Правда о картах со стейблкоинами: они не экономят деньги и не свергнут Visa
**Правда о стабильных монетах: они не экономят деньги и не заменят Visa**
В июле объём платежей криптокартами превысил 759 млн долларов, но более 90% транзакций по-прежнему проходили через Visa. Проекты криптодебетовых карт обещают, что стабильные монеты, обходя платёжные системы, снизят комиссии для торговцев, но реальность иная.
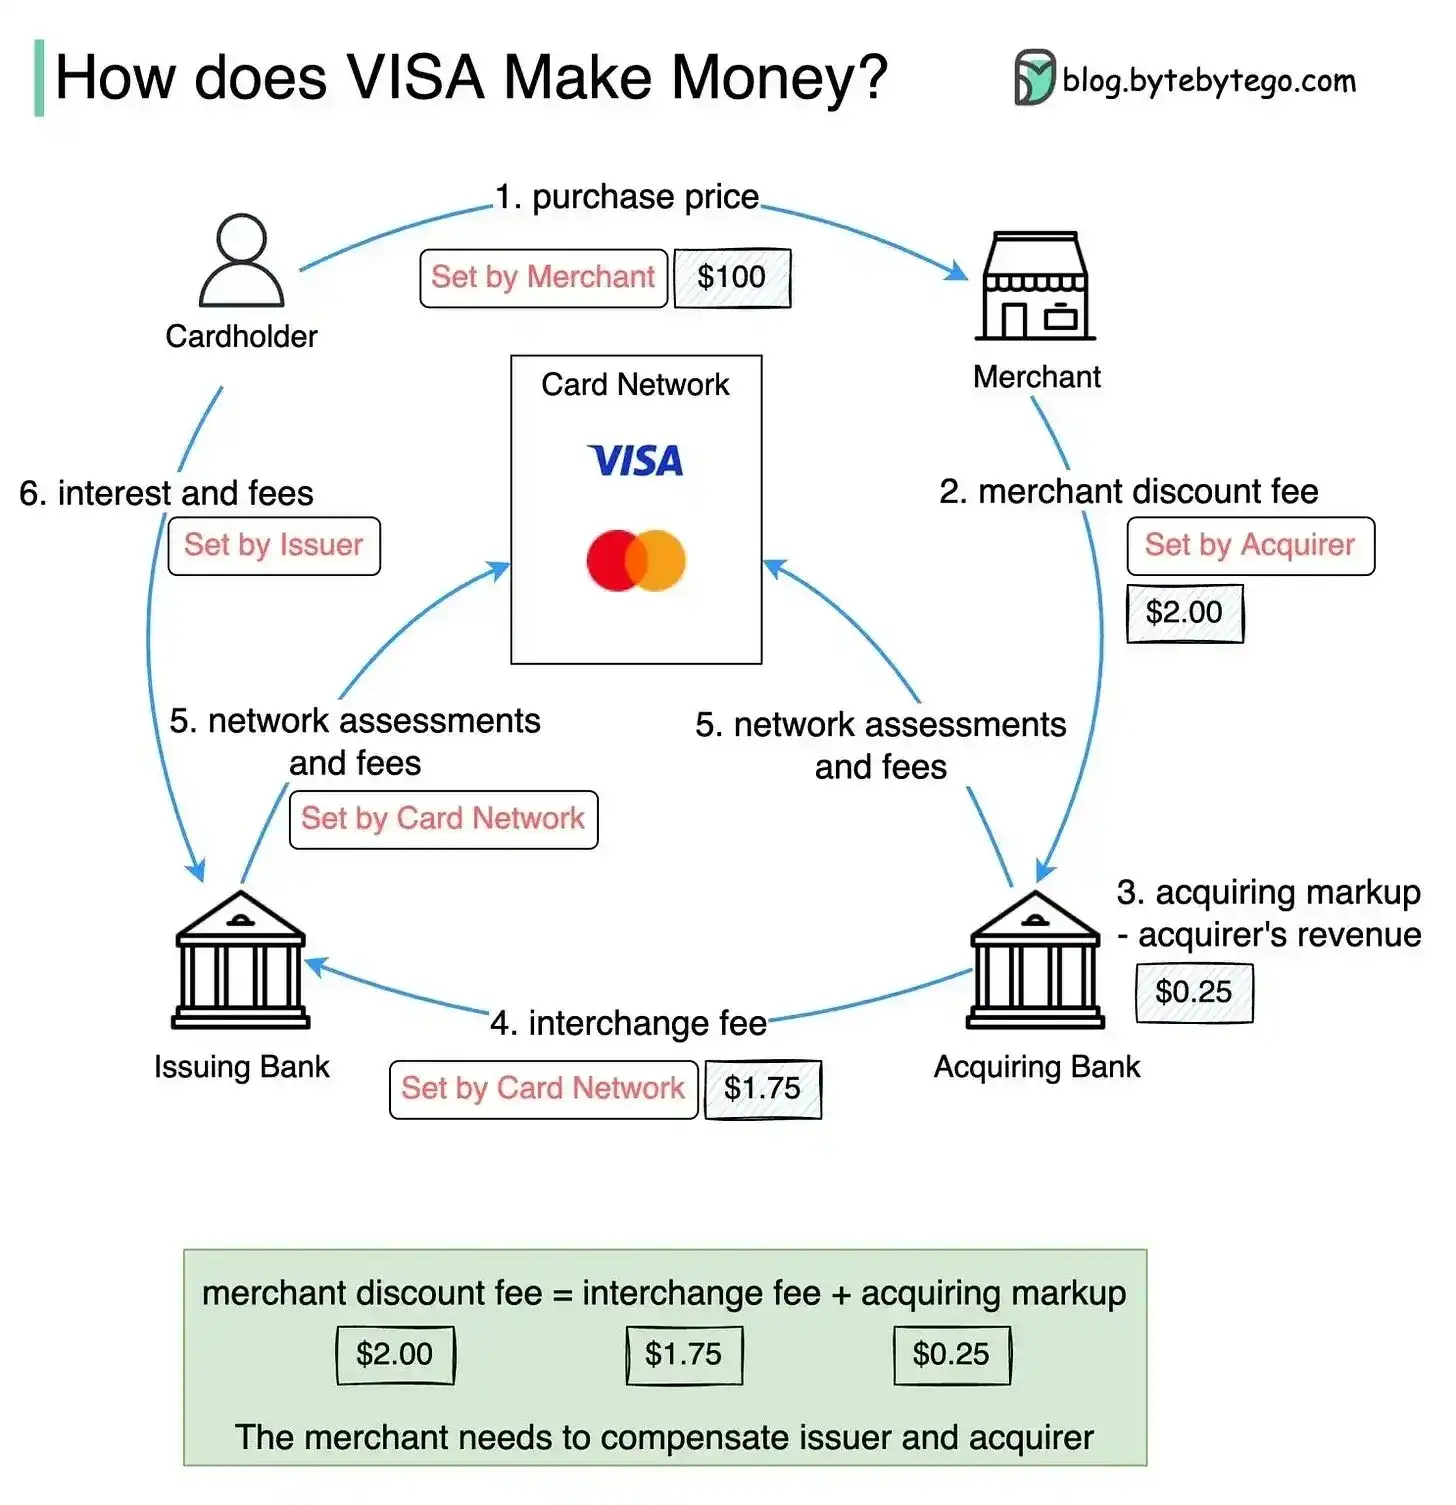
В типичной транзакции на 100$ с кредитной карты комиссия (2.2$) распределяется так: ~1.75$ (до 80%) получает банк-эмитент за предоставленный кредит и риски, ~0.30-0.70$ – платёжный процессор (эквайер), и лишь ~0.13-0.18$ (~7-9%) – сама Visa, как сеть передачи данных. Visa зарабатывает на гигантских объёмах при почти нулевых предельных издержках.
Криптодебетовые карты (с предварительно загруженными USDC/USDT) работают в другой модели: нет кредита и связанных издержек. Их комиссия (около 0.62$ на 100$) уже включает в себя плату Visa, эквайеру, банку-партнёру и покрытие рисков. После вычета этих расходов на "возврат" торговцам почти ничего не остаётся. Устранение Visa экономит лишь копейки.
На что реально влияют стабильные монеты? Они меняют не фронтенд (процесс оплаты для клиента и магазина остаётся прежним), а бэкенд – **клиринг и расчёты**. Традиционный цикл T+2 (2 рабочих дня) сокращается до T+0 или внутридневных расчётов через USDC. Это высвобождает операционные средства банка-эмитента, но не снижает комиссию для торговца. Visa и Mastercard не сопротивляются, а, наоборот, интегрируют стабильные монеты для модернизации собственных сетей расчётов.
Вывод: для внутренних платежей стабильные монеты – это эффективный инструмент оптимизации **расчётов и управления ликвидностью для эмитентов карт**, а не механизм снижения затрат для торговцев. Их реальный прорыв – в **международных платежах**, где они устраняют посредников и валютные риски. Утверждения о "смене парадигмы" внутренних розничных платежей не соответствуют реальной структуре затрат.
marsbit10/14 01:32