2026 全球加密资产税收概述

marsbit发布于2026-08-17更新于2026-08-17

文章摘要

随着加密资产进入主流金融体系,全球各司法管辖区对其税收规则逐步从空白走向制度化。目前,加密资产征税主要依托于现有税制,如所得税、资本利得税、企业所得税和间接税等,并通过专项规定或指引加以明确。 不同加密业务的税务规则成熟度差异显著:普通买卖、挖矿等较早被纳入税收体系,而DeFi、NFT等链上原生业务因结构复杂,相关规则仍相对滞后。全球范围内,已有税务指引的司法管辖区数量持续增长。 加密资产税负具有高度复杂性,涉及多个税种,且取决于交易性质、纳税人身份、持有期限等因素。各司法管辖区的实际税负差异明显,所谓的“加密税务友好”需结合个人具体情况与当地规则综合判断。整体而言,全球加密税制正从“是否征税”转向对不同资产和交易进行更细化的分类处理。

撰文:FinTax

摘要

随着加密资产逐步进入主流金融体系,各司法管辖区对其税收处理也由早期的规则空白转向制度化。OECD 于 2020 年发布 Taxing Virtual Currencies,是较早对全球多个司法管辖区加密资产税收处理进行系统比较的研究之一。此后随着加密资产市场发展,越来越多司法管辖区开始通过既有税法、专项规定或税务指引明确相关税收处理,加密资产税收的程序性、复杂性也不断提高。

从现有制度来看,加密资产征税仍主要建立在传统税制基础之上,各地通常根据资产性质和交易活动,将其纳入既有所得税、资本利得税、企业所得税及间接税体系,并通过专项规定或税务指引进一步明确具体处理。不同业务的规则成熟度并不一致,普通买卖、挖矿等较早进入税收体系,而 DeFi、NFT 等链上原生业务则涉及更复杂的资产交换、收益确认和交易结构,相关税务规则仍相对滞后。

与此同时,各司法管辖区之间的税收处理和实际税负差异较大。加密资产可能同时涉及直接税、间接税及财产相关税种,不同的持有期限、交易方式、收入性质和纳税人身份也会改变税务结果。全球加密资产税制因此正在由是否征税逐步转向对不同资产、交易和经济活动进行更细化的分类与处理。

加密税收规则持续扩展

加密资产进入税收制度的时间相对较晚。OECD 于 2020 年发布 Taxing Virtual Currencies: An Overview of Tax Treatments and Emerging Tax Policy Issues,在 50 多个司法管辖区参与的基础上,对加密资产涉及的所得税、消费税和财产税进行系统比较,是当时针对如此大范围司法管辖区的首份综合性研究。OECD 指出,各地对加密资产税务影响的研究仍处于较早阶段,在资产性质、应税事件、所得分类和估值等基础问题上尚未形成一致处理。

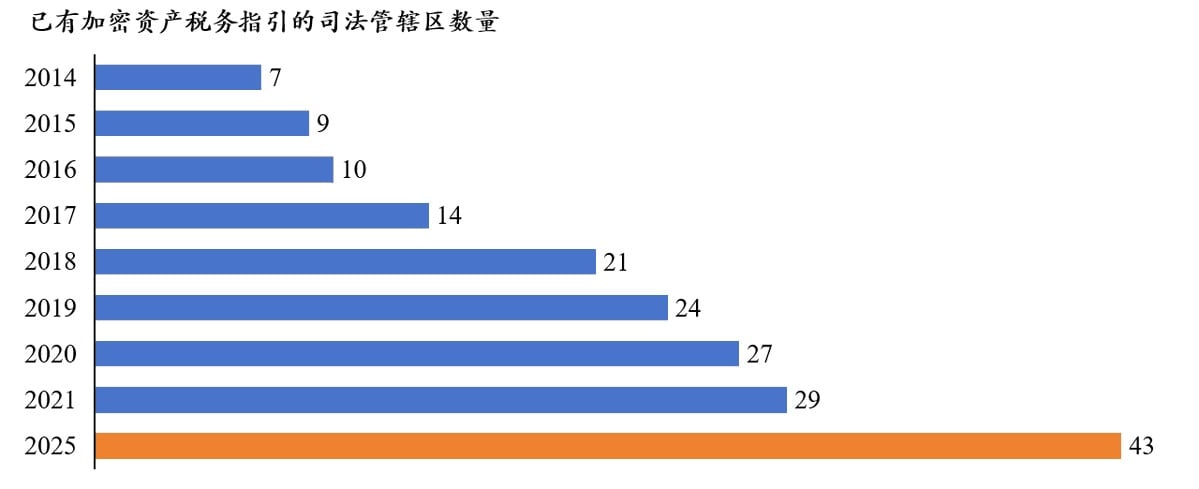
此后,加密资产税收规则的覆盖范围持续扩大。PwC 于 2021 年公布的数据显示,已有加密资产税务指引的司法管辖区由 2014 年的 7 个增加至 2021 年的 29 个,七年间增至原来的 4 倍以上。截至 2025 年,这一数字已进一步增至 43 个,在覆盖范围继续扩大的同时,既有制度也加快细化和延伸。
既有税制仍占主导,规则成熟度分化

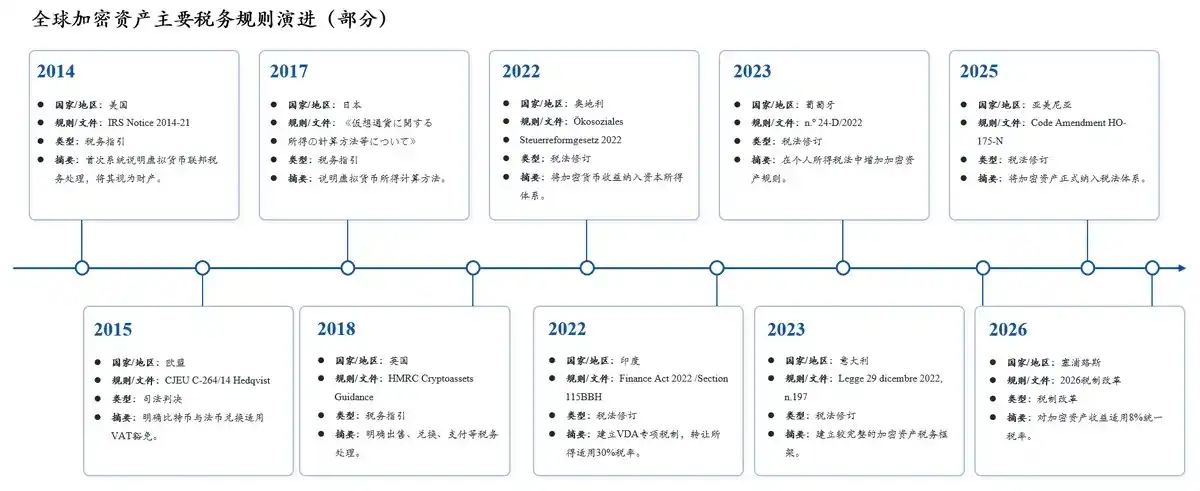
目前加密资产征税仍主要依托既有税制。美国继续将数字资产作为财产适用一般税收规则,澳大利亚 2025 年税务审查认为现行税法已能够覆盖数字资产交易。欧盟委员会对 27 个成员国的比较显示,多数成员国主要在已有的税制框架内处理加密资产,企业加密业务收益均纳入企业所得税。
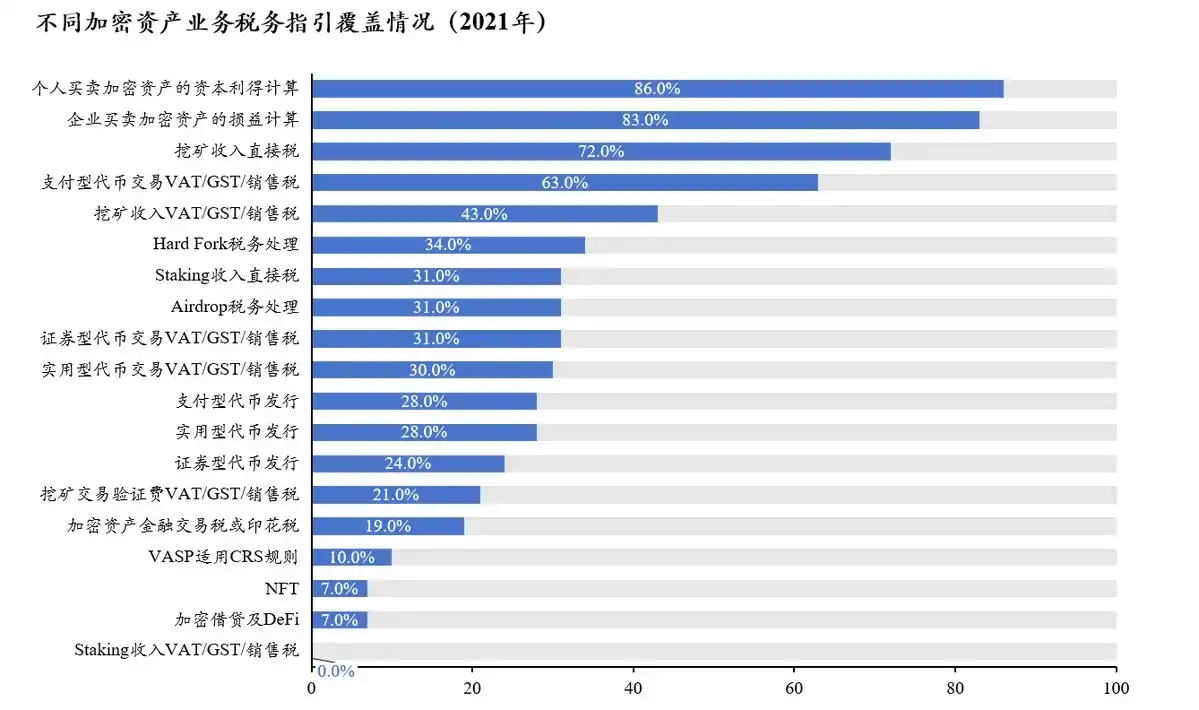
不同加密业务的税务规则覆盖并不均衡。PwC 2021 年调查的超 40 个辖区中,个人和企业加密资产买卖已有税务指引的比例分别为 86% 和 83%,挖矿为 72%,而质押仅为 31%,DeFi 和 NFT 均为 7%。到 2025 年,这种差异仍然存在:德国最新加密资产所得税指引已覆盖多类常见交易,但 NFT 和 liquidity mining 仍未纳入;澳大利亚也将 DAO、DeFi、GameFi 和 NFT 列为仍需进一步研究的领域。总体来看,越容易对应传统资产、收入和金融交易的业务,越容易被既有税法直接承接;链上结构越复杂,税务规则往往越滞后。

各司法管辖区税负差异明显

加密资产税收具有较高复杂性。税负并非由单一税率决定,而可能涉及个人所得税、资本利得税、企业所得税、增值税或消费税、财产税及遗产税等多个税种。具体适用又取决于交易性质,例如买卖、支付、挖矿、质押和经营活动可能分别形成资产处置、投资所得或经营所得,并适用不同的计税规则。

所谓「加密税务友好」因此是结合个人需求与司法管辖区规则作出的综合判断。除名义税率外,还需考虑税收居民身份、个人或企业主体、所得分类、持有期限、免税门槛及长期持有优惠等因素。同一司法管辖区可能对个人长期投资较为友好,却对高频交易、挖矿或企业经营适用完全不同的税负。

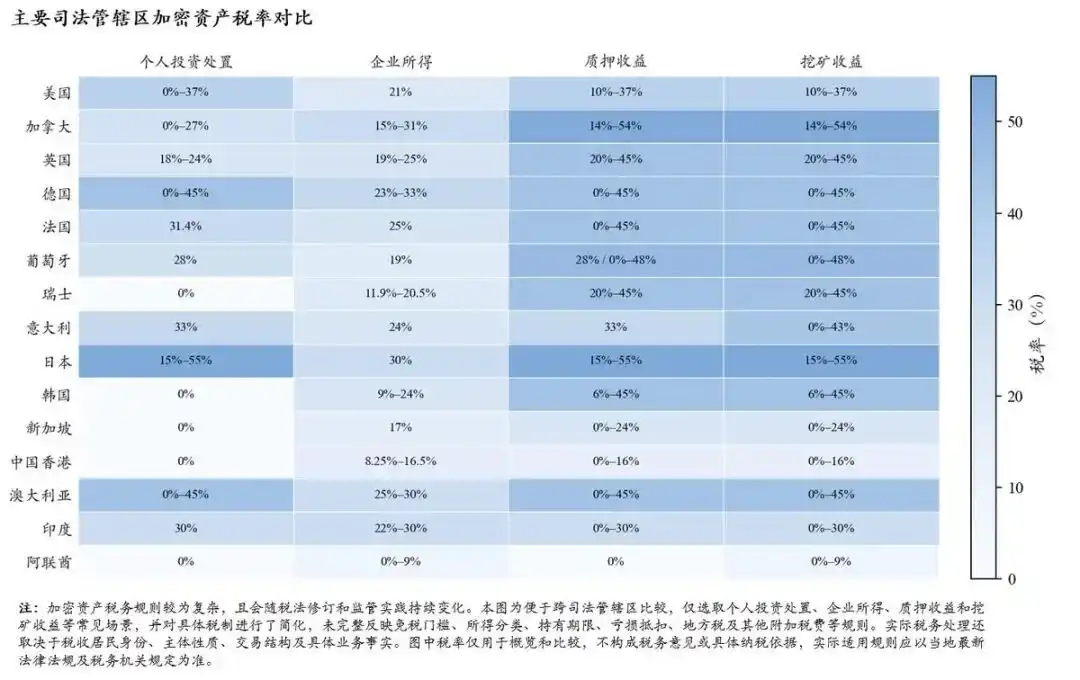
下图从个人投资处置、企业所得、质押收益和挖矿收益等常见场景出发,综合考虑经济体量、加密资产市场活跃度及区域代表性,对主要司法管辖区的代表性税率进行比较,不同司法管辖区实际税负差异明显。考虑到各地加密资产税收规则较为复杂且持续变化,为便于直观比较,图中对部分适用条件和特殊规则进行了简化;如需了解特定司法管辖区的完整税务规则,请参考我们的加密税务基础研究系列。
相关问答

Q根据文章,哪个国际组织在2020年发布了一份关于加密货币税收的早期综合性研究?这份研究的名称是什么?

A经济合作与发展组织(OECD)在2020年发布了一份名为《Taxing Virtual Currencies: An Overview of Tax Treatments and Emerging Tax Policy Issues》的研究报告。这是当时首个针对50多个司法管辖区的加密资产税收处理进行的系统性比较研究。

Q文章指出,目前全球对哪种链上原生加密业务的税务规则覆盖比例最低?

A根据文章引用的普华永道(PwC)2021年的调查数据,在受访的超过40个司法管辖区中,对去中心化金融(DeFi)和非同质化代币(NFT)业务提供税务指引的比例最低,均为7%。这表明相较于加密货币买卖、挖矿等较早进入税收体系的活动,针对链上原生复杂业务(如DeFi、NFT)的税务规则仍相对滞后和缺乏。

Q文章提到,目前全球各司法管辖区对加密资产征税的主要方式是什么?请举例说明。

A文章指出,目前全球加密资产征税主要建立在传统税制基础之上。各司法管辖区通常根据加密资产的性质和交易活动,将其纳入既有所得税、资本利得税、企业所得税及间接税(如增值税)等体系中,并通过专项规定或税务指引进一步明确具体处理。例如,美国将数字资产作为“财产”适用一般税收规则;澳大利亚2025年的税务审查认为其现行税法已能够覆盖数字资产交易;欧盟多数成员国也主要在已有的税制框架内处理加密资产。

Q判断一个司法管辖区是否“加密税务友好”需要考虑哪些因素?

A判断一个司法管辖区是否“加密税务友好”不能仅看名义税率,而需要进行综合评估。根据文章,需要考虑的因素包括:税收居民身份(居民还是非居民)、纳税主体是个人还是企业、所得的性质分类(如资本利得还是经营所得)、资产持有期限、是否存在免税门槛或起征点、以及是否有针对长期持有的税收优惠等。文章强调,同一个司法管辖区可能对个人长期投资较为友好,但对高频交易、挖矿或企业经营活动则适用完全不同的、可能更高的税负。

Q从2014年到2025年,全球发布加密资产税务指引的司法管辖区数量有何变化?

A根据文章提供的数据,全球发布加密资产税务指引的司法管辖区数量从2014年的7个,增加到2021年的29个(约为原来的4倍),并进一步增长到2025年的43个。这反映出全球范围内对加密资产税收制度化的趋势正在加速,覆盖范围和规则细化的程度都在不断提升。

你可能也喜欢

Arbitrum价格单日飙升50%——原因及您需要了解的一切

Arbitrum ($ARB) 价格在24小时内大幅上涨约50%,达到0.1972美元。此次飙升的主要催化因素是Robinhood Chain的快速增长,该网络是建于Arbitrum Orbit技术之上的以太坊Layer 2解决方案,并于2026年7月1日上线主网。 根据Arbitrum扩展计划,基于Arbitrum Orbit构建并在Arbitrum One和Nova之外运行的链,需将其协议净收入的10%支付给Arbitrum生态系统。数据显示,Robinhood Chain在运营首月产生的36万美元许可收入,占Arbitrum DAO当月收入的35%。九月以来,Robinhood Chain的日交易费用数次达到数百万美元,一度超过以太坊主网和Coinbase的Base网络,其DEX日交易量也达数十亿美元,这显著提升了对Arbitrum生态的关注度。 Robinhood Chain的一个主要用例是“股票代币”产品,这些代币追踪如英伟达、苹果等美国公司的经济表现,面向美国以外的多个地区用户。 此合作模式引发了Solana与Arbitrum创始人之间的公开讨论。Solana联合创始人Anatoly Yakovenko认为,Robinhood支付给Arbitrum的10%收入足以覆盖Solana链上交易费用的数倍,暗示若选择Solana可为用户提供更低成本。Arbitrum联合创始人Steven Goldfeder回应称,Robinhood保留了约90%的收入,并选择成为“房东而非租户”。 在Arbitrum的收入分配模型中,来自Robinhood Chain的10%收入里,8%归由$ARB持有者管理的DAO国库,2%用于生态发展。因此,Robinhood Chain交易量和收入的持续增长,被视为强化Arbitrum DAO收入和生态系统经济的关键因素。

cryptonews.ru2小时前

Arbitrum价格单日飙升50%——原因及您需要了解的一切

cryptonews.ru2小时前

Vitalik Buterin 解释以太坊如何通过新交易模型为扩展做好准备

以太坊联合创始人Vitalik Buterin发表文章,阐述了以太坊如何通过新的交易模型EIP-8141(Frame Transaction)为网络扩容做准备。他解释说,近期对交易格式的研究,特别是EIP-8141,使得能够将交易分解为“行动”和“依赖”两个部分,从而为并行处理交易创造了可能性。 Buterin强调,这一变化是更广泛转型的一部分,旨在推动以太坊从主要串行执行交易的模型,转向更适应扩容需求并保持去中心化的架构。在EIP-8141中,“行动”指交易对网络产生的实际效果(如转账),而“依赖”则是交易生效必须满足的条件(如数字签名、ZK证明等),后者可以进行并行验证。 他指出,早期的以太坊依赖串行执行,但随着网络发展,这种动态灵活的模型不利于扩展。因此,新策略要求更清晰地区分交易中动态和静态可分析的部分,并对后者提供更低的Gas费作为经济激励,从而在保持灵活性的同时提升可扩展性。 Buterin认为,EIP-8141不仅可能是十年账户抽象工作的结晶,也为未来几年友好于去中心化的扩容奠定了基础。该提案还支持无需中心化中介的Gas费支付方式,并解耦账户与特定签名密钥,为采用新签名方案铺平道路,最终帮助以太坊逐步过渡到更易分析和扩展的架构。

cryptonews.ru3小时前

Vitalik Buterin 解释以太坊如何通过新交易模型为扩展做好准备

cryptonews.ru3小时前

交易

现货
活动图片