Raksasa Kliring Senilai 114 Triliun Beralih ke Tokenisasi, Apakah Kripto Menang?

Foresight NewsDipublikasikan tanggal 2026-07-16Terakhir diperbarui pada 2026-07-16

Abstrak

DTCC, raksasa kliring AS yang menangani aset senilai 114 triliun dolar, pada 15 Juli menguji coba layanan tokenisasi produksi terbesarnya. Sekitar 40 institusi, termasuk JPMorgan, Citadel, dan State Street, berpartisipasi dalam uji coba sehari yang melibatkan konversi saham, ETF, dan obligasi AS yang di-custody di DTC menjadi token di blockchain untuk berbagai transaksi seperti repo dan penyelesaian saham. Token yang dibuat merupakan "kembaran digital" dari sekuritas tradisional, berbagi kode CUSIP yang sama dan hak kepemilikan penuh. Uji coba ini menandai pergeseran besar: alih-alih proyek eksternal membuat produk turunan, DTCC sebagai custodian inti kini menerbitkan token langsung dari aset yang disimpannya. DTCC menggunakan dua blockchain: Hyperledger Besu untuk operasi internal dan Canton Network (milik Digital Asset) untuk interoperabilitas eksternal dengan fitur privasi. Layanan tokenisasi resminya akan diluncurkan Oktober mendatang. Tujuannya adalah meningkatkan likuiditas dan efisiensi modal, misalnya dengan menggunakan token aset sebagai margin di CME. Bagi proyek seperti Ondo Finance, yang telah meluncurkan token berbasis model baru ini (misalnya CRCLon untuk saham Circle), peran mereka bergeser dari pencipta instrumen menjadi penyedia akses, likuiditas, dan integrasi DeFi, dengan mendapat manfaat dari kredibilitas DTCC. Uji coba ini menunjukkan adopsi tokenisasi aset tradisional yang dipimpin oleh institusi mapan.


Penulis: Sanqing, Foresight News


15 Juli, raksasa kliring sekuritas AS DTCC (The Depository Trust & Clearing Corporation) untuk pertama kalinya dalam transaksi nyata, mengonversi saham, ETF, dan obligasi negara AS yang di-custody atas nama DTC (The Depository Trust Company) menjadi token on-chain, menyelesaikan serangkaian operasi seperti repo obligasi negara, penjaminan aset jaminan, pinjam-meminjam sekuritas, dan penyerahan saham dalam waktu satu hari. Sekitar 40 institusi berpartisipasi, DTCC menyebut ini sebagai uji produksi tokenisasi terbesarnya, membuka jalan untuk layanan DTCC Tokenization Service yang akan diluncurkan pada Oktober.
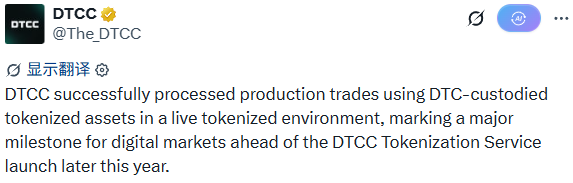


Di antaranya, JPMorgan Chase memimpin dengan mentokenisasi Invesco QQQ Trust dan menyetorkan aset yang ditokenisasi sebagai margin CCP ke CME Group; State Street SPDR S&P 500 ETF (SPY) berhasil ditokenisasi; Citadel Securities dan DriveWealth menyelesaikan konversi ekuitas ke token; DriveWealth dan Vanguard menyelesaikan penyerahan dividen (DVD) untuk ekuitas yang ditokenisasi; Societe Generale menyelesaikan konversi obligasi negara ke token; Societe Generale dan Citadel Securities bersama-sama menyelesaikan penyelesaian penjaminan aset jaminan; Marex menyelesaikan transfer aset jaminan real-time, repo, serta perdagangan ekuitas untuk obligasi negara, saham, dan ETF yang ditokenisasi.


DTCC adalah pusat kliring dan penyelesaian pasar sekuritas AS, beroperasi selama lebih dari 50 tahun, dimiliki dan dikelola bersama oleh industri, dengan bisnis dibagi oleh tiga anak perusahaan inti: DTC (Depository Trust Company) bertanggung jawab atas pendaftaran, custody, dan penyelesaian sekuritas; NSCC (National Securities Clearing Corporation) bertindak sebagai counterparty pusat untuk perdagangan seperti saham, menyediakan jaminan perdagangan dan kliring netting; FICC (Fixed Income Clearing Corporation) menangani kliring untuk obligasi negara AS dan sekuritas berbasis hipotek. Hampir setiap transaksi sekuritas AS akhirnya harus melewati sistem ini. Pada 2025, total nilai transaksi sekuritas yang diproses oleh berbagai anak perusahaan DTCC mencapai sekitar 4,7 kuadriliun dolar; hanya DTC sendiri yang meng-custody sekuritas dari lebih dari 150 negara dan wilayah, bernilai lebih dari 114 triliun dolar.


Dulu Mengelilingi Wall Street, Kini Wall Street Sendiri yang Membuka Pintu


Untuk memahami bobot hari ini, kita harus melihat dulu bagaimana tokenisasi saham AS sebelumnya muncul.


Saham sebenarnya disimpan di akun DTC, dunia on-chain tidak pernah bisa menyentuhnya. Maka muncul berbagai pengganti: kontrak derivatif, hanya untuk perdagangan spekulasi pada harga acuan; SPV, di mana SPV membeli saham, token adalah klaim terhadap perusahaan cangkang ini; oleh broker berlisensi yang meng-custody saham nyata dengan rasio 1:1, token adalah sertifikat manfaat dari saham-saham ini, mirip dengan depository receipt on-chain......


<

Cara-cara ini memiliki jarak yang berbeda dari "saham asli", tetapi kesamaannya konsisten: mereka semua menghindari sekuritas itu sendiri. Saham sebenarnya terkunci di DTC, eksternal tidak bisa mendapatkannya, jadi hanya bisa membuat tiruan di luar sistem.


Kali ini DTCC secara aktif membuka pintu, mengeluarkan sendiri kartu identitas digital on-chain. Mereka mencetak token "digital twin" yang berkorespondensi satu-ke-satu di blockchain untuk sekuritas yang sudah di-custody di DTC, berbagi CUSIP dan kode yang sama dengan sekuritas dasar. DTCC menekankan bahwa token ini menikmati "perlindungan investor, hak, dan kepemilikan yang sepenuhnya sama" dengan sekuritas tradisional.

Sumber Gambar: Situs Web DTCC


Dari sekitar 40 institusi yang berpartisipasi, selain institusi tradisional yang sudah dikenal, ada juga banyak perusahaan asli kripto.


Circle menggunakan stablecoin untuk penyelesaian sisi tunai, sahamnya sendiri CRCL juga termasuk dalam aset yang ditokenisasi kali ini; Chainlink bertanggung jawab untuk oracle dan cross-chain; Fireblocks, BitGo, Blockdaemon, Kaleido menyediakan custody, dompet, dan node; Talos menyediakan teknologi perdagangan institusional; Digital Asset di balik blockchain Canton dan Besu serta LF Decentralized Trust tentu juga hadir.


Dan yang benar-benar langsung fokus pada bisnis sekuritas yang ditokenisasi adalah Ondo dan Prometheum. Ondo menerbitkan token saham yang ditokenisasi untuk on-chain dan DeFi, sementara Prometheum adalah institusi sekuritas aset digital berlisensi, mengintegrasikan broker, platform perdagangan, custody, dan kliring, secara khusus meng-custody dan memperdagangkan sekuritas yang ditokenisasi secara legal.


Empat Tahun Persiapan, Dua Blockchain Siap


DTCC sudah lama memiliki hubungan dengan blockchain, ini bukanlah tindakan spontan.


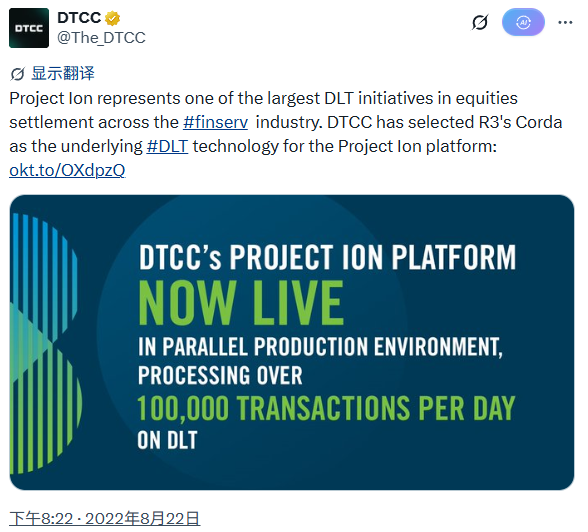
2022, mereka meluncurkan Project Ion berbasis R3 Corda, sebuah platform penyelesaian saham yang berjalan paralel dengan sistem lama, memproses lebih dari seratus ribu transaksi per hari pada puncaknya, ini adalah pertama kalinya mereka memasukkan distributed ledger ke dalam penyelesaian nyata.


Oktober 2023, mereka mengakuisisi perusahaan blockchain Securrency, membentuk departemen DTCC Digital Assets, dipimpin oleh mantan kepala aset digital State Street Nadine Chakar, teknologi Securrency kemudian diintegrasikan menjadi alat multi-chain mereka ComposerX.


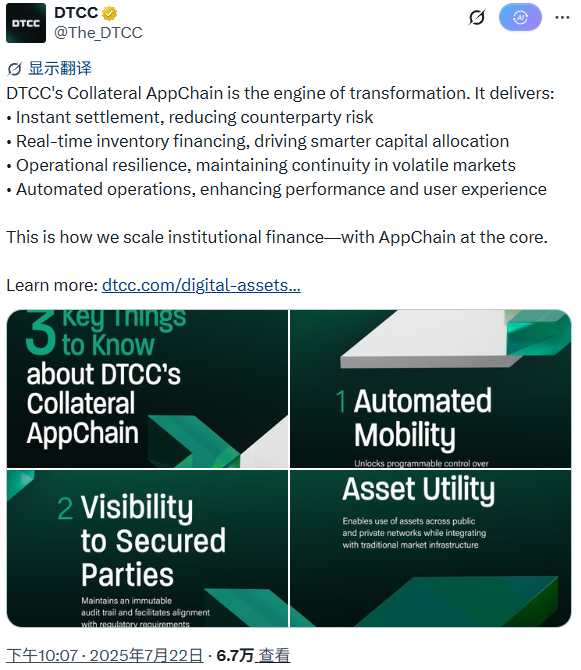
Sejak 2024, fokus DTCC beralih ke Hyperledger Besu, secara berturut-turut meluncurkan platform blockchain Digital Launchpad dan platform manajemen jaminan Collateral AppChain.


Besu adalah blockchain privat yang mereka bangun sendiri, awalnya adalah Pantheon yang dibuat ConsenSys pada 2018, disumbangkan ke Hyperledger pada 2019 dan berganti nama, unggul dalam kontrol izin yang ketat dan kompatibel dengan alat pengembangan Ethereum. Pembukuan internal DTCC, penyelesaian, dan manajemen jaminan berjalan di blockchain ini, eksternal tidak dapat mengakses.


2025, blockchain lain muncul. DTCC berinvestasi dalam putaran pendanaan 135 juta dolar untuk Digital Asset, pengembang Canton, di putaran yang sama juga ada Goldman Sachs, BNP Paribas, Circle, Citadel, DRW; akhir tahun, DTC mendapatkan surat no-action dari SEC, dapat secara legal mengoperasikan layanan tokenisasi dalam tiga tahun, kemudian memindahkan obligasi negara ke Canton, dan bersama Euroclear menjadi ketua bersama Yayasan Canton.


Canton dibangun oleh Digital Asset menggunakan bahasa Daml, adalah jaringan publik, tetapi memiliki "privasi sub-transaksi" yang tidak dimiliki blockchain publik biasa: dalam transaksi yang sama, setiap pihak hanya dapat melihat bagian yang relevan dengan mereka. Misalnya, dalam repo obligasi negara, bank yang menangani sisi tunai tidak dapat melihat transfer sekuritas dasar. Sebelumnya, GS DAP milik Goldman Sachs, Orion milik HSBC, platform repo DLR milik Broadridge yang bernilai triliunan dolar per bulan dibangun di atasnya, dengan institusi peserta mendekati 400.


Satu untuk internal mempertahankan kontrol, satu untuk eksternal terhubung dengan likuiditas. Hingga Juli tahun ini, kelompok kerja industri di balik DTCC telah berkembang dari puluhan menjadi lebih dari seratus. Modal, regulasi, sekutu, teknologi... empat tahun dipersiapkan satu per satu, menunjukkan ini bukan demonstrasi teknologi yang dilakukan sembarangan, tetapi DTCC muncul dengan ritme dan syaratnya sendiri yang matang.


Hak Penerbitan Dikembalikan ke Pusat, Sisanya Mundur ke Pihak Akses


Pertama, lihat apa yang diinginkan DTCC sendiri. Bukan proof-of-concept yang mereka inginkan, tetapi likuiditas jaminan.


Pada hari itu, JPMorgan Chase mentokenisasi ETF QQQ Invesco, langsung digunakan sebagai margin CME, counterparty pusat untuk pertama kalinya menerima token on-chain semacam ini yang dihasilkan dari sekuritas tradisional.


Maknanya adalah, aset yang awalnya hanya bisa diam di suatu akun, sekarang dapat dipindahkan lintas lokasi 7x24 jam, modal yang membeku karena jeda penyelesaian pun terlepas. Ini juga menjelaskan mengapa raksasa kliring DTCC mendorong perubahan ini, imbalannya adalah peningkatan efisiensi modal yang substansial untuk dirinya sendiri, diikuti dengan pertumbuhan pendapatan.


Yang benar-benar harus mempertimbangkan reposisi, mungkin adalah proyek-proyek yang melakukan tokenisasi saham AS. Selama beberapa tahun terakhir, pekerjaan inti mereka adalah membuktikan kepada pengguna bahwa "di balik token memang ada saham asli"; ketika lembaga penyimpan menerbitkan token standar secara langsung, tugas ini sekarang diambil alih oleh sumbernya. Tetapi yang tidak dilakukan DTCC adalah distribusi, likuiditas, cross-chain, dan komposisi DeFi.


Bagi semua proyek semacam ini, perubahan persepsi langsung produk sebenarnya tidak besar. Mereka masih tidak terhubung langsung ke DTC, tetapi terpisah oleh peserta, yang diterima pengguna tetap token yang diterbitkan proyek mereka sendiri. Yang benar-benar berubah adalah lapisan dasar, yang mendukung token, dari klaim SPV atau posisi sintetis sebelumnya, dapat diganti dengan sertifikat hak yang dihasilkan DTCC, berbagi CUSIP yang sama dengan sekuritas dasar, dan dapat dikonversi dengan bentuk tradisional.


Ini juga membuatnya lebih transparan, sertifikat kembar dicatat di lapisan penyimpan, proof-of-reserve menjadi kemampuan bawaan, siapa pun dapat memeriksa di blockchain apakah token sesuai 1:1 dengan hak DTC nyata, sedangkan dalam sistem tradisional, ledger DTC tidak pernah terlihat oleh investor akhir. Proyek-proyek ini kehilangan premium penerbitan, tetapi dapat meminjam kredibilitas DTCC.


Ambil contoh Ondo. Dalam uji produksi tingkat ini, mereka mengakses jaringan peserta DTC melalui Alpaca Markets, menerbitkan CRCLon yang sesuai dengan saham Circle CRCL dan SPYon yang sesuai dengan S&P 500. Yang dipegang pengguna tetap token Ondo, tetapi aset dasarnya adalah sertifikat hak DTC dengan CUSIP yang sama.
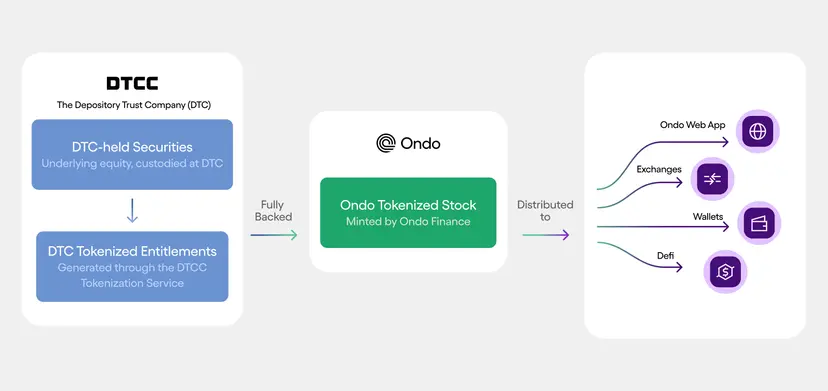

Sumber Gambar: Ondo Finance Blog


Dan Ondo memiliki keunggulan awal yang tidak dimiliki orang lain, mereka adalah satu-satunya anggota kelompok kerja yang fokus pada tokenisasi saham on-chain sebagai bisnis utama. Layanan Tokenisasi DTCC baru akan diluncurkan resmi pada Oktober, tetapi Ondo sudah dapat mengandalkan uji produksi tingkat ini, memimpin meluncurkan beberapa token dalam mode yang sama.


Pertempuran tokenisasi yang dimulai oleh kripto, tampaknya akan menang. Hanya saja yang memegang kemudi, adalah DTCC yang selalu duduk di pusat kliring, kali ini membuka pintu dengan lancar.

Pertanyaan Terkait

QApa yang diuji oleh DTCC dalam tes produksi tokenisasi pada 15 Juli, dan mengapa hal ini penting?

ADTCC menguji untuk pertama kalinya dalam transaksi nyata dengan mengonversi saham, ETF, dan obligasi AS yang diadministrasikan oleh DTC menjadi token di blockchain. Mereka menyelesaikan serangkaian operasi seperti repo obligasi, penjaminan kolateral, peminjaman sekuritas, dan penyelesaian saham dalam satu hari. Ini penting karena ini adalah tes produksi tokenisasi terbesar DTCC, yang mempersiapkan layanan tokenisasi resmi mereka yang akan diluncurkan pada bulan Oktober. Ini menandai masuknya infrastruktur keuangan tradisional inti ke dalam tokenisasi aset.

QBagaimana DTCC menciptakan 'digital twin' atau kembaran digital untuk sekuritas dalam layanan tokenisasi mereka?

ADTCC tidak mengeluarkan produk turunan atau mengandalkan SPV. Sebaliknya, mereka membuat 'kembaran digital' token di blockchain yang secara langsung sesuai satu-ke-satu dengan sekuritas fisik yang sudah disimpan di DTC. Token ini berbagi nomor CUSIP dan kode yang sama dengan aset dasarnya. DTCC menekankan bahwa token ini menawarkan 'perlindungan investor, hak, dan kepemilikan yang sama persis' dengan sekuritas tradisional.

QApa peran dua blockchain utama (Besu dan Canton) dalam infrastruktur tokenisasi DTCC?

ADTCC menggunakan dua blockchain untuk tujuan berbeda: 1) **Hyperledger Besu**: Blockchain privat yang dikelola DTCC untuk pencatatan internal, penyelesaian, dan manajemen kolateral. Ini memungkinkan kontrol penuh dan kompatibel dengan alat pengembangan Ethereum. 2) **Canton Network**: Jaringan publik yang dibangun oleh Digital Asset, menawarkan privasi sub-transaksi (setiap pihak hanya melihat bagian transaksi yang relevan). Ini digunakan untuk berinteraksi dengan pihak eksternal dan menyediakan likuiditas, seperti untuk repo obligasi.

QDengan diluncurkannya layanan tokenisasi oleh DTCC, bagaimana posisi dan strategi proyek tokenisasi aset tradisional seperti Ondo Finance berubah?

APosisi mereka bergeser dari 'pencipta/penerbit' menjadi 'penyedia akses dan likuiditas'. Sebelumnya, proyek seperti Ondo harus membuat struktur legal (seperti SPV) untuk membuktikan kepemilikan aset dasar. Sekarang, DTCC sebagai sumber terpusat yang menerbitkan token standar dengan kredibilitas penuh. Ondo dan lainnya dapat menggunakan token DTCC ini sebagai aset dasar untuk produk mereka sendiri, berfokus pada distribusi, penyediaan likuiditas, integrasi DeFi, dan antarmuka pengguna. Mereka kehilangan premi penerbitan tetapi mendapatkan kredibilitas dari DTCC.

QMenurut artikel, apa keuntungan utama yang didapat DTCC dan pasar tradisional dengan mengadopsi tokenisasi?

AKeuntungan utamanya adalah **peningkatan efisiensi modal dan likuiditas kolateral**. Aset yang sebelumnya terkunci dalam akun selama proses penyelesaian (T+2) sekarang dapat dipindahkan dan digunakan sebagai jaminan hampir secara real-time, 24/7, di berbagai platform (misalnya, ETF token digunakan sebagai margin di CME). Ini membebaskan modal yang sebelumnya tertahan. Bagi DTCC sebagai operator infrastruktur, ini berarti nilai dan utilitas layanannya meningkat. Bagi pasar secara keseluruhan, ini mengurangi biaya peluang dan risiko, memungkinkan penyelesaian yang lebih cepat dan pemanfaatan aset yang lebih baik.

Bacaan Terkait

Hanya 14% Perguruan Tinggi dan Lembaga Penelitian Rusia yang Mengesahkan Aturan Penggunaan AI

Hanya 14% perguruan tinggi dan lembaga penelitian Rusia yang telah menyetujui aturan internal mengenai penggunaan kecerdasan buatan (AI), menurut survei dari Institut Penelitian Statistik dan Ekonomi Pengetahuan di HSE University. Survei yang melibatkan 424 organisasi (250 universitas dan 174 lembaga penelitian) pada Mei-Juni 2026 ini mengungkapkan bahwa 72% organisasi sama sekali tidak memiliki dokumen pengatur, sementara 14% lainnya memilih untuk tidak menjawab. Temuan ini menunjukkan sebagian besar lingkungan akademik dan ilmiah belum memiliki aturan formal untuk penggunaan AI oleh staf maupun mahasiswa. Namun, ketiadaan aturan tidak berarti AI tidak digunakan; adopsi teknologi seringkali lebih cepat daripada pembentukan kerangka regulasi internal. Sementara itu, pemerintah Rusia justru memperluas penggunaan AI di sekolah. Sejak 1 September 2026, guru-guru diberi kesempatan mengikuti program pelatihan "AI dalam Pekerjaan Guru", yang bertujuan melatih 250.000 guru dalam memanfaatkan AI untuk menyiapkan materi pembelajaran hingga akhir 2026. Program pembelajaran AI untuk siswa juga telah dikembangkan. Dengan demikian, terjadi kesenjangan: di satu sisi, negara memperluas pelatihan AI untuk guru dan siswa; di sisi lain, universitas dan lembaga penelitian belum memiliki aturan internal yang seragam. Proses ini dianggap wajar, karena teknologi sering diadopsi lebih dulu sebelum peraturan dibentuk. Pertanyaan utamanya adalah siapa yang nantinya akan membentuk standar nyata untuk penggunaan AI di pendidikan: institusi pendidikan dengan peraturannya atau pengembang alat AI yang produknya sudah terintegrasi.

cryptonews.ru13m yang lalu

Hanya 14% Perguruan Tinggi dan Lembaga Penelitian Rusia yang Mengesahkan Aturan Penggunaan AI

cryptonews.ru13m yang lalu

Catatan Podcast|Analis Berpengalaman 30 Tahun Optimis Tinggi di Pasar Kripto, Bertaruh pada BTC, ETH, dan Solana

**Ringkasan: Analis Berpengalaman 30 Tahun Optimis tentang Pasar Kripto, Bertaruh pada BTC, ETH, dan Solana** Jordi Visser, seorang analis dengan pengalaman 30 tahun, menyuarakan pandangan optimisnya yang kuat terhadap pasar kripto dalam podcast Milk Road Crypto. Ia mengungkapkan portofolio pribadinya yang berfokus pada tiga aset utama: Bitcoin (posisi terbesar), Ethereum (posisi kedua), dan Solana (posisi ketiga yang lebih kecil). Baginya, Bitcoin adalah "transaksi AI paling murni." Keyakinannya didasarkan pada dua hal: sinyal teknis (harga Bitcoin di atas rata-rata bergerak 200 hari yang kini mengarah naik) dan tesis mendalam tentang konvergensi AI dan kripto. Visser percaya bahwa miliaran agen AI di masa depan memerlukan infrastruktur keuangan yang dapat mereka gunakan, yaitu blockchain. Ia menjelaskan peluang besar dengan analogi arena balap kuda. Pasar kripto saat ini seperti trek kecil "Pompano" diisi oleh peserta retail, sedangkan keuangan tradisional (dengan aset tidak likuid senilai ~$700 triliun) seperti trek profesional "Meadowlands." Jika sebagian kecil dari aset tradisional itu mengalir ke pasar kripto yang relatif kecil (kapitalisasi ~$3 triliun), harga aset kripto akan terdorong ke level baru. Visser memprediksi pasar kripto bisa mencapai $50-100 triliun dalam lima tahun. Tokenisasi adalah jembatan kunci dalam tesisnya. Proses ini dapat melikuidasikan aset dunia nyata yang "tertidur" (seperti properti, emas), memungkinkan pertukaran nilai 24/7 dan meningkatkan kecepatan perputaran uang. Robinhood disebut sebagai perusahaan penting yang menjembatani dunia tradisional dan kripto. Visser juga menanggapi investasi Stanley Druckenmiller di PERP sebagai sinyal awal bahwa "uang pintar" institusional mulai masuk. Kerangka pemilihan asetnya sederhana: Bitcoin adalah standar, Ethereum menang dalam kepercayaan (khususnya untuk institusi), dan Solana menang dalam kecepatan. Ia akan mengubah pandangan jika Bitcoin bertahan di bawah rata-rata 200 hari selama sekitar sepuluh hari.

marsbit19m yang lalu

Catatan Podcast|Analis Berpengalaman 30 Tahun Optimis Tinggi di Pasar Kripto, Bertaruh pada BTC, ETH, dan Solana

marsbit19m yang lalu

Interpretasi Laporan Riset JPMorgan: Backlog Oracle Bertambah USD 260 Miliar, Jalur Pendanaan Dipertanyakan

**Ringkasan Laporan Riset Morgan Stanley tentang Oracle: Pesanan Tertunda Naik USD 260 Miliar, Jalan Pendanaan Dipertanyakan** Laporan Morgan Stanley pada 11 September 2026 menegaskan peringkat *Overweight* untuk Oracle dengan target harga USD 200. Kinerja F1Q27 menunjukkan pendapatan cloud infrastruktur (IaaS) melonjak 121% menjadi USD 7,4 miliar. Total pendapatan USD 19,35 miliar mengungguli konsensus. Poin kuncinya adalah peningkatan **Kewajiban Kinerja Sisa (RPO)** sebesar USD 260 miliar secara kuartalan, menjadi USD 664 miliar. Kontrak AI baru melebihi USD 300 miliar, diklaim tidak memerlukan tambahan kas dari Oracle karena menggunakan struktur pembayaran di muka atau *Bring Your Own Hardware (BYOH)*. Namun, laporan menyoroti bahwa **jalur pendanaan masih menjadi perhatian utama pasar**. Meski panduan FY27 (minimal USD 90 miliar) dan EPS mengungguli konsensus, Oracle belum memberikan jadwal arus kas bebas positif. Puncak pengeluaran modal diperkirakan terjadi pada FY27-FY28. Morgan Stanley memperkirakan Oracle perlu pendanaan rata-rata >USD 20 miliar/tahun hingga FY30, dengan risiko jika akses pasar modal terbatas. Oracle saat ini diperdagangkan dengan diskon signifikan dibandingkan rekan sejenis. Risiko utama termasuk konsentrasi pelanggan (OpenAI dikaitkan dengan >50% RPO), kemampuan pemenuhan kapasitas, dan margin. Meski jalan pendapatan semakin jelas, pertanyaan tentang pendanaan tetap menjadi hambatan yang harus diatasi.

marsbit23m yang lalu

Interpretasi Laporan Riset JPMorgan: Backlog Oracle Bertambah USD 260 Miliar, Jalur Pendanaan Dipertanyakan

marsbit23m yang lalu

Trading

Spot
活动图片