Para Serigala Wall Street, Berhentilah Menyerbu 2x, 3x SK Hynix

Odaily星球日报Dipublikasikan tanggal 2026-07-16Terakhir diperbarui pada 2026-07-16

Abstrak

**"Serigala Wall Street, Berhentilah Menerjang ETF Leverage 2x, 3x SK Hynix"** Dengan maraknya tren AI dan penyimpanan (storage), ETF leverage saham tunggal (contoh: 2x atau 3x) yang melacak saham seperti SK Hynix menjadi populer di kalangan investor yang ingin melipatgandakan keuntungan. Namun, artikel ini memperingatkan risiko besar di balik produk ini. Inti peringatannya adalah: **risiko juga dilipatgandakan.** Dalam kondisi pasar ekstrem, ETF leverage bisa "mati" sebelum saham aslinya pulih. Contoh nyata adalah ETF 2x Long LCID (LCDL) yang melacak saham Lucid. Saat rumor kebangkrutan membuat saham Lucid anjlok 57%, ETF LCDL langsung dilikuidasi dan akan dihapus dari pasar, meskipun kemudian saham Lucid berhasil memulihkan sebagian kerugiannya. Investor LCDL kehilangan semua modal tanpa kesempatan untuk ikut pemulihan. Kekhawatiran atas risiko sistemik dan dampak sosial juga meningkat, terutama di Korea Selatan. Otoritas keuangan Korea dilaporkan sedang membahas regulasi untuk ETF leverage saham tunggal, seperti menaikkan persyaratan margin atau membatasi leverage. Kepanikan investasi, yang diperburuk oleh alat leverage dan tersebar melalui media sosial/rekomendasi daring, telah dikaitkan dengan laporan kasus ekstrem seperti bunuh diri dan kekerasan akibat kerugian investasi. Kesimpulannya, artikel ini menyerukan kehati-hatian. Meskipun ETF leverage menawarkan potensi gain yang besar, mereka membawa risiko kehilangan total yang tidak dimiliki oleh saham biasa. Investor...

Orisinal | Odaily Planet Daily(@OdailyChina)

Penulis | Azuma(@azuma_eth)
Jika ditanya konsep apa yang paling menjadi topik pembicaraan di pasar modal global tahun ini, jawabannya pasti adalah penyimpanan (storage).

Seiring dengan terus berjalannya pembangunan infrastruktur AI, HBM (High Bandwidth Memory) menjadi langka pasokannya. SK Hynix, Samsung, Micron, dan tiga pemain utama penyimpanan lainnya sempat menjadi fokus perhatian pasar. Dana yang membanjiri masuk mendorong kenaikan harga saham mereka dengan pesat, dan meski baru-baru ini mengalami koreksi yang signifikan, kenaikan sepanjang tahun ini masih terbilang fantastis.

Saat harga saham terus naik, akan selalu ada orang di pasar yang merasa "naiknya belum cukup cepat". Maka, jenis produk yang sebelumnya relatif nisih mulai dengan cepat memasuki pandangan investor — ETF Leverage Saham Tunggal (Single Stock Leveraged ETF). Berbeda dengan ETF tradisional yang melacak sekeranjang saham atau indeks, produk ini hanya melacak satu saham tunggal dan memperbesar pergerakan harian saham tersebut hingga 2 kali atau bahkan 3 kali lipat melalui kontrak derivatif keuangan seperti swap dan futures. Dengan kata lain, jika saham acuan naik 10% dalam sehari, ETF leverage 2x yang sesuai secara teori akan naik sekitar 20%; sebaliknya, jika saham turun 10%, produk tersebut juga akan rugi sekitar 20%.

Karena itulah, ETF leverage saham tunggal sedang menjadi alat baru bagi semakin banyak investor agresif untuk bertaruh pada saham-saham populer terkait AI. Sepanjang tahun ini, seiring dengan terus mengalirnya uang panas yang berharap memperbesar keuntungan dari tren AI dan penyimpanan, ukuran ETF leverage saham tunggal yang diluncurkan untuk perusahaan-perusahaan konsep AI populer seperti SK Hynix juga terus bertambah.

Namun, yang diabaikan oleh banyak investor adalah, sisi lain dari pembesaran keuntungan, risiko juga diperbesar dengan kelipatan yang sama — dalam kondisi pasar ekstrem, saham asli mungkin masih bisa mengalami rebound, tetapi ETF leverage saham tunggal mungkin bahkan tidak mendapat kesempatan untuk menunggu rebound itu.

Contoh Nyata: Jalan Menuju Delisting Sebuah ETF Leverage 2x

Jangan anggap ini berlebihan, sebuah contoh yang terjadi di sesi perdagangan saham AS kemarin malam, cukup untuk mengungkap betapa berbahayanya ETF leverage saham tunggal.
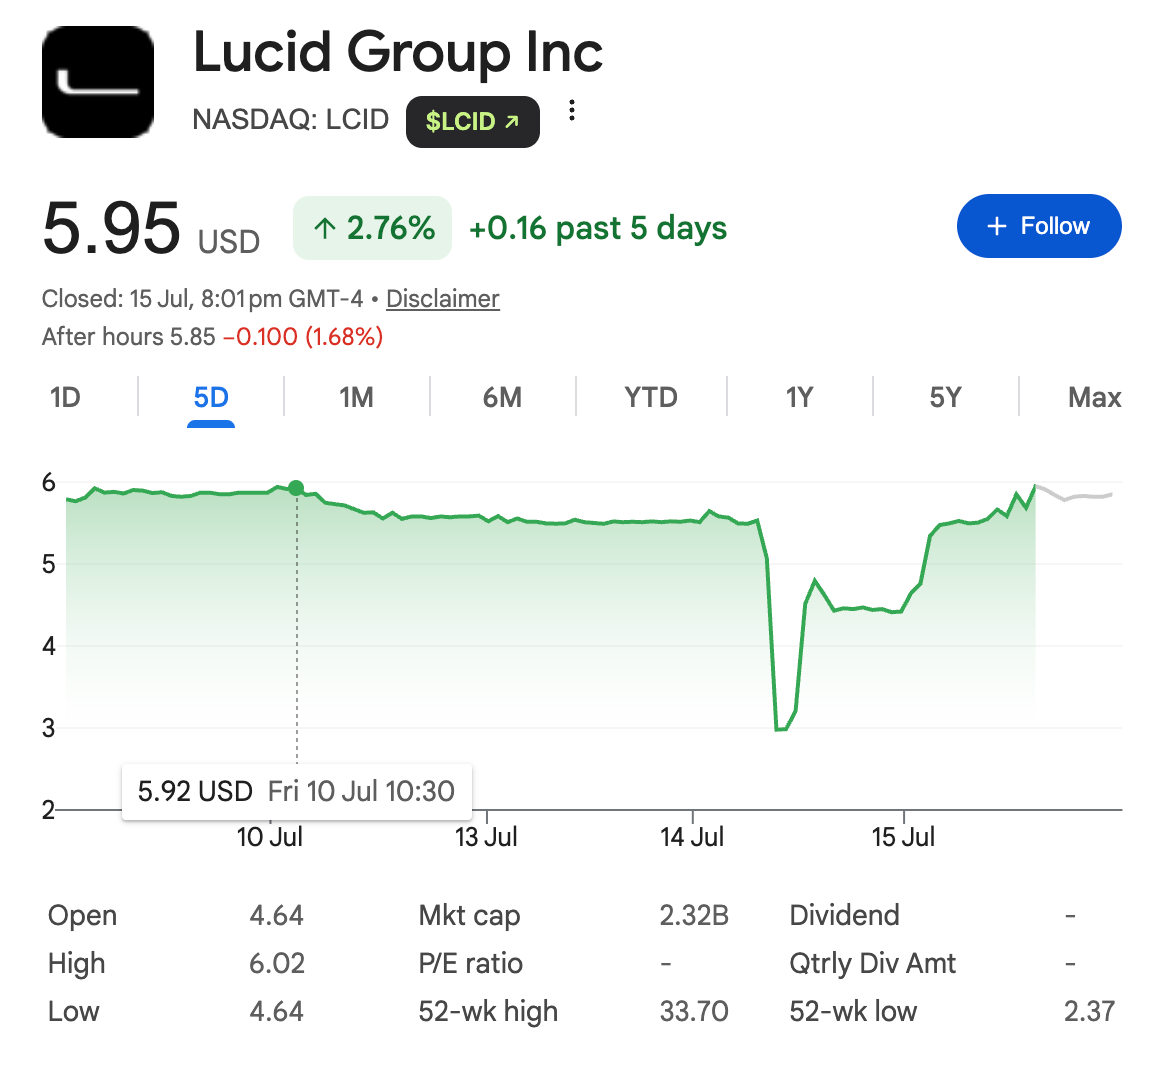
Gambar di atas adalah pergerakan harga saham produsen mobil listrik AS Lucid (LCID) baru-baru ini. Pada 14 Juli waktu setempat, tiba-tiba tersiar rumor di sesi perdagangan bahwa Lucid sedang mempertimbangkan mengajukan perlindungan kebangkrutan. Dipengaruhi oleh kabar buruk ini, harga saham LCID sempat anjlok 57%, berkali-kali memicu penghentian perdagangan (circuit breaker) di sesi tersebut, mencatatkan penurunan terbesar dalam satu sesi sejak listing.

Namun, alur cerita segera berbalik. Lucid kemudian mengeluarkan pernyataan yang menyatakan bahwa perusahaan memang telah merekrut konsultan AlixPartners untuk melakukan tinjauan komprehensif atas operasinya, guna mengoptimalkan operasi, memangkas biaya, dan memajukan pengembangan model baru, dan rumor tentang pengajuan kebangkrutan itu "sama sekali tidak benar". Lucid juga menekankan bahwa saat ini memiliki likuiditas yang cukup untuk mendukung operasi hingga tahun depan, dan AlixPartners hanya bertanggung jawab atas pekerjaan optimasi operasi, tidak mengajukan saran kebangkrutan apa pun kepada manajemen atau dewan direksi.

Seiring dengan klarifikasi darurat dari Lucid, sentimen pasar dengan cepat pulih, dan harga saham Lucid juga naik terus dari titik terendah sesi, akhirnya menutup perdagangan dengan penyempitan kerugian menjadi sekitar 16%. Bagi investor yang memegang saham Lucid, ini lebih seperti roller coaster yang menegangkan.

Namun, bagi sekelompok investor lain, ceritanya berhenti pada saat kejatuhan itu terjadi.

Selama proses kejatuhan Lucid, ETF 2x Long yang melacak performa sahamnya — GraniteShares 2x Long LCID Daily ETF (LCDL) — langsung mengalami blow-up (liquidation). Manajer dana GraniteShares kemudian mengeluarkan pengumuman yang mengkonfirmasi bahwa dana tersebut telah menutup semua posisi LCID pada hari itu, dan karena nilai bersihnya telah jatuh menjadi negatif, akan segera memulai prosedur delisting.
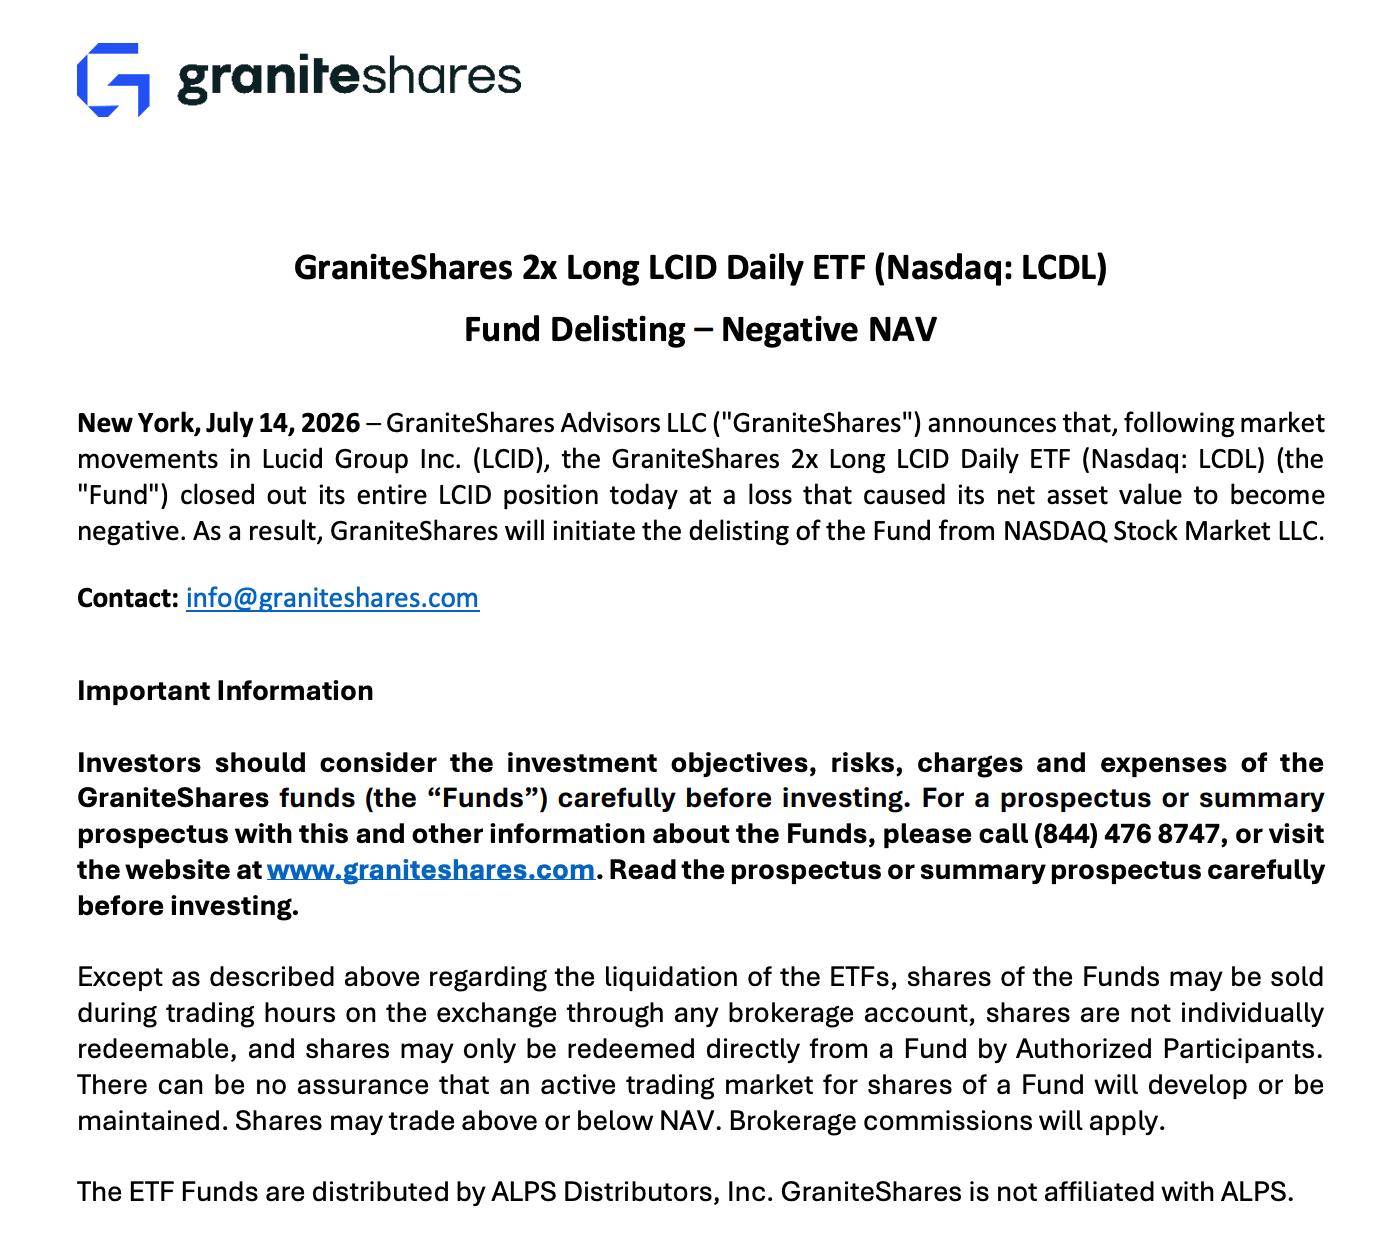
Artinya, ketika harga saham Lucid kemudian cepat pulih, ETF ini sudah tidak memiliki posisi apa pun untuk memperbaiki nilai bersihnya. Bagi semua pengguna yang memegang LCDL, tidak ada lagi kesempatan untuk berpartisipasi dalam kenaikan LCID selanjutnya.

Inilah juga perbedaan terbesar antara ETF leverage saham tunggal dengan saham biasa. Saham meski mengalami kejatuhan tajam, selama perusahaan masih ada, investor masih punya kesempatan untuk menunggu rebound; tetapi sekali ETF leverage saham tunggal "memicu mekanisme kematian" dalam volatilitas ekstrem, bahkan jika saham acuan kemudian berhasil merebut kembali kerugiannya, investor mungkin tidak akan pernah menunggu hari itu.

Masalah Sosial Muncul, Pemerintah Korea Mulai Takut

Delisting LCDL bukanlah kasus yang terisolasi. Faktanya, seiring dengan cepatnya penyebaran ETF leverage saham tunggal pada saham-saham AI populer, regulator telah mulai meninjau ulang risiko sistemik yang mungkin dibawa oleh produk semacam ini.

Di antaranya, sikap Korea Selatan sangat representatif.

Pertengahan Juli, dilaporkan oleh The Korea Times, Kementerian Ekonomi dan Keuangan, Komisi Jasa Keuangan, Otoritas Pengawas Keuangan, dan Bank Sentral Korea — empat departemen keuangan utama — akan mengadakan rapat khusus dalam kerangka mekanisme koordinasi masalah makroekonomi dan keuangan pemerintah (F4) untuk membahas risiko dan langkah-langkah pengawasan ETF leverage saham tunggal. Arah diskusi pasar termasuk meningkatkan persyaratan margin, membatasi fluktuasi harga harian, serta menurunkan tingkat leverage.

Dalam beberapa tahun terakhir, seiring dengan terus mengalirnya investor ritel Korea ke pasar saham, tren AI hampir berubah menjadi demam investasi yang diikuti seluruh rakyat Korea. Saham-saham unggulan seperti Samsung Electronics, SK Hynix menjadi incaran dana, sementara ETF leverage yang diluncurkan untuk saham-saham individual ini semakin memperbesar sentimen pasar dan volatilitas harga. Kekhawatiran regulator adalah, ketika semakin banyak investor mulai menggunakan produk leverage tinggi untuk mengejar saham-saham panas, dampak dari satu fluktuasi tajam tidak lagi hanya berupa perubahan angka pada akun investasi, tetapi dapat lebih lanjut berkembang menjadi masalah sosial.

Dan seiring dengan tekanan koreksi pada konsep penyimpanan, peristiwa ekstrem telah terjadi berturut-turut di pasar modal Korea. Di satu sisi, di media sosial telah muncul rumor tentang peristiwa bunuh diri yang dipicu oleh kegagalan investasi saham; Chosun Ilbo kemarin juga melaporkan bahwa seorang YouTuber yang memiliki channel investasi saham di Busan ditusuk berulang kali dengan pisau oleh seorang pria berusia 20-an di jalanan. Investigasi awal polisi menunjukkan, pelaku adalah pelanggan channel tersebut, karena percaya pada rekomendasi saham dari blogger tersebut dan menderita kerugian besar setelah berinvestasi, menimbulkan rasa dendam dan melakukan penyerangan.

Meskipun peristiwa di atas tidak secara langsung disebabkan oleh ETF leverage saham tunggal, bagi regulator, sinyal yang mereka lepaskan sangat konsisten — ketika alat investasi berisiko tinggi terus menurunkan ambang batas partisipasi, dan bertumpang tindih dengan saluran penyebaran seperti media sosial, rekomendasi saham live streaming, risiko keuangan pada akhirnya dapat meluap menjadi risiko sosial.

Bagi pemerintah Korea, inilah hal yang paling menakutkan.

Pertanyaan Terkait

QApa yang membuat ETF Leveraged Saham Tunggal berbahaya berdasarkan contoh kasus Lucid?

ABerdasarkan kasus Lucid, ETF Leveraged Saham Tunggal (seperti 2x Long LCID Daily ETF/LCDL) berbahaya karena ketika harga saham acuan mengalami penurunan ekstrem (Lucid pernah turun 57%), dana ini bisa langsung likuidasi atau dilikuidasi paksa karena nilai aset bersihnya mencapai nol atau negatif. Investor kehilangan semua modal dan tidak mendapat kesempatan untuk pulih meskipun harga saham asli kemudian naik kembali.

QMengapa pemerintah Korea Selatan mulai khawatir dan mempertimbangkan regulasi terhadap ETF Leveraged Saham Tunggal?

APemerintah Korea Selatan khawatir karena penggunaan ETF Leveraged Saham Tunggal yang meluas, terutama pada saham AI populer seperti SK Hynix dan Samsung, telah memperbesar volatilitas pasar dan risiko sistematis. Kekhawatiran utama adalah risiko keuangan ini dapat meluas menjadi masalah sosial, seperti yang ditunjukkan oleh laporan media tentang kasus bunuh diri terkait kerugian investasi dan bahkan penyerangan fisik terhadap seorang YouTuber rekomendasi saham.

QApa perbedaan utama antara ETF Leveraged Saham Tunggal dan saham biasa dari sisi peluang pemulihan kerugian?

APerbedaan utamanya adalah dalam hal peluang pemulihan. Untuk saham biasa, meskipun harganya anjlok tajam, selama perusahaan masih beroperasi, investor tetap memegang saham dan memiliki kesempatan menunggu harga naik kembali. Sebaliknya, ETF Leveraged Saham Tunggal memiliki mekanisme 'pemicu kematian' — jika terjadi penurunan ekstrem yang menyebabkan likuidasi dana, maka dana akan ditutup dan investor kehilangan semua kepemilikan serta kesempatan untuk ikut dalam kenaikan harga selanjutnya.

QKonsep investasi apa yang menjadi tren panas di pasar modal global tahun ini menurut artikel?

AMenurut artikel, konsep investasi yang paling panas dan banyak dibicarakan di pasar modal global tahun ini adalah penyimpanan (storage), didorong oleh infrastruktur AI yang terus berkembang dan permintaan tinggi untuk HBM (High Bandwidth Memory) yang membuat saham perusahaan seperti SK Hynix, Samsung, dan Micron melonjak.

QApa yang terjadi pada ETF LCDL (2x Long LCID Daily ETF) selama volatilitas harga saham Lucid (LCID)?

ASelama volatilitas harga saham Lucid (LCID) yang anjlok 57% karena rumor kebangkrutan, ETF LCDL (2x Long LCID Daily ETF) yang melacak kinerja saham tersebut mengalami likuidasi paksa atau 'meledak'. Pengelola dana GraniteShares menutup semua posisi LCID dan mengumumkan proses delisting (penghapusan pencatatan) ETF karena nilai aset bersihnya telah menjadi negatif, sehingga investor LCDL kehilangan semua uangnya.

Bacaan Terkait

Era Distilasi Model Besar Berakhir: Fable 5.1 Tulis Ulang API, Putuskan Jalan Buntu Distilasi Sepenuhnya

Era distilasi model besar berakhir dengan keras: Anthropic, melalui pembaruan Claude Fable 5.1 pada 2 September, mengubah aturan API secara drastis untuk memotong jalur praktik distilasi ilegal. Intinya, mereka memberlakukan "validasi konsistensi konteks" yang ketat. Sekarang, API akan memverifikasi bahwa "blok pemikiran" (CoT) yang dikembalikan klien harus sama persis dengan prompt sistem dan riwayat percakapan asli yang menghasilkannya. Jika ada perubahan sekecil apa pun, API akan menolak permintaan atau, dalam mode "non-striktif", menghapus semua blok pemikiran tersebut. Ini secara efektif menutup celah yang digunakan oleh "peretas distilasi" untuk mengekstrak logika penalaran inti model dengan menyuntikkan atau memanipulasi konteks percakapan. Langkah ini diambil menanggapi penyalahgunaan skala industri, di mana ribuan akun digunakan untuk mengumpulkan data pelatihan secara otomatis. Praktik ini tidak hanya merugikan secara komersial tetapi, yang lebih berbahaya, menyebabkan "pelepasan kemampuan dan keamanan". Model yang disuling secara ilegal dapat mewarisi kecerdasan tinggi tetapi tidak mewarisi pagar pengaman dan penyelarasan nilai yang mahal, sehingga berisiko digunakan untuk tujuan berbahaya. Kebijakan baru ini pertama kali berlaku untuk akun API baru yang dibuat setelah 31 Agustus 2026. Pengembang yang sah yang perlu memodifikasi konteks (misalnya, untuk kompresi) dapat menggunakan mode non-striktif. Kebijakan ini juga membawa keuntungan tak terduga: dengan konsistensi konteks yang dijamin, caching menjadi lebih efisien, yang berpotensi mengurangi biaya dan latensi API bagi pengembang yang patuh aturan.

marsbit54m yang lalu

Era Distilasi Model Besar Berakhir: Fable 5.1 Tulis Ulang API, Putuskan Jalan Buntu Distilasi Sepenuhnya

marsbit54m yang lalu

Korea Umumkan Jadwal Tokenisasi Sekuritas: Aset Pertama yang Ditokenisasi Adalah Obligasi, Reksa Dana, dan Saham Tidak Terdaftar

Komisi Layanan Keuangan Korea (FSC) telah mengumumkan peta jalan bertahap untuk tokenisasi sekuritas. Berdasarkan amendemen UU Pasar Modal dan UU Sekuritas Elektronik yang berlaku Februari 2027, Korea akan menjadi ekonomi utama pertama dengan kerangka hukum khusus untuk sekuritas token. Peta jalan ini menetapkan sekuritas token sebagai bentuk penerbitan ketiga yang setara dengan sekuritas kertas dan elektronik, tunduk pada peraturan sekuritas yang ada. **Tahap pertama** (2027) akan fokus pada aset privat untuk investor institusi, seperti reksa dana pasar uang privat, obligasi korporasi privat, dan ekuitas non-publik. Platform OTC memerlukan izin dan ada batas investasi untuk investor ritel. **Tahap kedua** akan memperluas tokenisasi ke sekuritas yang diterbitkan publik, tetapi jadwalnya bergantung pada stabilitas sistem tahap pertama, kematangan teknologi, dan kemajuan legislasi stablecoin. **Tahap ketiga** bertujuan membangun infrastruktur penyelesaian transaksi *on-chain* menggunakan stablecoin sebagai alat pembayaran. Kebijakan Korea ini dibandingkan dengan pendekatan Robinhood di AS yang lebih cepat namun memicu kontroversi hukum. Korea memilih pendekatan bertahap dengan infrastruktur dan kepastian hukum terlebih dahulu, meski berpotensi lebih lambat. Perkembangan ini mencerminkan dua kutub dalam lomba global tokenisasi aset: kecepatan versus stabilitas regulasi.

marsbit58m yang lalu

Korea Umumkan Jadwal Tokenisasi Sekuritas: Aset Pertama yang Ditokenisasi Adalah Obligasi, Reksa Dana, dan Saham Tidak Terdaftar

marsbit58m yang lalu

Raoul Pal: Mengapa Portofolio Investasi Tradisional Sudah Tidak Efektif Lagi?

Penulis Raoul Pal menjelaskan bahwa portofolio investasi tradisional (obligasi, emas, properti, saham) tidak lagi efektif karena gagal mengalahkan kecepatan penurunan nilai mata uang yang sebenarnya. Ia menetapkan tolok ukur baru: aset harus menghasilkan setidaknya 11% per tahun hanya untuk mempertahankan daya beli, mengingat likuiditas global berkembang sekitar 8% per tahun ditambah inflasi biasa. Setelah mengevaluasi aset utama, ia menyimpulkan bahwa obligasi secara konsisten kehilangan nilai riil. Properti, meski menjadi lindung nilai, tidak lagi menawarkan keuntungan leverage besar seperti dahulu. Emas menjaga daya beli tetapi tidak menciptakan kekayaan baru. Saham indeks (S&P 500) hanya nyaris memenuhi target 11% dalam bull market terkuat. Solusinya terletak pada aset yang mengikuti kurva adopsi pengguna berbentuk-S, yaitu aset teknologi dan kripto. Aset seperti Bitcoin dan Nasdaq 100 secara historis memberikan pengembalian tahunan jauh di atas 11% karena pertumbuhan jaringan intrinsik mereka. Diversifikasi tradisional gagal karena semua aset utama sekarang dikorelasikan dengan satu faktor makro: likuiditas. Pal menekankan bahwa blockchain, khususnya lapisan penyelesaian dasar (layer-1), siap untuk pertumbuhan eksponensial dari adopsi oleh agen AI, yang akan membutuhkan sistem pembayaran yang dapat diprogram dan tidak pernah berhenti. Namun, ia memperingatkan untuk tidak all-in atau menggunakan leverage. Sebaliknya, alokasikan sebagian portofolio ke jalur pertumbuhan jangka panjang ini, pertahankan aset tradisional untuk stabilitas, dan hindari perdagangan berlebihan. Tujuannya adalah mencapai kebebasan finansial yang nyata, yang didefinisikan sebagai kemampuan untuk memilih bagaimana menghabiskan waktu dan hidup seseorang.

marsbit2j yang lalu

Raoul Pal: Mengapa Portofolio Investasi Tradisional Sudah Tidak Efektif Lagi?

marsbit2j yang lalu

Trading

Spot
活动图片