# Stratégie d'Investissement Articles associés

Le Centre d'actualités HTX fournit les derniers articles et analyses approfondies sur "Stratégie d'Investissement", couvrant les tendances du marché, les mises à jour des projets, les développements technologiques et les politiques réglementaires dans l'industrie crypto.

Le cycle de domination des actions technologiques américaines atteint sa plus longue durée en un siècle, alors pourquoi la performance est-elle la pire de l'histoire ?

Le marché américain connaît sa plus longue période de domination des actions technologiques depuis 100 ans, mais ce cycle génère les plus faibles rendements excédentaires annuels moyens par rapport à l'historique, selon une analyse de données remontant à 1926. L'auteur identifie six grands cycles de leadership technologique. Le cycle actuel, démarré en 2006, dure déjà environ 20 ans, soit plus du double du cycle précédent le plus long. Pourtant, sa surperformance annualisée moyenne n'est que de 6%, la plus basse de tous les cycles. Historiquement, les actions technologiques ne sont pas un investissement "acheter et conserver" infaillible ; elles alternent entre des périodes prolongées de surperformance et de sous-performance, chacune pouvant durer une décennie ou plus. Le cycle actuel se distingue par sa durée exceptionnelle et une volatilité relative modérée, mais présente désormais des signaux d'alerte : un enthousiasme extrême des investisseurs, des dépenses d'investissement des entreprises devenues "agressives" par rapport à l'emploi, et une concentration médiatique sur le thème technologique. L'indicateur des dépenses d'investissement par poste, qui a fortement dépassé sa tendance, a souvent précédé la fin des cycles passés. L'auteur ne prédit pas la fin imminente du cycle, mais recommande une prudence accrue et suggère de réduire l'exposition au secteur, estimant que les risques d'un investissement concentré sur la technologie sont en hausse.

marsbit09/01 09:40

Le cycle de domination des actions technologiques américaines atteint sa plus longue durée en un siècle, alors pourquoi la performance est-elle la pire de l'histoire ?

marsbit09/01 09:40

En hausse de 22 % en une semaine et approchant la "ligne de démarcation haussière/baissière", retour sur les trois signaux clés qui ont mis fin aux marchés baissiers du Bitcoin

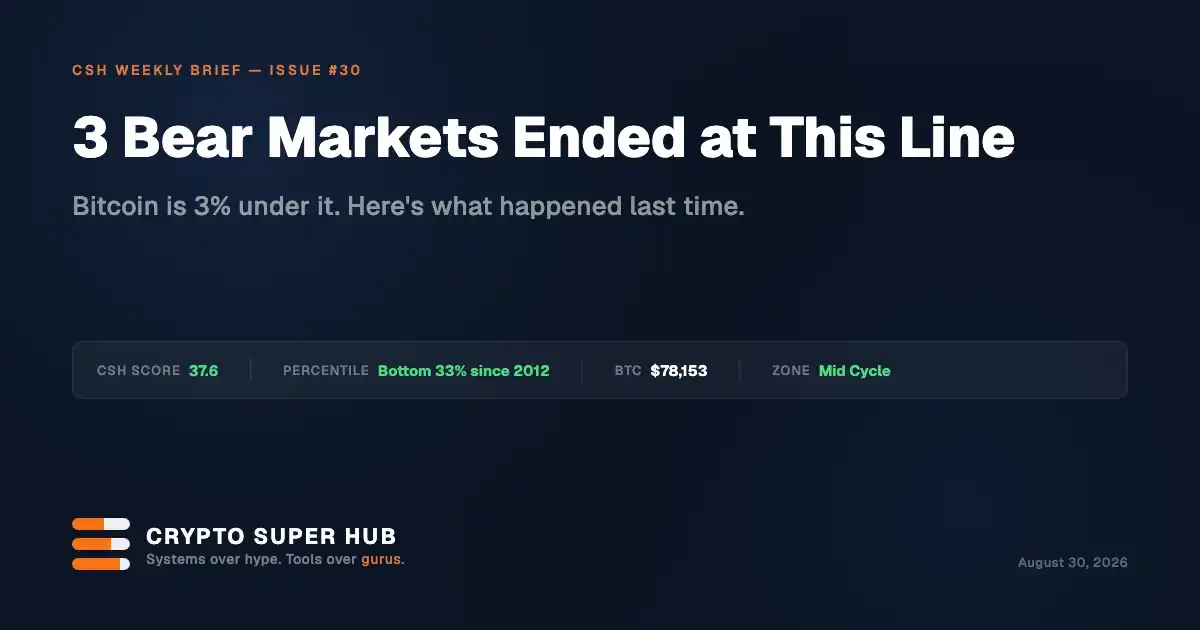
**Bitcoin approche la moyenne mobile sur 50 semaines, un seuil clé pour la fin des cycles baissiers** Le bitcoin a connu une semaine exceptionnelle, avec une hausse de 22,8%, sa meilleure performance hebdomadaire depuis mars 2023. Cette forte poussée l'a rapproché de sa moyenne mobile sur 50 semaines (MM50), actuellement aux alentours de 81 000 dollars. Historiquement, ce niveau a joué un rôle décisif. Une analyse des données depuis 2012 révèle un schéma récurrent : les trois précédents marchés baissiers (2015, 2018-19, 2022-23) se sont tous terminés par une première clôture hebdomadaire ferme au-dessus de cette MM50. Après ce signal, le prix n'est jamais revenu en dessous dans les six mois suivants, et a significativement progressé sur un an. Le signal actuel présente des similitudes avec ces vraies reprises, notamment un score de sentiment (CSH) bas remontant de 20,6 à 37,6. Cependant, un faux signal s'est produit en avril 2022, où une clôture au-dessus de la MM50 a été rapidement invalidée, menant à de nouveaux plus bas. La différence cruciale résidait dans un score de sentiment alors élevé (65,4), indiquant un marché encore "cher", contrairement à la situation actuelle. Deux éléments invitent à la prudence : 1) Ce cycle baissier est le plus léger historiquement (recul de 53% contre 75-83% auparavant). 2) Si le plus bas a été atteint le 1er juillet, seulement 60 jours se sont écoulés, un délai beaucoup plus court que lors des reprises précédentes. En conclusion, le signal final de fin de marché baissier (une clôture hebdomadaire stable au-dessus de la MM50) n'est pas encore confirmé. Mais les conditions préalables sont réunies : un creux de sentiment profond et un rebond vigoureux. Les prochaines semaines, avec notamment la décision de la Fed en septembre, seront déterminantes pour valider ou rejeter cette tentative de franchissement. Un plan d'investissement discipliné, déclenché par des règles objectives comme le score CSH, permet de se préparer aux deux scénarios.

marsbit08/31 06:09
En hausse de 22 % en une semaine et approchant la "ligne de démarcation haussière/baissière", retour sur les trois signaux clés qui ont mis fin aux marchés baissiers du Bitcoin

marsbit08/31 06:09

Du « trading des taux » au « trading de la dépréciation du dollar », la logique de la hausse de l'or a changé

L'or a connu un rebond impressionnant de 17% depuis août, mais selon UBS, le changement clé réside dans la logique sous-jacente : le marché est passé d'une logique traditionnelle de "trade des taux d'intérêt" à un "trade de dépréciation du dollar" (Debasement Trade). L'analyse décrit un rebond en deux actes. Le premier acte, un rebond technique, a été alimenté par des positions spéculatives légères, une demande physique résiliente (notamment des achats de banques centrales comme celle de Chine) et des données économiques américaines plus faibles. Le deuxième acte, plus significatif, a été déclenché par l'annonce du Trésor américain de doubler ses rachats d'obligations à long terme, suscitant des inquiétudes sur la soutenabilité budgétaire et la crédité de la dette. Cette inquiétude a affaibli la corrélation négative historique entre l'or et les taux. La logique de valorisation de l'or évolue donc d'un "cadre de coût d'opportunité" (où des taux réels élevés pèsent sur l'or) vers un "cadre de crédit budgétaire". Désormais, même avec des taux réels élevés, l'or peut monter si ces taux reflètent un risque fiscal plutôt qu'une économie forte. UBS maintient un avis haussier, relevant les risques à la hausse pour ses prévisions à long terme. La banque a révisé à la baisse son objectif de fin 2026 à 4675 $/oz, mais maintient ses scénarios ultérieurs, avec un objectif haussier pouvant atteindre 6500 $/oz. Le principal risque à court terme est une Fed plus hawkish, mais toute correction liée à des anticipations de resserrement serait considérée comme une opportunité d'achat plutôt qu'un renversement de tendance. Les principaux catalyseurs haussiers supplémentaires seraient une accélération des achats des banques centrales, une demande asiatique soutenue, un dollar plus faible, ou des signes de ralentissement économique poussant la Fed à adopter une posture plus accommodante. En résumé, lorsque l'or commence à être perçu comme une couverture contre les risques budgétaires et la dépréciation monétaire, plutôt que comme un simple actif lié aux taux ou à l'inflation, son rôle stratégique dans les portefeuilles change fondamentalement, ouvrant la voie à une réévaluation durable.

marsbit08/28 04:44

Du « trading des taux » au « trading de la dépréciation du dollar », la logique de la hausse de l'or a changé

marsbit08/28 04:44

Sept trimestres consécutifs de gains : l'arbitrage sur les marchés émergents surpasse tout

Le carry trade sur les marchés émergents financé en dollars a généré des rendements positifs pendant sept trimestres consécutifs, soit la plus longue série depuis 2008, avec un gain cumulé d’environ 22 % depuis fin 2024. Cette stratégie, qui consiste à emprunter dans des devises à bas taux comme le dollar ou l’euro pour investir dans des actifs à haut rendement en monnaies émergentes (telles que la livre turque ou le peso colombien), a surperformé les obligations d’État américaines, les obligations souveraines et d’entreprise des marchés émergents. Les rendements ont été amplifiés par l’appréciation des devises émergentes face au dollar, notamment en Colombie où la combinaison du rendement obligataire et de la hausse du taux de change a rapporté 48 % sur un an. Malgré l’intervention historique conjointe des États-Unis et du Japon sur le marché des changes en août, qui a brièvement fait chuter le yen, le risque de liquidations désordonnées est jugé limité, les investisseurs ayant substitué l’euro et le franc suisse au yen comme monnaies de financement. Les risques principaux identifiés sont le calendrier de la politique monétaire de la Fed et la concentration excessive des capitaux sur cette stratégie, ce qui pourrait la rendre vulnérable à un retournement soudain. Les gestionnaires restent néanmoins confiants, citant les taux d’intérêt élevés dans des régions comme l’Amérique latine et l’Europe de l’Est, soutenus par des pressions inflationnistes persistantes et la géopolitique énergétique.

marsbit08/24 01:38

Sept trimestres consécutifs de gains : l'arbitrage sur les marchés émergents surpasse tout

marsbit08/24 01:38

Le Bitcoin (BTC) entre sur un marché baissier, BlackRock reste optimiste ! Voici pourquoi et les dernières déclarations

Le Bitcoin (BTC) est entré dans un marché baissier depuis octobre 2025, avec une chute de plus de 50% par rapport à son pic historique de 126 000 $, testant le niveau de 57 000 $. Il se négocie actuellement autour de 63 000 $. Dans son dernier rapport, BlackRock, le plus grand gestionnaire d'actifs au monde, affirme que cette correction sévère n'invalide pas la stratégie d'investissement à long terme sur la cryptomonnaie principale. La société attribue la baisse à la démystification du secteur, aux changements de positions de marché, à la rotation des capitaux vers l'IA, à des entrées de capitaux plus faibles et à un ralentissement des achats d'actifs numériques. BlackRock souligne que les positions ouvertes sur les contrats à terme de crypto-monnaies, dépassant 90 milliards de dollars, ont joué un rôle important, de même que les ventes de certaines sociétés de gestion d'actifs numériques et de gros détenteurs de BTC. Les sorties nettes des ETF spot Bitcoin ont également accentué la pression à la vente. Malgré ces défis, BlackRock maintient une vision à long terme optimiste. La société considère que le Bitcoin, avec son offre limitée et son comportement potentiellement décorrélé des actifs financiers traditionnels, reste un outil de diversification de portefeuille et une couverture potentielle contre la dépréciation des monnaies fiduciaires. Elle conclut que la chute réflète principalement un rééquilibrage de l'effet de levier et des flux de capitaux sur le marché.

cryptonews.ru08/19 13:26

Le Bitcoin (BTC) entre sur un marché baissier, BlackRock reste optimiste ! Voici pourquoi et les dernières déclarations

cryptonews.ru08/19 13:26

Saylor : Les investisseurs à l'orientation stratégique devraient détenir les actions MSTR sur une période de 7 à 10 ans

Lors d'une présentation aux investisseurs, Michael Saylor, de MicroStrategy (MSTR), a exhorté les actionnaires à adopter un horizon d'investissement de 7 à 10 ans pour pleinement réaliser la stratégie de la société. Il a reconnu les difficultés à court terme, alors que l'action subit une volatilité et que la société a enregistré des pertes de plus de 102 millions de dollars sur des ventes de bitcoins ces huit derniers mois pour financer des dividendes et des rachats liés à ses actions privilégiées. Malgré une trésorerie de 4,8 milliards de dollars, Saylor a clairement indiqué que le rachat d'actions ordinaires MSTR n'était pas une priorité immédiate. Cet argent sert principalement à garantir les paiements de dividendes sur les actions privilégiées STRC. Il ne serait utilisé pour des rachats que si l'action se négociait avec une décote très importante par rapport à la valeur nette de l'actif. MicroStrategy détient 840 447 bitcoins, achetés pour environ 63,36 milliards de dollars à un prix moyen de 75 385 dollars. Le PDG, Phong Le, a souligné que la stratégie d'accumulation reste intacte, avec environ 175 000 bitcoins achetés et seulement 7 000 vendus depuis le début de l'année, et que les achats reprendraient d'ici la fin de l'année. Le message central est que MSTR doit être considérée comme un pari à long terme sur la structure financière résiliente de l'entreprise, et non simplement comme un tracker du prix du bitcoin.

cryptonews.ru08/18 12:43

Saylor : Les investisseurs à l'orientation stratégique devraient détenir les actions MSTR sur une période de 7 à 10 ans

cryptonews.ru08/18 12:43

Le « meilleur commerce de bulle de l'IA » : Se positionner à la hausse à la fois sur « l'orgueil » et le « préjugé »

La stratégie d'investissement optimale dans le contexte actuel de bulle de l'IA consiste à parier simultanément sur « l'arrogance » (les leaders technologiques de l'IA) et sur « les préjugés » (les actifs cycliques sous-performants et négligés par le marché). Ceci afin de capturer les gains des deux côtés lors de la phase finale d'expansion de la bulle du PIB nominal. Selon Bank of America, son indicateur « Bull & Bear » se situe toujours dans un territoire extrêmement haussier, émettant un signal de vente. Les flux hebdomadaires montrent une divergence : les technologies ont subi leurs plus importantes sorties depuis sept semaines, tandis que l'or et les matières premières ont connu des entrées massives. L'analyse historique suggère que les bulles sont mieux négociées en combinant l'exposition au thème dominant (l'« arrogance » de l'IA) et aux actifs sous-évalués (les « préjugés »), le secteur de la consommation étant cité comme un candidat potentiel. La banque souligne trois contraintes pour la poursuite du rallye : la hausse des rendements obligataires, un sentiment d'électeurs plus prudent et des positions déjà largement orientées à l'achat. Cependant, la fin d'un marché haussier nécessiterait une concomitance de positions excessives, d'attentes de bénéfices trop optimistes et d'un resserrement politique, ce qui n'est pas encore le cas. Le rapport met en garde contre la pression liée à la dette américaine et identifie le rendement des obligations d'État comme une variable clé. Dans le cadre du thème « éviter le dollar », Bank of America recommande deux voies : l'or (couverture contre la dévaluation) et l'immobilier de Hong Kong (très sous-évalué). Enfin, les élections de mi-mandat de novembre aux États-Unis sont présentées comme un facteur politique décisif pour la poursuite du cycle de l'IA, le résultat pouvant entraîner une forte accélération ou, au contraire, une correction significative des marchés à la fin de l'année.

marsbit08/17 09:19

Le « meilleur commerce de bulle de l'IA » : Se positionner à la hausse à la fois sur « l'orgueil » et le « préjugé »

marsbit08/17 09:19

Notes du podcast | Le marché boursier américain atteint de nouveaux sommets, la liste de portefeuille de la gestionnaire de fonds chevronnée Nancy Tengler pour le second semestre

Podcast Notes|Les actions américaines atteignent de nouveaux sommets historiques, la liste de portefeuille pour le second semestre de la gestionnaire chevronnée Nancy Tengler **Invitée** : Nancy Tengler, gestionnaire de fonds expérimentée, CEO/CIO de Laffer Tengler Investments. **Date** : 12 août 2026. **Source** : TheStreet. **Points clés** : Nancy Tengler reste optimiste malgré les records du S&P 500, estimant que la hausse est soutenue par la croissance des bénéfices et une transformation économique réelle, contrairement à la bulle des années 1990. Elle recommande d'investir dans quatre domaines pour le second semestre : 1. **Infrastructures pour l'IA** : Sociétés bénéficiant des dépenses d'investissement massives dans les data centers et l'électrification (ex. : Quanta Services, GE Vernova, Williams, Deere). 2. **Actions de croissance à valeur** : Nvidia (considérée comme une valeur avec un P/E bas et une forte croissance) et Amazon. 3. **Cybersécurité** : Préfère CrowdStrike à Palo Alto Networks. 4. **Finance et consommation discrétionnaire** : Opportunités de rattrapage (ex. : Goldman Sachs, Starbucks, Home Depot). Elle évite les actions défensives (consommation de base, services publics, REITs) dans cet environnement de forte croissance. Le principal risque identifié est une résurgence de l'inflation ou une détérioration du marché du crédit. Sa cible pour le S&P 500 est une hausse de 12 à 15% pour l'année.

marsbit08/14 05:26

Notes du podcast | Le marché boursier américain atteint de nouveaux sommets, la liste de portefeuille de la gestionnaire de fonds chevronnée Nancy Tengler pour le second semestre

marsbit08/14 05:26

Pourquoi les investisseurs doivent prêter attention à la Réserve fédérale américaine (Fed)

Pourquoi chaque investisseur doit surveiller la Fed Le 12 août 2026, la publication de l'indice des prix à la consommation (IPC) américain a immédiatement influencé les marchés, révisant la probabilité d'une hausse des taux en septembre. Cet exemple illustre l'impact crucial des décisions de la Réserve fédérale (Fed) sur tous les actifs. La Fed, banque centrale américaine, fixe le taux des fonds fédéraux pour remplir son double mandat : stabilité des prix et plein emploi. Une hausse des taux, pour freiner l'inflation, pénalise généralement les actions de croissance (en renchérissant l'actualisation des flux futurs) et les obligations (leurs prix baissant lorsque les rendements montent). À l'inverse, une baisse des taux, pour stimuler l'économie, tend à favoriser ces actifs. Maintenir les taux inchangés reste aussi un signal important pour les marchés. Depuis la nomination du nouveau président Kevin Warsh en mai 2026, la communication de la Fed est moins explicite, augmentant l'importance des données économiques. Les indicateurs clés à suivre sont l'IPC (inflation), les chiffres de l'emploi non agricole et l'indice PCE (l'indicateur d'inflation préféré de la Fed). L'outil FedWatch du CME permet de visualiser en temps réel les probabilités de changement de taux anticipées par le marché. Avant la prochaine réunion du Comité fédéral de l'open market (FOMC) en septembre, les rapports sur l'emploi et l'inflation d'août seront déterminants. Comprendre comment ces données influencent les anticipations de taux permet aux investisseurs de mieux décrypter les mouvements de marché et le contexte macroéconomique affectant leur portefeuille.

marsbit08/13 10:34

Pourquoi les investisseurs doivent prêter attention à la Réserve fédérale américaine (Fed)

marsbit08/13 10:34

活动图片