Autor: Wall Street News
En el horario asiático, lo más activo no son las acciones tecnológicas, sino los ETF del mercado estadounidense
El 6 de diciembre de 2026, Nasdaq planea iniciar operaciones bursátiles de 23 horas diarias, cinco días a la semana. La SEC ya ha aprobado el cambio de reglas de operación 23/5 del Nasdaq, pero su implementación formal aún depende de la preparación de infraestructuras de información como el SIP y la finalización de las reglamentaciones complementarias.
La nueva sesión nocturna comenzará a las 9 p.m., hora del este, y terminará a las 4 a.m. del día siguiente. En diciembre, con el horario de invierno, corresponde a las 10 a.m. a 5 p.m., hora de Beijing. Los inversores asiáticos pueden operar directamente acciones estadounidenses durante el día.
Esta reforma parece ser solo una extensión del horario de negociación. En el fondo, es una batalla por el volumen de operaciones. Nasdaq quiere recuperar operaciones de las plataformas de negociación nocturna, los sistemas internos de las casas de bolsa y otras bolsas. También quiere que, después de que ocurra un evento importante en cualquier zona horaria, los inversores globales utilicen primero el mercado estadounidense para completar sus transacciones.
A corto plazo, Nasdaq le está quitando órdenes a las plataformas ATS nocturnas, los sistemas internos de ejecución de los brokers y otras bolsas; a mediano plazo, le está quitando el descubrimiento de precios nocturno de los ETF y las grandes acciones tecnológicas; a largo plazo, le está quitando la puerta de entrada a la valoración de activos globales durante el día asiático.
Nasdaq no está extendiendo su horario para que los inversores estadounidenses negocien trasnochando. Quiere convertir el día de los inversores asiáticos en el horario de negociación de las acciones estadounidenses.
El día asiático se convierte en la sesión nocturna de Wall Street
El horario central de negociación en EE.UU. es de solo seis horas y media. La negociación previa y posterior a la sesión ya existía. El nuevo horario del Nasdaq cubre el vacío entre las 9 p.m. y las 4 a.m., hora del este. Solo queda 1 hora al día para mantenimiento.
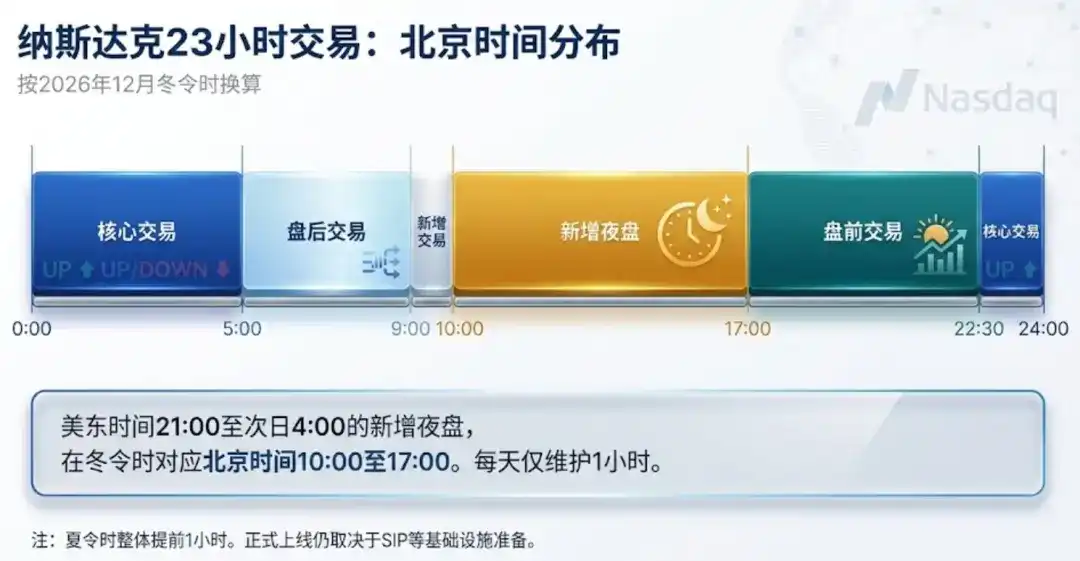
Nota: Distribución horaria (hora de Beijing) de las 23 horas de negociación del Nasdaq
Este nuevo horario cubre justo el día de los principales mercados asiáticos. Los inversores de China, Japón y Corea no tienen que esperar hasta altas horas de la noche. Tras una decisión de la Fed, un conflicto geopolítico o noticias empresariales, el capital asiático tampoco tiene que esperar a la apertura de Nueva York.
¿Qué compran realmente los inversores en el horario asiático?
Nasdaq ha publicado datos sobre la negociación nocturna en EE.UU. El periodo estadístico fue de enero a junio de 2025. Estas operaciones ocurrieron principalmente en horario asiático. Los datos no pueden identificar la nacionalidad de los inversores ni atribuir todo el volumen a capital asiático. Son más adecuados para observar las preferencias de negociación y elección de instrumentos durante el horario asiático.
Hay unos 11.300 códigos de negociación en el mercado estadounidense. Solo 1.403 tuvieron operaciones nocturnas. Solo 644 tenían un volumen diario superior a 10.000 dólares. Las 15 principales representan alrededor del 53% del volumen total nocturno (Nasdaq lo resume como cercano al 55%). De ellas, 12 son ETF y solo 3 son acciones individuales. Esto indica que la sesión nocturna no es una migración de liquidez de todo el mercado, sino la negociación concentrada de unos pocos instrumentos de riesgo macro y activos de gran capitalización.
SPY, IVV y VOO son ETF del S&P 500, que en conjunto representan el 25,6% del volumen nocturno. QQQ representa el 4,5%. TQQQ (apalancado x3 largo en QQQ) y SQQQ (apalancado x3 corto en QQQ) suman el 2,9%.
Las tres acciones individuales más activas son Tesla, NVIDIA y Alibaba, que suman el 12,7%. Otros instrumentos activos incluyen ETF de oro, acciones indias, acciones internacionales y bonos corporativos.
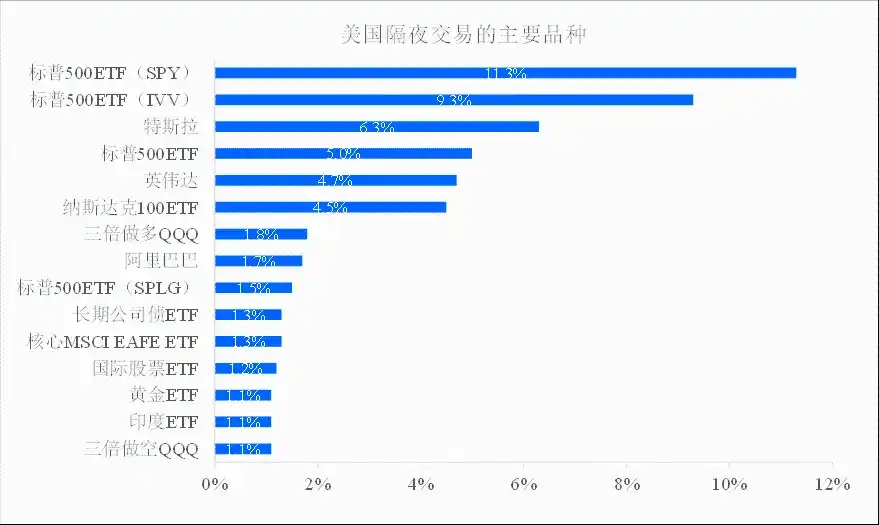
Los inversores en horario asiático negocian primero el mercado estadounidense y luego las empresas estadounidenses. El protagonista de la noche no es el análisis fundamental, sino la gestión de riesgos.
Nasdaq primero busca capturar órdenes
SPY, IVV, VOO y Alibaba no cotizan en Nasdaq. Aun así pueden negociarse en Nasdaq. Este hecho demuestra que las 23 horas de negociación no buscan primero capturar empresas que cotizan, sino capturar órdenes de negociación.
Después del cierre de las bolsas estadounidenses, las órdenes no desaparecen. Fluyen hacia plataformas nocturnas como Blue Ocean, sistemas internos de los brokers y otros centros de negociación. La Bolsa de Nueva York y Cboe también avanzan hacia horarios más largos. La Bolsa de Londres planea construir una nueva plataforma de negociación en horario extendido, empezando por los ETF. El argumento de los defensores es que llevar estas órdenes de vuelta a bolsas reguladas aumenta la transparencia de las ejecuciones, la visibilidad de las cotizaciones y la capacidad de supervisión del mercado.
Los ingresos de una bolsa no solo provienen de las comisiones. Las órdenes generan ingresos por datos de mercado, atraen creadores de mercado y forman precios de referencia. Quien captura primero las órdenes, escribe antes la información en el precio.
Un horario más largo también aumentará el atractivo del mercado estadounidense para empresas extranjeras. Este efecto va después de la competencia por las órdenes. Las empresas al elegir su lugar de cotización aún comparan valoración, liquidez, perfil de inversores y costos regulatorios.
Nasdaq primero compite por las órdenes, luego por los precios. Solo después de dominar los precios podrá atraer a más empresas.
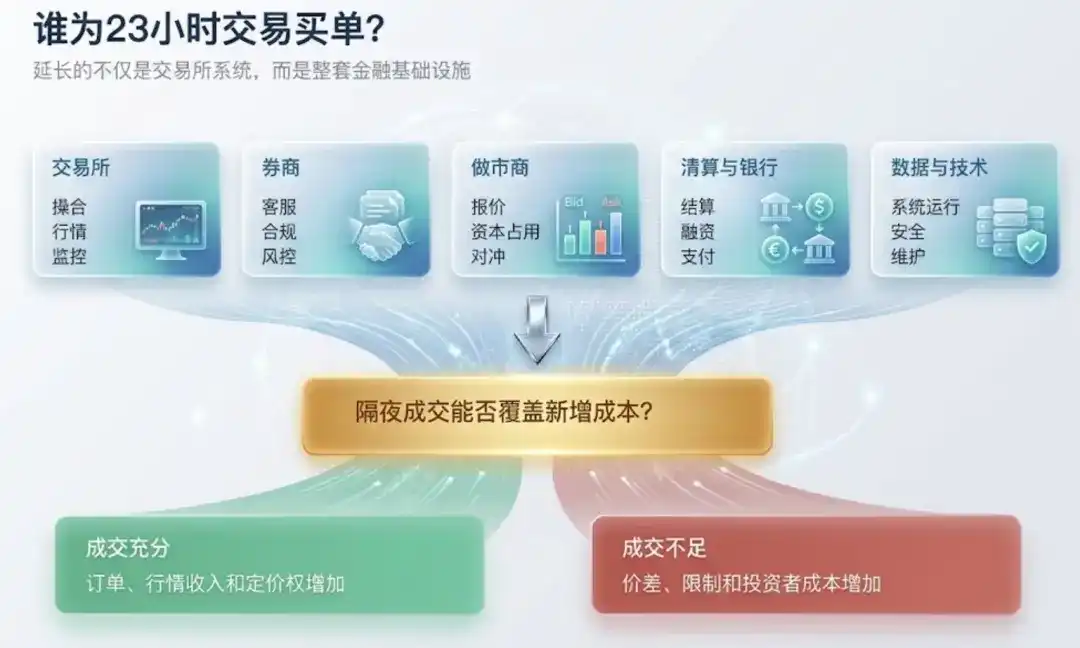
¿Quién paga por las 23 horas de negociación?
La bolsa no solo extiende su sistema de ejecución. Toda la infraestructura financiera debe operar más tiempo.
La bolsa necesita proporcionar datos de mercado y supervisar las operaciones de forma continua. Los brokers necesitan organizar servicio al cliente, cumplimiento y control de riesgos. Los creadores de mercado deben extender sus cotizaciones, inmovilizando más capital. Las cámaras de compensación, bancos, proveedores de datos y servicios tecnológicos también deben trabajar en sincronía. El tiempo de mantenimiento del sistema se reduce y el riesgo de ciberseguridad aumenta.
La negociación previa y posterior a la sesión ya asume parte de los costos. La nueva sesión nocturna aún aumentará los gastos de personal, sistemas, capital y cumplimiento. El problema es que la negociación nocturna de la mayoría de las acciones es muy escasa. Muchas instituciones deben mantener todo el servicio para unos pocos ETF y grandes acciones tecnológicas.
Los costos finalmente recaerán en los inversores. No necesariamente se manifestarán como una comisión nocturna. El diferencial entre oferta y demanda puede ampliarse. El costo de financiamiento puede aumentar. Los brokers pueden limitar las órdenes a mercado y los instrumentos negociables. Los creadores de mercado también incorporarán el costo del capital inmovilizado y el riesgo de cobertura en sus cotizaciones.
La bolsa extiende el tiempo, los inversores asumen el diferencial. El horario de negociación no es un servicio público gratuito; es un producto financiero cuyo costo debe ser pagado por el volumen negociado.
Los precios aparecen más rápido, pero no son más precisos
Las 23 horas de negociación aumentan la velocidad de reacción del mercado. No crean liquidez automáticamente.
Hay menos participantes nocturnos y la profundidad del mercado es insuficiente. Los horarios de negociación de acciones, futuros y opciones tampoco están completamente sincronizados. Un creador de mercado que venda acciones puede no poder utilizar inmediatamente otros instrumentos para cubrirse. Sus cotizaciones serán más conservadoras y los diferenciales más amplios.
Después de noticias importantes, el mercado nocturno formará rápidamente un precio. Este precio puede reflejar la nueva información, o puede ser solo el resultado del empuje de unas pocas órdenes. Cuando comienza la sesión principal y entran más instituciones, el precio nocturno a menudo necesita ser revaluado.
Los inversores ganan la libertad de operar en cualquier momento, y también la libertad de equivocarse en cualquier momento. El mercado nocturno es más adecuado para reducir riesgos repentinos que para perseguir movimientos de precios a corto plazo. Las órdenes limitadas son más importantes que las órdenes a mercado. A veces, esperar a que se recupere la liquidez es más barato que actuar de inmediato.
Las 23 horas de negociación resuelven el problema de "¿puedo vender?", no el de "¿a qué precio debería vender?".
Estados Unidos exporta no solo capital, sino también precios
El dominio de los ETF en el volumen nocturno revela un cambio más profundo. Los inversores globales pueden operar en el mercado estadounidense acciones estadounidenses, pero también oro, acciones indias, bonos globales y riesgos de mercado de otros países. Estos activos pueden no ser estadounidenses. Sin embargo, su negociación y valoración se concentran cada vez más en EE.UU. Después de eventos importantes, el capital global ajusta primero sus posiciones a través de ETF estadounidenses. Los mercados locales aún no han abierto, pero el mercado estadounidense ya ha formado un precio de referencia.
Esto plantea una pregunta para los mercados asiáticos. Si las acciones indias se negocian a través de ETF estadounidenses, ¿quién determina el precio internacional de los activos indios? Las acciones tecnológicas chinas cotizan simultáneamente en Hong Kong y EE.UU., ¿qué mercado refleja antes las expectativas globales? Cuando abren los mercados asiáticos, ¿determinan un precio independiente o corrigen la respuesta que ya ha dado el mercado estadounidense?
Estados Unidos exporta no solo capital, sino también precios.
¿Hong Kong Exchanges necesita copiar a Nasdaq?
Hong Kong Exchanges ya ha estudiado extender el horario de negociación. Para el mercado al contado, se ha discutido abrir a las 9 a.m. y eliminar el descanso del mediodía. El enfoque actual sigue siendo extender el horario nocturno de los derivados. A corto plazo, el mercado de Hong Kong es más adecuado para realizar extensiones limitadas y pruebas con ciertos productos, en lugar de copiar directamente las 23 horas de negociación al contado.
Stock Connect es la mayor restricción. El capital del sur (inversión desde China continental) representa una parte importante del volumen de Hong Kong. Si Hong Kong Exchanges abre una sesión nocturna por separado, el capital continental no puede participar simultáneamente. El volumen podría dividirse en dos mercados. Los costos operativos de las instituciones financieras aumentarían con certeza, sin garantía de nuevas órdenes. Un camino más realista es crear incrementos primero alrededor del horario nocturno de derivados, ETF, unas pocas grandes acciones con doble cotización y facilidades para la negociación y liquidación en yuanes.
La verdadera ventaja de Hong Kong tampoco es su horario de atención. Hong Kong alberga un grupo de empresas de internet, consumo, farmacia e inteligencia artificial chinas que los inversores globales no pueden obtener directamente en otros mercados. El trabajo más importante de Hong Kong Exchanges es aumentar la oferta de activos de calidad, ampliar la interconexión de mercados y perfeccionar la negociación y liquidación en yuanes.
Nasdaq lleva las órdenes globales al mercado estadounidense. Hong Kong Exchanges lleva los activos chinos a los inversores globales. Ambos compiten por el poder de fijación de precios, pero sus caminos son diferentes.
Conclusión: No se trata de quién abre más tiempo
Superficialmente, las 23 horas de negociación son un cambio en el sistema de operaciones. En el fondo, es una competencia entre plataformas de negociación, intermediarios financieros y los principales mercados de capitales por el volumen de órdenes global.
El horario de negociación es solo un amplificador. Con demanda global, extender el tiempo puede aumentar el volumen y ampliar el poder de fijación de precios. Sin demanda suficiente, extender el tiempo solo aumentará los costos y dispersará la liquidez.
Sin activos que valgan la pena para que los inversores globales negocien continuamente, extender el horario solo prolongará la escasez de liquidez. Lo que las bolsas realmente compiten no es quién abre más tiempo, sino quién define el próximo precio global.