Góc Nhìn Vĩ Mô
Dầu Thoát Lệnh, Rủi Ro Co Lại
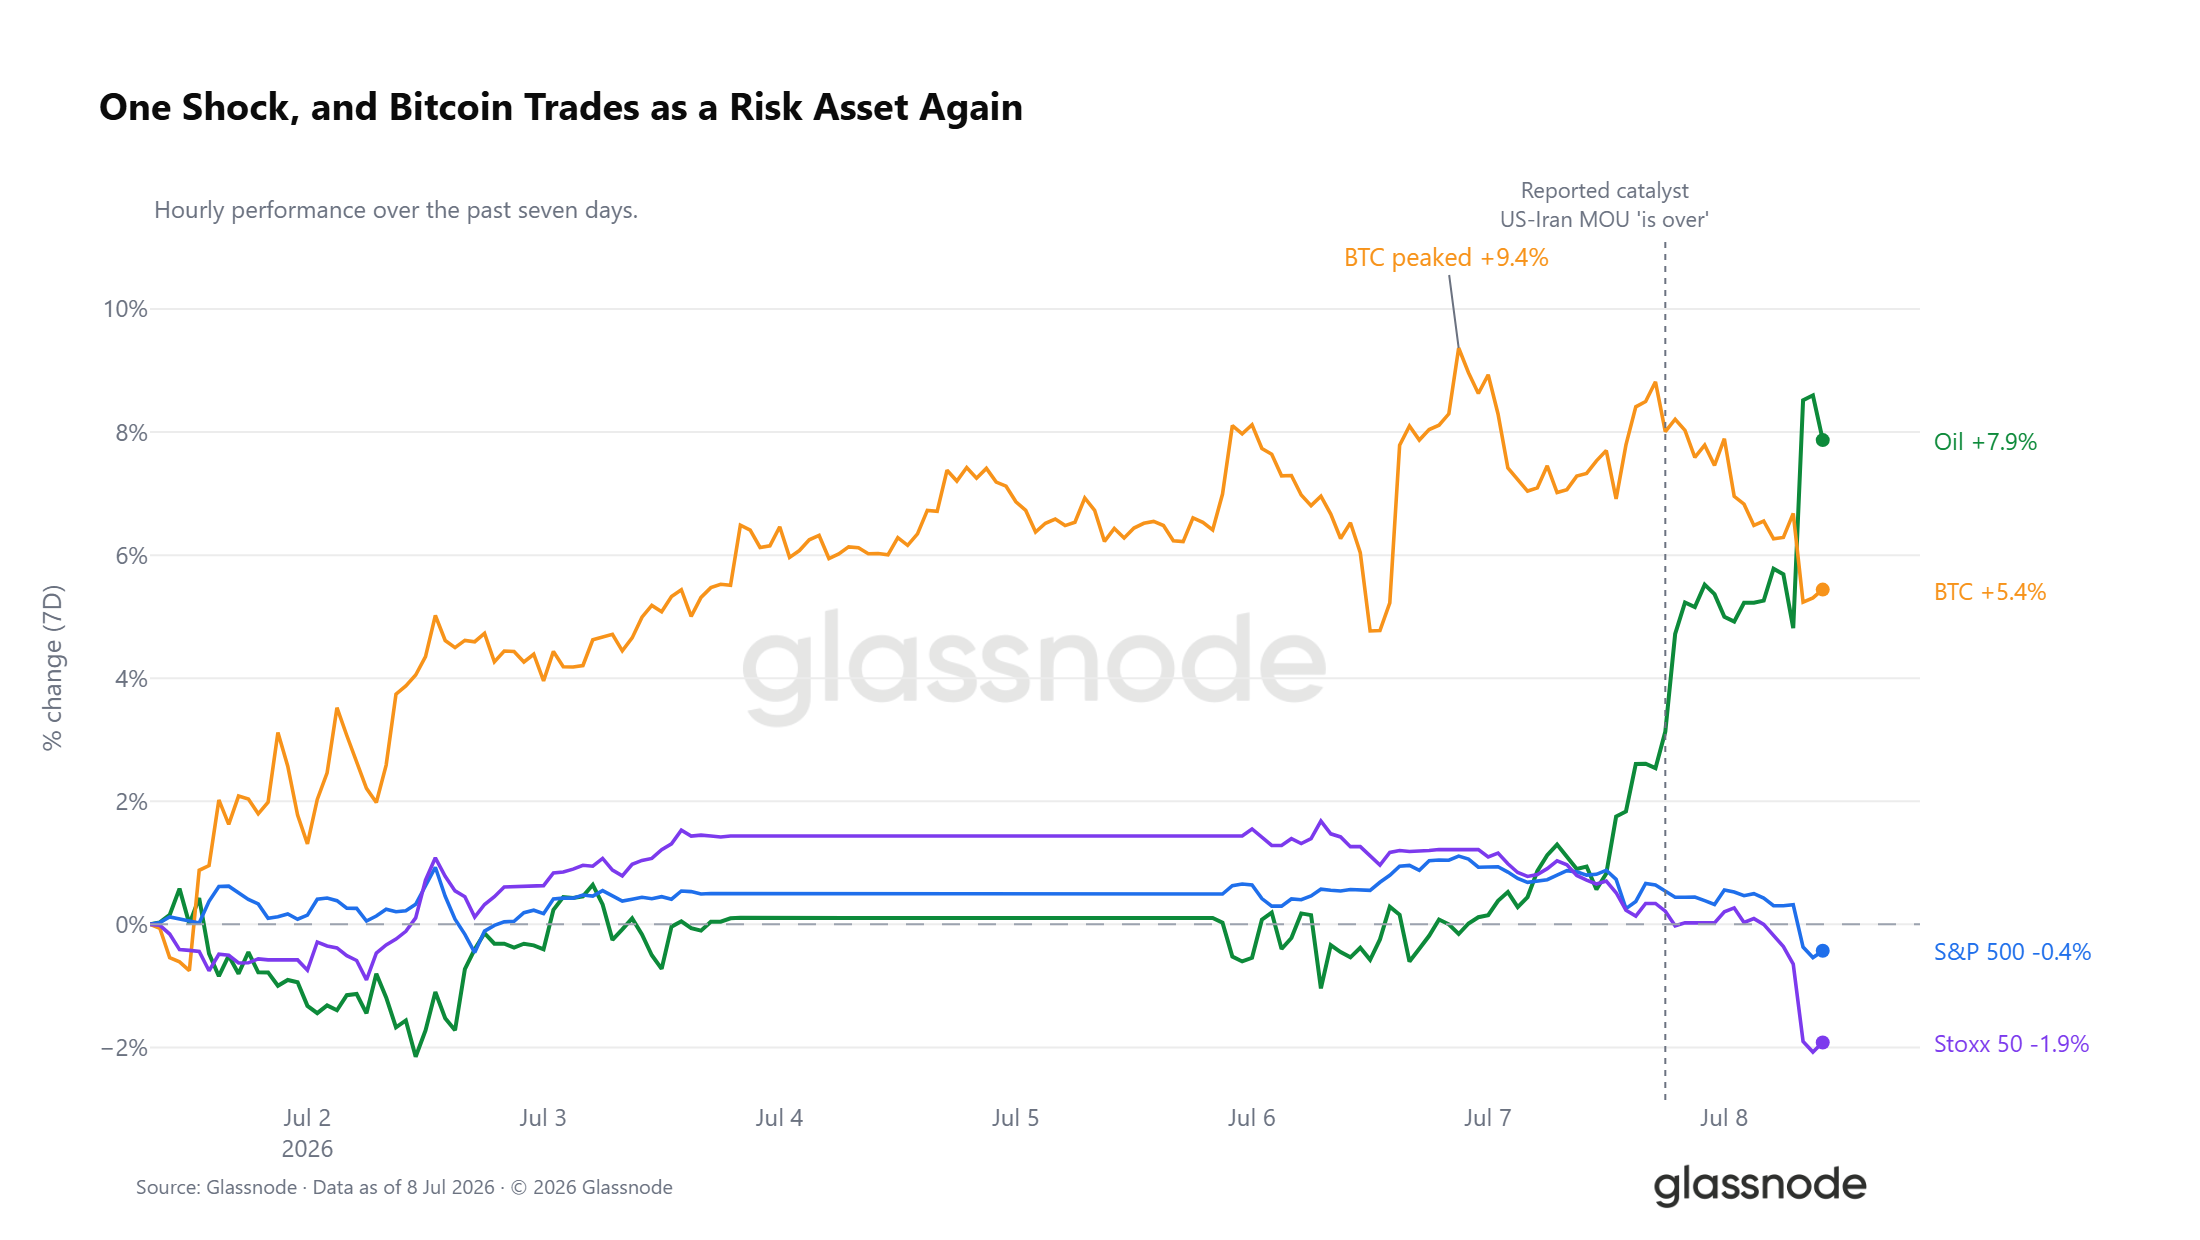
WTI trong 7 ngày qua đã tăng mạnh lên 7,9%, với phần lớn mức tăng này diễn ra trong vài giờ cuối cùng sau các báo cáo rằng biên bản ghi nhớ Mỹ-Iran đã hết hiệu lực. Cú sốc này đã lật ngược diễn biến thị trường chéo tài sản. Bitcoin, vốn tăng đến 9,4% trong tuần, đã rút lui về mức tăng chỉ 5% theo tuần, trong khi S&P và Euro Stoxx đều chuyển sang vùng âm, với chỉ số châu Âu dẫn đầu đà giảm. Hiện tại, Bitcoin đang giao dịch mạnh mẽ theo hướng đồng biến với tài sản rủi ro.
Bối Cảnh Thanh Khoản Mâu Thuẫn
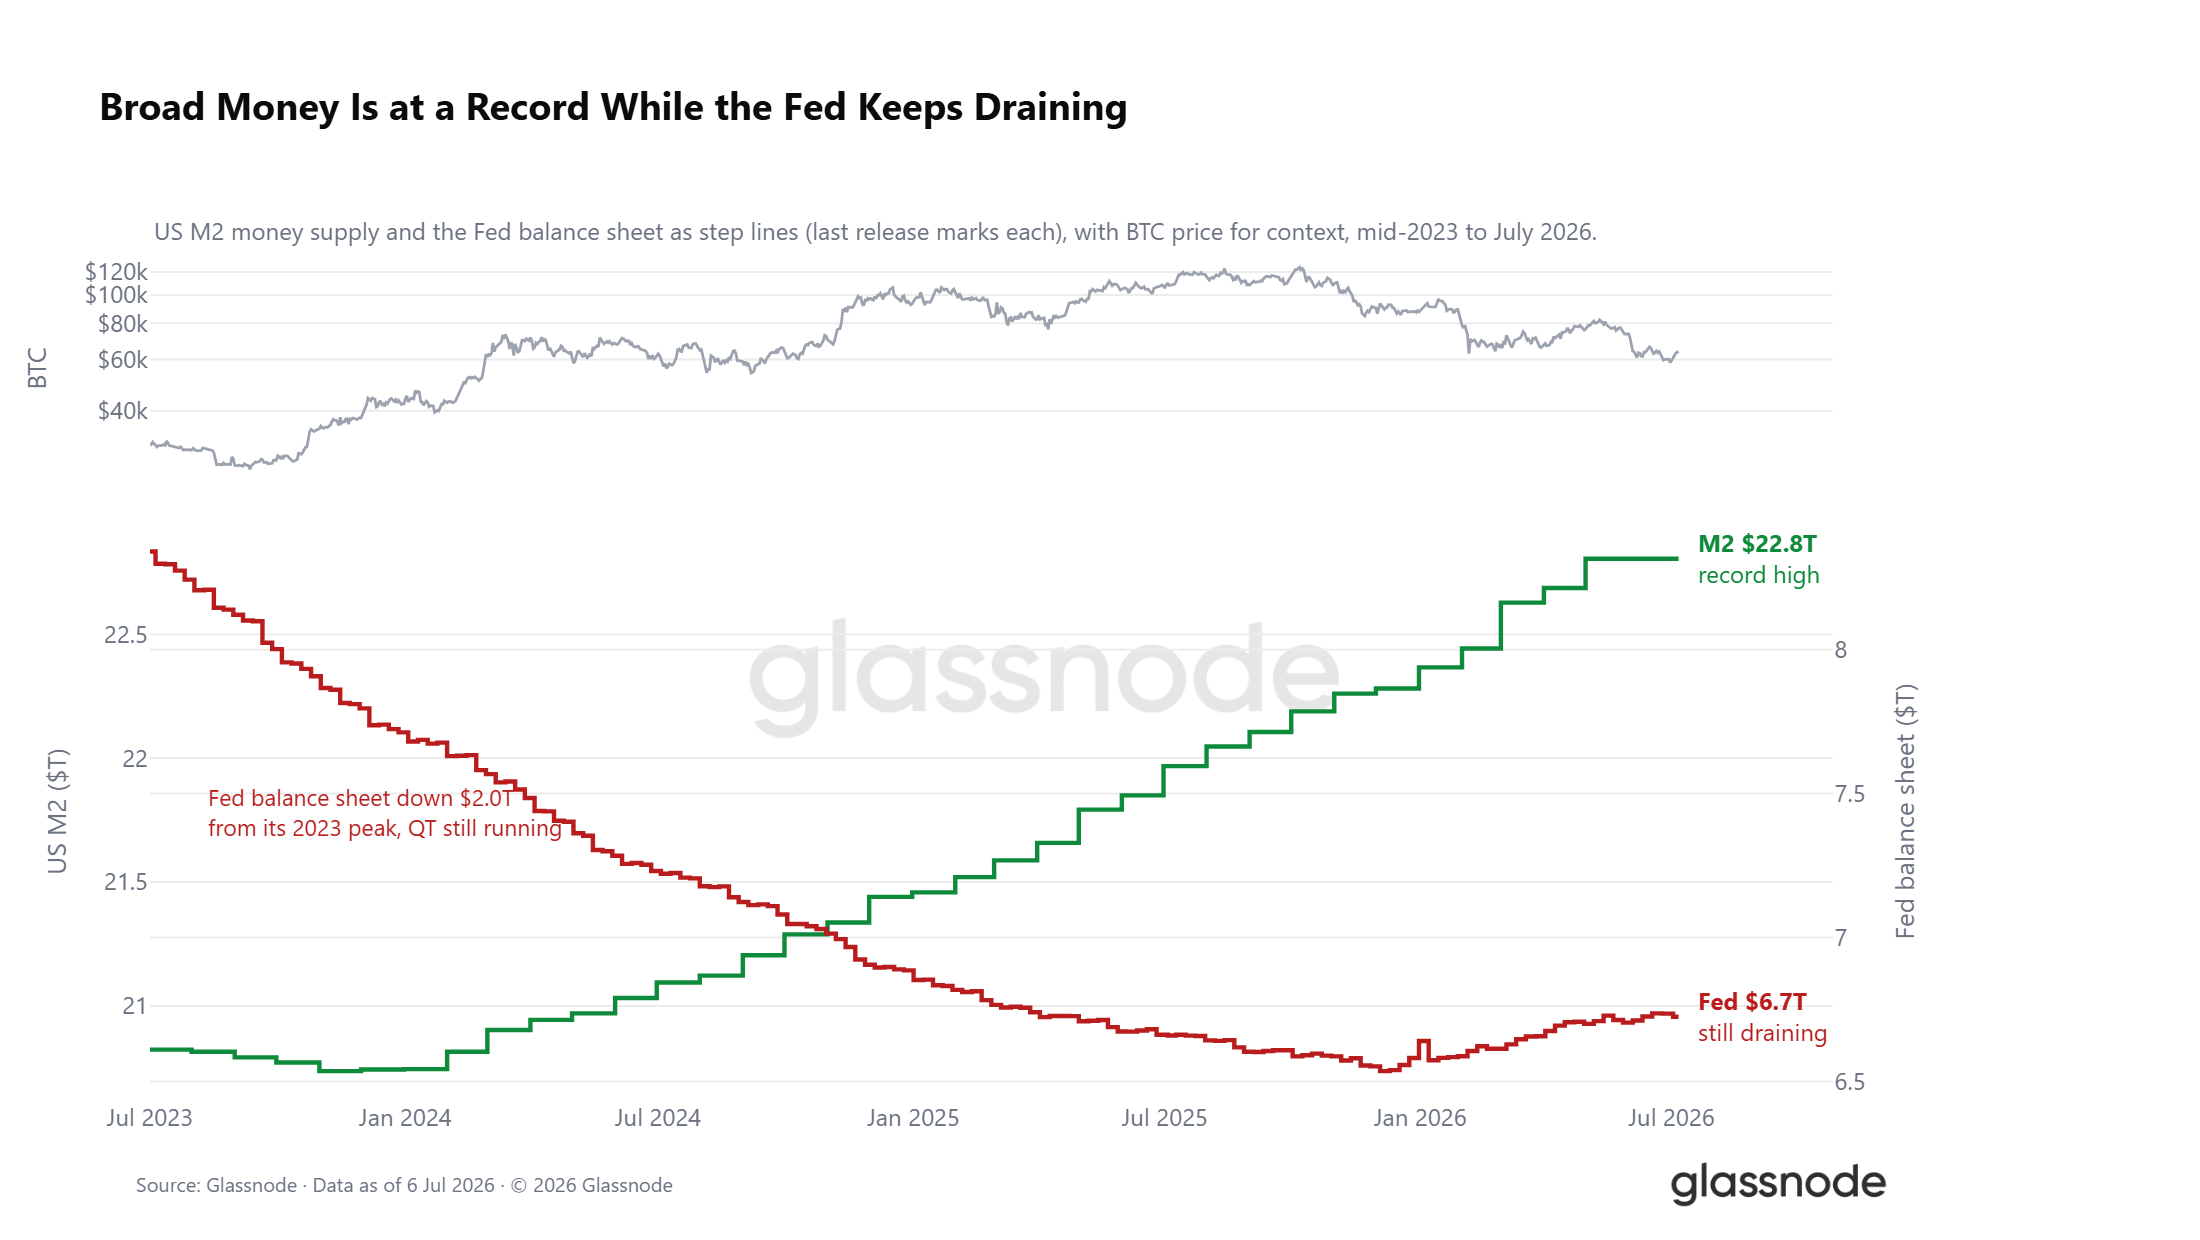
Bên dưới cú sốc, bối cảnh thanh khoản bị chia cắt. M2 của Mỹ đã đạt mức kỷ lục 22,8 nghìn tỷ USD, dòng chảy chậm mà lịch sử đã dẫn dắt tâm lý thèm rủi ro, nhưng bảng cân đối của Cục Dự trữ Liên bang (Fed) tiếp tục rút xuống, hiện thấp hơn 2,0 nghìn tỷ USD so với đỉnh năm 2023. Sự căng thẳng giữa một nền tảng tiền rộng đang tăng lên với quá trình rút thanh khoản định lượng đang diễn ra, và lợi suất thực vẫn gần 1% khiến chi phí nắm giữ một tài sản không sinh lời vẫn còn cao. Cánh cửa vĩ mô chưa đóng hẳn, nhưng cũng chưa mở ra hoàn toàn.
Góc Nhìn On-chain
Năm Tháng Trong Vùng Giá Trị Sâu
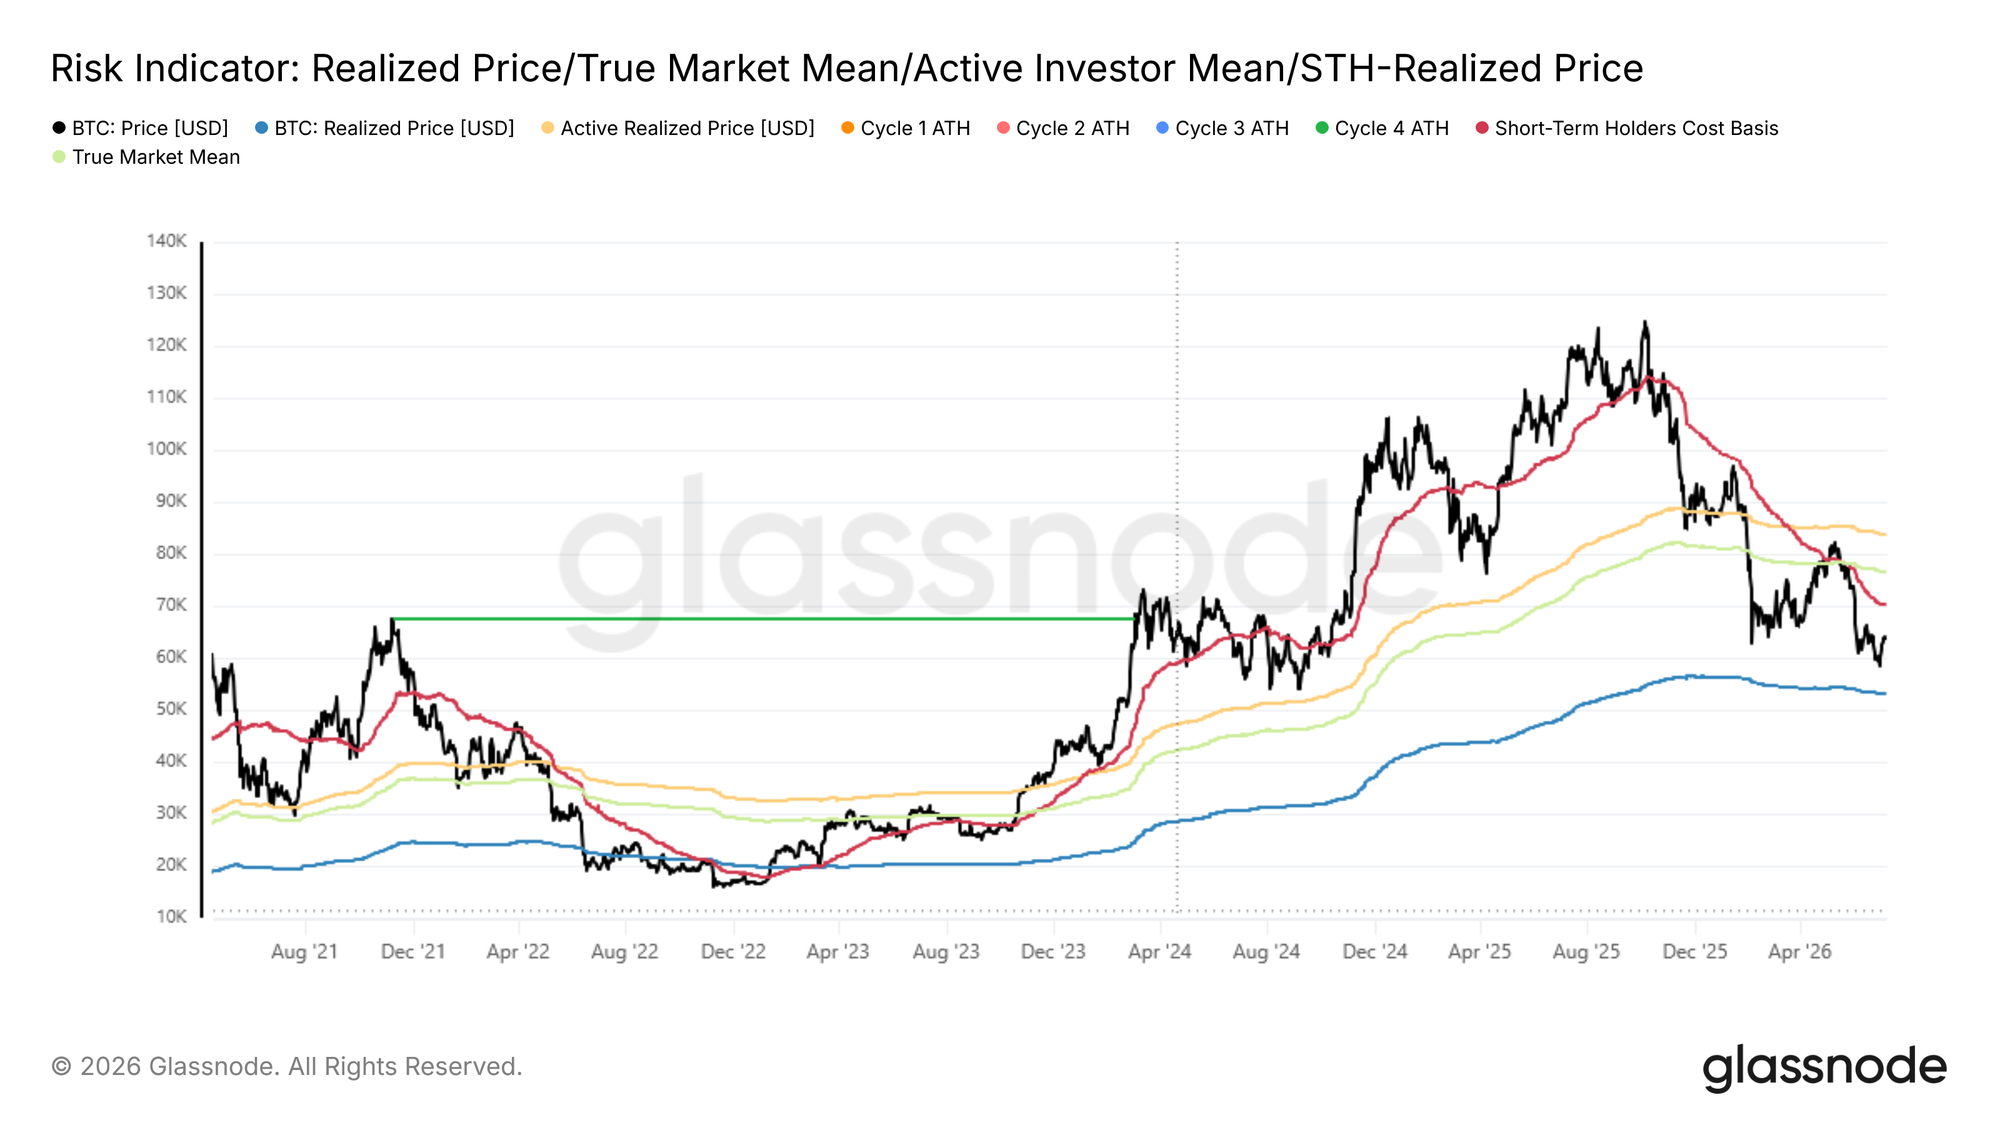
Bitcoin đã bật tăng từ 58,3k USD lên 64,4k USD trong tuần qua, một diễn biến tích cực ngắn hạn nhưng vẫn khiến giá nằm chắc chắn dưới cả Mức Trung bình Thị trường Thực (True Market Mean) tại 76,6k USD và Mức Chi phí Cơ bản của Nhà Đầu tư Ngắn hạn (Short-Term Holder Cost Basis) tại 72,2k USD. Cho đến khi các mức này được lấy lại, thị trường vẫn ở trong vùng lãnh thổ giá trị sâu và có cấu trúc dễ bị tổn thương bởi bất kỳ chất xúc tác tiêu cực bên ngoài nào. Tuy nhiên, thời gian của giai đoạn chiết khấu này xứng đáng được chú ý.
Từ đầu tháng Hai năm 2026, giá đã giao dịch dưới cả mức chi phí cơ bản của nhà đầu tư tích cực và mức hòa vốn của người mua gần đây trong khoảng năm tháng, biến đây thành một trong những giai đoạn giá trị sâu kéo dài hơn trong lịch sử Bitcoin. Sự tích lũy kéo dài ở mức chiết khấu như vậy, nơi vốn mới liên tục được triển khai dưới mức chi phí cơ bản của cả người mua gần đây và thị trường tích cực rộng lớn hơn, theo truyền thống đã phục vụ như nền tảng cho các đáy chu kỳ và đại diện cho một vùng hấp dẫn cho các nhà đầu tư theo định hướng giá trị. Mặc dù bằng chứng cho thấy quá trình này đang tiến đến giai đoạn cuối, nhưng vùng thấp hơn của phạm vi thị trường gấu gần Mức Giá Thực tế (Realized Price) ở 53k USD vẫn là một khả năng không thể bị bác bỏ.
Người Mua Hàng Đầu Đang Thúc Đẩy Áp Lực Bán
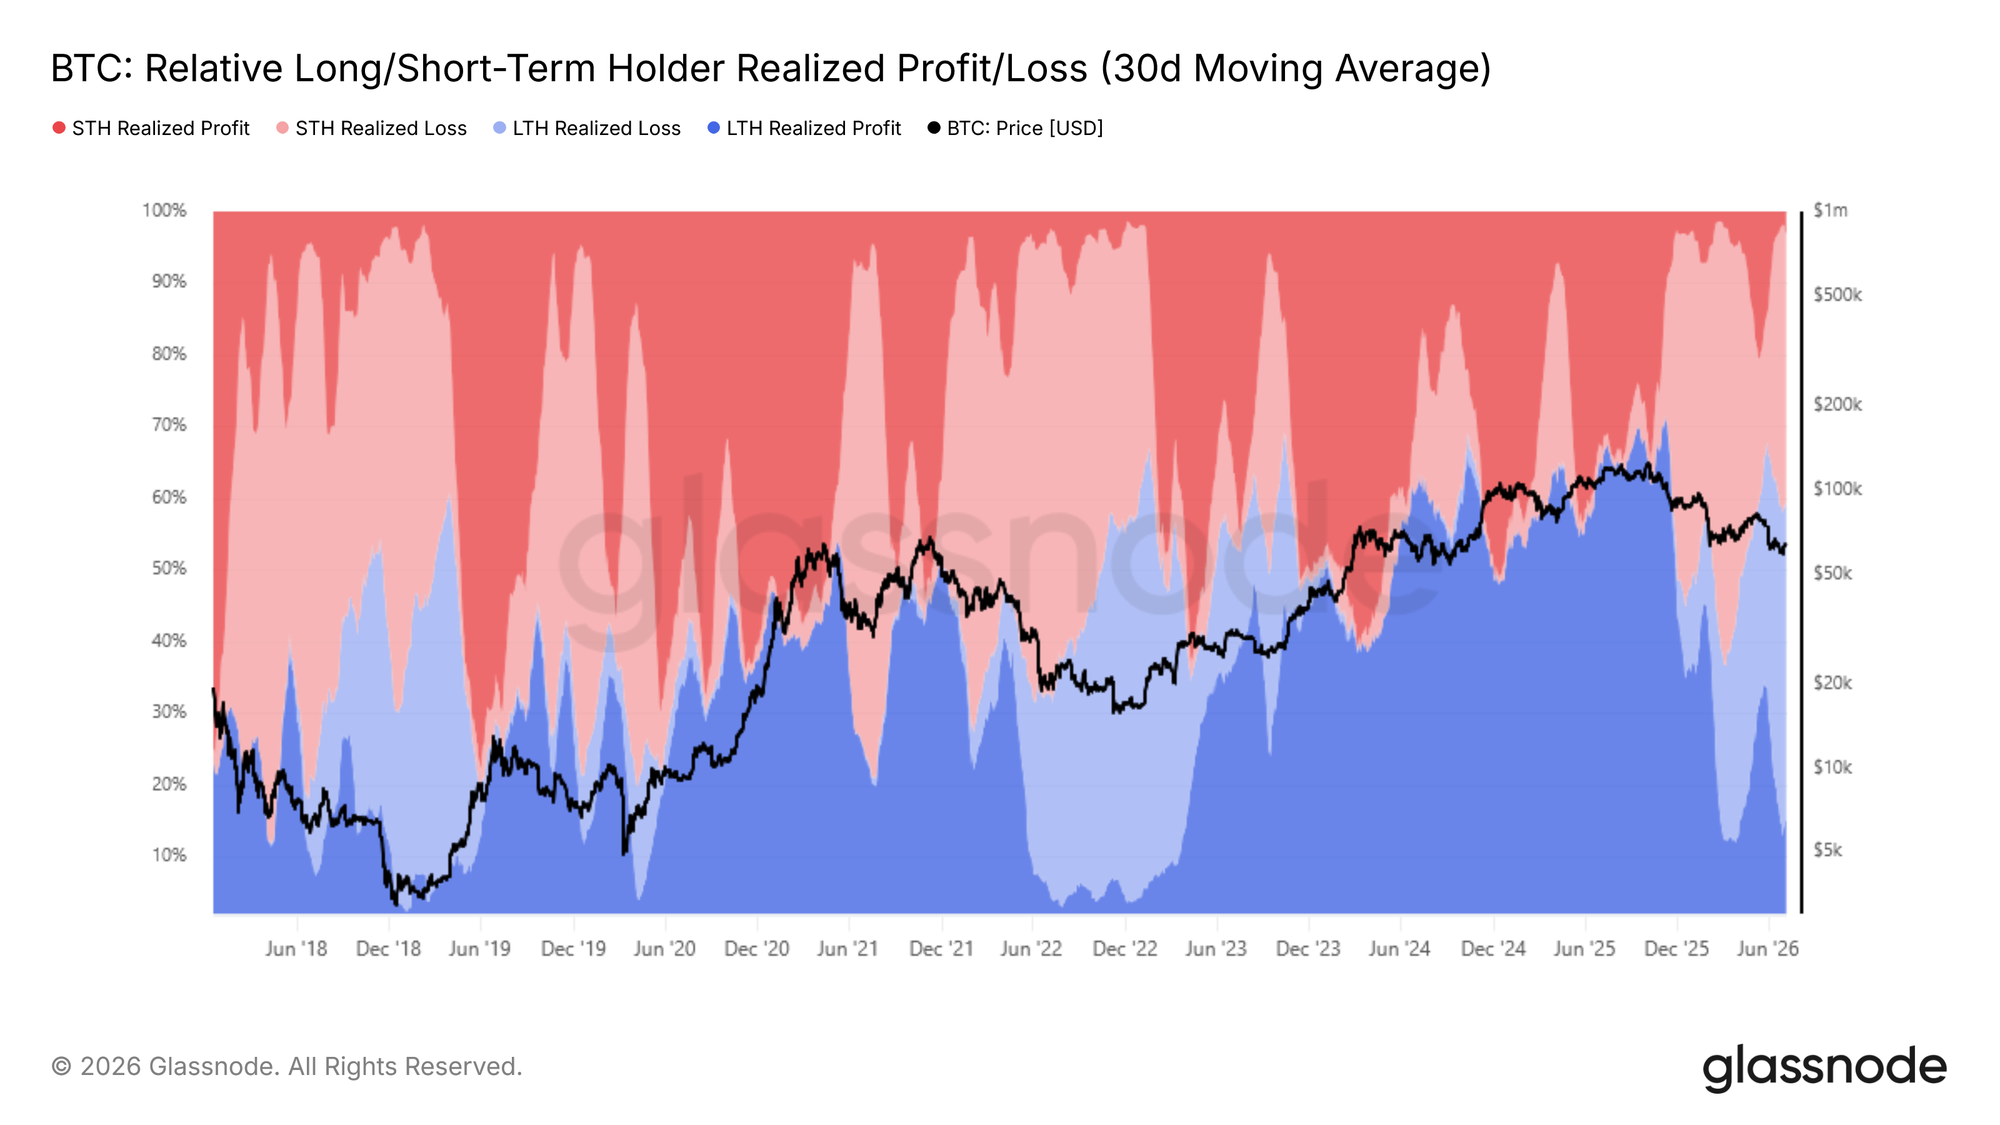
Với việc thị trường có khả năng đang đóng đinh một đáy chu kỳ, việc xác định nguồn chính của áp lực giảm trở thành câu hỏi trung tâm. Chỉ số Lợi nhuận và Thua lỗ Thực tế Tương đối của Người Nắm giữ Dài hạn/Ngắn hạn theo dõi sự phân phối giá trị thực tế tổng thể giữa các nhóm người nắm giữ dài hạn và ngắn hạn, nắm bắt tỷ trọng lợi nhuận và thua lỗ kết tinh on-chain của mỗi nhóm.
Khi giá trượt xuống dưới Mức Trung bình Thị trường Thực, tỷ trọng giá trị thực tế tổng thể thuộc về việc hiện thực hóa thua lỗ của người nắm giữ dài hạn (30D-SMA) đã tăng từ 15% vào đầu tháng Hai năm 2026 lên 43% hiện tại, biến sự đầu hàng do thất vọng của nhóm này trở thành lực lượng duy nhất lớn nhất đè nặng lên giá. Đây là những nhà đầu tư đã mua gần đỉnh chu kỳ và hiện đã nắm giữ qua nhiều tháng giảm giá, ngày càng chọn thoát ra khi thị trường gấu kéo dài vượt quá ngưỡng niềm tin của họ. Động thái này giải thích trực tiếp tại sao giá đã gặp khó khăn trong việc lấy lại vùng trên của phạm vi hiện tại, vì mỗi lần phục hồi thử nghiệm đều bị đáp trả bằng một làn sóng phân phối mới từ nhóm dưới nước này.
Áp Lực Đầu Hàng Chưa Nguội
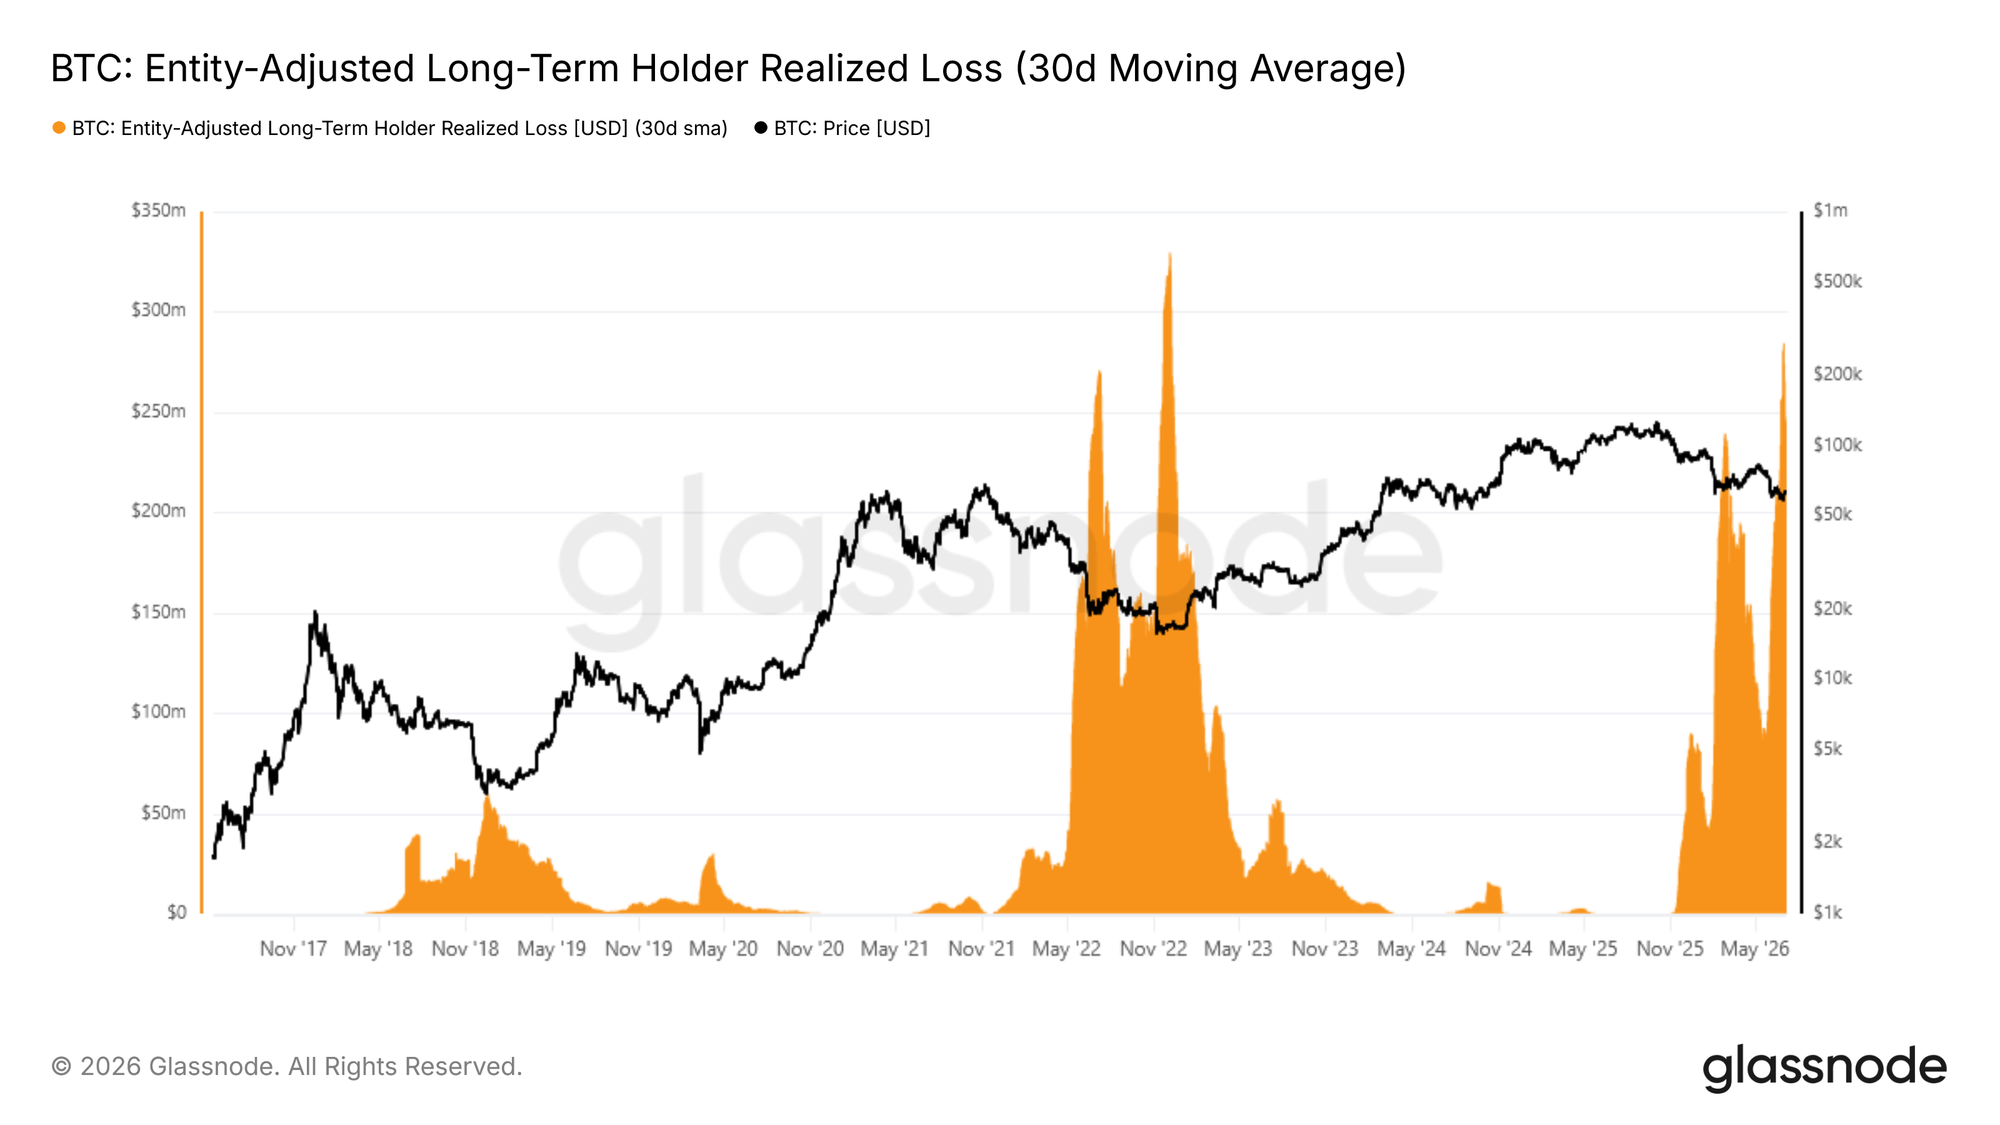
Với việc hiện thực hóa thua lỗ của người nắm giữ dài hạn hiện là lực lượng đi xuống chủ đạo trong thị trường, bước tiếp theo là đánh giá xem áp lực này có bắt đầu giảm bớt hay chưa. Chỉ số Thua lỗ Thực tế của Người Nắm giữ Dài hạn Đã Điều chỉnh Theo Thực thể (Entity-Adjusted Long-Term Holder Realized Loss), được làm mịn bằng SMA 30 ngày, đo lường giá trị đô la của các khoản lỗ được kết tinh bởi những người nắm giữ đã mua coin của họ hơn 155 ngày trước, lọc bỏ các giao dịch chuyển khoản nội bộ để nắm bắt hoạt động đầu hàng thực sự.
Chỉ số này gần đây đã in ra một đỉnh mới ở mức xấp xỉ 280 triệu USD mỗi ngày, mức đọc cao nhất kể từ tháng Mười Hai năm 2022, đánh dấu đợt tăng đột biến lớn thứ hai về áp lực bán từ người nắm giữ dài hạn trong chu kỳ gấu này. Một cách quan trọng, không giống như đợt tăng đột biến đầu tiên được theo sau bởi sự hạ nhiệt một phần, làn sóng hiện tại vẫn chưa co lại xuống các mức thấp hơn. Cho đến khi chỉ số này co lại một cách có ý nghĩa, con đường hướng tới một sự chuyển đổi đáng tin cậy trở lại điều kiện thị trường bò vẫn bị cản trở. Trong những tuần đến vài tháng tới, quỹ đạo của chỉ số này sẽ nằm trong số những tín hiệu quan trọng nhất để xác định liệu thị trường có đang tiến gần đến tình trạng kiệt sức thực sự của phe bán hay không.
Góc Nhìn Off-chain
Dòng Tiền Ra ETF Đang Dịu Lại, Chưa Được Giải Quyết
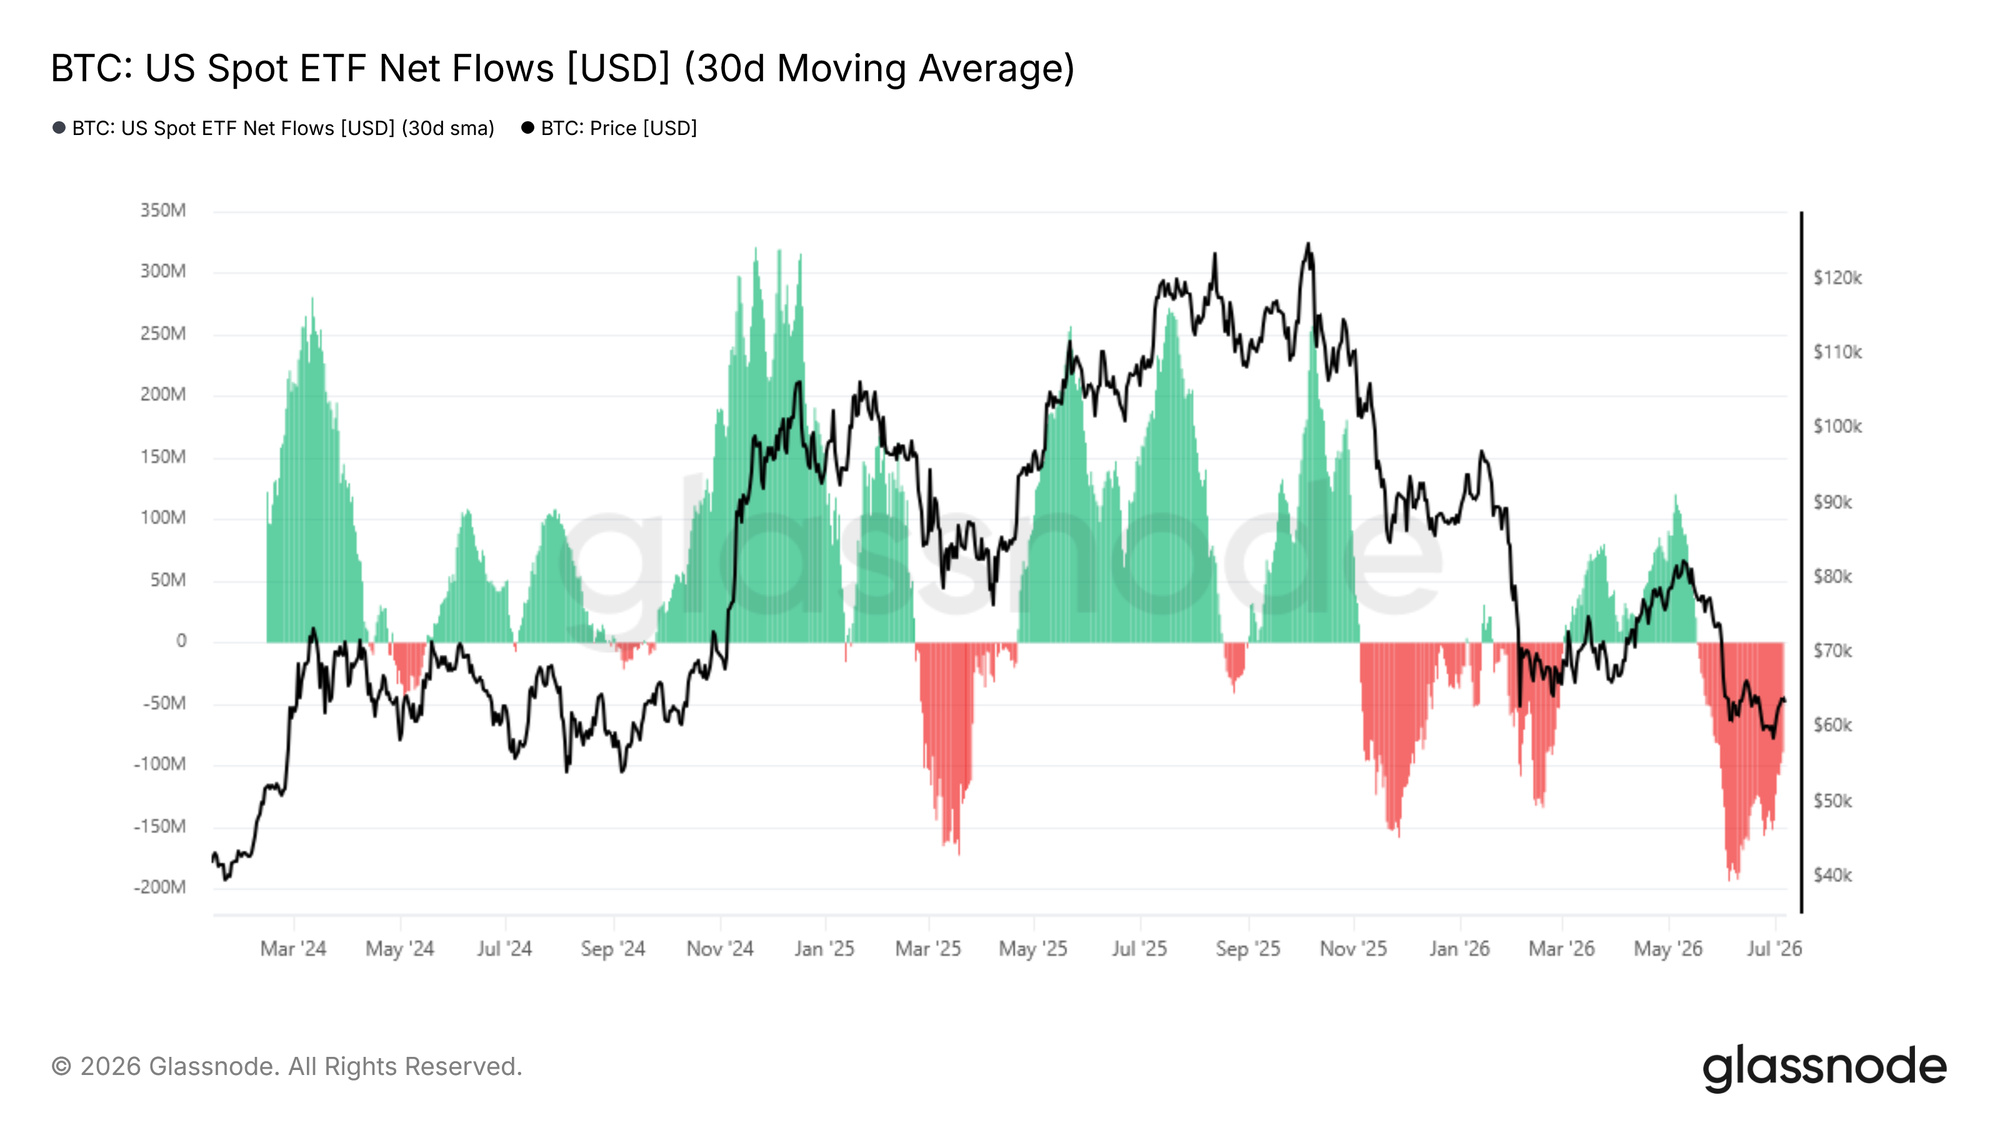
Chuyển từ chiều on-chain sang động lực thị trường off-chain, hành vi của nhà đầu tư ETF cung cấp một góc nhìn bổ sung về nhu cầu thể chế. SMA 30 ngày của Dòng Tiền Ròng ETF (ETF Netflow) nắm bắt dòng vốn ròng hàng ngày đã được làm mịn đi vào hoặc rời khỏi các ETF Bitcoin giao ngay tại Mỹ, lọc bỏ biến động trong ngày để tiết lộ xu hướng cơ bản trong định vị thể chế.
Từ giữa tháng Năm năm 2026, chỉ số này đã chuyển sang chế độ dòng tiền ra ròng hàng tháng, đạt đỉnh -193 triệu USD mỗi ngày vào đầu tháng Sáu trước khi hạ nhiệt xuống -88,9 triệu USD mỗi ngày hiện tại. Mặc dù sự giảm tốc trong tốc độ dòng tiền ra là một dấu hiệu tích cực tạm thời, thị trường vẫn ở trong trạng thái chảy máu ròng trên cơ sở hàng tháng, xác nhận rằng nhu cầu thể chế vẫn chưa ổn định. Sự co lại hơn nữa hướng tới các mức trung lập sẽ là điều kiện tiên quyết cần thiết trước khi bất kỳ suy đoán nào về khả năng mở rộng trong ngắn hạn có thể được hỗ trợ bởi lớp dữ liệu này.
Khối Lượng Thể Chế Vẫn Yếu
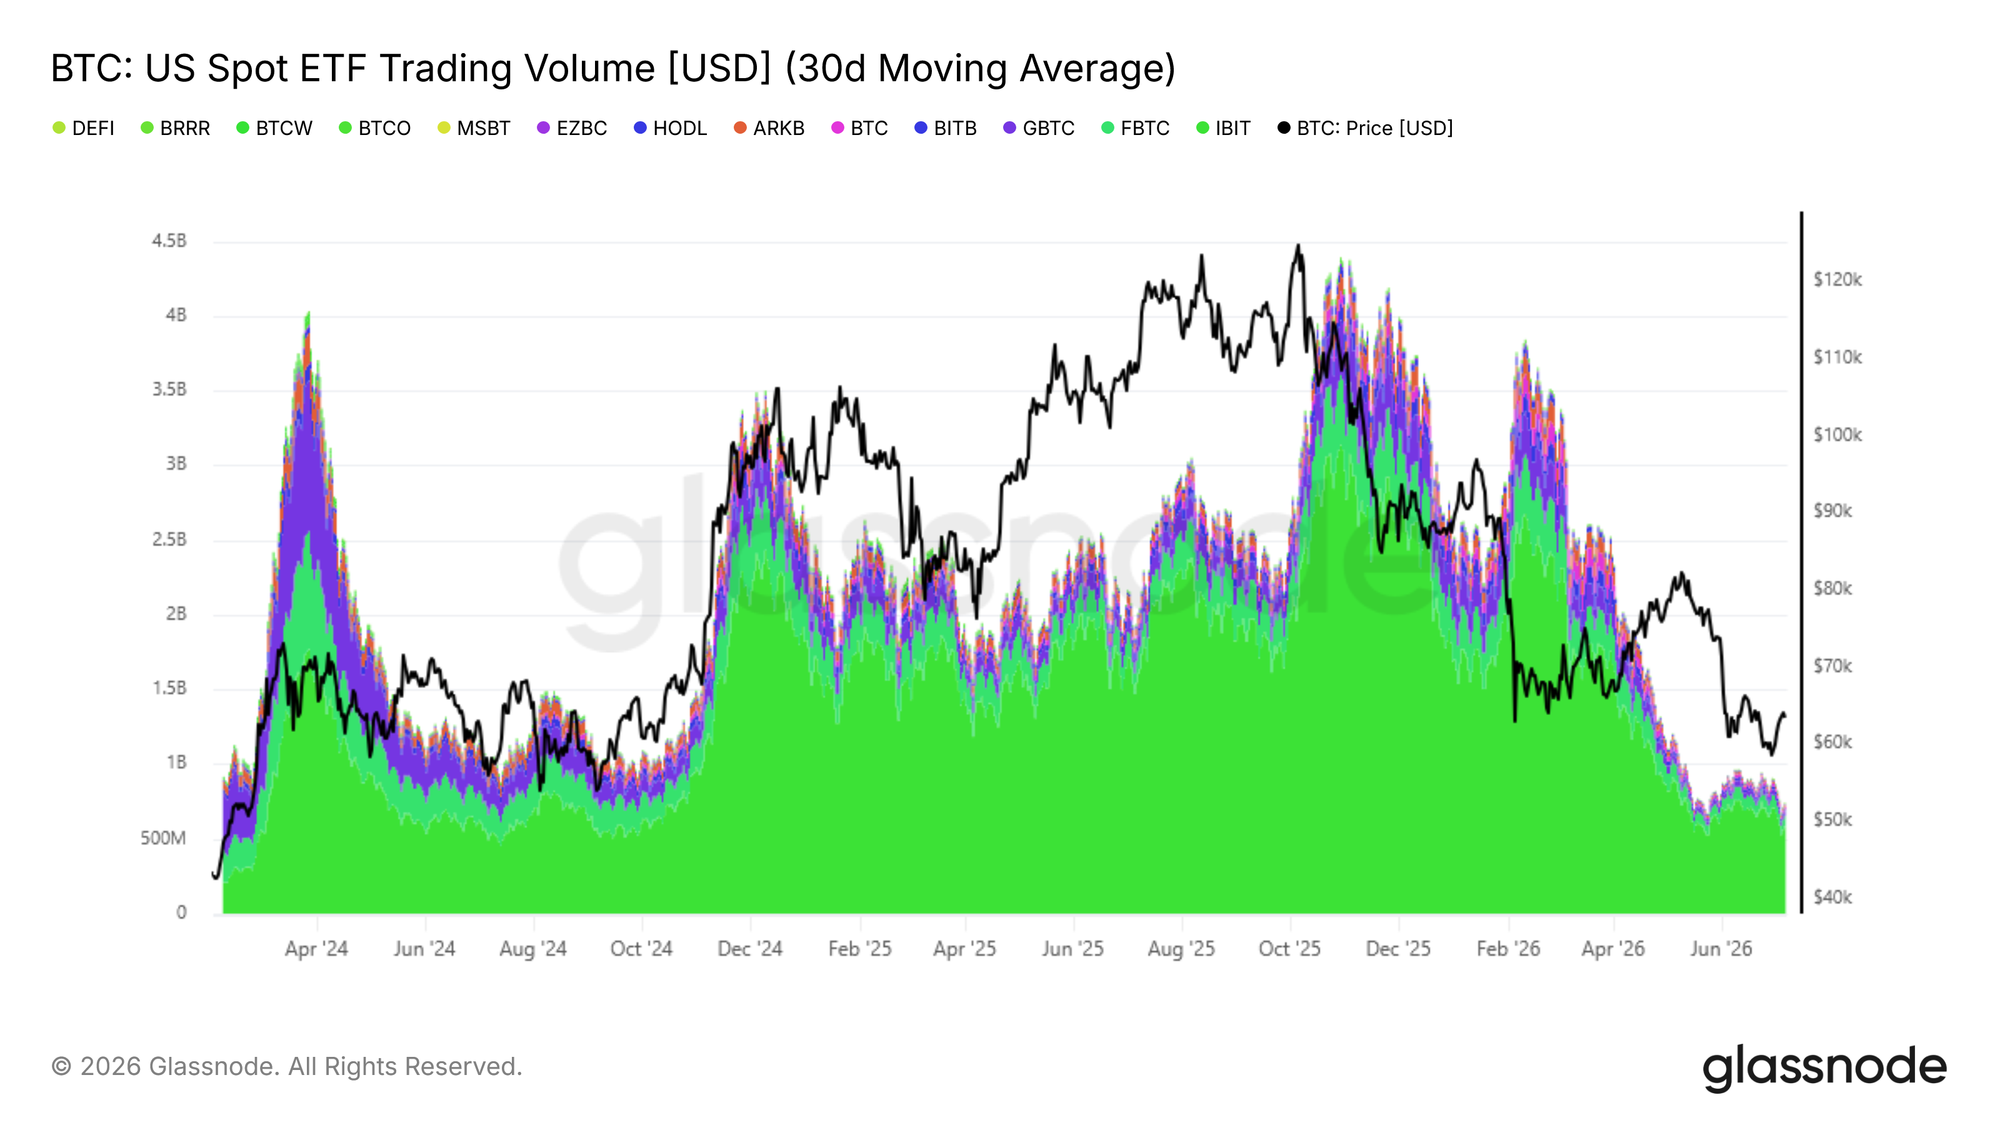
Cùng với dòng tiền ròng, Khối Lượng Giao Dịch ETF Giao Ngay Mỹ cung cấp một chỉ số bổ sung về việc liệu niềm tin thể chế có đang phục hồi hay không. SMA 30 ngày của khối lượng giao dịch ETF hàng ngày đã dao động trong khoảng từ 650 triệu USD đến 950 triệu USD mỗi ngày, một mức tương đương với môi trường quý IV năm 2024 và đồng thời thấp hơn khoảng ~80% so với mức đỉnh 4,4 tỷ USD mỗi ngày được ghi nhận vào tháng Mười năm 2025.
Mặc dù phạm vi khối lượng hiện tại phản ánh sự tham gia cơ bản của thể chế, nó vẫn yếu sâu so với các đỉnh thị trường bò, cho thấy niềm tin giữa các nhà đầu tư ETF vẫn chưa quay trở lại một cách có ý nghĩa. Một sự mở rộng bền vững trong khối lượng giao dịch hàng ngày cùng với sự co lại của dòng tiền ròng ra sẽ cùng nhau tạo thành các điều kiện tối thiểu để xác nhận sự hồi sinh của nhu cầu thể chế. Cho đến khi cả hai tín hiệu này xuất hiện đồng thời, dữ liệu off-chain tiếp tục củng cố chế độ giảm giá rộng hơn được xác định thông qua các chỉ số on-chain.
Khẩu Vị Bán Khống Phái Sinh Đã Được Thỏa Mãn
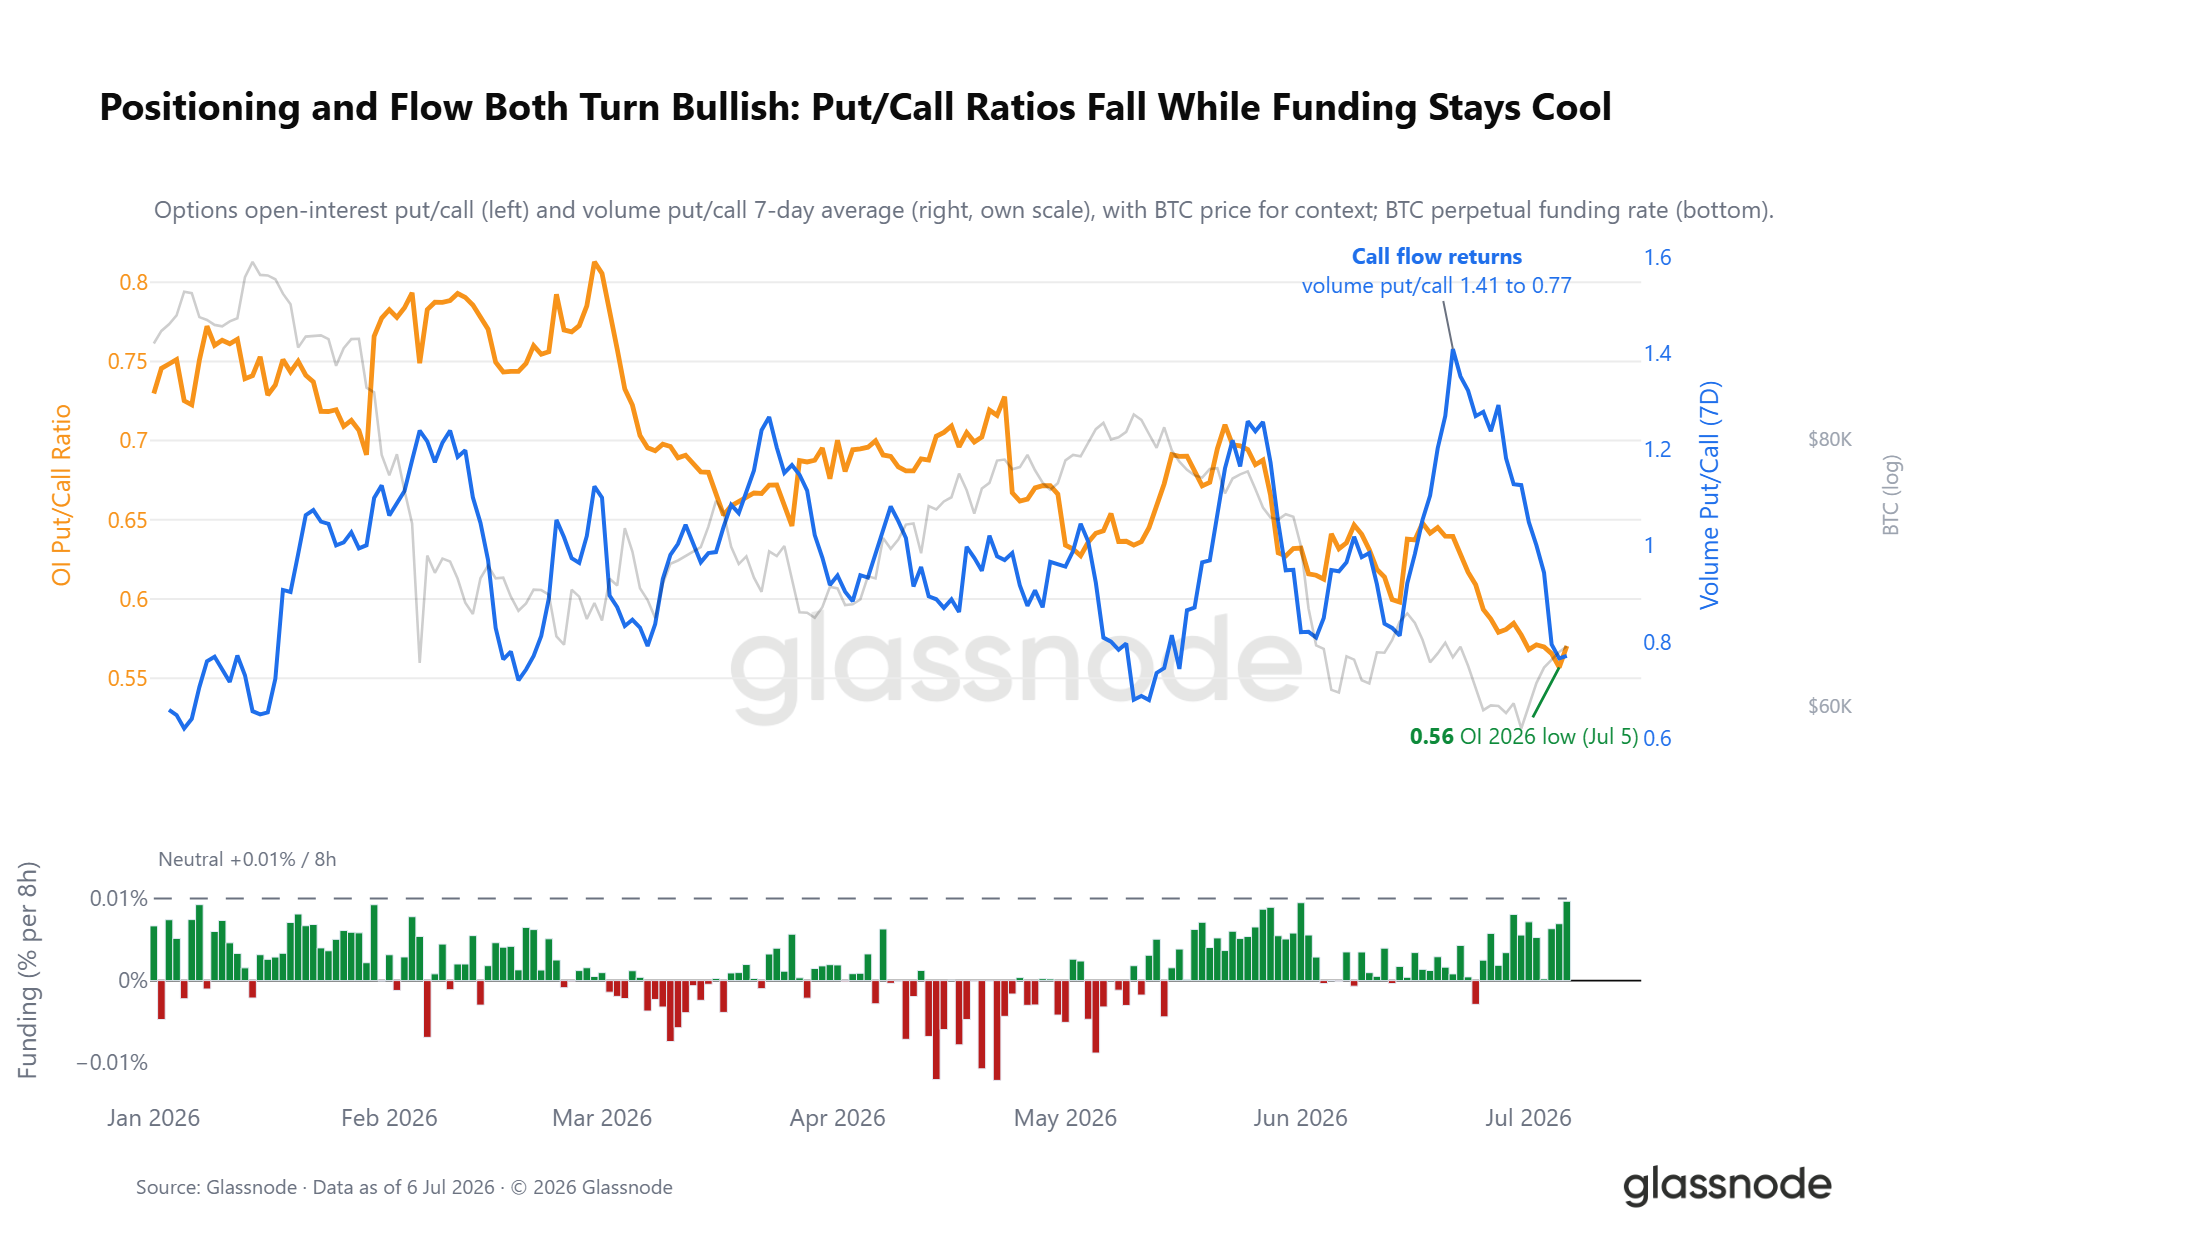
Bên dưới diễn biến né tránh rủi ro, sổ lệnh phái sinh đang bắt đầu định vị theo hướng ngược lại. Tỷ lệ mở vị thế quyền chọn put/call đã giảm xuống 0,56, mức đọc thấp nhất của năm 2026, khiến thị trường nắm giữ khoảng hai quyền chọn mua (call) cho mỗi quyền chọn bán (put). Dòng chảy kể câu chuyện tương tự nhưng nhanh hơn. Khi Bitcoin kiểm tra lại các mức thấp cách đây hai tuần, tỷ lệ khối lượng put/call đã tăng mạnh khi các nhà giao dịch trả giá cao để phòng hộ rủi ro giảm, và kể từ đó nó đã sụp đổ khi dòng chảy call quay trở lại, ngay cả khi giá spot chỉ lấy lại được một phần đợt bán tháo của nó.
Các hợp đồng vĩnh viễn (Perps) xác nhận xu hướng. Tài trợ vĩnh viễn đã trung bình thấp hơn nhiều so với đường trung lập của sàn giao dịch 0,01% và chỉ bằng một phần của các mức đánh dấu vị thế mua dài đông đảo. Đây là một cuốn sổ đã giảm rủi ro và nghiêng một cách thận trọng sang vị thế mua dài (long) vào cú sốc, ngược lại với định vị thường xảy ra trước một đợt thanh lý.
Bề Mặt Vẫn Định Giá Rủi Ro Giảm
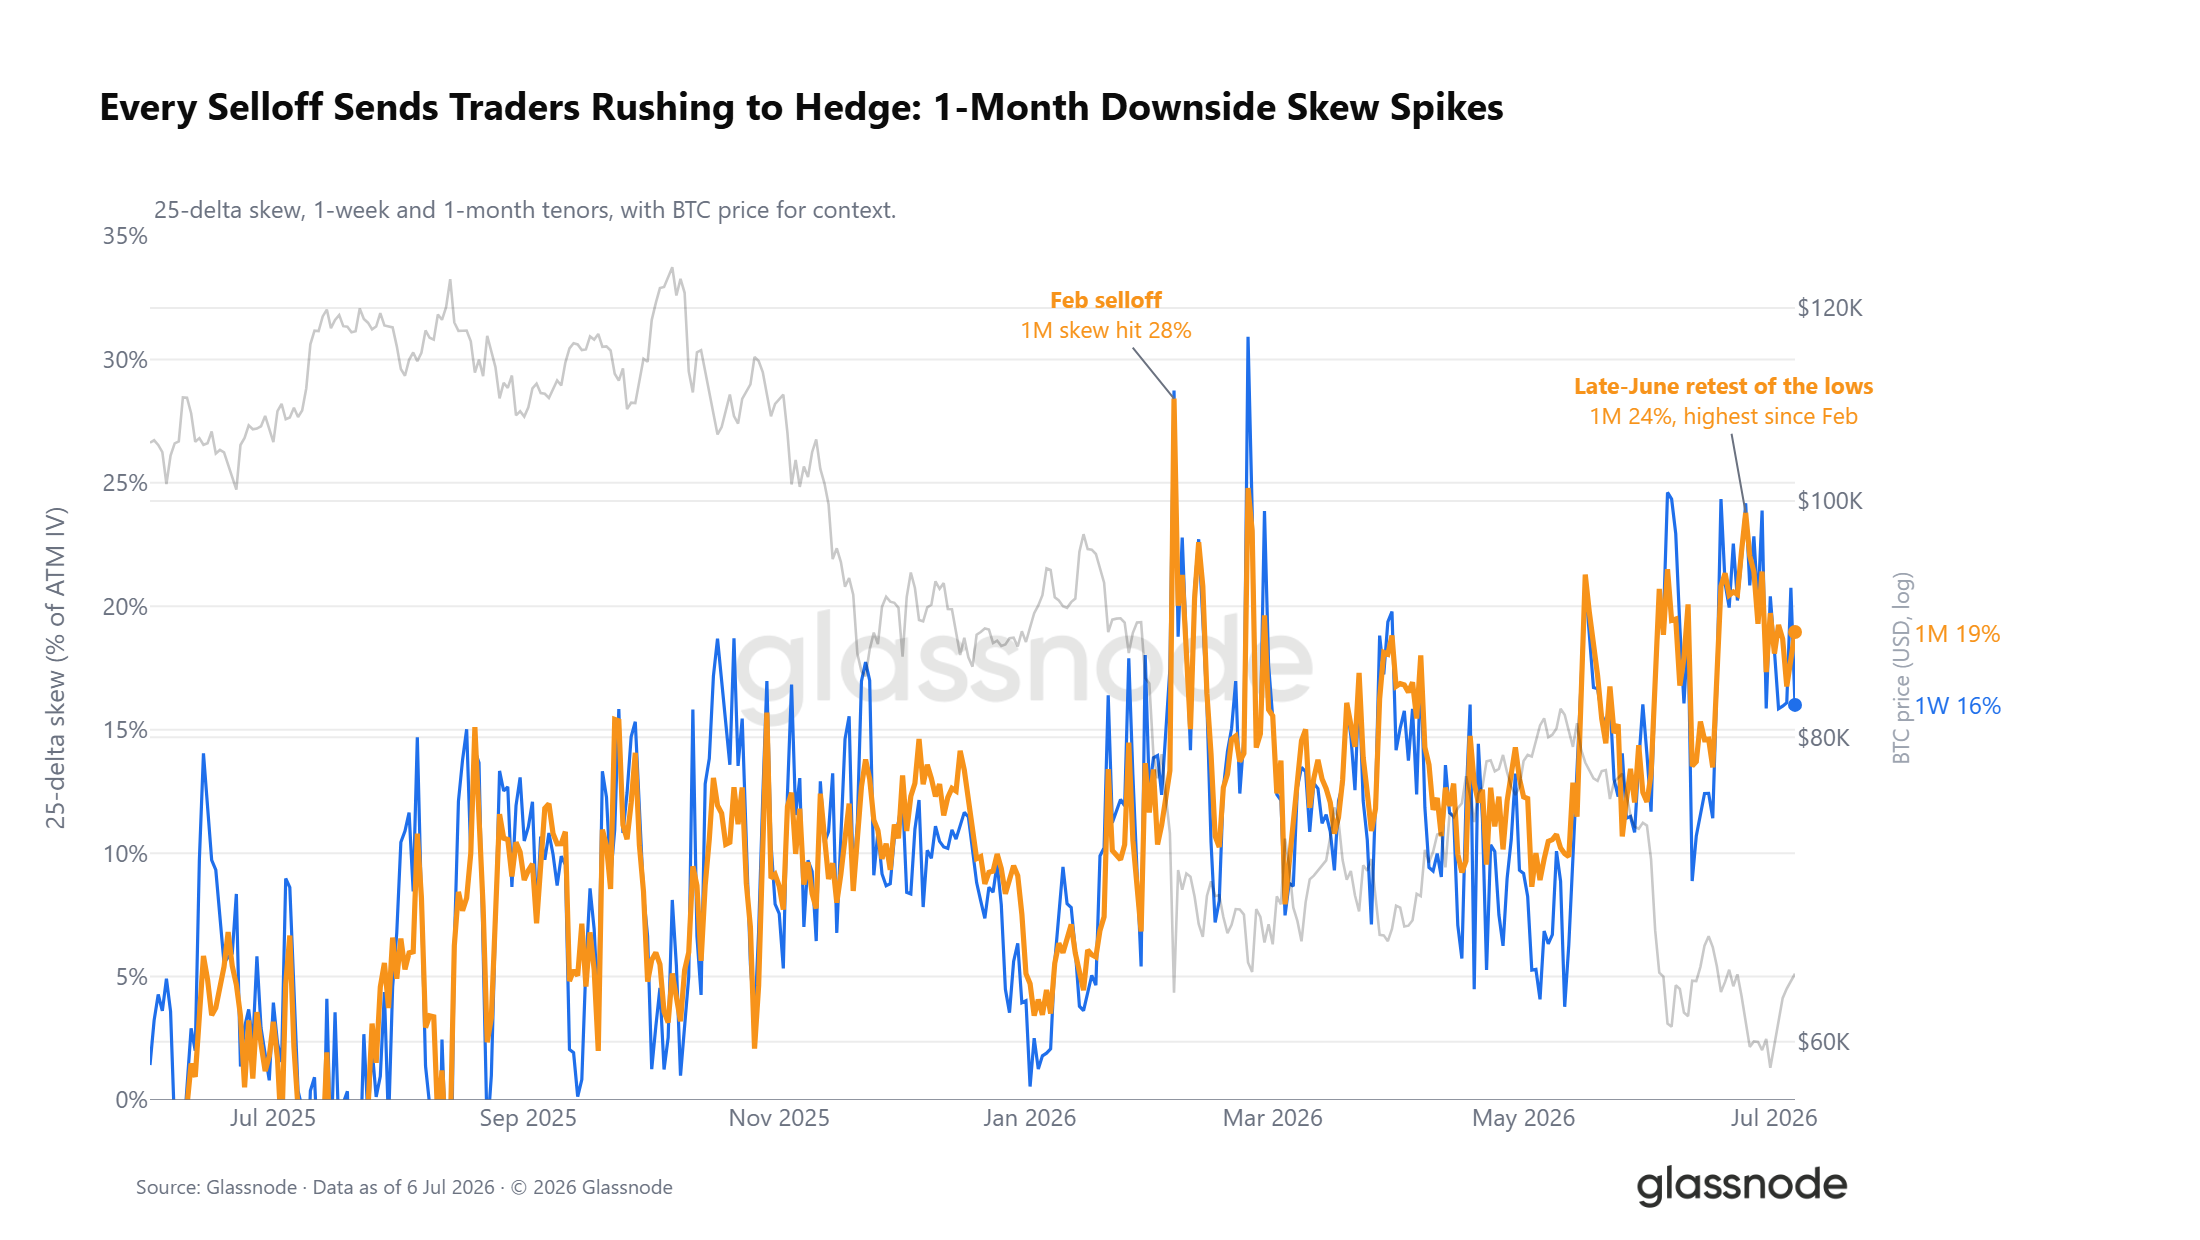
Bề mặt quyền chọn phần nào không đồng ý với định vị. Độ lệch delta 25 (25-delta skew), tức mức phí bảo hiểm cho việc phòng hộ rủi ro giảm so với rủi ro tăng, được đặt giá cao trên mọi kỳ hạn. Mỗi đợt bán tháo kể từ mùa đông đều đặt giá lại cho nó, và mức tăng đột biến cuối tháng Sáu lên 24% là mức phòng thủ nhất mà phần đầu (front end) đã có kể từ đợt bán tháo tháng Hai. Các nhà giao dịch vẫn đang trả giá cao để phòng hộ mỗi đợt giảm, ngay cả khi sổ lệnh nghiêng sang mua dài.
Dưới Điểm Ghim
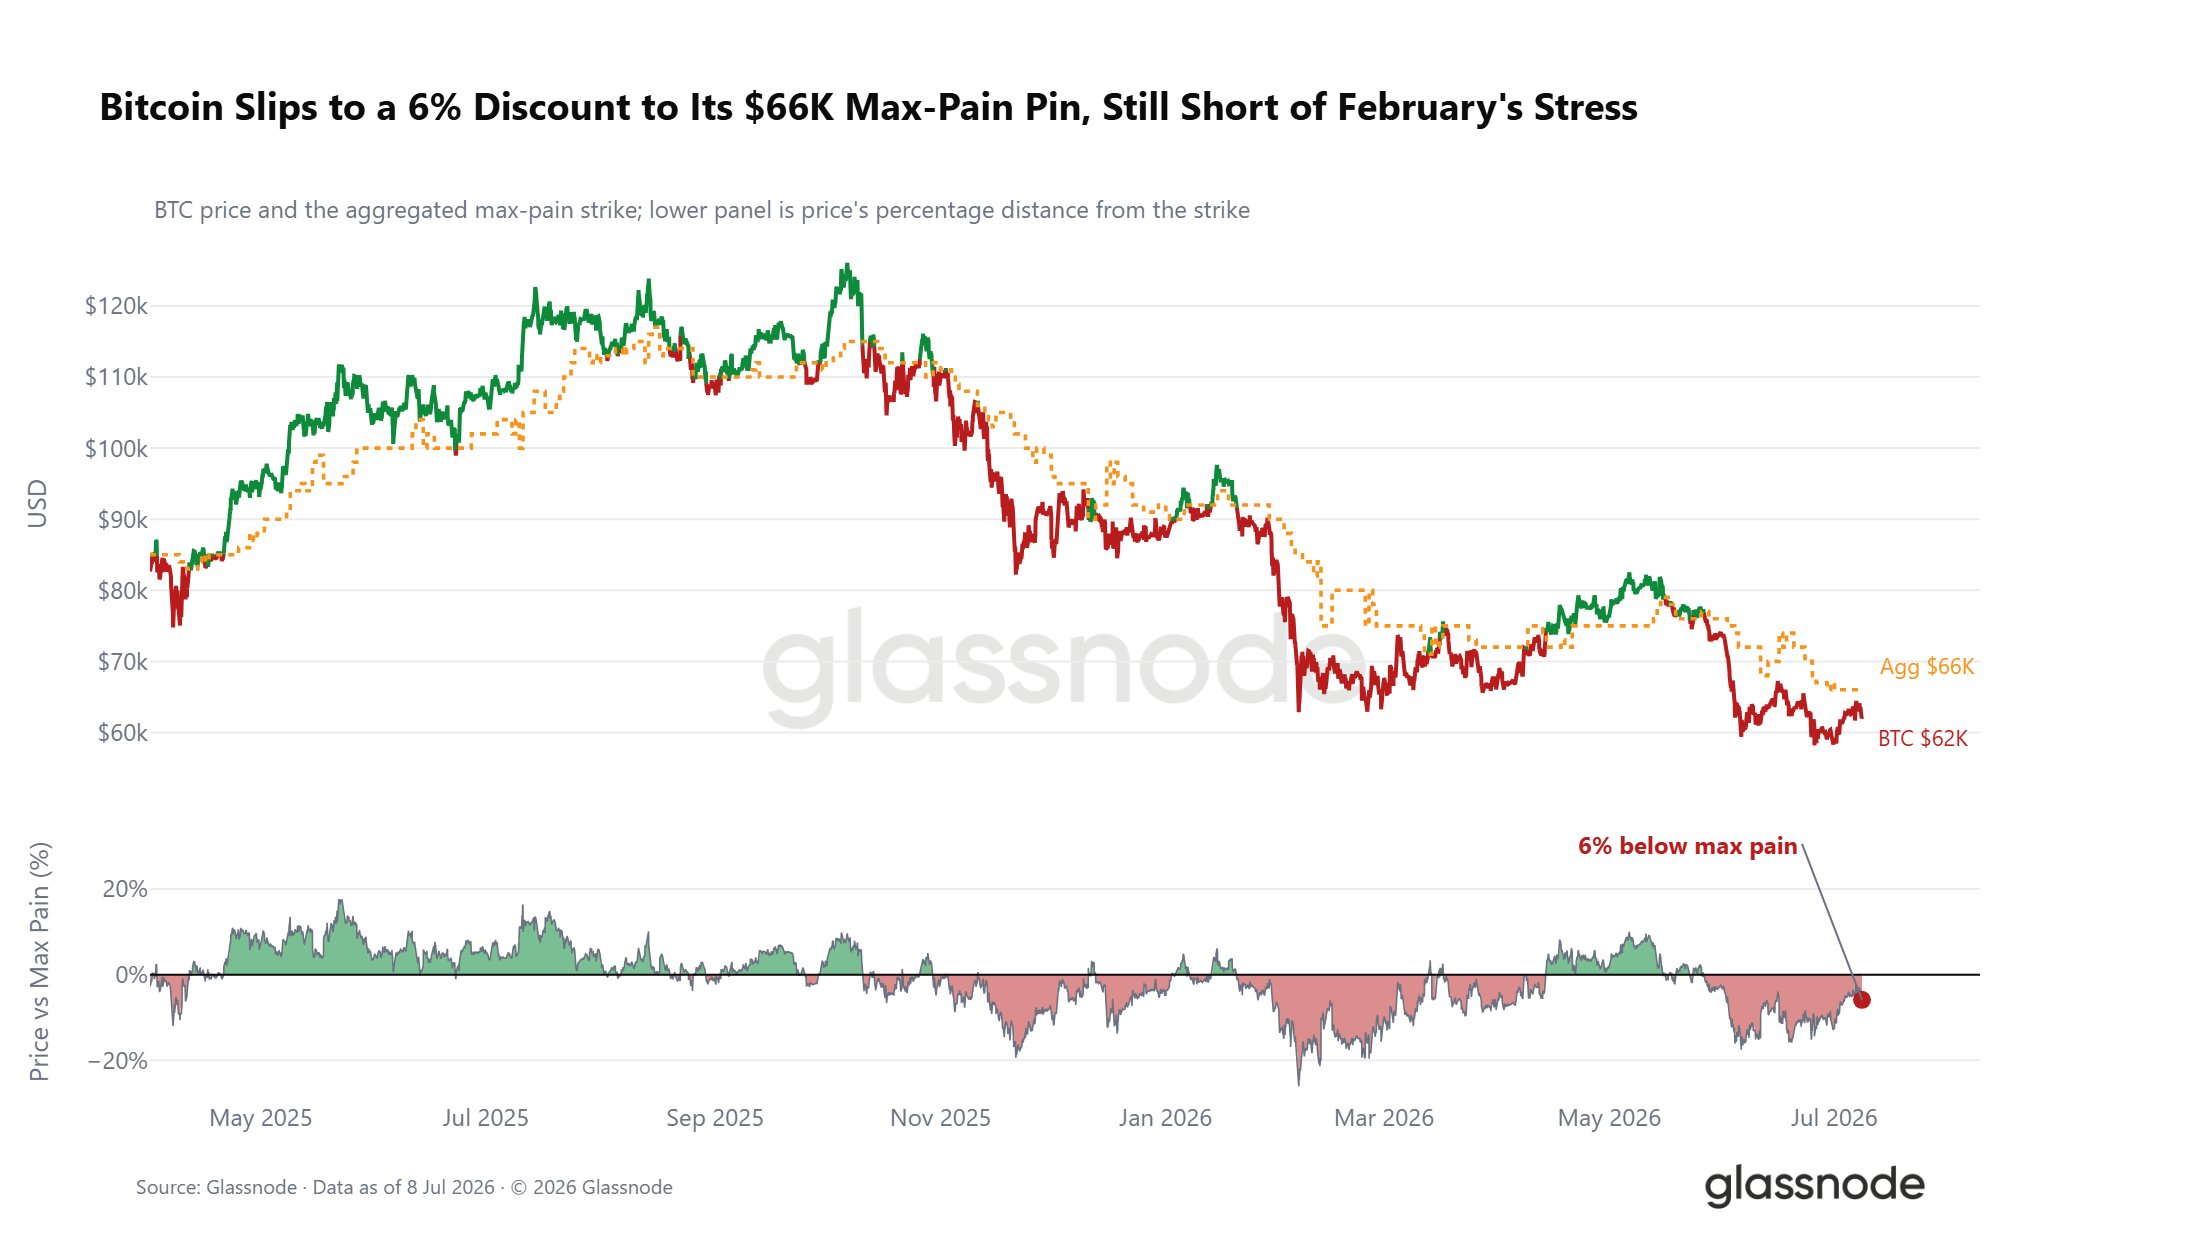
Bên ngoài định vị và độ lệch, mối quan hệ giữa cấu trúc thị trường spot và quyền chọn bổ sung thêm bối cảnh. Bitcoin giao dịch thấp hơn khoảng 6% so với mức "đau tối đa tổng hợp" (aggregated max pain) của nó là 66k USD, mức giá thực hiện mà tại đó phần lớn vị thế mở hết hạn vô giá trị và giá thường có xu hướng hướng tới đó khi đến ngày hết hạn. Mức chiết khấu đã mở rộng với đợt giảm trong tuần này, nhưng nó vẫn còn xa so với áp lực sâu được quan sát trong đợt bán tháo tháng Hai, nằm gần hơn với giữa một phạm vi đã đặc trưng cho phần lớn năm 2026. Mức đau tối đa đã hoạt động như một mỏ neo hấp dẫn lỏng lẻo trong suốt cả năm, với giá spot dao động xung quanh nó thay vì duy trì các sai lệch kéo dài. Việc lấy lại bền vững mức 66k USD sẽ chuyển hướng đọc ngắn hạn sang tích cực, trong khi một sự mở rộng hơn nữa sẽ củng cố định vị phòng thủ rõ ràng trên toàn bộ bề mặt quyền chọn.
Phí Bảo Hiểm Sụp Đổ Đang Giảm
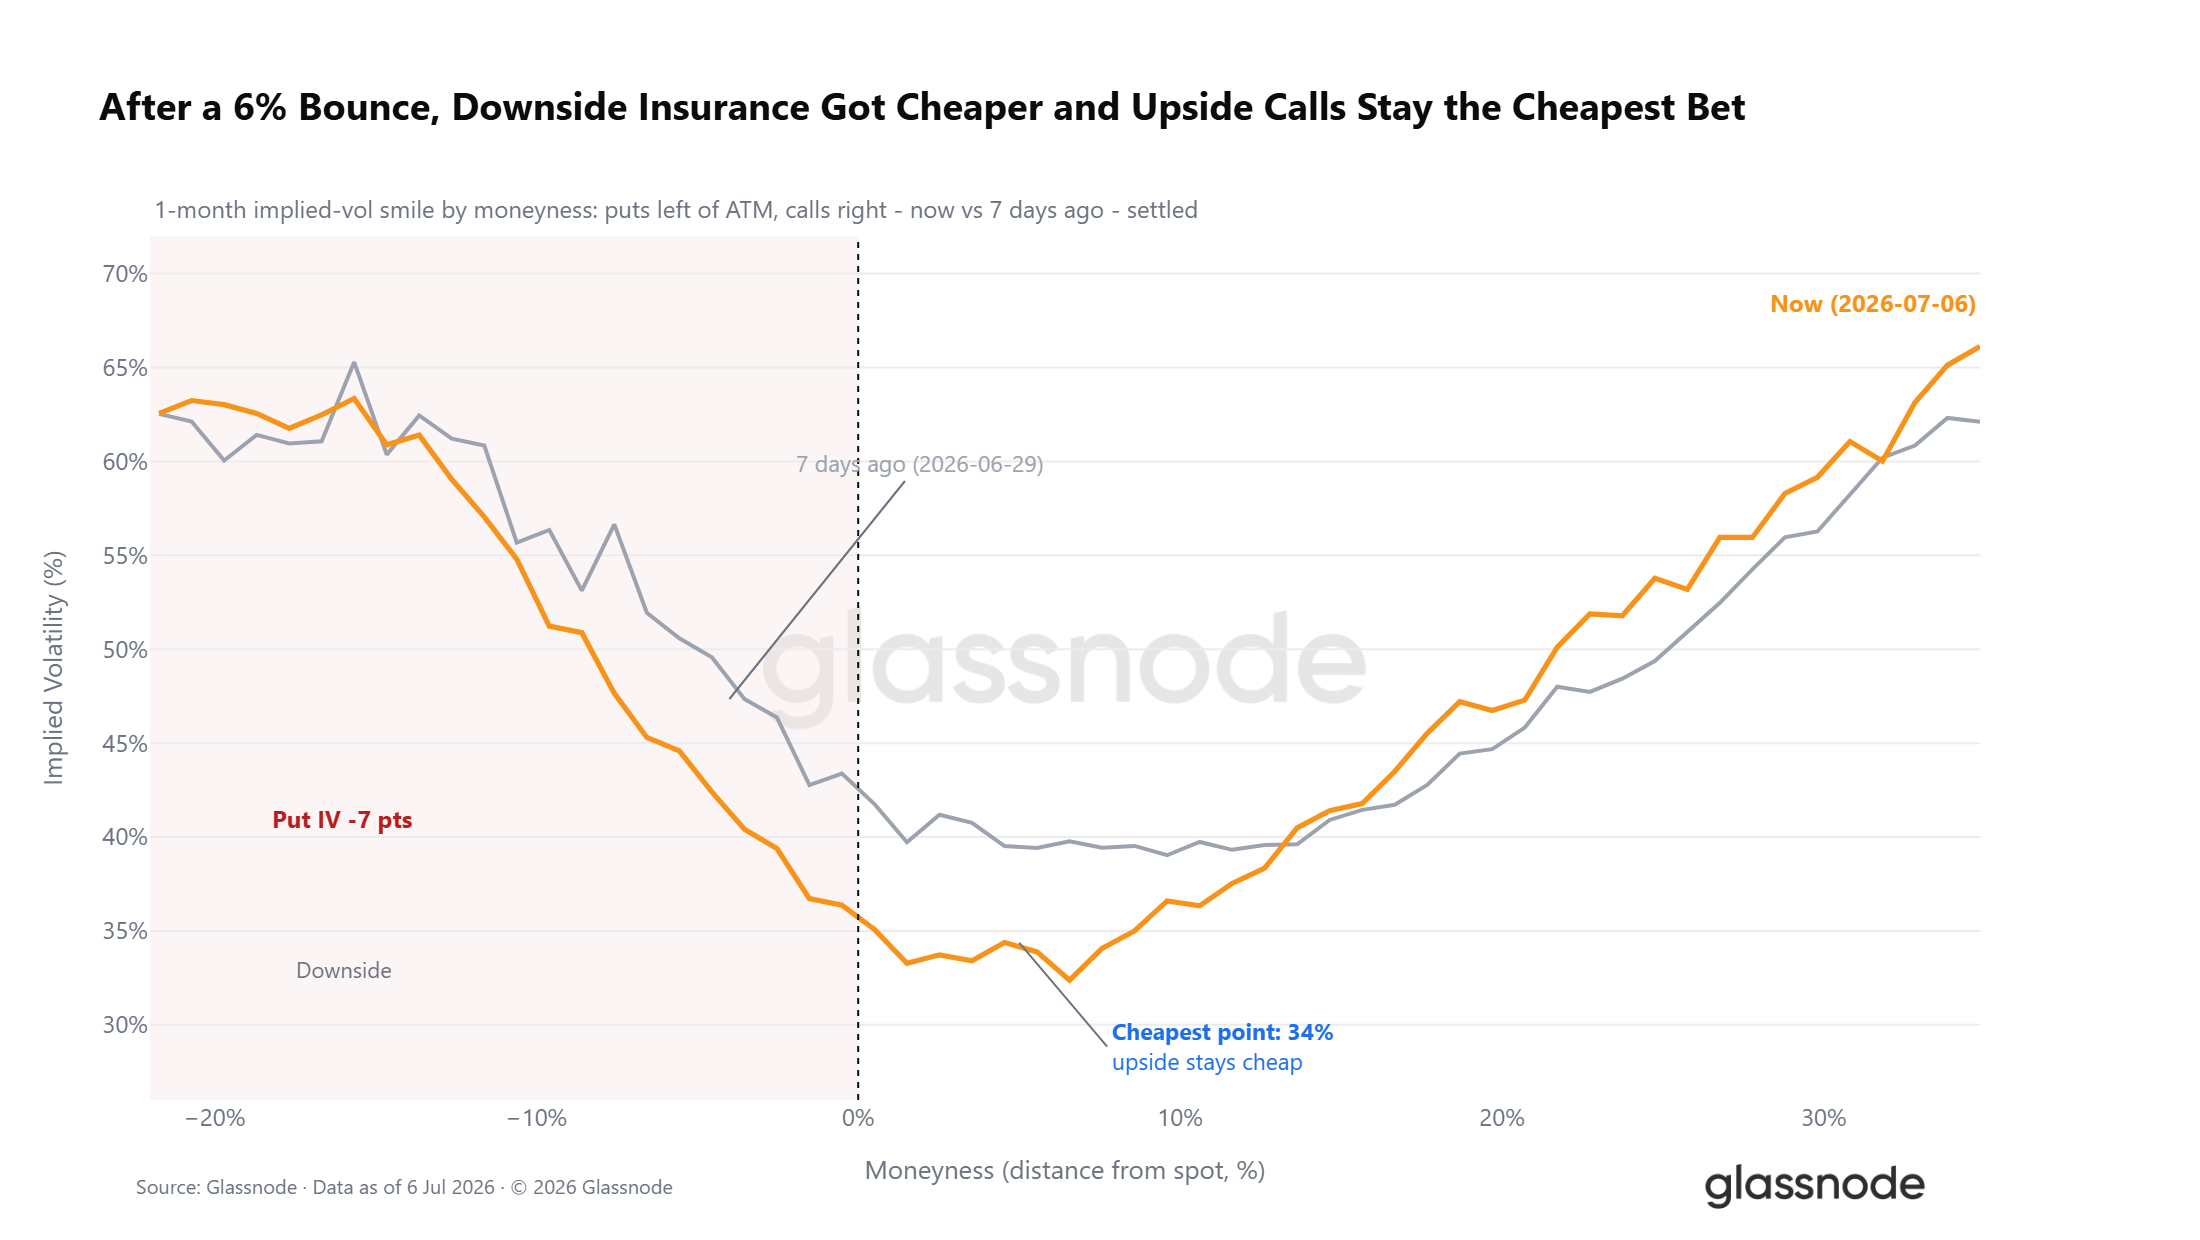
Trong khi các tín hiệu định vị và độ lệch vẽ nên một bức tranh hỗn hợp, chi phí tuyệt đối của việc bảo vệ lại kể một câu chuyện rõ ràng hơn. Chi phí phòng hộ rủi ro giảm đang giảm khi nhu cầu phòng hộ giảm. Thông qua đợt phục hồi gần đây, toàn bộ phần put của đường cong biến động (volatility smile) 1 tháng đã được định giá lại thấp hơn, với biến động ngầm định (implied volatility) giảm đáng kể ở mức thấp hơn 5% so với spot, trong khi điểm rẻ nhất trên đường cong vẫn nằm ở phía quyền chọn mua tăng (upside calls). Thị trường vẫn nghiêng về phòng thủ, nhưng nó đang trả ít hơn đáng kể về mặt tuyệt đối để ở đó.
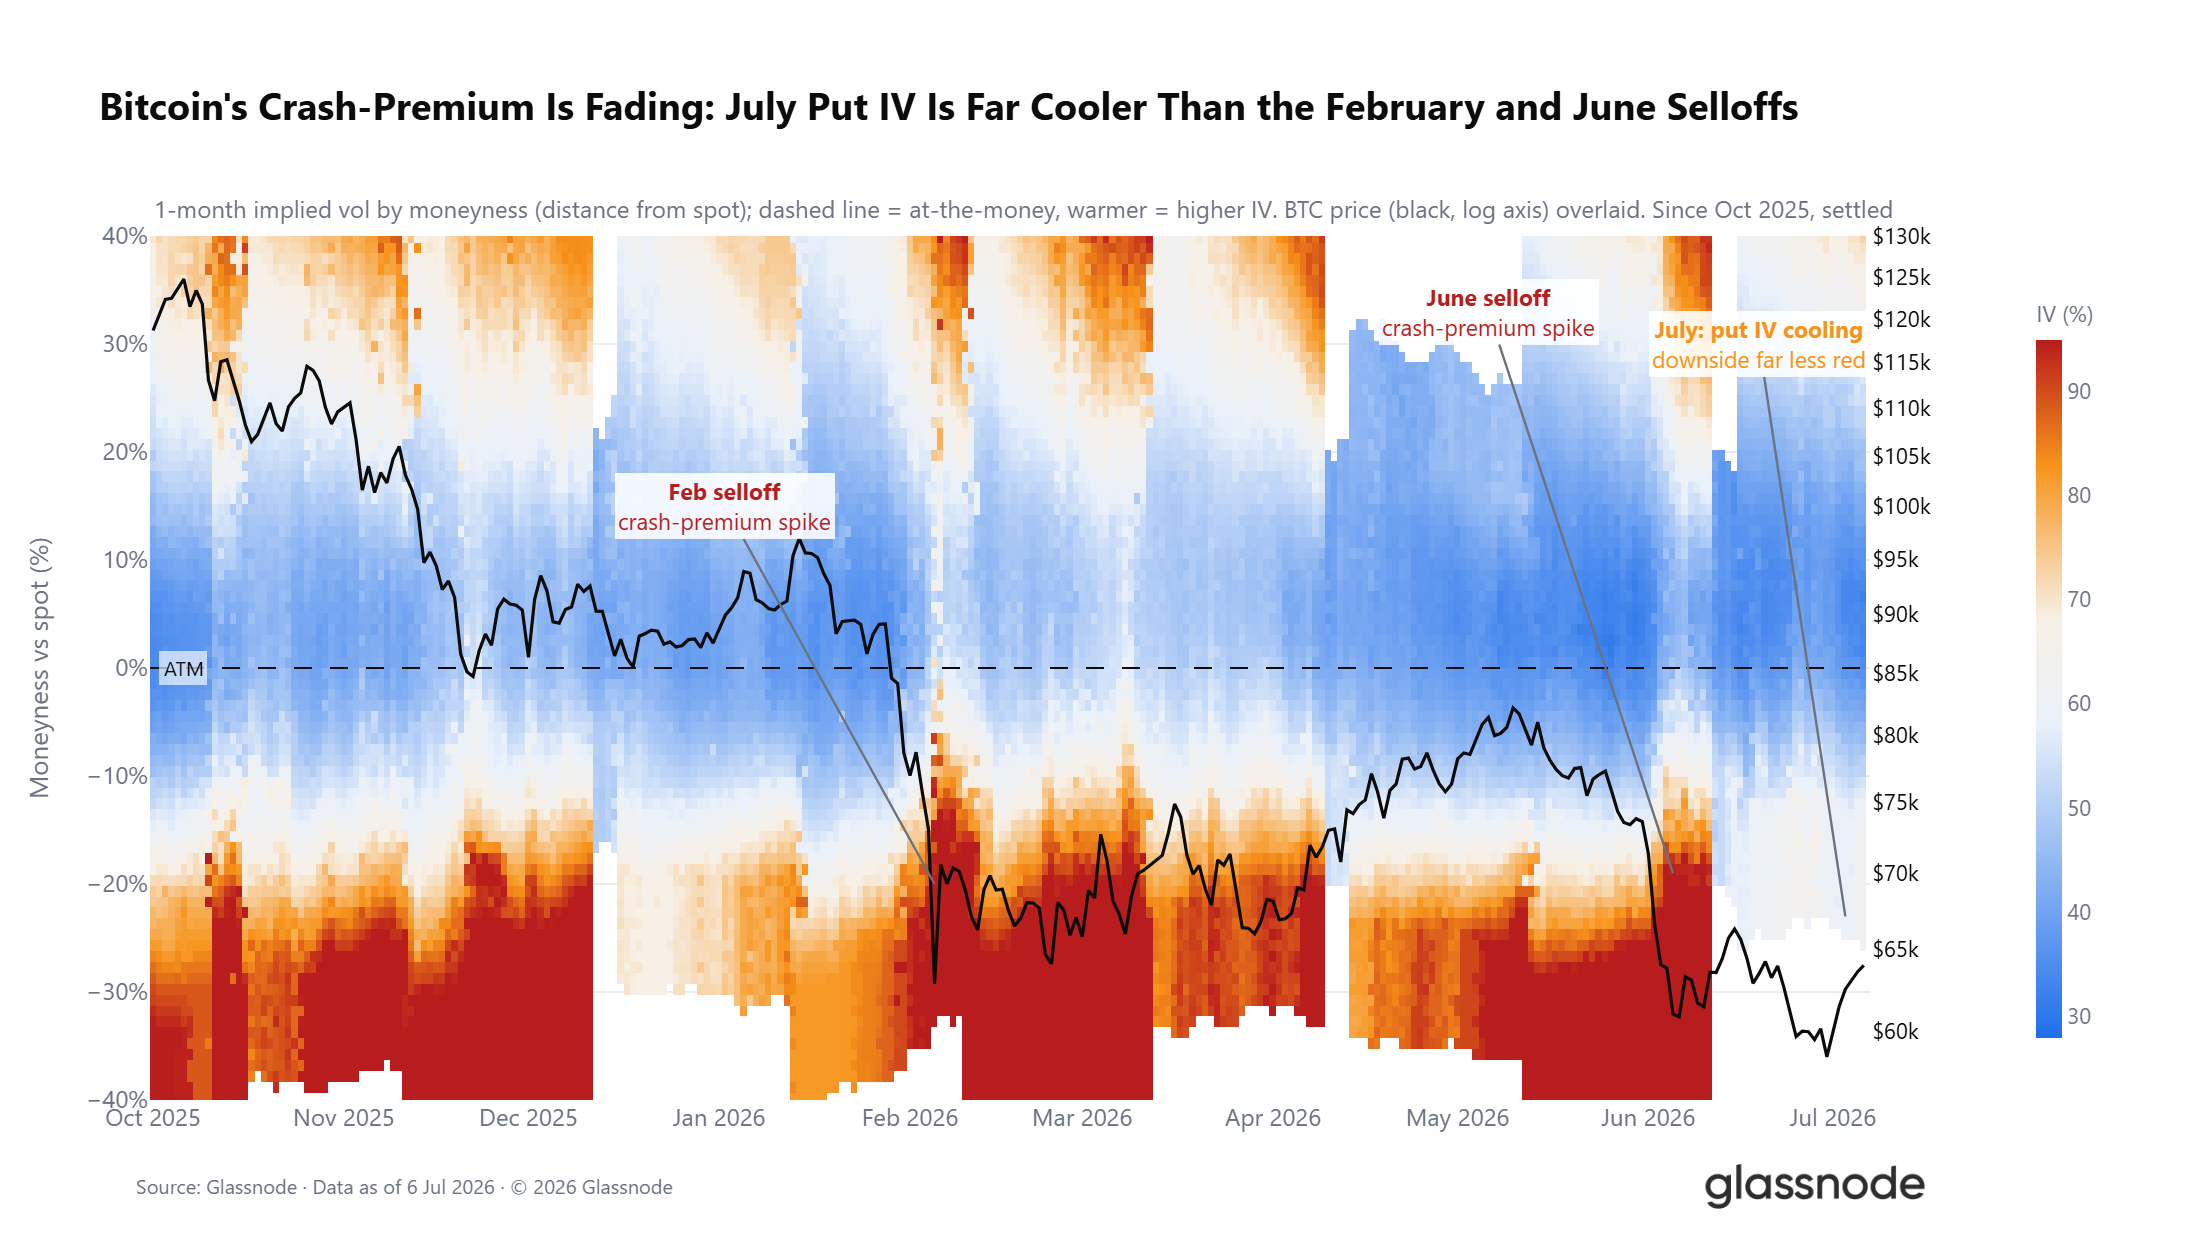
Góc nhìn dài hạn củng cố điểm này. Áp lực sâu từ phía put đã bùng lên màu đỏ rực trong đợt bán tháo tháng Hai và tháng Sáu và đã dai dẳng trong phần lớn năm nay đã phai nhạt vào tháng Bảy. Với DVOL gần mức thấp nhất 12 tháng, đây là một chế độ biến động thấp, nơi sự thận trọng đã chi phối, nhưng đang dần lùi lại.
Kết Luận
Xuyên suốt cả ba lớp phân tích, thị trường trình bày một bức tranh nhất quán về một thị trường gấu đang ở giai đoạn cuối của nó. Trên on-chain, chế độ giá trị sâu kéo dài năm tháng và áp lực đầu hàng ngày càng tăng của người nắm giữ dài hạn ở mức 280 triệu USD mỗi ngày xác nhận rằng quá trình phân phối lại nguồn cung đang diễn ra, mặc dù sự hạ nhiệt bền vững trong chỉ số này vẫn là điều kiện tiên quyết cho một sự chuyển đổi đáng tin cậy.
Off-chain, dòng tiền ra ETF đã dịu lại từ đỉnh tháng Sáu nhưng vẫn tiếp tục chảy máu trên cơ sở hàng tháng, trong khi khối lượng giao dịch thấp hơn khoảng 80% so với mức tháng Mười năm 2025 phản ánh niềm tin thể chế yếu ớt. Trong phái sinh, định vị đã nghiêng một cách thận trọng sang mua dài với tỷ lệ put/call ở mức thấp nhất năm 2026, tuy nhiên độ lệch và bề mặt biến động (vol surface) vẫn định giá rủi ro giảm có ý nghĩa.
Kết hợp lại, các điều kiện cho một quá trình tạo đáy đã sẵn sàng, nhưng các tín hiệu xác nhận vẫn chưa đến. Thị trường yêu cầu thêm sự hạ nhiệt trong áp lực đầu hàng, sự ổn định trong dòng chảy thể chế, và lý tưởng là việc lấy lại bền vững Mức Trung bình Thị trường Thực trước khi xác suất của một sự chuyển đổi chế độ có thể được đánh giá theo hướng xây dựng.