Американские акции растут слишком гладко? BTIG предупреждает о растущем риске системной коррекции на рынке США с августа по октябрь

marsbitОпубликовано 2026-08-17Обновлено 2026-08-17

Введение

Аналитики BTIG предупреждают о растущих рисках системной коррекции на американском фондовом рынке в период с августа по октябрь, совпадающий с сезонно опасным окном для годов промежуточных выборов. Несмотря на текущую "идеальную" рыночную атмосферу, исторические данные настораживают: с 1990 года индекс S&P 500 в этот период почти каждый год (за исключением 2006 года) испытывал коррекцию как минимум на 7%. Рынок входит в этот интервал на исторических максимумах при чрезвычайно низкой волатильности (VIX около годовых минимумов), что сигнализирует о высоком уровне самоуспокоенности инвесторов. Технические индикаторы также указывают на растущую уязвимость. С марта максимальная просадка индекса RSP (ETF на равновзвешенный S&P 500) не превышала 2.25%, что является аномально спокойным периодом. Кроме того, текущая цена RSP примерно на 11% превышает свою 200-дневную скользящую среднюю, что близко к историческим экстремумам. Отсутствие дней с объемом продаж более 80% на NYSE в текущем году также является беспрецедентным и тревожным сигналом. Настроения инвесторов, отраженные в крайне низком соотношении путы/коллы на опционах, демонстрируют почти полное отсутствие хеджирования против падения. Макроэкономический дисбаланс добавляет беспокойства: доходности долгосрочных гособлигаций США остаются высокими, несмотря на недавние благоприятные экономические данные, что противоречит оптимистичным ожиданиям на фондовом рынке. В качестве защитной меры BTIG рекомендует инвесторам рассмотреть...

Автор: Чжао Ин, Wall Street Insights

Текущая атмосфера на рынке США «идеальна», но исторические данные неутешительны.

Главный технический рыночный стратег BTIG в последнем отчете предупредил, что рынок вступает в самый опасный сезонный период года — с августа по октябрь в год промежуточных выборов — с рекордными максимумами и крайне низкой волатильностью. Он прямо заявил, что сейчас чрезвычайно удачный момент для инвесторов, чтобы сократить риски или хеджировать широкие позиции по акциям.

Индекс S&P 500 с равным весом (SPW) с начала года вырос примерно на 16%, все сектора показали положительную доходность, и «расширение ширины» рынка уже произошло. Однако исторические данные показывают, что с 1990 года индекс S&P в период с 18 августа по 11 октября в годы промежуточных выборов, за исключением 2006 года, ежегодно испытывал коррекцию как минимум на 7%. Текущий рынок вступает в этот период на исторических максимумах, индекс VIX находится на минимумах года, защитные потребности почти отсутствуют, и несколько технических сигналов одновременно подают предупреждение.

Сезонная закономерность: «Окно проклятия» в год промежуточных выборов

Данные BTIG показывают, что с 1990 года SPW в годы промежуточных выборов в среднем достигал пика около 18 августа, после чего вступал в довольно сложный нисходящий тренд до середины октября.

В 1990, 1998, 2002, 2010, 2014, 2018 и 2022 годах коррекция как минимум на 7% происходила в период с августа по октябрь. В 1994 году падение составило 5%, но к декабю того же года увеличилось до 8%. Единственным исключением был 2006 год, но в том году уже с мая по июль было зафиксировано падение на 9%, что в некотором смысле лишь сместило время коррекции.
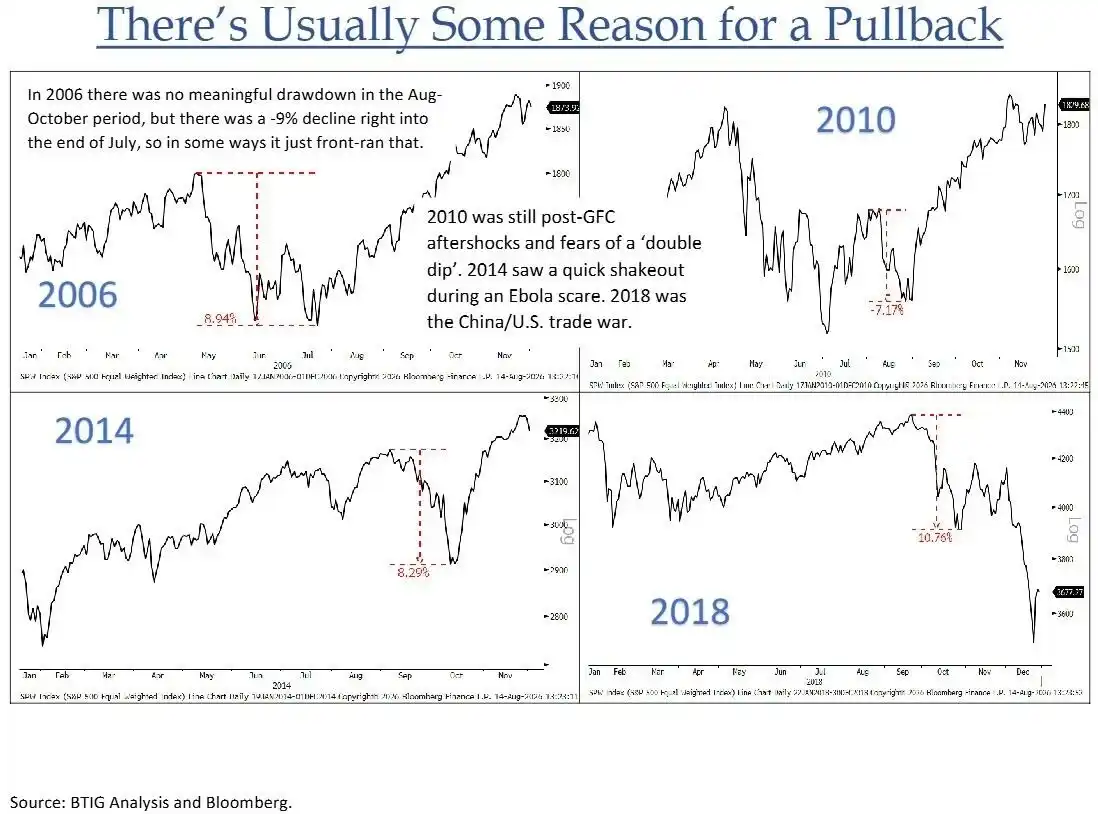
Примечательно, что сами промежуточные выборы не всегда являются прямой причиной волатильности. BTIG отмечает, что часто именно какое-то неизвестное заранее внешнее событие запускает падение — например, вторжение в Кувейт в 1990 году, кризис Long-Term Capital Management (LTCM) в 1998 году или вспышка Эболы в 2014 году. Это означает, что потенциальные риски, с которыми сталкивается текущий рынок, также трудно предсказать.

Технический анализ: Несколько индикаторов одновременно сигнализируют о желтом свете

Помимо сезонных закономерностей, текущие технические индикаторы также указывают на возрастающую уязвимость рынка.

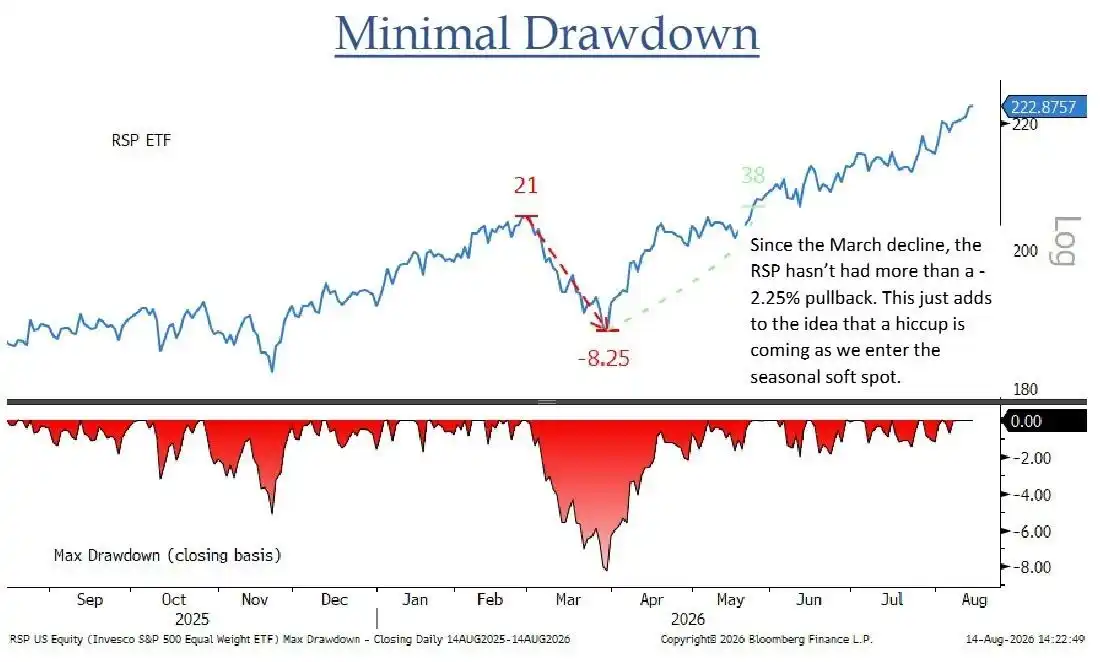
С момента коррекции в марте максимальная просадка RSP (ETF S&P 500 с равным весом) не превышала 2,25%, и сама эта ненормальная спокойность является сигналом накопления рисков. В то же время, текущая цена RSP примерно на 11% превышает 200-дневную скользящую среднюю. BTIG отмечает, что за исключением особых условий после пандемии COVID-19, отклонение RSP от 200-дневной скользящей средней обычно не превышает текущего уровня. Хотя тренд сильный, степень растяжения уже находится в историческом верхнем диапазоне.
Отсутствие сигналов нисходящего объема также вызывает беспокойство. С начала года на NYSE не было ни одного «дня с 80% нисходящим объемом» — дня, когда объемы продаж составляли 80% или более от общего объема торгов. Исторический средний показатель составляет 21 такой день в год, и с момента начала записей в 1996 году никогда не было менее 5 дней. BTIG отмечает, что текущий период является самым длинным непрерывным периодом без «дней с 80% нисходящим объемом» за всю историю наблюдений, и разрыв значительный.

Настроения рынка: Потребность в защите снизилась до крайне низкого уровня

Пренебрежение инвесторов к рискам падения также отражается на рынке опционов. 10-дневная скользящая средняя общего коэффициента пут/колл CBOE снизилась до 0,82, находясь в нижнем диапазоне за последние несколько лет, что свидетельствует о почти полном отсутствии защиты от потенциальной коррекции среди участников рынка.

BTIG рассматривает это явление в совокупности с историческими максимумами рынка и минимумом VIX в году, полагая, что эти три фактора вместе создают полную картину текущей высокой самоуспокоенности на рынке.

Аномалии долгосрочных ставок: Рынок облигаций подает сигналы расхождения

На макроуровне также появились тревожные расхождения. Несмотря на то, что данные по занятости (Nonfarm), CPI, PPI и розничным продажам за прошедшую неделю имели в целом «голубиный» характер, доходность долгосрочных казначейских облигаций США оказалась около максимального уровня текущего цикла.

Такое движение «ставок, игнорирующих положительные данные», явно противоречит текущему оптимистичному ценообразованию на фондовом рынке, что еще больше увеличивает неопределенность на рынке.

В плане секторальной конфигурации BTIG отмечает, что исторические данные показывают относительно устойчивые показатели сектора здравоохранения в период с августа по октябрь в годы промежуточных выборов, что может представлять определенную защитную ценность.

Что касается полупроводников, то ETF Philadelphia Semiconductor (SOXX) столкнулся с точным сопротивлением на 50-дневной скользящей средней. BTIG считает, что это соответствует первоначальному отскоку после формирования вершины «бум/крах» и ожидает, что в течение года дно все же будет найдено на уровне 200-дневной скользящей средней. Хотя энергетический сектор продемонстрировал прорыв в течение нескольких месяцев, BTIG проявляет осторожность в отношении покупок на росте, считая, что одна новость может развернуть тренд, и не рекомендует активно добавляться.

Стратег BTIG Краински резюмирует, что сейчас отличное время для сокращения рисков или хеджирования широкого портфеля акций, «часы тикают».

Связанные с этим вопросы

QНа какие исторические закономерности ссылается BTIG, предупреждая о рисках на рынке США с августа по октябрь?

ABTIG ссылается на сезонный паттерн, наблюдаемый в годы промежуточных выборов в США. Начиная с 1990 года, за исключением 2006 года, индекс S&P 500 (или его взвешенный аналог) ежегодно в период примерно с 18 августа по 11 октября испытывал коррекцию как минимум на 7% (например, в 1990, 1998, 2002, 2010, 2014, 2018 и 2022 годах). В 1994 году спад составил 5%, но к декабрю углубился до 8%. Этот период считается «окном повышенного сезонного риска».

QКакие технические индикаторы, по мнению BTIG, указывают на уязвимость текущего рынка акций?

AАналитики BTIG выделяют несколько тревожных технических сигналов: 1) ETF RSP (взвешенный S&P 500) с марта откатывался не более чем на 2,25%, что сигнализирует о накоплении риска в условиях аномально низкой волатильности. 2) RSP торгуется примерно на 11% выше своей 200-дневной скользящей средней, что близко к историческим максимумам растяжения тренда. 3) На NYSE с начала года не было ни одного «дня с объемом продаж 80%» (когда на падение приходится ≥80% объема), хотя в среднем за год бывает 21 такой день, что указывает на крайнюю степень самоуспокоенности.

QКак оценивает BTIG настроения инвесторов и спрос на защиту на текущем рынке?

ABTIG отмечает, что настроения инвесторов чрезмерно самоуверенны, а спрос на защиту от падения находится на крайне низком уровне. Это проявляется в трех ключевых факторах: рынок торгуется на исторических максимумах, индекс волатильности VIX находится около минимумов года, а 10-дневная скользящая средняя соотношения пут/колл (put/call ratio) упала до 0.82, что находится в нижнем диапазоне за последние несколько лет и показывает, что участники рынка практически не покупают опционной защиты.

QКакое макроэкономическое противоречие, упомянутое в статье, добавляет неопределенности на рынке?

AВ статье отмечено тревожное макроэкономическое расхождение: несмотря на то, что последние данные по занятости (NFP), инфляции (CPI, PPI) и розничным продажам оказались «голубиными» (мягкими), доходности долгосрочных американских облигаций остаются около максимальных значений текущего цикла. Это движение ставок «вопреки хорошим новостям» создает противоречие с текущим оптимистичным ценообразованием на фондовом рынке и увеличивает неопределенность.

QКакие сектора, согласно историческим данным BTIG, могут показать относительную устойчивость в рискованный период с августа по октябрь, и к каким секторам они относятся с осторожностью?

AНа основе исторических данных, BTIG предполагает, что сектор здравоохранения (healthcare) может проявить относительную устойчивость и обладает защитной ценностью в рискованный период с августа по октябрь в годы промежуточных выборов. К секторам, к которым они относятся с осторожностью, относятся: 1) Полупроводники (SOXX), которые, по их мнению, еще не завершили коррекцию к 200-дневной скользящей средней. 2) Энергетический сектор, несмотря на прорыв, так как они считают, что рост может быстро развернуться из-за единичных новостей, и не рекомендуют активно покупать на пике.

Похожее

Россия разрешила Сбербанку торговлю криптовалютой перед запуском в декабре

Крупнейший российский банк Сбербанк получил одобрение Центробанка на торговлю криптовалютами, включая Биткоин, перед запланированным запуском в декабре. Реестр ЦБ РФ пополнился 10 уполномоченными операторами обмена и 6 цифровыми кастодианами, среди которых, помимо Сбербанка и ВТБ, значатся и некредитные организации. Сбербанк ранее анонсировал запуск продуктов для работы с BTC, ETH и USDT с 1 декабря 2026 года через свои онлайн-платформы. По данным СМИ, банк уже начал тестирование операций с криптовалютой в своем мобильном приложении, а окончательные сроки зависят от дополнительных регуляторных требований. Эти шаги последовали после вступления в силу с 1 сентября новых правил обращения криптовалют в России, которые поставили операторов обмена и кастодианов под надзор ЦБ. При этом использование цифровых активов для оплаты товаров и услуг в стране по-прежнему запрещено.

cointelegraph21 мин. назад

Россия разрешила Сбербанку торговлю криптовалютой перед запуском в декабре

cointelegraph21 мин. назад

Аналитики зафиксировали накопление STRK крупнейшими кошельками после ралли на 330%

Цена токена Starknet (STRK) выросла примерно на 330% за четыре недели. В момент локального ценового пика сеть зафиксировала рекордный приток новых кошельков — 1166 за один день. Аналитики Santiment расценивают это как проявление FOMO (синдром упущенной выгоды), что часто ведет к краткосрочной коррекции, которая и последовала. В то же время крупнейшие держатели (топ-10 адресов) продолжают накапливать токены, доведя свой совокупный баланс до примерно 7,09 млрд STRK — максимума с апреля. Это указывает на разницу в поведении розничных инвесторов и крупных игроков. На этом фоне CEO StarkWare Эли Бен-Сассон призвал готовить блокчейн-инфраструктуру, в частности Starknet, к будущим вызовам, таким как квантовые вычисления и стремительное развитие ИИ. Среди возможных мер он назвал внедрение устойчивой криптографии, обеспечение криптографической гибкости и рассмотрение варианта перехода Starknet на уровень L1 для большей безопасности и адаптивности.

cryptonews.ru36 мин. назад

Аналитики зафиксировали накопление STRK крупнейшими кошельками после ралли на 330%

cryptonews.ru36 мин. назад

Торговля

Спот
活动图片