5 графиков, объясняющих криптоплатежные карты: как стейблкоины переходят из блокчейна в реальные расходы

marsbitОпубликовано 2026-08-10Обновлено 2026-08-10

Введение

Стабильные монеты все чаще используются для повседневных расходов через криптоплатежные карты. Этот сегмент, где пользователи могут расплачиваться криптовалютами (в основном стейблкоинами) у любого продавца, принимающего традиционные карты, ежемесячно обрабатывает более 7,5 миллиардов долларов. Объем транзакций в июле 2026 года составил 759 миллионов долларов, что примерно в 2,5 раза больше, чем годом ранее. Средняя сумма покупки — около 86 долларов. Ранее основная активность приходилась на сеть Gnosis, но сейчас лидируют Optimism (29% объема), Solana и Base (по 19%). Доминирующими стейблкоинами стали долларовые USDC (58% объема) и USDT (26%), в то время как доля евро-стейблкоина EURe упала до 2%. Криптоплатежные карты, подавляющее большинство которых работают через сеть Visa, представляют собой быстрорастущий мост, позволяющий использовать цифровые активы в реальной экономике, не требуя от продавцов изменений в инфраструктуре.

Авторы: Robert Hackett, Ryan Holloway, a16z

Перевод: Luffy, Foresight News

Стейблкоины все чаще используются для повседневных расходов через карты.

Криптоплатежные карты давно перестали быть диковинным новым продуктом, и сейчас общий объем месячных транзакций в этом сегменте превышает 750 миллионов долларов. Такие карты позволяют пользователям оплачивать напрямую криптовалютой покупки как офлайн, так и онлайн у любых продавцов, поддерживающих традиционные банковские сети. В процессе транзакции криптоактивы пользователя (подавляющее большинство из которых — стейблкоины) конвертируются в местную фиатную валюту в момент расчета на кассе; для получающего платеж продавца это обычный карточный платеж, он не замечает использования криптоактивов.

Для использования криптоплатежных карт пользователям не обязательно иметь традиционный банковский счет. Модели работы разных продуктов различаются: некоторые требуют от пользователей хранения стейблкоинов у поставщика услуг по выпуску карт; другие поддерживают самохранящиеся кошельки, позволяя пользователям напрямую держать свои активы в блокчейне. Криптоплатежные карты, по сути, открывают для пользователей по всему миру доступ к услугам долларовых счетов, а также предоставляют держателям стейблкоинов удобное платежное решение для реального использования.
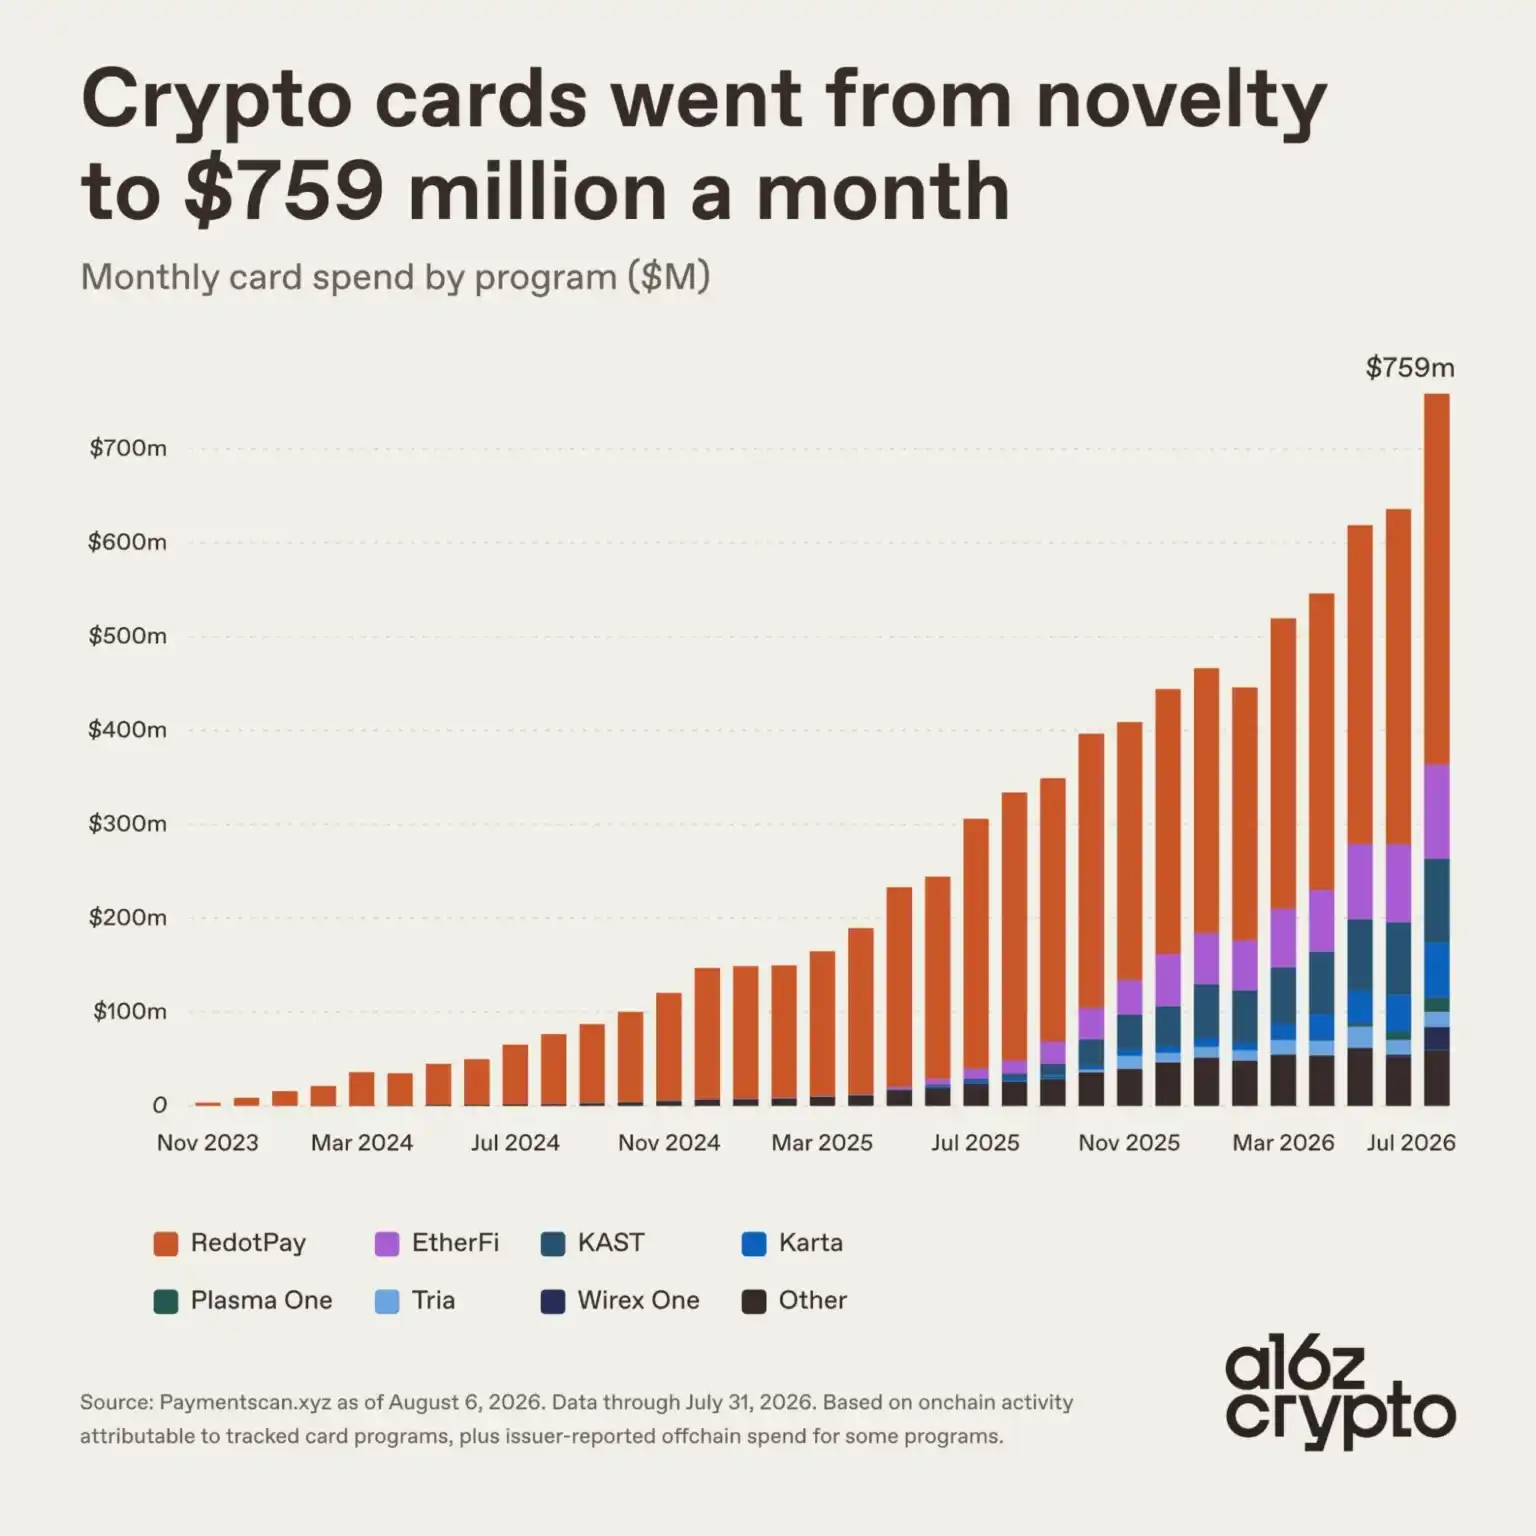
Тренд ежемесячного объема транзакций по криптоплатежным картам

Согласно данным о поведении в блокчейне, отслеживаемым Paymentscan, в июле 2026 года общий ежемесячный объем транзакций по криптоплатежным картам достиг 759 миллионов долларов. По сравнению с 306 миллионами долларов за аналогичный период прошлого года, объем вырос примерно в 2,5 раза. Если вернуться к октябрю 2023 года, когда начался сбор статистики, ежемесячный объем транзакций по всему сектору составлял менее 100 миллионов долларов. (Примечание: данные о расходах RedotPay, занимающего первое место по объему транзакций, раскрываются эмитентом самостоятельно, а не получены путем сбора данных из блокчейна.)
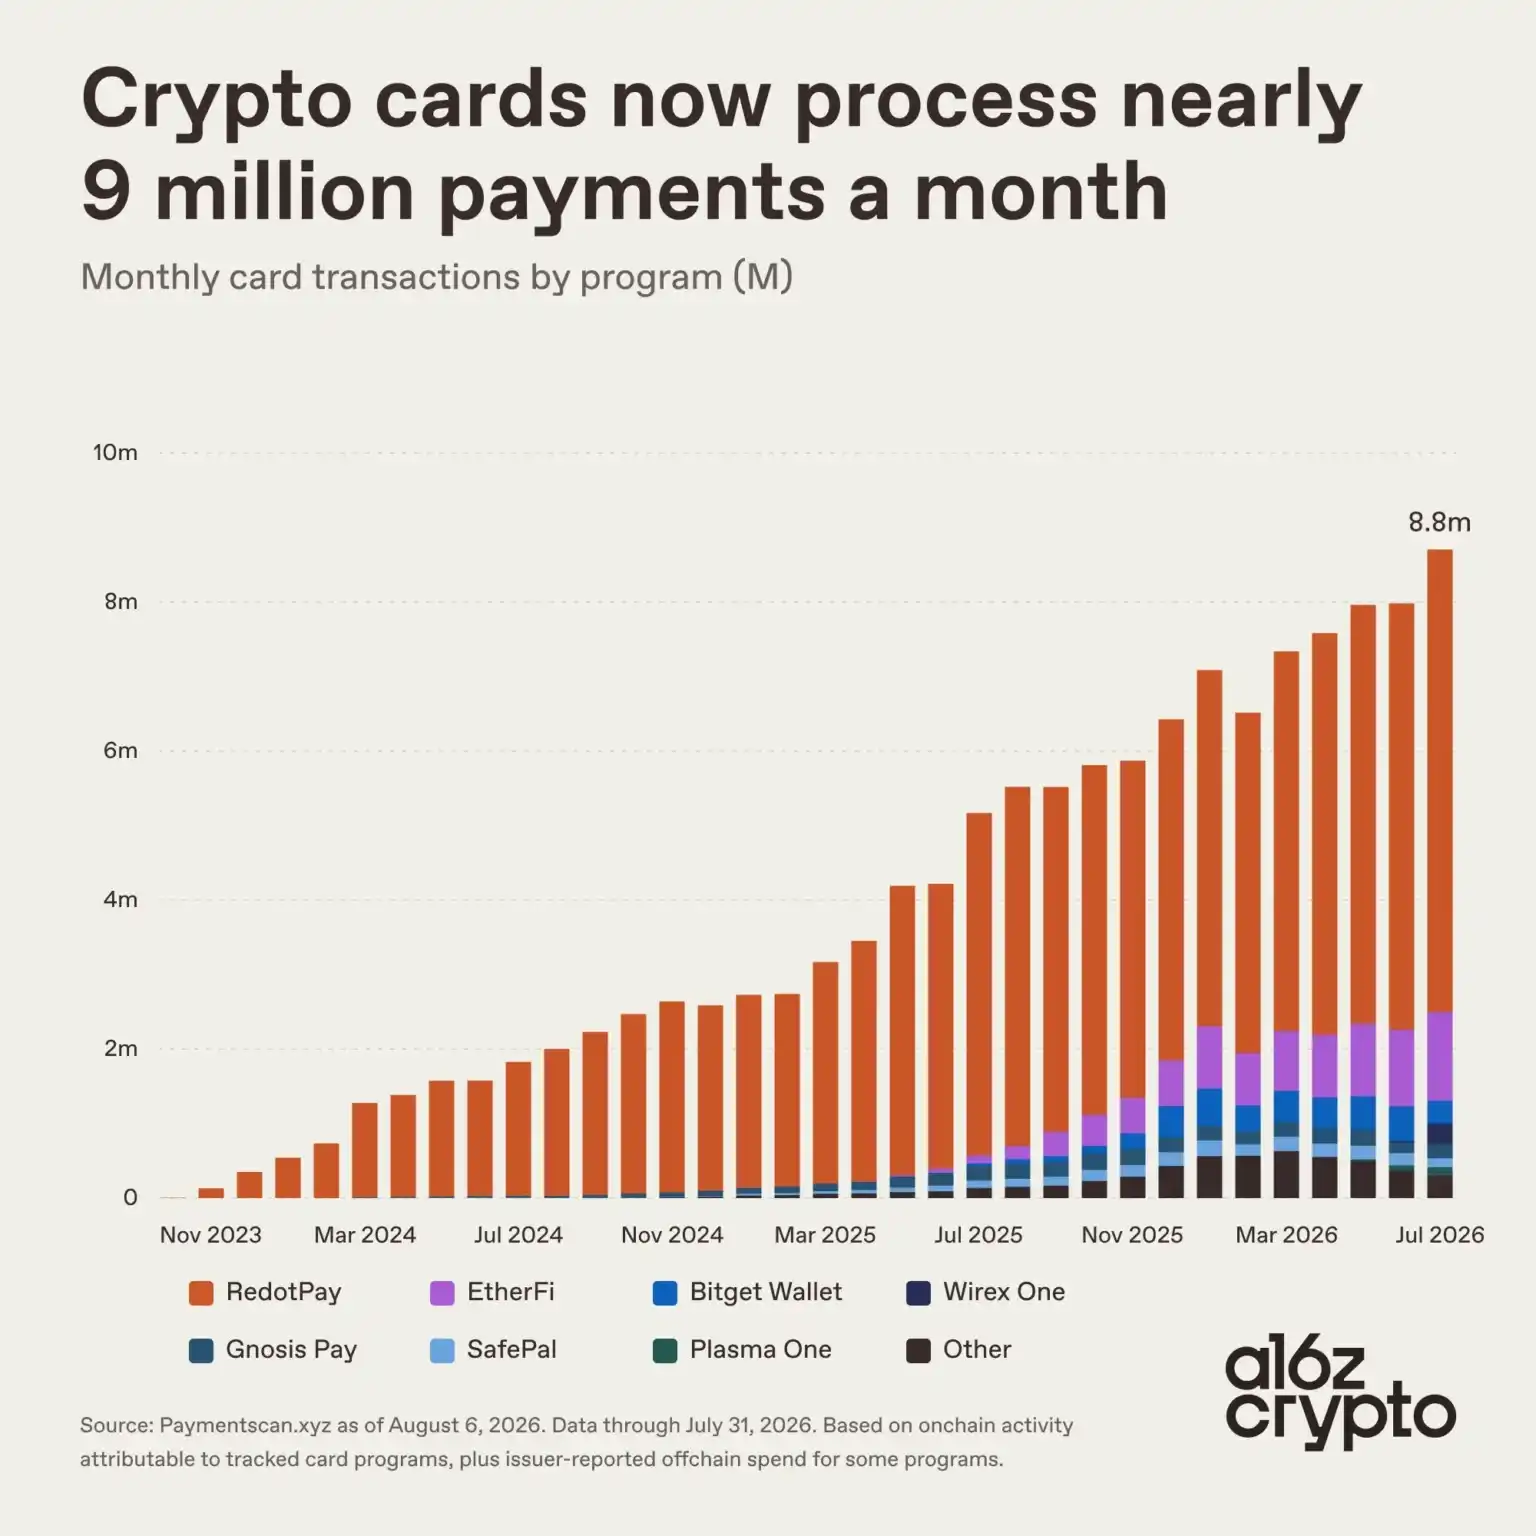
Тренд ежемесячного количества транзакций по криптоплатежным картам

Количество транзакций по криптоплатежным картам растет в том же ритме, что и сумма расходов. В июле 2026 года по криптоплатежным картам было совершено около 9 миллионов реальных транзакций, тогда как за аналогичный период прошлого года их количество составляло примерно 5,2 миллиона. Таким образом, средняя сумма покупки составляет около 86 долларов.

В начале 2024 года поток расходов по криптоплатежным картам был сильно сконцентрирован в одном блокчейне: Gnosis Chain, на котором построен известный продукт Gnosis Pay — первая карта Visa, напрямую интегрированная с самохранящимся кошельком. По мере появления на рынке большего количества продуктов для криптоплатежных карт, блокчейны, используемые для расчетов по картам, также стали более разнообразными.
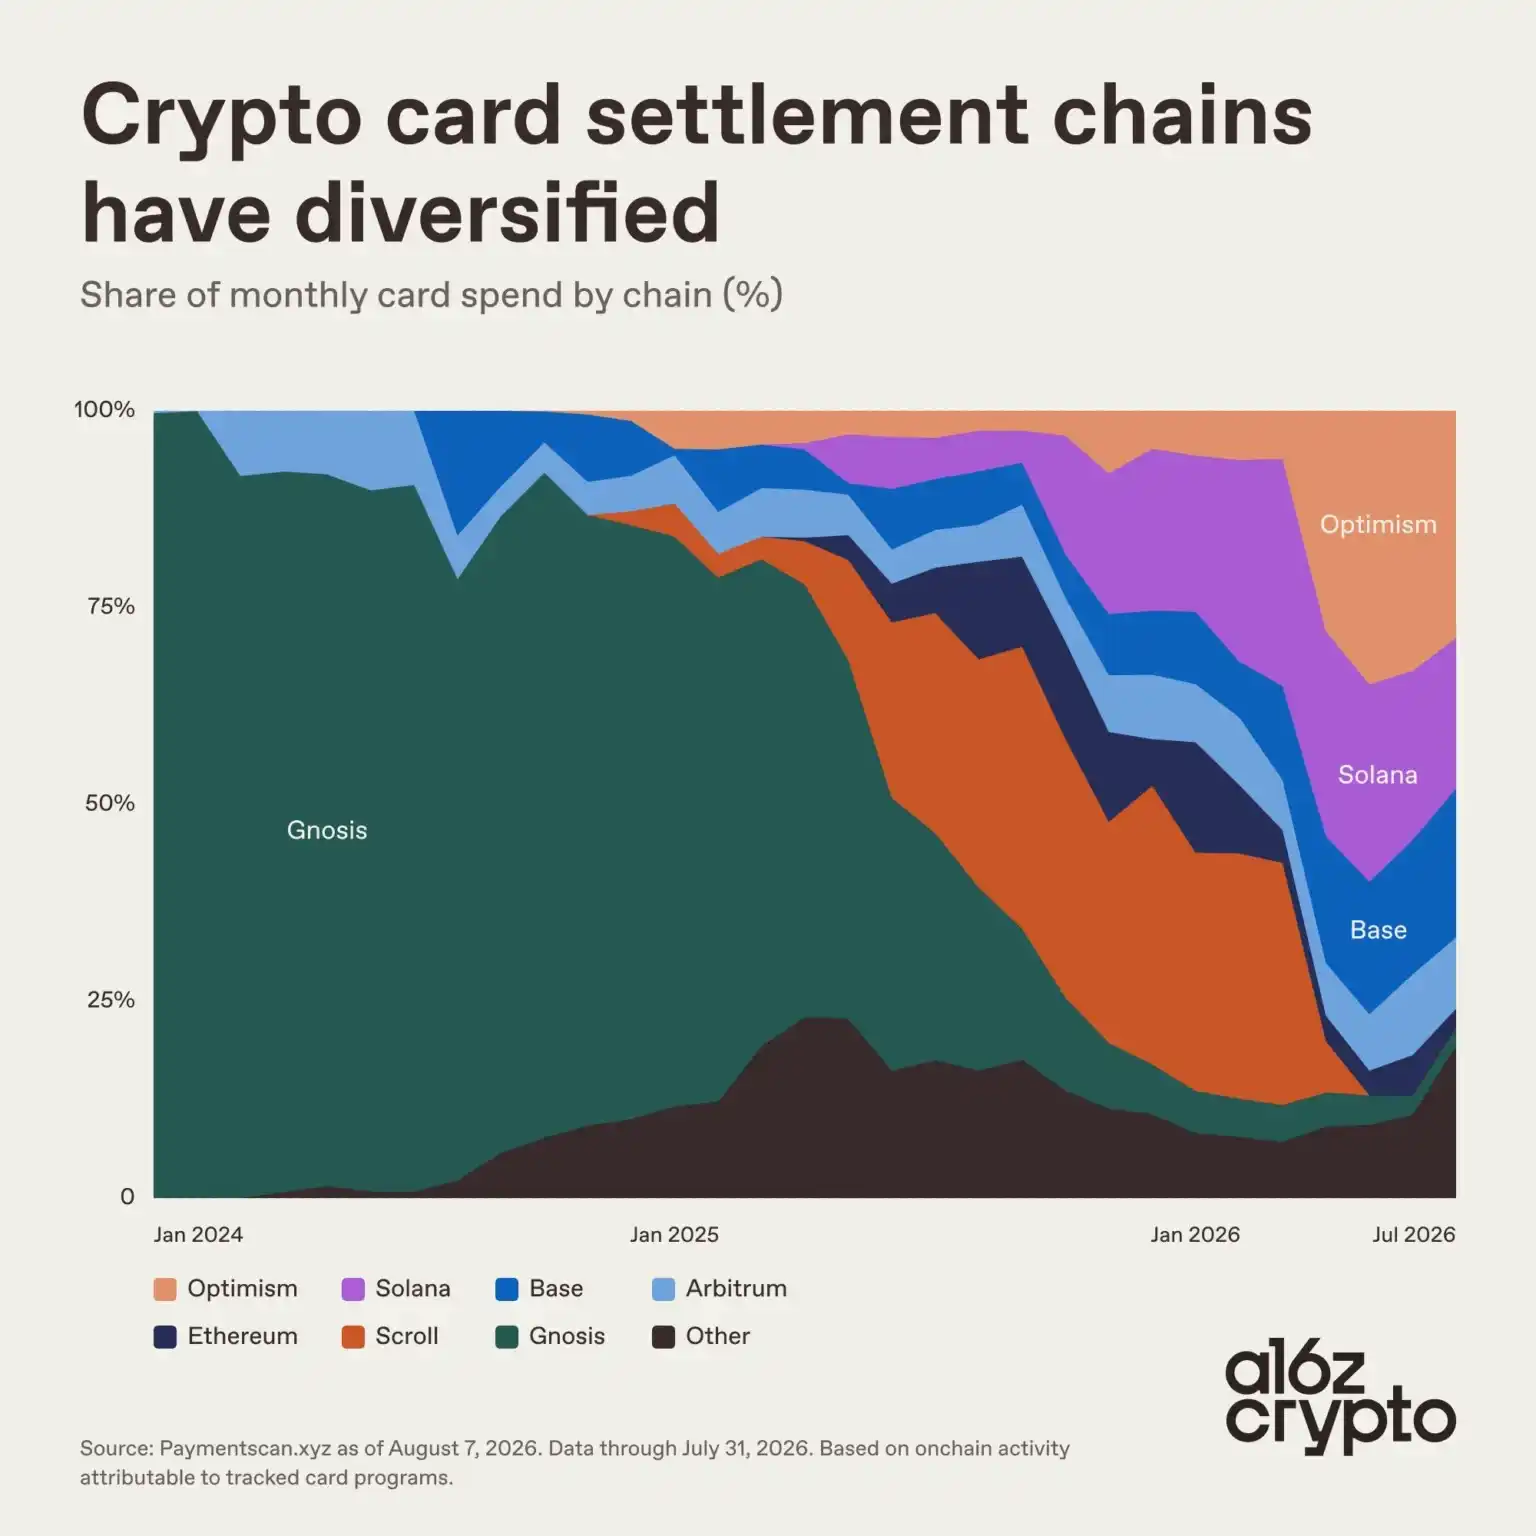
Доля объема расходов по криптоплатежным картам в разных блокчейнах

По данным Paymentscan на июль, на блокчейн Optimism приходится около 29% объема расходов по криптоплатежным картам; блокчейны Solana и Base занимают по 19% каждый; доля когда-то ведущего Gnosis Chain упала до всего 2%.

Стейблкоины, выпущенные под залог евро, когда-то были абсолютным лидером на рынке расходов по криптокартам. В начале 2024 года стейблкоин EURe составлял 88% от общего объема транзакций по криптокартам, при этом подавляющее большинство транзакций проходило через Gnosis Chain. Однако к июлю этого года доля EURe на рынке упала до 2%.
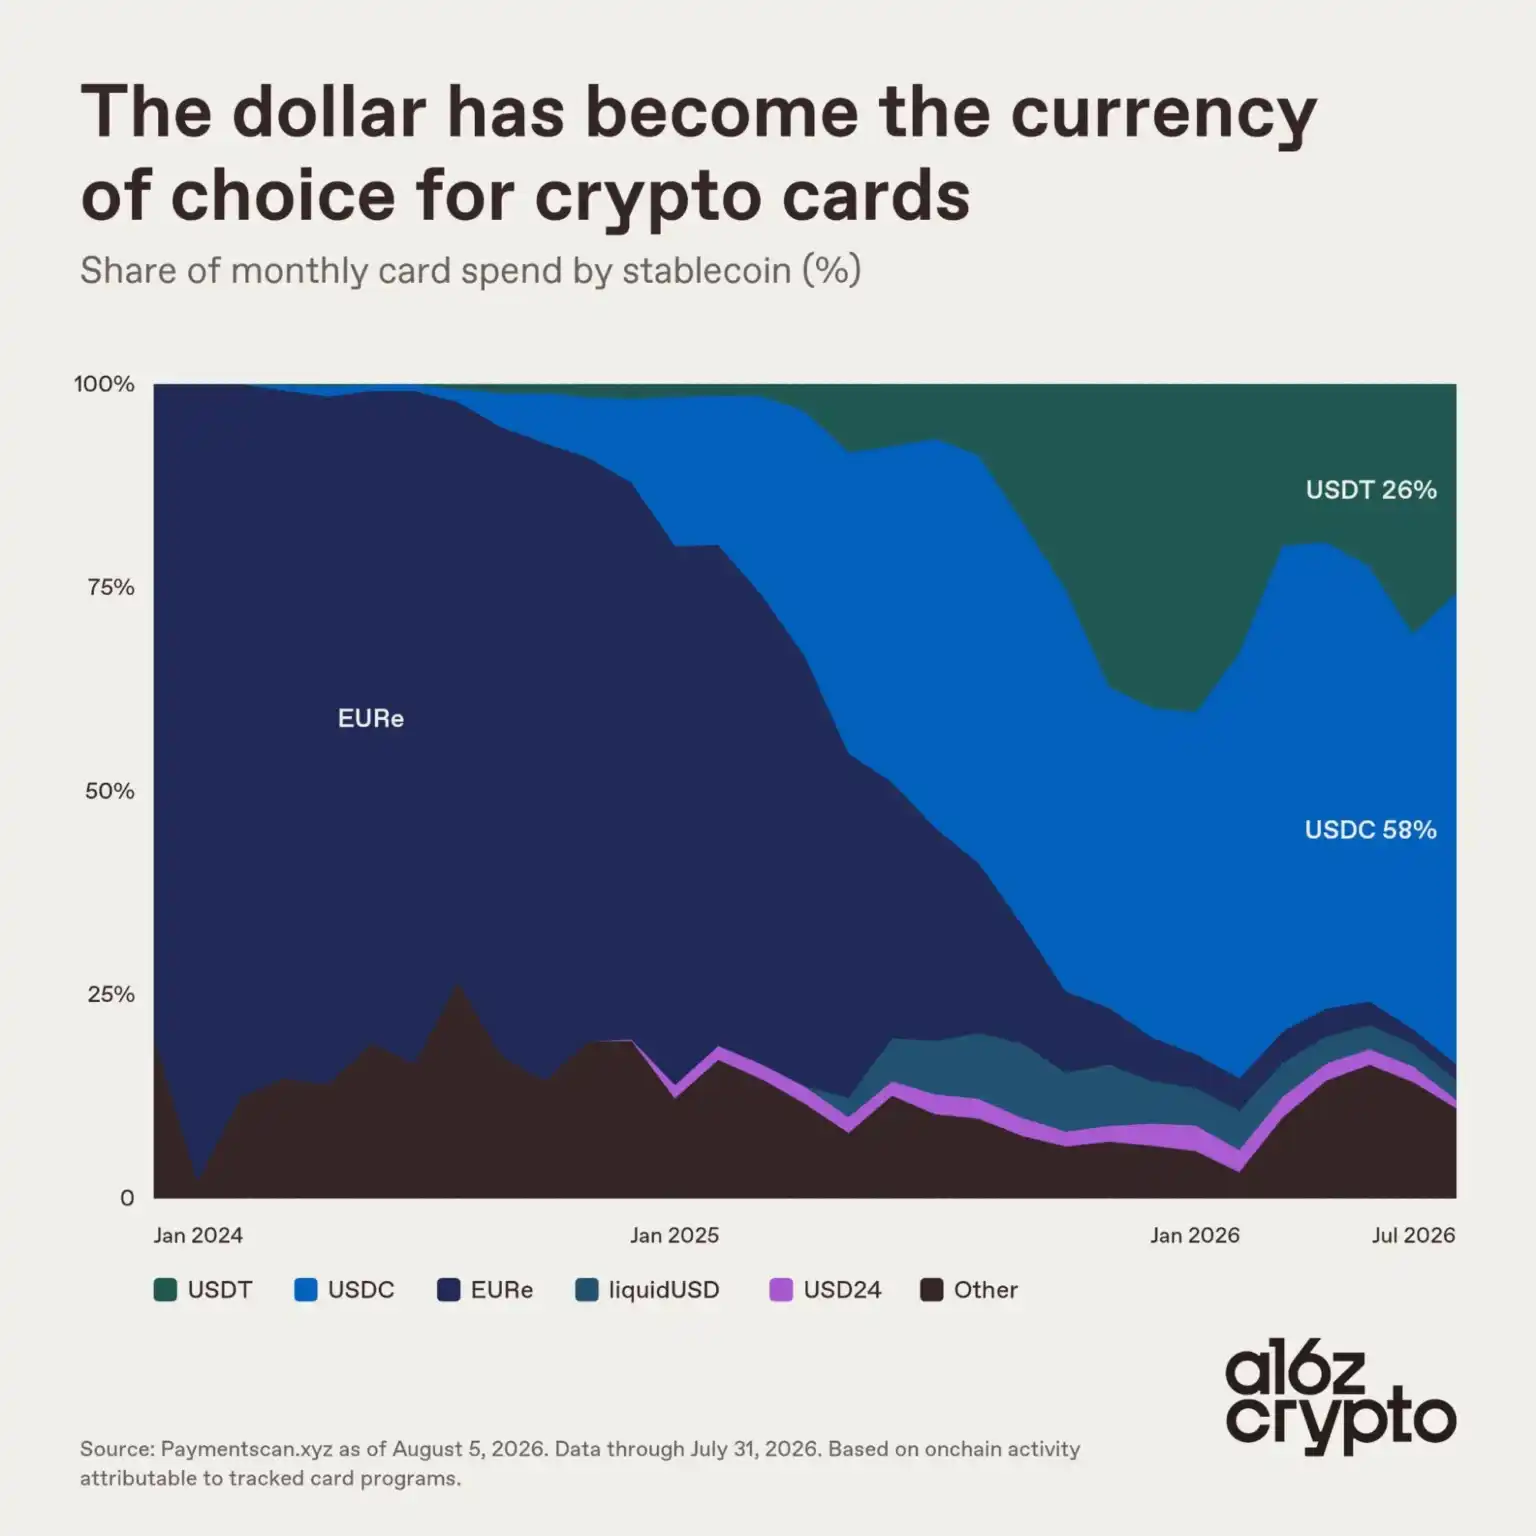
Доля объема расходов по криптоплатежным картам с использованием разных стейблкоинов

Доминирование на рынке перешло к долларовым стейблкоинам. USDC обеспечивает 58% потока расходов по криптокартам, USDT — 26%; для сравнения, за аналогичный период прошлого года их доли составляли 48% и 7% соответственно. В настоящее время подавляющее большинство транзакций по криптоплатежным картам осуществляется с использованием цифровых долларовых стейблкоинов.

По сравнению с традиционными банковскими карточными сетями криптоплатежные карты по-прежнему представляют собой очень маленький рынок, в то время как традиционные карточные сети обрабатывают транзакции на триллионы долларов ежемесячно.

Однако сектор демонстрирует сильный рост. Стейблкоины продолжают проникать в мировую финансовую систему, а криптоплатежные карты напрямую используют уже существующую инфраструктуру основных карточных сетей для своего внедрения. Практически все продукты для криптоплатежных карт, охваченные этой статистикой, работают через сеть Visa.
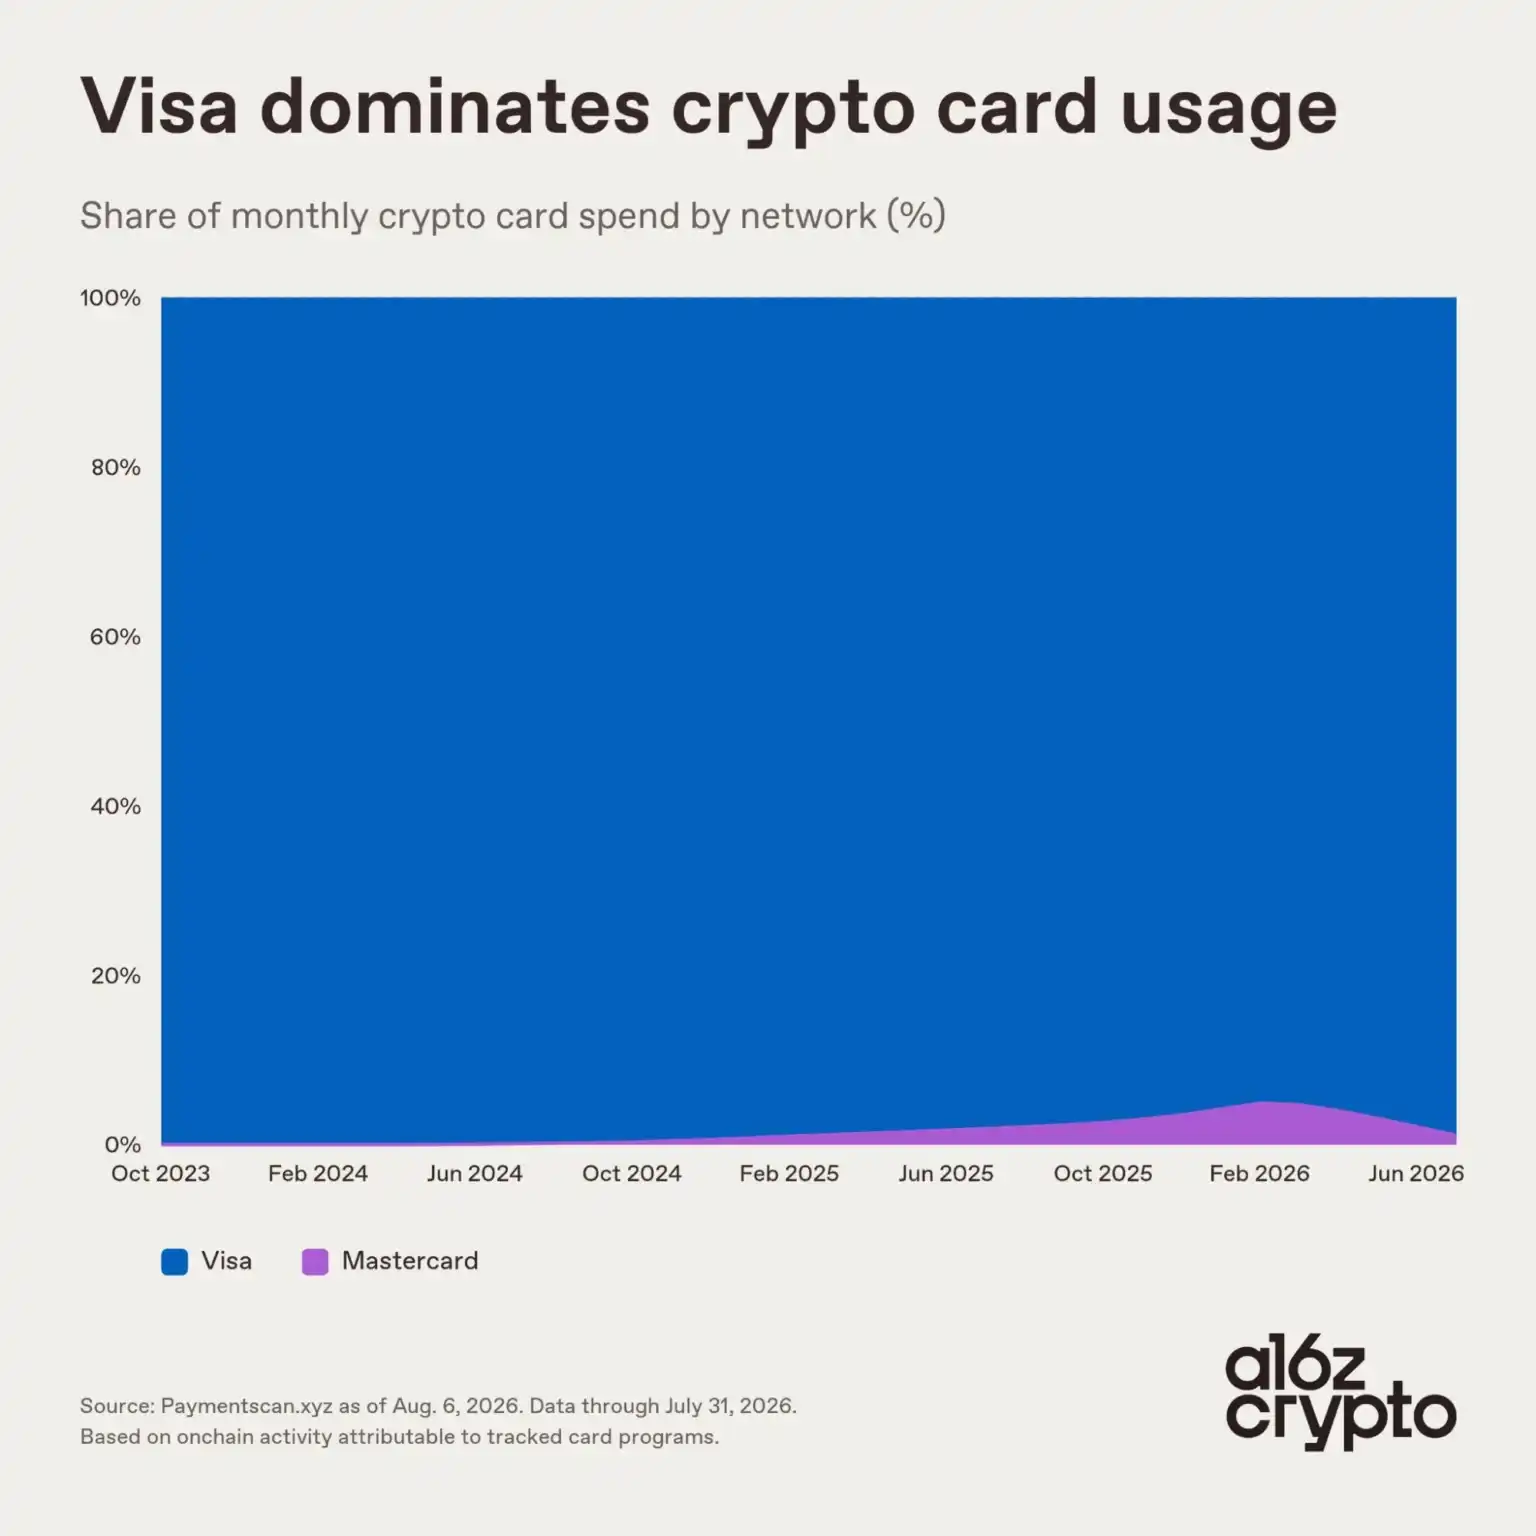
Visa доминирует в сценариях расходов по криптоплатежным картам

После принятия закона GENIUS криптоиндустрия в целом получила импульс для развития, и криптоплатежные карты являются одной из его важных составляющих.

Связанные с этим вопросы

QЧто такое криптоплатежная карта и как она работает?

AКриптоплатежная карта — это платежная карта, которая позволяет пользователям тратить криптовалюты (в основном стейблкоины) в обычных онлайн- и офлайн-магазинах, работающих с традиционными платежными сетями. Во время транзакции криптоактивы мгновенно конвертируются в местную фиатную валюту, поэтому продавец получает обычный платеж, не зная о криптовалюте.

QКак вырос объем транзакций с криптоплатежными картами с 2023 по 2026 год?

AЕжемесячный объем транзакций с криптоплатежными картами резко вырос с менее чем 100 миллионов долларов в октябре 2023 года до 7,59 миллиарда долларов в июле 2026 года. За год с июля 2025 по июль 2026 года объем увеличился примерно в 2,5 раза.

QКакие блокчейны в настоящее время доминируют в обработке транзакций с криптоплатежными картами и как изменилась их доля?

AПо состоянию на июль 2026 года блокчейн Optimism обрабатывает около 29% объема транзакций, а Solana и Base — по 19% каждая. Ранее доминирующая сеть Gnosis, на которую приходилось большинство транзакций в начале 2024 года, теперь занимает лишь 2%.

QКакие стейблкоины сейчас являются основными для оплаты с помощью криптоплатежных карт и как изменилась их доля по сравнению с прошлым годом?

AВ июле 2026 года на доллар США приходится подавляющее большинство транзакций: USDC занимает 58% объема, а USDT — 26%. Годом ранее их доли составляли 48% и 7% соответственно. Ранее доминировавший евростейблкоин EURe, на который в начале 2024 года приходилось 88% транзакций, теперь занимает всего 2%.

QКакая платежная сеть в основном обеспечивает работу криптоплатежных карт согласно статье?

AПрактически все рассмотренные в статье криптоплатежные карты работают через платежную сеть Visa.

Похожее

Неожиданно сильные данные по занятости в США повысили вероятность повышения ставки в сентябре до ~60%, рынок пристально следит за инфляцией на следующей неделе

Сильные данные по занятости в США в августе, значительно превысившие ожидания, повысили вероятность повышения процентной ставки ФРС в сентябре примерно до 60%. Рынки отреагировали падением акций и ростом доходности гособлигаций, однако в недельном разрезе основные индексы сохранили рост, а давление на рисковые активы осталось ограниченным. Экономисты отмечают, что устойчивость экономики поддерживается инвестиционным бумом в сфере ИИ-инфраструктуры. При этом в структуре занятости наметились изменения: сокращение в финансовом и информационном секторах компенсируется ростом в строительстве и промышленности. Несмотря на рост ожиданий ужесточения политики, высокие ставки пока не оказывают существенного давления на корпоративные финансы и кредитную активность. Ключевым фактором для определения дальнейших шагов ФРС станут данные по инфляции (ИПЦ), которые будут опубликованы на следующей неделе.

marsbit20 мин. назад

Неожиданно сильные данные по занятости в США повысили вероятность повышения ставки в сентябре до ~60%, рынок пристально следит за инфляцией на следующей неделе

marsbit20 мин. назад

Эпоха дистилляции больших моделей подошла к концу: Fable 5.1 меняет API, окончательно перекрывая путь к дистилляции

Эпоха дистилляции больших языковых моделей подходит к концу. 2 сентября компания Anthropic представила обновление Claude Fable 5.1 с новыми, самыми строгими на сегодняшний день правилами API, направленными против неавторизованной дистилляции моделей. Ключевое изменение — введение «проверки контекстной согласованности» для «блоков мышления» (CoT-рассуждений модели). Теперь API будет строго проверять, что контекст (системные промпты, история сообщений), отправленный клиентом вместе с блоком мышления, полностью идентичен тому, в котором этот блок был изначально сгенерирован. Любое несоответствие приведет к ошибке. Для легитимных случаев, требующих модификации контекста, предусмотрен «нестрогий режим», при котором блоки мышления будут автоматически удаляться из запроса. Anthropic объясняет эти жесткие меры масштабными злоупотреблениями. Злоумышленники использовали тысячи аккаунтов и методы «инъекции контекста», чтобы обойти защиту и извлечь внутреннюю логику рассуждений Claude для обучения своих меньших моделей. Это создает критический риск «отсоединения возможностей от безопасности»: дистиллированные модели перенимают высокие способности, но не наследуют вложенные в оригинал механизмы безопасности и этические ограничения, что может привести к созданию опасных систем. Новые правила в первую очередь затронут новые API-аккаунты, созданные после 31 августа 2026 года. Существующие аккаунты и обычные пользователи продуктов Claude (Claude.ai, Claude Code и др.) не почувствуют изменений. Для разработчиков Anthropic предоставляет руководство по адаптации. Побочным положительным эффектом нововведения станет потенциальное повышение скорости работы API и снижение затрат для добросовестных разработчиков благодаря возможности эффективного кэширования контекста. Это обновление знаменует собой важный рубеж в регулировании экосистемы ИИ.

marsbit47 мин. назад

Эпоха дистилляции больших моделей подошла к концу: Fable 5.1 меняет API, окончательно перекрывая путь к дистилляции

marsbit47 мин. назад

Только что Claude впервые доказал Великую теорему Ферма. Мастер из класса Яо Ци от Цинхуа взялся за дело

Только что искусственный интеллект Claude в сотрудничестве с командой специалистов под руководством Пэн Тяньи, выпускника знаменитого класса Яо Ци в Университете Цинхуа, впервые осуществил формальное машинное верифицированное доказательство Великой теоремы Ферма. Этот математический вызов, мучивший человечество более 350 лет, был решен за рекордные 11 дней. Для этого Claude сгенерировал и проверил 13 миллионов строк кода на языке Lean, создав и использовав в итоговом доказательстве 29 500 формализованных теорем, что примерно в 5 раз превышает объем крупнейшей математической библиотеки Mathlib. Весь процесс потребовал обработки 60 миллиардов токенов. Ключом к успеху стала разработанная командой платформа Prove2Me, которая выступила в роли «супер-менеджера проекта». Она организовала совместную работу десятков AI-агентов, предоставив им четкую карту задач (DAG теорем) и инструменты для эффективного поиска и повторного использования уже доказанных утверждений, что решило проблемы «забвения» и «галлюцинаций» больших моделей. Эксперты отмечают, что эта работа представляет собой крупный шаг в автоматической формализации современной математической литературы. В будущем подобные инструменты смогут проверять на ошибки человеческие доказательства и верифицировать математические выводы, генерируемые ИИ. Это не заменит математиков, но коренным образом изменит практику математических исследований, устраняя неопределенность в проверке сложнейших доказательств.

marsbit50 мин. назад

Только что Claude впервые доказал Великую теорему Ферма. Мастер из класса Яо Ци от Цинхуа взялся за дело

marsbit50 мин. назад

Корея представила расписание выпуска ценных бумаг на блокчейне: первыми токенизированными активами станут облигации, фонды и некотируемые акции

Корея объявила поэтапный план внедрения токенизированных ценных бумаг. С 4 февраля 2027 года, после вступления в силу поправок к «Закону об электронных ценных бумагах» и «Закону о рынке капитала», токенизированные ценные бумаги станут третьей официальной формой выпуска наряду с бумажными и электронными ценными бумагами и будут регулироваться в рамках существующего законодательства. На первом этапе, начиная с февраля 2027 года, будут токенизированы активы для институциональных и внебиржевых рынков: частные денежные фонды для институциональных инвесторов, частные корпоративные облигации, акции непубличных компаний (через трастовые сертификаты) и фрагментированные инвестиционные продукты. Уже лицензированные брокеры смогут работать с ними без дополнительных разрешений. Второй этап, без точной даты, расширит токенизацию на публично обращающиеся ценные бумаги после оценки стабильности системы, зрелости технологий и развития законодательства о стейблкоинах. Финальный этап предусматривает создание инфраструктуры для расчетов в блокчейне с использованием стейблкоинов, аналогично международным примерам, и будет запущен после принятия соответствующего закона о стейблкоинах. План Кореи, основанный на предварительном создании правовой и технической инфраструктуры, контрастирует с более быстрыми, но менее регулируемыми подходами, такими как у Robinhood, что демонстрирует два разных пути развития глобального рынка токенизированных активов.

marsbit50 мин. назад

Корея представила расписание выпуска ценных бумаг на блокчейне: первыми токенизированными активами станут облигации, фонды и некотируемые акции

marsbit50 мин. назад

Raoul Pal: Почему традиционный инвестиционный портфель больше не работает?

Автор, бывший управляющий хедж-фондом Рауль Пал, утверждает, что традиционные инвестиционные портфели (облигации, золото, недвижимость, индексные фонды) перестали быть эффективными. Они были созданы для другой макроэкономической эпохи. Основная проблема — глобальная денежная масса увеличивается примерно на 8% в год, а с учетом потребительской инфляции реальный порог сохранения покупательной способности составляет около 11% годовых. Большинство традиционных активов не преодолевают этот порог: * **Облигации:** Фиксированный доход не компенсирует снижение стоимости денег. * **Недвижимость:** Хотя и является защитой, ее потенциал роста ослаб из-за высоких цен и ставок. * **Золото:** Сохраняет покупательную способность, но не создает новое богатство в долгосрочной перспективе. * **Акции (индекс S&P 500):** В последнее десятилетие показывали около 13% годовых, но лишь в условиях исключительного бычьего рынка. Пал объясняет, что реальный рост выше 11% демонстрируют только активы, следующие S-кривой проникновения пользователей: **технологические и криптоактивы** (например, Bitcoin с его исторической доходностью 58-70% годовых). Он подчеркивает, что будущий рост блокчейн-экосистем будет подпитываться не только людьми, но и **AI-агентами**, которым потребуются программируемые деньги и бесперебойные расчеты на базе публичных блокчейнов. Автор не призывает концентрировать все средства в одном активе или использовать кредитное плечо. Вместо этого он предлагает новую философию: 1. **Используйте порог в 11% годовых** как главный критерий оценки любых активов. 2. **Создайте многоуровневый портфель:** часть средств — в традиционных активах для спокойствия, а значительную часть — в долгосрочных растущих активах (технологии, крипто). 3. **Сосредоточьтесь на долгосрочном удержании**, а не на частых сделках. Ключевой вывод: невыполнение плана по доходности в 11% ведет к эрозии реального богатства и свободы. Истинная цель инвестиций — не просто увеличение цифр на счете, а обретение финансовой независимости и выбора в жизни.

marsbit2 ч. назад

Raoul Pal: Почему традиционный инвестиционный портфель больше не работает?

marsbit2 ч. назад

Торговля

Спот
活动图片