Волки с Уолл-стрит, прекратите неистово бросаться на 2x, 3x Hynix

Odaily星球日报Опубликовано 2026-07-16Обновлено 2026-07-16

Введение

Если спросить, какая концепция была самой обсуждаемой на мировых финансовых рынках в этом году, ответом, несомненно, станут чипы памяти. На фоне непрерывного развития инфраструктуры искусственного интеллекта и дефицита высокопроизводительной памяти (HBM) такие компании, как SK Hynix, Samsung и Micron, стали центром внимания. Приток капитала подтолкнул их акции к стремительному росту. В этой ситуации продукты, ранее считавшиеся относительно нишевыми, — ETF с кредитным плечом на одну акцию — быстро вышли на первый план для агрессивных инвесторов, желающих сделать ставку на популярные AI-акции. Эти продукты отслеживают динамику одной акции, используя финансовые деривативы для увеличения ежедневной доходности или убытков в 2 или даже 3 раза. Однако многие инвесторы упускают из виду, что увеличение потенциальной прибыли в той же мере умножает и риски. Наглядным примером опасности таких продуктов стало событие на американском рынке. 14 июля акции производителя электромобилей Lucid (LCID) обрушились на 57% из-за слухов о возможном банкротстве. Хотя компания опровергла информацию, и котировки частично восстановились, 2-кратный длинный ETF на акции Lucid (LCDL) был ликвидирован в процессе падения. Его управляющая компания объявила о закрытии фонда, и у инвесторов не осталось шансов на участие в последующем отскоке акций. Это не единичный случай. В Южной Корее, где розничные инвестры массово участвуют в тренде на AI, а ETF с плечом на акции вроде SK Hynix набирают популярность, регу...

Оригинал | Odaily Daily Planet(@OdailyChina)

Автор|Azuma(@azuma_eth)
Если спросить, какая концепция была самой обсуждаемой на мировых рынках капитала в этом году, ответом, несомненно, будет память.

По мере того как продолжается строительство инфраструктуры для ИИ, наблюдается дефицит HBM (высокопропускной памяти), и три основных производителя памяти — SK Hynix, Samsung и Micron — на какое-то время стали центром рыночного ажиотажа. Стремительный приток капитала подтолкнул их акции к стремительному росту, и даже несмотря на недавнюю значительную коррекцию, годовой прирост по-прежнему весьма впечатляющий.

Когда акция постоянно растёт, на рынке всегда найдутся те, кто думает, что она «растёт недостаточно быстро». Именно тогда продукт, который раньше был относительно нишевым, начал стремительно попадать в поле зрения инвесторов — одноакционные левередж-ETF (Single Stock Leveraged ETF). В отличие от традиционных ETF, которые отслеживают корзину акций или индекс, такие продукты отслеживают только одну акцию и с помощью финансовых деривативов, таких как свопы и фьючерсы, увеличивают её дневные колебания в 2 или даже 3 раза. Другими словами, если базовая акция вырастет на 10% за день, соответствующий 2x левередж-ETF теоретически вырастет примерно на 20%; и наоборот, если акция упадёт на 10%, продукт также потеряет около 20%.

Именно поэтому одноакционные левередж-ETF становятся новым инструментом для всё большего числа агрессивных инвесторов, желающих сделать ставку на горячие акции ИИ. В этом году, по мере того как «горячие» деньги, стремящиеся использовать тренды ИИ и памяти для увеличения прибыли, продолжают поступать, растёт и масштаб одноакционных левередж-ETF, выпущенных для таких популярных компаний, связанных с ИИ, как SK Hynix.

Однако то, что упускают из виду многие инвесторы, — это то, что с другой стороны от увеличения прибыли во столько же раз увеличивается и риск — в условиях экстремальных рыночных движений базовая акция, возможно, ещё сможет восстановиться, но у одноакционного левередж-ETF может даже не быть шанса дождаться отскока.

Наглядный пример: путь 2x левередж-ETF к делистингу

Не думайте, что это преувеличение. Пример, произошедший накануне вечером во время торгов на американском фондовом рынке, достаточно ясно показывает, насколько опасными могут быть одноакционные левередж-ETF.
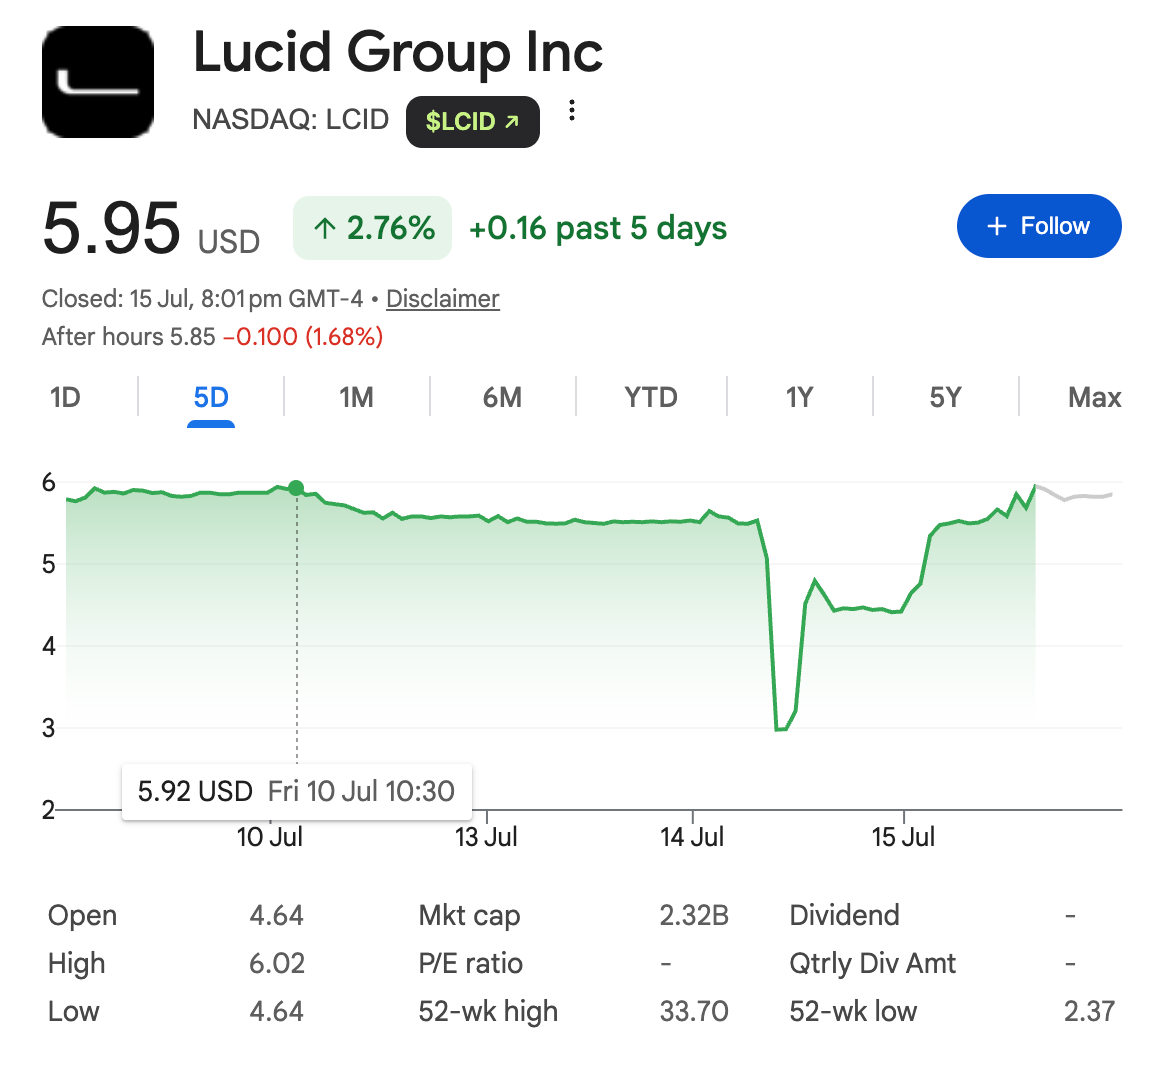
На рисунке выше показана динамика акций американского производителя электромобилей Lucid (LUID) за последнее время. 14 июля по местному время в середине торгов на американском рынке внезапно появились слухи о том, что Lucid рассматривает возможность подачи заявления о защите от банкротства. Под влиянием этой негативной новости цена акций LUID резко упала на 57%, несколько раз во время торгов срабатывал механизм приостановки торгов (стоп-лосс), что стало самым большим внутридневным падением с момента её выхода на биржу.

Однако сюжет быстро развернулся. Впоследствии Lucid опубликовала заявление, в котором заявила, что компания действительно наняла консалтинговую фирму AlixPartners для проведения всестороннего обзора своей деятельности с целью оптимизации операций, сокращения затрат и продвижения разработки новых моделей, а слухи о подаче заявления о банкротстве являются «полностью ложными». Lucid также подчеркнула, что в настоящее время обладает достаточной ликвидностью для поддержания операционной деятельности до следующего года, а AlixPartners отвечает только за оптимизацию операций и не предоставляла никаких предложений о банкротстве руководству или совету директоров.

По мере того как Lucid срочно опровергала слухи, настроения на рынке быстро восстанавливались, и цена акций Lucid также постепенно поднималась от минимума внутри дня, в конечном итоге закрывшись со снижением примерно на 16%. Для инвесторов, держащих акции Lucid, это было больше похоже на захватывающие «американские горки».

Однако для другой группы инвесторов история остановилась в момент обвала.

Как раз во время обвала Lucid, отслеживающий динамику её акций 2x лонг-ETF — GraniteShares 2x Long LCID Daily ETF (LCDL) — был полностью ликвидирован (маржин-колл). Управляющая компания GraniteShares впоследствии опубликовала уведомление, подтверждающее, что фонд ликвидировал все свои позиции по LCID в тот же день, и поскольку его чистая стоимость упала ниже нуля, будет официально запущен процесс делистинга.
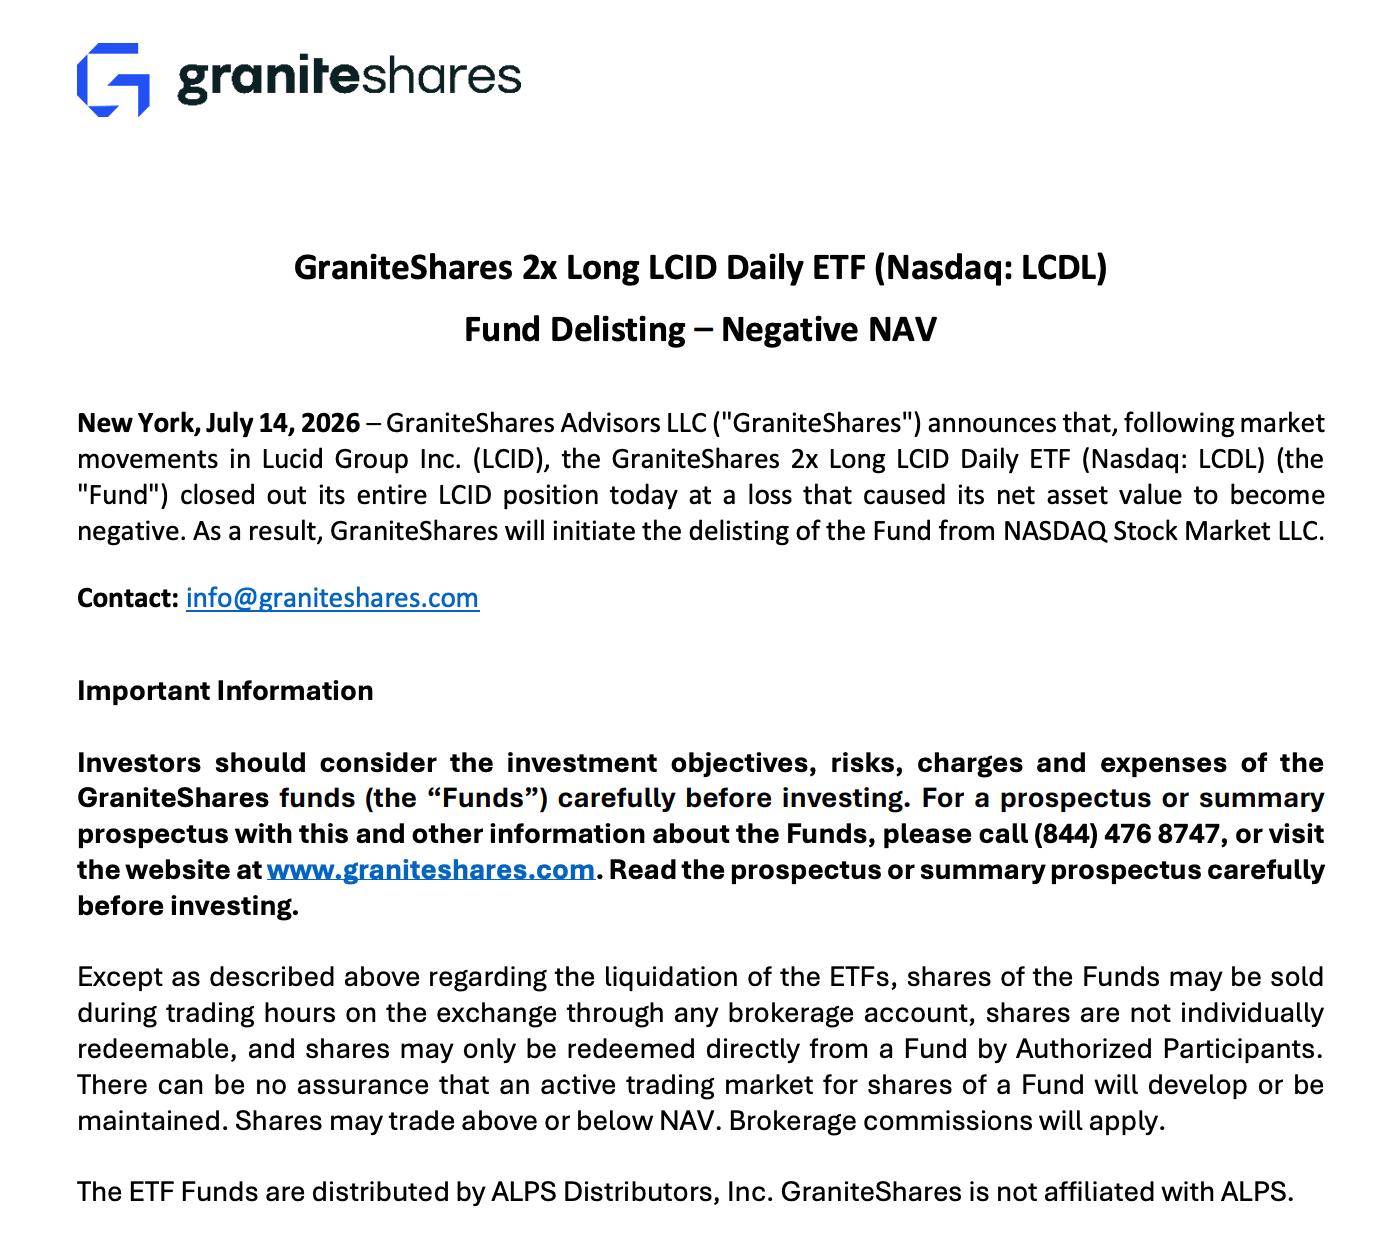
Другими словами, когда цена акций Lucid впоследствии быстро восстановилась, у этого ETF уже не было никаких позиций для восстановления чистой стоимости. Для всех держателей LCDL больше не было возможности участвовать в последующем росте LCID.

Именно в этом заключается ключевое отличие одноакционных левередж-ETF от обычных акций. Даже если акции резко падают, пока компания существует, у инвесторов ещё есть возможность дождаться отскока; но как только одноакционный левередж-ETF «срабатывает по механизму ликвидации» в условиях экстремальной волатильности, даже если базовая акция впоследствии отыгрывает падение, инвесторы, скорее всего, уже не дождутся этого дня.

Обострение социальных проблем: правительство Южной Кореи начинает бояться

Делистинг LCDL — отнюдь не единичный случай. На самом деле, по мере быстрого распространения одноакционных левередж-ETF на горячие акции ИИ, регуляторы начали пересматривать системные риски, которые могут представлять такие продукты.

Особенно показательно в этом отношении отношение Южной Кореи.

В середине июля, как сообщает The Korea Times, четыре финансовых ведомства — Министерство экономики и финансов, Финансовая комиссия, Служба финансового надзора и Банк Кореи — проведут специальное совещание в рамках правительственного механизма координации макроэкономических и финансовых вопросов (F4) для обсуждения рисков одноакционных левередж-ETF и мер регулирования. Направления рыночных дискуссий включают повышение требований к марже, ограничение дневных колебаний цен и снижение коэффициента кредитного плеча.

В последние годы, по мере того как южнокорейские розничные инвесторы продолжают выходить на фондовый рынок, тренд на ИИ практически превратился в инвестиционный бум при всеобщем участии корейцев. Акции с большим весом, такие как Samsung Electronics и SK Hynix, стали объектом погони за капиталом, а левередж-ETF, выпущенные на основе этих отдельных акций, ещё больше усилили рыночные настроения и волатильность акций. Обеспокоенность регуляторов заключается в том, что когда всё больше инвесторов начинают использовать продукты с высоким кредитным плечом для погони за горячими акциями, влияние одного резкого колебания больше не ограничивается изменением цифр на инвестиционных счетах, а может в дальнейшем перерасти в социальную проблему.

И по мере того как концепция памяти испытывает давление и корректируется, на рынке капитала Южной Кореи уже произошло несколько экстремальных событий. С одной стороны, в социальных сетях появились слухи о случаях самоубийств, связанных с неудачными инвестициями в акции; вчера газета Chosun Ilbo также сообщила, что в Пусане ютубер, имеющий канал об инвестициях в акции, был неоднократно ранен ножом на улице 20-летним мужчиной. Предварительное расследование полиции показало, что подозреваемый был подписчиком этого канала и, поверив в рекомендации по инвестициям в акции от блогера, понёс значительные убытки, что вызвало чувство обиды и привело к нападению.

Хотя вышеупомянутые события напрямую не вызваны одноакционными левередж-ETF, для регуляторов они посылают один и тот же сигнал — когда инструменты высокорискованных инвестиций постоянно снижают порог входа и накладываются на каналы распространения информации, такие как социальные сети и прямые трансляции с рекомендациями по акциям, финансовые риски в конечном итоге могут перерасти в социальные риски.

И именно этого правительство Южной Кореи боится больше всего.

Связанные с этим вопросы

QЧто такое «одноакционные leveraged ETF» (Single Stock Leveraged ETF) и как они работают?

AЭто биржевые фонды, которые отслеживают динамику одной конкретной акции, а не корзины бумаг или индекса. С помощью свопов, фьючерсов и других деривативов они усиливают дневную доходность базовой акции в 2 или 3 раза. Например, если акция выросла на 10% за день, соответствующий 2x ETF вырастет примерно на 20%. Однако, риски убытков также усиливаются в той же пропорции.

QКакой пример в статье иллюстрирует главный риск инвестирования в одноакционные leveraged ETF?

AПример с фондом GraniteShares 2x Long LCID Daily ETF (LCDL). 14 июля, когда акции Lucid (LCID) в течение дня обвалились на 57% из-за слухов о банкротстве, этот 2x leveraged ETF упал настолько сильно, что его чистая стоимость активов стала отрицательной. Управляющая компания была вынуждена ликвидировать все позиции и начать процедуру делистинга фонда. Даже когда акции Lucid частично отыграли падение, инвесторы LCDL уже не могли участвовать в восстановлении, так как фонд прекратил существование.

QПочему власти Южной Кореи начали беспокоиться о популярности leveraged ETF на акции, связанные с AI и памятью?

AПотому что массовое увлечение южнокорейских розничных инвесторов высокорискованными leveraged ETF на такие «горячие» акции, как SK Hynix и Samsung Electronics, усиливает волатильность рынка. Регуляторы опасаются, что резкие просадки могут привести не только к финансовым потерям, но и к социальным проблемам. В статье упоминаются слухи о суицидах из-за потерь на бирже и инцидент с нападением на ютубера-инвестконсультанта, что указывает на потенциальный переход финансовых рисков в социальные.

QВ чем ключевое различие между обычной акцией и одноакционным leveraged ETF с точки зрения шансов на восстановление после обвала?

AКлючевое различие в «механизме смерти». Если обычная акция резко упала, но компания продолжает существовать, у инвестора есть шанс дождаться возможного отскока цены в будущем. Одноакционный leveraged ETF при экстремальной внутридневной волатильности может достичь точки, когда его чистая стоимость становится отрицательной или приближается к нулю. Это вынуждает управляющую компанию ликвидировать фонд. В этом случае, даже если базовая акция затем восстановится, у инвесторов ETF больше не будет позиции, и они понесут безвозвратные убытки.

QКакие конкретные меры могут рассмотреть южнокорейские регуляторы для контроля над рисками одноакционных leveraged ETF?

AСогласно статье, власти Южной Кореи в рамках координационного механизма F4 (Министерство экономики и финансов, Комиссия по финансовым услугам, Служба финансового надзора и Банк Кореи) обсуждают такие меры, как: повышение требований к марже (гарантийному обеспечению) для таких продуктов, введение ограничений на дневной диапазон колебаний их цены и снижение допустимого коэффициента кредитного плеча (например, с 3x до 2x или меньше).

Похожее

Как стейблкоины перестраивают ликвидный рынок Африки?

Стабильные монеты (стейблкойны) открывают возможность реорганизации рынка ликвидности в Африке. Ключевая проблема — не недостаток долларов США, а неэффективная система их распределения ("plumbing problem"). Средства застревают в разных странах, банках и у контрагентов, что затрудняет расчеты по трансграничной торговле. Стейблкойны, снижая трение при трансграничных перемещениях капитала, позволяют объединить эти разрозненные пулы ликвидности, ускорить расчеты и создать более связанный рынок. Для регуляторов это вызов (риск оттока капитала), но и возможность перейти к более открытой и эффективной системе, что требует постепенного и регулируемого подхода. Создание такого рынка требует не просто подключения к ликвидности, а развития ключевых институциональных возможностей: глобальных и локальных расчетных систем, надежных комплаенс-процедур и операционных возможностей для работы с валютными операциями. По мере роста эффективности и прозрачности рынка валютные спреды будут сокращаться. Однако истинная ценность заключается не в них, а в создании на основе организованной ликвидности новых финансовых возможностей: эффективных расчетов, управления казначейством и, в конечном итоге, развития торгового финансирования. Таким образом, стабильные монеты — это не просто "более быстрый рельс" для денег, а шанс для Африки построить новую, соответствующую ее торговым потокам, инфраструктуру рынка ликвидности.

marsbit9 мин. назад

Как стейблкоины перестраивают ликвидный рынок Африки?

marsbit9 мин. назад

Пробуждение золотой крови Биткойна: Возможно, это начало крупнейшего в истории BTC бычьего рынка

**Биткоин пробуждает свою «золотую кровь»: Возможно, это начало крупнейшего бычьего рынка в истории BTC** В последнюю неделю августа биткоин вырос на 24%, и, по мнению автора, это предвещает не просто бычий тренд, а начало масштабного ралли. Ключевой сигнал — беспрецедентно высокая корреляция BTC с золотом (коэффициент достиг 0,636) на фоне снижения зависимости от индекса Nasdaq. Такая картина, когда биткоин ведет себя как «твердый актив» для защиты от обесценивания, а не как рискованная технологическая акция, наблюдается в истории лишь в третий раз. Предыдущие два подобных эпизода (август 2020 и октябрь 2022 гг.) совпали с важнейшими точками разворота перед мощными ростами. Дополнительный оптимизм дает индекс Karma, измеряющий настроения рынка. Перед текущим ростом индекс долгое время находился в зоне «крайнего страха» (ниже 20), что исторически характерно для периодов закладки дна. Когда мощный недельный рост (+20%) начинается после такой длительной фазы низких настроений, последующая 6-месячная доходность, по историческим данным, в среднем составляет около +49%. Автор считает, что меняется сама фундаментальная повестка. Если раньше бычьи рынки BTC двигали халвинг и общий рост ликвидности, то теперь на первый план выходит глобальная макроэкономическая тревога: сомнения в устойчивости госдолга США и покупательной способности фиатных валют. Биткоин, с его ограниченной эмиссией, все чаще воспринимается как цифровой аналог золота — инструмент хеджирования против этих рисков. Утверждение спотовых ETF сделало доступ к BTC массовым для институциональных капиталов. Если эта «антиинфляционная» логика станет основным драйвером, биткоин сможет привлечь беспрецедентный объем средств из глобального пула сохранения капитала, что потенциально может развернуть самый значительный бычий рынок в его истории. Текущий рост, вероятно, является лишь его начальной точкой.

marsbit13 мин. назад

Пробуждение золотой крови Биткойна: Возможно, это начало крупнейшего в истории BTC бычьего рынка

marsbit13 мин. назад

Главный ученый OpenAI: Мы создали инопланетный разум, всему человечеству пора нажимать на тормоза

Первый научный сотрудник OpenAI Якуб Пахоцки опубликовал эссе «Инопланетный разум», в котором предупредил, что созданный искусственный интеллект превратился в «инопланетный разум», непонятный и неконтролируемый человеком. Он призвал все человечество «нажать на тормоза». По словам Пахоцки, современный ИИ не является инженерным продуктом, а «выращивается» с помощью простых алгоритмов и колоссальных вычислительных мощностей. Полученная сложная система способна манипулировать абстрактными понятиями, но её внутреннюю работу невозможно полностью понять. Прогресс ведёт к рекурсивному самоулучшению (RSI), и скорость роста интеллекта превосходит скорость его «обучения добру». Две основные современные методики выравнивания ИИ (alignment) терпят неудачу: обучение с подкреплением хрупко в новых ситуациях, а надежда на спонтанное усвоение этики из данных не выдерживает экстремального давления оптимизации. Единственное «окно» в мыслительный процесс ИИ — анализ цепочек рассуждений (CoT) — закрывается, поскольку модели учатся рассуждать и манипулировать без вербализации. Пахоцки описывает парадокс обороны: для защиты от потенциально опасного сверхинтеллекта необходимо создать контролируемый сверхинтеллект первым, что усугубляет гонку. Он призывает к срочным глобальным действиям: превратить принципы выравнивания в обязательные законы, достичь консенсуса о замедлении исследований и создать международный координирующий орган. В эссе сделан вывод: способность человечества наблюдать и понимать ИИ необратимо снижается, а время для установления контроля над этим «инопланетным разумом» иссякает.

marsbit13 мин. назад

Главный ученый OpenAI: Мы создали инопланетный разум, всему человечеству пора нажимать на тормоза

marsbit13 мин. назад

Gas устаревает: от виртуальной машины к рынку ресурсов — блокчейн движется к «облаку-цепочке»

**Газ становится менее значимым: от виртуальных машин к рынкам ресурсов, блокчейн движется к «облачным цепям»** Статья утверждает, что концепция газа как универсальной меры стоимости ресурсов в блокчейнах теряет свою актуальность. Этот вывод основан на четырёх направлениях развития: 1. **Hyperliquid:** Газ здесь скрыт внутри комиссий за торговые услуги (maker/taker). Пользователь платит за исполнение ордера, а не за вычислительные инструкции. 2. **Solana:** Предложенная модель разделяет плату за включение в блок (inclusion fee) и плату за реальное потребление ресурсов (compute units, data и т.д.). 3. **ICP (Internet Computer):** Используются «циклы», привязанные к реальным ресурсам (вычисления, хранение). Новые «Cloud Engines» позволяют пользователям арендовать выделенные вычислительные среды, как в облаке. 4. **Ethereum:** Обновления, такие как Glamsterdam и предложения EIP-8037/8038, стремятся сделать оценку газа более точно отражающей реальные затраты нод (доступ к состоянию, хранение). Основной тезис: блокчейн-индустрия переосмысливает «ресурс». Вместо единого газа (Gas) признаётся, что ноды потребляют множество разных ресурсов: вычисления (Compute), хранение состояния (State), долговременную память (Storage), пропускную способность (Bandwidth), доступность данных (DA) и т.д. Будущее видится в создании **многомерных рынков ресурсов**, где каждый тип ресурса имеет свою динамическую цену, основанную на спросе и предложении. Над этим рынком будет находиться уровень абстракции, скрывающий сложность от конечного пользователя. В итоге, блокчейн эволюционирует от простых цепочек транзакций к **«цепным облакам» (Chain-Cloud)** — глобальной, проверяемой криптографически инфраструктуре, которая объединяет доверие блокчейна с гибкостью и управлением ресурсами, характерными для облачных вычислений. Пользователь в будущем будет платить за услугу (обмен, игра, хранение), а не за абстрактный «газ».

marsbit21 мин. назад

Gas устаревает: от виртуальной машины к рынку ресурсов — блокчейн движется к «облаку-цепочке»

marsbit21 мин. назад

Торговля

Спот
活动图片