Penulis | Huang Yida
Editor | Zhang Fan
Belakangan ini, suku bunga jangka panjang surat utang AS naik signifikan, mendorong kurva imbal hasil menunjukkan karakteristik *steepening* yang khas. Terlihat dari data, pada periode 29 Juni ~ 17 Agustus, suku bunga surat utang AS 10 tahun dan 30 tahun masing-masing naik tajam 34 dan 45 basis poin (bps), sementara suku bunga surat utang AS 2 tahun pada periode yang sama hanya naik 9 basis poin. *Spread* jatuh tempo dengan cepat melebar.
Yang lebih patut diperhatikan adalah, setelah melalui lonjakan cepat kali ini: suku bunga surat utang AS 30 tahun telah menembus 5%, tidak hanya melampaui titik tertinggi siklus kenaikan suku bunga pasca pandemi, tetapi juga mencatat rekor tertinggi sejak tahun 2004; suku bunga surat utang AS 10 tahun tidak hanya mendekati titik tertinggi sebelumnya, tetapi juga mendekati level saat krisis subprime mortgage tahun 2007.
Sebagai patokan suku bunga bebas risiko global, kenaikan cepat suku bunga surat utang AS memicu penyesuaian harga ulang aset kelas besar termasuk ekuitas, valuta asing, dan komoditas. Fluktuasi tajam rantai industri AI belakangan ini juga dipengaruhi oleh logika penularan ini. Di saat yang sama, penetapan harga suku bunga surat utang AS 10 tahun itu sendiri adalah cerminan dari ekonomi makro global. Level suku bunga saat ini juga membangkitkan kenangan pahit investor tentang krisis subprime mortgage tahun 2007.
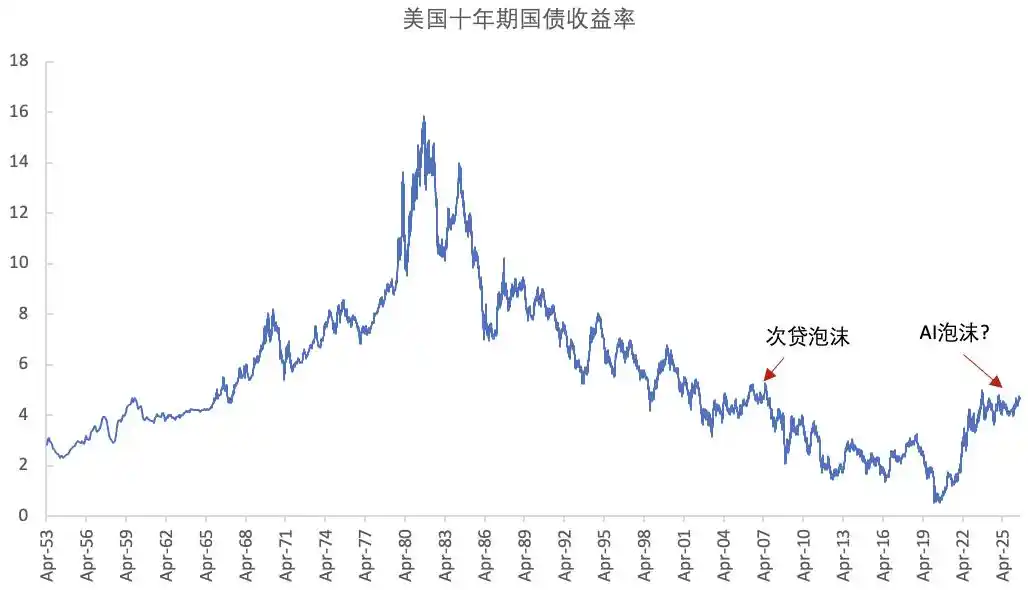
Gambar: Tren Suku Bunga Surat Utang AS 10 Tahun; Sumber Data: wind, 36Kr
Lantas, faktor-faktor inti apa saja yang mendorong kenaikan suku bunga surat utang AS? Bagaimana kenaikan suku bunga surat utang AS memengaruhi pergerakan rantai AI?
01 Faktor Berlapis Mendorong Kenaikan Suku Bunga Jangka Panjang Surat Utang AS
Bagi investor yang tidak akrab dengan obligasi, pertama-tama perlu dipahami satu pengetahuan dasar, yaitu hubungan terbalik antara suku bunga obligasi dan harga aset; oleh karena itu, kenaikan tajam suku bunga surat utang AS menunjukkan penurunan harga surat utang yang signifikan. Dari sisi fundamental, kenaikan suku bunga surat utang AS kali ini terutama didorong oleh struktur penawaran dan permintaan di pasar modal; di saat yang sama, faktor-faktor seperti kebangkitan inflasi dan ekspektasi pengetatan kebijakan moneter juga berperan penting sebagai pendorong.
Pertama, ekspansi fiskal pemerintah AS dan penerbitan surat utang dalam volume besar yang diakibatkannya adalah alasan mendasar dari kenaikan suku bunga jangka panjang surat utang AS kali ini. Dalam 20 tahun terakhir, total volume surat utang AS terus membengkak, hingga akhir 2025 mencapai 37,6 triliun dolar AS, 6,6 kali lipat dari 5,7 triliun dolar AS di tahun 2000; meskipun peningkatan tahunan penawaran surat utang AS turun ke level median dalam 20 tahun terakhir setelah puncak penerbitan pandemi 2020, namun di bawah basis tinggi, ekspansi volume aktual surat utang AS tetap sangat cepat.
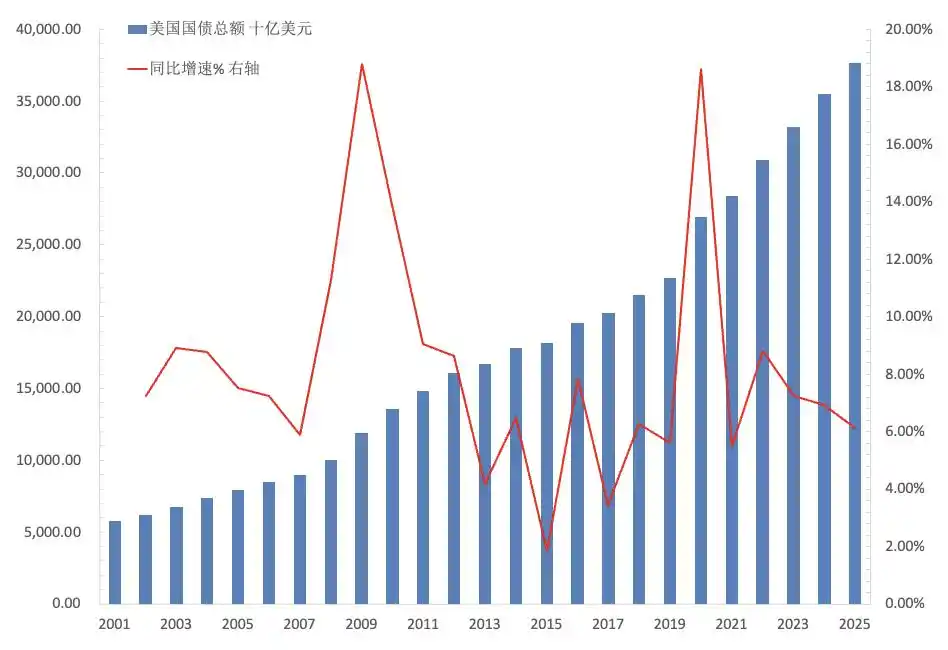
Gambar: Total Volume dan Laju Pertumbuhan Tahunan Surat Utang AS; Sumber Data: wind, 36Kr
Di saat yang sama, akibat pengaruh faktor-faktor seperti pemotongan pajak dan proporsi belanja wajib yang relatif tinggi, ekspektasi penawaran surat utang AS tidak lemah, juga sampai batas tertentu mendorong kenaikan suku bunga surat utang AS. Dari logika penetapan harga aset, pertumbuhan berkelanjutan volume penawaran surat utang AS memiliki efek pengenceran yang nyata terhadap dana pasar. Kenaikan ekspektasi penawaran surat utang AS semakin memperparah tekanan ketidakseimbangan penawaran dan permintaan di pasar surat utang AS.
Dari sisi permintaan, pembeli utama surat utang AS adalah lembaga resmi asing dan The Fed (Bank Sentral AS), dan perubahan signifikan struktur pembeli surat utang AS dalam beberapa tahun terakhir memperbesar volatilitas harga surat utang AS. Bagi lembaga resmi asing, di tengah pelemahan kredit berdaulat AS, sebagian kebutuhan alokasi aset beralih dari surat utang AS ke aset seperti emas, obligasi berdaulat non-AS; di saat yang sama, setelah The Fed terus *balance sheet reduction* (penyusutan neraca) dalam siklus kenaikan suku bunga sebelumnya, telah menjual surat utang AS dalam jumlah besar. Jika Wasch (ketua The Fed baru) melanjutkan *quantitative tightening* setelah menjabat, akan semakin mengurangi kepemilikan surat utang AS.
Dengan menurunnya kepemilikan dua pembeli tradisional surat utang AS secara signifikan, permintaan serapan surat utang AS terpaksa banyak beralih ke lembaga keuangan di pasar modal, seperti bank, dana pensiun, *hedge fund*, asuransi, dll. Mengingat preferensi dan toleransi berbagai jenis lembaga terhadap elemen-elemen seperti hasil investasi, indikator pengendalian risiko, biaya konversi mata uang, ruang spekulasi, dll. berbeda-beda, ketika entitas komersial menjadi pihak penyerap penting surat utang AS, strategi investasi di pasar surat utang AS cenderung beragam, volatilitas suku bunga surat utang AS yang membesar juga hal yang wajar.
Perlu dicatat, gelombang penerbitan obligasi yang dipicu oleh ekspansi belanja modal rantai AI, menjadi kekuatan marginal yang mendorong kenaikan suku bunga surat utang AS. Data publik menunjukkan, lima raksasa teknologi Amazon, Alphabet, Meta, Microsoft, Oracle pada tahun 2025 menerbitkan total obligasi korporasi lebih dari 120 miliar dolar AS; hingga Oktober 2025, skala obligasi terkait AI telah mencapai 1,2 triliun dolar AS.
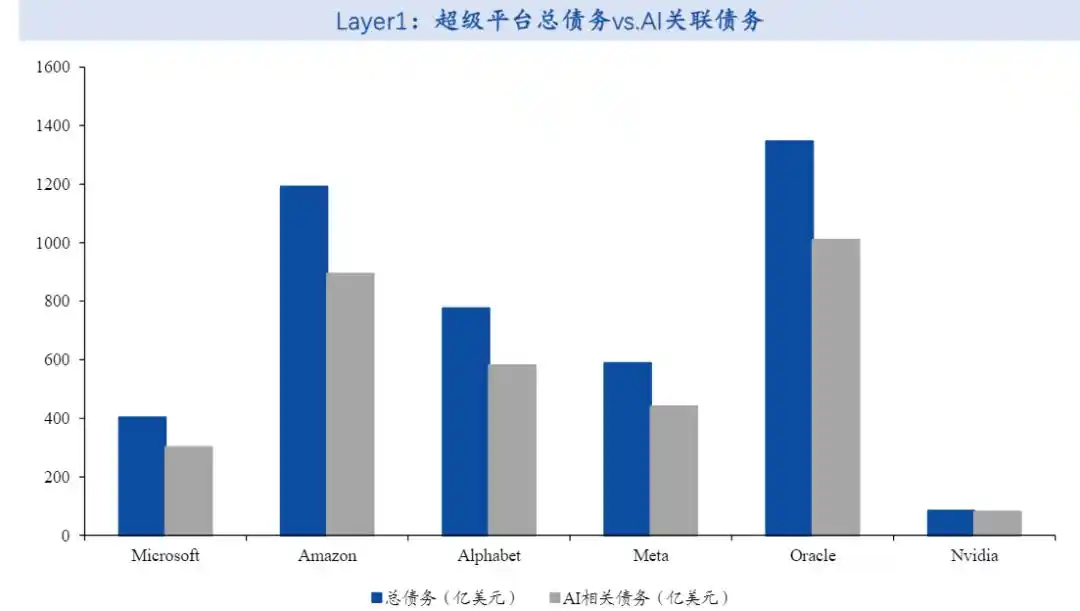
Gambar: Skala Utang Perusahaan Besar Terkait AI; Sumber Data: Huafu Securities, 36Kr
Dalam struktur pemegang surat utang AS saat ini, lembaga keuangan menempati posisi penting. Dibandingkan dengan pembeli tradisional surat utang AS seperti lembaga resmi asing dan The Fed, permintaan alokasi investor institusi lebih condong ke hasil investasi dan spekulasi. Oleh karena itu, di bawah pengaruh gelombang penerbitan obligasi AI, sejumlah besar obligasi korporasi yang memiliki kredit berkualitas tinggi dan imbal hasil tinggi memasuki pasar obligasi, membentuk hubungan persaingan tertentu dengan surat utang AS, sehingga dalam lingkup terbatas menimbulkan efek *crowding out* terhadap surat utang AS, secara marginal mendorong kenaikan suku bunga surat utang AS.
Pada tingkat makro dan kebijakan, tingginya suku bunga jangka panjang surat utang AS pada dasarnya mencerminkan kebangkitan inflasi dan ekspektasi pengetatan kebijakan moneter. Inflasi AS saat ini masih memiliki kesenjangan dengan target kebijakan, dan ketahanan inflasi yang muncul berulang sejak awal tahun ini telah mendorong premi risiko inflasi yang terkandung dalam suku bunga jangka panjang. Sistem tujuan ganda kebijakan moneter The Fed yang mengawasi ketat inflasi dan lapangan kerja, serta kecenderungan kebijakan Wasch yang *hawkish* (cenderung ketat), keduanya mengindikasikan pasar sedang melakukan penetapan harga ulang terhadap jalur inflasi jangka panjang dan risiko pengetatan moneter.
02 Dampak Apa Saja yang Ditimbulkan Kenaikan Suku Bunga Surat Utang AS terhadap Rantai AI?
Dalam hal bentuk kurva imbal hasil, kenaikan tajam suku bunga jangka panjang surat utang AS belakangan ini mendorong kurva imbal hasil bergerak ke arah *steepening*; di sisi suku bunga jangka pendek, berdasarkan orientasi kebijakan Wasch yang cenderung *hawkish*, suku bunga jangka pendek masih menghadapi tekanan naik yang tidak kecil di masa depan. Begitu ekspektasi kenaikan suku bunga terwujud, suku bunga jangka pendek akan naik cepat, mendorong kurva imbal hasil beralih ke *flattening*, yaitu beralih dari yang disebut "*bear steepening*" ke "*bear flattening*".
Dalam siklus kenaikan suku bunga, tingginya suku bunga jangka panjang dan pendek surat utang AS, serta *flattening* kurva imbal hasil, akan menyebabkan pergeseran sistematis pusat patokan penetapan harga bebas risiko global. Lingkungan suku bunga tinggi dan kebijakan moneter yang cenderung ketat yang dihasilkan akan membuat pasar saham global secara kolektif tertekan, terutama saham teknologi yang diwakili oleh rantai AI. Investasi R&D berkelanjutan dan belanja modalnya lebih sensitif terhadap perubahan lingkungan pendanaan, sehingga dampak yang diterima juga akan lebih signifikan.
Melihat ke belakang, sebelum pecahnya krisis subprime mortgage tahun 2006~2007, kurva imbal hasil surat utang AS dalam waktu yang cukup lama sangat rata. Meskipun suku bunga tinggi dan kurva imbal hasil yang rata memberikan tekanan valuasi tertentu terhadap pasar saham, penyesuaian pasar saham yang sebenarnya terjadi setelah krisis pecah. Dari sini terlihat, suku bunga tinggi bukanlah pemicu pasar saham berbalik menjadi *bear market*. Pengaruh intinya terletak pada terus memberikan tekanan valuasi terhadap pasar saham: tidak hanya melemahkan daya tarik aset bernilai tinggi, tetapi juga lebih mudah memecahkan perdagangan yang padat (*crowded trades*), memperparah volatilitas harga aset.
Melihat *bull market* rantai AI kali ini, titik panas terutama terkonsentrasi di sisi perangkat keras. Kinerja kuat perusahaan terkait saat ini dan ekspektasi keseluruhan yang baik adalah dasar fundamental dari *bull market* struktural kali ini. Namun, berdasarkan uraian di atas, tekanan valuasi yang ditimbulkan oleh kenaikan suku bunga surat utang AS terhadap saham terkait sulit dihindari. Terutama sektor penyimpanan (*storage*), yang telah mengakumulasi keuntungan yang cukup besar sebelumnya dan perdagangan yang sempat sangat padat, tekanan valuasi yang meningkat akibat faktor suku bunga adalah salah satu faktor penting yang memicu penyesuaian tahapan pergerakan dan *profit-taking* belakangan ini.
Dari logika dasar penetapan harga aset, ujian yang dihadapi rantai AI saat ini memiliki kemiripan yang sangat tinggi dengan situasi sebelum krisis subprime mortgage tahun 2007: pecahnya krisis subprime mortgage berawal dari imbal hasil sewa perumahan yang tidak mampu menopang gelembung harga properti AS yang tinggi (biaya kepemilikan); saat ini, raksasa AI menggelontorkan belanja modal yang luar biasa besar, juga bergantung pada realisasi komersialisasi hilir untuk menutup siklus pengembalian investasi.
Saat ini, tingkat pertumbuhan ARR (Pendapatan Berulang Tahunan) Anthropic sudah melambat secara signifikan, ini berarti kontradiksi antara arus kas yang tidak dapat menutupi utang berleverage tinggi dan valuasi tinggi sudah mulai muncul, dan suku bunga tinggi akan semakin memperparah dua kontradiksi ini. Di masa depan, pasar mungkin akan mengevaluasi kembali intensitas belanja modal berdasarkan perlambatan ARR; sementara investor saham, karena bayang-bayang psikologis yang ditinggalkan oleh krisis subprime mortgage, telah mencerminkan penilaian ulang valuasi perusahaan terkait rantai AI dalam penetapan harga aset saat ini.
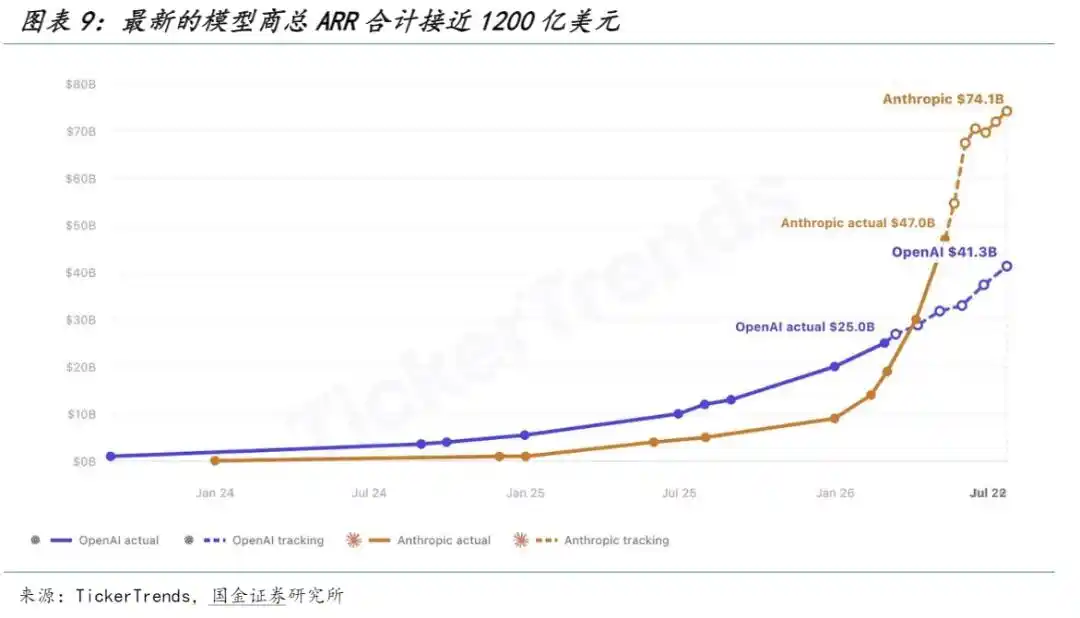
Gambar: ARR OpenAI dan Anthropic; Sumber Data: Guojin Securities, 36Kr
Selain itu, kenaikan suku bunga surat utang AS juga akan semakin mengubah perilaku keuangan perusahaan besar AI. Untuk mendukung belanja modal yang sangat besar, adalah langkah bijak bagi perusahaan besar untuk menerbitkan obligasi secara terkonsentrasi sebelum jendela waktu kenaikan suku bunga lebih lanjut, dan mengunci suku bunga. Dampaknya, masuknya sejumlah besar obligasi korporasi ke pasar obligasi dalam waktu singkat memenuhi likuiditas yang ada di pasar, memperparah situasi suku bunga jangka panjang yang tetap tinggi, hasilnya akhirnya menaikkan ambang batas pembiayaan jangka panjang pada tingkat makro, dan rantai AI juga tidak akan luput dari penderitaannya.
*Penyangkalan:
Isi artikel ini hanya mewakili pandangan penulis.
Pasar mengandung risiko, berinvestasi memerlukan kehati-hatian. Dalam kondisi apa pun, informasi dalam artikel ini atau opini yang disampaikan tidak membentuk saran investasi bagi siapa pun. Sebelum memutuskan berinvestasi, jika diperlukan, investor harus berkonsultasi dengan profesional dan membuat keputusan dengan hati-hati. Kami tidak bermaksud memberikan layanan penjaminan emisi atau layanan apa pun yang memerlukan kualifikasi atau lisensi khusus kepada para pihak yang bertransaksi.