Après l'entrée en scène de l'iPhone Duo, la reconstruction des profits, des taux de rendement et du pouvoir de négociation de la chaîne d'approvisionnement des écrans pliables
Depuis 2019, le marché des smartphones pliables a évolué, poussé par des fabricants chinois qui ont réduit les prix pour en faire une affaire sérieuse. En 2025, les livraisons en Chine ont dépassé 10 millions d’unités, avec Huawei dominant à 71,8%. La question récurrente était : quand Apple entrerait-il en scène ?
En 2026, Apple a finalement lancé l’iPhone Duo, à partir de 15 999 RMB. Son entrée est considérée comme un tournant pour la catégorie, même si le produit présente des compromis (épaisseur, poids, absence de téléobjectif et de Face ID). Apple cherche ainsi à protéger ses utilisateurs premium et à contrer Huawei et Samsung.
L’économie des pliables défie la règle habituelle : malgré une production à plus grande échelle, les coûts augmentent, notamment en raison de la hausse des prix de la mémoire. Cependant, leur prix élevé offre une marge pour absorber ces surcoûts, créant un « effet abri » pour les bénéfices. Les stratégies de tarification d’Apple, Huawei et Xiaomi révèlent que les pliables restent le dernier segment où une prime importante peut être appliquée.
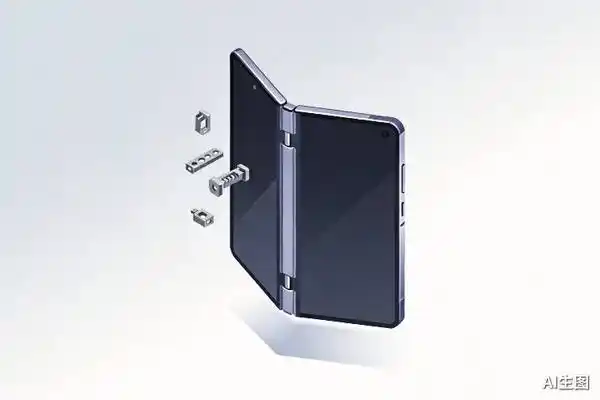
Le charnière est le composant clé, une création industrielle entièrement nouvelle pour les pliables. Sa fabrication est complexe, dominée par quelques fournisseurs comme Amphenol et Shin Zu Shing, qui détiennent un fort pouvoir de négociation. Le principal goulot d’étranglement est le taux de rendement (yield), particulièrement pour les charnières en métal liquide. Un yield bas génère d’énormes coûts supplémentaires et détermine où les profits se concentrent dans la chaîne d’approvisionnement.
L’écran pliable, le composant le plus cher, est un empilement de multiples couches. La visibilité du pli est réduite dans l’iPhone Duo grâce à une ingénierie avancée, mais le pli physique persiste. Samsung est l’actuel fournisseur exclusif des panneaux OLED pliables pour Apple. Les fabricants chinois comme BOE, bien que leaders chez les marques Android (notamment Huawei), ne répondent pas encore aux exigences strictes de yield et de qualité d’Apple. L’avenir de la concurrence dans les panneaux dépendra de leur capacité à rattraper Samsung sur ces critères.
La compétition future ne portera pas seulement sur des produits plus fins ou avec un pli moins visible, mais sur le contrôle des points névralgiques de la chaîne d’approvisionnement : charnières, écrans et verre ultra-fin. Le standard défini par Apple – une capacité de production simultanément disponible, qualifiée et fiable – devient la nouvelle ligne de base pour toute l’industrie.
marsbitIl y a 2 jours 03:26