Autor: Zhao Ying, Wall Street News
El entorno actual en el mercado de valores estadounidense es "perfecto", pero los registros históricos no son optimistas.
El estratega técnico de mercado jefe de BTIG advirtió en su último informe que el mercado está entrando en la ventana estacional más peligrosa del año —agosto a octubre en un año de elecciones intermedias— con máximos históricos y una volatilidad extremadamente baja. Afirmó claramente que ahora es un momento muy atractivo para que los inversores reduzcan proactivamente su exposición al riesgo o cubran sus posiciones de acciones amplias.
El índice S&P 500 de igual peso (SPW) ha acumulado una ganancia de aproximadamente el 16% en lo que va del año, y todos los sectores han registrado rendimientos positivos, lo que indica que la "expansión de la amplitud" del mercado ya se ha logrado. Sin embargo, los datos históricos muestran que, desde 1990, el S&P, durante el período del 18 de agosto al 11 de octubre en años de elecciones intermedias, ha experimentado al menos una corrección del 7% cada año, excepto en 2006. El mercado actual entra en esta fase en máximos históricos, con el VIX en mínimos anuales y una demanda de protección casi ausente, mientras múltiples señales técnicas emiten advertencias simultáneas.
Patrón estacional: La "ventana mágica" de los años de elecciones intermedias
Los datos de BTIG muestran que, desde 1990, el SPW en años de elecciones intermedias tiende a alcanzar un pico alrededor del 18 de agosto, para luego entrar en una fase descendente bastante difícil que dura hasta mediados de octubre.
En 1990, 1998, 2002, 2010, 2014, 2018 y 2022, se produjeron correcciones de al menos el 7% entre agosto y octubre. En 1994 la caída fue del 5%, pero se amplió al 8% en diciembre de ese mismo año. La única excepción fue 2006, pero ese año ya había registrado una caída del 9% entre mayo y julio, lo que en cierto modo simplemente adelantó el momento del ajuste.
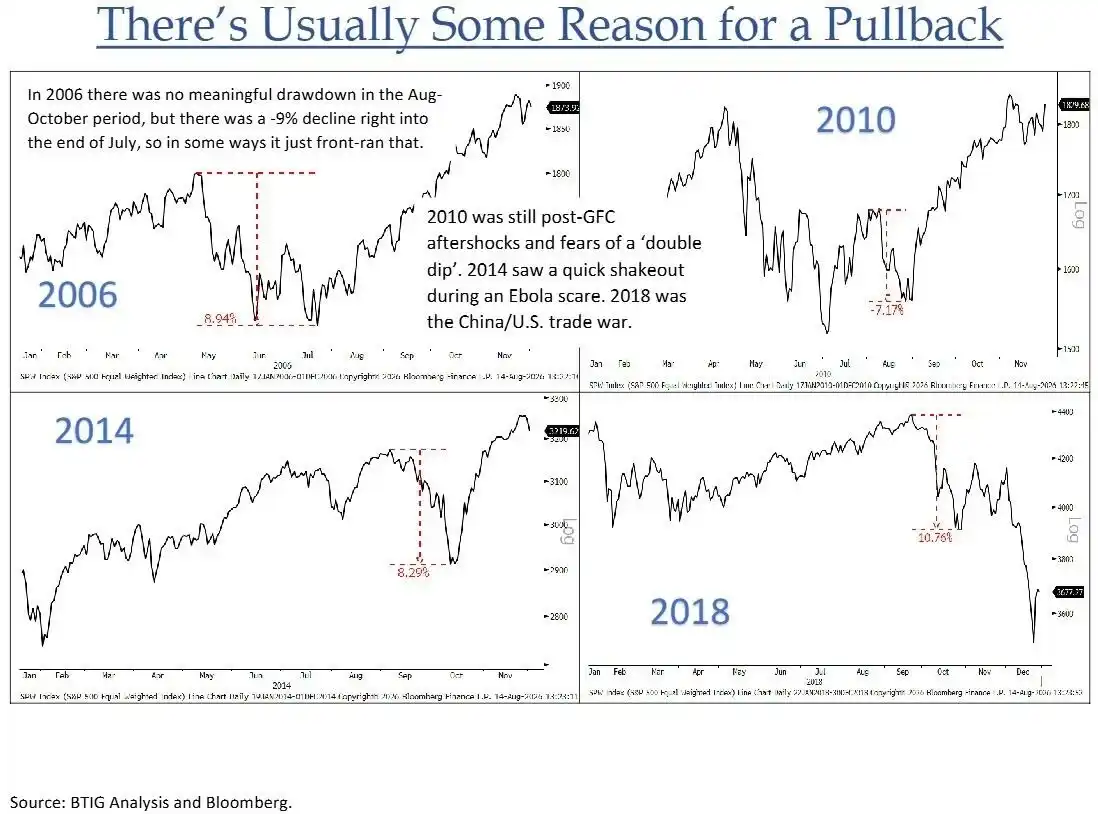
Es importante señalar que las elecciones intermedias en sí mismas no siempre son la causa directa de la volatilidad. BTIG señala que a menudo es un evento externo imprevisible el que desencadena la caída: por ejemplo, la invasión de Kuwait en 1990, la crisis del fondo LTCM en 1998 y el brote de ébola en 2014. Esto significa que los riesgos potenciales que enfrenta el mercado actual también son difíciles de predecir.
Análisis técnico: Múltiples indicadores encienden la luz amarilla simultáneamente
Además del patrón estacional, varios indicadores técnicos actuales apuntan a una mayor fragilidad del mercado.
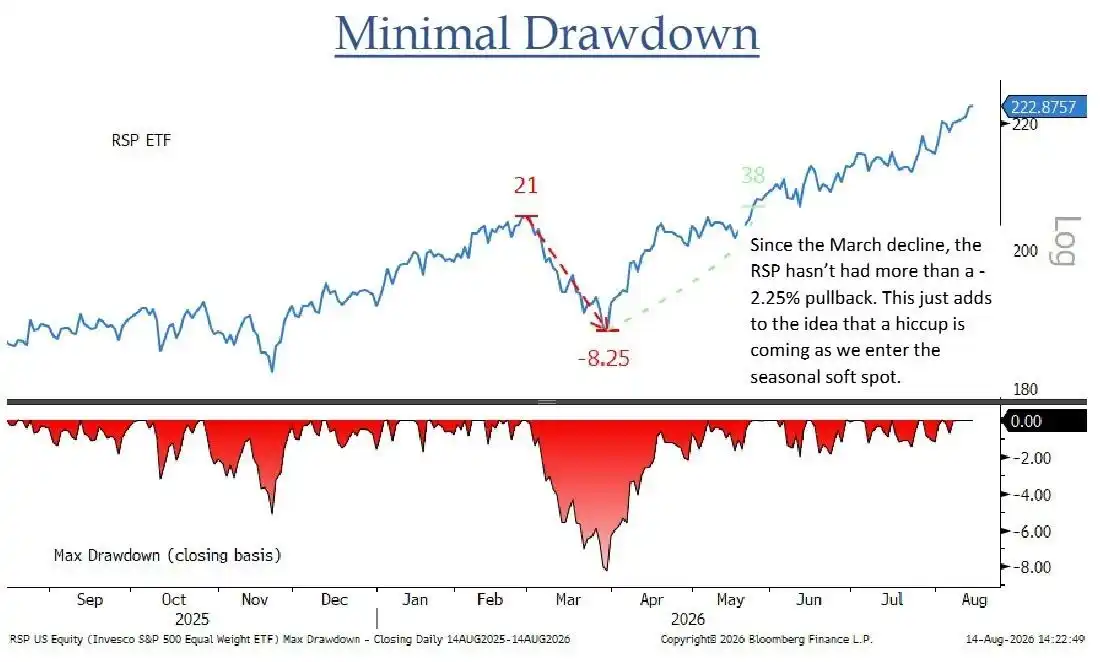
Desde la corrección de marzo, la máxima pérdida del ETF del S&P 500 de igual peso (RSP) no ha superado el 2.25%, y esta calma anormal en sí misma es una señal de acumulación de riesgo. Al mismo tiempo, el precio actual del RSP está aproximadamente un 11% por encima de su media móvil de 200 días. BTIG señala que, excepto durante las condiciones especiales posteriores a la pandemia de COVID-19, la desviación del RSP respecto a su media de 200 días normalmente no supera el nivel actual. Aunque la tendencia es alcista, el grado de extensión ya se encuentra en niveles históricamente altos.
La ausencia de señales de volumen en días bajistas también es notable. Hasta ahora en el año, la Bolsa de Nueva York (NYSE) no ha registrado ni un solo "día de volumen bajista del 80%" (un día en el que el volumen bajista constituye más del 80% del volumen total). El promedio histórico es de 21 días de este tipo por año, y desde que se tienen registros en 1996, ningún año ha tenido menos de 5. BTIG afirma que la racha actual es el período consecutivo más largo sin un día de volumen bajista del 80% jamás registrado, y la diferencia es abismal.
Sentimiento del mercado: La demanda de protección cae a niveles extremadamente bajos
El desinterés de los inversores por el riesgo a la baja también se refleja en el mercado de opciones. La media móvil de 10 días del índice put/call total del CBOE ha bajado a 0.82, situándose en el extremo inferior del rango de los últimos años, lo que muestra que los participantes del mercado apenas están comprando protección contra una posible corrección.
BTIG vincula este fenómeno con el hecho de que el mercado está en máximos históricos y el VIX en mínimos anuales, considerando que estos tres factores juntos pintan un panorama completo de la elevada complacencia actual del mercado.
Movimientos en los tipos a largo plazo: El mercado de bonos envía una señal divergente
También han surgido divergencias preocupantes a nivel macro. A pesar de que durante la semana pasada los datos de empleo no agrícola, IPC, PPI y ventas minoristas mostraron características relativamente favorables ("dovish"), los rendimientos de los bonos del Tesoro estadounidense a largo plazo cerraron cerca de los niveles más altos de este ciclo.
Este movimiento de "tipos de interés que ignoran los datos positivos" contrasta claramente con la valoración optimista actual del mercado de valores, lo que aumenta aún más la incertidumbre.
En cuanto a la asignación sectorial, BTIG señala que los datos históricos muestran que el sector sanitario tiende a tener un rendimiento relativamente defensivo durante el período de agosto a octubre en años de elecciones intermedias, por lo que podría ofrecer cierto valor defensivo.
En cuanto a los semiconductores, el ETF de semiconductores de Filadelfia (SOXX) encontró una resistencia precisa en su media móvil de 50 días. BTIG considera que esto concuerda con el patrón de un rebote inicial tras un techo de tipo "boom/colapso" y espera que continúe buscando un suelo hasta su media móvil de 200 días a lo largo del año. En cuanto al sector energético, aunque se produjo una ruptura alcista de varios meses, BTIG se muestra cauteloso respecto a seguir la subida, considerando que un solo titular de noticias podría revertir la tendencia, por lo que no recomienda entrar en posiciones alcistas de forma proactiva.
El estratega de BTIG, Krinsky, concluye que ahora es un momento excelente para reducir el riesgo o cubrir la exposición a acciones amplias: "El reloj está corriendo".