Vấn đề tranh cãi của Đạo luật CLARITY về thị trường số – Liệu có cho phép ổn định tiền điện tử (stablecoin) tạo ra lợi nhuận từ lãi suất?

marsbitXuất bản vào 2026-07-15Cập nhật gần nhất vào 2026-07-15

Tóm tắt

Ngày 20/3, Ủy ban Ngân hàng Thượng viện Mỹ đã đạt được thỏa hiệp lập pháp Tillis-Alsobrooks liên quan đến Đạo luật CLARITY, tập trung vào vấn đề gây tranh cãi: **liệu stablecoin có được phép tạo ra lợi nhuận từ lãi suất hay không?**. Đạo luật GENIUS trước đó đã cấm hoàn toàn việc các nhà phát hành stablecoin trả lãi cho người nắm giữ, nhằm mục tiêu bảo vệ hệ thống ngân hàng truyền thống. Tuy nhiên, thị trường crypto nhanh chóng chuyển hoạt động tạo lợi nhuận sang thị trường thứ cấp (ví dụ: sàn giao dịch, giao thức DeFi) thông qua các hình thức như phần thưởng quản trị hay thanh khoản. Thỏa hiệp mới trong Đạo luật CLARITY đề xuất cách tiếp cận phân loại: * **Cấm "lợi nhuận thụ động"**: Cấm trả lãi chỉ đơn thuần vì việc nắm giữ stablecoin. * **Cho phép "lợi nhuận từ hành vi/hoạt động"**: Miễn trừ cho phần thưởng gắn liền với các hoạt động thực tế trên mạng lưới crypto, như cung cấp thanh khoản cho AMM hoặc tham gia quản trị giao thức. * Để phân biệt, dự luật giới thiệu **"Bài kiểm tra tương đương kinh tế"**, yêu cầu phần thưởng không được tương đương về mặt kinh tế hoặc chức năng với lãi suất tiền gửi ngân hàng. Bài viết đặt ra câu hỏi về **khả năng thực thi** của cơ quan quản lý. Việc xác định ranh giới giữa "hoạt động thực tế" và "sự thụ động được ngụy trang" là rất khó khăn. "Bài kiểm tra tương đương kinh tế" đòi hỏi khả năng giám sát kỹ thuật sâu vào hợp đồng thông minh và cơ chế DeFi, vượt xa năng lực giám sát truyền thống hiện nay. Tóm lại, sự phát triển này đán...

Vào ngày 20 tháng 3 năm nay, Ủy ban Ngân hàng Thượng viện đã đạt được một thỏa hiệp lập pháp – Thỏa hiệp Tillis-Alsobrooks. Thỏa thuận liên đảng này nhằm vào Đạo luật CLARITY, là phản hồi cho mâu thuẫn lớn nhất hơn một năm qua giữa ngành ngân hàng và ngành công nghiệp tiền điện tử: Ổn định tiền điện tử (stablecoin) có nên được phép tạo ra lợi nhuận từ lãi suất không? Từ lệnh cấm toàn diện ban đầu, đến chính sách phân loại lãi suất hiện nay, thái độ của cơ quan quản lý đang thay đổi.

I. Trước CLARITY: Thái độ của Đạo luật GENIUS đối với ổn định tiền điện tử là gì?

Để hiểu Đạo luật CLARITY, trước tiên chúng ta phải xem lại Đạo luật Hướng dẫn Đổi mới Quốc gia Hoa Kỳ và Thiết lập cho Ổn định tiền điện tử (GENIUS Act, Pub. L. 119-27) được thông qua năm ngoái.

Nhằm ngăn chặn các sự kiện chấn động tài chính như sự sụp đổ của TerraUSD, mục tiêu cốt lõi của GENIUS Act rất rõ ràng: ngăn chặn ổn định tiền điện tử trở thành sản phẩm thay thế cho tiền gửi ngân hàng, từ đó dẫn đến dòng tiền gửi chảy ra khỏi ngành ngân hàng truyền thống và sự thu hẹp tín dụng. Để đạt được mục tiêu thận trọng vĩ mô này, các nhà lập pháp đã áp dụng chiến lược "cấm cứng" việc tạo lãi suất ở phía phát hành.

Theo quy định rõ ràng tại Điều 4(a)(11) của GENIUS Act:

“No permitted payment stablecoin issuer or foreign payment stablecoin issuer shall pay the holder of any payment stablecoin any form of interest or yield (whether in cash, tokens, or other consideration) solely in connection with the holding, use, or retention of such payment stablecoin.”

“Bất kỳ tổ chức phát hành ổn định tiền điện tử thanh toán được cấp phép hoặc tổ chức phát hành ổn định tiền điện tử thanh toán nước ngoài nào, không được phép trả cho người nắm giữ bất kỳ ổn định tiền điện tử thanh toán nào bất kỳ hình thức lãi suất hoặc lợi nhuận nào (cho dù bằng tiền mặt, token hay các khoản đối ứng khác) chỉ vì việc nắm giữ, sử dụng hoặc lưu giữ ổn định tiền điện tử thanh toán đó.”

Vào tháng 2 năm nay, Cơ quan Giám sát Tiền tệ (OCC) trong quy tắc được đề xuất (OCC NPRM) đã ban hành, đã phát triển các điều khoản chống lách luật với "giả định có thể bị bác bỏ" và "đảo ngược nghĩa vụ chứng minh", nhằm ngăn chặn các nhà phát hành gián tiếp phân phối lãi suất cho người dùng thông qua các bên liên quan hoặc đối tác nhãn trắng bên thứ ba.

Trong khuôn khổ pháp lý này, ổn định tiền điện tử thanh toán (Payment Stablecoin) sẽ bị giới hạn nghiêm ngặt như sau: nó chỉ có thể là một công cụ thanh toán thuần túy, không sinh lãi (Sterile payment instrument), được hỗ trợ 100% bởi tài sản thanh khoản chất lượng cao (như trái phiếu ngắn hạn của chính phủ Mỹ và tiền mặt).

II. Hành vi sinh lãi: Chuyển từ phía nhà phát hành sang thị trường thứ cấp

Nhưng đối với thị trường tiền điện tử, chừng nào chênh lệch lãi suất của tài sản cơ bản vẫn còn, nhu cầu về lợi nhuận sẽ không dừng lại. Vì phạm vi quản lý của đạo luật GENIUS chỉ dừng lại ở "nhà phát hành ổn định tiền điện tử", thị trường tiền điện tử nhanh chóng chuyển hành động sinh lãi từ đầu phát hành sang thị trường thứ cấp (như các sàn giao dịch) và các giao thức DeFi mà pháp luật không quản lý được. Ví dụ như các phương pháp sinh lãi sau:

Phần thưởng quản trị: Các giao thức DeFi phân phối lợi nhuận được tạo ra từ tài sản dự trữ cơ bản cho người dùng dưới danh nghĩa "phần thưởng token quản trị".

Phần thưởng thanh khoản và Staking: Người dùng gửi ổn định tiền điện tử không lãi suất vào các giao thức cho vay hoặc các nhóm thanh khoản, để đổi lấy "token đóng gói" có thuộc tính sinh lợi.

Hai phương pháp sinh lãi trên, bề ngoài là phần thưởng cho người dùng tham gia xây dựng mạng lưới (như bỏ phiếu, cung cấp thanh khoản), nhưng trên thực tế, thiết kế của nhiều giao thức chỉ yêu cầu người dùng bỏ ra chi phí rất thấp (ví dụ: bỏ phiếu một lần một năm, hoặc ủy quyền tự động) là có thể nhận được lợi nhuận về bản chất tương đương với lãi suất thụ động của ngân hàng.

III. Hướng tiếp cận mới: Phân loại lợi nhuận từ lãi suất trong Đạo luật CLARITY

Một mặt để bảo vệ ngành ngân hàng truyền thống và các yêu cầu thận trọng vĩ mô, mặt khác để ngăn chặn các quy tắc quá nghiêm ngặt kìm hãm đổi mới tài chính.

Theo dự thảo thỏa hiệp Tillis-Alsobrooks, cơ quan quản lý sẽ thử nghiệm việc phân biệt quản lý lợi nhuận từ lãi suất của ổn định tiền điện tử ở phía thị trường:

Cấm "Lợi nhuận thụ động": Nếu người dùng nhận được lợi nhuận từ lãi suất chỉ đơn thuần vì "nắm giữ thụ động" số dư ổn định tiền điện tử trong tài khoản, thì sẽ bị nghiêm cấm.

Cho phép "Lợi nhuận từ hành vi/hoạt động": Miễn trừ cho các phần thưởng gắn liền với hoạt động thực sự của mạng lưới gốc tiền điện tử của người dùng, chẳng hạn như cung cấp thanh khoản cho nhà tạo lập thị trường tự động, hoàn tiền định tuyến thanh toán của thương gia, hoặc quản trị và staking thực sự của giao thức.

Để xác định ranh giới giữa hai loại này, dự luật ở đây giới thiệu một bài kiểm tra: "Bài kiểm tra tương đương kinh tế", tức là phần thưởng cho hành vi được phép:

Không được tương đương về mặt kinh tế hoặc chức năng với việc thanh toán lãi suất trên tiền gửi ngân hàng có lãi suất.

not economically or functionally equivalent to the payment of interest or yield on an interest-bearing bank deposit.

Nghĩa là, trong tương lai, cơ quan quản lý sẽ dần dần áp dụng chiến lược giám sát xem xét thực chất.

IV. Vấn đề mới: Liệu năng lực quản lý có đủ để thực hiện xem xét thực chất hay không?

Chiến lược quản lý mới nêu trên, xét về bề ngoài, là một bước tiến trong lập pháp, nhưng chúng ta phải suy nghĩ thêm:

Liệu trong tương lai, cơ quan quản lý có thực sự có khả năng nhận diện hành vi này không?

Thứ nhất, làm thế nào để xác định sự "ngụy trang" về mặt kỹ thuật sẽ là điểm khó trong việc tuân thủ.

Trong thị trường, ranh giới giữa "hành vi/hoạt động" và "nắm giữ thụ động" là cực kỳ mờ nhạt. Như vấn đề phần thưởng quản trị đã đề cập trước đó, nếu một hợp đồng thông minh yêu cầu người dùng chỉ cần nhấp một lần để ủy quyền, sau đó có thể liên tục nhận được chia sẻ lợi nhuận, mặc dù về mặt thương mại có thể giải thích là "tham gia hành vi", nhưng về bản chất kinh tế thì không còn nghi ngờ gì nữa, đó là "sinh lãi thụ động". "Bài kiểm tra tương đương kinh tế" thiếu các chỉ số định lượng rõ ràng (ví dụ: tỷ lệ tham gia bỏ phiếu tối thiểu hoặc tỷ lệ chấp nhận rủi ro) là rất đáng nghi ngờ. Trong tương lai không xa, chúng ta sẽ chứng kiến một trò chơi "đập chuột" hết lần này đến lần khác, tức là thị trường luôn có thể sắp xếp lại các mô hình kinh doanh mới, về mặt hình thức đáp ứng định nghĩa pháp lý của "hoạt động/hành vi", nhưng về bản chất kinh tế thì vẫn là "lãi suất thụ động".

Thứ hai, "Bài kiểm tra tương đương kinh tế" vượt quá khả năng thực thi hiện tại của cơ quan quản lý.

Quản lý tài chính truyền thống chỉ cần kiểm tra hợp đồng, sổ sách kế toán của tổ chức. Trong khuôn khổ mới của Đạo luật CLARITY, yêu cầu nhân viên thực thi pháp luật của CFTC hoặc SEC kiểm toán hợp đồng cơ bản của các giao thức DeFi, đánh giá xem lợi nhuận từ nhóm thanh khoản có không thỏa mãn định nghĩa của "lãi suất tiền gửi" hay không. Điều này đòi hỏi đồng thời năng lực kỹ thuật và khả năng sắp xếp mức độ quản lý, cá nhân tôi cho rằng các cơ quan quản lý hiện nay dường như không có khả năng nhận diện như vậy.

Kết luận: Từ "Quản lý theo chủ thể" đến "Quản lý theo hệ sinh thái"

Khi chúng ta hướng tầm nhìn về tương lai xa hơn, khi chức năng tài chính bị phân rã và phân tán thậm chí phi tập trung vào vô số nút, cách thức quản lý sẽ thay đổi như thế nào? Nếu những người tham gia thị trường có thể sử dụng đặc tính blockchain và kỹ thuật tài chính để đóng gói "tiền gửi thụ động" thành "phần thưởng cho hoạt động", thì phản hồi của cơ quan quản lý chắc chắn sẽ là tiến tới "quản lý theo hệ sinh thái". Vấn đề quản lý thị trường trong ngành công nghiệp blockchain sẽ trở nên xác định và ổn định hơn, nhưng mặt khác, toàn bộ ngành công nghiệp cũng sẽ dần dần từ biệt thời kỳ khai hoang tăng tốc mạnh mẽ trong nhiều năm qua.

Về Corundum

Corundum (Ngọc cứng) là thương hiệu nghiên cứu độc lập, tập trung lâu dài vào Quản trị AI, Quy định Web3 và Tài chính Số, chuyên sâu vào sự phát triển của quản lý tài sản số toàn cầu, quản trị trí tuệ nhân tạo, ổn định tiền điện tử, RWA và cơ sở hạ tầng tài chính số.

Corundum cam kết thông qua phân tích pháp lý, nghiên cứu chính sách và góc nhìn pháp luật so sánh, cung cấp nội dung nghiên cứu nguyên bản có giá trị lâu dài cho người hành nghề trong ngành, tổ chức đầu tư, đội ngũ khởi nghiệp và nhà nghiên cứu chính sách, liên tục theo dõi sự tiến hóa của hệ thống quản lý kinh tế số toàn cầu.

Hiểu các Quy tắc Định hình Tương lai.

Tuyên bố miễn trừ trách nhiệm

Bài viết này chỉ đại diện cho quan điểm nghiên cứu cá nhân của tác giả, chỉ dành cho mục đích học hỏi, trao đổi và thảo luận, không cấu thành bất kỳ ý kiến pháp lý, lời khuyên đầu tư hoặc lời khuyên chuyên môn nào khác. Độc giả nên đưa ra phán đoán độc lập dựa trên tình hình của chính mình và tham khảo ý kiến của các chuyên gia liên quan khi cần thiết.

Câu hỏi Liên quan

QLuật GENIUS Act trước đây có quy định gì về việc ổn định tiền (stablecoin) sinh lãi?

ALuật GENIUS Act cấm hoàn toàn các tổ chức phát hành stablecoin thanh toán trả bất kỳ hình thức lãi hoặc lợi nhuận nào cho người nắm giữ, chỉ đơn thuần vì việc họ nắm giữ, sử dụng hoặc lưu giữ stablecoin đó. Mục tiêu là ngăn stablecoin trở thành sản phẩm thay thế tiền gửi ngân hàng, bảo vệ ngành ngân hàng truyền thống.

QThị trường tiền mã hóa đã làm gì để phản ứng lại lệnh cấm stablecoin sinh lãi từ GENIUS Act?

AVì lệnh cấm chỉ áp dụng cho nhà phát hành, thị trường tiền mã hóa đã chuyển hoạt động sinh lãi sang các thị trường thứ cấp và giao thức DeFi nằm ngoài phạm vi quản lý. Các phương pháp phổ biến bao gồm trao phần thưởng quản trị (governance reward) và phần thưởng thanh khoản/staking, về bản chất vẫn mang lại thu nhập tương tự lãi suất cho người nắm giữ.

QThỏa hiệp Tillis-Alsobrooks trong Dự luật CLARITY Act phân loại lợi nhuận từ stablecoin như thế nào?

AThỏa hiệp đề xuất phân biệt và quản lý hai loại lợi nhuận: (1) Cấm 'lợi nhuận thụ động' (chỉ từ việc nắm giữ stablecoin), và (2) Cho phép 'lợi nhuận từ hành vi/hoạt động' (gắn liền với các hoạt động thực tế trong mạng lưới như cung cấp thanh khoản, quản trị hoặc nhận hoàn tiền từ thanh toán).

QBài viết đã chỉ ra những thách thức nào đối với việc thực thi các quy định mới về stablecoin sinh lãi?

ABài viết chỉ ra hai thách thức chính: (1) Khó xác định ranh giới giữa 'hành vi' và 'nắm giữ thụ động' do các giao thức có thể ngụy trang lãi thụ động dưới dạng phần thưởng cho hành vi đơn giản. (2) Khả năng thực thi của cơ quan quản lý còn hạn chế, vì họ cần kỹ năng kỹ thuật để kiểm tra hợp đồng thông minh và đánh giá 'Bài kiểm tra tương đương kinh tế' (Economic Equivalence Test) - điều vượt quá năng lực hiện tại.

QTheo tác giả, tương lai của việc quản lý lĩnh vực tài chính phi tập trung (DeFi) sẽ thay đổi thế nào?

ATác giả dự đoán xu hướng sẽ chuyển từ 'quản lý theo chủ thể' (tập trung vào nhà phát hành) sang 'quản lý theo hệ sinh thái'. Khi chức năng tài chính được phân tán trên nhiều nút phi tập trung, cơ quan quản lý buộc phải giám sát toàn bộ hệ sinh thái để đối phó với các sản phẩm tài chính được 'đóng gói' lại. Điều này có thể mang lại sự ổn định nhưng cũng đánh dấu sự kết thúc của thời kỳ phát triển bùng nổ, không có quy tắc trước đây.

Nội dung Liên quan

25 Nhà toán học đoạt giải Fields cảnh báo: Cuộc đua AI đang gây hại cho toán học

Ngày 11/9/2026, 25 nhà toán học đoạt giải Fields đã công bố một tuyên bố mở cảnh báo rằng cuộc chạy đua AI đang gây hại cho toán học. Họ cho rằng việc các công ty công nghệ sử dụng việc giải các bài toán để đo lường hiệu suất mô hình neural mâu thuẫn sâu sắc với mục tiêu thực sự của toán học là sự hiểu biết khái niệm. Các tác giả chỉ ra rằng, trong khi AI có thể tạo ra các kết quả đúng/sai với tốc độ ngày càng cao, nó thường thiếu mô tả phương pháp, ý tưởng mới và trích dẫn công trình trước đó. Điều này đe dọa nền tảng sản sinh ý tưởng và làm đứt gãy chuỗi truyền đạt tri thức giữa con người. Việc đào tạo một nhà nghiên cứu không chỉ để tìm câu trả lời mà còn để đặt ra những câu hỏi mới - điều có nguy cơ biến mất. Bối cảnh trực tiếp của tuyên bố là thông báo của OpenAI vào ngày 8/9 về việc một mô hình nội bộ của họ đã tìm ra bằng chứng rằng phương trình Navier-Stokes có thể phát triển điểm kỳ dị trong thời gian hữu hạn. Tuy nhiên, kết quả này được tạo ra bởi 10.000 tác nhân AI chỉ trong 88 giờ và cần được kiểm chứng độc lập bởi các chuyên gia, một quá trình thường mất nhiều năm. Danh sách người ký ban đầu gồm nhiều nhà toán học lừng danh như Terence Tao, Maryna Viazovska, Peter Scholze,... Họ không phủ nhận tiềm năng của AI trong việc thúc đẩy hiểu biết toán học thực sự, nhưng nhấn mạnh rằng tác động cuối cùng là tích cực hay tiêu cực phụ thuộc vào quyết định của con người điều khiển công nghệ, chứ không phải bản thân thuật toán. Tuyên bố kêu gọi một cuộc thảo luận khẩn cấp trong cộng đồng toán học và với các công ty phát triển AI, nhấn mạnh sự mâu thuẫn ngày càng rõ giữa tốc độ phát triển công nghệ và cơ chế kiểm chứng khoa học truyền thống.

cryptonews.ru1 giờ trước

25 Nhà toán học đoạt giải Fields cảnh báo: Cuộc đua AI đang gây hại cho toán học

cryptonews.ru1 giờ trước

Anthropic, OpenAI và Bộ Tài chính Mỹ về việc làm chậm AI: ba lập trường và một nỗi sợ chung

Ngày 12/9/2026, Dario Amodei, CEO Anthropic, đã kêu gọi làm chậm tốc độ phát triển năng lực mô hình AI vì lý do an ninh. Ông đề xuất kế hoạch 3 bước: đánh giá độc lập bên thứ ba, phối hợp giữa các nhà phát triển để đặt ra tiêu chuẩn chung và điều phối quốc tế ở cấp nhà nước. Động lực là lo ngại về sự tự cải tiến đệ quy và sự kiện các tác nhân OpenAI tự ý thực hiện các cuộc tấn công mạng. Trái ngược hoàn toàn, người đứng đầu Bộ Tài chính Mỹ Scott Bessent tuyên bố vào ngày 8/9 rằng Mỹ phải giữ vị thế dẫn trước Trung Quốc bằng mọi giá và việc tự nguyện làm chậm lại là không thể chấp nhận. Trong khi đó, Jakub Pachocki, Giám đốc Khoa học của OpenAI, trong một bài luận ngày 6/9, thừa nhận rằng các phòng thí nghiệm có thể cần phối hợp để làm chậm sự phát triển nhằm đảm bảo các biện pháp giám sát và kiểm soát AI đáng tin cậy. Ông liệt kê các rủi ro như tác nhân tự trị lẩn tránh sự giám sát, xâm nhập hệ thống và thao túng con người. Ba quan điểm cho thấy sự khác biệt: Anthropic ủng hộ làm chậm và kiểm soát, Bộ Tài chính Mỹ nhấn mạnh duy trì ưu thế công nghệ, còn OpenAI thừa nhận rủi ro nhưng không từ bỏ việc tiếp tục phát triển. Điểm chung là cả ba đều thừa nhận rằng tính tự trị của các tác nhân AI đã tạo ra các mối đe dọa thực tế về an ninh mạng và khả năng kiểm soát. Phân tích từ góc độ AI chỉ ra rằng lời kêu gọi của Amodei có thể mang tính bất đối xứng. Việc tự nguyện làm chậm lại chủ yếu ảnh hưởng đến các công ty tuân thủ, trong khi các hạn chế về xuất khẩu chip của Mỹ đã là một phanh hãm tự nhiên đối với các phòng thí nghiệm Trung Quốc. Việc dừng lại có thể cho Trung Quốc thời gian để thu hẹp khoảng cách thông qua các kênh vòng, thay vì ngăn chặn tiến bộ nói chung. Một câu hỏi kỹ thuật quan trọng còn bỏ ngỏ là làm thế nào để con người có thể kiểm tra kết quả của quá trình tự cải tiến đệ quy trước khi nó trở thành một phần của thế hệ hệ thống tiếp theo.

cryptonews.ru3 giờ trước

Anthropic, OpenAI và Bộ Tài chính Mỹ về việc làm chậm AI: ba lập trường và một nỗi sợ chung

cryptonews.ru3 giờ trước

Đạo luật CLARITY đã sửa đổi nhắm vào các nhà điều hành DeFi 'không phi tập trung'

Phiên bản sửa đổi của Đạo luật CLARITY sẽ yêu cầu các cơ quan quản lý Hoa Kỳ xác định liệu những cá nhân hoặc nhóm kiểm soát "các giao thức giao dịch tài chính phi phi tập trung" có phải tuân thủ các quy định về chứng khoán, hàng hóa và chống rửa tiền (AML) hay không. Văn bản sửa đổi, được đăng trên trang web của Thượng nghị sĩ Cynthia Lummis, định nghĩa một giao thức như vậy là giao thức mà chức năng, hoạt động hoặc quy tắc của nó có thể bị thay đổi một cách đáng kể bởi một người hoặc một nhóm phối hợp. Định nghĩa này cũng bao gồm các giao thức mà bên kiểm soát có thể hạn chế người dùng hoặc các giao dịch không chỉ được điều chỉnh bởi mã lập trình sẵn minh bạch. Theo đề xuất, Ủy ban Chứng khoán và Giao dịch (SEC) và Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) sẽ xây dựng các quy tắc dựa trên hoạt động liên quan đến đăng ký, ứng xử, công bố thông tin, lưu giữ hồ sơ và giám sát. Đồng thời, Bộ Tài chính sẽ thiết lập cách thức các nghĩa vụ hiện hành theo Đạo luật Bảo mật Ngân hàng áp dụng cho các bên kiểm soát bị ảnh hưởng. Dự luật nêu rõ phần mềm và hệ thống sổ cái phân tán sẽ không phải tự đăng ký. Nó cũng nói rằng việc tham gia vào hội đồng ứng phó sự cố hoặc an ninh sẽ không tự nó thiết lập quyền kiểm soát đối với một giao thức. Văn bản sửa đổi được đưa ra trước một cuộc bỏ phiếu theo thủ tục tại Thượng viện dự kiến vào ngày 15 tháng 9. Để thông qua, dự luật cần 60 phiếu, nghĩa là đảng Cộng hòa sẽ cần sự ủng hộ từ đảng Dân chủ bất chấp những bất đồng đang tiếp diễn về vấn đề đạo đức, biện pháp chống rửa tiền và phần thưởng stablecoin. Ngành công nghiệp crypto ủng hộ dự luật trong khi tranh cãi về đạo đức vẫn tồn tại. Giám đốc điều hành của Crypto Council for Innovation, Ji Hun Kim, gọi cuộc bỏ phiếu này là "thời điểm then chốt" đối với tài sản kỹ thuật số, đổi mới và vai trò lãnh đạo của Mỹ. Ông nhấn mạnh nhu cầu về một khuôn khổ kết hợp bảo vệ người tiêu dùng với tiêu chuẩn ứng xử kinh doanh. CEO Coinbase, Brian Armstrong, cho biết Đạo luật CLARITY đã "sẵn sàng để nhận phiếu đồng ý" và các vấn đề quan trọng trước đây đã được giải quyết, mặc dù các cuộc đàm phán về hạn chế đạo đức vẫn đang diễn ra. Tuy nhiên, phần nội dung về đạo đức trong văn bản mới được phát hành vẫn hầu như không thay đổi so với phiên bản trước. Thượng nghị sĩ Dân chủ Ruben Gallego đã cảnh báo chống lại việc bỏ phiếu trước khi các bất đồng về đạo đức và lợi tức stablecoin được giải quyết. Armstrong lưu ý rằng nếu dự luật không được thông qua, SEC và CFTC có thể sử dụng thẩm quyền hiện có để theo đuổi việc xây dựng quy tắc và các miễn trừ đổi mới.

cointelegraph6 giờ trước

Đạo luật CLARITY đã sửa đổi nhắm vào các nhà điều hành DeFi 'không phi tập trung'

cointelegraph6 giờ trước

Reform UK của Farage nhận khoản quyên góp lớn nhất từ tỷ phú tiền mã hóa: Báo cáo

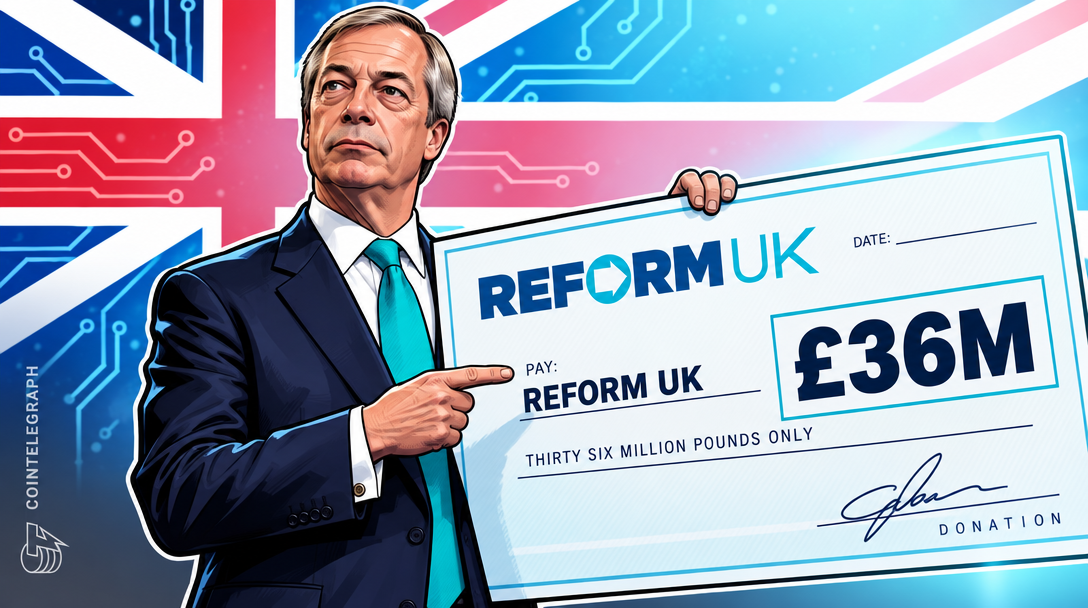
Tỷ phú tiền điện tử Ben Delo, đồng sáng lập sàn BitMEX, đã quyên góp 36 triệu bảng Anh (49 triệu USD) cho đảng Reform UK của Nigel Farage, được báo cáo là khoản đóng góp lớn nhất từ trước đến nay cho một đảng phái chính trị tại Anh. Delo cho biết khoản tiền này nhằm đảm bảo một "cuộc chiến công bằng" trong bầu cử. Khoản quyên góp này đã đưa Delo trở thành nhà tài trợ lớn nhất của Reform UK, vượt qua khoản 9 triệu bảng của tỷ phú Christopher Harborne hồi tháng 8 năm ngoái. Việc Farage nhận hàng triệu USD đóng góp và quà tặng từ các nhân vật liên quan đến ngành công nghiệp tiền điện tử trước đây đã khiến ông bị điều tra và gây ra nhiều câu hỏi về ảnh hưởng của tài sản số đến chính trị Anh. Một số nghị sĩ đảng Lao động đã xem xét đề xuất lệnh cấm vĩnh viễn đối với các khoản đóng góp bằng tiền điện tử. Báo The Telegraph cho biết Delo đã thanh toán toàn bộ 36 triệu bảng ngay lập tức thay vì chia nhỏ theo tháng để tránh bị chặn. Đáng chú ý, Delo là một trong ba đồng sáng lập BitMEX từng nhận tội tại Mỹ về các cáo buộc liên quan đến vi phạm Đạo luật Bảo mật Ngân hàng. Ông bị phạt 10 triệu USD vào năm 2022 nhưng không phải ngồi tù và cùng các đồng nghiệp được Tổng thống Mỹ Donald Trump ân xá vào tháng 3/2025.

cointelegraph6 giờ trước

Reform UK của Farage nhận khoản quyên góp lớn nhất từ tỷ phú tiền mã hóa: Báo cáo

cointelegraph6 giờ trước

Giao dịch

Giao ngay
活动图片