Giá vàng giảm mạnh 26%, không còn người xếp hàng mua thỏi vàng, nhưng Ngân hàng Trung ương đã lặng lẽ quay lại mua

marsbitXuất bản vào 2026-08-13Cập nhật gần nhất vào 2026-08-13

Tóm tắt

Bài viết phân tích sự phục hồi gần đây của giá vàng sau đợt điều chỉnh giảm 26% từ đỉnh 5.300 USD vào tháng 2/2026. Dù công chúng và nhà đầu cơ mất hứng thú (không còn xếp hàng mua vàng vật chất, tâm lý tập trung vào cổ phiếu bán dẫn), động thái mua vào âm thầm trở lại của các ngân hàng trung ương (đặc biệt là Trung Quốc) sau quý I được coi là yếu tố then chốt. Bài viết nêu bật sự kết hợp giữa lý do vĩ mô dài hạn (đa dạng hóa dự trữ ngoại hối, lo ngại về nợ Mỹ) và tín hiệu kỹ thuật tích cực: giá phá vỡ đường trung bình động 50 ngày và 200 ngày (EMA), vượt xu hướng giảm, và chỉ số RSI tuần ở vùng gần quá bán. Tác giả cho rằng đây là cơ hội giao dịch bất đối xứng với điểm dừng lỗ đề xuất quanh 4.170 USD, đồng thời dự báo một đợt điều chỉnh ngắn hạn để tích lũy trước khi tiếp tục xu hướng tăng.

Tác giả: 0xKyle

Biên dịch: Deep Tide TechFlow

Dẫn nhập Deep Tide: Sau nhiều tháng điều chỉnh, vàng bất ngờ bứt phá, đằng sau là việc Ngân hàng Trung ương quay lại mua và tâm lý đầu cơ đã được thanh lọc. Bài viết này đưa ra cơ hội bất đối xứng từ logic vĩ mô và phân tích kỹ thuật, rất có giá trị tham khảo đối với các nhà đầu tư quan tâm đến tài sản trú ẩn an toàn và giao dịch vĩ mô.

Gợi ý: Bài viết này được xuất bản cho người đăng ký của tôi vào ngày 9 tháng 8. Thông tin giá cả có thể đã lỗi thời. Cảm ơn Cptlightyear và Riff đã đưa nó vào tầm nhìn, họ rất giỏi. Cũng cảm ơn basedpotato đã cung cấp biểu đồ và một số quan điểm dưới đây.

Tôi đã sử dụng cuối tuần để thực hiện một số thẩm định cần thiết về luận điểm vàng. Vàng đã chạm đáy trong vài tháng, sau đó bùng nổ đi lên. Bài viết này chỉ là tập hợp những gì tôi phát hiện được về vàng.

Luận điểm định tính
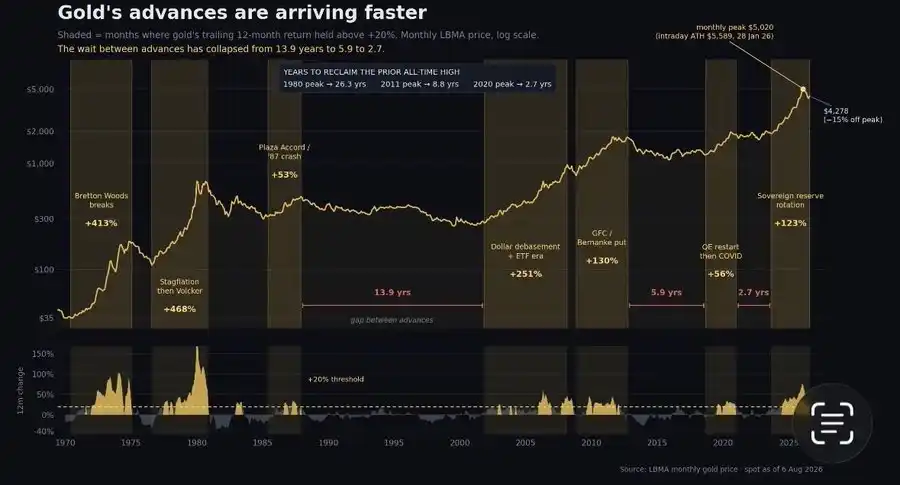
Chu kỳ đang ngày càng bị nén lại, 2000-2011: 10 năm; 2011-2020: 9 năm; 2020-2022: 2 năm

Logic tăng ban đầu ngày càng mạnh mẽ hơn theo thời gian - sau khi phương Tây đóng băng dự trữ của Nga, các quốc gia buộc phải đa dạng hóa khỏi chứng khoán thu nhập cố định của thị trường phát triển (đặc biệt là Trung Quốc). Cộng thêm vấn đề nợ của Mỹ, không ai muốn trở thành người mua cho một quốc gia có khoản nợ lớn nhất toàn cầu - mọi người đều đang tìm kiếm giải pháp thay thế. Đây là một logic tăng vĩ mô rất dài hạn và rộng.

Thêm vào đó là thời kỳ tham nhũng Trump - Cục Dự trữ Liên bang Mỹ (Fed) đang dần bị xói mòn. Hiện tại biến động đang bị kìm nén - bài viết của Shrub chỉ ra rất đúng: dòng tiền thụ động cộng với Claude "này tôi nên đầu tư vào cái gì" cộng với việc các nhà hoạch định chính sách thao túng giá (Bessent kéo giá dầu trên giấy xuống) -> Vàng là lựa chọn trú ẩn an toàn dài hạn.
Nhưng tại sao lại là bây giờ? Vàng đạt đỉnh vào tháng 2 năm 2026, ở mức 5300 USD; kể từ đó đã điều chỉnh 26%, các nhà giao dịch liên tục tìm kiếm đáy. Lý do điều chỉnh rất đa dạng, nhưng thanh khoản Trung Quốc, chiến tranh Iran, Ngân hàng Trung ương ngừng mua dường như là nguyên nhân chính.

Biểu đồ dưới đây cho thấy sự thay đổi hàng năm về việc Ngân hàng Trung ương Trung Quốc bơm thanh khoản ròng vào thị trường tiền tệ Trung Quốc, được đo lường hàng ngày và làm mượt bằng đường trung bình động 50 ngày. Đặc điểm quan trọng là đỉnh rõ ràng vào ngày 2 tháng 3. Kể từ đó, thanh khoản ngừng tăng tốc và sau đó co lại.
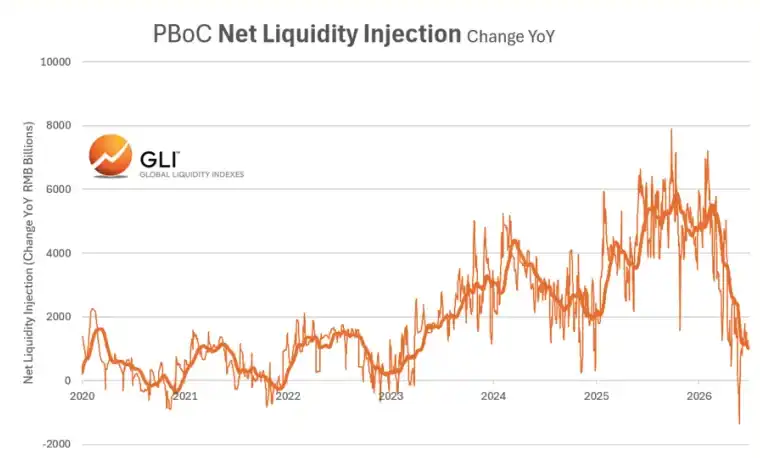
Nghiệp vụ thị trường mở (OMO) hàng ngày gần đây đã phục hồi, nhưng chưa rõ ràng. Điều rõ ràng là Ngân hàng Trung ương đã bắt đầu mua lại sau thời kỳ yên tĩnh Quý 1! (Đợt giảm này trùng khớp với điều đó)
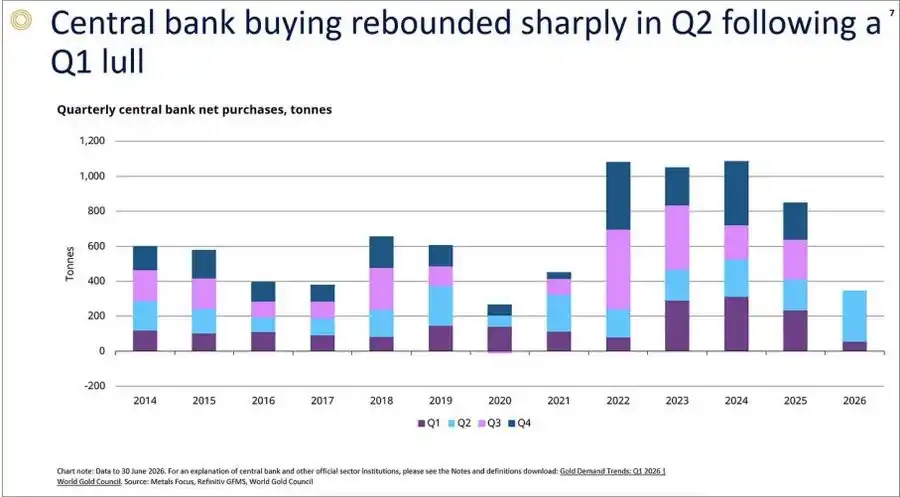
Ngoài ra, những quốc gia này (đặc biệt là Trung Quốc - người mua lớn) không muốn thị trường trở nên cuồng nhiệt đầu cơ. Họ muốn tích lũy càng nhiều càng tốt, với giá càng thấp càng tốt. Nếu cơn sốt tăng giá mất kiểm soát, họ sẽ rút lui - và đó là điều họ đã làm khi tâm lý chuyển sang cực kỳ tăng giá. Nhưng trong vài tháng qua, tâm lý đầu cơ đó đã tan biến - điều này trùng khớp với các chỉ số RSI (sẽ nói chi tiết ở phần kỹ thuật bên dưới).

Bây giờ, những người này đã bỏ lỡ cơ hội. Ai và mẹ của họ cũng đang mua cổ phiếu bán dẫn. Còn nhớ những tháng Giêng chúng ta liên tục thấy hình ảnh người xếp hàng ở cửa hàng vàng không? Như Citrini đã nói - "Khi người ta lo lắng về tương lai, họ mua vàng. Khi họ lo lắng về hiện tại, họ bán vàng". Người ta bán vàng vì chiến tranh - họ lo lắng về hiện tại. Bây giờ, tôi không biết mọi người có lo lắng về tương lai không, nhưng chắc chắn họ không lo lắng về hiện tại! Hàng người trước cửa hàng vàng ở đất nước tôi đã biến mất.
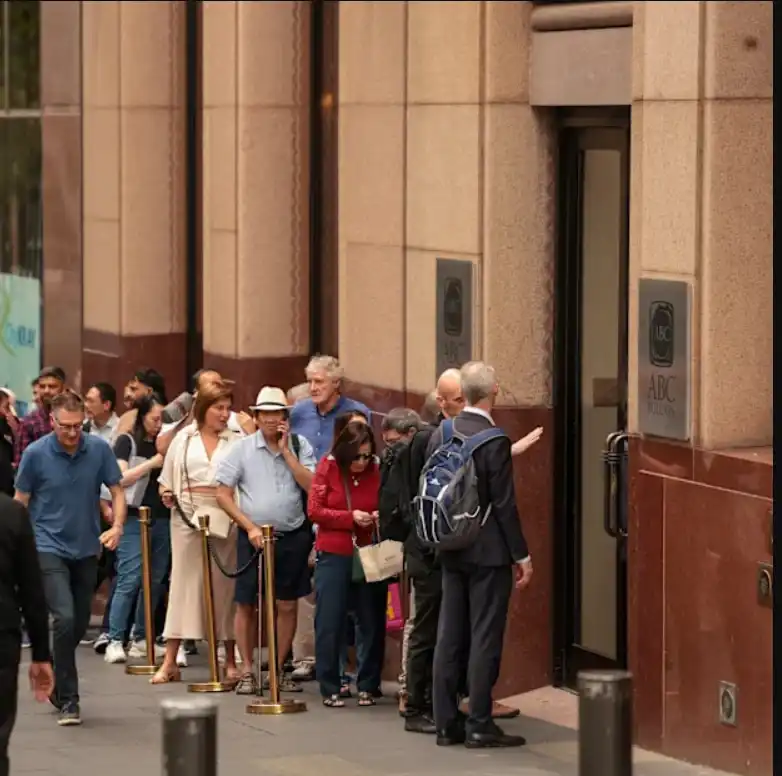
Bây giờ, tâm lý vàng đã nguội lạnh. Hôm nay, rất ít người quan tâm - một lần nữa, tất cả đều đang mua cổ phiếu bán dẫn và cổ phiếu động lực. Tôi nghĩ đây là một sự kết hợp tốt - tính bất đối xứng, thời điểm, cộng thêm việc mọi người vẫn chưa vào cuộc. Đây là loại giao dịch béo bở nhất mà tôi thích. Hôm nay, rất ít người quan tâm.

Về mặt vĩ mô - lý thuyết là lãi suất thực cao hơn và đồng USD mạnh hơn sẽ khiến vàng giảm. Tôi không phải chuyên gia vĩ mô, nhưng logic là lãi suất thực cao hơn → Vàng không trả lãi → Nhà đầu tư thích trái phiếu hơn; đồng thời, USD mạnh → Vàng trở nên đắt hơn đối với người mua bằng các loại tiền tệ khác.

Tuy nhiên, vàng đã không phá vỡ mức 4000 USD. Bản thân tôi giao dịch vàng, nhiều lần mua vào - đều không thành công. Nó thực sự dao động trong khoảng giá 4000 USD - ban đầu là giảm giá. Nhưng theo thời gian, khoảng giá này trở thành hỗ trợ - rõ ràng đây là tích lũy.

Về mặt mùa vụ: Đầu tháng 8 chính là lúc thời kỳ trầm lắng mùa hè kết thúc và sức mạnh theo mùa quay trở lại - chính là đợt bứt phá hiện tại.

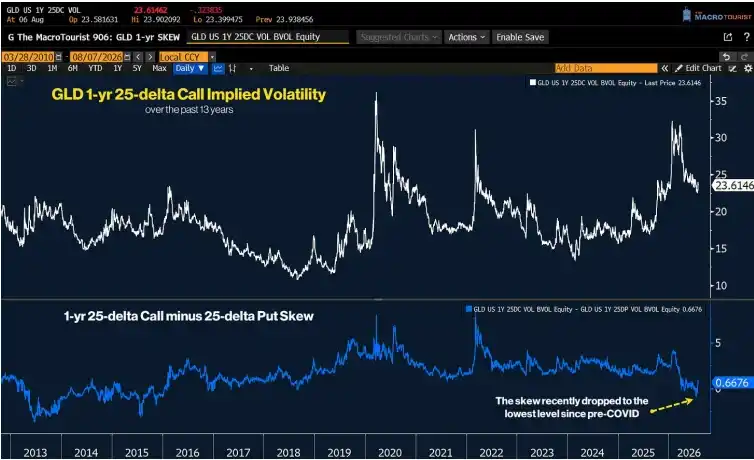
Cuối cùng, cảm ơn Macro Tourist: Độ lệch (skew) quyền chọn mua (call) 1 năm 25-delta của vàng ở mức thấp nhất kể từ trước đại dịch - không ai trả tiền cho rủi ro đuôi phải.
Luận điểm kỹ thuật

Vàng đã kích hoạt nhiều tín hiệu kỹ thuật:

Trong thị trường tăng giá vài năm qua, đường trung bình động 50 ngày (MA 50) là mức then chốt mà vàng thường duy trì phía trên. Nó luôn kiểm tra mức này, sau đó tiếp tục xu hướng tăng.

26 tháng 1 - điều chỉnh mạnh từ 5500 USD xuống 4400 USD; vàng bật lại từ MA 50. Thị trường tăng giá phục hồi. Chiến tranh Iran bắt đầu - đóng cửa dưới MA 50. Sau đó nó vẫn nằm dưới đó, MA 50 trở thành kháng cự.

Bây giờ, giá vàng đã lấy lại đường này (đường xanh).
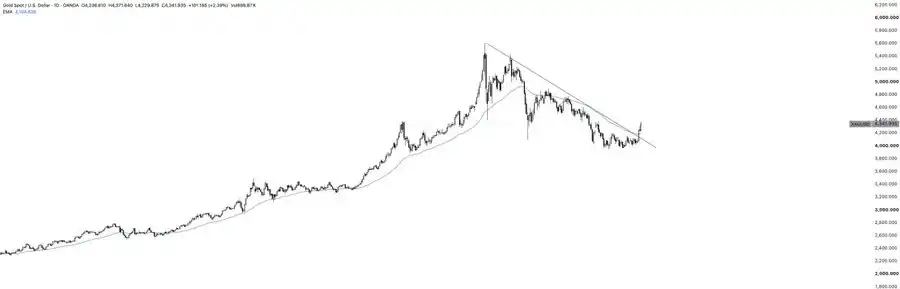
Ngoài ra, đường xu hướng giảm đơn giản (đường đen trong biểu đồ) đã bị phá vỡ.
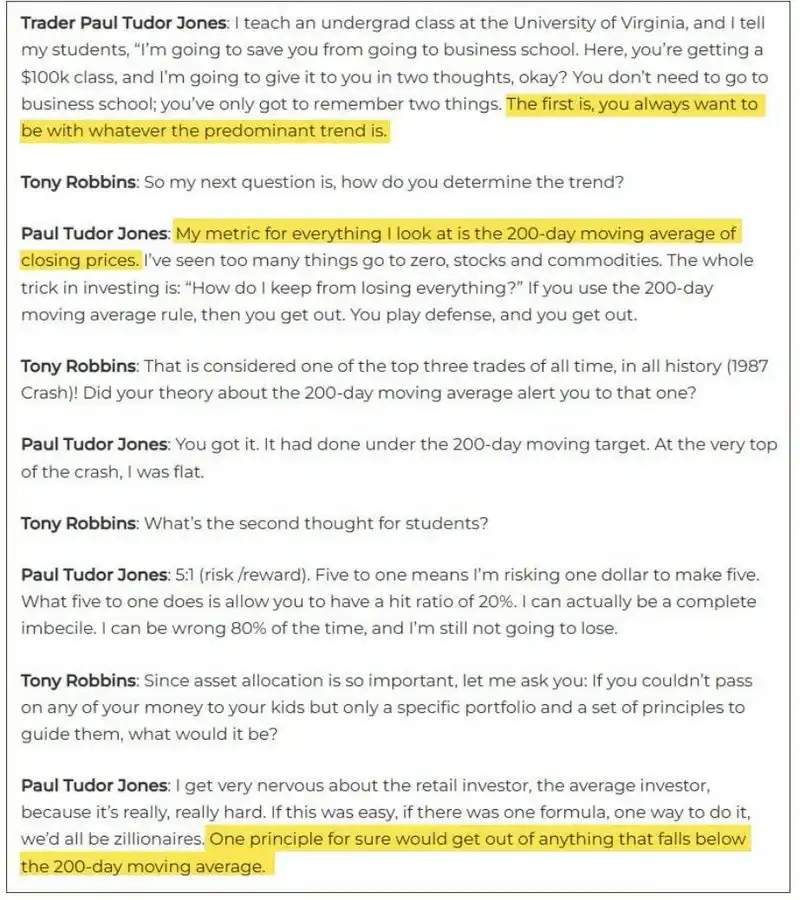
Bạn có thể nghĩ phân tích kỹ thuật là thuật chiêm tinh của nam giới. Nhưng PTJ đã nói: "Một nguyên tắc chắc chắn là, bất cứ thứ gì phá vỡ dưới MA 200 thì phải thoát ra." Đoán xem vàng vừa làm gì?
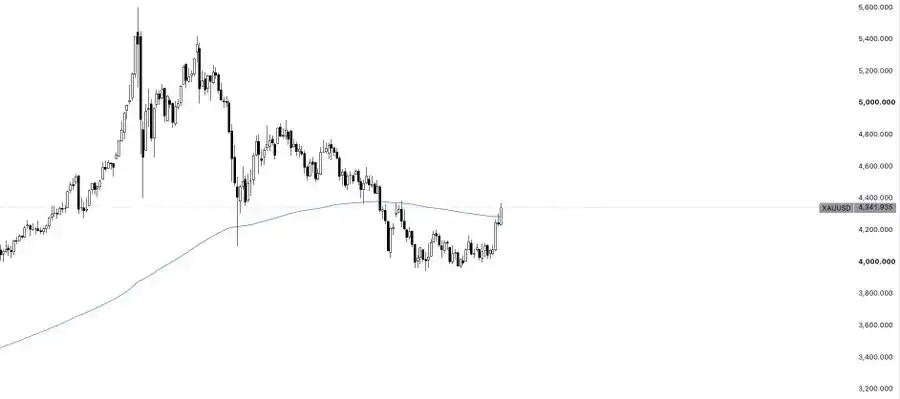
Đúng vậy, nó đã vượt lên trên EMA 200 ngày. Điểm cuối cùng là RSI. Tôi thấy RSI trên các khung thời gian cao hơn như tuần, tháng là tín hiệu mạnh. RSI tuần của vàng liên tục trong nhiều tuần gần mức bán quá mức. Mỗi lần chạm mức đó, nó dường như lại mở ra một xu hướng tăng mới.

Bây giờ, giá vàng đã phục hồi. Cấu trúc rất đẹp. Nó cơ bản đã phá vỡ tất cả các EMA. Các EMA ngắn hạn cũng đang cắt nhau, đây là chỉ báo tăng giá. EMA 10 cắt lên trên EMA 21.
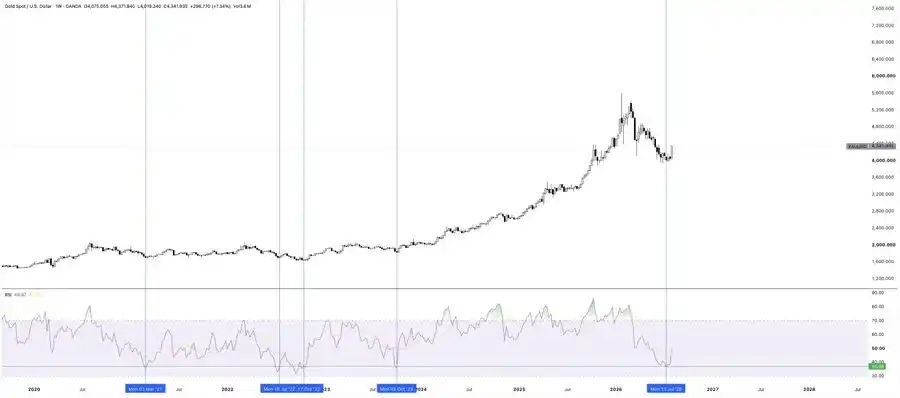
Có một điểm cần lưu ý. Vàng đã kích hoạt tín hiệu bán trên dải Bollinger (20/3) của tôi (EMA 20 ngày, 3 độ lệch chuẩn). Tín hiệu này hầu như luôn là bán. Vì vậy tôi dự đoán sẽ có điều chỉnh ngắn hạn. Tôi sẽ tích cực xây dựng vị thế trong đợt điều chỉnh đó. Như tôi đã nói, vàng có thể giao dịch với vị thế lớn vì biến động trong ngày không lớn (không như cổ phiếu có thể biến động 10%).
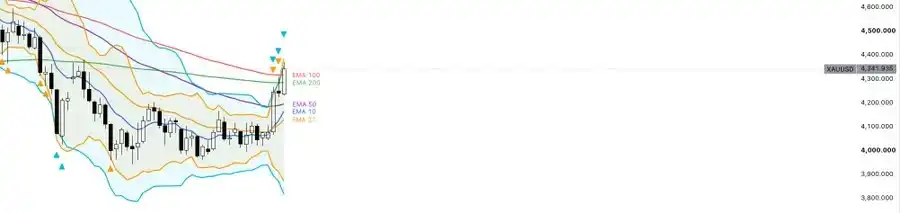
Trong khoảng từ 4341 USD đến 4191 USD (EMA 50 ngày trên biểu đồ ngày), có thể rất phù hợp để đặt lệnh mua giới hạn.

Điểm hỏng của toàn bộ giao dịch có lẽ vào khoảng 4170 USD. Nếu đóng cửa dưới mức đó, về cơ bản là đỉnh của khoảng giá. Đóng cửa dưới mức đó có nghĩa là quay trở lại dao động trong khoảng.

Câu hỏi Liên quan

QBài viết đưa ra những lý do định tính chính nào để giải thích sự tăng giá trở lại của vàng?

ABài viết đưa ra ba lý do định tính chính: (1) Các ngân hàng trung ương (đặc biệt là Trung Quốc) đã quay lại mua vàng sau một quý yên tĩnh, cung cấp thanh khoản và nhu cầu cơ bản. (2) Cảm giác đầu cơ đã giảm mạnh (không còn xếp hàng mua vàng, mọi người chuyển sang mua cổ phiếu bán dẫn), tạo ra môi trường ít cạnh tranh hơn cho các bên mua dài hạn. (3) Logic vĩ mô dài hạn về việc đa dạng hóa khỏi trái phiếu Mỹ do lo ngại nợ và các biện pháp trừng phạt (như đóng băng dự trữ của Nga) vẫn còn nguyên giá trị.

QTác giả đề cập đến những tín hiệu kỹ thuật nào để ủng hộ quan điểm tăng giá đối với vàng?

ABài viết liệt kê nhiều tín hiệu kỹ thuật: (1) Giá vàng đã phá vỡ đường trung bình động 50 ngày (MA 50) và biến nó từ kháng cự thành hỗ trợ. (2) Phá vỡ đường xu hướng giảm đơn giản. (3) Vượt lên trên đường trung bình động hàm mũ 200 ngày (EMA 200). (4) Chỉ số RSI trên khung tuần đã ở mức gần quá bán và bật lên. (5) Đường EMA 10 cắt lên trên đường EMA 21, một tín hiệu tăng giá.

QTại sao tác giả lại cho rằng đây là một giao dịch có tính chất 'bất đối xứng' (asymmetric)?

ATác giả cho rằng đây là giao dịch 'bất đối xứng' vì rủi ro thấp hơn so với tiềm năng lợi nhuận. Lý do: giá vàng đã điều chỉnh mạnh (26%), cảm giác đầu cơ đã tan biến, trong khi các ngân hàng trung ương - những người mua lớn - đã quay trở lại thị trường một cách âm thầm. Điều này tạo ra một thiết lập mà ít người chú ý (mọi người đang tập trung vào cổ phiếu bán dẫn), nhưng các yếu tố cơ bản vĩ mô dài hạn vẫn mạnh mẽ, tạo ra cơ hội tăng giá đáng kể nếu dự đoán đúng, trong khi mức hỗ trợ ở quanh $4000 giúp hạn chế rủi ro xuống.

QTheo bài viết, các ngân hàng trung ương có hành vi chiến lược như thế nào trên thị trường vàng?

ATheo bài viết, các ngân hàng trung ương (đặc biệt nhấn mạnh đến Trung Quốc) hành động như những người mua chiến lược dài hạn. Họ muốn mua càng nhiều vàng càng tốt với giá càng thấp càng tốt. Khi thị trường trở nên quá sôi động và đầu cơ (như hình ảnh xếp hàng mua vàng hồi tháng 1), họ có xu hướng rút lui để tránh đẩy giá lên quá cao. Ngược lại, khi sự phấn khích đầu cơ lắng xuống (như trong vài tháng gần đây), họ sẽ âm thầm quay lại mua để tích lũy. Hành vi này giúp họ kiểm soát chi phí và thực hiện kế hoạch đa dạng hóa dự trữ.

QTác giả đề xuất mức giá nào để đặt lệnh mua và điểm dừng lỗ (stop-loss) cho giao dịch vàng này?

ATác giả đề xuất đặt lệnh mua giới hạn (limit buy) trong khoảng giá từ $4341 đến $4191 (vùng nằm quanh đường EMA 50 trên biểu đồ ngày). Điểm dừng lỗ (mức làm giao dịch mất hiệu lực) được đề xuất là $4170. Nếu giá đóng cửa dưới mức này, nó sẽ báo hiệu rằng giá có khả năng quay trở lại phạm vi giao dịch đi ngang trước đó và xu hướng tăng có thể không còn.

Nội dung Liên quan

PhotonPay 光子易 nhận được giấy phép EMI của Anh, thúc đẩy bố cục hệ điều hành thanh toán toàn cầu

PhotonPay光子易 vừa được Cơ quan Quản lý Tài chính Vương quốc Anh (FCA) cấp giấy phép Tổ chức Tiền điện tử (EMI). Với giấy phép này, PhotonPay có thể phát hành tiền điện tử và cung cấp các dịch vụ thanh toán trong khuôn khổ quản lý của Anh, mở rộng năng lực tài chính tại thị trường Anh và hỗ trợ doanh nghiệp toàn cầu quản lý dòng tiền tốt hơn. Anh là trung tâm tài chính và thương mại quan trọng, kết nối châu Âu với thị trường toàn cầu. Khi doanh nghiệp mở rộng ra nhiều quốc gia, nhu cầu tài chính chuyển từ giao dịch đơn lẻ sang quản lý tích hợp tài khoản, thu chi, ngoại hối, thẻ và dòng tiền. Giấy phép EMI giúp PhotonPay củng cố năng lực bản địa hóa tại Anh, kết nối ngân hàng, mạng lưới thanh toán và các đối tác hệ sinh thái tài chính. Giám đốc Tuân thủ Toàn cầu JP cho biết đây là cột mốc quan trọng trong việc mở rộng bản đồ tuân thủ toàn cầu, hỗ trợ xây dựng hệ điều hành thanh toán toàn cầu dựa trên nền tảng quản lý bản địa vững chắc. PhotonPay đang xây dựng hệ điều hành thanh toán thế hệ mới, kết nối năng lực tài chính bản địa qua nền tảng công nghệ thống nhất, giúp doanh nghiệp quản lý tài khoản, thanh toán, ngoại hối, thẻ và tài chính nhúng tập trung hơn, giảm phức tạp vận hành. Hiện PhotonPay đã có gần 30 giấy phép và chứng nhận quản lý thanh toán toàn cầu. Giấy phép EMI Anh tiếp tục hoàn thiện mạng lưới tuân thủ, hướng tới hệ điều hành thanh toán toàn cầu thế hệ mới.

marsbit39 phút trước

PhotonPay 光子易 nhận được giấy phép EMI của Anh, thúc đẩy bố cục hệ điều hành thanh toán toàn cầu

marsbit39 phút trước

Bộ Tài chính Mỹ điều tra nhưng không phát tín hiệu cắt giảm phát hành trái phiếu, lợi suất trái phiếu Mỹ tăng cao, kỳ hạn 10 năm lại vượt 5,12%

Khảo sát của Bộ Tài chính Mỹ đối với các đại lý sơ cấp không phát tín hiệu rõ ràng về việc sắp giảm quy mô đấu giá trái phiếu dài hạn, khiến nhà đầu tư thất vọng. Trái phiếu Mỹ giảm giá, lợi suất tăng trên diện rộng: lợi suất kỳ hạn 10 năm vượt lại 5,12%, kỳ hạn 20 năm tăng 5,4 điểm cơ bản, 30 năm tăng khoảng 5 điểm cơ bản, kỳ hạn 2 năm xóa mức giảm trong ngày và chuyển sang tăng. Khảo sát này là bước chuẩn bị cho kế hoạch tái cấp vốn quý công bố ngày 4/11. Thị trường kỳ vọng tìm manh mối về khả năng Bộ trưởng Tài chính Bessent điều chỉnh quy mô phát hành trái phiếu dài hạn, đặc biệt là giảm hoặc dừng phát hành trái phiếu 20 năm. Tuy nhiên, Bộ Tài chính chỉ hỏi chung về những điều chỉnh quy mô đấu giá trong tương lai, không ám chỉ rõ việc cắt giảm nguồn cung dài hạn sắp diễn ra. Ngoài ra, khảo sát còn hỏi về chương trình mua lại trái phiếu dài hạn, cách nâng cao hiệu quả mua lại, thời điểm phát hành tín phiếu và trái phiếu lãi suất thả nổi, cùng dự báo kinh tế, tài khóa, chính sách tiền tệ và nhu cầu tài trợ. Giới phân tích cho rằng câu hỏi còn quá chung chung. RBC cho rằng khảo sát không truyền tín hiệu thực chất; TD Securities dự báo phải đến tháng 2/2027 mới có thể điều chỉnh quy mô đấu giá dài hạn; trong khi Citi vẫn dự báo Bộ Tài chính sẽ giảm 3 tỷ USD mỗi loại ở kỳ hạn 20 và 30 năm trong thông báo tháng 11. Ngoài khảo sát, giá dầu tăng cũng gây áp lực lên lợi suất do lo ngại lạm phát và lộ trình lãi suất của Fed. Thị trường sẽ tiếp tục theo dõi kế hoạch tái cấp vốn ngày 4/11 để đánh giá liệu Bộ Tài chính có điều chỉnh cơ cấu phát hành nhằm giảm áp lực nguồn cung trái phiếu dài hạn hay không.

marsbit1 giờ trước

Bộ Tài chính Mỹ điều tra nhưng không phát tín hiệu cắt giảm phát hành trái phiếu, lợi suất trái phiếu Mỹ tăng cao, kỳ hạn 10 năm lại vượt 5,12%

marsbit1 giờ trước

QCP Capital: Rủi ro tín dụng trong lĩnh vực AI hóa ra lại quan trọng hơn đối với thị trường so với lạm phát ở Mỹ

Công ty giao dịch QCP Capital công bố báo cáo, trong đó xác định rủi ro chính với thị trường không phải là lạm phát mà là các vấn đề tín dụng trong lĩnh vực cơ sở hạ tầng cho trí tuệ nhân tạo. Nguyên nhân là phản ứng bất thường của thị trường trước dữ liệu lạm phát tháng 9: con số cao hơn dự báo nhưng lợi suất trái phiếu kho bạc Mỹ lại giảm. Theo QCP, CPI tháng 9 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ năm ngoái, trong khi dự báo là 0,6% và 3,6%. CPI lõi đạt 2,6% so với cùng kỳ, cao hơn dự báo 2,5%, và tăng 0,3% so với tháng trước. Thông thường, sau những số liệu như vậy, lợi suất trái phiếu sẽ tăng do lạm phát làm giảm sức hấp dẫn của thị trường nợ. Nhưng lần này diễn biến ngược lại: bất chấp số liệu nóng và các đợt bán tháo trái phiếu kho bạc gần đây do lo ngại lạm phát và nợ công, nhà đầu tư bắt đầu chuyển sang trái phiếu dài hạn của chính phủ Mỹ như một tài sản phòng ngừa. Trong tuần, lợi suất trái phiếu 10 năm đạt 5,35% và 30 năm đạt 5,73%, sau đó giảm xuống. QCP cho rằng đây giống như sự đảo chiều của giao dịch “tái lạm phát” vốn chi phối những ngày gần đây, tức đặt cược vào lạm phát tăng tốc và kinh tế tăng trưởng. Nói cách khác, thị trường đã thay đổi ưu tiên: rủi ro tín dụng ngắn hạn hiện khiến họ lo ngại hơn cả việc giá cả tăng.

cryptonews.ru8 giờ trước

QCP Capital: Rủi ro tín dụng trong lĩnh vực AI hóa ra lại quan trọng hơn đối với thị trường so với lạm phát ở Mỹ

cryptonews.ru8 giờ trước

Giao dịch

Giao ngay
活动图片