Госдолг Южной Кореи приближается к 2000 трлн вон: переоценил ли рынок повышение процентной ставки?

marsbitОпубликовано 2026-08-18Обновлено 2026-08-18

Введение

Банк Южной Кореи 16 июля повысил базовую процентную ставку на 25 базисных пунктов до 2,75%, впервые с января 2023 года, сославшись на риски для финансовой стабильности из-за роста цен на жилье и увеличения долговой нагрузки домохозяйств. Ожидается, что официальные предварительные данные за второй квартал, которые будут опубликованы 19 августа, покажут, что объем семейного кредитования приблизился или превысил психологически важную отметку в 2000 трлн вон. Статья рассматривает три основные силы, влияющие на монетарную политику и ценообразование активов: высокий уровень долга домохозяйств, инфляцию и бум экспорта полупроводников, связанный с искусственным интеллектом. Несмотря на рост кредитования, некоторые инвесторы, такие как Low Guan Yi из M&G Investments, полагают, что рынок, возможно, слишком агрессивно закладывает дальнейшее ужесточение политики. Их аргумент заключается в том, что улучшение корпоративных прибылей и налоговых поступлений благодаря циклу ИИ-чипов может снизить потребность правительства в заимствованиях, что окажет поддержку ценам на облигации. Сложность для Банка Кореи заключается в одновременном росте цен на активы и долговой нагрузки. Рост кредитования под залог недвижимости и для операций на фондовом рынке создает дилемму: дальнейшее повышение ставок может поддержать вону, но усилит давление на заемщиков, в то время как более мягкая позиция может негативно сказаться на валюте. Таким образом, краткосрочная траектория процентных ставок будет определятьс...

Банк Кореи 16 июля повысил базовую процентную ставку на 25 базисных пунктов до 2,75% и включил цены на жилье, рост объема семейных кредитов и риски для финансовой стабильности в число факторов, учитываемых при проведении денежно-кредитной политики.

Это стало первым повышением ставки с января 2023 года. Для инвесторов вопрос заключается не только в том, насколько высока задолженность домохозяйств Южной Кореи, но и в том, не заставит ли леверидж домохозяйств и цены на жилье центробанк вернуться на путь ужесточения.

Предварительные официальные данные по объему семейных кредитов за второй квартал будут опубликованы 19 августа. Поскольку остаток на конец первого квартала уже достиг 1993 трлн вон, а семейные займы продолжали расти в мае и июне, рынок уже начал готовиться к возможному результату: объем семейных кредитов Южной Кореи приближается к 2000 трлн вон или преодолеет эту отметку.
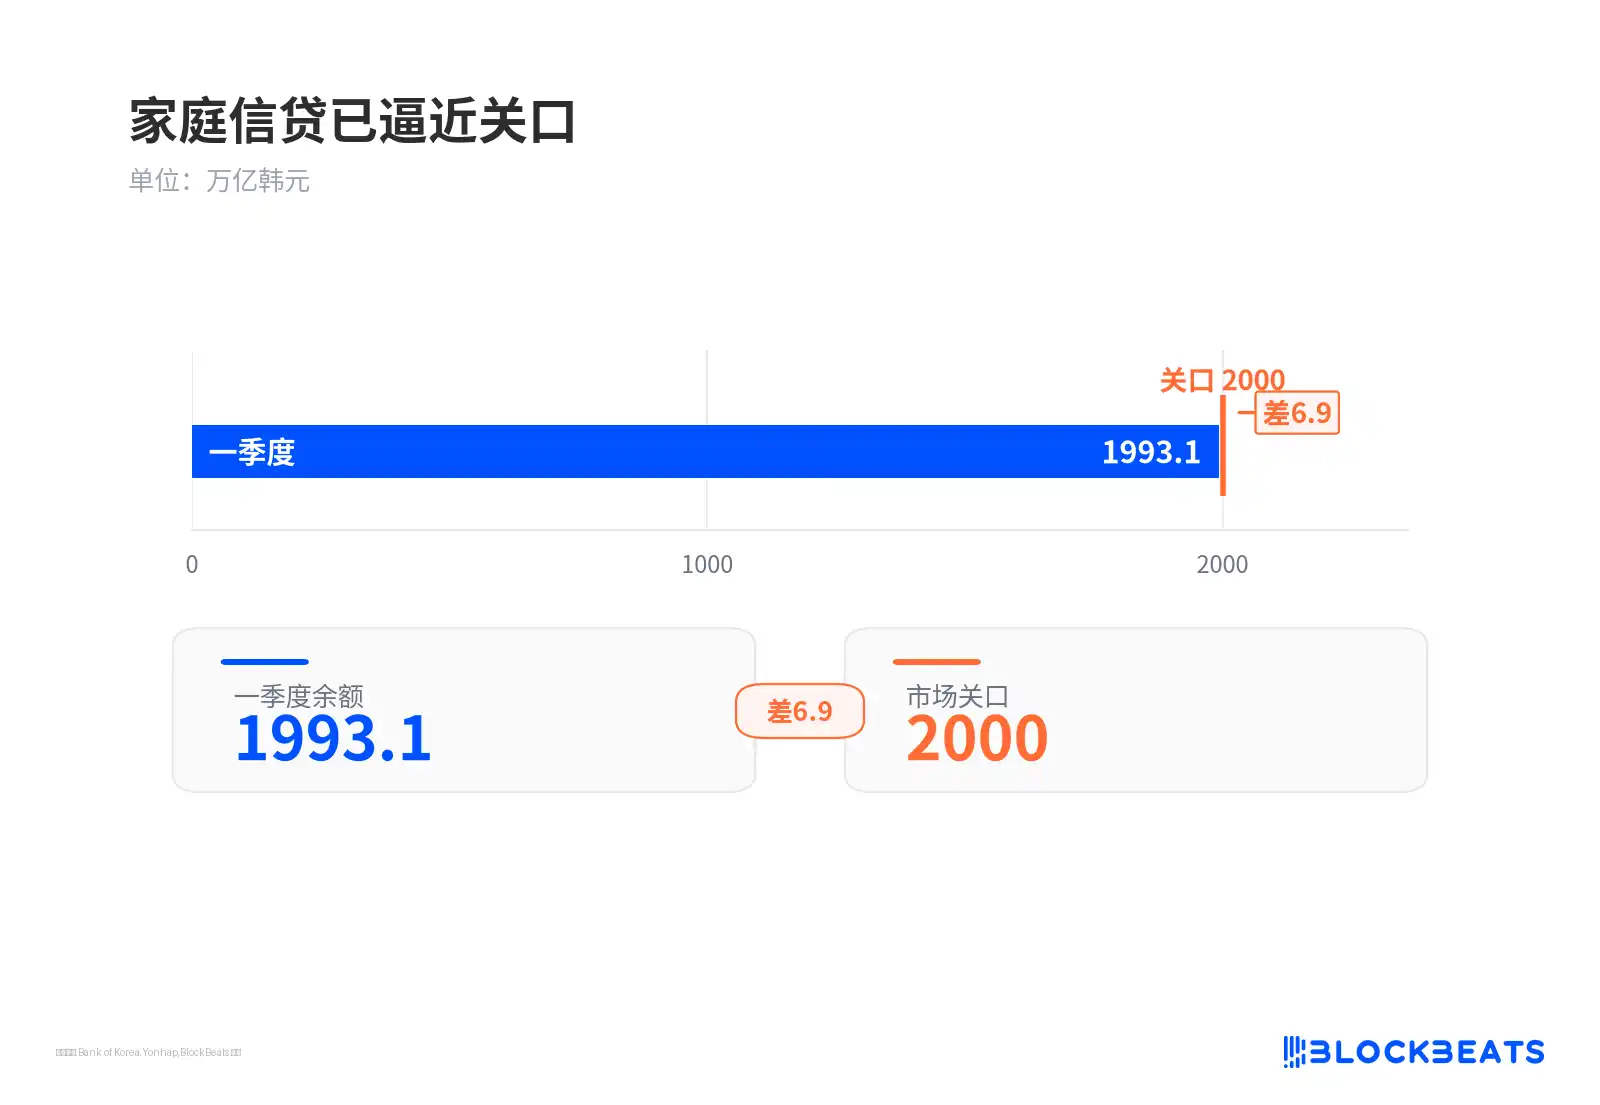
Объем семейных кредитов приближается к критической отметке

Точка зрения главы азиатского подразделения по инструментам с фиксированным доходом компании M&G Investments Лоу Гуань И стоит на противоположной стороне. По сообщениям СМИ, его позицию можно свести к следующему: ожидания рынка относительно дальнейшего повышения ставки Банком Кореи могут быть завышенными, поскольку улучшение корпоративных прибылей и налоговых поступлений благодаря циклу производства чипов для ИИ может, напротив, снизить потребность правительства в выпуске облигаций.

В этой статье рассматривается не вопрос о том, вступает ли Южная Корея в долговой кризис, а то, какая из трех сил — леверидж домохозяйств, инфляция или экспорт продукции для ИИ — будет определять процентные ставки и ценообразование активов в стране.

Рост семейных кредитов возвращает центробанк на путь "ястребов"

Остаток семейных кредитов можно понимать как сумму, которую домохозяйства взяли в долг у банков, страховых и прочих финансовых учреждений, включая ипотечные, потребительские кредиты и кредиты на покупку акций. Это бремя в виде накопленной суммы, а не ежемесячного прироста.

Чем больше накопленный объем, тем более заметным становится эффект увеличения процентной ставки на денежные потоки. Для семей с высоким уровнем левериджа повышение ставки на 25 базисных пунктов влияет не только на ежемесячные платежи, но и на решения о покупке жилья, потреблении и распределении активов с учетом риска.

Банк Кореи в своем июльском заявлении отметил рост цен на жилье в столичном регионе и расширение роста объема семейных кредитов. В июне ИПЦ вырос на 3,2% в годовом исчислении, предоставив центробанку повод для повышения ставки с точки зрения инфляции.

Более чувствительным является прирост кредитов. По данным, опубликованным Финансовой комиссией Кореи, в мае объем семейных кредитов во всей финансовой сфере увеличился на 9,3 трлн вон, а в июне — на 8,3 трлн вон. Данные Банка Кореи также показывают, что в июне объем семейных кредитов банков вырос на 7,6 трлн вон, а остаток ипотечных кредитов достиг 945 трлн вон.
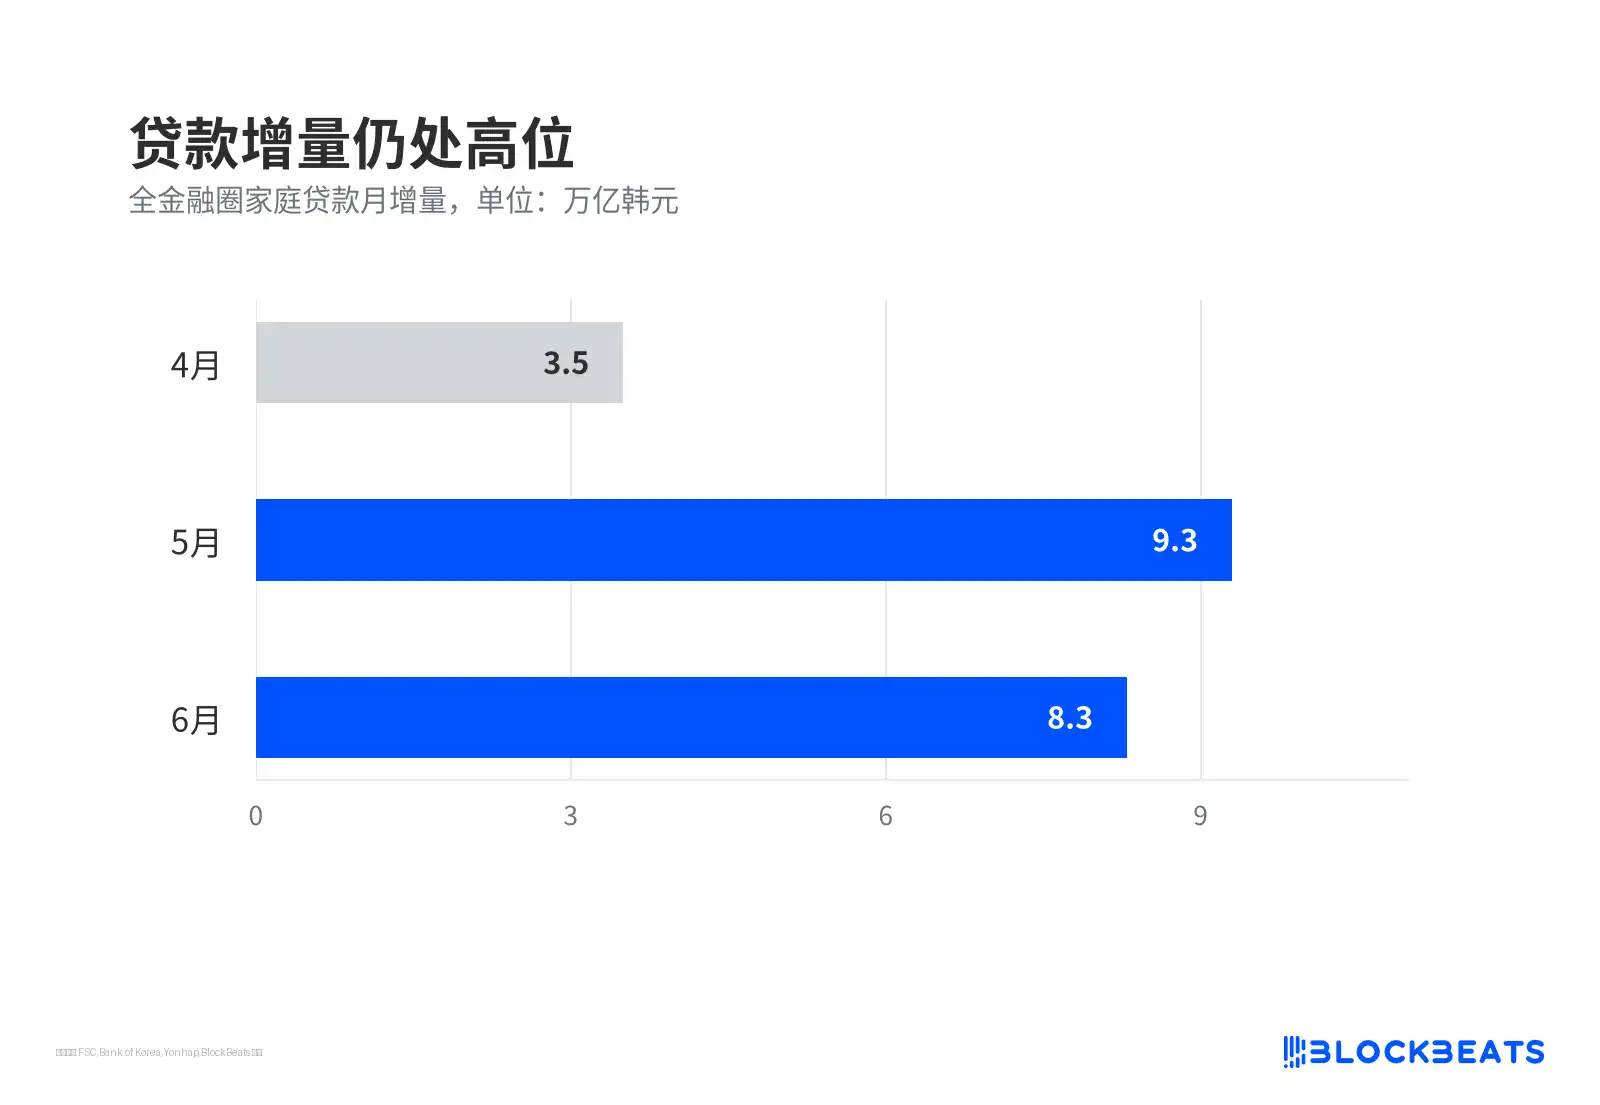
Прирост кредитов по-прежнему остается высоким

Эти цифры объясняют ограничения, с которыми сталкивается центробанк. Пока жилищное кредитование продолжает расширяться, Банку Кореи трудно быстро перейти к смягчению политики, даже несмотря на улучшение ситуации с экспортом и корпоративными прибылями.

M&G делает ставку на то, что ожидания повышения ставок являются чрезмерно "ястребиными"

Обратная логика M&G не отрицает долгового давления, а обсуждает, не опережает ли ценообразование фундаментальные показатели.

Согласно этой логике, если инфляция приближается к локальному пику, необходимость в дальнейшем повышении ставки центробанком снизится. Если экспорт южнокорейских полупроводников продолжит выигрывать от спроса на продукцию для ИИ, улучшение прибылей таких компаний, как Samsung Electronics и SK Hynix, приведет к расширению налоговой базы.

После улучшения состояния государственных финансов потребность правительства в выпуске облигаций может снизиться. Для инвесторов в облигации сокращение давления со стороны предложения обычно благоприятно сказывается на ценах на облигации, а доходность государственных облигаций Южной Кореи также может снизиться.

Привлекательность этой логики заключается в том, что она выводит Южную Корею за рамки простого нарратива о высоком долге. Подъем в секторе чипов для ИИ влияет не только на фондовый рынок, но через налоговые и бюджетные каналы может также повлиять и на предложение облигаций.

Однако это все еще гипотеза, требующая проверки. Позиция Лоу Гуань И больше похожа на оптимистичный сценарий, и ее не следует напрямую приравнивать к консенсусу рынка. Превратится ли экспорт продукции для ИИ в улучшение состояния государственных финансов, будет зависеть от последующих налоговых поступлений и планов по выпуску облигаций.

Рынок недвижимости и маржинальная торговля увеличивают сложность проведения политики

Сложность текущего давления в Южной Корее заключается в том, что леверидж домохозяйств и восстановление цен на активы происходят одновременно. Рост ипотечных кредитов свидетельствует о том, что население по-прежнему использует заемные средства для участия на рынке недвижимости. Увеличение кредитов на покупку акций указывает на то, что рост фондового рынка также привлекает средства, взятые в долг.

Восстановление цен на жилье в столичном регионе заставит центробанк действовать более осторожно. Рост цен на жилье может в краткосрочной перспективе поддержать балансы домохозяйств, но также будет стимулировать дополнительный спрос на кредиты, создавая новое давление на политику.

Если цены на активы продолжат расти, домохозяйства смогут использовать бумажное богатство для смягчения давления со стороны процентных платежей, а кредитные риски банков также не будут быстро проявляться. Однако, если повышение ставок сдержит активность, а цены на жилье и акции одновременно ослабнут, давление по обслуживанию долга быстрее передастся на потребление и качество активов банков.

Это также переменная, за которой необходимо следить по вону и акциям южнокорейских банков. Чем более "ястребиной" будет политика центробанка, тем больше она может поддержать курс валюты в краткосрочной перспективе, но также увеличит давление на домохозяйства и активы банков. Чем раньше центробанк перейдет к смягчению, тем больше выиграют облигации, но вон может столкнуться с давлением из-за разницы в процентных ставках.

Чем сильнее экспорт полупроводников, тем больше поддержки получат экономический рост и налоговые поступления. Чем больше домохозяйства готовы увеличивать леверидж, тем труднее игнорировать риски для финансовой стабильности. В Южной Корее сейчас торгуют, исходя из противоборства этих двух сил.
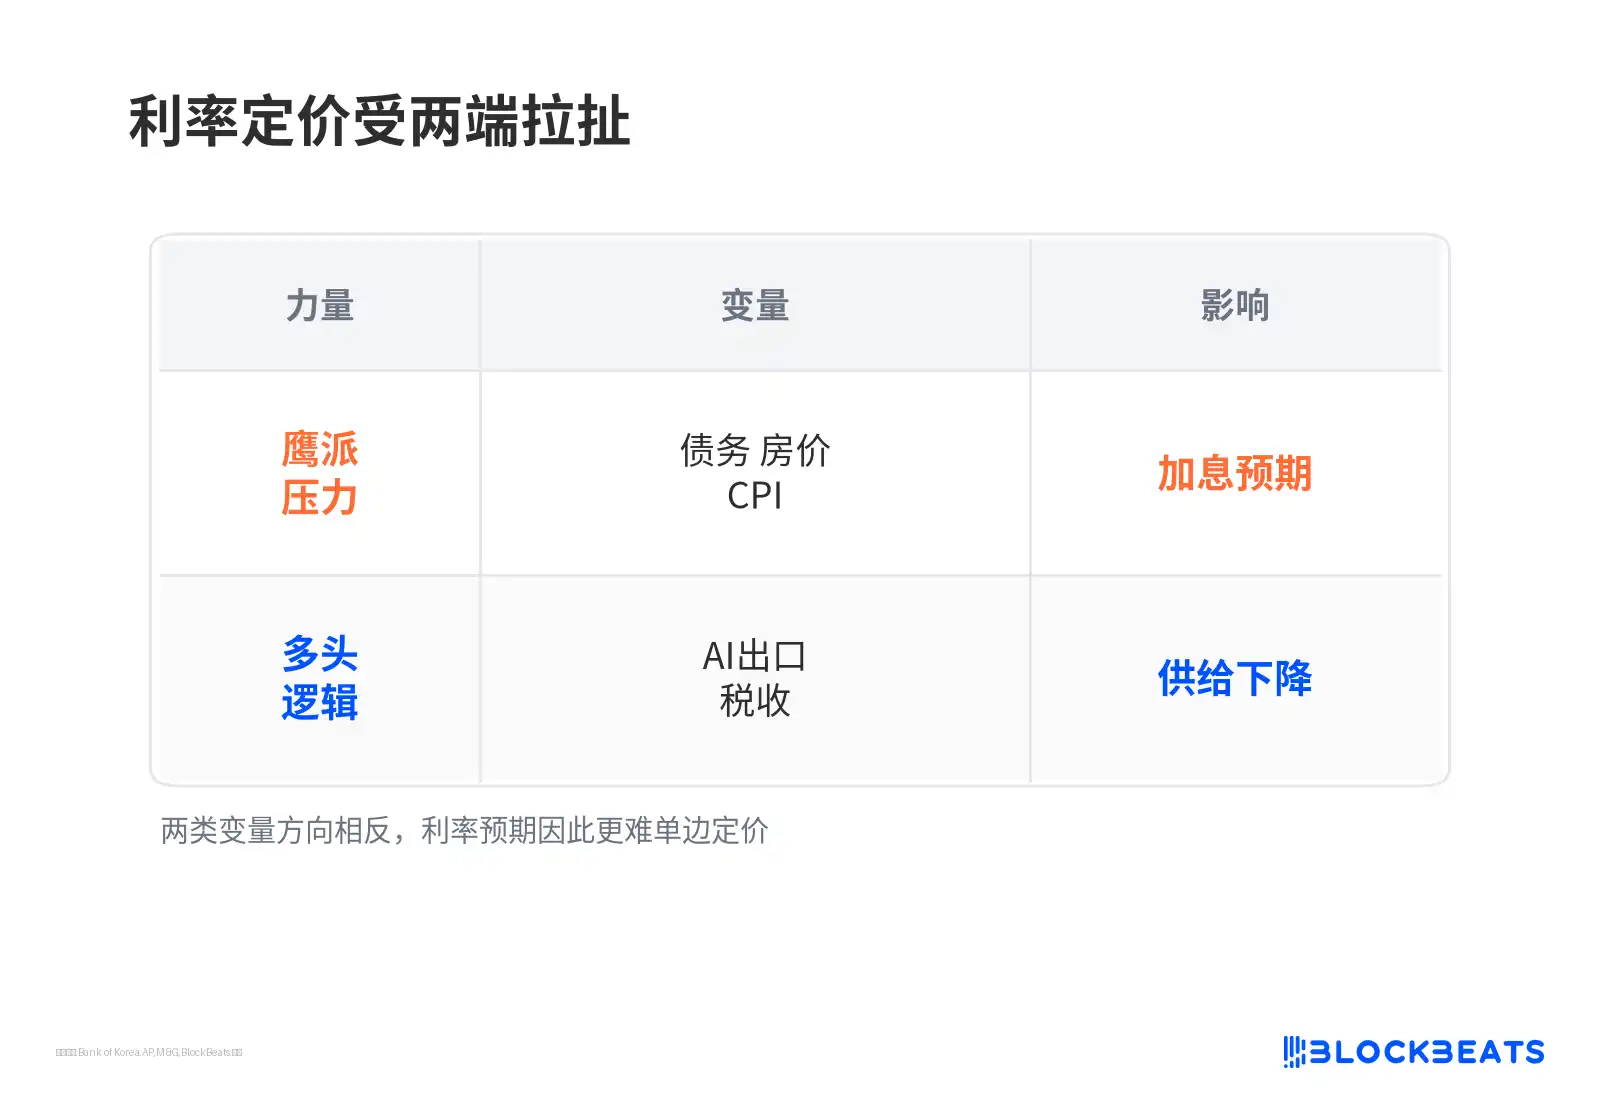
Ценообразование процентных ставок испытывает натяжение с двух сторон

Быкам на рынке облигаций придется ждать охлаждения как предложения, так и кредитования

Предварительные данные по объему семейных кредитов за второй квартал, которые будут опубликованы 19 августа, в первую очередь проверят, преодолена ли отметка в 2000 трлн вон. Если остаток действительно превысит эту отметку, рынок расценит это как повод для центробанка продолжать акцентировать внимание на финансовой стабильности.

Важным моментом на следующем заседании по ставкам будет не только вопрос о том, будет ли повышение. Более важно то, как центробанк охарактеризует инфляцию, долг домохозяйств и цены на жилье. Если в заявлении по-прежнему будет делаться акцент на финансовой стабильности, ожидания дальнейшего повышения ставок вряд ли быстро исчезнут.

Темпы роста кредитования — более жесткая переменная. Пока высокими темпами продолжает расти ипотечное кредитование под залог жилья, критическая отметка по семейным кредитам будет продолжать ограничивать пространство для политики. Давление на центробанк по дальнейшему повышению ставок снизится только при замедлении роста новых кредитов.

Бычьей логике M&G на рынке облигаций, в свою очередь, потребуется подтверждение со стороны бюджетной сферы. Если подъем в секторе полупроводников для ИИ отразится только в ценах на акции и данных по экспорту, но не приведет к заметному сокращению предложения государственных облигаций, логика роста южнокорейских гособлигаций ослабнет.

Пример Южной Кореи ясно показывает: экспорт высокотехнологичной продукции может улучшить макроэкономический нарратив, но не может немедленно снять ограничения, связанные с левериджем домохозяйств. Инвесторам необходимо определить, не превышает ли рыночная оценка "ястребиного" пути Банка Кореи ту степень, которую смогут поддержать последующие данные.

Трендовые криптовалюты

Связанные с этим вопросы

QКаковы основные факторы, которые могут подтолкнуть Банк Кореи к продолжению цикла повышения процентных ставок?

AОсновными факторами являются рост цен на жилье, увеличение объема ипотечных кредитов и общий высокий уровень долговой нагрузки домохозяйств, что создает риски для финансовой стабильности.

QВ чем заключается контраргумент компании M&G Investments относительно ожиданий дальнейшего ужесточения денежно-кредитной политики Банком Кореи?

AАналитики M&G считают, что рыночные ожидания могут быть завышены. Они полагают, что рост прибыли предприятий и налоговых поступлений от экспорта чипов для ИИ может снизить потребность правительства в заимствованиях и оказать понижательное давление на доходность государственных облигаций, даже если Банк Кореи не будет активно повышать ставки.

QКак рост долговой нагрузки домохозяйств влияет на сложность принятия решений Банком Кореи?

AВысокая долговая нагрузка усложняет политику Центробанка, поскольку повышение ставок увеличивает финансовое давление на домохозяйства, что может негативно сказаться на потреблении и качестве активов банков. Однако если Банк Кореи сохранит мягкую политику для поддержки заемщиков, это может спровоцировать дальнейший рост долга и создать риски на рынке недвижимости.

QКакие данные, ожидаемые 19 августа, могут оказать значительное влияние на рыночные ожидания относительно политики Банка Кореи?

A19 августа будут опубликованы предварительные данные о совокупном кредитовании домохозяйств за второй квартал. Если общий объем кредитов приблизится или превысит психологически важную отметку в 2000 трлн вон, рынки воспримут это как сигнал для Банка Кореи продолжать ужесточать политику для сдерживания финансовых рисков.

QКакой сценарий, согласно статье, необходим для реализации оптимистичного прогноза по облигациям, предложенного M&G?

AДля реализации этого сценария необходимы два условия: во-первых, снижение темпов роста новых кредитов домохозяйствам (особенно ипотечных), чтобы ослабить давление на Центробанк. Во-вторых, налоговые поступления от роста прибыли компаний-экспортеров полупроводников для ИИ должны существенно улучшить состояние госбюджета и привести к реальному сокращению объемов выпуска государственных облигаций.

Похожее

Ранние предупреждения об имплантах Ledger заслуживали большего внимания, считает Карпелес

Бывший глава Mt. Gox Марк Карпелес заявил, что Ledger получала сообщения о вредоносных аппаратных имплантах задолго до нынешнего кризиса безопасности. По его словам, как минимум два человека связывались с компанией ещё с декабря 2025 года, но публичных предупреждений не последовало. Исследователь Джо Гранд 4 марта 2026 года уведомил Ledger об импланте в Nano X, купленном на Lazada Thailand. Компания признала находку и начала внутреннее расследование, но не предупредила клиентов. Кризис обострился 9 октября после сообщений о потерях средств через кошельки, проданные реселлером CryptoBilis; Ledger подтвердила один несанкционированный имплант. Карпелес считает, что растущее число жалоб должно было побудить компанию к действиям. Гранд также выявил поддельные Trezor One и Model T, купленные у неавторизованных продавцов на TikTok и Facebook. Trezor заявила, что подделки иногда появляются у неофициальных продавцов, а недавнее заявление об отсутствии компрометации касается только новых кошельков от авторизованных реселлеров. OneKey временно сняла свои предложения на маркетплейсах, призвав производителей активнее защищать покупателей.

cointelegraph1 ч. назад

Ранние предупреждения об имплантах Ledger заслуживали большего внимания, считает Карпелес

cointelegraph1 ч. назад

SUI сталкивается с новым давлением продаж, поскольку падение на 4% заставляет быков перейти к обороне

SUI столкнулся с новым давлением продавцов: падение на 4% заставляет быков перейти к обороне. Актив торгуется около $1,00 при объёме $832,436 млн; дневной диапазон — $0,9956–$1,06, недельный — $0,9609–$1,14. Медвежий импульс может привести к снижению к ключевой поддержке $0,88, а возможное «смертельное пересечение» спровоцирует ретест минимумов и падение в район $0,70 или ниже. При развороте быки могут направить цену к сопротивлению около $1,12; если давление покупателей усилится, возможны «золотое пересечение» и рост выше $1,20. Техническая картина слабая: линия MACD ниже сигнальной и обе ниже нуля, что подтверждает сильный медвежий тренд и краткосрочное усиление продаж. Дневной RSI на уровне 39,90 указывает на умеренно медвежий импульс с преимуществом продавцов, но без зоны перепроданности; показатель ниже 50 означает, что давление вниз преобладает над интересом покупателей. Падение ниже 30 сигнализировало бы об экстремальной волне продаж, а возврат выше 45–50 — об ослаблении давления. В целом SUI остаётся уязвимым к дальнейшему снижению, пока не появятся признаки разворота.

TheNewsCrypto1 ч. назад

SUI сталкивается с новым давлением продаж, поскольку падение на 4% заставляет быков перейти к обороне

TheNewsCrypto1 ч. назад

SEC борется с криптомошенничеством, Эткинс продвигает более четкие правила

Комиссия по ценным бумагам и биржам США (SEC) меняет стратегию принудительного исполнения в сфере криптовалют, сосредоточиваясь на случаях мошенничества и убытках инвесторов. 16 октября председатель Пол Аткинс и директор отдела правоприменения Дэвид Вудкок в подкасте подчеркнули необходимость ясности в правилах и ужесточения мер за умышленные нарушения. При этом более четкие правила не дадут отрасли иммунитета от судебных преследований. Изменение стратегии SEC выходит за рамки простого сокращения числа дел. Вудкок хочет, чтобы следователи сосредоточились на нарушениях, приводящих к реальным убыткам, поскольку подсчет количества дел не считает показателем успеха. Он пояснил: «Возврат к основам означает поиск реального вреда для инвесторов и выявление умышленных нарушений».

cryptonews.ru2 ч. назад

SEC борется с криптомошенничеством, Эткинс продвигает более четкие правила

cryptonews.ru2 ч. назад

$1WIN Публичная продажа собрала $3,9 млн обязательств за считанные минуты

Публичная продажа токена $1WIN стартовала 15 октября в 18:00 и уже через 8 минут превысила $3,9 млн обязательств в USDC, полностью покрыв выделенные 130 млн токенов. Продажа проходит по модели оверсубскрипции: при цене $0,03 весь публичный пул стоит $3,9 млн, а превышение этой суммы увеличивает коэффициент переподписки, и токены распределяются пропорционально между участниками. Приём обязательств продлится до 30 октября, после чего каждый покупатель получит долю от запрошенного объёма, а неизрасходованные USDC вернутся на исходный кошелёк. Например, при пятикратной переподписке взнос в $1 000 даст около $200 в $1WIN и $800 возврата. Все токены публичной продажи будут разблокированы на 100% без вестинга; клейм начнётся 31 октября. $1WIN — utility-токен платформы 1win, работающей с 2016 года и обслуживающей 100 млн зарегистрированных игроков. Токен построен на Solana с фиксированным предложением 1 млрд без дополнительной эмиссии после TGE. 51% supply направлено пользователям: 25% — игровые пулы, 18% — Wager Rewards, 8% — Telegram Mini App. Также предусмотрены регулярные байбеки на открытом рынке за счёт выручки игрового бизнеса и сжигание 10% потраченных $1WIN через смарт-контракт.

bitcoinist3 ч. назад

$1WIN Публичная продажа собрала $3,9 млн обязательств за считанные минуты

bitcoinist3 ч. назад

Торговля

Спот

Популярные статьи

Что такое $BANK

Банк ИИ: Революционный шаг в будущее банковского дела Введение В эпоху, отмеченную быстрыми темпами технологического прогресса, Банк ИИ находится на пересечении искусственного интеллекта (ИИ) и банковских услуг. Этот инновационный проект стремится переопределить финансовый ландшафт, повышая операционную эффективность, меры безопасности и качество обслуживания клиентов с помощью ИИ. Приступая к этому изучению Банка ИИ, мы углубимся в то, что включает в себя проект, его операционную динамику, его исторический контекст и значительные вехи. Что такое Банк ИИ? В своей основе Банк ИИ представляет собой преобразовательную инициативу, направленную на интеграцию искусственного интеллекта в различные банковские операции. Этот проект использует возможности ИИ для автоматизации процессов, улучшения протоколов управления рисками иEnhancing взаимодействия с клиентами через персонализированные услуги. Основные цели Банка ИИ включают: Автоматизация банковских функций: Используя технологии ИИ, Банк ИИ стремится автоматизировать рутинные задачи, снижая нагрузку на человеческие ресурсы и повышая эффективность. Улучшение управления рисками: Проект использует алгоритмы ИИ для прогнозирования и выявления рисков, тем самым укрепляя меры безопасности против мошенничества и других угроз. Персонализация банковских услуг: Банк ИИ сосредоточен на предложении индивидуально подобранных финансовых продуктов и услуг, анализируя данные и поведение клиентов. Улучшение клиентского опыта: Внедрение решений на базе ИИ, таких как чат-боты и виртуальные помощники, направлено на предоставление пользователям более человеческого взаимодействия, революционизируя способ, которым клиенты взаимодействуют с банками. С этими целями Банк ИИ позиционирует себя как ключевого игрока в сделании банковских услуг более эффективными, безопасными и ориентированными на пользователей. Кто создатель Банка ИИ? Детали, касающиеся создателя Банка ИИ, остаются неизвестными. Таким образом, ни одно конкретное лицо или организация не были идентифицированы в доступной информации. Анонимность, окружающая начало проекта, поднимает вопросы, но не умаляет его амбициозного видения и целей. Кто инвесторы Банка ИИ? Подобно создателю проекта, конкретная информация о инвесторах или поддерживающих организациях Банка ИИ не была раскрыта. Без этой информации трудно описать финансовую поддержку и институциональную поддержку, которая может продвигать проект вперед. Тем не менее, важность наличия прочной инвестиционной базы является ключевой для поддержания развития в такой инновационной сфере. Как работает Банк ИИ? Банк ИИ работает на нескольких инновационных фронтах, сосредотачиваясь на уникальных факторах, которые отличают его от традиционных банковских рамок. Ниже приведены ключевые операционные особенности: Автоматизация: Применяя алгоритмы машинного обучения, Банк ИИ автоматизирует различные ручные процессы внутри банков. Это приводит к снижению операционных затрат и позволяет работникам перераспределять свои усилия на более стратегические деятельности. Совершенное управление рисками: Интеграция ИИ в практики управления рисками обеспечивает банки инструментами для точного прогнозирования потенциальных угроз, таких как мошенничество, обеспечивая безопасность информации и активов клиентов. Индивидуализированные финансовые рекомендации: Путем непрерывного обучения на основе взаимодействия с клиентами, системы ИИ развивают тонкое понимание потребностей пользователей, позволяя им предлагать персонализированные советы по финансовым решениям. Улучшенные взаимодействия с клиентами: Используя чат-боты и виртуальных помощников на базе ИИ, Банк ИИ обеспечивает более увлекательный клиентский опыт, позволяя пользователям быстро получать ответы на свои запросы, тем самым сокращая время ожидания и повышая уровень удовлетворенности. Все вместе эти операционные особенности позиционируют Банк ИИ как пионера в банковском секторе, устанавливающего новые эталоны для предоставления услуг и операционного совершенства. Хронология Банка ИИ Понимание траектории Банка ИИ требует взгляда на его исторический контекст. Ниже представлена хронология, подчеркивающая важные вехи и события: Начало 2010-х: Концепция интеграции ИИ в банковские услуги начала привлекать внимание, когда банковские учреждения осознали потенциальные преимущества. 2018: Произошел заметный рост внедрения технологий ИИ, когда банки начали использовать инструменты ИИ, такие как чат-боты, для базового обслуживания клиентов и системы управления рисками для улучшения безопасности. 2023: Сложность ИИ продолжала развиваться, при этом генеративный ИИ был представлен для выполнения более сложных задач, таких как обработка документов и анализ инвестиций в реальном времени. Этот год стал значительным шагом вперед в возможностях, которые ИИ-технологии предоставили банкам. 2024-Настоящее состояние: На данный момент Банк ИИ находится на восходящей траектории, с продолжающимися исследованиями и разработками, которые расширяют возможности в банковских операциях. Продолжение изучения приложений ИИ намекает на захватывающие события, которые еще предстоят. Ключевые моменты о Банке ИИ Интеграция ИИ в банковское дело: Банк ИИ сосредоточен на принятии искусственного интеллекта для оптимизации банковских процессов и улучшения пользовательского опыта. Автоматизация и фокус на управлении рисками: Проект сильно акцентирует внимание на этих областях, стремясь сместить бремя рутинных задач, одновременно усиливая системы безопасности с помощью предсказательной аналитики. Персонализированные банковские решения: Используя данные клиентов, Банк ИИ предоставляет индивидуально подобранные банковские услуги, которые учитывают потребности отдельных пользователей. Обязанность по развитию: Банк ИИ остается приверженным постоянным исследовательским и развивающим усилиям, обеспечивая свою адаптируемость и постоянную актуальность по мере того, как технологии продолжают развиваться. Заключение В заключение, Банк ИИ является важным шагом вперед в банковской индустрии, использующим искусственный интеллект для изменения операционных парадигм, повышения безопасности и повышения удовлетворенности клиентов. Несмотря на пробелы в информации о создателе и инвесторах, четкие цели и функциональные механизмы Банка ИИ обеспечивают прочную основу для его постоянной эволюции. Поскольку технологии ИИ продолжают развиваться и сливаться с банковским сектором, Банк ИИ хорошо позиционирован, чтобы существенно повлиять на будущее финансовых услуг, улучшая наш подход к пониманию и взаимодействию с банковским делом.

771 просмотров всегоОпубликовано 2024.04.06Обновлено 2024.12.03

Что такое $BANK

Как купить BANK

Добро пожаловать на HTX.com! Мы сделали приобретение Lorenzo Protocol (BANK) простым и удобным. Следуйте нашему пошаговому руководству и отправляйтесь в свое крипто-путешествие.Шаг 1: Создайте аккаунт на HTXИспользуйте свой адрес электронной почты или номер телефона, чтобы зарегистрироваться и бесплатно создать аккаунт на HTX. Пройдите удобную регистрацию и откройте для себя весь функционал.Создать аккаунтШаг 2: Перейдите в Купить криптовалюту и выберите свой способ оплатыКредитная/Дебетовая Карта: Используйте свою карту Visa или Mastercard для мгновенной покупки Lorenzo Protocol (BANK).Баланс: Используйте средства с баланса вашего аккаунта HTX для простой торговли.Третьи Лица: Мы добавили популярные способы оплаты, такие как Google Pay и Apple Pay, для повышения удобства.P2P: Торгуйте напрямую с другими пользователями на HTX.Внебиржевая Торговля (OTC): Мы предлагаем индивидуальные услуги и конкурентоспособные обменные курсы для трейдеров.Шаг 3: Хранение Lorenzo Protocol (BANK)После приобретения вами Lorenzo Protocol (BANK) храните их в своем аккаунте на HTX. В качестве альтернативы вы можете отправить их куда-либо с помощью перевода в блокчейне или использовать для торговли с другими криптовалютами.Шаг 4: Торговля Lorenzo Protocol (BANK)С легкостью торгуйте Lorenzo Protocol (BANK) на спотовом рынке HTX. Просто зайдите в свой аккаунт, выберите торговую пару, совершайте сделки и следите за ними в режиме реального времени. Мы предлагаем удобный интерфейс как для начинающих, так и для опытных трейдеров.

1.7k просмотров всегоОпубликовано 2025.05.09Обновлено 2026.06.02

Как купить BANK

Обсуждения

Добро пожаловать в Сообщество HTX. Здесь вы сможете быть в курсе последних новостей о развитии платформы и получить доступ к профессиональной аналитической информации о рынке. Мнения пользователей о цене на BANK (BANK) представлены ниже.

活动图片