Завершается ли самая стремительная и глубокая распродажа технологических акций в истории?

marsbitОпубликовано 2026-07-19Обновлено 2026-07-19

Введение

Согласно анализу Goldman Sachs, мощная распродажа технологических акций, самая быстрая и глубокая в истории, может подходить к концу. Фактор импульса (MoMo) упал на 28% за 17 торговых дней, а технологический (TMT MoMo) — на 40%. Эксперты отмечают, что спад вызван в основном структурными факторами: переполненными позициями, высокой концентрацией и левериджем, а не ухудшением фундаментальных показателей. Данные по кредитованию и прибылям компаний остаются сильными (например, TSM повысила прогноз по выручке), но рынок демонстрирует негативную реакцию даже на хорошие новости. Волатильность отдельных акций достигла исторического максимума по сравнению с низкой волатильностью индексов. Хотя процесс сокращения позиций близок к завершению, немедленного катализатора для разворота в ближайшее время нет. Рыночная широта может улучшиться, но оценки в секторе остаются высокими, а управление рисками усложняется из-за аномальных разрывов в корреляциях между активами.

Источник: Wall Street News (华尔街见闻)

Торговля на импульсе в технологическом секторе переживает самое резкое в истории ослабление. Всего за 17 торговых дней технологический импульсный фактор (TMT MoMo) на американском рынке упал на 40% с пика, установив рекорд по скорости и глубине отката, последствия которого распространяются на полупроводники, хедж-фонды и кредитные рынки.

Партнер Goldman Sachs и руководитель бизнеса по хедж-фондам в регионе EMEA Марк Уилсон на этой неделе провел систематический анализ этой "жестокой ротации", указав, что данная распродажа является исторически редкой как по скорости, так и по глубине, но ее корни лежат скорее в таких небазовых факторах, как переполненные позиции и концентрация кредитного плеча, чем в реальном ухудшении экономики или корпоративной прибыли. Он заявил, что процесс ликвидации позиций по импульсному фактору "приближается к завершению", но в краткосрочной перспективе отсутствуют катализаторы для немедленного разворота.

Примечательно, что этот развал импульса происходит на фоне в целом стабильных макроэкономических и корпоративных основ — американские банки сообщили о росте корпоративных кредитов на 17% в годовом исчислении, TSMC повысила прогноз роста выручки на 2026 год до более чем 40%, а данные по инфляции также оказались умеренно ниже ожиданий. Это расхождение между фундаментальными показателями и поведением рыночных цен является ключевым противоречием на текущем рынке.

Технологический импульсный фактор столкнулся с самой масштабной в истории распродажей, скорость и глубина отката превысили медианные исторические значения

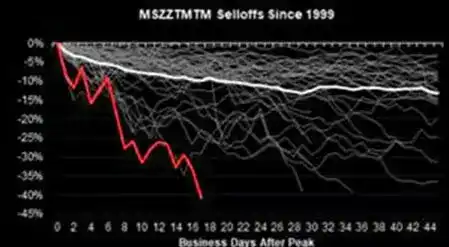
Согласно данным команды по количественным стратегиям и деривативам Morgan Stanley (MS QDS), этот откат импульсного фактора длится уже 17 торговых дней, падение от пика до минимума составило 28%. Для сравнения, медианный откат импульсного фактора с 1999 года составлял 22% и длился в среднем 33 торговых дня.

Это означает, что нынешнее падение как по скорости, так и по глубине уже превзошло медианные исторические уровни и является самым серьезным со времен того отката на 29%, который произошел с декабря 2022 года по февраль 2023 года.

Ситуация в технологическом секторе еще более экстремальна. Импульсный фактор TMT (TMT MoMo) упал на 40% с пика. По данным MS QDS, это самая быстрая и глубокая распродажа технологического импульсного фактора за всю историю наблюдений.

В разрезе отдельных сегментов: корейский индекс Kospi упал на 27% от пика, американские акции, выигрывающие от развития ИИ, — на 25%, глобальные акции производителей чипов памяти — на 36%, европейские полупроводниковые компании — на 23%. На акции производителей чипов памяти приходится около двух третей общего падения, а более широкий круг акций, выигрывающих от ИИ, упал примерно на 24% от пиковых значений.
Внешняя низкая волатильность скрывает внутреннюю высокую интенсивность, рыночная структура рисков рушится

Падение цен — лишь видимая сторона этой нестабильности, изменения во внутренней структуре рисков рынка также привлекают внимание.

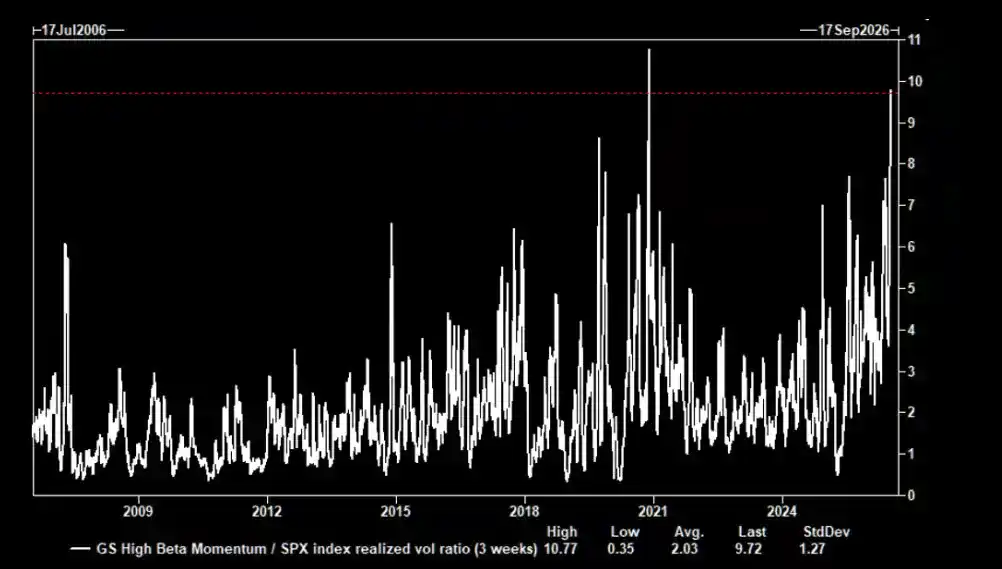
Согласно данным стола по торговле волатильностью Goldman Sachs, волатильность портфеля Goldman Sachs High Beta Momentum (GSPRHIMO) в настоящее время примерно в 10 раз превышает волатильность индекса S&P 500. За последние 20 лет исторических наблюдений такая огромная разница в соотношении волатильностей наблюдалась лишь в ноябре 2020 года во время пандемического шока.
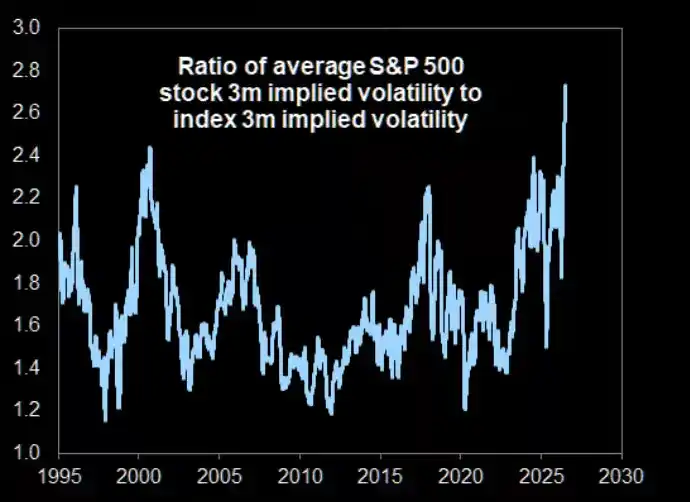
В то же время разрыв между волатильностью отдельных акций и волатильностью индекса расширился до исторических экстремумов. Данные Goldman Sachs показывают, что средняя трехмесячная подразумеваемая корреляция между компонентами S&P 500 на этой неделе упала до исторического минимума в 0,14, что удерживает волатильность индекса S&P 500 на низком уровне, в то время как средняя подразумеваемая волатильность отдельных акций достигает 40%, что в 2,8 раза превышает подразумеваемую волатильность индекса, также установив исторический рекорд.
Позиции по-прежнему переполнены, риски еще не исчерпаны

Несмотря на недавний откат импульсного фактора исторического масштаба, чистый риск-экспозир хедж-фондов к нему в долгосрочной перспективе остается высокой. Данные JPMorgan показывают, что комбинация текущих уровней позиций и масштабов отката по-прежнему делает импульсный фактор одной из ключевых рисковых зон, требующих наибольшего внимания на рынке.

В то же время импульсный фактор Goldman Sachs High Beta с июня упал на 33% с максимума, а его рост с начала года резко сократился с 60% до всего 12%, что также привлекло внимание Марка Уилсона.

В качестве подтверждения он привел признаки снижения кредитного плеча на южнокорейском рынке: согласно сообщениям, на этой неделе маржинальные счета примерно у одного из каждых 30 взрослых корейцев были принудительно закрыты, что свидетельствует о значительном прогрессе в процессе сокращения кредитного плеча.

Фундаментальные показатели в порядке, риски кроются в позициях и структуре

Особенность данного распада импульса заключается в том, что он происходит на фоне в целом благоприятной корпоративной и макроэкономической статистики.

Марк Уилсон отмечает, что отчеты американских банков на этой неделе дают "недвусмысленно позитивную оценку" экономической ситуации: корпоративное кредитование выросло на 17% в годовом исчислении, достигнув рекордного уровня и охватив все секторы экономики; отслеживаемые расходы американских потребителей растут среднеоднозначными темпами, расходы по кредитным картам выросли на 6%; совокупный рост бизнес-линий, связанных с инвестиционным банкингом, превысил 40%; рентабельность материального капитала (ROTCE) крупных банков достигла 19%, что является рекордом с момента финансового кризиса.

Что касается капитальных затрат в технологическом секторе, TSMC повысила прогноз роста выручки на 2026 год до более чем 40% (на базе выручки свыше $150 млрд), а отчетность ASML породила ожидания повышения прогнозов по прибыли на акцию на 15-30% в ближайшие один-три года.

Однако акции обеих компаний упали после публикации результатов, демонстрируя классическую динамику "продажи на хороших новостях". Для сравнения, акции IBM, наоборот, показали самое большое однодневное падение за более чем 20 лет из-за задержек крупных контрактов и неудовлетворительных результатов консалтингового бизнеса.

Марк Уилсон подчеркивает, что в этой распродаже "трудно найти четкий сигнал на фундаментальном уровне", она в большей степени отражает структурные факторы, такие как позиции, кредитное плечо, переполненность и концентрация.

Ротация близка к завершению, но катализаторы для разворота еще не появились

Марк Уилсон заявил, что он склонен считать, что процесс ликвидации позиций по импульсному фактору приближается к завершению, но при этом отметил, что в краткосрочной перспективе отсутствуют летние катализаторы, способные немедленно повернуть рынок вспять.

Он также отметил, что по мере повышения эффективности и коммерческой реализуемости на рынке постепенно будут появляться новые лидеры роста, а рыночная широта будет расширяться — примером этого является новый прорыв индекса Dow Jones Transportation к максимумам на этой неделе.

Тем не менее, он предупреждает, что вторая производная роста прибыли (т.е. замедление темпов роста) станет все более важной после того, как рынок переварит отчеты за второй квартал и войдет в летний период, а текущие показатели оценки по-прежнему указывают на завышенные оценки в технологическом секторе.

Кроме того, в корреляциях между традиционными классами активов и внутри них наблюдаются аномальные разрывы. Например, корреляция между золотом и нефтью за три месяца упала до экстремально обратного уровня за 35-летнюю историю наблюдений, что еще больше повышает сложность управления рисками и формирования инвестиционного портфеля.

Связанные с этим вопросы

QКакое самое быстрое и самое глубокое падение испытывает фактор технологического момента (TMT MoMo) в настоящее время?

AТехнологический фактор момента (TMT MoMo) испытал падение на 40% от пиковых значений, что является самым быстрым и глубоким спадом за всю историю наблюдений.

QС чем, по мнению Марка Уилсона из Goldman Sachs, связано это резкое падение фактора момента?

AМарк Уилсон указывает, что причиной распродажи стали в основном структурные факторы, такие как переполненность позиций, высокая концентрация и использование кредитного плеча, а не ухудшение фундаментальных экономических показателей или прибылей компаний.

QЧто показывает расхождение между низкой волатильностью индексов и высокой волатильностью отдельных акций?

AРазрыв между низкой подразумеваемой волатильностью индекса S&P 500 и высокой средней подразумеваемой волатильностью отдельных акций (до 40%) достиг исторических экстремальных значений. Это указывает на распад внутренней структуры рисков на рынке при внешне спокойной общей картине.

QПочему текущая распродажа считается нетипичной на фоне макроэкономических данных?

AРаспродажа происходит на фоне в целом позитивных макроэкономических и корпоративных данных: рост корпоративных кредитов в США на 17%, повышение прогнозов выручки TSMC, инфляция ниже ожиданий. Это создаёт противоречие между крепкими фундаментальными показателями и поведением рынка.

QСчитает ли Марк Уилсон, что процесс распродажи завершён, и что необходимо для разворота рынка?

AМарк Уилсон склонен считать, что процесс закрытия позиций по фактору момента приближается к завершению. Однако он отмечает, что в краткосрочной перспективе отсутствуют явные катализаторы для немедленного разворота рынка вверх, особенно в летний период.

Похожее

«Белые шляпы» изъяли 4000 BTC из Liquid, у ETF лучшая неделя 2026: Дайджест Ходлера

«Белые хакеры» извлекли около 4000 BTC (на $319 млн) из сайдчейна Liquid Network, оставив сообщение о необходимости связаться для возврата средств. Работа сети приостановлена на время расследования инцидента, который вызвал вопросы о безопасности платформы. В то же время американские биткойн-ETF показали рекордный приток средств в $3.8 млрд за три недели 2026 года. Консорциум из 21 крупного финансового института, включая Bank of America и Goldman Sachs, планирует запустить стейблкойн к 2027 году. Основатель BitMEX Артур Хейс прогнозирует рост биткойна до $1 млн к 2030 году, но сам сфокусирован на покупке Ethereum. Разгорелся конфликт: CEO компании AMC возмущён выпуском токенизированных акций его компании на блокчейне Robinhood без разрешения и грозит судом. Платформа предсказаний Kalshi пожизненно забанила экс-конгрессмена Джорджа Сантоса за подозрения в использовании инсайдерской информации. Среди других новостей: IMF подтвердил, что Сальвадор не использовал госсредства для покупки биткойна; обнаружен вредоносный софт, крадущий криптоактивы; а майнинговая компания Hyperscale Data прекратила добычу биткойна в Мичигане, переориентировавшись на центр обработки данных для ИИ.

cointelegraph9 мин. назад

«Белые шляпы» изъяли 4000 BTC из Liquid, у ETF лучшая неделя 2026: Дайджест Ходлера

cointelegraph9 мин. назад

Комиссии Robinhood Chain разжигают дебаты о бизнес-модели: быть арендатором или арендодателем?

Споры о модели оплаты в Robinhood Chain выявили противостояние двух подходов: Solana с её упором на минимальные комиссии и Arbitrum, выступающий за поиск устойчивой бизнес-модели. Robinhood Chain, L2-сеть на базе Arbitrum Orbit, с высокими комиссиями (~0.4$), стала поводом для дискуссии между сооснователем Solana Анатолием Яковенко и сооснователем Offchain Labs Стивеном Голдфедерем. Яковенко критикует модель, при которой пользователи платят за перегрузку сети, утверждая, что на Solana Robinhood мог бы предложить почти бесплатные транзакции. Голдфедер парирует: на Arbitrum Robinhood сохраняет 90% доходов от комиссий, действуя как «арендодатель», тогда как на Solana он был бы «арендатором», не получая доход от базовых сборов. Дискуссия переросла в обсуждение приоритетов для индустрии. Представитель BNB Chain Нина Ронг заявила, что главная задача сейчас — не снижение комиссий, а создание устойчивых бизнес-моделей для долгосрочного роста, будь то сборы, разделение доходов или другие соглашения. В основе спора лежат два пути: модель Solana («крайне низкая стоимость + сетевой эффект») и модель Arbitrum/Orbit («настраиваемые аппчейны + разделение доходов»). Оба подхода имеют свои плюсы и минусы, и выбор зависит от масштаба трафика и способности проекта монетизировать его. Также поднят вопрос о захвате стоимости Ethereum: несмотря на использование Ethereum для обеспечения безопасности, основная часть стоимости оседает в L2-сетях, таких как Robinhood Chain, что ставит вопрос о долгосрочном стимулировании основной сети. Итог: индустрия вышла за рамки простой гонки за низкими комиссиями. Ключевым становится поиск баланса между пользовательским опытом, прибыльностью инфраструктуры и стимулами для безопасности базового уровня. Успех ждёт тех, кто найдёт устойчивое решение этой тройной задачи.

marsbit13 мин. назад

Комиссии Robinhood Chain разжигают дебаты о бизнес-модели: быть арендатором или арендодателем?

marsbit13 мин. назад

В десятку лучших криптовалют вошла новая альткоин-валюта! Сегодняшний скачок спровоцировал волну ликвидаций

За последние 24 часа криптовалюта Zcash (ZEC) выросла примерно на 15%, достигнув $1170, и спровоцировала масштабную волну ликвидаций на рынке. Общий объем ликвидаций составил около $212 млн, из которых $156 млн пришлось на короткие позиции. ZEC стала активом с наибольшим объемом ликвидаций ($45,32 млн), опередив Ethereum (ETH), Bitcoin (BTC) и Arbitrum (ARB). Этот скачок также позволил ZEC войти в топ-10 криптовалют по рыночной капитализации. Рост ZEC привел к значительным убыткам крупного инвестора, известного как «кит 10 октября». На платформе Hyperliquid он держал короткую позицию с плечом на 32 759 ZEC (около $38,18 млн), которая принесла нереализованный убыток примерно в $23,57 млн. В то же время его длинная позиция в Bitcoin принесла нереализованную прибыль около $3,6 млн.

cryptonews.ru3 ч. назад

В десятку лучших криптовалют вошла новая альткоин-валюта! Сегодняшний скачок спровоцировал волну ликвидаций

cryptonews.ru3 ч. назад

Сооснователи Solana и Arbitrum разошлись во взглядах на комиссии Robinhood Chain

Сооснователи Solana Анатолий Яковенко и Offchain Labs (Arbitrum) Стивен Голдфедер вступили в публичный спор об экономике комиссий в блокчейне Robinhood Chain (RHC). Яковенко заявил, что 10% доли дохода, которую Robinhood выплачивает Arbitrum по лицензии, было бы достаточно для полного покрытия комиссий в Solana, что позволило бы Robinhood сделать транзакции для пользователей бесплатными. Он предложил модель, при которой Robinhood взимала бы комиссию на уровне своего приложения (фронтенда), используя более дешёвую базовую инфраструктуру (бэкенд). Голдфедер отверг эту позицию, подчеркнув, что выбор Arbitrum позволяет Robinhood быть «арендодателем», а не «арендатором». В текущей модели Robinhood оставляет себе 90% газовых комиссий, получая доход от всей активности в сети, даже не проходящей через её фронтенд. В случае Solana Robinhood не получала бы долю от этих комиссий, и любые субсидии пришлось бы оплачивать из собственного кармана. Спор разгорелся на фоне стремительного роста активности и комиссий в Robinhood Chain, где средняя стоимость транзакции достигла $0,40, что значительно выше, чем в Solana и Ethereum.

cryptonews.ru3 ч. назад

Сооснователи Solana и Arbitrum разошлись во взглядах на комиссии Robinhood Chain

cryptonews.ru3 ч. назад

Биткоин эпохи Сатоси проснулся после 16 лет бездействия: перемещены 600 BTC

В субботу с 12 давно неактивных адресов было перемещено 600 биткоинов (около $48 млн), добытых в качестве наград за майнинг в марте 2010 года. Транзакции, произошедшие после более чем 16 лет бездействия, вызвали спекуляции о возможной связи с создателем Bitcoin Сатоши Накамото, который был активен в тот период. Однако сервис отслеживания транзакций Whale Alert сообщил, что его исследование не выявило связи этих 12 блоков (по 50 BTC каждый) с Накамото. Анализ показал, что одна из наград была перемещена раньше других, что, вероятно, была тестовой транзакцией. Платформа Lookonchain также первоначально зафиксировала перемещение 350 BTC с семи кошельков того же периода. Таким образом, несмотря на то что монеты относятся к "эпохе Сатоши", доказательств их принадлежности анонимному создателю Bitcoin не найдено.

cryptonews.ru4 ч. назад

Биткоин эпохи Сатоси проснулся после 16 лет бездействия: перемещены 600 BTC

cryptonews.ru4 ч. назад

Торговля

Спот
活动图片