Le nouveau licorne du cloud IA, CoreWeave, a publié ses résultats financiers du deuxième trimestre 2026 le 12 août après la clôture du marché américain, entraînant une hausse d'environ 15 % de son cours en bourse après l'annonce. Globalement, du point de vue de l'écart par rapport aux attentes, les performances du trimestre n'étaient pas exceptionnelles.
Le principal facteur positif est que, d'un point de vue tendanciel, alors que l'activité et le chiffre d'affaires de l'entreprise continuent de croître à un rythme accéléré, la marge bénéficiaire montre effectivement des signes de rebond après avoir touché le fond. De plus, la vitesse de livraison de la puissance de calcul, plusieurs fois retardée auparavant, a considérablement augmenté ce trimestre.
En termes d'orientation, bien que les prévisions pour le trimestre suivant et pour l'année complète ne soient pas non plus très supérieures aux attentes, elles continuent de pointer vers une accélération de la croissance et une tendance à la hausse continue de la marge bénéficiaire, ce qui constitue également une bonne nouvelle pour le récit logique à moyen et long terme. Plus en détail :
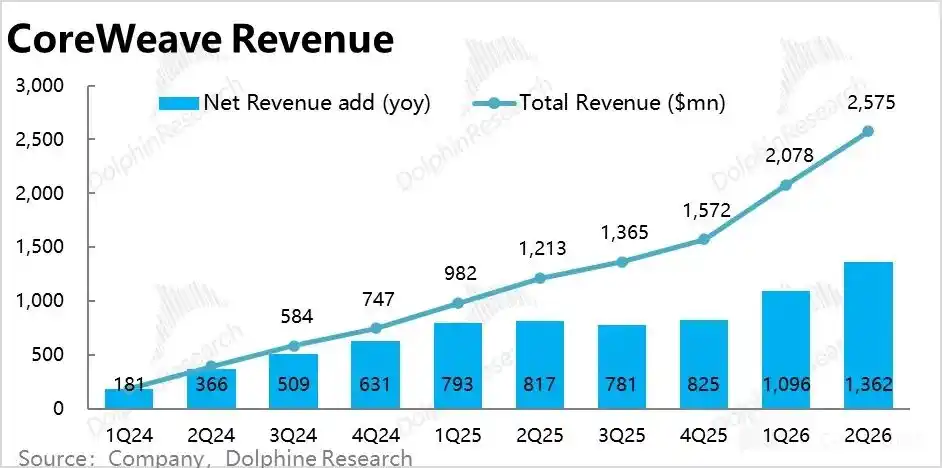
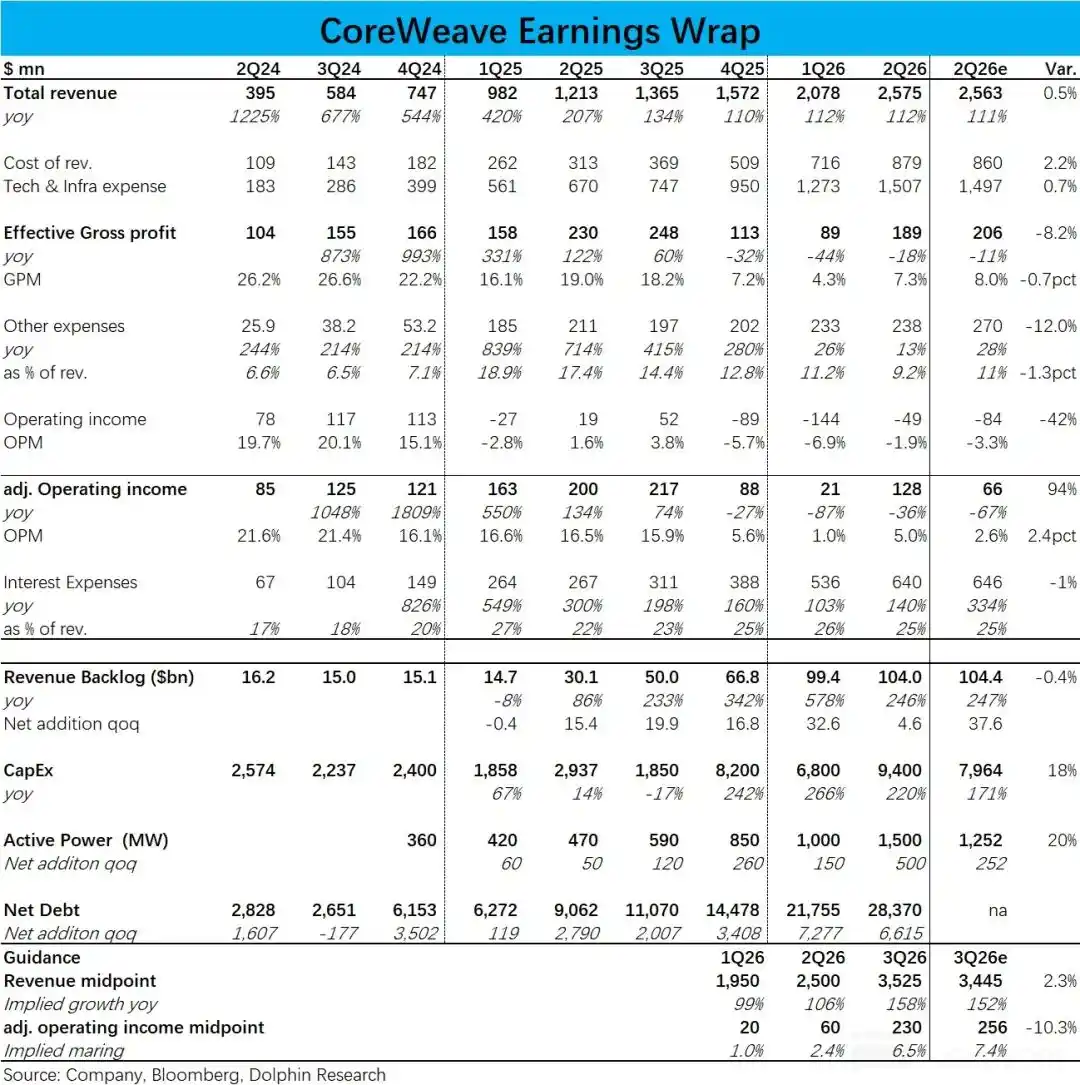
1. La croissance continue de s'accélérer, mais sans surprise majeure : Ce trimestre, le chiffre d'affaires total de l'entreprise s'élève à près de 25,8 milliards de dollars, en hausse de 112 % en glissement annuel, avec une augmentation nette d'environ 14 milliards de dollars, confirmant la poursuite de la dynamique haussière de la croissance. Cependant, ce chiffre est légèrement inférieur au plafond des prévisions précédentes et à peine conforme aux attentes du marché, donc il ne constitue pas une surprise majeure du point de vue de l'écart par rapport aux attentes.
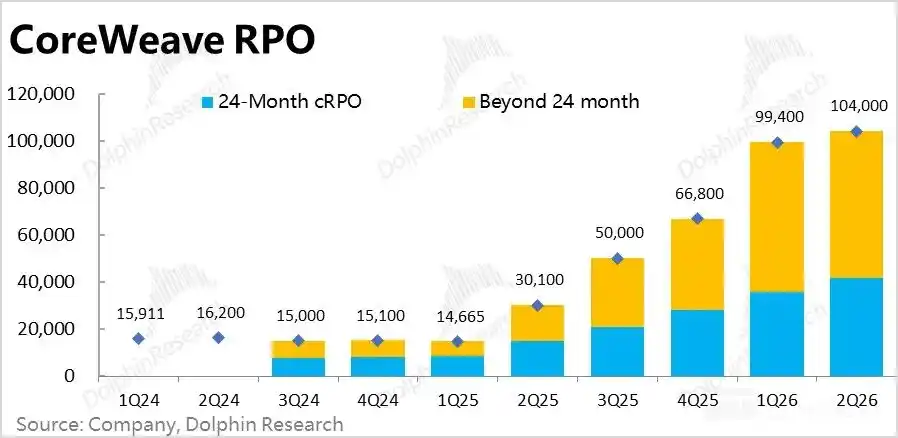
Simultanément, à la fin du trimestre, le solde des contrats non exécutés (RPO) atteignait 104,0 milliards de dollars, n'augmentant que légèrement de 4,6 milliards de dollars par rapport au trimestre précédent. Étant donné qu'il n'y a pas eu de nouvelles annonces récentes de l'entreprise concernant la signature de grands contrats, les attentes du marché concernant la croissance du RPO n'étaient effectivement pas élevées. Cependant, Dolphin Research a noté que certaines banques d'investissement anticipaient environ 100 milliards de dollars, la performance réelle étant donc également légèrement inférieure aux attentes.
Par ailleurs, selon les informations divulguées par l'entreprise, le montant des nouveaux contrats signés par l'entreprise depuis le début du troisième trimestre s'élève à environ 25,0 milliards de dollars, montrant un rebond de la dynamique de croissance.
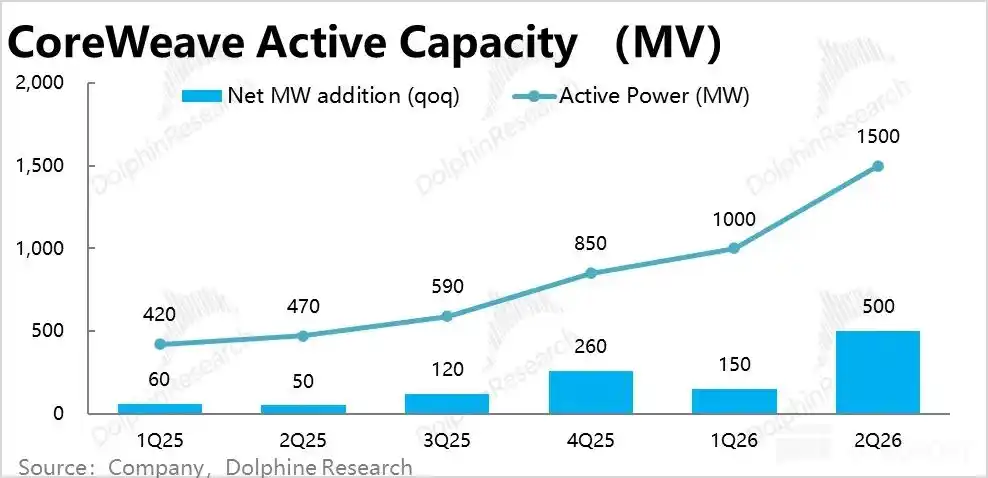
2. Le rythme de déploiement de la puissance de calcul s'accélère : Le principal indicateur opérationnel -- la puissance de calcul déployée (Active Power) a atteint 1 500 MW ce trimestre, avec une augmentation nette trimestrielle de 500 MW, un niveau record, dépassant nettement les attentes du marché de 250~300 MW.
L'un des principaux points de doute du marché au trimestre dernier était précisément la lenteur du déploiement de la puissance de calcul, suscitant des inquiétudes quant à l'efficacité opérationnelle de l'entreprise. Cette fois-ci, l'entreprise a dissipé ces doutes par des actions concrètes, et cet indicateur avancé présage une accélération significative de la libération des revenus à venir.
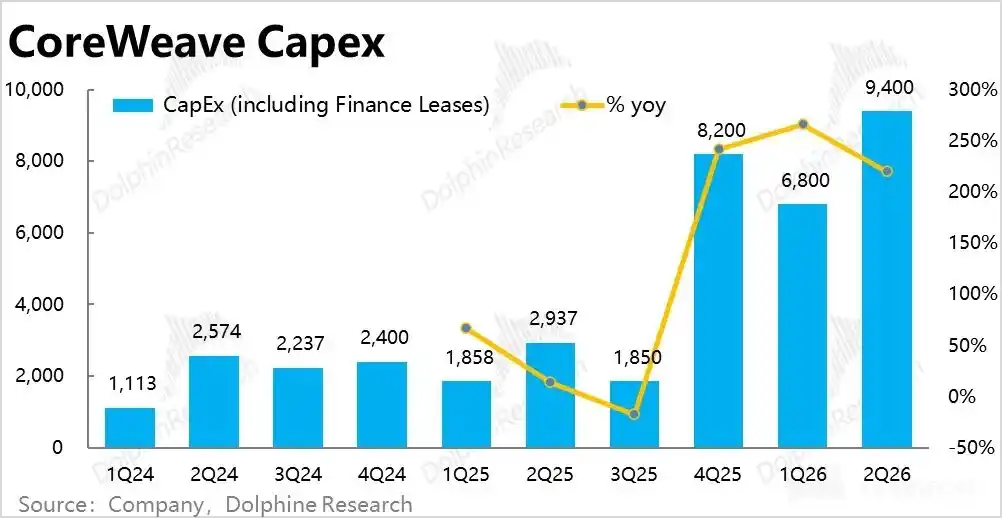
Corrélativement à l'accélération importante et supérieure aux attentes de la construction de la puissance de calcul, les investissements en Capex ce trimestre ont atteint 9,4 milliards de dollars, soit une hausse de 2,6 milliards de dollars en glissement trimestriel, établissant également un nouveau record, et dépassant nettement les attentes du marché de 7,96 milliards de dollars.
Et selon les prévisions de l'entreprise, le Capex du trimestre prochain augmentera davantage pour atteindre 11,5~13,5 milliards de dollars (selon les prévisions annuelles, il pourrait retomber sous les 10 milliards de dollars au quatrième trimestre). Bien que la hausse du Capex soit en partie due à la hausse des prix du matériel, cela signifie également que la puissance de calcul déployée au trimestre prochain devrait être encore plus importante que ce trimestre, indiquant que la construction et les investissements en puissance de calcul sont entrés dans une phase d'accélération.
3. Le point d'inflexion de la rentabilité est-il arrivé ? Avec la croissance rapide du chiffre d'affaires, les effets d'échelle de l'entreprise et le point d'inflexion de la marge bénéficiaire semblent également apparaître. Ce trimestre, la marge brute "réelle" (déduction faite du coût des revenus et des frais Tech & Infra) atteint 7,3 %, soit une amélioration de 3 points de pourcentage par rapport au point bas du trimestre précédent.
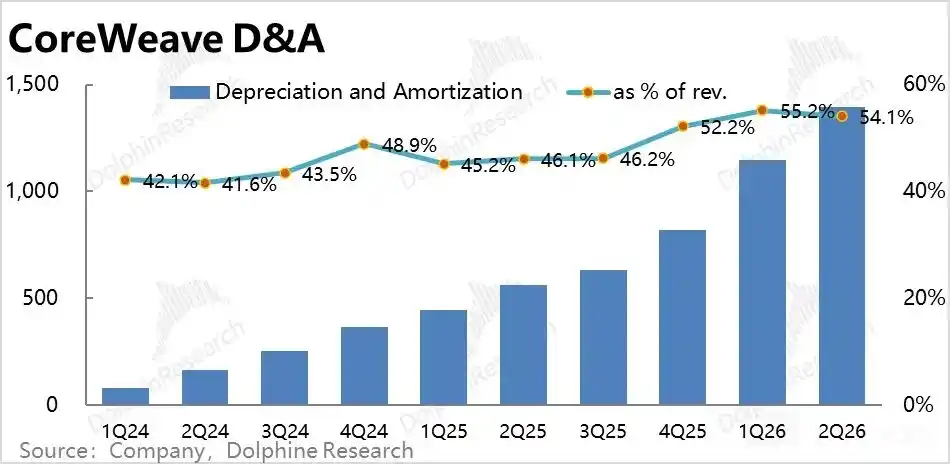
Parmi les éléments de coût, le poste le plus important -- l'amortissement atteint 1,39 milliard de dollars, en hausse de 149 % en glissement annuel, représentant 54,1 % du chiffre d'affaires, soit une diminution de 1,1 point de pourcentage par rapport au trimestre précédent. Il est donc visible qu'avec des effets d'échelle plus forts liés aux revenus, le point d'inflexion de dilution du taux d'amortissement a également commencé à apparaître.
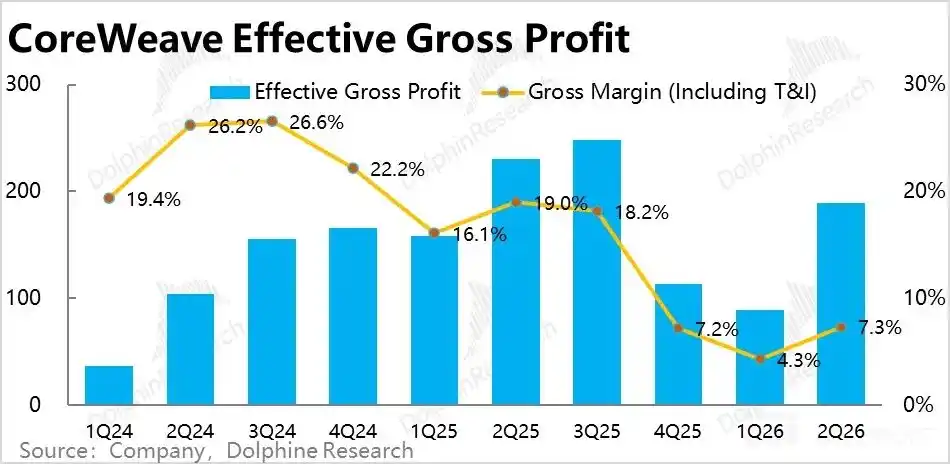
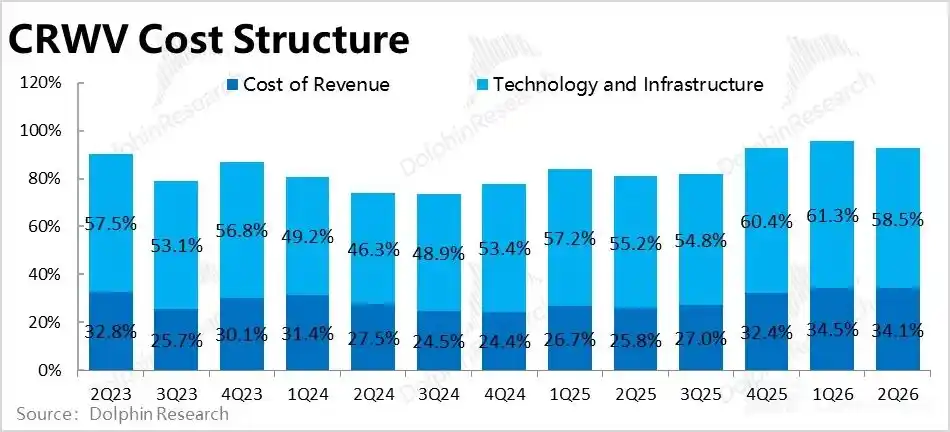
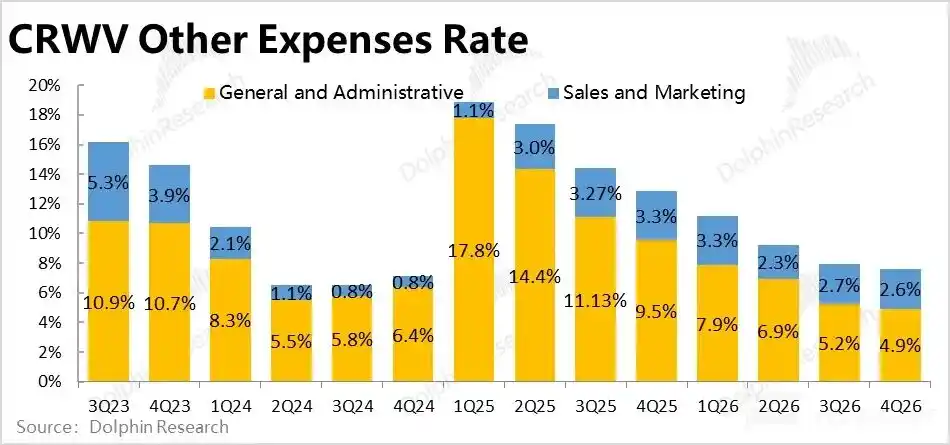
Avec l'amélioration de la marge brute, et les dépenses de marketing et d'administration restant relativement "inertes" (croissance limitée), leur taux en pourcentage du chiffre d'affaires est progressivement dilué par la croissance de l'échelle des revenus, libérant environ 0,3 point de pourcentage de marge bénéficiaire supplémentaire ce trimestre.
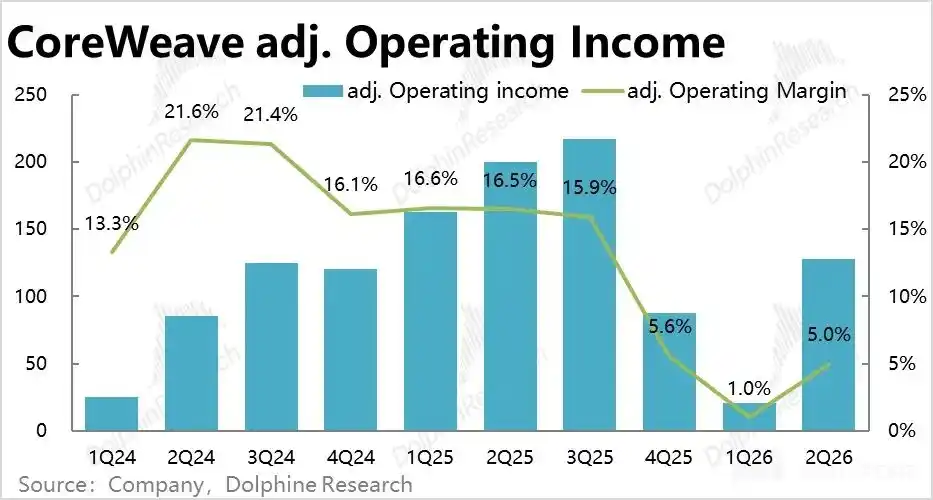
Parallèlement, la part des dépenses d'intéressement (stock-based compensation) dans le chiffre d'affaires a également diminué d'environ 1 point de pourcentage par rapport au trimestre précédent. Sous l'effet de ces multiples facteurs, la marge opérationnelle ajustée, sur laquelle l'entreprise se focalise, atteint 5 % ce trimestre, s'améliorant significativement par rapport au 1 % du trimestre précédent.
Cela correspond à l'engagement précédent de la direction selon lequel le premier trimestre serait le point bas de la marge bénéficiaire, et confirme également le jugement de Dolphin Research dans son analyse approfondie selon lequel la rentabilité des activités d'IA des fournisseurs de cloud pourrait être généralement sous-estimée.
4. La dette continue de croître, mais la pression n'augmente pas : Étant donné que les investissements actuels de l'entreprise dépassent largement sa capacité à générer des flux de trésorerie, son activité est essentiellement financée par des levées de fonds. Par conséquent, la capacité à obtenir suffisamment de financement et les risques associés sont des facteurs cruciaux.
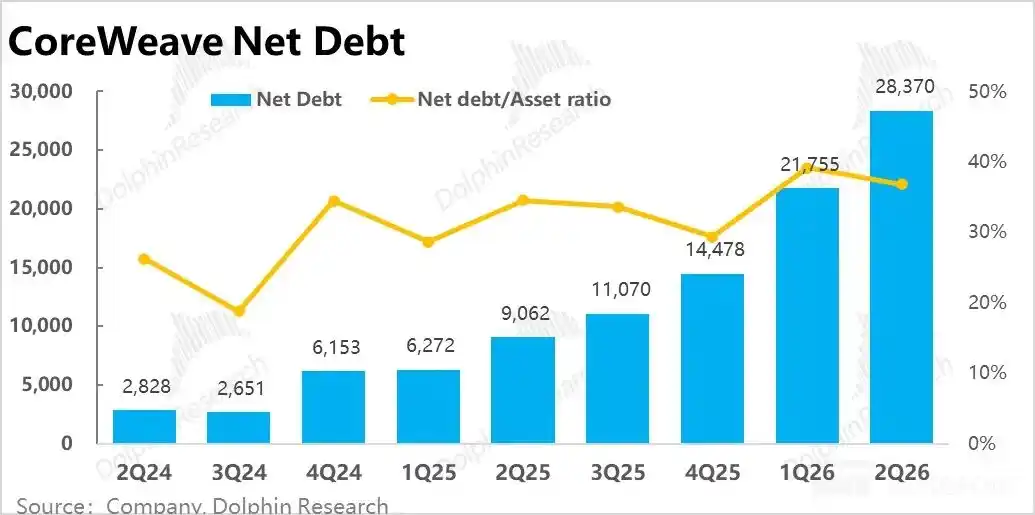
La dette nette à la fin de ce trimestre s'élève à près de 27,3 milliards de dollars, soit une augmentation nette d'environ 6,6 milliards de dollars par rapport au trimestre précédent, une progression légèrement inférieure à celle du trimestre précédent. Le ratio d'endettement (par rapport au total de l'actif) atteint 37 %, également en légère baisse par rapport aux 39 % du trimestre précédent.
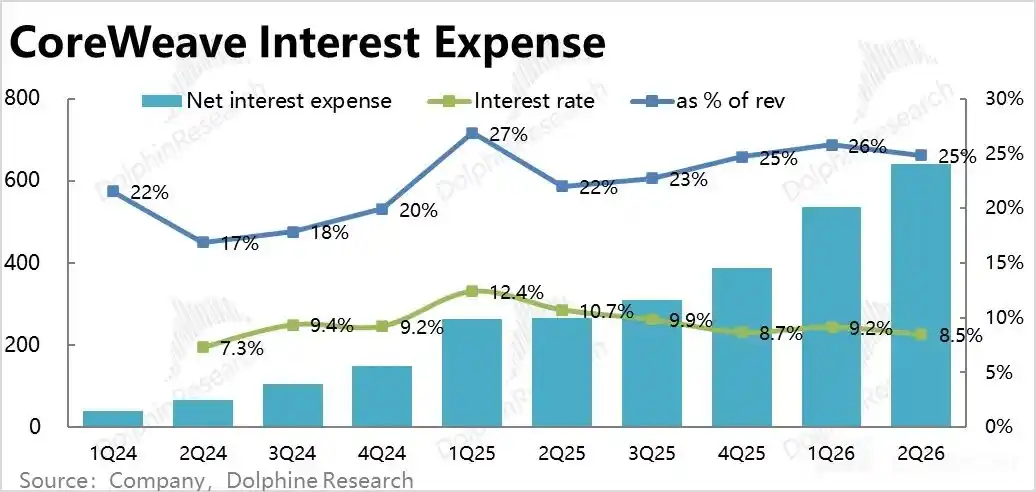
Simultanément, les charges d'intérêts s'élèvent à 640 millions de dollars contre 540 millions de dollars au trimestre précédent, continuant d'augmenter. Cependant, que l'on regarde la part des charges d'intérêts dans les revenus (passant de 26 % à 25 %), ou le taux d'intérêt moyen de la dette (passant de 9,2 % à 8,5 %), la pression de la dette et son effet d'érosion sur les bénéfices se sont relativement atténués.
Lors de la conférence téléphonique sur les résultats, l'entreprise a également annoncé avoir sécurisé des sources de financement par actions et/ou dette cumulées dépassant 14 milliards de dollars, garantissant le financement des investissements pour les prochains trimestres.
5. Aperçu des informations clés du bilan
Point de vue de Dolphin Research :
1. Comme le montre l'analyse ci-dessus, les principaux signaux positifs transmis par ces résultats incluent : a. La vitesse de construction de la puissance de calcul dépasse largement les attentes, et une offre de puissance de calcul plus importante et plus rapide signifie également une montée en puissance plus rapide des revenus. b. Avec l'accélération de la croissance de l'activité, des effets d'échelle plus forts permettent de diluer l'amortissement, les frais, les charges d'intérêts, etc. La marge brute et la marge opérationnelle ont touché le fond et rebondissent, montrant une tendance d'amélioration continue du ratio investissement/rendement, la principale inquiétude du marché.
2. Non seulement les résultats du trimestre, mais les prévisions pointent également vers une poursuite de l'accélération de la croissance des revenus et une tendance continue à la hausse de la marge bénéficiaire.
Tout d'abord, pour le trimestre prochain, selon le point médian des prévisions, les revenus du trimestre prochain s'élèveraient à 3,53 milliards de dollars, soit une croissance de 158 %, l'augmentation absolue et le taux de croissance s'accélérant encore sensiblement par rapport à ce trimestre. Le bénéfice ajusté du trimestre prochain est prévu à 230 millions de dollars, avec une marge de 6,5 %, légèrement inférieure aux attentes du marché de 260 millions de dollars. Cependant, la marge bénéficiaire implicite continue d'augmenter par rapport à ce trimestre.
De plus, l'entreprise a de nouveau relevé ses prévisions pour l'année 2026. Le calcul montre que les attentes de revenus pour le quatrième trimestre sont comprises entre 4,3 et 4,9 milliards de dollars, le point médian correspondant à un taux de croissance annuel de 194 %, soit une accélération par rapport au 3e trimestre.
Parallèlement, les prévisions de bénéfice opérationnel ajusté pour le 4e trimestre sont de 610 à 740 millions de dollars, impliquant une marge bénéficiaire de 14,6 %, indiquant que la montée en puissance de la marge bénéficiaire de l'entreprise sera très rapide par la suite, et que l'objectif de marge de 25~30 % n'est plus si lointain.
3. Dynamique récente et logique d'investissement
Indépendamment des résultats, en observant simplement les performances boursières récentes de nombreuses entreprises technologiques suivies par Dolphin Research, il semble y avoir des signes de regain d'appétit pour le risque sur les marchés. Cela inclut, sans s'y limiter, Shopify, Airbnb, Sea, Unity, Palantir, etc., qui, après avoir publié des résultats supérieurs aux attentes (et même si l'ampleur du dépassement n'était pas nécessairement très importante), ont toutes vu leur action augmenter d'au moins 10 %, avec des hausses de 15 % à 20 % n'étant pas rares. Par conséquent, pour une entreprise intrinsèquement très volatile, la hausse de CoreWeave après la clôture n'est pas exagérée.
De plus, le marché s'était inquiété du fait que les fournisseurs de cloud étaient les principaux contributeurs aux dépenses en Capex, donc les principales victimes de la hausse des prix du matériel comme la mémoire, ce qui avait accru les inquiétudes concernant le retour sur investissement (ROI). Cela a conduit à ce que les fournisseurs de cloud deviennent généralement la partie vendue dans les trades de pairs, avec des performances boursières généralement médiocres, et les nouveaux acteurs du cloud ont encore plus chuté.
Mais récemment, avec la croissance des activités cloud de géants comme Microsoft et Amazon qui a dépassé les attentes et accéléré, et avec la rentabilité des activités cloud IA qui ne semble pas aussi mauvaise que redouté, l'attitude du marché envers les fournisseurs de cloud s'est à nouveau retournée.
Concernant la dynamique récente, il y a également deux bonnes nouvelles importantes. Premièrement, l'entreprise a annoncé avoir généralement augmenté les prix de sa gamme de produits de 25 % après juillet (partiellement pour compenser la hausse des prix du matériel). Nous pensons que cela reflète sans aucun doute la pénurie significative persistante de puissance de calcul, et cela contribuera également de manière significative à l'amélioration de la marge bénéficiaire de l'entreprise.
Le deuxième point est qu'en plus de l'activité de location directe de matériel "bare metal", l'entreprise commence à proposer un service de type TaaS -- Managed Inference, c'est-à-dire déployer des modèles sur les serveurs et permettre aux utilisateurs d'appeler directement des API. Selon l'analyse précédente de Dolphin Research, les marges des services de type TaaS sont nettement supérieures à celles de la location "bare metal", ce qui constitue également une bonne nouvelle pour la marge bénéficiaire de l'entreprise.
Par conséquent, à ce stade, la réalisation par l'entreprise d'une marge bénéficiaire stable d'environ 25~30 % ne semble plus aussi hors de portée.
4. À long terme, les perspectives de concurrence des nouveaux acteurs du cloud ne sont pas excellentes. Une fois passée la phase actuelle de pénurie de puissance de calcul, lorsque les exigences des demandeurs évolueront de "qui peut livrer plus efficacement" à "qui peut fournir un service de meilleure qualité à un prix plus avantageux", il est difficile de prédire quelle sera l'issue pour ces nouveaux acteurs.
Cependant, étant donné que l'entreprise est intrinsèquement un titre à haut risque et à haut rendement, les opportunités d'investissement résident davantage dans la tendance à moyen terme que dans la détention à long terme. Par conséquent, récemment, alors que l'attention et la reconnaissance du marché pour les entreprises de services cloud augmentent généralement, et que leurs résultats dépassent généralement les attentes, les nouveaux acteurs du cloud, plus volatils, pourraient continuer à offrir des rendements plus rapides.
Cet article provient du compte WeChat public "海豚投研" (ID: haituntouyan), auteur : Dolphin Research