Chứng khoán Mỹ và Vàng Đồng Loạt Tăng, Bitcoin Vắng Bóng Trong Cuộc Phục Hồi, Có Phải Tín Hiệu Đáy Đã Xuất Hiện?

marsbitXuất bản vào 2026-08-12Cập nhật gần nhất vào 2026-08-12

Tóm tắt

Tác giả: Nancy, PANews Từ đỉnh cao lịch sử khoảng 126.000 USD vào tháng 10 năm ngoái, Bitcoin tiếp tục điều chỉnh. Gần đây, các tài sản truyền thống như chứng khoán Mỹ và vàng đã dẫn đầu phục hồi, nhưng Bitcoin vẫn dao động trong khoảng 62.000-66.000 USD, không theo kịp đà tăng. Dòng tiền ETF đã quay trở lại với dòng ròng tích cực trong tuần giao dịch trước, và hoạt động trên chuỗi tăng. Tuy nhiên, sự hồi phục này chưa đủ mạnh để thúc đẩy giá, do áp lực bán liên tục từ các thợ đào và các công ty khai thác tiền mã hóa (như MicroStrategy bán một phần BTC), cũng như nhu cầu mua yếu từ thị trường Mỹ (chỉ số chiết khấu Coinbase âm kỷ lục). Các chỉ số mua vào đáy cho thấy một số tín hiệu tích cực cục bộ: Reserve Risk, BTC Price/2-Year MA, AHR999 và chỉ số phổ hoạt động chuỗi EVM đã vào vùng áp lực lịch sử, cho thấy giá trị định dài hạn đang được cải thiện. Tuy nhiên, nhiều chỉ số quan trọng khác như MVRV Ratio, NUPL, chỉ số Sợ hãi & Tham lam, tỷ lệ nguồn cung có lãi và xung thanh khoản stablecoin vẫn chưa đạt đến mức cực đoan thường thấy ở đáy chu kỳ lịch sử. Tóm lại, Bitcoin đã xuất hiện một số tín hiệu đáy thị trường, nhưng vẫn thiếu sự xác nhận đảo chiều chu kỳ đầy đủ. Việc liệu Bitcoin có thể bắt đầu hành trình phục hồi hay không vẫn cần theo dõi tính bền vững của dòng tiền, tình hình giải phóng áp lực bán và những thay đổi sâu hơn của các chỉ số then chốt trên chuỗi.

Tác giả: Nancy, PANews

Kể từ khi chạm mức cao kỷ lục khoảng 126.000 USD vào tháng 10 năm ngoái, Bitcoin liên tục điều chỉnh và không thể tái lập xu hướng tăng. Gần đây, các tài sản truyền thống như chứng khoán Mỹ, vàng đã tiên phong phục hồi, sở thích rủi ro của thị trường dần ấm lên, nhưng Bitcoin vẫn duy trì xu hướng dao động, không thể đồng bộ mở ra đợt phục hồi.

Hiện tại, dòng vốn ETF đang quay trở lại, một số chỉ số dài hạn cũng bắt đầu chạm mức thấp lịch sử, tại sao Bitcoin vẫn chưa khởi động hành trình phục hồi? Liệu đợt điều chỉnh hiện tại đã tiệm cận đáy chu kỳ chưa?

Chứng khoán Mỹ và Vàng Cùng Tăng, Tại Sao Bitcoin Lại Tụt Lại Phía Sau?

Sau khi trải qua biến động mạnh và điều chỉnh nhanh vào cuối tháng 7 trên thị trường chứng khoán Mỹ, dòng vốn đã quay trở lại các tài sản rủi ro, chứng khoán Mỹ nhanh chóng mở ra đợt phục hồi. Chỉ số S&P 500 và Dow Jones đều thu hồi đáng kể mức sụt giảm trước đó và trong tuần này đều lập mức cao kỷ lục mới. Cổ phiếu công nghệ trở thành động lực cốt lõi của đợt phục hồi này, trong đó các ngành bán dẫn và AI liên quan tăng mạnh toàn diện, làm tăng đáng kể tâm lý thị trường.

Đồng thời, khối kim loại quý cũng thu hút lại sự quan tâm của dòng vốn, vàng spot gần đây liên tục tăng, từng vượt qua ngưỡng 4400 USD/ounce, lập mức cao nhất trong gần hai tháng; giá bạc cũng tăng đồng bộ, giá bạc spot từng đứng vững ở vùng 66 USD/ounce, lập mức cao nhất trong gần bảy tuần.

Tuy nhiên, Bitcoin đã không đồng thời đón nhận hành trình phục hồi. Trước đó, trong giai đoạn tài sản rủi ro chịu áp lực, Bitcoin cũng biểu hiện yếu ớt; và khi chứng khoán Mỹ và vàng mạnh trở lại, Bitcoin vẫn duy trì xu hướng dao động độc lập.

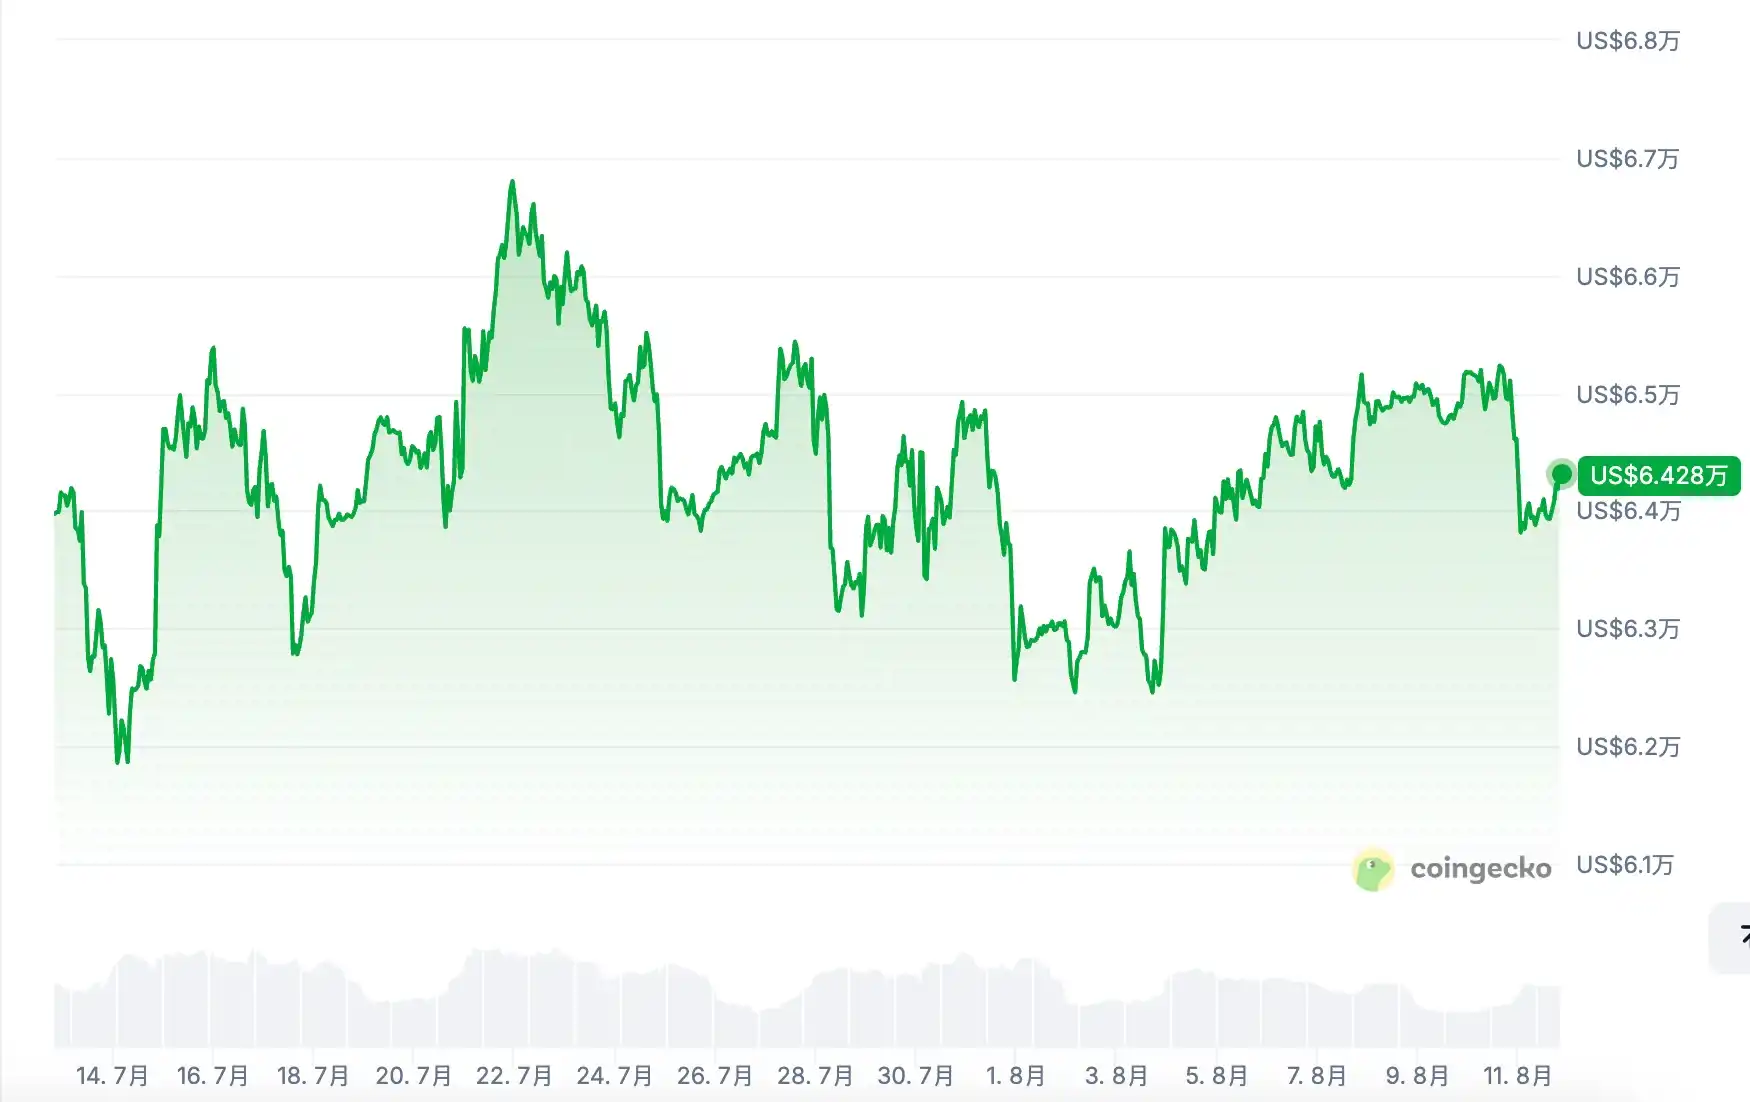
Theo dữ liệu từ CoinGecko, trong 30 ngày qua, giá Bitcoin liên tục đi ngang, dao động lặp đi lặp lại trong khoảng 62.000 USD đến 66.000 USD.
Glassnode chỉ ra rằng, trong 90 ngày qua, chỉ số S&P 500 tăng khoảng 5%, trong khi Bitcoin giảm 20%, 7 ngày gần đây cũng thể hiện xu hướng phân hóa. Trước khi Bitcoin thiết lập lại biểu hiện mạnh mẽ tương đối so với chứng khoán Mỹ, thị trường hiện tại vẫn bị chi phối bởi xu hướng của chứng khoán Mỹ.

Mặc dù khối lượng giao dịch on-chain hiện tại tăng mạnh, dòng vốn ETF spot cải thiện rõ rệt, nhưng dòng vốn chảy vào vẫn chưa thực sự trở thành nhiên liệu hiệu quả cho việc tăng giá.

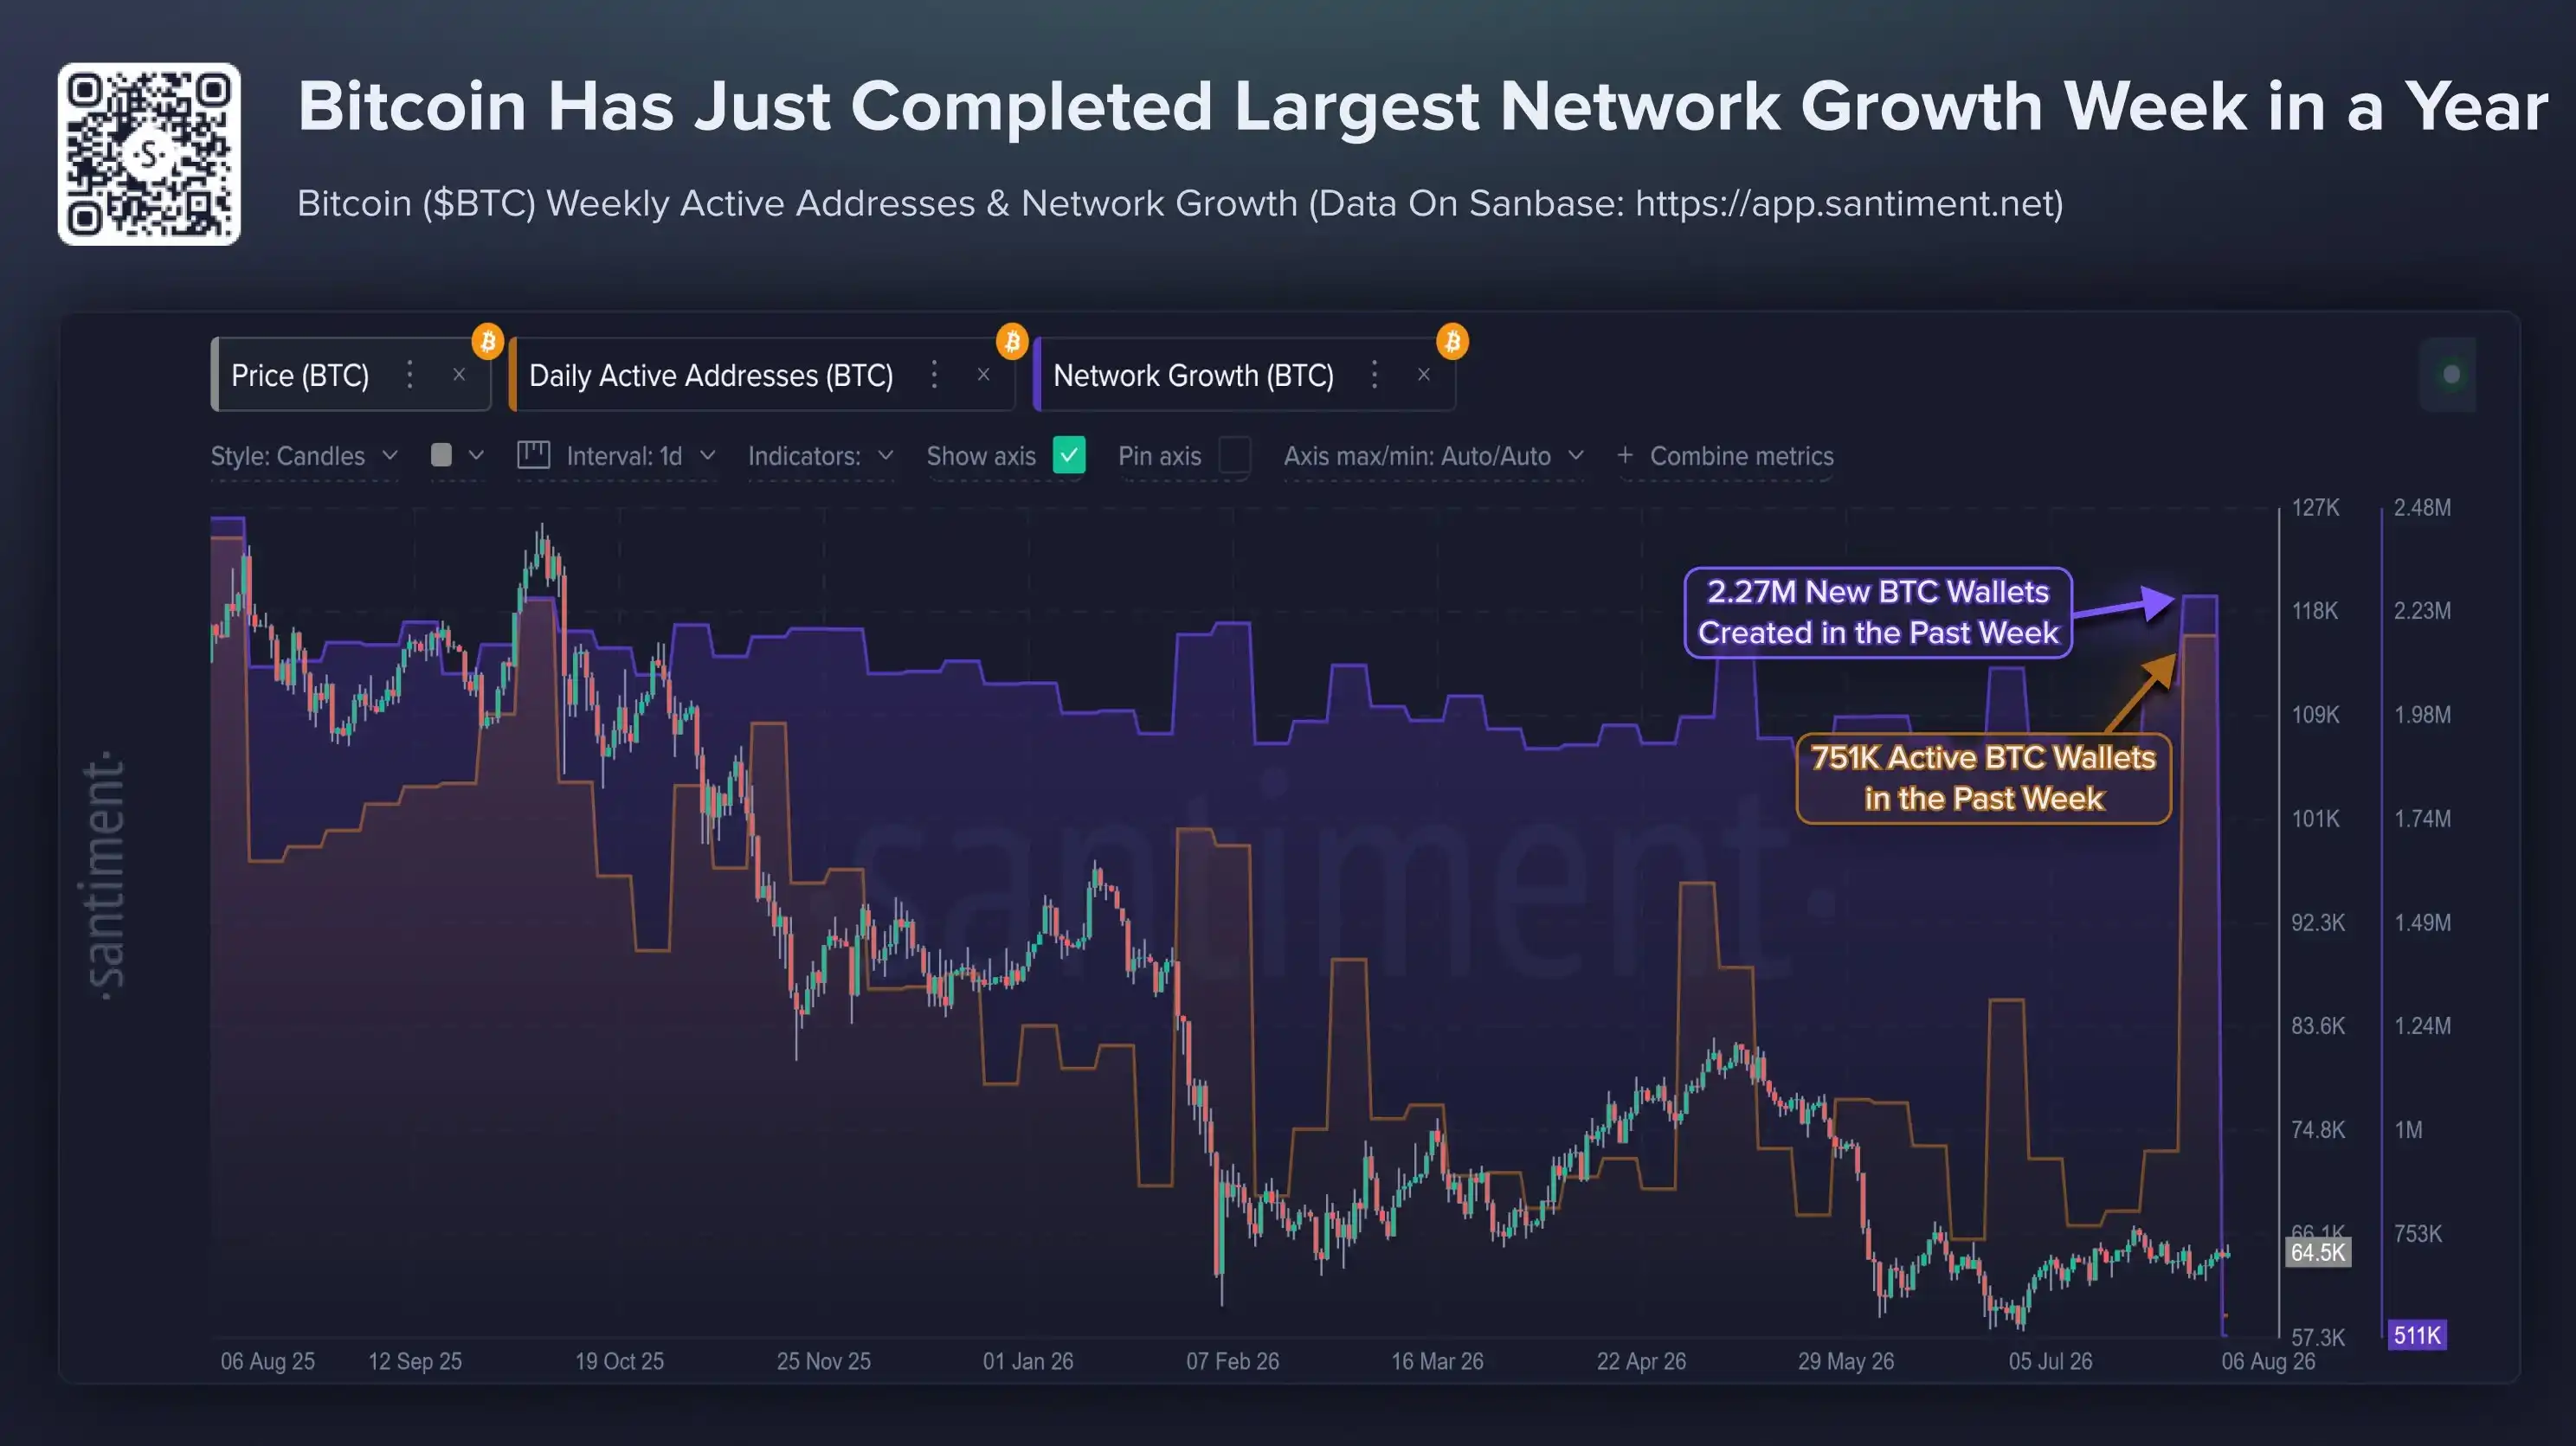
Xét về mức độ hoạt động on-chain, dữ liệu từ Santiment Intelligence cho thấy, trong tuần qua, số lượng ví BTC mới được tạo trên mạng đạt 2,27 triệu, lập mức cao nhất trong gần một năm; số lượng ví hoạt động đạt 751.000, lập kỷ lục trong 10 tháng. Tuy nhiên, yếu tố xúc tác quan trọng cho sự tăng trưởng hoạt động on-chain lần này đến từ lo ngại an ninh liên quan đến sự kiện ví Coldcard. Sự kiện này thúc đẩy một số người dùng chuyển tiền, tạo ví mới, điều chỉnh phương án lưu ký và đánh giá lại rủi ro an ninh tài sản, từ đó thúc đẩy số lượng tạo ví và tương tác on-chain tăng lên rõ rệt.
Xét về tình hình dòng vốn chảy vào ETF, dữ liệu từ SoSoValue cho thấy, trong tuần giao dịch trước, ETF Bitcoin spot Mỹ liên tục ghi nhận dòng vốn ròng chảy vào trong năm ngày giao dịch, tổng cộng đạt 854 triệu USD, lập mức biểu hiện tốt nhất trong một tuần kể từ ngày 17 tháng 4. Kể từ tháng 8, quy mô dòng vốn ròng chảy vào tích lũy của ETF Bitcoin spot đã vượt quá 4 lần mức của cả tháng 7. Sự thay đổi này đã đảo ngược áp lực rút vốn liên tục trước đó. Trong giai đoạn từ tháng 5 đến tháng 7, ETF Bitcoin spot Mỹ đã rút vốn ròng tích lũy hơn 6,59 tỷ USD, thị trường từng trải qua 8 tuần liên tục rút vốn. Tuy nhiên, quy mô dòng vốn phục hồi của ETF vẫn chưa đủ để thúc đẩy giá Bitcoin phục hồi. Phân tích thị trường cho rằng, dòng vốn chảy vào gần đây chủ yếu được thúc đẩy bởi sự thay đổi nhu cầu lưu ký và dữ liệu việc làm yếu cải thiện kỳ vọng giảm lãi suất, quy mô mua vào hiện tại khó có thể hoàn toàn bù đắp áp lực bán ra liên tục của thị trường.

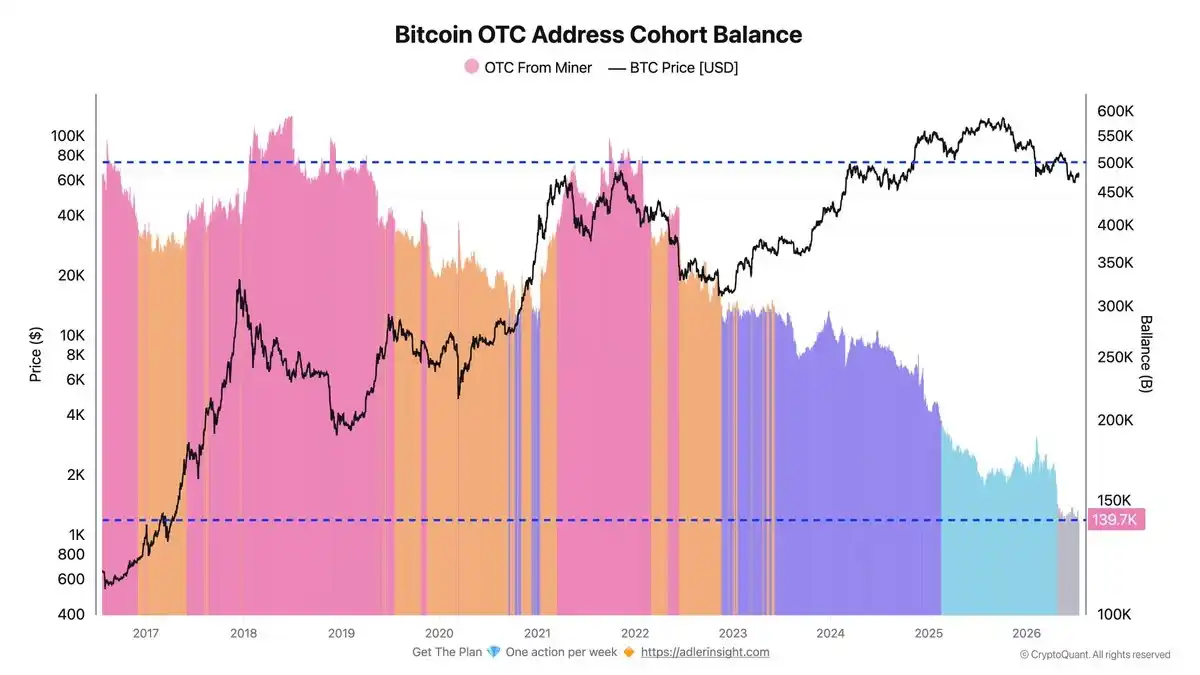
Hiện tại, thị trường Bitcoin đang đối mặt với áp lực bán ra liên tục từ thợ đào và các công ty crypto DAT. Khi không gian lợi nhuận thu hẹp, chi phí hoạt động tăng và nhu cầu chuyển đổi sang trung tâm dữ liệu AI tăng, một số công ty khai thác bắt đầu bán tài sản Bitcoin để trang trải nhu cầu dòng tiền, trả nợ hoặc điều chỉnh hướng kinh doanh. Dữ liệu từ CryptoQuant cho thấy, kể từ tháng 11 năm 2021, số dư BTC được nắm giữ bởi các địa chỉ giao dịch OTC liên quan đến thợ đào đã giảm từ khoảng 500.000 xuống còn 139.700, giảm gần 72%.
Đồng thời, các công ty crypto DAT cũng bắt đầu điều chỉnh chiến lược nắm giữ Bitcoin, thông qua việc bán một phần tài sản để bổ sung thanh khoản, mua lại cổ phiếu hoặc trả lợi nhuận cho cổ đông, thậm chí một số thanh lý toàn bộ để sinh tồn. Ví dụ, Strategy từ cuối tháng 6 đến nay đã bán tổng cộng 6948 BTC, số tiền thu về khoảng 432 triệu USD.

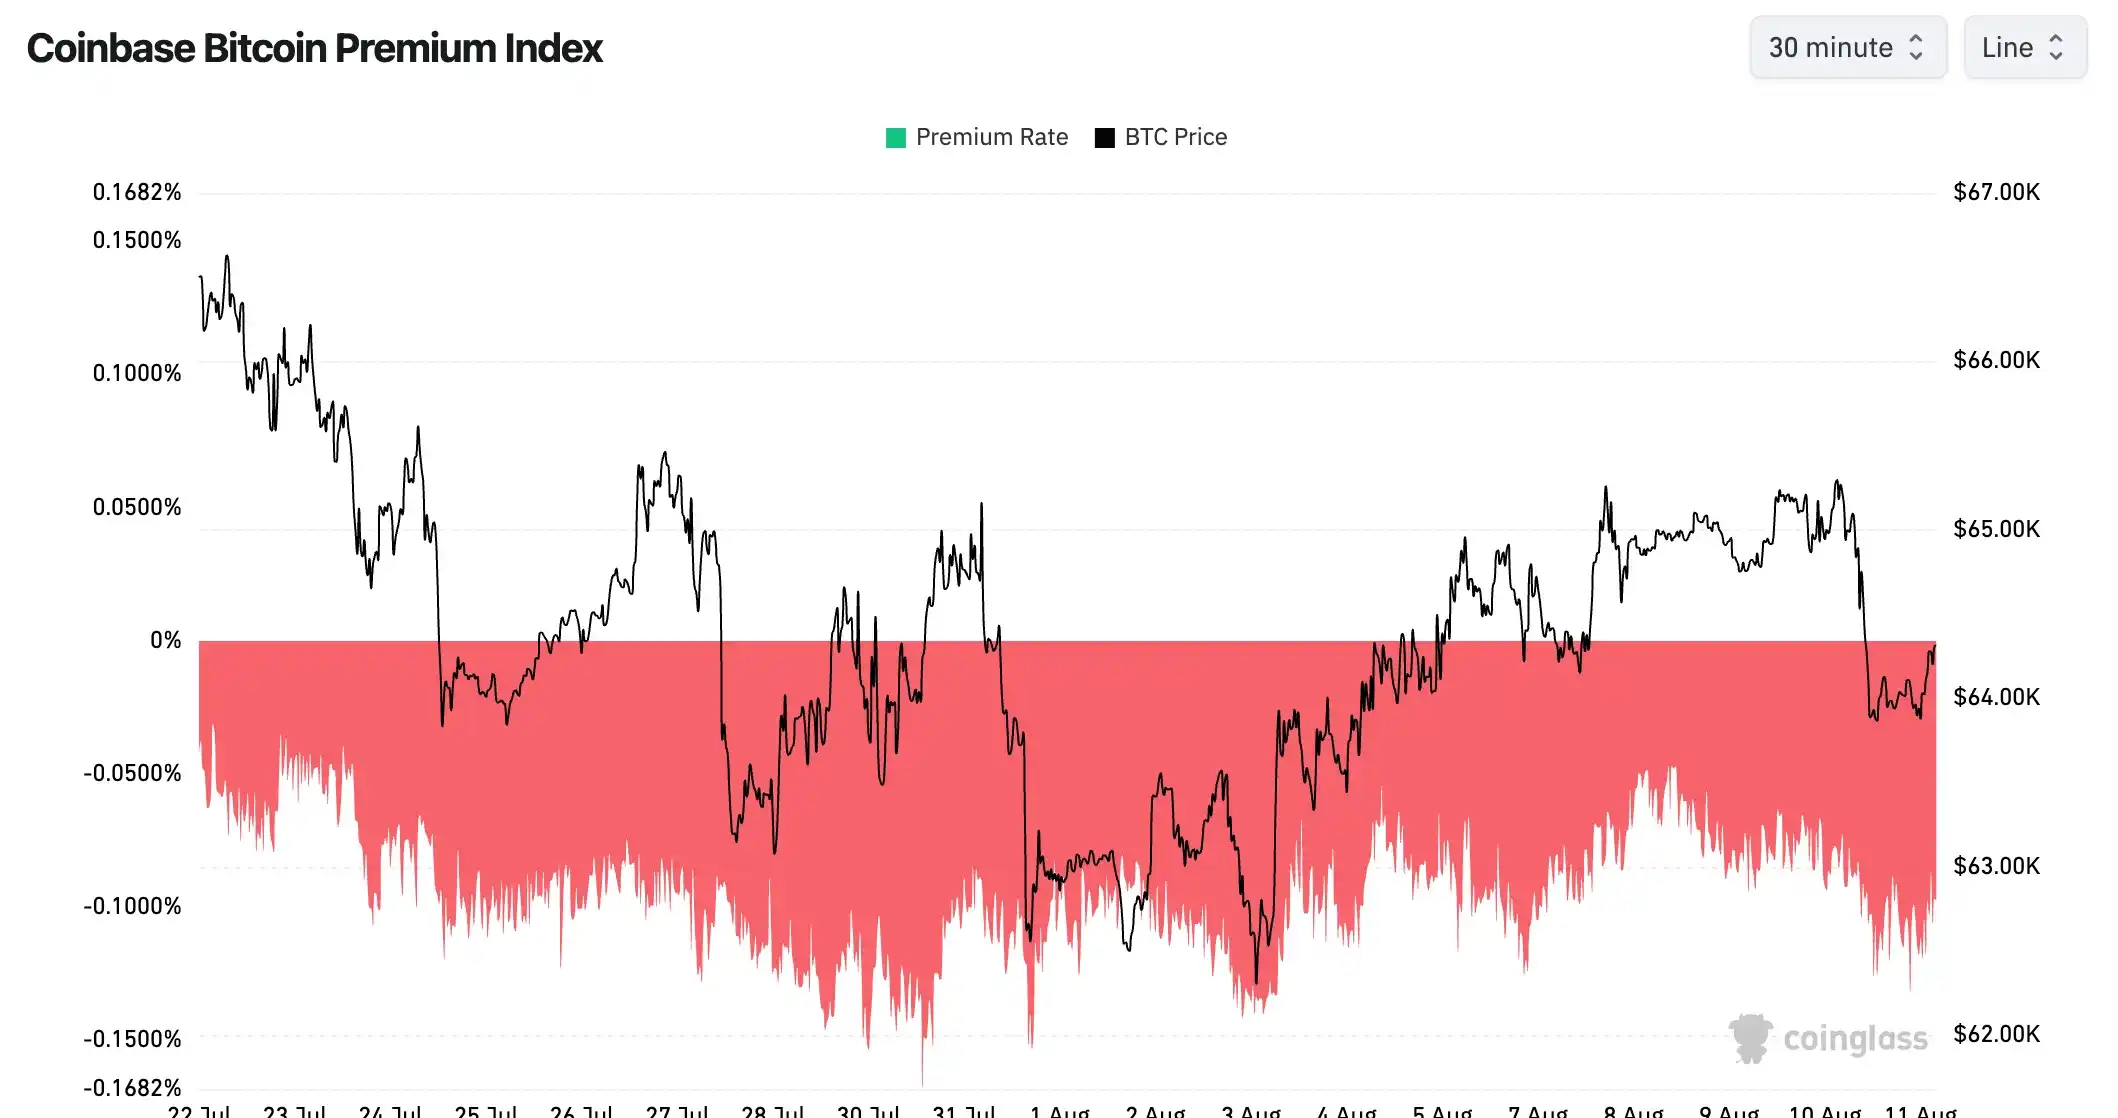
Ngoài ra, sức mua trên thị trường spot Mỹ vẫn thấp. Dữ liệu từ Coinglass cho thấy, chỉ số phí bảo hiểm Bitcoin của Coinbase đã liên tục 80 ngày (từ ngày 19 tháng 5 đến nay) ở trong vùng giá trị âm, giá trị mới nhất là -0.0868%, lập chu kỳ phí bảo hiểm âm dài nhất lịch sử, gấp đôi kỷ lục trước đó là 40 ngày. Dữ liệu lịch sử cho thấy, phí bảo hiểm âm liên tục trên Coinbase thường có nghĩa là nhu cầu mua vào của nhà đầu tư Mỹ yếu, hoặc thị trường vẫn tồn tại áp lực bán ra mạnh.
Tín Hiệu Mua Đáy Xuất Hiện Cục Bộ, Đáy Chu Kỳ Vẫn Cần Xác Nhận

Trong lịch sử, sau khi Bitcoin đạt đỉnh chu kỳ, thường cần khoảng 12 đến 13 tháng để đón nhận đáy cuối cùng. Nếu chu kỳ này tiếp tục theo nhịp điệu lịch sử này, điểm thấp của chu kỳ thị trường có thể phải đợi đến quý IV năm 2026. Hiện tại, Bitcoin đã xuất hiện tín hiệu mua đáy chưa?

Danh sách chỉ số mua đáy được theo dõi bởi nền tảng dữ liệu thị trường crypto và chỉ số chu kỳ PAData thuộc PANews cho thấy, hiện tại Bitcoin chỉ mới xuất hiện một số tín hiệu tạo đáy.
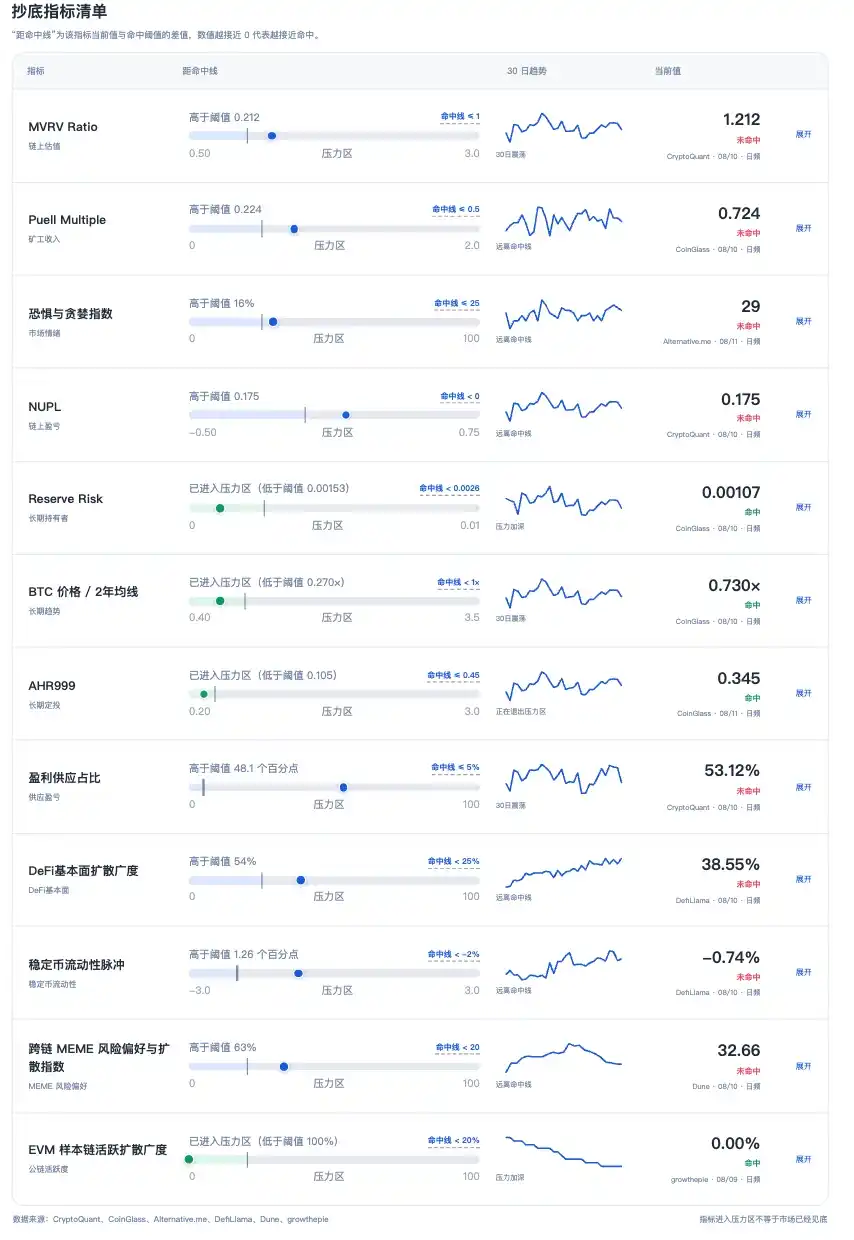
Chỉ số này bao phủ nhiều nguồn dữ liệu như CryptoQuant, CoinGlass, Alternative.me, DefiLlama, Dune, growthepie. Trong đó, "Khoảng cách đến ngưỡng kích hoạt" được sử dụng để đo lường khoảng cách giữa giá trị chỉ số hiện tại và ngưỡng mua đáy lịch sử, giá trị càng gần 0, đại diện cho việc càng gần kích hoạt tín hiệu mua đáy lịch sử.

Trong 12 chỉ số mua đáy cốt lõi, hiện tại có tổng cộng 4 chỉ số đã vào vùng kích hoạt, lần lượt là Reserve Risk (người nắm giữ dài hạn), Giá BTC/Đường trung bình 2 năm, AHR999 (đầu tư định kỳ dài hạn) và Phạm vi lan tỏa hoạt động của mẫu chain EVM.

Trong đó, Reserve Risk hiện giảm xuống 0.00108, chỉ số Giá BTC/Đường trung bình 2 năm giảm xuống 0.73 lần, AHR999 đạt 0.345, Phạm vi lan tỏa hoạt động của mẫu chain EVM giảm xuống 0. Các chỉ số này chủ yếu phản ánh niềm tin của người nắm giữ dài hạn, vị trí chu kỳ giá và mức độ hoạt động của hệ sinh thái on-chain, hiện tại đều đã vào vùng áp lực lịch sử, có nghĩa là giá Bitcoin hiện tại so với xu hướng dài hạn đã xuất hiện chiết khấu rõ ràng, giá trị cấu hình dài hạn đang được nâng cao.

Tuy nhiên, việc chỉ số vào vùng áp lực không đồng nghĩa với việc thị trường đã chạm đáy. Lịch sử chu kỳ cho thấy, đáy của Bitcoin thường không được kích hoạt bởi một chỉ số duy nhất, mà xuất hiện sau khi nhiều khía cạnh cùng đạt đến mức cực đoan.

Hiện tại, xét về các chỉ số định giá, tâm lý thị trường, thanh khoản vốn và trạng thái lợi nhuận on-chain, thị trường vẫn còn một khoảng cách nhất định so với đáy cực đoan lịch sử.

Về định giá, MVRV Ratio (định giá on-chain) hiện tại là 1.212, vẫn chưa phá vỡ đường 1 - đường đánh giá thấp lịch sử. MVRV so sánh mối quan hệ giữa giá trị thị trường và giá trị thực hiện của Bitcoin để đánh giá trạng thái lợi nhuận tổng thể của thị trường. Dữ liệu lịch sử cho thấy, khi chỉ số này phá vỡ dưới 1, thường có nghĩa là thị trường vào giai đoạn điều chỉnh sâu, thường tương ứng với vùng tích lũy cuối thị trường gấu.

Về trạng thái lợi nhuận on-chain, NUPL hiện tại là 0.175, vẫn chưa chuyển sang âm. Chỉ số này được sử dụng để đo lường giá trị ròng của lợi nhuận và lỗ chưa thực hiện của thị trường, khi NUPL thấp hơn 0, có nghĩa là toàn bộ người nắm giữ tiền điện tử đang vào trạng thái lỗ. Đồng thời, chỉ số thu nhập thợ đào Puell Multiple hiện tại là 0.755, vẫn còn khoảng cách so với vùng áp lực lịch sử dưới 0.5. Dữ liệu lịch sử cho thấy, đáy vĩ mô quan trọng từng xuất hiện khi Puell Multiple dưới 0.5.

Về tâm lý thị trường, chỉ số Sợ hãi và Tham lam hiện tại là 29, thị trường đã ở trạng thái hoảng loạn, nhưng vẫn còn khoảng cách so với mức hoảng loạn cực đoan. Điều này cho thấy sở thích rủi ro của nhà đầu tư đang giảm, nhưng chưa xuất hiện sự bán tháo hoảng loạn quy mô lớn thường thấy ở giai đoạn đáy chu kỳ.

Về cấu trúc cung ứng, tỷ lệ cung ứng có lãi vẫn đạt 53.12%, có nghĩa là hơn một nửa nguồn cung Bitcoin vẫn ở trạng thái có lãi. Trong khi đó, ở giai đoạn đáy lịch sử, chỉ số này thường giảm xuống dưới 5%, thị trường thường cần trải qua sự giải phóng lỗ và chuyển giao chip đầy đủ hơn.

Về thanh khoản, xung thanh khoản stablecoin hiện tại là -0.74%, có nghĩa là môi trường vốn stablecoin có sự co lại. Quan sát lịch sử cho thấy, khi chỉ số này giảm xuống dưới -2%, thường tương ứng với việc nguồn cung stablecoin dự trữ pháp định giảm đáng kể trong 30 ngày, áp lực thanh khoản thị trường gia tăng. Hiện tại, chỉ số này vẫn còn một khoảng cách nhất định so với vùng co lại cực đoan.

Ngoài ra, một số chỉ số hệ sinh thái on-chain cũng chưa xuất hiện tín hiệu chạm đáy toàn diện. Hiện tại, Phạm vi lan tỏa cơ bản DeFi là 38.55%, vẫn còn khoảng cách so với vùng co lại sâu (0-25%). Chỉ số này được sử dụng để đo lường mức độ lan tỏa của hoạt động kinh doanh DeFi, vào vùng thấp thường có nghĩa là hoạt động ngành xuất hiện co lại rộng rãi. Chỉ số sở thích rủi ro MEME cross-chain là 32.66, cao hơn ngưỡng kích hoạt của vùng làm mát (0-20), cho thấy mặc dù sở thích rủi ro thị trường giảm rõ rệt, nhưng vốn chưa hoàn toàn vào trạng thái cực kỳ lạnh lẽo.

Tổng hợp lại, Bitcoin hiện tại đã xuất hiện một số tín hiệu đáy thị trường, nhưng thị trường vẫn thiếu sự xác nhận đảo chiều chu kỳ đủ mạnh. Sau này, liệu Bitcoin có thể mở ra hành trình phục hồi hay không, vẫn cần theo dõi tính bền vững của dòng vốn chảy vào, tình hình giải phóng áp lực bán và sự thay đổi sâu hơn của các chỉ số on-chain then chốt.

Câu hỏi Liên quan

QBài viết đề cập đến tình hình tăng giá của chứng khoán Mỹ và vàng, nhưng tại sao Bitcoin lại không đồng hành theo xu hướng này?

ABài viết chỉ ra rằng dù chứng khoán Mỹ và vàng đã phục hồi mạnh mẽ, nhưng Bitcoin vẫn duy trì diễn biến đi ngang. Nguyên nhân chính là do áp lực bán liên tục từ các thợ đào và các công ty crypto DAT, cộng với việc sức mua trên thị trường giao ngay của Mỹ vẫn yếu (thể hiện qua chỉ số chiết khấu Coinbase kéo dài). Dòng tiền từ ETF tuy đã cải thiện nhưng chưa đủ mạnh để thúc đẩy giá tăng.

QCó những tín hiệu nào cho thấy Bitcoin có thể đang ở gần đáy chu kỳ không?

ATheo bài viết, một số chỉ số dài hạn đã chạm vào vùng áp lực lịch sử, cho thấy tín hiệu tích lũy cục bộ. Cụ thể, có 4 chỉ số trong danh sách 12 chỉ số 'mua đáy' chính của PAData đã vào vùng kích hoạt: Reserve Risk, BTC price/2-year MA, AHR999 (định kỳ dài hạn) và EVM sample chain active diffusion breadth. Những chỉ số này phản ánh niềm tin của nhà đầu tư dài hạn, vị trí chu kỳ giá và mức độ hoạt động của hệ sinh thái trên chuỗi.

QTại sao lưu lượng giao dịch trên chuỗi (on-chain) tăng mạnh gần đây lại không làm giá Bitcoin tăng?

ASự gia tăng hoạt động trên chuỗi gần đây chủ yếu được thúc đẩy bởi sự kiện liên quan đến ví Coldcard, khiến người dùng lo ngại về bảo mật và phải chuyển tiền, tạo ví mới, điều chỉnh phương án lưu trữ. Do đó, sự gia tăng này đến từ nhu cầu quản lý rủi ro bảo mật hơn là nhu cầu mua vào để đầu cơ, nên không trực tiếp chuyển thành áp lực mua đẩy giá lên.

QTình hình dòng tiền vào Quỹ ETF Bitcoin hiện tại như thế nào?

ADòng tiền vào Quỹ ETF Bitcoin Mỹ đã có sự cải thiện rõ rệt. Trong tuần giao dịch trước, các quỹ này đã ghi nhận dòng tiền ròng dương trong 5 ngày liên tiếp, với tổng cộng 854 triệu USD, đây là tuần tốt nhất kể từ ngày 17 tháng 4. Tổng dòng tiền ròng tích lũy trong tháng 8 đã vượt gấp 4 lần mức của cả tháng 7. Tuy nhiên, quy mô dòng tiền này vẫn chưa đủ để đẩy giá Bitcoin phục hồi.

QTheo bài viết, thị trường còn thiếu những yếu tố nào để xác nhận đã chạm đáy chu kỳ?

ABài viết chỉ ra rằng thị trường vẫn còn thiếu sự xác nhận đồng thời ở nhiều khía cạnh. Các chỉ số về định giá (như MVRV Ratio chưa dưới 1), trạng thái lãi/lỗ trên chuỗi (NUPL chưa âm, Puell Multiple chưa dưới 0.5), tâm lý thị trường (Chỉ số Fear & Greed chưa đến mức cực kỳ sợ hãi), cấu trúc nguồn cung (tỷ lệ nguồn cung có lãi vẫn trên 53%), thanh khoản (chỉ số stablecoin liquidity pulse chưa dưới -2%) và hoạt động hệ sinh thái DeFi vẫn chưa đạt đến các mức cực đoan như trong các đáy lịch sử trước đây.

Nội dung Liên quan

Trò chơi 'con số' đằng sau định giá hàng nghìn tỷ: Doanh thu của OpenAI và Anthropic thực chất không thể so sánh trực tiếp

Tác giả: Phố Wall Thấy Hai gã khổng lồ AI là OpenAI và Anthropic đang báo cáo doanh thu hàng năm hóa (ARR) ấn tượng lần lượt là 70 tỷ USD và 65 tỷ USD, nhưng các con số này không thể so sánh trực tiếp do khác biệt cơ bản trong cách ghi nhận doanh thu. Anthropic ghi nhận toàn bộ doanh số bán hàng thông qua các đối tác nền tảng đám mây như Amazon vào doanh thu. Trong khi đó, OpenAI chỉ tính phần doanh thu ròng mà họ thực sự nhận được từ các đối tác như Microsoft. Sự khác biệt này khiến các nhà đầu tư gặp khó khăn trong việc đánh giá chính xác quy mô và tốc độ tăng trưởy thực sự của từng công ty, gây ra sự lo ngại trên thị trường. Bài viết chỉ ra rằng ARR vốn là một chỉ số không chuẩn hóa, dễ bị bóp méo và có khoảng cách đáng kể so với doanh thu thực tế được ghi nhận hàng năm. Ví dụ, doanh thu thực tế dự kiến của OpenAI cho năm 2026 chỉ bằng một nửa dự báo ARR cuối năm 2024 của họ. Tình trạng thiếu minh bạch tài chính này tạo ra hiệu ứng "hộp đen", gây áp lực cho các nhà đầu tư và có thể ảnh hưởng lan tỏa đến toàn bộ thị trường, đặc biệt là các công ty cung cấp chip AI. Các chuyên gia nhận định cuộc tranh luận về ARR đang làm lu mờ một câu hỏi cốt lõi hơn: liệu doanh số thực tế trong tương lai của các công ty này có đủ lớn để biện minh cho mức định giá vượt ngàn tỷ USD và trang trải chi phí khổng lồ hay không. Tình hình có thể được cải thiện khi Anthropic tiến hành IPO, cung cấp báo cáo tài chính theo chuẩn mực kế toán chung.

marsbit44 phút trước

Trò chơi 'con số' đằng sau định giá hàng nghìn tỷ: Doanh thu của OpenAI và Anthropic thực chất không thể so sánh trực tiếp

marsbit44 phút trước

Thảm họa AI sẽ xảy ra trong vòng một năm? Anthropic và OpenAI bí mật mô phỏng các kịch bản tồi tệ nhất

Tác giả: Bố Thục Tình, Phố Wall Thấy Ngành công nghệ trí tuệ nhân tạo (AI) đang chuẩn bị cho một sự cố lớn có thể thay đổi cục diện quản lý. Theo Axios, các lãnh đạo tại Anthropic, OpenAI và các công ty khác đang tiến hành các bài diễn tập kịch bản xấu nhất một cách riêng tư, như một cuộc tấn công mạng quy mô lớn làm gián đoạn dịch vụ tài chính, internet, thậm chí cả điện và nước. Họ lo ngại một sự cố nghiêm trọng do AI không an toàn gây ra có thể khiến công chúng vốn đã thận trọng càng phản đối hơn, đồng thời gia tăng áp lực dư luận lên các công ty và lãnh đạo của họ. Nhiều chuyên gia trong ngành dự đoán một sự kiện lớn có thể xảy ra trong vòng 6 đến 12 tháng tới. Do đó, các giám đốc điều hành đã bắt đầu giao tiếp sớm với các nghị sĩ Quốc hội Mỹ, hy vọng có thể ảnh hưởng đến luật và chính sách mà chính phủ sẽ đưa ra sau khi khủng hoảng thực sự xảy ra. Các công ty cũng đang đánh giá các phản ứng chính trị và xã hội có thể có sau sự cố. Một số đề xuất từ các nghị sĩ Đảng Dân chủ bao gồm cấm siêu trí tuệ hoặc tạm dừng phát triển AI tiên tiến. Các đề xuất khác như yêu cầu hệ thống AI tiên tiến phải có công tắc tắt khẩn cấp đã nhận được sự ủng hộ của cả hai đảng và một số nhân sự ngành. Tuy nhiên, việc đóng cửa hoàn toàn tất cả các hệ thống AI trong thực tế vẫn là một câu hỏi. Việc thắt chặt quản lý cũng đối mặt với những ràng buộc thực tế. Cơ sở hạ tầng AI đã hòa sâu vào nền kinh tế toàn cầu, và việc làm chậm lại có thể gây tác động kinh tế. Sự chia rẽ chính trị trong nội bộ Đảng Dân chủ cũng có thể ảnh hưởng đến việc thúc đẩy chính sách. Một trợ lý Đảng Dân chủ cho rằng trong một cuộc khủng hoảng thực sự, hai đảng ở Washington có thể tạm gác bất đồng. Hiện tại, vẫn chưa chắc chắn liệu một sự cố AI lớn có xảy ra trong vòng 6 đến 12 tháng tới hay không. Điều chắc chắn là các công ty như Anthropic và OpenAI đã bắt đầu lên kế hoạch cho các kịch bản chính sách hậu sự cố và cố gắng tham gia vào các cuộc thảo luận quản lý liên quan từ sớm.

marsbit1 giờ trước

Thảm họa AI sẽ xảy ra trong vòng một năm? Anthropic và OpenAI bí mật mô phỏng các kịch bản tồi tệ nhất

marsbit1 giờ trước

Báo cáo mới nhất từ đơn vị sản xuất 'AI Tận Thế': Agent và RWA định hình lại ngành công nghiệp tiền mã hóa

Báo cáo mới nhất từ Citrini Research phân tích cách AI Agent và RWA đang định hình lại ngành công nghiệp crypto. Khi các Agent AI cá nhân trở nên phổ biến, chúng sẽ yêu cầu một hệ thống tài chính hoạt động 24/7, có thể lập trình để tự động quản lý tài sản, ví dụ như chuyển tiền để tìm kiếm lãi suất cao nhất. Hệ thống tài chính truyền thống, được xây dựng cho con người, không được thiết kế cho tương lai này. Công nghệ blockchain, với cơ sở hạ tầng tài chính hoạt động liên tục và có thể lập trình, đột nhiên trở nên phù hợp. Sự chuyển mình này trùng hợp với sự phát triển của Token hóa Tài sản Thực (RWA), đưa các tài sản như cổ phiếu, trái phiếu lên blockchain. Các token cổ phiếu giờ đây có thể lưu thông giữa các ứng dụng khác nhau, và các cơ quan quản lý tại Mỹ đang dần tạo điều kiện cho thị trường tài sản được token hóa. Sự kết hợp của hai xu hướng này – AI Agent cần hệ thống tài chính lập trình được và RWA đưa tài sản có giá trị lên mạng lưới – đang phá vỡ bức tường ngăn cách giữa tài chính truyền thống và crypto. Đối với nhà đầu tư, câu hỏi quan trọng không còn là liệu token hóa có được chấp nhận hay không, mà là khi các sản phẩm này bước vào thị trường, doanh thu và lợi nhuận sẽ thuộc về nền tảng và ứng dụng tài chính nào.

marsbit1 giờ trước

Báo cáo mới nhất từ đơn vị sản xuất 'AI Tận Thế': Agent và RWA định hình lại ngành công nghiệp tiền mã hóa

marsbit1 giờ trước

Sự thật tàn khốc của ngành VC: Tại sao hầu hết các quỹ sau 9 năm vẫn chưa trả lại tiền gốc?

Tác giả phân tích ba xu hướng chính trong ngành VC và AI hiện nay dựa trên dữ liệu thực tế: 1. **Quỹ mới táo bạo hơn trong đầu tư**: Các quản lý quỹ mới (emerging managers) đầu tư vào các công ty khác biệt (24.7%) gấp đôi so với các quỹ khổng lồ (11.5%). Các quỹ lớn tập trung quá nhiều vào AI (82.7%-89.5%), dẫn đến đầu tư đồng nhất và bỏ lỡ cơ hội. 2. **Áp lực hoàn vốn cho LP**: Phần lớn quỹ VC thành lập 9 năm vẫn chưa hoàn trả được vốn gốc cho nhà đầu tư (LP). Ví dụ, quỹ 2017 chỉ hoàn trả trung bình 0.37x vốn. Điều này tạo áp lực thanh khoản, có thể ảnh hưởng đến quyết định thoát vốn hoặc hỗ trợ startup của họ. 3. **Chi tiêu AI thực tế và rủi ro thẩm định**: Chi tiêu AI tập trung ở phân khúc tầm trung (40% tổng chi), không phải các mô hình đỉnh cao. Các công ty chi nhiều cho AI (thuộc top 1%) tăng trưởng nhân sự 10.2%. Bên cạnh đó, thẩm định kỹ thuật sâu (deep tech) đang bị sao nhãng do áp lực đầu tư, dẫn đến rủi ro như đã thấy trong lĩnh vực lượng tử. Bài học cho founder: Hiểu áp lực quỹ của nhà đầu tư và phân loại chi tiêu AI hợp lý (thay thế lao động, tăng năng suất, chi phí sản phẩm) quan trọng hơn là chỉ nhìn vào danh tiếng quỹ.

marsbit1 giờ trước

Sự thật tàn khốc của ngành VC: Tại sao hầu hết các quỹ sau 9 năm vẫn chưa trả lại tiền gốc?

marsbit1 giờ trước

Giao dịch

Giao ngay
活动图片