Tác giả: Wall Street News
Thời điểm sôi động nhất trong phiên châu Á không phải là cổ phiếu công nghệ, mà là ETF thị trường Mỹ
Ngày 6 tháng 12 năm 2026, Nasdaq dự kiến khởi động giao dịch cổ phiếu 23 giờ mỗi ngày, năm ngày một tuần. SEC đã phê duyệt quy tắc giao dịch 23/5 của Nasdaq, nhưng việc triển khai chính thức vẫn phụ thuộc vào việc chuẩn bị cơ sở hạ tầng thông tin thị trường SIP và các quy tắc hỗ trợ khác.
Phiên đêm mới bắt đầu từ 9 giờ tối giờ Mỹ (EST) đến 4 giờ sáng hôm sau. Vào tháng 12 áp dụng giờ mùa đông, tương ứng với 10 giờ sáng đến 5 giờ chiều giờ Bắc Kinh. Nhà đầu tư châu Á có thể giao dịch trực tiếp cổ phiếu Mỹ vào ban ngày.
Cuộc cải cách này trông giống như chỉ là kéo dài thời gian giao dịch. Đằng sau đó là một cuộc tranh giành lệnh giao dịch. Nasdaq muốn giành lại khối lượng giao dịch từ các nền tảng giao dịch đêm, hệ thống giao dịch nội bộ của công ty chứng khoán và các sàn giao dịch khác. Nó cũng muốn các nhà đầu tư toàn cầu, sau khi xảy ra sự kiện lớn ở bất kỳ múi giờ nào, sử dụng thị trường Mỹ đầu tiên để hoàn tất giao dịch.
Xét ngắn hạn, Nasdaq đang cạnh tranh lệnh giao dịch với các nền tảng giao dịch đêm ATS, hệ thống khớp lệnh nội bộ của công ty chứng khoán và các sàn giao dịch khác; xét trung hạn, cạnh tranh về việc phát hiện giá đêm cho ETF và cổ phiếu công nghệ lớn; xét dài hạn, cạnh tranh để giành lấy cửa ngõ định giá tài sản toàn cầu vào ban ngày ở châu Á.
Nasdaq kéo dài thời gian giao dịch không phải để nhà đầu tư Mỹ thức khuya đầu tư. Nó muốn biến ban ngày của nhà đầu tư châu Á thành giờ giao dịch cổ phiếu Mỹ.
Ban ngày châu Á, trở thành phiên đêm cổ phiếu Mỹ
Thời gian giao dịch chính của thị trường Mỹ chỉ có 6 tiếng rưỡi. Giao dịch trước và sau giờ chính thức đã tồn tại từ lâu. Sự sắp xếp mới của Nasdaq lấp đầy khoảng trống từ 9 giờ tối đến 4 giờ sáng hôm sau giờ Mỹ. Mỗi ngày chỉ để lại 1 giờ bảo trì.
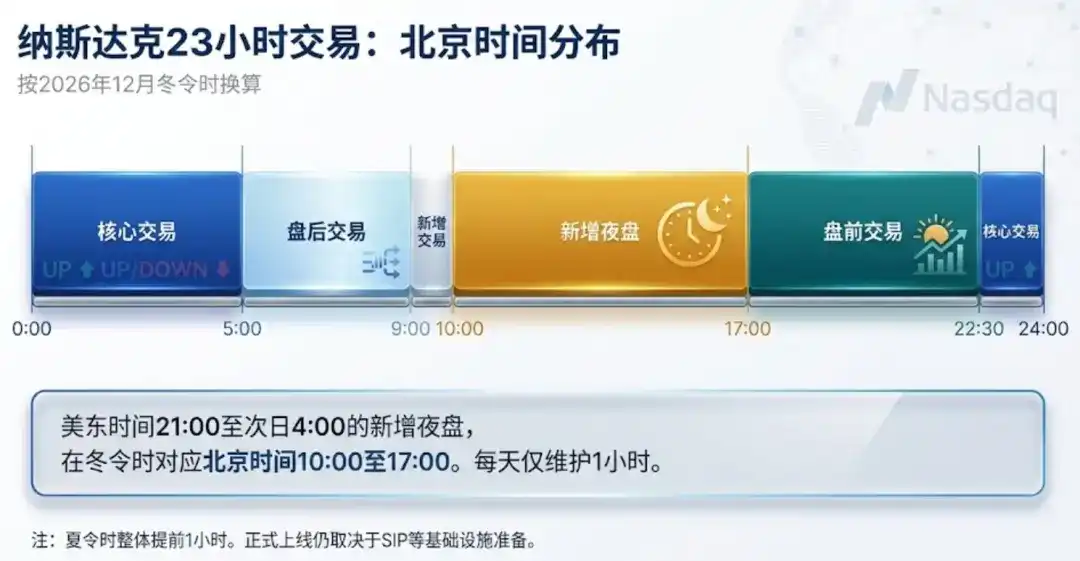
Chú thích: Phân bố thời gian theo múi giờ Bắc Kinh (trải qua hai ngày) cho giao dịch 23 giờ của Nasdaq
Khoảng thời gian mới thêm này chính xác trùng với ban ngày của các thị trường chính ở châu Á. Nhà đầu tư Trung Quốc, Nhật Bản và Hàn Quốc không cần phải đợi đến tối khuya. Sau khi có thông tin về chính sách của Fed, xung đột địa chính trị hoặc tin tức doanh nghiệp, vốn từ châu Á cũng không cần phải đợi New York mở cửa.
Trong phiên châu Á, nhà đầu tư thực sự mua cái gì
Nasdaq đã công bố một bộ dữ liệu giao dịch qua đêm của Mỹ. Khoảng thời gian thống kê là từ tháng 1 đến tháng 6 năm 2025. Các giao dịch này chủ yếu xảy ra trong phiên châu Á, dữ liệu không thể xác định quốc tịch nhà đầu tư, cũng không thể gọi tất cả khối lượng giao dịch là vốn từ châu Á. Nó phù hợp hơn để quan sát sở thích giao dịch và lựa chọn công cụ trong phiên châu Á.
Thị trường Mỹ có khoảng 11300 mã giao dịch. Qua đêm chỉ có 1403 mã có giao dịch. Chỉ 644 mã có khối lượng giao dịch hàng ngày vượt quá 10.000 USD. 15 loại hàng đầu chiếm khoảng 53% tổng khối lượng giao dịch qua đêm, Nasdaq tóm tắt là gần 55%. Trong đó 12 loại là ETF, chỉ có 3 cổ phiếu riêng lẻ. Điều này cho thấy phiên đêm không phải là sự di chuyển thanh khoản toàn thị trường, mà là giao dịch tập trung vào một số ít công cụ rủi ro vĩ mô và tài sản siêu vốn hóa.
SPY, IVV và VOO đều là ETF S&P 500, tổng cộng chiếm 25,6% khối lượng giao dịch qua đêm. QQQ chiếm 4,5%. TQQQ (tăng gấp ba QQQ) và SQQQ (giảm gấp ba QQQ) tổng cộng chiếm 2,9%.
Ba cổ phiếu riêng lẻ sôi động nhất là Tesla, Nvidia và Alibaba, tổng cộng chiếm 12,7%. Các loại hàng hóa sôi động khác bao gồm ETF vàng, cổ phiếu Ấn Độ, cổ phiếu quốc tế và trái phiếu doanh nghiệp.
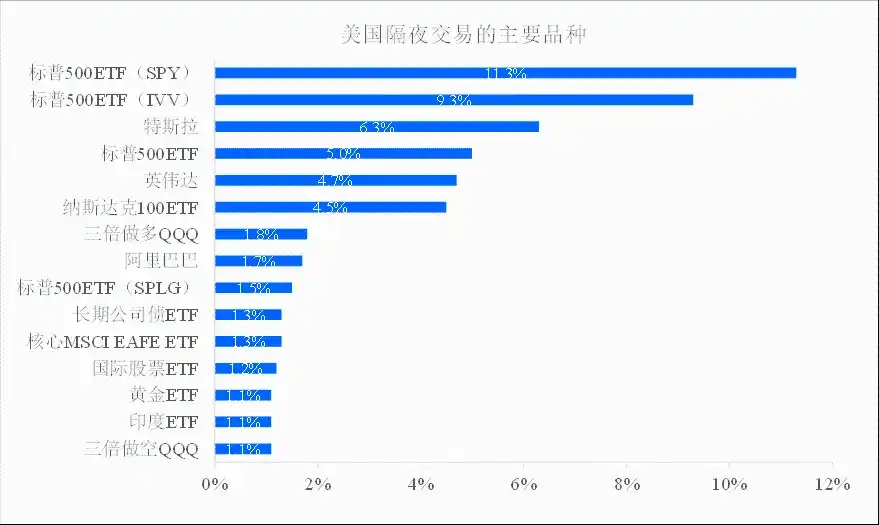
Nhà đầu tư phiên châu Á, trước tiên giao dịch thị trường Mỹ, sau đó mới giao dịch công ty Mỹ. Nhân vật chính của phiên đêm không phải là nghiên cứu công ty, mà là quản lý rủi ro.
Đầu tiên, Nasdaq tranh giành lệnh giao dịch
SPY, IVV, VOO và Alibaba đều không phải là sản phẩm niêm yết trên Nasdaq. Chúng vẫn có thể được giao dịch trên Nasdaq. Thực tế này cho thấy, giao dịch 23 giờ trước hết không phải là tranh giành công ty niêm yết, mà là tranh giành lệnh giao dịch.
Sau khi các sàn giao dịch Mỹ đóng cửa, lệnh giao dịch không biến mất. Chúng chảy về các nền tảng qua đêm như Blue Ocean, hệ thống nội bộ của công ty chứng khoán và các địa điểm giao dịch khác. Sở giao dịch chứng khoán New York và Cboe cũng đang thúc đẩy thời gian giao dịch dài hơn. Sở giao dịch chứng khoán Luân Đôn chuẩn bị xây dựng nền tảng giao dịch kéo dài mới bắt đầu từ ETF. Lý do của những người ủng hộ là, đưa những lệnh giao dịch này trở lại sàn giao dịch được quản lý có thể nâng cao tính minh bạch của giao dịch, khả năng hiển thị báo giá và khả năng giám sát thị trường.
Doanh thu của sàn giao dịch không chỉ đến từ phí giao dịch. Lệnh giao dịch mang lại doanh thu thông tin thị trường, thu hút nhà tạo lập thị trường, và cũng hình thành giá tham chiếu thị trường. Ai giành được lệnh giao dịch trước, người đó sẽ sớm ghi thông tin vào giá.
Thời gian giao dịch dài hơn cũng sẽ tăng cường sức hút của thị trường Mỹ đối với các doanh nghiệp nước ngoài. Tác dụng này xếp sau cạnh tranh lệnh giao dịch. Doanh nghiệp lựa chọn địa điểm niêm yết vẫn phải so sánh định giá, thanh khoản, cơ cấu nhà đầu tư và chi phí quản lý.
Nasdaq trước tranh giành lệnh, sau tranh giành giá. Sau khi nắm giữ được giá, mới có thể thu hút thêm doanh nghiệp.
Ai là người trả tiền cho giao dịch 23 giờ
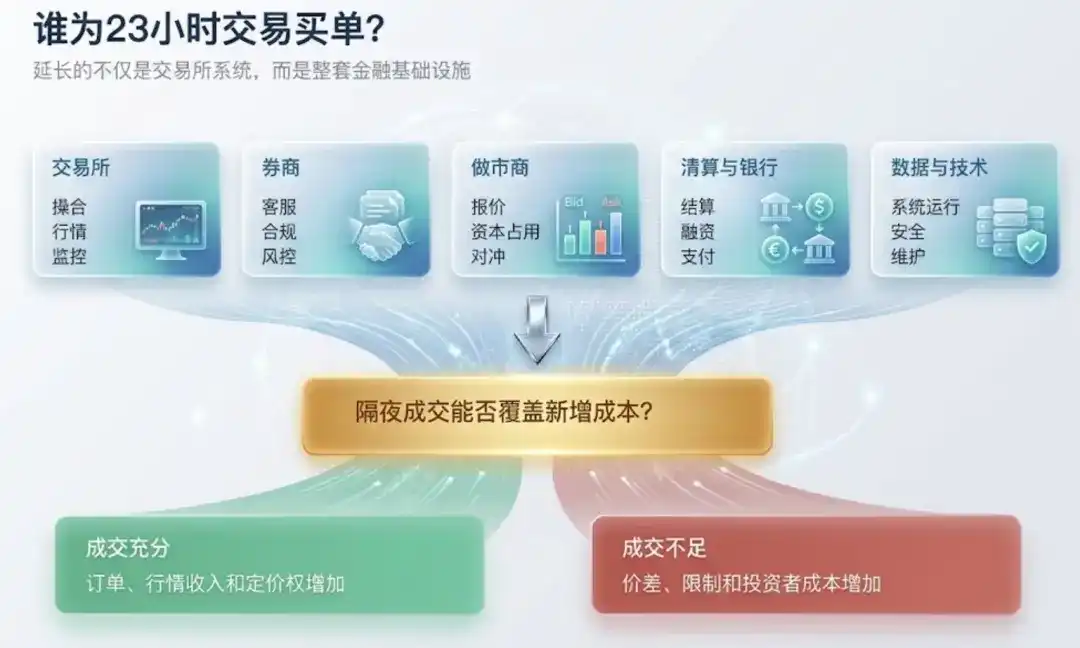
Sàn giao dịch kéo dài không chỉ là hệ thống khớp lệnh. Toàn bộ cơ sở hạ tầng tài chính cũng phải kéo dài thời gian hoạt động.
Sàn giao dịch cần liên tục cung cấp thông tin thị trường, giám sát giao dịch. Công ty chứng khoán cần sắp xếp dịch vụ khách hàng, tuân thủ và kiểm soát rủi ro. Nhà tạo lập thị trường phải kéo dài thời gian báo giá, chiếm dụng nhiều vốn hơn. Cơ quan thanh toán bù trừ, ngân hàng, nhà cung cấp dữ liệu và dịch vụ kỹ thuật cũng phải làm việc đồng bộ. Thời gian bảo trì hệ thống bị rút ngắn, rủi ro an ninh mạng cũng tăng theo.
Giao dịch trước và sau giờ chính thức hiện tại đã chịu một phần chi phí. Phiên đêm mới thêm vẫn sẽ làm tăng chi phí nhân sự, hệ thống, vốn và tuân thủ. Vấn đề là, khối lượng giao dịch qua đêm của đa số cổ phiếu rất mỏng. Một lượng lớn tổ chức phải duy trì toàn bộ dịch vụ cho một số ít ETF và cổ phiếu công nghệ lớn.
Chi phí cuối cùng sẽ quay trở lại với nhà đầu tư. Nó chưa chắc biểu hiện dưới dạng một khoản hoa hồng giao dịch đêm. Chênh lệch giá mua-bán có thể mở rộng. Chi phí huy động vốn có thể tăng. Công ty chứng khoán sẽ hạn chế lệnh thị trường và loại sản phẩm giao dịch. Nhà tạo lập thị trường cũng sẽ tính vào báo giá chi phí chiếm dụng vốn và phòng ngừa rủi ro.
Sàn giao dịch kéo dài thời gian, nhà đầu tư chịu chênh lệch giá. Thời gian giao dịch không phải là dịch vụ công cộng miễn phí, nó là một sản phẩm tài chính cần khối lượng giao dịch để chi trả chi phí.
Giá xuất hiện nhanh hơn, không có nghĩa là giá chính xác hơn
Giao dịch 23 giờ nâng cao tốc độ phản ứng của thị trường. Nó không tự động tạo ra thanh khoản.
Người tham gia qua đêm ít hơn, độ sâu thị trường không đủ. Thời gian giao dịch của cổ phiếu, hợp đồng tương lai và quyền chọn cũng không hoàn toàn đồng bộ. Sau khi bán cổ phiếu, nhà tạo lập thị trường chưa chắc có thể sử dụng ngay các công cụ khác để hoàn tất phòng ngừa rủi ro. Báo giá sẽ thận trọng hơn, chênh lệch giá sẽ lớn hơn.
Sau khi có tin tức quan trọng, phiên đêm sẽ nhanh chóng hình thành giá. Giá này có thể phản ánh thông tin mới, cũng có thể chỉ là kết quả thúc đẩy của một lượng nhỏ lệnh. Khi phiên giao dịch chính thức mở cửa, nhiều tổ chức hơn tham gia, giá phiên đêm thường cần được kiểm tra lại.
Nhà đầu tư có được tự do giao dịch bất cứ lúc nào, cũng có được tự do mắc sai lầm bất cứ lúc nào. Phiên đêm phù hợp hơn để giảm thiểu rủi ro đột xuất, không phù hợp để đuổi theo giá ngắn hạn. Lệnh giới hạn giá quan trọng hơn lệnh thị trường. Đợi thanh khoản phục hồi, đôi khi rẻ hơn là hành động ngay lập tức.
Giao dịch 23 giờ giải quyết vấn đề "có thể bán hay không", không giải quyết vấn đề "nên bán với giá nào".
Nước Mỹ xuất khẩu không chỉ là vốn, mà còn là giá
ETF chiếm chủ đạo khối lượng giao dịch qua đêm, tiết lộ sự thay đổi sâu hơn. Nhà đầu tư toàn cầu có thể giao dịch cổ phiếu Mỹ trên thị trường Mỹ, cũng có thể giao dịch vàng, cổ phiếu Ấn Độ, trái phiếu toàn cầu và rủi ro thị trường của các quốc gia khác. Những tài sản này chưa chắc thuộc về Mỹ. Giao dịch và định giá ngày càng tập trung ở Mỹ. Sau khi xảy ra sự kiện lớn, vốn toàn cầu trước tiên điều chỉnh vị thế thông qua ETF Mỹ. Thị trường trong nước chưa mở cửa, thị trường Mỹ đã hình thành giá tham chiếu.
Điều này để lại một vấn đề cho thị trường châu Á. Cổ phiếu Ấn Độ được giao dịch thông qua ETF Mỹ, ai đang quyết định giá quốc tế của tài sản Ấn Độ? Cổ phiếu công nghệ Trung Quốc đồng thời giao dịch ở Hồng Kông và Mỹ, thị trường nào phản ánh kỳ vọng toàn cầu sớm hơn? Sau khi thị trường châu Á mở cửa, là định giá độc lập, hay sửa chữa câu trả lời mà thị trường Mỹ đã đưa ra?
Nước Mỹ xuất khẩu không chỉ là vốn, mà còn là giá.
Sở giao dịch Hồng Kông có cần sao chép Nasdaq không
Sở giao dịch Hồng Kông đã nghiên cứu kéo dài thời gian giao dịch. Thị trường giao ngay đã thảo luận về việc mở cửa lúc 9 giờ sáng, bỏ nghỉ trưa. Trọng tâm hiện tại vẫn là kéo dài phiên đêm cho sản phẩm phái sinh. Trong ngắn hạn, thị trường cổ phiếu Hồng Kông phù hợp hơn với việc thử nghiệm kéo dài có hạn và thí điểm sản phẩm, thay vì sao chép trực tiếp giao dịch giao ngay 23 giờ.
Kết nối Hồng Kông là ràng buộc lớn nhất. Vốn từ phương Nam chiếm tỷ trọng quan trọng trong giao dịch cổ phiếu Hồng Kông. Nếu Sở giao dịch Hồng Kông mở phiên đêm riêng, vốn từ đại lục không thể tham gia đồng bộ. Giao dịch có thể bị chia cắt thành hai thị trường. Chi phí vận hành của tổ chức tài chính chắc chắn tăng, nhưng lệnh giao dịch mới thêm không có đảm bảo. Con đường thực tế hơn, là trước tiên tập trung vào việc tăng thêm xung quanh phiên đêm sản phẩm phái sinh, ETF, một số cổ phiếu niêm yết kép lớn và thuận tiện giao dịch thanh toán bằng nhân dân tệ.
Lợi thế thực sự của Hồng Kông cũng không phải là giờ mở cửa. Hồng Kông sở hữu một loạt doanh nghiệp internet, tiêu dùng, dược phẩm và trí tuệ nhân tạo của Trung Quốc mà nhà đầu tư toàn cầu không thể trực tiếp có được ở các thị trường khác. Công việc quan trọng hơn của Sở giao dịch Hồng Kông, là tăng cung cấp tài sản chất lượng cao, mở rộng kết nối thông suốt, hoàn thiện giao dịch và thanh toán bằng nhân dân tệ.
Nasdaq đưa lệnh giao dịch toàn cầu về thị trường Mỹ. Sở giao dịch Hồng Kông đưa tài sản Trung Quốc đến với nhà đầu tư toàn cầu. Hai bên tranh giành quyền định giá, con đường không giống nhau.
Kết luận: Không phải ai mở cửa lâu hơn
Giao dịch 23 giờ bề ngoài là thay đổi chế độ giao dịch. Đằng sau đó là cuộc tranh giành lệnh giao dịch toàn cầu giữa nền tảng giao dịch, trung gian tài chính và thị trường vốn chủ yếu.
Thời gian giao dịch chỉ là bộ khuếch đại. Có nhu cầu toàn cầu, kéo dài thời gian có thể tăng giao dịch, mở rộng quyền định giá. Không có đủ nhu cầu, kéo dài thời gian chỉ làm tăng chi phí, phân tán thanh khoản.
Không có tài sản đáng để nhà đầu tư toàn cầu giao dịch liên tục, kéo dài giờ mở cửa chỉ kéo dài sự ảm đạm. Sở giao dịch thực sự tranh giành, không phải ai mở cửa lâu hơn, mà là ai định nghĩa mức giá toàn cầu tiếp theo.