Почему нефть не закрепилась выше 100 долларов, хотя проход через Ормузский пролив снова резко сократился?

marsbitОпубликовано 2026-08-19Обновлено 2026-08-19

Введение

Заголовок: Резкое снижение прохода через Ормузский пролив, но почему цены на нефть не удерживаются выше $100? В августе проход судов через Ормузский пролив, ключевой маршрут для мировой морской торговли нефтью и СПГ, резко сократился. Однако цена на нефть марки Brent не закрепилась выше $100 за баррель, оставаясь около $90. Это противоречит классической рыночной логике, согласно которой такая угроза важному каналу поставок должна вызывать значительную премию за риск. Рынок объясняет это сдержанной реакцией тем, что инвесторы пока верят в работу буферных механизмов. Угроза не игнорируется, но интерпретируется не как полный долгосрочный разрыв поставок, а как рост стоимости транзита. К числу смягчающих факторов относятся: возможность использования стратегических запасов нефти, наличие свободных мощностей у OPEC+, перевалка нефти в Оманском заливе (например, у Фуджейры), а также использование альтернативных маршрутов экспорта странами Персидского залива в обход пролива. Кроме того, часть снижения прохода может быть связана с временной приостановкой судов или отключением систем AIS, а не с физическим блокированием. Таким образом, текущие цены отражают веру рынка в то, что систему можно поддерживать работающей, хотя и с более высокими издержками. Эти издержки — повышенные страховые ставки, затраты на логистику, более длинные маршруты — уже встраиваются в цепочку поставок. Долгосрочно это стимулирует инвестиции в инфраструктуру, менее зависимую от пролива (резервуары, трубопрово...

С августа данные отслеживания судоходства и сообщения СМИ показывают, что в отдельные дни интенсивность прохода через Ормузский пролив снижалась до крайне низкого уровня, а в некоторые дни по статистике почти не проходили танкеры. Однако цена на нефть марки Brent не закрепилась выше 100 долларов. После кратковременного скачка в конце июля в последнее время она чаще возвращалась к отметке около 90 долларов.

Это именно тот момент, который требует объяснения на текущем энергетическом рынке. Около 20 млн баррелей нефтепродуктов в день проходили через Ормузский пролив в 2023/2024 году, что составляет около 27% мирового морского экспорта нефти, а СПГ (сжиженный природный газ) — около пятой части мировой торговли. Согласно традиционной ценовой модели, постоянные угрозы в этом регионе должны быстро включать в цену премию за риск перебоев поставок.
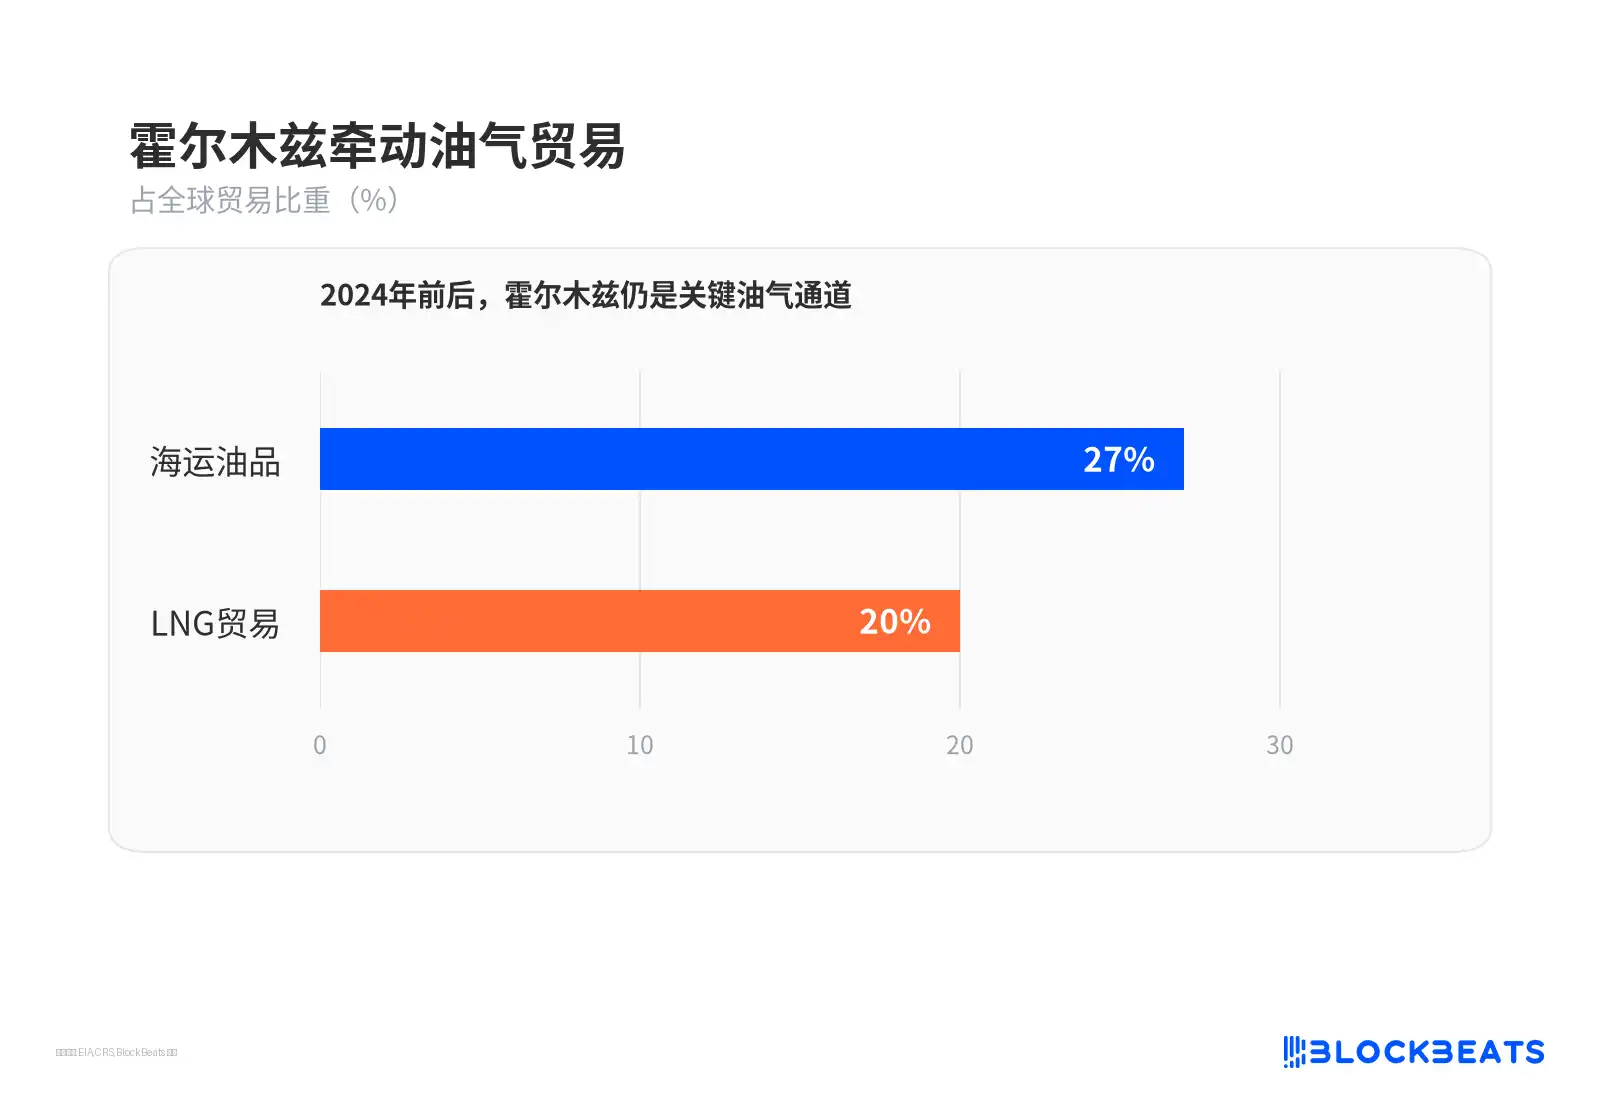
Ормузский пролив влияет на торговлю нефтью и газом

В данный момент рынок дает более сдержанный ответ. Риски не исчезли, но инвесторы временно верят, что высвобождение запасов, перевалка за пределами залива, альтернативные маршруты экспорта и логистические схемы могут распределить удар. Цена на нефть отражает не «безопасность пролива», а «удорожание прохода через пролив».

Тупик в отношениях между США и Ираном создал политический фон для этой переоценки. По сообщениям, стороны спорят об условиях выполнения временного меморандума от июня: США сохраняют давление через блокаду и санкции, а Иран требует выполнения условий для восстановления нормального прохода. На рынке этот спор сводится к вопросу распределения затрат: кто будет нести более высокие риски по страховке, финансированию, маршрутам и санкциям.

Нефть еще не отражает худший сценарий

Текущая цена говорит о том, что рынок пока не оценивает ситуацию в Ормузском проливе как долгосрочное и полное прекращение поставок.

Если бы инвесторы верили, что морские поставки нефтепродуктов на уровне 20 млн баррелей в день исчезнут надолго, Brent вряд ли бы колебался лишь около 90 долларов. Тот факт, что цена не закрепилась выше 100 долларов, говорит о том, что трейдеры склонны интерпретировать ситуацию скорее как препятствия для прохода, рост издержек и задержки поставок, а не как разрыв цепочек поставок.
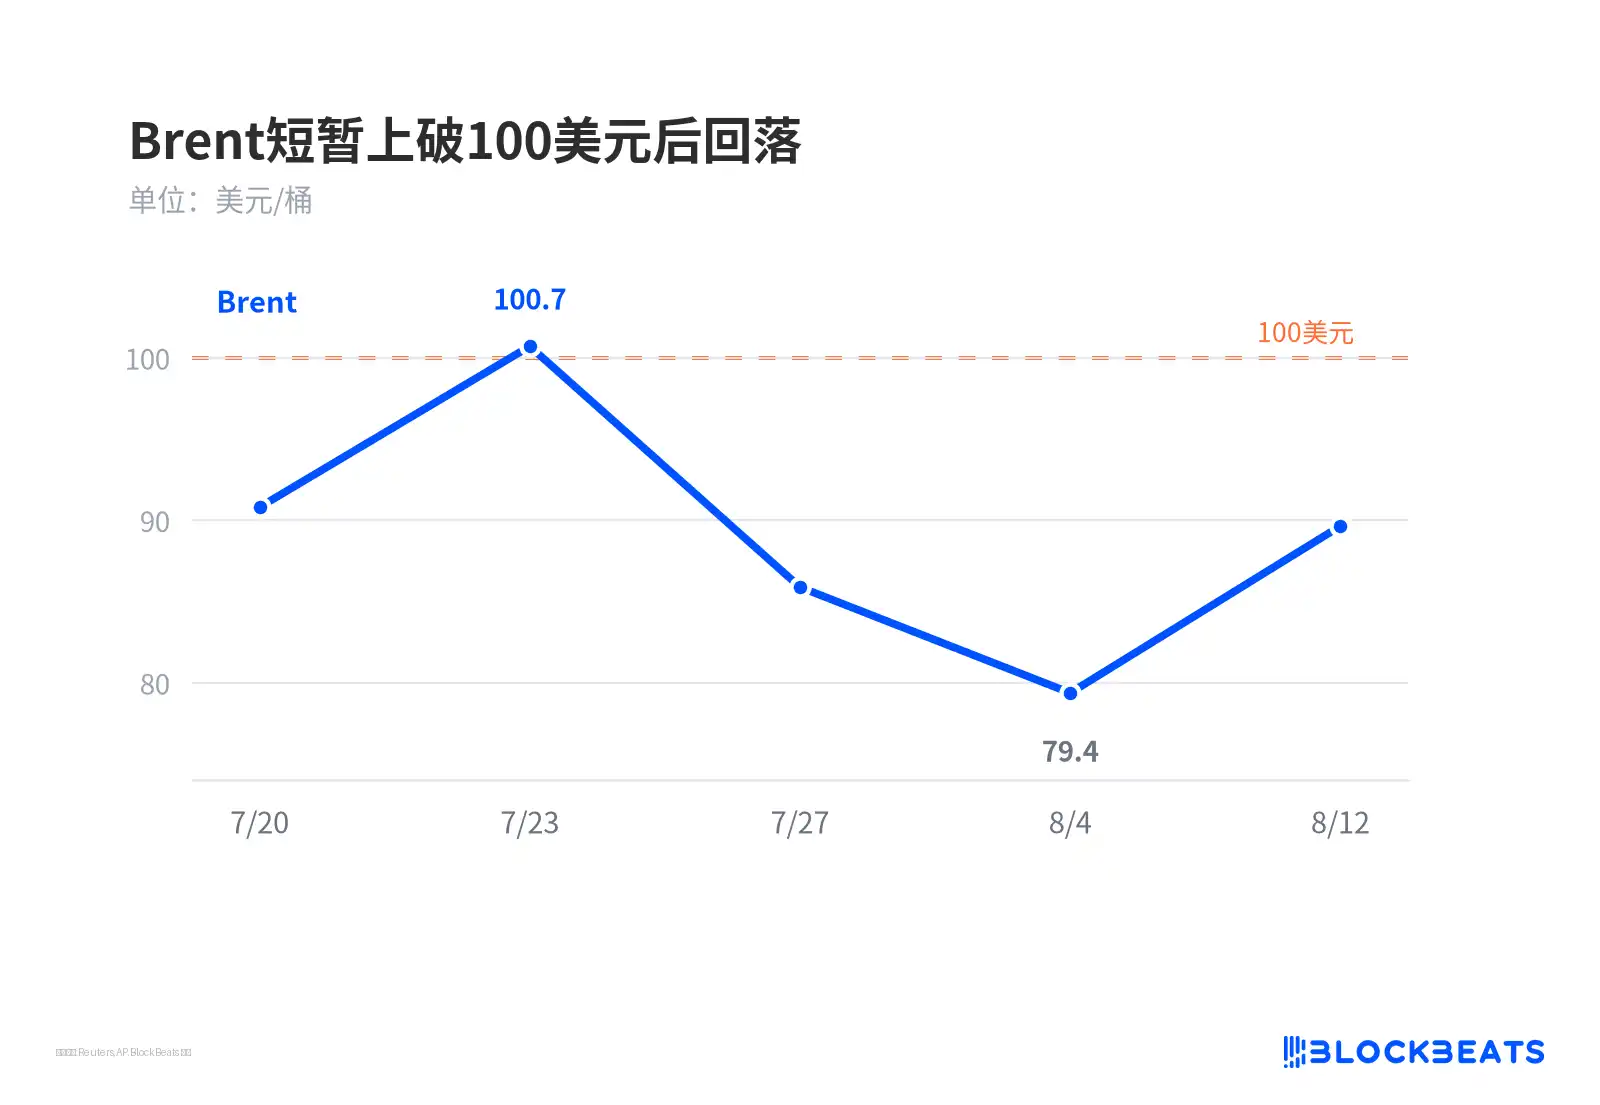
Brent достиг максимума, а затем откатился

Здесь все еще есть статистические погрешности. Резкое снижение прохода в отдельные дни может быть связано с отключением танкерами системы AIS, кратковременным ожиданием судовладельцев, различиями в источниках данных, а также с нежеланием коммерческих судовладельцев заходить в зоны повышенного риска. Первое ближе к искажению данных, а второе может создать устойчивый шок для предложения.

Таким образом, цена на нефть не закрепилась выше 100 долларов не потому, что Ормузский пролив неважен, а потому, что рынок ждет более весомых подтверждений. Способен ли Иран продолжать наращивать атаки, перейдут ли США от блокады к более прямым действиям, смогут ли азиатские покупатели обходить ограничения по транспортировке и санкциям — все это может изменить ценовую оценку.

Буферные механизмы разбивают удар на несколько этапов

Одна из ключевых причин, по которой цена на нефть не вышла из-под контроля сразу, заключается в том, что удар не был нанесен по конечному предложению единовременно, а был распределен между запасами, судоходством, торговлей и финансовыми инструментами.

Самый прямой буфер — это ожидания по запасам и альтернативному предложению. Стратегические нефтяные резервы, скоординированные международные действия по их высвобождению, неиспользуемые мощности ОПЕК+, а также экспортные возможности Саудовской Аравии и ОАЭ за пределами пролива могут смягчить влияние перебоев на одном маршруте на спотовые цены. Их нельзя использовать бесконечно, но достаточно, чтобы рынок временно не оценивал ситуацию по катастрофическому сценарию.
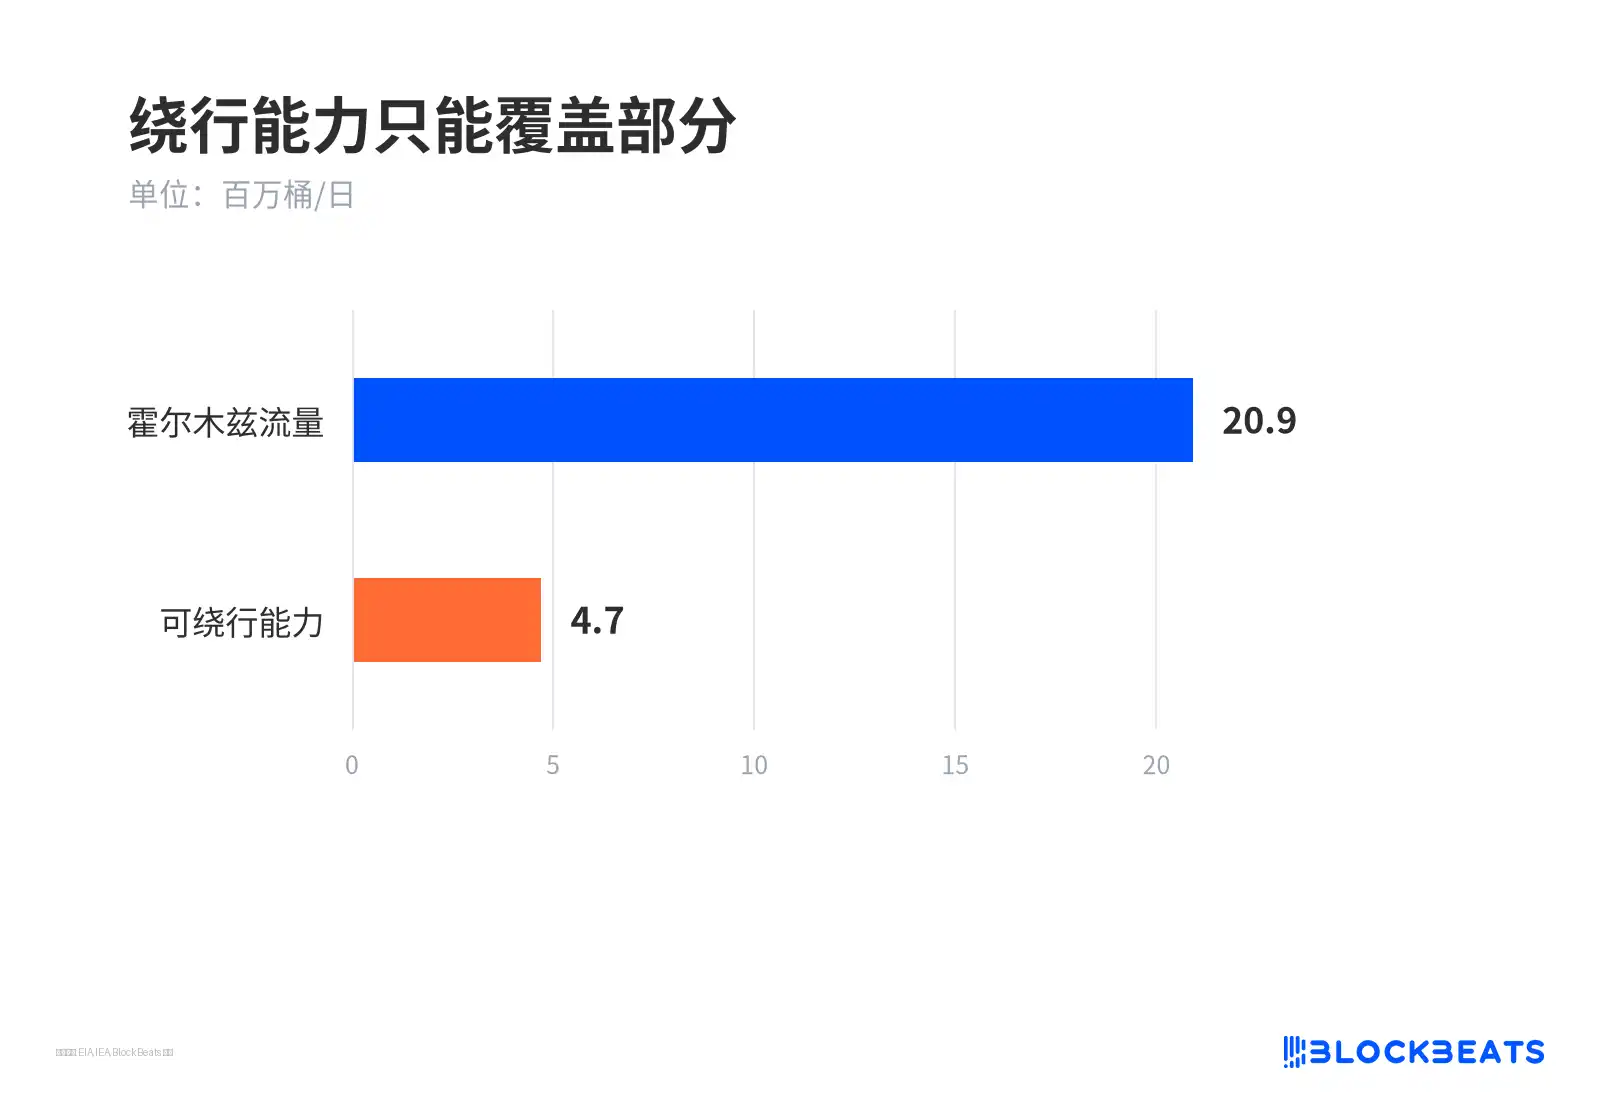
Возможности обхода покрывают лишь часть грузопотока

Второй буферный слой — это перевалка с судна на судно. Часть грузов может быть перегружена в районе Фуджайры или Оманского залива, после чего для них прокладываются новые маршруты. Это увеличивает страховые расходы, время ожидания и операционные издержки, но позволяет сохранить определенную эластичность грузопотока.

Третий буферный слой — это выбор покупателей и судовладельцев. Часть азиатских покупателей и судовладельцев может перейти на погрузку за пределами залива, перевалку или отложить подход к портам, аналогичные защитные действия могут быть предприняты и при транспортировке СПГ. В результате снижение интенсивности прохода через Ормузский пролив не обязательно означает синхронное снижение объемов доступных на мировом рынке нефти и газа.

В этом и заключается суть текущего ценообразования. Физические риски сохраняются, но они распределяются между финансовыми запасами, логистическими схемами и торговыми соглашениями. Цена на нефть не взлетает, потому что система все еще работает. Цена на нефть не падает, потому что работа системы стала дороже.
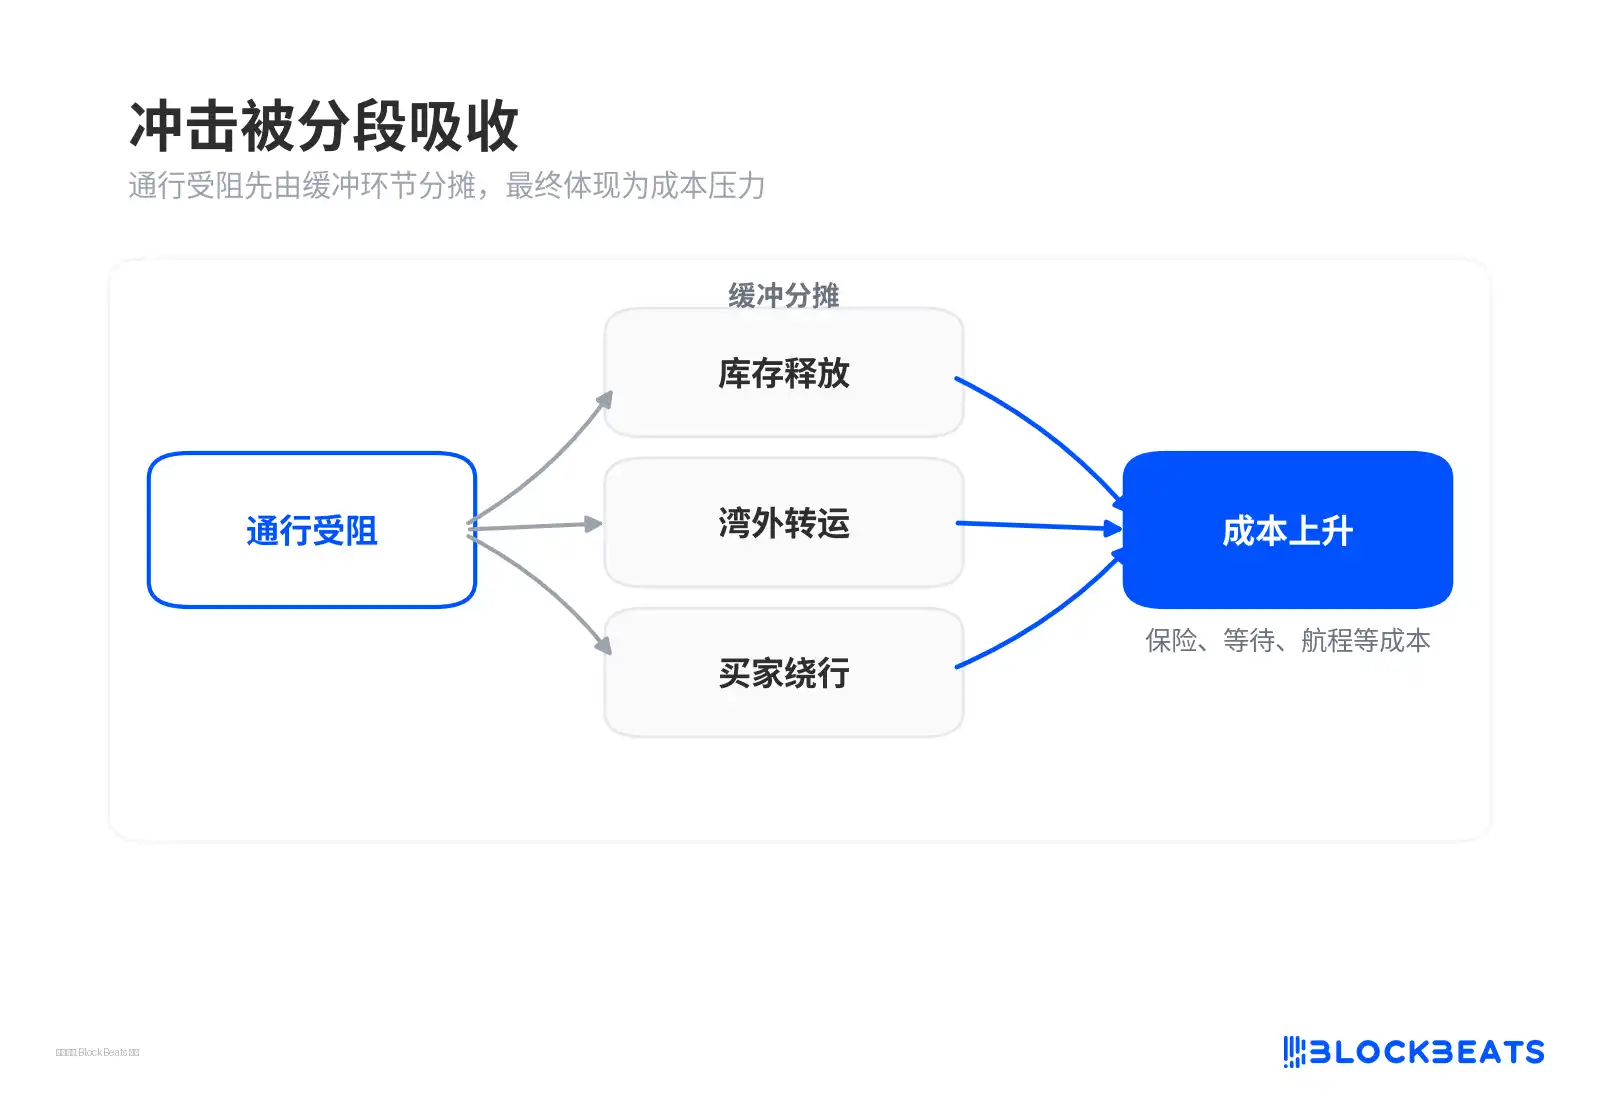
Удар поглощается поэтапно

Долгосрочные издержки включаются в цепочку поставок

Чем эффективнее краткосрочные буферы, тем четче становятся обоснования для долгосрочной перестройки.

Усилия Саудовской Аравии и ОАЭ по созданию резервных мощностей за пределами пролива, развитию перевалки в Фуджайре и альтернативных экспортных мощностей, а также активизация обсуждений инвестиций в трубопроводы и порты в регионе, позволяющие обходить Ормузский пролив, — все это указывает на одно и то же: энергетические цепочки становятся менее зависимыми от единственного узкого места.

Такая перестройка не изменит глобальный баланс спроса и предложения немедленно. Новым трубопроводам нужно финансирование, строительство и безопасные условия, расширение стратегических запасов требует времени. Но она изменит долгосрочную структуру издержек. Портовая инфраструктура, резервы, страхование, логистика танкеров и погрузочные мощности за пределами залива превращаются из запасных вариантов в необходимые затраты.

Для азиатских покупателей еще одной статьей расходов становятся вторичные санкции, то есть распространение американского давления на третьи стороны: нефтеперерабатывающие заводы, банки и страховщиков судоходства. Если санкции будут более четко нацелены на цепочки сделок с покупкой иранской нефти, преимущество независимых китайских НПЗ, зависящих от дешевой нефти, будет подорвано рисками, связанными с расчетами в долларах, финансированием и страхованием.

Вот почему энергетический рынок нельзя оценивать только по основному фьючерсу на Brent. Дизельное топливо, фрахт, страховые премии, маржа НПЗ и региональные ценовые спреды могут раньше отразить реальное влияние рисков, связанных с Ормузским проливом.

Уровень запасов и исполнение санкций изменят ценообразование

Низкая волатильность в настоящее время основана на предпосылке: буферные механизмы продолжают работать, а военная эскалация не пересекла красных линий рынка.

Запасы могут выиграть время, но не могут заменить долгосрочное предложение. Перевалка может обойти часть опасных зон, но приведет к росту страховых расходов и удлинению маршрутов. Альтернативные экспортные мощности могут обеспечить ценовой буфер, но вряд ли смогут в краткосрочной перспективе полностью взять на себя основной грузопоток. Как только эти буферы начнут ослабевать, цена на нефть снова переоценит вероятность прекращения поставок.

Степень исполнения санкций также изменит ценовую траекторию. Если США в основном ограничиваются сигналами сдерживания, азиатские покупатели все еще могут поглотить удар через торговые структуры и финансовые схемы. Если же санкции действительно коснутся НПЗ, банков и страховщиков судоходства, иранская скидка может перестать работать, и издержки переместятся с судоходного сегмента на перерабатывающий.

Сейчас сигнал от ситуации в Ормузском проливе для рынка заключается не в том, что риски устранены, а в том, что они поглощаются поэтапно. Способна ли цена на Brent снова и надолго закрепиться выше 100 долларов, зависит от того, как долго запасы, перевалка и обходные маршруты покупателей еще смогут сдерживать ситуацию. Следующая проверка цен может сначала проявиться во фрахте, страховых премиях и спреде на дизельное топливо.

Связанные с этим вопросы

QПочему цены на нефть Brent не удерживаются выше 100 долларов, несмотря на резкое сокращение трафика через Ормузский пролив?

AРынок в настоящее время оценивает ситуацию не как полное и долгосрочное прекращение поставок, а как их удорожание и задержки. Цены не достигли пика, потому что существующие буферные механизмы — такие как стратегические запасы, возможность обхода пролива, перевалка нефти в открытом море и использование альтернативных экспортных маршрутов — распределяют и поглощают удар по цепочке поставок, предотвращая катастрофический сценарий.

QКакие основные буферные механизмы смягчают влияние сокращения трафика через Ормузский пролив на цены на нефть?

AОсновные буферные механизмы включают: 1) Использование стратегических запасов нефти и наличие свободных мощностей у OPEC+; 2) Возможность перевалки нефти с судна на судно (STS) в регионе Оманского залива, например, у Фуджейры; 3) Использование альтернативных экспортных терминалов за пределами пролива (например, в Саудовской Аравии и ОАЭ); 4) Изменение логистики покупателями и судовладельцами (например, задержки, выбор маршрутов в обход). Эти меры увеличивают издержки, но поддерживают физические потоки.

QКак политический тупик между США и Ираном влияет на ситуацию в Ормузском проливе?

AПолитический тупик между США и Ираном создаёт фон неопределённости. Споры вокруг выполнения временного меморандума и сохранение санкций со стороны США привели к тому, что Иран использует угрозу нарушения судоходства как рычаг давления. На рынке это выражается не в прямом перекрытии пролива, а в росте сопутствующих рисков и издержек: страховых премий, расходов на финансирование, рисков санкций и более длительных рейсов. Таким образом, проблема сводится к распределению этих возросших затрат в цепочке поставок.

QКакие факторы могут заставить рынок переоценить риски и подтолкнуть цены на нефть выше 100 долларов?

AПереоценка рисков и рост цен выше 100 долларов могут произойти, если: 1) Буферные механизмы (стратегические запасы, возможности обхода) будут исчерпаны или их эффективность снизится; 2) Произойдёт эскалация военных действий или прямой конфликт, ведущий к долгосрочному закрытию пролива; 3) США ужесточат санкции, реально затрагивающие банки, страховщиков и независимые нефтеперерабатывающие заводы в Азии, что подорвёт цепочки поставок; 4) Станет ясно, что сокращение трафика — это не статистическая погрешность, а устойчивая тенденция, вызванная нежеланием судовладельцев идти в рискованный регион.

QКакие индикаторы, помимо цены фьючерсов на Brent, могут раньше сигнализировать о реальном влиянии ситуации в Ормузе на энергорынок?

AРанними индикаторами воздействия являются не столько цена на нефть марки Brent, сколько: 1) Фрахтовые ставки (стоимость перевозки нефти танкерами); 2) Страховые премии для судов в регионе (военные риски); 3) Дифференциалы (разницы в цене) между региональными сортами нефти; 4) Прибыль нефтеперерабатывающих заводов (крекинг-спред), особенно на дизельное топливо; 5) Разница между ближними и дальними фьючерсными контрактами (бэквордейшн/контанго). Эти показатели тоньше отражают изменения в логистических издержках, рисках и напряжённости в цепочке поставок.

Похожее

Приток "новых денег" в Bitcoin в месяц приближается к $5 млрд, в то время как рост цены BTC замедляется

Анализ Glassnode показывает, что недавний рост капитализации биткоина в основном обусловлен перераспределением средств среди существующих инвесторов, а не масштабным притоком нового капитала. За 30 дней до 5 октября приток «новых денег» — от корпоративных казначейств, роста стейблкоинов и поступлений в американские спотовые биткоин-ETF — составил около $4,9 млрд. Однако реализованная капитализация (реализованная кап) биткоина выросла на $12,8 млрд за тот же период, что более чем в два раза превышает приток новых средств. Это означает, что менее 40% роста обеспечено новым капиталом, а остальное — перепродажа монет по более высоким ценам между уже присутствующими на рынке инвесторами. В моменты, когда цена биткоина превышала $85 000, краткосрочные держатели (менее 155 дней) были ответственны за более чем 80% фиксации прибыли, что является максимальным показателем за последний год. В настоящее время BTC сталкивается с сопротивлением на уровнях выше $87 000, а его цена корректируется, находясь около $83 000.

cointelegraph18 мин. назад

Приток "новых денег" в Bitcoin в месяц приближается к $5 млрд, в то время как рост цены BTC замедляется

cointelegraph18 мин. назад

ESMA дает криптокомпаниям 3 месяца на прекращение работы с несоответствующими стабильными монетами

Европейское управление по ценным бумагам и рынкам (ESMA) призвало криптофирмы в ЕС прекратить предоставление услуг, связанных со стейблкоинами, не соответствующими Регламенту о рынках криптоактивов (MiCA). На устранение существующего объема операций с такими активами отведено три месяца — до 8 января 2027 года. Уполномоченным поставщикам услуг для криптоактивов (CASP) предписано полностью прекратить работу с несоответствующими MiCA стейблкоинами для клиентов в Евросоюзе. Это касается торговых платформ, обменных услуг, исполнения ордеров, хранения, переводов, инвестиционных консультаций и управления портфелем. Для предотвращения доступа клиентов к неавторизованным стейблкоинам компании должны внедрить технические, договорные и организационные меры контроля. Регуляторы могут разрешить ограниченные операции, такие как ликвидация, конвертация или вывод средств, чтобы помочь клиентам закрыть существующие позиции, но только временно и под пристальным надзором. Данное руководство развивает позицию ESMA, изложенную в январе 2025 года, и касается всех услуг, регулируемых MiCA.

cointelegraph34 мин. назад

ESMA дает криптокомпаниям 3 месяца на прекращение работы с несоответствующими стабильными монетами

cointelegraph34 мин. назад

Криптовалюта в России после 1 сентября 2026 года: как покупать, хранить и торговать по новым правилам

С 1 сентября 2026 года в России действует новый закон «О цифровых валютах», который легализует владение криптовалютой, но устанавливает регулируемую инфраструктуру для её оборота. Покупка и продажа должны осуществляться через уполномоченных участников, внесённых в реестр Банка России (например, банки или специализированные компании). Вывод криптовалюты с российской регулируемой платформы на личный кошелёк (Ledger, Trezor) напрямую не разрешён — требуется промежуточный перевод на счёт иностранной лицензированной кастодиальной организации. Самостоятельное хранение криптоактивов на некастодиальных кошельках по-прежнему разрешено, но с 2 мая 2027 года вводится отчётность по операциям через такие адреса. Привычная P2P-торговля между резидентами за рубли пока не запрещена, но с 1 июля 2027 года такие сделки должны будут проводиться через регулируемых посредников. Использование криптовалюты для оплаты товаров и услуг внутри России запрещено. Налоговые обязательства (НДФЛ 13-15%) при продаже криптоактивов сохраняются.

cryptonews.ru45 мин. назад

Криптовалюта в России после 1 сентября 2026 года: как покупать, хранить и торговать по новым правилам

cryptonews.ru45 мин. назад

Прогноз цены на Raydium в октябре 2026 года: RAY удерживает прирост на 144% в сентябре, пока объемы превышают Pump.fun

Прогноз цены на Raydium (RAY) на октябрь 2026 года остается бычьим. Токен торгуется около $2.41, показав рост примерно на 105% за месяц, и может продолжить движение к $2.80-$3, если преодолеет сопротивление на уровне $2.56. Ключевой поддержкой является уровень $2 и 20-дневная скользящая средняя. Исторически RAY заканчивал октябрь с ростом в трех из пяти лет, при этом текущий месячный прирост уже превышает историческую медиану. Рост связан с резким увеличением доходов протокола — с $1.4 млн в августе до более чем $7 млн в сентябре. Основным драйвером стал переход платформы Stonk Fun на Raydium для запуска токенов. Кроме того, Raydium кратковременно обогнал Pump.fun по 24-часовому объему торгов. Однако аналитики отмечают риски, включая сильную зависимость доходов от одного клиента (Stonk Fun) и потенциальную цикличность активности на launchpad. В случае потери поддержки $2 есть риск коррекции к $1.58. Таким образом, октябрьский прогноз предусматривает два основных сценария: движение к $2.80 при удержании ключевых уровней или откат к $2 в случае их пробоя.

cryptonews.ru47 мин. назад

Прогноз цены на Raydium в октябре 2026 года: RAY удерживает прирост на 144% в сентябре, пока объемы превышают Pump.fun

cryptonews.ru47 мин. назад

Торговля

Спот
活动图片