Оригинальное название:Взгляд, основанный на данных, на недавнюю стратегию расширения рынка стейблкоинов Upbit
Оригинальный автор: c4lvin
Перевод и компиляция: Chopper, Foresight News
Upbit запустила промоакцию с 26 июля по 9 августа, отменив комиссию в размере 0.05% за торговлю стейблкоинами, размещёнными на рынке, деноминированном в южнокорейских вонах. В ту же неделю платформа также быстро добавила долларовые стейблкоины, такие как RLUSD и USDG. Эта серия мер направлена на увеличение объёмов торговли стейблкоинами.
Это не первый раз, когда Upbit добавляет стейблкоины, но это первый случай, когда платформа внедрила множество бизнес-операций, связанных со стейблкоинами, в крайне сжатые сроки. В этой статье рассматривается логика, стоящая за нынешним рывком Upbit в сегменте стейблкоинов, с трёх аспектов: структура рынка стейблкоинов на южнокорейских биржах, тенденции трансграничного притока и оттока средств в стейблкоинах и текущая регуляторная среда.
Переформатирование рынка стейблкоинов на южнокорейских биржах
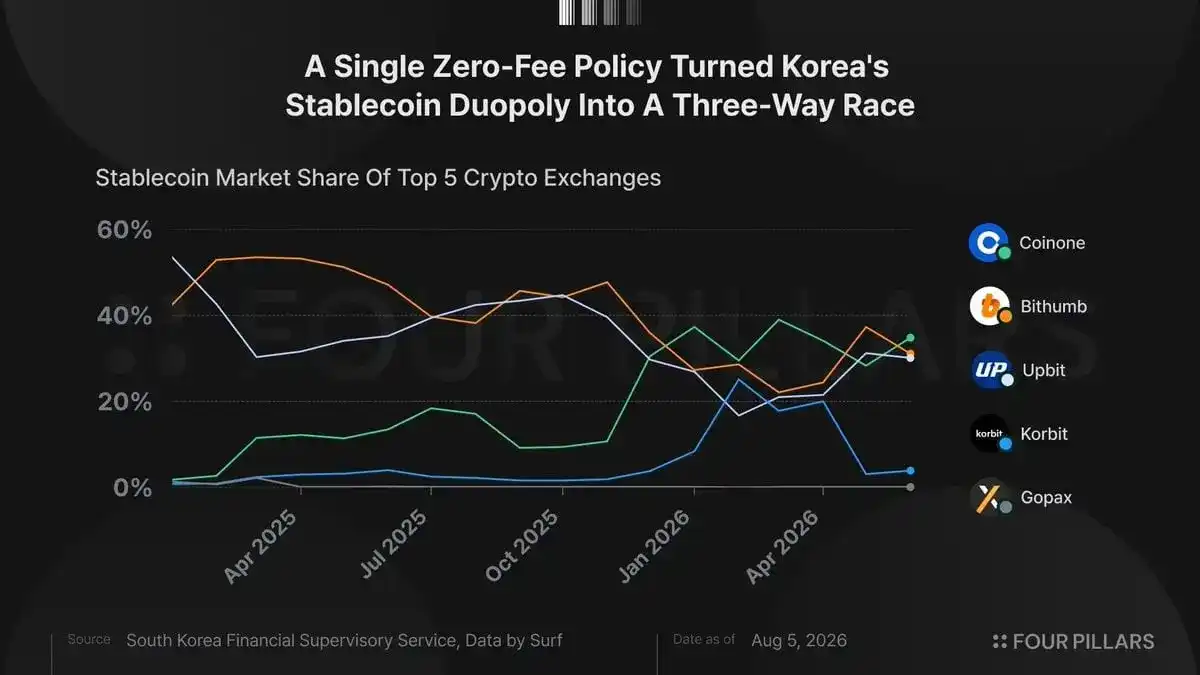
В январе 2025 года рынок стейблкоинов в Южной Корее представлял собой дуополию: доля Upbit составляла 53,5%, а Bithumb — 42,5%, суммарная доля рынка этих двух игроков превышала 95%. Всего 18 месяцев спустя отраслевая структура кардинально изменилась. По состоянию на июнь 2026 года Coinone с средним дневным объёмом торгов стейблкоинами в 84,58 млрд вон (34,8%) занял первое место; за ним следует Bithumb с 75,57 млрд вон (31,1%); Upbit — 73,02 млрд вон (30,1%), рынок превратился в трёхстороннее соперничество.
Спусковым крючком для изменений стало решение Coinone полностью отменить комиссию за торговлю USDC, начиная с октября 2025 года. В то время комиссии других конкурентов оставались в диапазоне 0,04%–0,20%, а Coinone придерживался стратегии нулевых комиссий. Под влиянием этого его доля рынка выросла до 11,5% в марте 2025 года и достигла 30,5% в декабре, впервые превзойдя 29,7% Upbit. Спрос на торговлю, высокочувствительный к комиссиям, в значительных объёмах переместился в Coinone, в основном включая два типа: спрос на вывод капитала для участия в зарубежной торговле деривативами и спрос на получение доходности от курса доллара.
Это ясно показывает, что спрос на торговлю стейблкоинами обладает высокой ценовой эластичностью. Независимо от того, на какой бирже они куплены, сами стейблкоины являются однородными активами, и многие пользователи после покупки выводят их на внешние кошельки. Таким образом, ключевыми факторами, определяющими конкурентоспособность бирж, остаются только комиссии и ликвидность. Фактически, разница всего в 0,05 процентных пункта в комиссии была достаточной, чтобы изменить отраслевые рейтинги.
Примечательно, что эта перетасовка произошла только в сегменте стейблкоинов. В июне 2026 года в торговле всеми категориями криптовалют доля Upbit составляла 60,0%, Bithumb — 32,0%, суммарная доля этих двух игроков превышала 90%, а Coinone — всего 6,2%. Другими словами, на рынке, где Upbit в целом имеет абсолютное преимущество, стейблкоины — это сегмент, в котором его слабые стороны наиболее заметны.
Между тем, общий объём рынка стремительно сокращается. В июле 2026 года средний дневной объём торгов стейблкоинами на пяти основных южнокорейских биржах составил 466,69 млн долларов США, что на 80,3% ниже 2,37 млрд долларов США в январе. Выручка Dunamu (материнской компании Upbit) в первом квартале 2026 года составила 234,6 млрд вон, снизившись на 55% в годовом исчислении; операционная прибыль составила 88 млрд вон, что на 78% меньше, чем годом ранее. Всего за шесть месяцев объём рынка сократился до одной пятой от первоначального. В такой среде сегменты, не подверженные влиянию рыночных циклов и обладающие более устойчивым спросом, имеют гораздо более высокую стратегическую ценность, чем в периоды бума на рынке.
Стейблкоины: ключевое средство трансграничного перемещения капитала в Южной Корее
Чтобы понять природу спроса на стейблкоины в Южной Корее, необходимо отследить, куда направляются средства после покупки стейблкоинов пользователями.
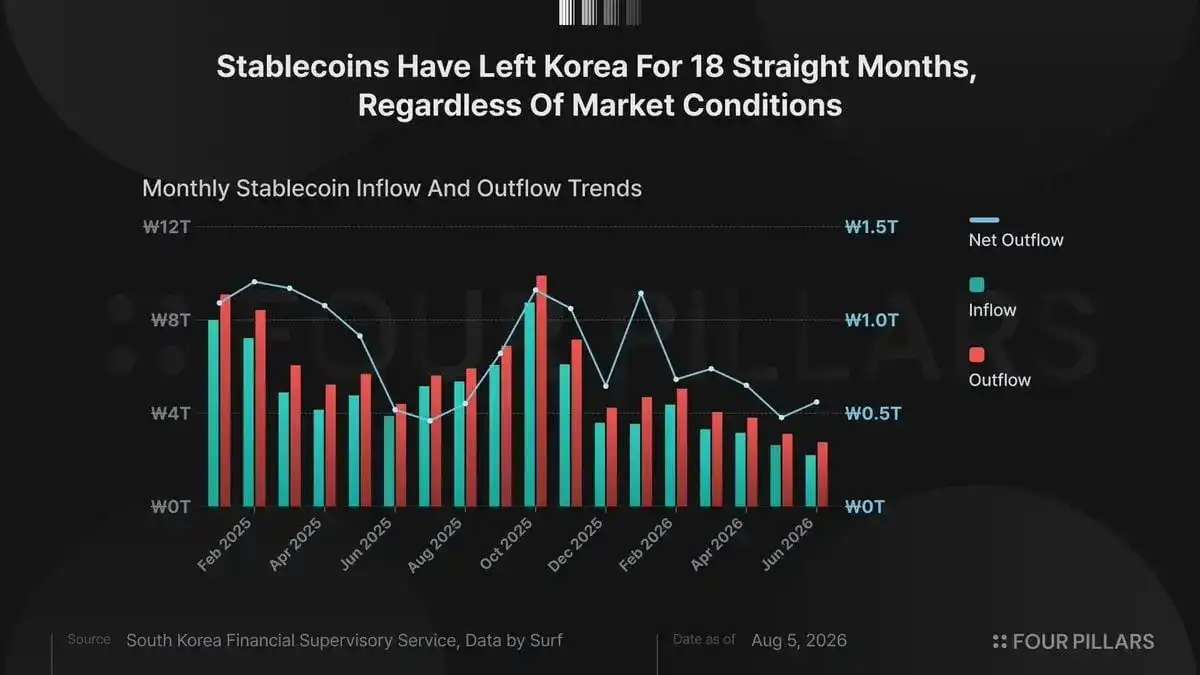
Только в июне 2026 года объём вывода стейблкоинов с пяти крупных южнокорейских бирж на зарубежные биржи составил 2,7625 трлн вон, в то время как объём возвращённых из-за рубежа стейблкоинов составил 2,2022 трлн вон, что привело к чистому оттоку в размере 560,3 млрд вон. С момента начала сбора этих данных в январе 2025 года чистый отток сохранялся каждый месяц в течение 18 месяцев подряд, а совокупный чистый отток достиг примерно 14,9 трлн вон.
Такой устойчивый чистый отток резко контрастирует с фондовым рынком. Во втором квартале 2026 года чистые продажи южнокорейских инвестиций в зарубежные акции составили 1,6185 трлн вон, в то время как чистый отток стейблкоинов достиг 1,6872 трлн вон. Потоки средств с зарубежных фондовых рынков могут развернуться и вернуться на внутренний рынок в зависимости от рыночных условий; однако даже в период спада рынка стейблкоины по-прежнему демонстрируют чистый отток капитала, что достаточно ясно указывает на их особую роль на южнокорейском рынке.
Тот факт, что стейблкоины стали каналом для перемещения капитала на зарубежные биржи и в DeFi, не был данностью, что делает это явление ещё более достойным изучения. Торговые пары южнокорейской воны со стейблкоинами были добавлены на рынок очень поздно; среди пяти крупных бирж Upbit был последним, кто открыл торговую пару USDT/KRW, официально запустив её только в 2024 году. До этого пользователи, которые хотели перевести средства на зарубежные биржи, могли купить только такие волатильные активы, как Bitcoin или XRP, и затем перевести их, принимая на себя риск ценовых колебаний в процессе перевода.
После появления торговых пар с воной эта трансграничная функция быстро была взята на вооружение стейблкоинами. Тот факт, что Управление финансового надзора Кореи (FSS) начало специально собирать данные о трансграничных переводах стейблкоинов с января 2025 года, сам по себе свидетельствует о том, что регулирующий орган уже рассматривает стейблкоины в качестве основного инструмента трансграничного движения капитала. Ещё в 2019 году глобальный объём торгов USDT превысил объём торгов Bitcoin; однако в Южной Корее, из-за задержки с добавлением торговых пар с воной, этот процесс развития был пройден в сжатые сроки после 2024 года.
Фактическая эффективность стратегии расширения торговли стейблкоинами
Вернёмся к решению Upbit. Текущая отмена комиссии является ограниченной по времени акцией, действующей до 9 августа; в то время как Coinone, отобравший значительную долю рынка, с октября 2025 года проводит политику постоянной нулевой комиссии.
Существует прецедент, позволяющий оценить эффект ограниченных по времени промоакций. Korbit проводил акцию с нулевой комиссией на USDC и вознаграждениями с января по 13 апреля 2026 года. В течение периода акции доля рынка стейблкоинов достигла 3,48%, но после её окончания объёмы торговли вернулись к Upbit и Bithumb. Ссылаясь на этот исторический пример, весьма вероятно, что после окончания промоакции Upbit стимулированные объёмы торгов также иссякнут. Ниже приводится оценка последующих тенденций с использованием данных за промо-период и обычный период.
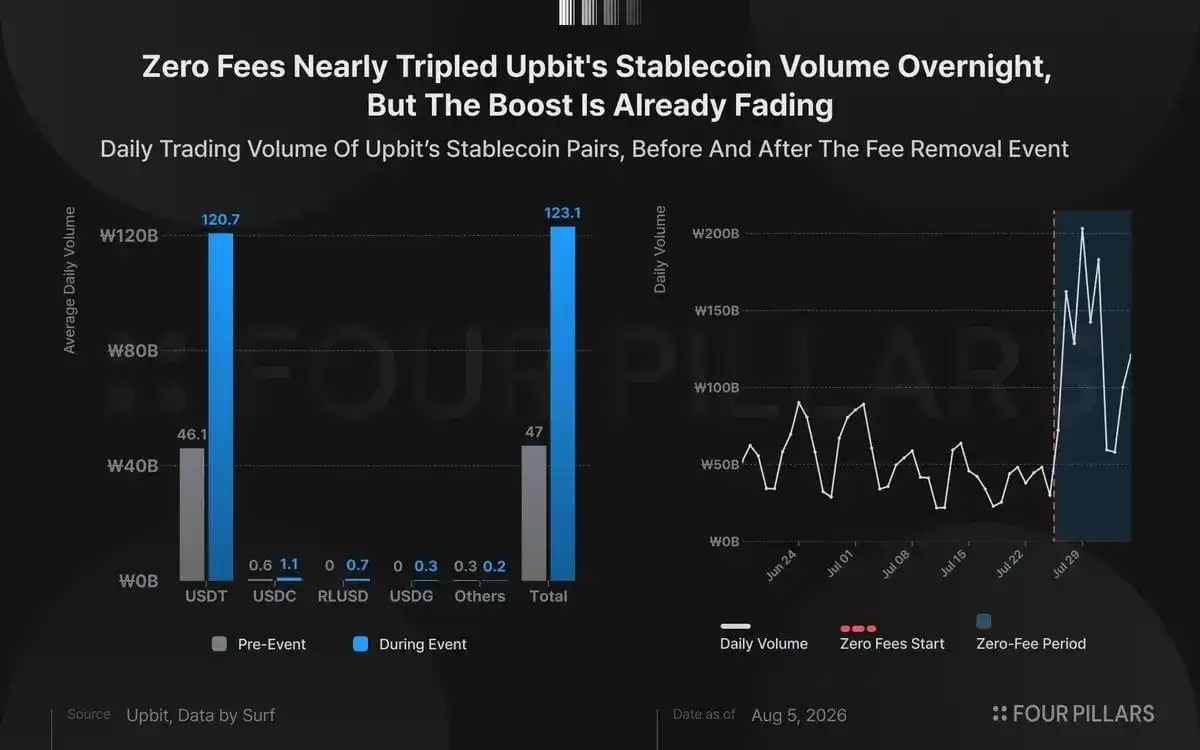
Ниже приведено сравнение среднего дневного объёма торгов стейблкоинами Upbit в период промоакции и за месяц до неё: Средний дневной объём торгов за 30 дней до акции составил 46,96 млрд вон; после начала промоакции средний дневной объём торгов вырос на 162,0%, достигнув 123,06 млрд вон. Если исключить выходные и учитывать только данные рабочих дней, рост составил 170% — с 55,03 млрд вон до 148,69 млрд вон.
Эффект проявился очень быстро. 25 июля, накануне акции, объём торгов составил 29,95 млрд вон; в день запуска акции (воскресенье) он достиг 72,19 млрд вон, удвоившись по сравнению с предыдущими выходными; в первый рабочий день, 27 июля, он вырос до 162,27 млрд вон, а 29 июля достиг пика в 203,29 млрд вон.
Данные выявили три ключевых явления:
- Почти весь новый объём торговли пришёлся на USDT. Средний дневной объём торгов USDT вырос с 46,06 млрд вон до 120,71 млрд вон, его доля в общем объёме торгов стейблкоинами Upbit осталась на уровне 98,1%, практически не изменившись до и после акции. Между тем, вновь добавленные RLUSD (в среднем 0,71 млрд вон в день) и USDG (в среднем 0,34 млрд вон в день), сопровождавшие акцию, внесли в общий прирост всего около 1%, и их популярность быстро угасла. В день добавления RLUSD объём составил 5,6 млрд вон, но затем быстро упал примерно до 0,1 млрд вон в день; USDG в день запуска показал 2,24 млрд вон, после чего также быстро сократился. Ажиотаж, вызванный добавлением новых монет, длился всего один день. Что касается нишевых стейблкоинов, таких как USD1, USDS, USDE, а также актива, привязанного к золоту, XAUT, то даже несмотря на полное освобождение от комиссий, их объёмы торгов остались на прежнем уровне или даже снизились. Вывод: эта стратегия расширения стейблкоинов Upbit не привела к перераспределению торгового потока USDT на другие виды стейблкоинов.
- Акция ещё не закончилась, но стимулирующий эффект уже начал ослабевать. Средний дневной объём торгов за первую неделю составил 148,65 млрд вон, а за вторую неделю снизился до 84,68 млрд вон. Исключая выходные и рассматривая только рабочие дни, объём торгов упал на 33% — с 163,944 млрд вон до 110,58 млрд вон. Это типичная динамика, при которой первоначальный ажиотаж быстро угасает вскоре после начала акции.
- Валютный курс создал помеху. В июле корейская вона укрепилась, цена USDT на платформе Upbit упала с 1517 вон 26 июня до 1423 вон 4 августа, причём конец июля как раз пришёлся на период падения, совпавший со временем промоакции. Колебания обменного курса сами по себе могут создавать спрос на арбитраж и покупки на дне, поэтому часть роста объёмов торгов обусловлена валютным трендом, а не полностью эффектом от отмены комиссий.
В целом, как только промоакция закончится и комиссии будут восстановлены, Upbit будет трудно удержать временно полученную в период акции долю рынка. До тех пор, пока продолжает действовать политика постоянной нулевой комиссии Coinone, Upbit в будущем столкнётся с дилеммой: либо последовать примеру и навсегда отменить комиссии за стейблкоины, либо пожертвовать долей рынка, чтобы сохранить доход от комиссий.
Регуляторная институционализация становится ключевой переменной
Я считаю, что Upbit и сама понимает, что рост объёмов торгов, вызванный отменой комиссий, носит лишь краткосрочный характер, а добавление нескольких новых стейблкоинов по-настоящему не диверсифицирует торговый поток USDT.
Оценки показывают, что за последние 15 дней Upbit отказалась примерно от 1 млрд вон дохода от комиссий. Почему же тогда вкладывать ресурсы в низкомаржинальный сегмент и добровольно отказываться от комиссионных доходов? Изменения в южнокорейской регуляторной среде дают важную подсказку.
Во-первых, запуск вонного стейблкоина (KRW stablecoin) уже не за горами. Правительство Южной Кореи в своей Стратегии экономического роста на 2026 год официально планирует продвигать законодательство по «Основному закону о цифровых активах» во второй половине года. Ожидается, что законопроект будет включать положения о лицензировании на выпуск вонных стейблкоинов, требованиях к резервным активам, правах пользователей на выкуп и т.д. Ожидается, что американский законопроект GENIUS полностью вступит в силу в конце 2026 — начале 2027 года, что даст новый импульс глобальному распространению долларовых стейблкоинов.
Во-вторых, изменения в структуре акционерного капитала Dunamu. В ноябре 2025 года Naver Financial приняла решение превратить Dunamu в дочернюю компанию со 100% участием через схему обмена акциями; обе стороны предложили построить платёжную экосистему с упором на стейблкоины и цифровые кошельки в качестве ключевого направления синергии. С этой точки зрения объёмы торгов стейблкоинами, ликвидность и пользовательская база Upbit — это не просто источник дохода от комиссий, но и каналы дистрибуции для будущего платёжного бизнеса. Следовательно, расширение операционной базы на данном этапе имеет стратегическое значение.
В-третьих, противоречие заключается в том, что нормативные акты могут помешать Dunamu в полной мере воспользоваться преимуществами вонного стейблкоина. Действующий «Закон об информации по определённым финансовым операциям» (Special Financial Transactions Information Act) и «Закон о защите пользователей виртуальных активов» (Virtual Asset User Protection Act) предусматривают, что поставщики услуг виртуальных активов не могут торговать активами, выпущенными связанными сторонами. После вхождения Dunamu в группу Naver существует одна из регуляторных интерпретаций: если Naver возглавит консорциум по выпуску вонного стейблкоина, Upbit может быть запрещено листинговать этот токен. Поскольку будущая возможность листинга местного вонного стейблкоина всё ещё под вопросом, то текущая возможность, которую можно надёжно использовать, — это стать центром дистрибуции долларовых стейблкоинов в Южной Корее.