Насдак торгуется 23 часа в сутки. Чей бизнес он отбирает?

marsbitОпубликовано 2026-08-16Обновлено 2026-08-16

Введение

**Насдак планирует 23-часовой торговый день: кому он переманивает бизнес?** С 6 декабря 2026 года Nasdaq планирует запустить торговлю акциями 23 часа в сутки 5 дней в неделю. Основная цель — перехватить ордера азиатских инвесторов в их дневное время (новый ночной сеанс с 21:00 до 4:00 по EST). Это конкуренция за глобальные заказы с внебиржевыми платформами, внутренними системами брокеров и другими биржами. Данные показывают, что в азиатские часы активность сосредоточена не на отдельных акциях, а на ETF (55% ночного объема), таких как фонды на S&P 500 (SPY, IVV, VOO), и нескольких мегакапах (Tesla, NVIDIA, Alibaba). Это инструменты управления макрорисками. Расширение времени торговли увеличит операционные расходы для всей инфраструктуры (биржи, брокеры, маркет-мейкеры), что может привести к более широким спредам. Цены в ночные часы могут быстрее реагировать на новости, но из-за низкой ликвидности быть менее точными. В долгосрочной перспективе Nasdaq укрепляет роль США как места первичного ценообразования для глобальных активов (через ETF), даже для неамериканских активов. Для Гонконгской биржи прямой ответ в виде 23-часовой торговли акциями менее актуален; её сильная сторона — предоставление доступа к уникальным китайским активам. Битва идёт не за длительность торгов, а за право формировать глобальные цены.

Автор: Wall Street Insights

В азиатскую сессию наиболее активны не технологические акции, а ETF американского рынка.

6 декабря 2026 года Nasdaq планирует запустить торговлю акциями по 23 часа в день, пять дней в неделю. SEC уже одобрила изменение правил торговли Nasdaq 23/5, но официальный запуск все еще зависит от готовности рыночной инфраструктуры, такой как SIP, и принятия сопутствующих правил.

Новая ночная сессия начнется в 21:00 по восточному времени США и завершится в 4:00 следующего дня. В декабре, в период зимнего времени, это соответствует периоду с 10:00 до 17:00 по пекинскому времени. Азиатские инвесторы смогут торговать американскими акциями прямо в течение дня.

Эта реформа на первый взгляд кажется лишь продлением торгового времени. За ней скрывается борьба за заявки. Nasdaq хочет вернуть себе сделки у ночных платформ, внутренних торговых систем брокеров и других бирж. Она также хочет, чтобы глобальные инвесторы после крупных событий в любой часовой зоне в первую очередь использовали американский рынок для совершения сделок.

В краткосрочной перспективе Nasdaq отбирает заявки у ночных платформ ATS, систем внутреннего исполнения брокеров и других бирж; в среднесрочной — отбирает у них же ценовое обнаружение для ETF и крупнейших технологических акций в ночное время; в долгосрочной — отбирает точку входа для глобального ценообразования активов в азиатские дневные часы.

Nasdaq продлевает торговое время не для того, чтобы американские инвесторы торговали по ночам. Она хочет превратить дневное время азиатских инвесторов в торговые часы американских акций.

Азиатский день становится ночной сессией для американских акций

Основное торговое время на американском рынке составляет всего 6,5 часов. Торговля в премаркете и постмаркете уже существует. Новое расписание Nasdaq заполняет пробел с 21:00 до 4:00 по восточному времени США. Остается всего 1 час в день на техническое обслуживание.
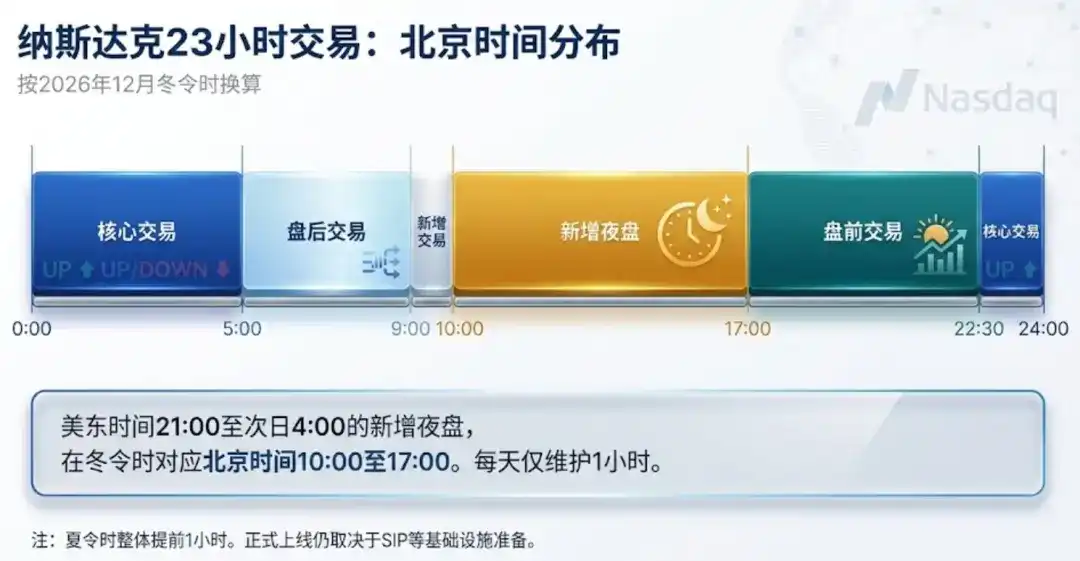
Примечание: Распределение 23-часовой торговли Nasdaq по пекинскому времени с переходом через сутки

Это новое время как раз покрывает дневные часы основных азиатских рынков. Инвесторам из Китая, Японии и Кореи не нужно ждать до поздней ночи. После таких событий, как решения ФРС, геополитические конфликты или корпоративные новости, азиатскому капиталу также не нужно ждать открытия Нью-Йорка.

Во что же на самом деле инвестируют в азиатскую сессию

Nasdaq публиковала данные по внебиржевым сделкам в США. Статистический период — с января по июнь 2025 года. Эти сделки в основном происходят в азиатскую сессию. Данные не позволяют определить гражданство инвесторов, и нельзя назвать весь этот оборот азиатским капиталом. Они больше подходят для наблюдения за торговыми предпочтениями и выбором инструментов в азиатскую сессию.

На американском рынке около 11300 торговых кодов. Вне основной сессии сделки были только по 1403 из них. Ежедневный оборот превышает 10 000 долларов только у 644. На 15 крупнейших инструментов приходится около 53% от общего внебиржевого оборота, Nasdaq обобщает это как «близко к 55%». Из них 12 — это ETF, и только 3 — отдельные акции. Это говорит о том, что ночной рынок — это не миграция ликвидности всего рынка, а концентрированная торговля небольшим числом макроэкономических инструментов хеджирования рисков и сверхкрупных активов.

SPY, IVV и VOO — это все ETF на индекс S&P 500, вместе они составляют 25,6% внебиржевого оборота. QQQ — 4,5%. TQQQ (трехкратный бычий ETF на QQQ) и SQQQ (трехкратный медвежий ETF на QQQ) вместе составляют 2,9%.

Тремя наиболее активными отдельными акциями являются Tesla, NVIDIA и Alibaba, вместе они составляют 12,7%. Среди других активных инструментов — ETF на золото, индийские акции, международные акции и корпоративные облигации.
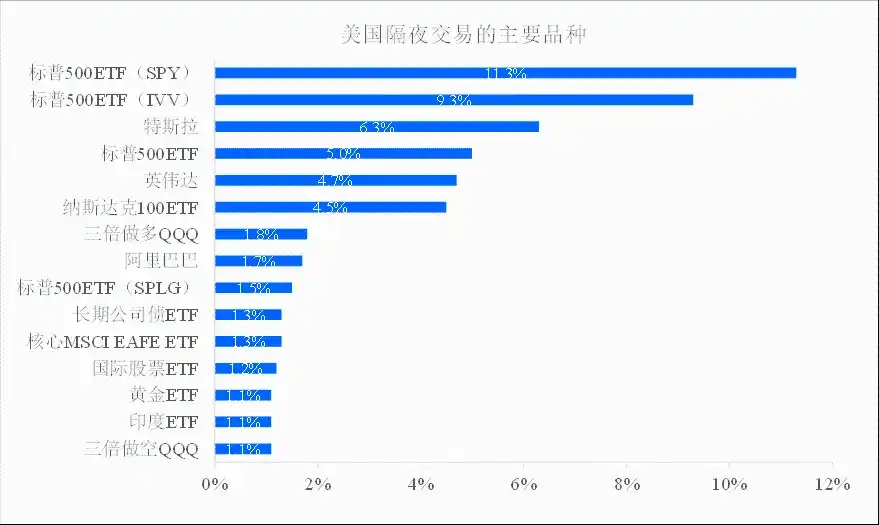
Примечание: данные за январь-июнь 2026 г.

Инвесторы в азиатскую сессию в первую очередь торгуют американским рынком, и только во вторую — американскими компаниями. Главный герой ночного рынка — не анализ компаний, а управление рисками.

В первую очередь Nasdaq отбирает заявки

SPY, IVV, VOO и Alibaba не являются листинговыми инструментами Nasdaq. Они все равно могут торговаться на Nasdaq. Этот факт говорит о том, что 23-часовая торговля — это в первую очередь не борьба за компании, а борьба за торговые заявки.

После закрытия американских бирж заявки не исчезают. Они уходят на внебиржевые платформы, такие как Blue Ocean, во внутренние системы брокеров и другие торговые площадки. Нью-Йоркская фондовая биржа и Cboe также продвигают более длительные сессии. Лондонская фондовая биржа готовится начать с ETF строительство новой платформы для торговли в продленные часы. Сторонники аргументируют это тем, что возврат этих заявок на регулируемые биржи повысит прозрачность сделок, видимость котировок и возможности рыночного мониторинга.

Доход биржи поступает не только из комиссионных. Заявки приносят доход от рыночных данных, привлекают маркет-мейкеров и формируют рыночные справочные цены. Кто первым получает заявки, тот раньше запишет информацию в цену.

Более длительное торговое время также усилит привлекательность американского рынка для иностранных компаний. Этот эффект стоит после конкуренции за заявки. Компании, выбирая место листинга, по-прежнему сравнивают оценку, ликвидность, структуру инвесторов и регуляторные издержки.

Сначала Nasdaq борется за заявки, потом за цены. Овладев ценами, она сможет привлечь больше компаний.

Кто платит за 23-часовую торговлю

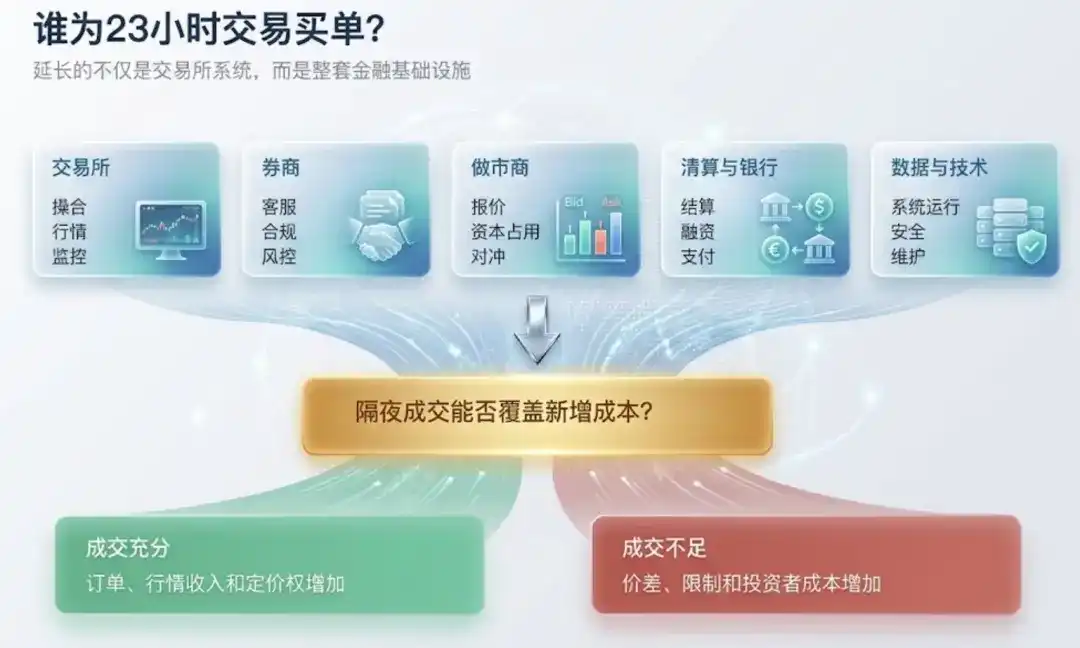
Биржа продлевает не только торговую систему. Вся финансовая инфраструктура должна работать дольше.

Биржа должна постоянно предоставлять рыночные данные, контролировать сделки. Брокерам нужно организовывать работу службы поддержки клиентов, соблюдение нормативных требований и управление рисками. Маркет-мейкеры должны продлевать котировки, занимать больше капитала. Клиринговые организации, банки, поставщики данных и технологические сервис-провайдеры также должны работать синхронно. Время на техническое обслуживание систем сокращается, риски кибербезопасности возрастают.

Существующая торговля в пре- и постмаркете уже несет часть затрат. Новая ночная сессия все равно увеличит расходы на персонал, системы, капитал и соответствие требованиям. Проблема в том, что внебиржевые сделки по большинству акций очень невелики. Множеству институтов придется поддерживать весь комплекс услуг ради нескольких ETF и крупнейших технологических акций.

В конечном счете затраты вернутся к инвесторам. Это может проявиться не как отдельная комиссия за ночную сделку. Спред между ценами покупки и продажи может увеличиться. Стоимость финансирования может вырасти. Брокеры могут ограничивать рыночные заявки и инструменты для торговли. Маркет-мейкеры также будут закладывать в котировки стоимость занимаемого капитала и хеджирования рисков.

Биржа продлевает время, инвесторы несут спред. Торговое время — не бесплатная общественная услуга, это финансовый продукт, требующий для покрытия затрат торгового оборота.
Цена появляется быстрее, но не обязательно точнее

23-часовая торговля повышает скорость реакции рынка. Она автоматически не создает ликвидность.

Участников ночной торговли меньше, глубина рынка недостаточна. Торговое время для акций, фьючерсов и опционов также не полностью синхронизировано. Продав акции, маркет-мейкер может не сразу использовать другие инструменты для хеджирования. Котировки будут более консервативными, спред — больше.

После крупных новостей на ночном рынке быстро сформируется цена. Эта цена может отражать новую информацию, а может быть просто результатом движения небольшого числа заявок. После открытия основной торговой сессии, когда на рынок выйдет больше институциональных игроков, ночную цену часто придется перепроверять.

Инвесторы получают свободу торговать в любое время, а также свободу ошибаться в любое время. Ночной рынок больше подходит для снижения внезапных рисков, а не для погони за краткосрочными движениями цен. Лимитные заявки важнее рыночных. Иногда ожидание восстановления ликвидности обходится дешевле, чем немедленные действия.

23-часовая торговля решает проблему «можно ли продать», но не решает проблему «по какой цене следует продавать».

США экспортируют не только капитал, но и цены

Доминирование ETF во внебиржевом обороте раскрывает более глубокие изменения. Глобальные инвесторы могут торговать на американском рынке не только американскими акциями, но и золотом, индийскими акциями, глобальными облигациями и рыночными рисками других стран. Эти активы не обязательно принадлежат США. Однако торговля и ценообразование все больше концентрируются в США. После крупных событий глобальный капитал в первую очередь корректирует позиции через американские ETF. Когда местный рынок еще не открылся, на американском рынке уже сформирована справочная цена.

Это ставит перед азиатскими рынками вопрос. Если индийские акции торгуются через американские ETF, то кто определяет международную цену индийских активов? Китайские технологические акции торгуются одновременно в Гонконге и США — какой рынок раньше отражает глобальные ожидания? После открытия азиатских рынков происходит ли независимое ценообразование или корректировка ответа, уже данного американским рынком?

США экспортируют не только капитал, но и цены.

Нужно ли Гонконгской бирже копировать Nasdaq

Гонконгская биржа уже изучает вопрос продления торгового времени. Для рынка акций обсуждалось открытие в 9 утра и отмена обеденного перерыва. В настоящее время основное внимание по-прежнему уделяется продлению ночной сессии для деривативов. В краткосрочной перспективе для рынка акций Гонконга больше подходят ограниченное продление времени и пилотные проекты по инструментам, а не прямое копирование 23-часовой торговли акциями.

Самое большое ограничение — это Stock Connect. Южные потоки составляют значительную долю оборота на рынке акций Гонконга. Если Гонконгская биржа самостоятельно откроет ночную сессию, внутренний капитал не сможет участвовать синхронно. Оборот может быть разделен на два рынка. Операционные расходы финансовых институтов определенно увеличатся, а гарантий появления новых заявок нет. Более реалистичный путь — сначала создать приращение вокруг ночной сессии для деривативов, ETF, небольшого числа крупных акций с двойным листингом и удобств для торговли и расчетов в юанях.

Настоящее преимущество Гонконга также не в часах работы. Гонконг обладает рядом компаний в сфере интернета, потребительского сектора, фармацевтики и искусственного интеллекта Китая, которые глобальные инвесторы не могут получить напрямую на других рынках. Более важная работа Гонконгской биржи — увеличивать предложение качественных активов, расширять взаимную связь рынков, совершенствовать торговлю и расчеты в юанях.

Nasdaq привлекает глобальные заявки на американский рынок. Гонконгская биржа предоставляет глобальным инвесторам китайские активы. Пути их борьбы за право ценообразования не одинаковы.

Заключение: не в том, кто дольше открыт

23-часовая торговля на поверхности выглядит как изменение торговых правил. За ней скрывается борьба торговых платформ, финансовых посредников и основных рынков капитала за глобальные заявки.

Торговое время — всего лишь усилитель. При наличии глобального спроса продление времени может увеличить оборот и расширить право ценообразования. При отсутствии достаточного спроса продление времени лишь увеличит затраты и распылит ликвидность.

Если нет активов, заслуживающих постоянной торговли глобальными инвесторами, продление часов работы лишь продлит вялость. Биржи на самом деле борются не за то, кто дольше открыт, а за то, кто определит следующую глобальную цену.

Связанные с этим вопросы

QКакой главный мотив стоит за планом Nasdaq перейти на 23-часовой торговый день?

AГлавный мотив — конкуренция за глобальный поток заказов и установление цен. Nasdaq стремится отвоевать заказы, которые в нерабочие часы уходят на внебиржевые платформы (ATS), во внутренние системы брокеров и другие торговые площадки. Расширение времени торговли призвано сделать азиатские дневные часы временем торговли на американском рынке, усиливая контроль над ценообразованием на ключевые активы, такие как ETF и акции крупных технологических компаний.

QКакие инструменты наиболее активно торгуются в азиатские часы (вне основного времени работы рынка США), согласно данным из статьи?

AНаиболее активно в азиатские часы торгуются ETF на макроэкономические риски и акции суперкрупных компаний. Согласно данным Nasdaq за первое полугодие 2025 года, на 15 наиболее ликвидных инструментов приходилось около 53% всего ночного оборота. Из них 12 были ETF, и только 3 — отдельные акции. Ключевыми инструментами были ETF на индекс S&P 500 (SPY, IVV, VOO), ETF на Nasdaq-100 (QQQ) и его производные, а также акции Tesla, NVIDIA и Alibaba.

QКто в конечном итоге несет затраты на обеспечение 23-часовой торговли и как это отражается на инвесторах?

AЗатраты на обеспечение круглосуточной работы (оборудование, персонал, соблюдение нормативных требований, капитал маркет-мейкеров) ложатся на всю финансовую инфраструктуру: биржи, брокеров, клиринговые палаты, банки. В конечном итоге эти издержки перекладываются на инвесторов. Это выражается не обязательно в виде отдельной комиссии, а через более широкие спреды (разницу между ценой покупки и продажи), потенциально более высокие затраты на финансирование и ограничения на использование рыночных заявок или определенные инструменты в ночное время.

QОзначает ли более быстрая реакция рынка в ночные часы благодаря 23-часовой торговле, что сформированные цены будут более точными?

AНет, не означает. Хотя цена формируется быстрее, ночная сессия характеризуется низкой ликвидностью и меньшим количеством участников. Это может привести к тому, что цена будет отражать не столько полную оценку новой информации, сколько результат сделок небольшого объема. Следовательно, такая цена часто носит предварительный характер и может быть существенно скорректирована после открытия основной торговой сессии, когда на рынок выйдет больше институциональных инвесторов.

QСогласно статье, почему Гонконгской бирже (HKEX) не стоит в краткосрочной перспективе просто копировать модель 23-часовой торговли?

AГонконгской бирже не стоит спешить с копированием этой модели из-за структурных ограничений, главное из которых — программа Stock Connect. Значительный объем торгов на HKEX обеспечивают инвесторы из материкового Китая через этот канал, и они не смогут участвовать в ночных сессиях, если они не будут синхронизированы. Это может фрагментировать ликвидность. Более реалистичный путь для HKEX — постепенное расширение, начиная с ночной торговли деривативами, пилотных проектов для ETF и акций крупнейших компаний с двойным листингом, а также улучшение условий для расчетов в юанях.

Похожее

Аналитик: «Рост этого альткоина обусловлен крупными игроками» — он пережил внезапный скачок в течение нескольких часов

Криптоаналитик Али Мартинес связывает резкий рост Ethereum с активностью крупных инвесторов. В течение двух часов стоимость ETH выросла примерно на 10%, с $2433 до $2667. Росту способствовала публикация данных по инфляции в США за август. Данные блокчейна показывают увеличение транзакций на сумму свыше $1 миллиона примерно на 14%, что подтверждает повышенный интерес крупных игроков. Однако в краткосрочной перспективе Ethereum приближается к значительной зоне сопротивления в диапазоне $2700-$2800. Ранее на этих уровнях велась активная торговля, что может создать давление со стороны продавцов. По мнению Мартинеса, для начала нового восходящего тренда к отметке $3000 ETH необходимо преодолеть этот барьер предложения при поддержке крупных держателей. Ключевой областью для наблюдения в ближайшее время остается именно диапазон $2700-$2800.

cryptonews.ru27 мин. назад

Аналитик: «Рост этого альткоина обусловлен крупными игроками» — он пережил внезапный скачок в течение нескольких часов

cryptonews.ru27 мин. назад

Методология успешной ротации портфеля от Bankless: от VVV до Hyperliquid, как находить недооцененные токены?

Основной тезис статьи заключается в смещении парадигмы в криптоинвестициях: от оценки по нарративам и инфраструктуре к оценке по фундаментальным показателям бизнеса — реальным доходам и механизмам распределения стоимости. Эксперт Austin Barack из Relayer Capital утверждает, что ключевые возможности теперь находятся на уровне приложений, которые демонстрируют устойчивый рост выручки и реализуют прозрачные программы выкупа и сжигания токенов. В статье анализируются четыре проекта как примеры этой новой логики: 1. **Venice (VVV):** AI-приложение с моделью сжигания токена за счет части доходов от подписок. Оценка основана на оптимистичных предположениях о будущем росте и расширении механизмов сжигания. 2. **Pump.fun (PUMP):** Платформа для создания мем-токенов. Низкий мультипликатор отражает сомнения рынка в устойчивости доходов, однако их стабильность в течение двух лет указывает на долгосрочный спрос. 3. **Hyperliquid (HYPE):** Деривативная биржа. Имеет высокий мультипликатор благодаря проверенному бизнесу и программе выкупа. Обладает цикличностью: рост рынка увеличивает и объемы торгов, и выручку. 4. **Ether.fi (ETHFI):** Эволюционировал от рестейкинга к необанку и брокерской платформе. Большая часть доходов теперь генерируется платежами и кредитованием, но рынок все еще оценивает его по старой, "стейкинговой" классификации. **Ключевые выводы:** * **Новый язык оценки:** Выкуп/сжигание создает основу для оценки, аналогичной денежному потоку, но права держателей токенов слабее прав акционеров. * **Качество доходов важнее объема:** Критически важно, являются ли доходы устойчивыми, а не временными. * **Риск устаревшей классификации:** Рынок может недооценивать проект, если не замечает эволюции его бизнес-модели. * **Связь с циклом остается:** Наличие доходов создает "буфер" в медвежьем рынке, но не устраняет зависимость от общего криптоцикла. В итоге, следующий этап переоценки в криптоиндустрии будет определяться не масштабом инфраструктурных нарративов, а способностью проектов превращать реальное использование в стабильный денежный поток и честно распределять часть стоимости среди держателей токенов.

marsbit1 ч. назад

Методология успешной ротации портфеля от Bankless: от VVV до Hyperliquid, как находить недооцененные токены?

marsbit1 ч. назад

Trade.xyz выходит на рынок прогнозов: сравнение комиссий с Polymarket

**Trade.xyz запускает платформу прогнозных рынков Events на Hyperliquid** В начале месяца Trade.xyz развернул свой продукт для прогнозных рынков под названием Events на главной сети Hyperliquid, став третьим подобным проектом в экосистеме. Платформа уже запустила 34 прогнозных события в категориях финансы, спорт и другие, хотя объемы торгов и количество пользователей в первую неделю были скромными (18 тыс. долл. и 263 пользователя). Ключевым анонсом стало раскрытие структуры комиссий, что позволяет сравнить Events с лидером рынка — Polymarket. **Сравнение комиссий: Trade.xyz vs Polymarket** * **Trade.xyz:** Использует стандартную для Hyperliquid структуру комиссий по методу "мейкер-тейкер". Базовая ставка для тейкера — 0.07%, для мейкера — 0.04%. Ставки могут снижаться в зависимости от объема торгов и стейкинга токена HYPE. **Комиссия взимается только при закрытии позиции или расчете**, мейкеры не получают возврат комиссий (ребайт). * **Polymarket:** Использует динамическую модель. Мейкеры торгуют бесплатно и получают ребайт 15-25%. Комиссия для тейкера рассчитывается по формуле `C × feeRate × p × (1-p)`, где `p` — вероятность исхода на момент сделки. Таким образом, **комиссия максимальна при вероятности 50% и стремится к нулю при приближении к 0% или 100%**. Параметр `feeRate` варьируется от 0% (геополитика) до 0.07% (крипторынок). **Кто дешевле?** * В **ранней фазе** события, когда вероятности близки к 50/50, и для активных **тейкеров** комиссии Trade.xyz существенно ниже (например, в 14-25 раз для сделки на $100). * **Polymarket** становится значительно дешевле или бесплатен для **мейкеров**, а также для тейкеров при торговле событиями с уже ясным исходом (вероятность >90%) или в категории "Геополитика". * **Вывод:** Trade.xyz предлагает простую, стабильную и низкую комиссию для тейкеров. Polymarket имеет более сложную, но в определенных сценариях (мейкер-торговля, события с высокой вероятностью) более выгодную динамическую систему. Несмотря на огромное отставание в ликвидности и пользователях от Polymarket, Trade.xyz обладает потенциалом как новый игрок. Его сила может заключаться в интеграции прогнозных рынков в единую торговую экосистему Hyperliquid и использовании наработанных компетенций в создании рынков и ликвидности. Успех будет зависеть от способности перенести эти преимущества в сегмент Events.

marsbit1 ч. назад

Trade.xyz выходит на рынок прогнозов: сравнение комиссий с Polymarket

marsbit1 ч. назад

CEO Robinhood выступил против права эмитентов блокировать токенизацию акций

Генеральный директор Robinhood Влад Тенев выступил с позицией, что публичные компании не должны автоматически иметь право блокировать токенизацию своих акций, если создаваемый на их основе продукт не меняет прав и обязанностей эмитента. Его заявление стало ответом на критику со стороны CEO AMC Entertainment Адама Арона, который осудил выпуск Robinhood токенизированных акций (Stock Tokens) без согласия компаний-эмитентов. Тенев обосновал свою точку зрения тремя принципами: правами инвесторов свободно распоряжаться своим имуществом (акциями), ограниченными полномочиями эмитента, который контролирует права по ценным бумагам, но не все производные продукты, и технологической нейтральностью. Согласие компании необходимо, только если продукт меняет права по акциям или официальный реестр акционеров. Stock Tokens от Robinhood представляют собой отдельные финансовые инструменты, обеспеченные акциями 1:1. Они предоставляют экономическую экспозицию, но не влияют на капитализацию или реестр компаний. По мнению Тенева, такая модель позволяет масштабировать доступ к американским акциям для глобальных инвесторов без необходимости согласования с каждым эмитентом.

cryptonews.ru2 ч. назад

CEO Robinhood выступил против права эмитентов блокировать токенизацию акций

cryptonews.ru2 ч. назад

Торговля

Спот
活动图片