17 июля 2026 года в Шанхае открылась Всемирная конференция по искусственному интеллекту (WAIC). Более 1100 участников выставки, выставочная площадь в 100 000 квадратных метров, более 300 000 профессиональных посетителей — это «лицо» конференции.
Но то, что действительно заслуживает внимания, — это «изнанка»: история финансирования этих предприятий-экспонентов за последние 18 месяцев становится финансовым барометром направления развития китайской индустрии ИИ.
Мы систематически проанализировали динамику инвестиций и финансирования ключевых предприятий-экспонентов текущей WAIC с 2025 года по июль 2026 года через платформу данных IT桔子.
Три основных направления — большие модели, воплощенный интеллект и ИИ-чипы — переживают беспрецедентный период высокой концентрации капитала.
Только у ключевых предприятий, включенных в данную статистику, общий объем финансирования за последние 18 месяцев превысил уровень в триллион юаней.
Большие модели: Окно для IPO открыто, капитал концентрируется на лидерах
Большие модели являются самым привлекательным для капитала направлением на текущей WAIC и областью, где логика капитала претерпевает самые резкие изменения.
Zhipu и MiniMax успешно провели IPO на Гонконгской бирже, установив ориентиры для выхода из отрасли больших моделей. 9 июля Zhipu завершила дополнительное размещение акций, привлекшее 31,41 миллиарда гонконгских долларов; на следующий день MiniMax (Xiyu Technology) последовал их примеру, привлекая в общей сложности около 16 миллиардов гонконгских долларов через размещение акций и конвертируемые облигации.
Еще не вышедшие на биржу компании также привлекают средства.
В мае 2026 года StepFun завершила раунд финансирования Pre-IPO на сумму 2,5 миллиарда долларов США при участии ZTE, Huaqin Technology, Tencent Investment, Omnivision Group и Longcheer Technology;
Shengshu Technology только что в июле завершила раунд финансирования B+ на 500 миллионов долларов США;
Mianbi Intelligence в том же месяце завершила раунд E+ на сумму в несколько сотен миллионов юаней;
Wu Wen Xin Qiong в мае завершила раунд B на 700 миллионов юаней.
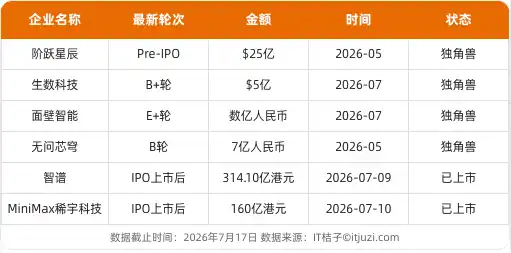
StepFun (阶跃星辰) является наиболее показательным случаем в этой волне финансирования больших моделей.
Рыночная оценка этой компании, основанной в апреле 2023 года в районе Сюйхой (Шанхай) выходцами из университета Цинхуа, составляет, по предварительным оценкам, 12 миллиардов долларов США.
Ее темпы финансирования впечатляют:
В ноябре 2023 года завершила раунд A на несколько десятков миллионов долларов США от 5Y Capital, Qiming Venture Partners и Sequoia China; в декабре 2024 года раунд B увеличился до нескольких сотен миллионов долларов США с участием Shanghai Guosheng Group; в январе 2026 года раунд B+ резко вырос до 5 миллиардов юаней при продолжении инвестиций от Shanghai Guosheng Group, 5Y Capital, Qiming Venture Partners, Tencent Investment и других; всего через 4 месяца раунд Pre-IPO достиг 2,5 миллиардов долларов США при совместных инвестициях от ZTE, Huaqin Technology, Tencent Investment, Omnivision Group и Longcheer Technology; в том же месяце Lianhua Holdings возглавила последующий раунд в 300 миллионов юаней.
Особого внимания заслуживает изменение структуры инвесторов.
На ранних раундах преобладали чисто финансовые инвесторы, такие как 5Y Capital, Qiming Venture Partners и Sequoia China; начиная с раунда B+, Tencent трижды вкладывал средства подряд; к раунду Pre-IPO присоединились партнеры из аппаратного экосистемы, такие как ZTE и Huaqin Technology — это свидетельствует о том, что промышленный капитал больше не довольствуется финансовой отдачей, а пытается через инвестиции закрепить возможности развертывания больших моделей на устройствах.
Рассматривая отрасль в целом, можно выделить три изменения в логике финансирования направления больших моделей:
Во-первых, открылся канал для IPO. Выход на биржу Zhipu и MiniMax создал ожидания выхода для последующих компаний;
Во-вторых, вступил промышленный капитал. Материальные гиганты, такие как ZTE, CATL и SAIC Group, перешли от финансовых инвестиций к стратегическому позиционированию;
В-третьих, темпы финансирования изменились с «небольших быстрых шагов» на «крупные концентрированные суммы». Средняя сумма одного раунда финансирования в первой половине 2026 года примерно в 3 раза выше, чем в 2025 году.
Капитал переходит от «просмотра презентаций» к «рассмотрению внедрения», и ведущие игроки, обладающие коммерческими возможностями, получают сверхприбыль.
Воплощенный интеллект: Сверхбыстрое «сжатое финансирование»
Если 2024 год был первым годом концепции воплощенного интеллекта, то 2025-2026 годы стали периодом всплеска капитала.
Ведущие компании в области человекоподобных роботов, такие как Unitree Robotics, Galbot (银河通用), LimX Dynamics (逐际动力), Xingdong Jiyuan (星动纪元) и Fastrobot (智元机器人), привлекли в совокупности более 30 миллиардов юаней за последние 18 месяцев, причем многие уже вышли на стадию Pre-IPO.
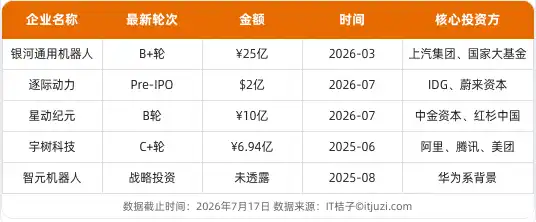
Темп финансирования Galbot (银河通用机器人) является самым экстремальным случаем в этой волне капиталистического ажиотажа вокруг воплощенного интеллекта.
Эта компания, основанная в мае 2023 года в районе Хайдянь (Пекин) и сосредоточенная на универсальных человекоподобных роботах, с июня 2024 года (раунд ангельских инвестиций) по март 2026 года (раунд B+), менее чем за два года завершила 5 раундов финансирования на общую сумму более 7 миллиардов юаней.
Конкретно:
В июне 2024 года раунд ангельских инвестиций на 700 миллионов юаней от IDG Capital и Qiming Venture Partners; через 5 месяцев раунд стратегических инвестиций на 500 миллионов юаней с участием Meituan; в июне 2025 года раунд B на 1,1 миллиарда юаней с участием CATL и GGV Capital; в декабре того же года раунд B+ на 300 миллионов долларов США с участием China Mobile и China International Capital Corporation (CICC); в марте 2026 года получила еще один раунд B+ на 2,5 миллиарда юаней при совместных инвестициях SAIC Group, Национального фонда развития индустрии искусственного интеллекта и Национального фонда развития индустрии интегральных схем.
Эволюция инвесторов Galbot четко демонстрирует путь капитального апгрейда в области воплощенного интеллекта:
На начальном этапе ведущую роль играли такие крупные венчурные компании, как IDG и Qiming, затем присоединились промышленные капиталы, такие как Meituan и CATL, и, наконец, вошли «государственные команды», такие как Национальный фонд интегральных схем и Национальный фонд ИИ.
Такая структура тройного обеспечения — «государственная команда + отраслевые лидеры + ведущие венчурные компании» — свидетельствует о том, что воплощенный интеллект рассматривается как стратегическая новая отрасль национального значения.
Темп LimX Dynamics (逐际动力) еще более сжат:
В июле 2026 года она завершила раунд финансирования Pre-IPO на 200 миллионов долларов США, всего через 5 месяцев после предыдущего раунда B.
Такое «сжатое финансирование» происходит только в периоды супер-бума, что означает высокий консенсус капитала относительно перспектив направления, а также намекает на усиление конкуренции за таланты и технологии между компаниями.
ИИ-чипы: Импортозамещение вступает в глубокую фазу
Зал науки и технологий Чжанцзян (张江科学会堂) как «Павильон интеграции чипов и вычислений» на текущей WAIC собрал более 60 компаний по производству ИИ-чипов, включая Huawei, MetaX (沐曦), Enflame (燧原科技), Moore Threads и Iluvatar CoreX (天数智芯).
Логика финансирования в этом направлении коренным образом отличается от логики больших моделей и воплощенного интеллекта — более длительные циклы разработки, более высокие финансовые пороги, более сильная зависимость от политики.
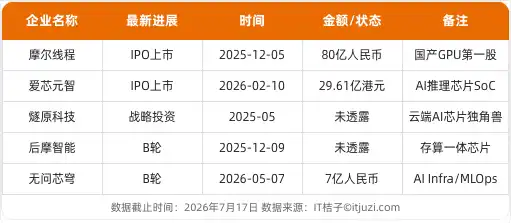
Moore Threads (摩尔线程) является наиболее показательным случаем в области ИИ-чипов.
Эта компания, основанная в июне 2020 года в районе Хайдянь (Пекин) бывшим вице-президентом NVIDIA Zhang Jianzhong, 5 декабря 2025 года завершила IPO, привлекая 8 миллиардов юаней, став «первой акцией отечественного GPU». В состав ее акционеров входят такие ведущие институты, как ByteDance, Tencent, Sequoia China и 5Y Capital, охватывая весь процесс от ранних стадий до выхода на биржу.
Выход Moore Threads на биржу имеет многоплановое значение для отрасли ИИ-чипов:
Он подтвердил возможность прохождения отечественными компаниями по производству GPU пути на рынок капитала, а также предоставил ориентиры оценки для последующих компаний. В феврале 2026 года Axelera AI (爱芯元智) последовала их примеру, завершив IPO на Гонконгской бирже и привлекая 2,961 миллиарда гонконгских долларов, что дополнительно подтвердило расширение каналов выхода на биржу для компаний по производству ИИ-чипов.
Однако по сравнению с направлениями больших моделей и воплощенного интеллекта, финансирование в области ИИ-чипов демонстрирует иные характеристики:
Суммы последних раундов финансирования некоторых компаний (Enflame, Homi (后摩智能)) не раскрываются, что отражает более высокие информационные барьеры и более длительные коммерческие циклы в этом направлении;
Среди инвесторов относительно высока доля государственного капитала и операторов, а участие рыночных венчурных компаний относительно ниже.
Это напрямую связано с особенностями индустрии ИИ-чипов: длительными циклами разработки, высокими затратами и медленной окупаемостью.
Панорама движения капитала: Куда уходят деньги?
Сравнив три основных направления, можно более четко увидеть логику распределения капитала.
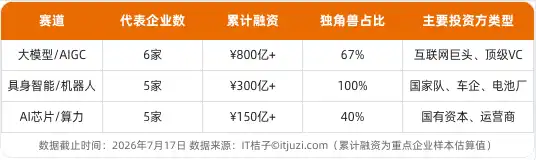
Из приведенного выше сравнения можно выделить пять заслуживающих внимания тенденций:
Первое, эффект «победитель получает все» становится значительным.
StepFun получил 2,5 миллиарда долларов США только за один раунд Pre-IPO, Shengshu Technology — 500 миллионов долларов США за раунд B+, капитал сильно концентрируется на топ-5 компаниях.
Общий объем финансирования в области больших моделей превысил 80 миллиардов юаней, но подавляющая часть направляется в несколько ведущих компаний.
Эта тенденция означает, что «эффект Матфея» в области больших моделей ускоряется — ведущие компании, используя финансовые преимущества, расширяют барьеры в виде вычислительных мощностей и талантов, а окно выживания для компаний среднего и нижнего эшелона может сужаться.
Второе, воплощенный интеллект становится новым полюсом роста.
Galbot — 5 раундов финансирования за 9 месяцев, LimX Dynamics — завершила Pre-IPO на 200 миллионов долларов США за 5 месяцев — такое «сжатое финансирование» происходит только в периоды супер-бума.
Все 5 репрезентативных компаний являются единорогами, совокупное финансирование превышает 30 миллиардов юаней.
Еще более примечательна структура инвесторов: такие гиганты цепочки поставок, как SAIC Group, CATL и Nio, напрямую вступают в игру, что говорит о том, что воплощенный интеллект рассматривается как следующая отрасль уровня автомобилестроения.
Третье, промышленный капитал заменяет чисто финансовых инвесторов.
ZTE инвестирует в StepFun, SAIC Group вкладывает средства в Galbot, CATL делает ставку на воплощенный интеллект, Alibaba, Tencent и Meituan совместно инвестируют в Unitree Robotics —
Эти случаи показывают, что промышленный капитал через инвестиции проникает в различные звенья цепочки ИИ. В отличие от чисто финансовых инвестиций, промышленный капитал больше ценит технологическую синергию и позиционирование в цепочке поставок, его вступление часто означает более глубокую интеграцию бизнеса.
Четвертое, государственные команды выходят из тени на сцену.
Национальный фонд развития индустрии интегральных схем и Национальный фонд развития индустрии искусственного интеллекта часто появляются, совместно инвестируя с рыночным капиталом в такие проекты, как Galbot.
Это указывает на то, что ИИ был включен в национальную стратегическую карту, и государственные руководящие капиталы формируют совместные усилия с рыночным капиталом.
Пятое, диверсификация каналов выхода.
Помимо IPO, увеличивается количество способов, таких как слияния и поглощения, стратегические инвестиции.
Zhipu, MiniMax, Moore Threads и Axelera AI последовательно вышли на биржу, предоставив ориентиры оценки и ожидания выхода для последующих компаний; некоторые компании предпочитают привлекать промышленных партнеров для достижения глубокой синергии, а не просто стремиться к выходу на биржу.
Капитал не всемогущ
WAIC 2026 — это не только праздник технологий, но и централизованная проверка индустриальной мощи.
Данные о финансировании говорят нам:
Китайская индустрия ИИ переживает ключевой поворотный период от проверки концепции к масштабному внедрению.
Большим моделям необходимо найти устойчивую коммерческую замкнутую цепочку, воплощенному интеллекту — преодолеть пропасть от лаборатории до завода, ИИ-чипам — достичь независимости и контролируемости в условиях внешней блокады.
Приток триллионов капитала показывает, что рынок проголосовал доверием к перспективам китайской индустрии ИИ.
Но процветание, порожденное капиталом, также сопровождается рисками:
Высокая концентрация финансирования в ведущих компаниях может подавить разнообразие экосистемы; глубокое вмешательство промышленного капитала может повлиять на пространство для независимых решений компаний; в условиях темпа «сжатого финансирования» нельзя игнорировать риск пузырей оценок.
Когда вы проходите между стендами WAIC 2026, стоит задаться вопросом —
О чем думают инвесторы этой компании?
Ответ часто содержит больше информации, чем технические параметры на стенде.
Эта статья взята с официального аккаунта WeChat: IT桔子 , автор: Judy