Judul Asli:A Data-Driven Look at Upbit's Recent Stablecoin Market Expansion Strategy
Penulis Asli:c4lvin
Kompilasi Asli:Chopper,Foresight News
Upbit meluncurkan kampanye promosi dari 26 Juli hingga 9 Agustus, menghapus biaya transaksi 0,05% untuk stablecoin yang diperdagangkan di pasar perdagangan Won Korea. Dalam minggu yang sama, platform juga dengan cepat meluncurkan stablecoin dolar AS seperti RLUSD dan USDG. Serangkaian langkah ini dimaksudkan untuk meningkatkan volume perdagangan stablecoin.
Ini bukan pertama kalinya Upbit meluncurkan stablecoin, tetapi ini adalah pertama kalinya platform tersebut mengimplementasikan banyak layanan terkait stablecoin dalam waktu yang sangat singkat. Artikel ini akan menganalisis logika di balik Upbit yang fokus pada lomba stablecoin saat ini dari tiga dimensi: lanskap pasar stablecoin bursa Korea, tren arus masuk dan keluar modal lintas batas stablecoin, dan lingkungan regulasi saat ini.
Pembentukan Ulang Lanskap Pasar Stablecoin Bursa Korea
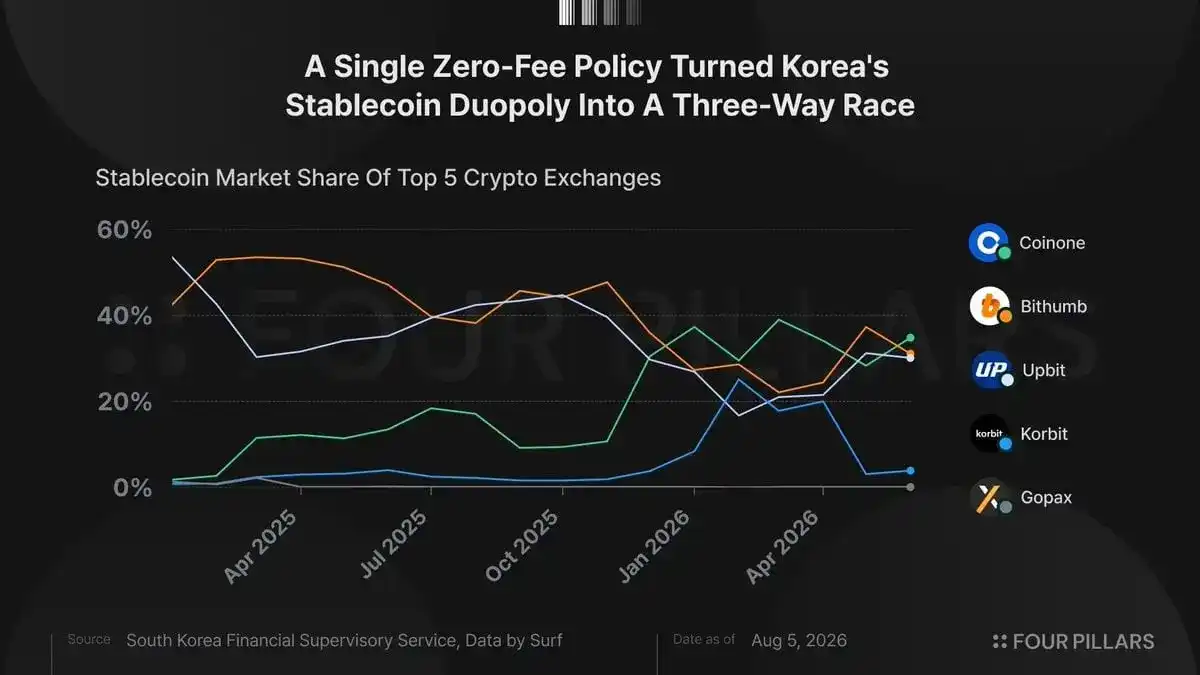
Pada Januari 2025, pasar perdagangan stablecoin Korea adalah lanskap persaingan dua raksasa: Upbit dengan pangsa 53,5%, Bithumb 42,5%, keduanya memiliki pangsa pasar gabungan lebih dari 95%. Hanya 18 bulan kemudian, lanskap industri benar-benar berubah. Hingga Juni 2026, Coinone dengan volume perdagangan stablecoin harian rata-rata 845,8 miliar KRW (34,8%) berada di posisi pertama; Bithumb dengan 755,7 miliar KRW (31,1%) mengikuti di posisi kedua; Upbit dengan 730,2 miliar KRW (30,1%), pasar berkembang menjadi persaingan tiga pihak.
Pemicu perubahan lanskap adalah Coinone yang mulai meniadakan biaya transaksi USDC secara menyeluruh mulai Oktober 2025. Saat itu, biaya pesaing lain berkisar 0,04%‐0,20%, sedangkan Coinone mempertahankan kebijakan nol biaya. Terpengaruh oleh ini, pangsa pasarnya naik menjadi 11,5% pada Maret 2025, mencapai 30,5% pada Desember, melampaui Upbit yang 29,7% untuk pertama kalinya. Permintaan perdagangan yang sangat sensitif terhadap biaya mengalir deras ke Coinone, terutama terdiri dari dua jenis: permintaan untuk mengalirkan dana keluar negeri untuk berpartisipasi dalam perdagangan derivatif luar negeri, dan permintaan untuk mendapatkan keuntungan dari nilai tukar dolar AS.
Ini sepenuhnya menunjukkan bahwa permintaan perdagangan stablecoin memiliki elastisitas harga yang sangat kuat. Di mana pun dibeli, stablecoin itu sendiri adalah aset homogen, banyak pengguna akan menariknya ke dompet eksternal setelah membeli. Oleh karena itu, elemen inti yang membedakan daya saing setiap bursa hanyalah biaya dan likuiditas. Bahkan, perbedaan biaya hanya 0,05 persen poin sudah cukup untuk mengubah peringkat industri.
Patut diperhatikan bahwa perubahan lanskap ini hanya terjadi di jalur stablecoin. Pada Juni 2026, dalam perdagangan mata uang kripto semua kategori, pangsa Upbit 60,0%, Bithumb 32,0%, keduanya memiliki pangsa gabungan lebih dari 90%, Coinone hanya 6,2%. Artinya, dalam pasar di mana Upbit secara keseluruhan mendominasi, stablecoin adalah segmen dengan kelemahan paling menonjol.
Sementara itu, ukuran pasar keseluruhan dengan cepat menyusut. Pada Juli 2026, volume perdagangan harian rata-rata stablecoin total dari lima bursa utama Korea adalah 4,6669 miliar dolar AS, dibandingkan dengan 23,7 miliar dolar AS pada Januari, penurunan mencapai 80,3%. Pendapatan Dunamu (induk perusahaan Upbit) pada kuartal pertama 2026 adalah 234,6 miliar KRW, turun 55% YoY; laba operasional 88 miliar KRW, turun tajam 78% YoY. Dalam enam bulan, ukuran pasar menyusut menjadi seperlima dari sebelumnya. Dalam lingkungan seperti ini, jalur yang tidak terpengaruh siklus bull/bear dan memiliki ketahanan permintaan yang kuat, nilai strategisnya jauh lebih tinggi daripada di masa pasar yang baik.
Stablecoin, Wadah Inti untuk Aliran Modal Lintas Batas Korea
Untuk memahami esensi permintaan stablecoin Korea, perlu dilacak ke mana arah dana setelah pengguna membeli stablecoin.
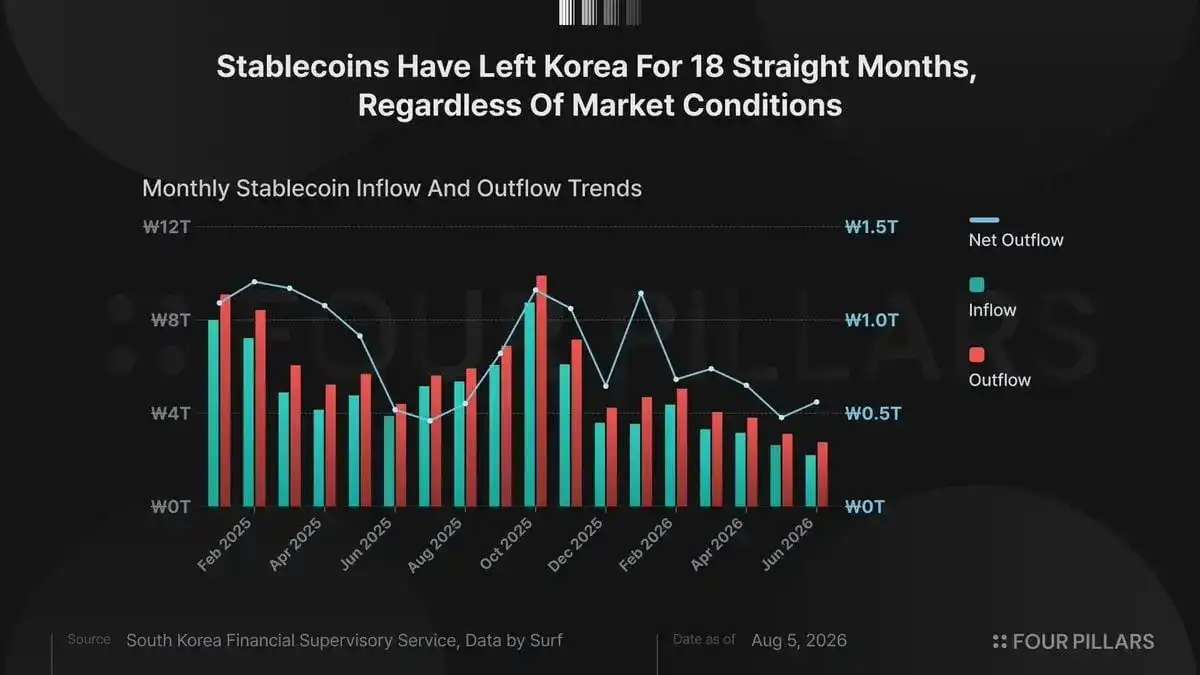
Hanya pada Juni 2026, ada penarikan stablecoin senilai total 2,7625 triliun KRW dari lima bursa Korea mengalir ke bursa luar negeri, dan arus masuk stablecoin dari luar negeri adalah 2,2022 triliun KRW, menghasilkan arus keluar bersih 560,3 miliar KRW. Sejak statistik data ini dimulai pada Januari 2025, telah terjadi arus keluar bersih setiap bulan selama 18 bulan berturut-turut, dengan total arus keluar bersih kumulatif mencapai sekitar 14,9 triliun KRW.
Arus keluar bersih yang berkelanjutan ini kontras dengan pasar saham. Pada kuartal kedua 2026, investasi saham luar negeri Korea mengalami penjualan bersih 1,6185 triliun KRW, sementara arus keluar bersih stablecoin mencapai 1,6872 triliun KRW. Aliran modal saham luar negeri dapat berbalik dan mengalir kembali ke dalam negeri sesuai kondisi pasar; tetapi bahkan dalam siklus pasar yang turun, stablecoin tetap mempertahankan arus keluar bersih, cukup menunjukkan posisi khusus stablecoin di pasar Korea.
Peran stablecoin sebagai saluran untuk memindahkan modal ke bursa luar negeri dan DeFi bukanlah bawaan, yang membuat fenomena ini lebih layak dipelajari. Stablecoin terdaftar di pasar perdagangan Won Korea sangat terlambat, di antara lima bursa utama, Upbit adalah yang paling terlambat meluncurkan pasangan perdagangan USDT/KRW, baru diluncurkan secara resmi pada 2024. Sebelumnya, untuk mentransfer dana ke bursa luar negeri, pengguna hanya bisa membeli aset volatil seperti Bitcoin, XRP lalu mentransfernya, yang harus menanggung risiko fluktuasi harga selama proses transfer.
Setelah pasangan perdagangan KRW diluncurkan, fungsi lintas batas ini dengan cepat diambil alih oleh stablecoin. Financial Supervisory Service (FSS) Korea secara khusus mulai melacak data transfer lintas batas stablecoin sejak Januari 2025, yang menunjukkan bahwa regulator telah memandang stablecoin sebagai alat utama untuk pergerakan modal lintas batas. Volume perdagangan global USDT telah melampaui Bitcoin sejak 2019; tetapi karena keterlambatan peluncuran pasangan perdagangan KRW di Korea, ini setara dengan menyelesaikan proses perkembangan ini secara terkompresi setelah 2024.
Efek Nyata dari Strategi Ekspansi Perdagangan Stablecoin
Kembali ke keputusan Upbit, penghapusan biaya kali ini adalah acara terbatas waktu, berakhir pada 9 Agustus; sedangkan Coinone yang merebut banyak pangsa pasar, menerapkan kebijakan nol biaya permanen sejak Oktober 2025.
Efek promosi terbatas waktu memiliki preseden untuk referensi. Korbit pernah meluncurkan kampanye nol biaya USDC dan hadiah dari 13 Januari hingga April 2026, selama kampanye pangsa pasar stablecoin mencapai 3,48%, tetapi setelah kampanye berakhir, volume perdagangan kembali ke Upbit dan Bithumb. Mengacu pada kasus sejarah ini, volume perdagangan yang distimulasi oleh Upbit kemungkinan besar juga akan surut setelah kampanye promosi berakhir. Di bawah ini, data selama periode promosi dan periode normal dianalisis untuk menilai tren selanjutnya.
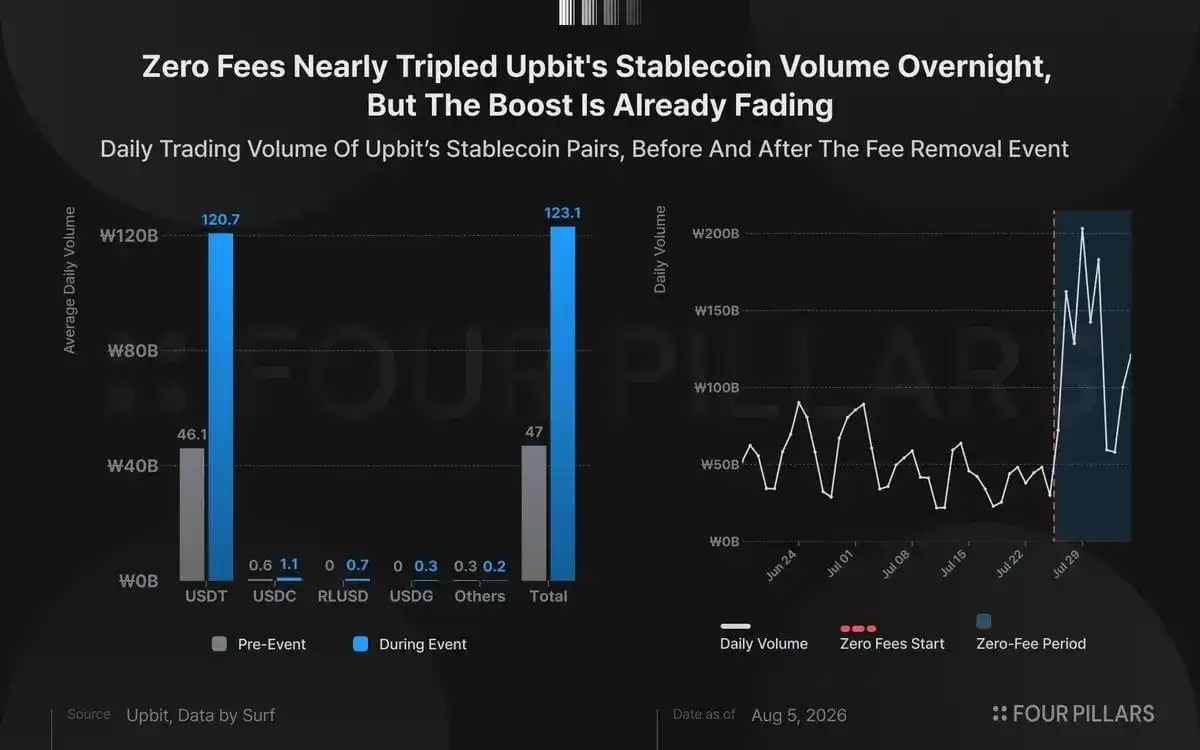
Berikut adalah perbandingan volume perdagangan harian rata-rata stablecoin Upbit selama periode promosi dan satu bulan sebelum promosi: Volume perdagangan harian rata-rata 30 hari sebelum promosi 46,96 miliar KRW; setelah kampanye promosi dimulai, volume perdagangan harian rata-rata naik 162,0%, mencapai 123,06 miliar KRW. Dengan mengecualikan faktor akhir pekan dan hanya menghitung data hari kerja, kenaikannya 170%, dari 55,03 miliar KRW menjadi 148,69 miliar KRW.
Kebijakan ini berdampak sangat cepat. Pada 25 Juli, sehari sebelum kampanye, volume perdagangan 29,95 miliar KRW; pada hari peluncuran kampanye (Minggu) mencapai 72,19 miliar KRW, dua kali lipat dari akhir pekan sebelumnya; pada hari kerja pertama, 27 Juli, melonjak hingga 162,27 miliar KRW, dan pada 29 Juli mencapai puncak 203,29 miliar KRW.
Data tersebut mengungkapkan tiga fenomena kunci:
- Hampir seluruh volume perdagangan baru berasal dari USDT. Volume perdagangan harian rata-rata USDT naik dari 46,06 miliar KRW menjadi 120,71 miliar KRW, proporsinya dalam total volume perdagangan stablecoin Upbit tetap 98,1%, hampir tidak ada perubahan sebelum dan sesudah kampanye. Stablecoin baru yang diluncurkan bersamaan dengan kampanye seperti RLUSD (rata-rata harian 0,71 miliar KRW), USDG (rata-rata harian 0,34 miliar KRW), kontribusinya terhadap peningkatan total hanya sekitar 1%, popularitasnya cepat hilang. RLUSD pada hari peluncuran 5,6 miliar KRW, kemudian dengan cepat turun menjadi sekitar 0,1 miliar KRW per hari; USDG pada hari peluncuran 2,24 miliar KRW, kemudian juga cepat menyusut. Popularitas dari peluncuran koin baru hanya bertahan satu hari. Stablecoin ekor panjang seperti USD1, USDS, USDE, serta aset terikat emas XAUT, meskipun menikmati penghapusan biaya, volume perdagangannya tetap atau bahkan menurun. Kesimpulan: Strategi ekspansi stablecoin Upbit kali ini tidak mengalihkan arus perdagangan USDT ke berbagai stablecoin lainnya.
- Kampanye belum berakhir, efek stimulasi sudah mulai berkurang. Rata-rata volume perdagangan harian minggu pertama 148,65 miliar KRW, minggu kedua turun menjadi 84,68 miliar KRW. Dengan mengecualikan akhir pekan dan hanya melihat hari kerja, volume perdagangan turun 33%, dari 163,944 miliar KRW menjadi 110,58 miliar KRW. Ini adalah tren khas di mana popularitas awal kampanye cepat memudar.
- Nilai tukar menjadi variabel pengganggu. Pada Juli, Won Korea menguat, harga USDT di platform Upbit turun dari 1.517 KRW pada 26 Juni menjadi 1.423 KRW pada 4 Agustus, akhir Juli tepat berada dalam periode penurunan, yang bertepatan dengan waktu promosi. Fluktuasi nilai tukar itu sendiri dapat menciptakan permintaan arbitrase dan pembelian di dasar, sehingga sebagian dari pertumbuhan volume perdagangan berasal dari pergerakan nilai tukar, bukan sepenuhnya efek dari penghapusan biaya.
Secara keseluruhan, begitu promosi berakhir dan biaya kembali diberlakukan, Upbit akan sulit mempertahankan pangsa pasar sementara yang diperoleh selama kampanye. Selama kebijakan nol biaya permanen Coinone tetap berlaku, Upbit di masa depan akan menghadapi dilema pilihan: mengikuti penghapusan biaya stablecoin permanen, atau mengorbankan pangsa pasar untuk mempertahankan pendapatan dari biaya.
Institusionalisasi Regulasi, Menjadi Variabel Kunci
Saya yakin Upbit sendiri juga menyadari bahwa pertumbuhan volume perdagangan dari penghapusan biaya hanyalah efek jangka pendek, dan meluncurkan banyak stablecoin baru tidak dapat benar-benar mendistribusikan arus perdagangan USDT.
Perhitungan menunjukkan, dalam 15 hari terakhir, Upbit melepas pendapatan biaya sekitar 1 miliar KRW. Mengapa mengalokasikan sumber daya di jalur dengan margin rendah ini dan secara aktif melepaskan pendapatan biaya? Perubahan yang sedang terjadi dalam lingkungan regulasi Korea adalah petunjuk penting.
Pertama, stablecoin Won Korea sudah sangat dekat dengan implementasi. Pemerintah Korea dalam Strategi Pertumbuhan Ekonomi 2026 secara resmi berencana untuk mendorong legislasi Undang-Undang Dasar Aset Digital pada paruh kedua tahun. RUU tersebut diperkirakan akan mencakup sistem lisensi penerbitan stablecoin Won, persyaratan aset cadangan, hak penebusan pengguna, dan ketentuan lainnya. RUU GENIUS AS diperkirakan akan dilaksanakan sepenuhnya pada akhir 2026 hingga awal 2027, pada saat itu stablecoin dolar AS akan menyaksikan gelombang adopsi global baru.
Kedua, perubahan struktur kepemilikan saham Dunamu. Pada November 2025, Naver Financial melalui skema pertukaran saham, memutuskan untuk menjadikan Dunamu sebagai anak perusahaan penuh; kedua belah pihak mengusulkan untuk membangun ekosistem pembayaran dengan stablecoin dan dompet digital sebagai inti, sebagai arah sinergi penting. Dari sudut pandang ini, volume perdagangan, likuiditas, dan basis pengguna stablecoin Upbit bukan hanya sumber pendapatan biaya, tetapi juga saluran distribusi untuk bisnis pembayaran di masa depan. Oleh karena itu, memperluas basis bisnis sebanyak mungkin saat ini memiliki makna strategis.
Ketiga, titik kontradiksi adalah: peraturan regulasi mungkin membuat Dunamu sulit menikmati sepenuhnya manfaat stablecoin Won Korea. Undang-Undang Informasi Transaksi Keuangan Tertentu dan Undang-Undang Perlindungan Pengguna Aset Virtual yang berlaku menetapkan bahwa penyedia layanan aset virtual tidak boleh memperdagangkan aset yang diterbitkan oleh pihak terkait. Setelah Dunamu bergabung ke dalam grup Naver, jika Naver memimpin konsorsium untuk menerbitkan stablecoin Won Korea, ada interpretasi regulasi: Upbit mungkin akan dibatasi untuk mencantumkan koin tersebut. Di masa depan, apakah dapat mencantumkan stablecoin Won domestik masih diragukan, maka peluang yang dapat dipegang dengan pasti saat ini adalah menjadi hub distribusi stablecoin dolar AS di Korea.