Auteur : Wall Street Insights
Pendant les heures asiatiques, ce ne sont pas les actions technologiques qui sont les plus actives, mais les ETF du marché américain.
Le 6 décembre 2026, le Nasdaq prévoit de lancer des transactions boursières quotidiennes de 23 heures, cinq jours par semaine. La SEC a déjà approuvé la modification des règles de négociation 23/5 du Nasdaq, mais le lancement officiel dépend encore de la préparation des infrastructures de cotation telles que le SIP et de la mise en place des règles d'accompagnement.
La nouvelle séance de nuit débutera à 21 heures HE et se terminera à 4 heures du matin le lendemain. En décembre, avec l'heure d'hiver, cela correspondra de 10h à 17h heure de Pékin. Les investisseurs asiatiques pourront ainsi négocier directement des actions américaines pendant la journée.
Cette réforme semble n'être qu'un allongement des heures de négociation. En réalité, c'est une lutte pour les ordres. Le Nasdaq veut récupérer les transactions des plateformes de nuit, des systèmes internes de négociation des courtiers et des autres bourses. Il veut aussi que les investisseurs mondiaux utilisent d'abord le marché américain pour exécuter leurs transactions après un événement majeur dans n'importe quel fuseau horaire.
À court terme, le Nasdaq cherche à prendre les ordres des plateformes de nuit ATS, des systèmes de traitement interne des courtiers et des autres bourses ; à moyen terme, il vise la découverte des prix nocturnes des ETF et des grandes actions technologiques ; à long terme, il convoite l'accès à la tarification des actifs mondiaux pendant la journée asiatique.
Le Nasdaq n'allonge pas ses heures de négociation pour que les investisseurs américains fassent du trading de nuit. Il veut transformer la journée des investisseurs asiatiques en heures de cotation des actions américaines.
Le jour en Asie devient la séance de nuit des actions américaines
Le cœur des heures de négociation des actions américaines ne dure que six heures et demie. Les transactions pré- et post-marché existent depuis longtemps. Le nouvel arrangement du Nasdaq comble le vide entre 21h HE et 4h du matin le lendemain. Il ne reste qu'une heure par jour pour la maintenance.
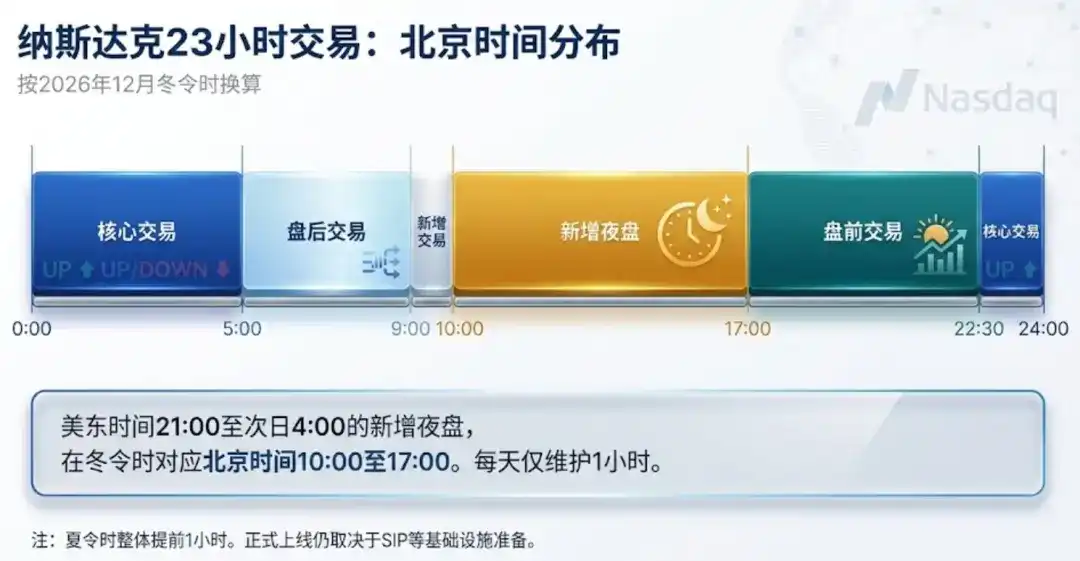
Note : Répartition horaire de Pékin sur plusieurs jours pour les transactions de 23 heures du Nasdaq
Cette nouvelle plage horaire couvre justement la journée des principaux marchés asiatiques. Les investisseurs chinois, japonais et coréens n'auront plus à attendre la nuit. Après une décision de la Fed, un conflit géopolitique ou une annonce d'entreprise, les capitaux asiatiques n'auront plus à attendre l'ouverture de New York.
Pendant les heures asiatiques, qu'achètent vraiment les investisseurs ?
Le Nasdaq a publié un ensemble de données sur les transactions nocturnes américaines. La période statistique était de janvier à juin 2025. Ces transactions ont principalement lieu pendant les heures asiatiques. Les données ne peuvent pas identifier la nationalité des investisseurs, et on ne peut pas non plus qualifier toutes les transactions de "capitaux asiatiques". Elles sont plus adaptées pour observer les préférences de négociation et le choix des instruments pendant les heures asiatiques.
Le marché américain compte environ 11300 codes de négociation. La nuit, seuls 1403 présentent des transactions. Seuls 644 codes ont un volume quotidien supérieur à 10 000 dollars. Les 15 principales variétés représentent environ 53% du volume total des transactions nocturnes, le Nasdaq les résumant à près de 55%. Parmi elles, 12 sont des ETF, et seulement 3 sont des actions individuelles. Cela montre que le marché de nuit ne correspond pas à une migration de liquidité de l'ensemble du marché, mais à des transactions concentrées sur quelques outils de risque macroéconomique et des actifs de très grande capitalisation.
SPY, IVV et VOO sont tous des ETF S&P 500, représentant ensemble 25,6% des transactions nocturnes. QQQ représente 4,5%. TQQQ (triple effet de levier long sur QQQ) et SQQQ (triple effet de levier short sur QQQ) représentent ensemble 2,9%.
Les trois actions individuelles les plus actives sont Tesla, Nvidia et Alibaba, représentant ensemble 12,7%. Les autres produits actifs incluent des ETF sur l'or, les actions indiennes, les actions internationales et les obligations d'entreprise.
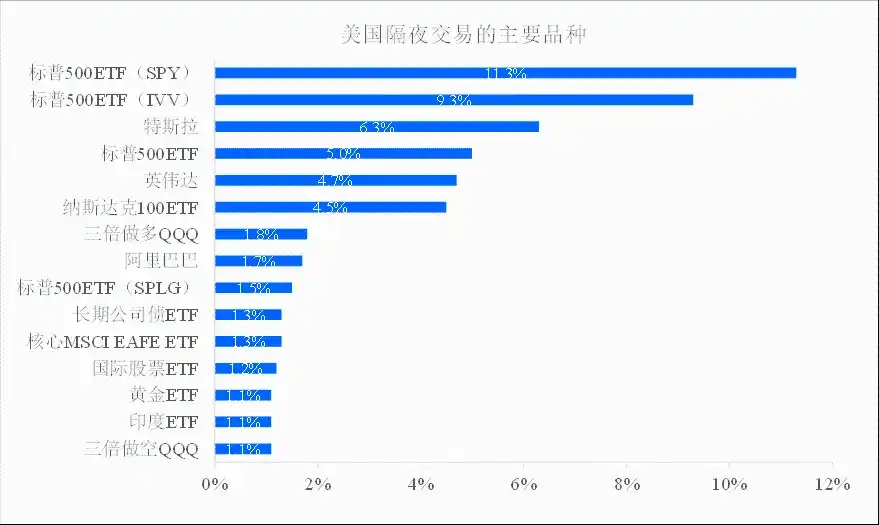
Pendant les heures asiatiques, les investisseurs négocient d'abord le marché américain, ensuite seulement les entreprises américaines. La star du marché de nuit n'est pas l'analyse fondamentale des entreprises, c'est la gestion des risques.
Le Nasdaq cherche d'abord à prendre les ordres
SPY, IVV, VOO et Alibaba ne sont pas cotés sur le Nasdaq. Ils peuvent toujours être négociés sur le Nasdaq. Ce fait montre que la négociation 23 heures sur 24 n'est pas d'abord une lutte pour les sociétés cotées, mais pour les ordres de négociation.
Après la fermeture des bourses américaines, les ordres ne disparaissent pas. Ils se dirigent vers des plateformes de nuit comme Blue Ocean, les systèmes internes des courtiers et d'autres lieux de négociation. Le New York Stock Exchange et le Cboe progressent également vers des heures de négociation plus longues. Le London Stock Exchange prévoit de commencer par les ETF pour construire une nouvelle plateforme de négociation différée. Les partisans justifient cela en disant que ramener ces ordres vers des bourses réglementées peut améliorer la transparence des transactions, la visibilité des cotations et les capacités de surveillance du marché.
Les revenus des bourses ne proviennent pas seulement des frais de transaction. Les ordres génèrent des revenus sur les données de marché, attirent les teneurs de marché et forment les prix de référence. Celui qui obtient les ordres en premier inscrit l'information plus tôt dans les prix.
Des heures de négociation plus longues renforceront également l'attractivité du marché américain pour les entreprises étrangères. Cet effet vient après la compétition pour les ordres. Le choix du lieu de cotation par une entreprise dépend toujours de la comparaison de la valorisation, de la liquidité, de la structure des investisseurs et des coûts de régulation.
Le Nasdaq se bat d'abord pour les ordres, ensuite pour les prix. Ce n'est qu'après avoir maîtrisé les prix qu'il pourra attirer davantage d'entreprises.
Qui paie pour les transactions de 23 heures ?
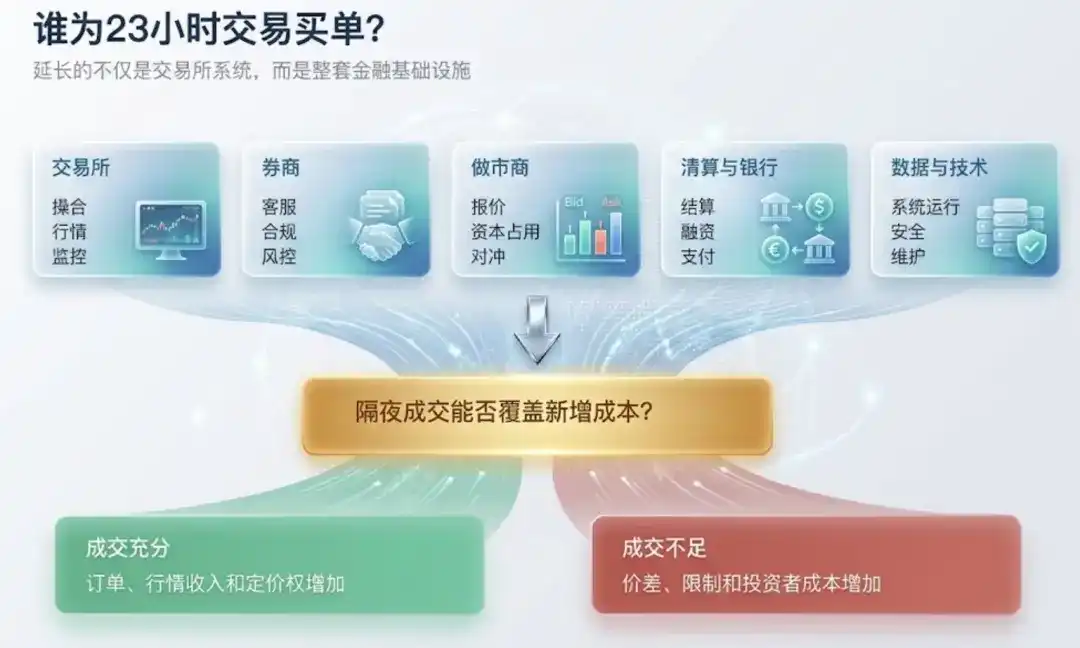
Ce que la bourse prolonge, ce n'est pas seulement son système de rapprochement. Toute l'infrastructure financière doit fonctionner plus longtemps.
La bourse doit fournir en continu les cotations et surveiller les transactions. Les courtiers doivent organiser le service client, la conformité et le contrôle des risques. Les teneurs de marché doivent prolonger leurs cotations, ce qui immobilise davantage de capital. Les chambres de compensation, les banques, les fournisseurs de données et les prestataires de services techniques doivent également travailler en synchronisation. Le temps de maintenance système est réduit, ce qui augmente les risques de cybersécurité.
Les transactions pré- et post-marché actuelles supportent déjà une partie des coûts. La nouvelle séance de nuit augmentera encore les dépenses en personnel, systèmes, capital et conformité. Le problème est que la majorité des actions ont des volumes nocturnes très faibles. De nombreuses institutions devront maintenir l'ensemble des services pour quelques ETF et grandes actions technologiques.
Le coût finira par retomber sur les investisseurs. Il ne se traduira pas nécessairement par une commission de nuit spécifique. L'écart entre l'offre et la demande (spread) pourrait s'élargir. Le coût du financement pourrait augmenter. Les courtiers pourraient limiter les ordres au marché et les produits négociables. Les teneurs de marché intégreront également l'immobilisation du capital et le risque de couverture dans leurs cotations.
Ce que la bourse prolonge, c'est le temps. Ce que les investisseurs supportent, c'est l'écart de prix. Le temps de négociation n'est pas un service public gratuit, c'est un produit financier dont le coût doit être couvert par le volume des transactions.
Le prix apparaît plus vite, mais cela ne le rend pas plus juste
La négociation 23 heures sur 24 améliore la réactivité du marché. Elle ne crée pas automatiquement de la liquidité.
Les participants nocturnes sont moins nombreux, la profondeur du marché est insuffisante. Les heures de négociation des actions, des contrats à terme (futures) et des options ne sont pas non plus complètement synchronisées. Un teneur de marché qui vend des actions ne pourra peut-être pas immédiatement utiliser d'autres instruments pour se couvrir. Les cotations seront plus conservatrices, les écarts (spreads) plus larges.
Après une annonce importante, le marché de nuit formera rapidement un prix. Ce prix peut refléter la nouvelle information, mais il peut aussi être le simple résultat de quelques ordres. Lorsque la séance principale commence et que davantage d'institutions entrent, le prix de la nuit doit souvent être réévalué.
Les investisseurs gagnent la liberté de négocier à tout moment, mais aussi la liberté de se tromper à tout moment. Le marché de nuit est plus adapté pour réduire les risques soudains, pas pour suivre les prix à court terme. Les ordres à cours limité (limit) sont plus importants que les ordres au marché (market). Attendre le retour de la liquidité est parfois moins coûteux que d'agir immédiatement.
La négociation 23 heures sur 24 résout le problème de "pouvez-vous vendre", mais pas celui de "à quel prix devriez-vous vendre".
Les États-Unis exportent non seulement du capital, mais aussi des prix
Le fait que les ETF dominent les transactions nocturnes révèle un changement plus profond. Les investisseurs mondiaux peuvent négocier sur le marché américain non seulement des actions américaines, mais aussi de l'or, des actions indiennes, des obligations mondiales et d'autres risques de marché nationaux. Ces actifs n'appartiennent pas nécessairement aux États-Unis. Cependant, la négociation et la tarification se concentrent de plus en plus aux États-Unis. Après un événement majeur, les capitaux mondiaux ajustent d'abord leurs positions via des ETF américains. Les marchés locaux ne sont pas encore ouverts que le marché américain a déjà formé un prix de référence.
Cela pose une question aux marchés asiatiques. Les actions indiennes sont négociées via des ETF américains : qui détermine le prix international des actifs indiens ? Les actions technologiques chinoises sont cotées à la fois à Hong Kong et aux États-Unis : quel marché reflète le plus tôt les attentes mondiales ? Lorsque les marchés asiatiques ouvrent, fixent-ils leurs prix de manière indépendante, ou corrigent-ils la réponse déjà donnée par le marché américain ?
Les États-Unis exportent non seulement du capital, mais aussi des prix.
La Bourse de Hong Kong doit-elle copier le Nasdaq ?
La Bourse de Hong Kong a déjà étudié l'allongement des heures de négociation. Pour le marché au comptant, on a discuté d'une ouverture à 9h du matin et de la suppression de la pause déjeuner. L'accent actuel reste sur l'allongement de la séance de nuit des produits dérivés. À court terme, le marché de Hong Kong se prête mieux à des allongements limités et des essais sur certains produits, plutôt qu'à une copie directe des 23 heures de négociation au comptant.
Le Hong Kong Stock Connect est la plus grande contrainte. Les flux Sud (vers le Sud) représentent une part importante des transactions de Hong Kong. Si la Bourse de Hong Kong ouvre seule une séance de nuit, les capitaux continentaux ne pourront pas y participer simultanément. Les transactions pourraient être coupées en deux marchés. Les coûts opérationnels des institutions financières augmenteraient certainement, sans garantie de nouveaux ordres. Une voie plus réaliste consiste d'abord à créer des ajouts autour de la séance de nuit des dérivés, des ETF, de quelques grandes actions à double cotation et des facilités de transaction et de règlement en RMB.
Le véritable avantage de Hong Kong n'est pas non plus ses heures d'ouverture. Hong Kong possède un ensemble d'entreprises d'internet chinois, de consommation, de santé et d'intelligence artificielle que les investisseurs mondiaux ne peuvent pas obtenir directement sur d'autres marchés. Le travail plus important pour la Bourse de Hong Kong est d'augmenter l'offre d'actifs de qualité, d'élargir l'interconnexion des marchés (Connect), et d'améliorer les transactions et le règlement en RMB.
Le Nasdaq amène les ordres mondiaux sur le marché américain. La Bourse de Hong Kong amène les actifs chinois aux investisseurs mondiaux. Tous deux se disputent le pouvoir de fixation des prix, mais leurs chemins ne sont pas les mêmes.
Conclusion : Ce n'est pas qui reste ouvert plus longtemps
En surface, la négociation 23 heures sur 24 est un changement de régime de négociation. En réalité, c'est une lutte entre les plateformes de négociation, les intermédiaires financiers et les principales places boursières mondiales pour les ordres mondiaux.
Le temps de négociation n'est qu'un amplificateur. S'il existe une demande mondiale, allonger le temps augmente les transactions et étend le pouvoir de fixation des prix. Sans demande suffisante, allonger le temps ne fera qu'augmenter les coûts et disperser la liquidité.
Sans actifs valant la peine d'être négociés en continu par les investisseurs mondiaux, allonger les heures d'ouverture ne fera qu'allonger la morosité. Ce que les bourses se disputent réellement, ce n'est pas qui reste ouvert plus longtemps, mais qui définit le prochain prix mondial.