La question controversée du CLARITY Act sur les marchés numériques - Les stablecoins peuvent-ils générer des intérêts ?

marsbitPublié le 2026-07-15Dernière mise à jour le 2026-07-15

Résumé

Le 20 mars de cette année, un compromis législatif (Tillis-Alsobrooks) a été atteint au Sénat américain concernant le CLARITY Act, abordant la controverse majeure : **les stablecoins devraient-ils générer des intérêts ?** La position réglementaire évolue, passant d'une interdiction totale à une politique de catégorisation. Avant cela, le GENIUS Act (2023) interdisait strictement aux émetteurs de stablecoins de paiement de verser tout intérêt, visant à les empêcher de remplacer les dépôts bancaires. Cependant, le marché de la cryptographie a déplacé les activités génératrices de rendement vers les marchés secondaires et les protocoles DeFi via des récompenses de gouvernance ou de liquidité. Le compromis du CLARITY Act propose une nouvelle approche de régulation différentiée : * **Interdiction des "rendements passifs"** : récompenses pour simple détention, similaires aux intérêts sur dépôts bancaires. * **Autorisation des "rendements liés à des activités"** : récompenses liées à une participation réelle au réseau (ex. : fourniture de liquidité, gouvernance). Pour distinguer les deux, le projet de loi introduit un **"test d'équivalence économique"**, interdisant les récompenses économiquement ou fonctionnellement équivalentes au paiement d'intérêts sur un dépôt bancaire. Cependant, cette approche soulève des défis majeurs pour les régulateurs : 1. **Difficulté d'identification** : La frontière entre "activité" et "détention passive" est floue, risquant un jeu permanent ...

Le 20 mars de cette année, la Commission bancaire du Sénat a conclu un compromis législatif – le compromis Tillis-Alsobrooks. Cet accord bipartite concernant le CLARITY Act répond au plus grand conflit de l'année écoulée entre le secteur bancaire et celui des cryptomonnaies : les stablecoins devraient-ils être autorisés à générer des rendements ? D'une interdiction totale initiale à l'actuelle politique de catégorisation des rendements, l'attitude des régulateurs évolue.

I. Avant le CLARITY : Quelle était l'attitude du GENIUS Act envers les stablecoins ?

Pour comprendre le CLARITY Act, il faut d'abord revoir la loi adoptée l'année dernière : le U.S. Stablecoin National Innovation Guidance and Establishment Act (GENIUS Act, Pub. L. 119-27).

Pour prévenir des chocs financiers comme l'effondrement de TerraUSD, l'objectif central du GENIUS Act était très clair : empêcher que les stablecoins ne deviennent un substitut aux dépôts bancaires, entraînant ainsi une fuite des dépôts hors du système bancaire traditionnel et une contraction du crédit. Pour atteindre cet objectif de prudence macroéconomique, les législateurs ont adopté une stratégie d'interdiction « totale et définitive » de la génération d'intérêts au niveau de l'émission.

Conformément à l'article 4(a)(11) du GENIUS Act :

« Aucun émetteur autorisé de stablecoin de paiement ou émetteur étranger de stablecoin de paiement ne paiera au détenteur d'un quelconque stablecoin de paiement aucune forme d'intérêt ou de rendement (que ce soit en espèces, en jetons ou autre contrepartie) uniquement en lien avec la détention, l'utilisation ou la conservation dudit stablecoin de paiement. »

En février de cette année, le Contrôleur de la Monnaie (OCC), dans sa proposition de règle (OCC NPRM), a développé des clauses anti-contournement fondées sur une « présomption réfutable » et un « renversement de la charge de la preuve » pour empêcher les émetteurs de distribuer indirectement des intérêts aux utilisateurs via des entités affiliées ou des partenaires en marque blanche tiers.

Dans ce cadre juridique, le stablecoin de paiement (Payment Stablecoin) serait strictement défini comme : un instrument de paiement stérile (Sterile payment instrument) sans rendement, soutenu à 100 % par des actifs liquides de haute qualité (comme les bons du Trésor à court terme et la trésorerie).

II. Génération d'intérêts : Du côté de l'émetteur vers le marché secondaire

Mais pour le marché des cryptomonnaies, tant qu'il existe un écart de taux sur les actifs sous-jacents, la demande de rendement ne s'arrêtera pas. Comme la portée de la loi GENIUS se limitait aux « émetteurs de stablecoins », le marché des cryptos a rapidement déplacé l'activité de génération d'intérêts du côté de l'émission vers le marché secondaire (comme les plateformes d'échange) et les protocoles DeFi, où la loi n'a pas prise. Par exemple, les méthodes suivantes de génération de rendements ont émergé :

Récompenses de gouvernance : Les protocoles DeFi distribuent aux utilisateurs les rendements générés par les actifs de réserve sous-jacents, sous forme de « récompenses en jetons de gouvernance ».

Récompenses de liquidité et jalonnement (staking) : Les utilisateurs déposent des stablecoins sans intérêt dans des protocoles de prêt ou des pools de liquidité, en échange de « jetons empaquetés » offrant des rendements.

Ces deux méthodes de génération d'intérêts apparaissent comme des récompenses pour la participation des utilisateurs au développement du réseau (comme le vote, la fourniture de liquidité). Mais en réalité, la conception de nombreux protocoles exige des utilisateurs un coût extrêmement faible (par exemple, voter une fois par an, ou déléguer automatiquement) pour obtenir un rendement équivalent en substance à des intérêts bancaires passifs.

III. Une nouvelle approche : La catégorisation des rendements dans le CLARITY Act

D'une part pour protéger le secteur bancaire traditionnel et répondre aux exigences de prudence macroéconomique, et d'autre part pour éviter qu'une réglementation trop stricte n'étouffe l'innovation financière.

Selon le compromis Tillis-Alsobrooks, les régulateurs tenteront de différencier et de réguler les rendements des stablecoins directement sur le marché :

Interdiction des « rendements passifs » : Si un utilisateur obtient des intérêts uniquement parce qu'il « détient passivement » un solde de stablecoins dans un compte, cela sera strictement interdit.

Autorisation des « rendements liés à une activité/action » : Sont exonérés les rendements liés à de réelles activités propres au réseau crypto natif des utilisateurs, comme la fourniture de liquidité à un teneur de marché automatisé (AMM), les remises sur les routages de paiement pour les commerçants, ou une véritable gouvernance de protocole et du jalonnement.

Pour délimiter la frontière entre les deux, le projet de loi introduit un test : le « test d'équivalence économique ». C'est-à-dire que les récompenses autorisées :

ne doivent pas être économiquement ou fonctionnellement équivalentes au paiement d'intérêts ou de rendement sur un dépôt bancaire rémunéré.

Cela signifie que les futures autorités de régulation adopteront progressivement des stratégies de surveillance fondées sur l'examen de la substance.

IV. Nouveau problème : La capacité de régulation est-elle suffisante pour un examen substantiel ?

Cette nouvelle stratégie de régulation semble, en surface, être un progrès législatif, mais nous devons approfondir la réflexion :

Les régulateurs auront-ils réellement à l'avenir la capacité d'identifier ce type de comportement ?

Premièrement, déterminer ce qui constitue techniquement un « déguisement » sera un défi en matière de conformité.

Sur le marché, la frontière entre « activité/action » et « détention passive » est extrêmement floue. Comme évoqué précédemment avec les récompenses de gouvernance, si un contrat intelligent exige de l'utilisateur qu'il ne clique qu'une fois pour autoriser, puis puisse ensuite recevoir indéfiniment une part des revenus, cela peut être justifié commercialement comme une « participation active », mais en substance économique, il s'agit sans aucun doute d'« intérêts passifs ». Le « test d'équivalence économique » manque d'indicateurs quantitatifs clairs (tels qu'un taux de participation minimum aux votes ou une proportion de prise de risque) et son efficacité est très discutable. Dans un avenir proche, nous assisterons à une succession de parties de « jeu de taupe », où le marché pourra toujours réorganiser de nouveaux modèles commerciaux qui satisfont formellement à la définition légale d'« activité/action », mais qui en substance économique sont de simples « intérêts passifs ».

Deuxièmement, le « test d'équivalence économique » dépasse largement les capacités d'application actuelles des régulateurs.

La régulation financière traditionnelle se contente d'examiner les contrats et les comptes des institutions. Dans le nouveau cadre du CLARITY Act, on demande aux agents de la CFTC ou de la SEC d'auditer les contrats intelligents sous-jacents des protocoles DeFi, d'évaluer si les rendements d'un pool de liquidité ne correspondent pas à la définition d'« intérêts sur dépôt ». Cela exige à la fois des compétences techniques et une capacité à définir des seuils de régulation. À mon avis, les agences de régulation ne semblent pas actuellement disposer de cette capacité d'identification.

Conclusion : De la « régulation par sujet » vers la « régulation de l'écosystème »

Lorsque nous portons notre regard vers un avenir plus lointain, quand les fonctions financières sont décomposées et dispersées, voire décentralisées parmi d'innombrables nœuds, comment les méthodes de régulation évolueront-elles ? Si les acteurs du marché peuvent exploiter les caractéristiques de la blockchain et l'ingénierie financière pour déguiser un « dépôt passif » en « récompense pour activité », la réponse des régulateurs ira inévitablement vers une « régulation de l'écosystème ». Les questions de régulation du marché dans l'industrie de la blockchain deviendront plus certaines et stables. Mais d'un autre côté, l'industrie dans son ensemble dira progressivement adieu à l'ère pionnière de croissance effrénée qu'elle a connue ces dernières années.

À propos de Corundum

Corundum (le corindon) est une marque de recherche indépendante, se concentrant sur la Gouvernance de l'IA, la Régulation Web3 et la Finance Numérique, avec un accent particulier sur la régulation mondiale des actifs numériques, la gouvernance de l'IA, les stablecoins, les RWA et le développement des infrastructures de finance numérique.

Corundum s'engage à fournir, par l'analyse juridique, la recherche politique et des perspectives de droit comparé, un contenu de recherche original à valeur durable pour les professionnels du secteur, les investisseurs institutionnels, les équipes de startups et les chercheurs en politiques, en suivant continuellement l'évolution des systèmes de régulation de l'économie numérique mondiale.

Comprendre les règles qui façonnent l'avenir.

Avertissement

Cet article représente uniquement le point de vue de recherche personnel de l'auteur. Il est destiné à l'apprentissage, à l'échange et à la discussion uniquement, et ne constitue pas un avis juridique, un conseil en investissement ou toute autre recommandation professionnelle. Les lecteurs doivent exercer leur jugement indépendant en fonction de leur situation personnelle et consulter, si nécessaire, les professionnels concernés.

Questions liées

QQuel est l'objectif principal de la loi GENIUS Act mentionnée dans l'article ?

AL'objectif principal de la loi GENIUS Act est d'empêcher que les stablecoins ne deviennent des substituts aux dépôts bancaires, afin d'éviter les sorties de dépôts des banques traditionnelles et une contraction du crédit. Pour cela, elle interdit aux émetteurs de payer des intérêts aux détenteurs de stablecoins.

QComment le marché de la cryptographie a-t-il contourné l'interdiction de rémunération des stablecoins par les émetteurs selon l'article ?

ALe marché a contourné l'interdiction en déplaçant les activités génératrices de rendement du niveau de l'émetteur (régulé) vers le marché secondaire non réglementé et les protocoles DeFi. Des méthodes comme les récompenses de gouvernance ou les récompenses de liquidité et de jalonnement permettent aux utilisateurs d'obtenir un rendement équivalent à des intérêts.

QQuelle est la nouvelle approche proposée par le compromis Tillis-Alsobrooks dans le CLARITY Act concernant les rendements des stablecoins ?

ALe compromis propose une réglementation différenciée : l'interdiction des revenus 'passifs' (simplement pour détenir des stablecoins) et l'autorisation des revenus liés à des 'actions/activités', comme fournir des liquidités à un market maker automatique ou participer à la gouvernance d'un protocole, à condition qu'ils ne soient pas économiquement équivalents à un intérêt sur dépôt bancaire.

QQuel est le principal défi de mise en œuvre identifié pour la nouvelle stratégie de 'test d'équivalence économique' du CLARITY Act ?

ALe principal défi est la capacité des régulateurs à effectuer un contrôle substantiel. Il sera difficile de distinguer les récompenses légitimes pour une activité de la simple rémunération passive déguisée, et les agences comme la CFTC ou la SEC manquent actuellement des capacités techniques pour auditer les contrats intelligents DeFi et appliquer ce test avec précision.

QSelon la conclusion de l'article, vers quel type de régulation le secteur évoluera-t-il à long terme face à la décomposition des fonctions financières ?

AL'article conclut que la régulation évoluera d'une 'régulation par entité' vers une 'régulation de l'écosystème'. Face à la décentralisation des fonctions financières sur la blockchain, les régulateurs devront superviser l'ensemble de l'écosystème et des comportements économiques, et non plus seulement les entités individuelles, marquant la fin d'une ère de croissance non régulée pour l'industrie.

Lectures associées

Tendances des Marchés Boursiers Américains (7 septembre) : Des NFP meilleurs que prévu ravivent les attentes de hausse des taux, l’escalade du conflit entre les États-Unis et l’Iran fait bondir le pétrole en ouverture

L’indice S&P 500 a clôturé en baisse de 0,38% le 6 septembre, sous la pression des attentes de resserrement monétaire de la Fed. Le rapport sur l’emploi américain de septembre, plus fort que prévu, a relancé les paris sur une hausse des taux en septembre, poussant les rendements obligataires à court terme vers des sommets. Toutefois, le secteur des semi-conducteurs a résisté à la tendance, l’indice Philadelphia Semiconductor bondissant de 3,37%, porté par la confiance dans la demande d’infrastructures d’IA. Parallèlement, les tensions géopolitiques se sont intensifiées. L’Iran a annoncé l’établissement d’une "zone interdite" dans le détroit d’Ormuz, après des affrontements maritimes avec les États-Unis. Cette escalade a provoqué une hausse des prix du pétrole en début de semaine, le brut WTI ouvrant en hausse. Le prix du diesel américain a atteint un record historique. Face aux risques géopolitiques, les banques centrales accélèrent la "localisation" de leurs réserves d’or, selon le Conseil mondial de l’or. L’or a affiché un rebond en forme de V après une baisse initiale. Les points d’attention de la semaine incluent les données américaines sur l’IPC d’août (jeudi), cruciales pour les perspectives de taux, l’évolution du conflit américano-iranien et son impact sur les prix de l’énergie, ainsi que le calendrier potentiel de l’introduction en bourse d’Anthropic. La combinaison de ces facteurs devrait entretenir une volatilité élevée sur les marchés.

marsbitIl y a 52 mins

Tendances des Marchés Boursiers Américains (7 septembre) : Des NFP meilleurs que prévu ravivent les attentes de hausse des taux, l’escalade du conflit entre les États-Unis et l’Iran fait bondir le pétrole en ouverture

marsbitIl y a 52 mins

Fomo est très à la mode, mais je vous conseille de ne pas succomber au Fomo

Fomo, une plateforme de trading social sur blockchain, connaît un succès fulgurant cet été, attirant des millions d'utilisateurs. En août, ses revenus ont atteint 13,8 millions de dollars (annualisés à 165,6 millions), dépassant largement le record de juin. Le 1er septembre, les revenus quotidiens ont même atteint 1,1 million de dollars. Le nombre d'utilisateurs actifs quotidiens est passé de 7 500 en juin à 101 000 récemment, propulsant l'application dans le top 15 des applications financières sur l'App Store américain. Cette croissance est largement portée par le trading de meme coins sur des chaînes comme Solana et Robinhood Chain. Cependant, malgré cette popularité, la plupart des utilisateurs ne réalisent pas de profits. Une analyse sur 90 jours a révélé que seulement 6,16% des quelque 293 000 portefeuilles actifs via Fomo étaient en bénéfice, avec des pertes totales estimées à environ 1,26 milliard de dollars. L'utilisateur médian a perdu environ 120 dollars. Parmi les gagnants, 88% ont gagné moins de 100 dollars, et seuls 25 portefeuilles dépassaient 10 000 dollars de profit. Le modèle de "copy trading" est également remis en question, car les traders suivis peuvent vendre au sommet lorsque leurs followers achètent, laissant ces derniers avec des pertes. Pendant ce temps, Fomo génère des revenus stables grâce aux frais de transaction, ayant encaissé des dizaines de millions en août. En résumé, tandis que la plateforme et une infime minorité d'utilisateurs prospèrent, la majorité des traders particuliers sur Fomo enregistrent des pertes.

marsbitIl y a 1 h

Fomo est très à la mode, mais je vous conseille de ne pas succomber au Fomo

marsbitIl y a 1 h

Google laisse deux IA s'affronter pendant plusieurs jours, un petit modèle parvient à reproduire trois problèmes de niveau doctorat

Google démontre que de petits modèles d'IA, comme Gemini 3.7 Flash, peuvent accomplir des tâches de niveau doctoral grâce à un cadre d'orchestration multi-agents nommé "Teamwork". Ce système organise des intelligences artificielles en équipes qui rivalisent, critiquent et affinent mutuellement leurs travaux. L'équipe Antigravity de Google a présenté trois types de résultats. En mathématiques, Teamwork a résolu sept problèmes ouverts complexes, dont trois ont été entièrement reproduits par le modèle léger Gemini 3.7 Flash. En ingénierie, le système a conçu à partir de zéro un simulateur de processeur RISC-V précis. En développement, il a optimisé du code dans les bibliothèques open-source Eigen et ParlayHash, ces modifications étant acceptées par les mainteneurs. Le secret ne réside pas dans la puissance des modèles individuels, mais dans le processus structuré de "Teamwork". Il repose sur une recherche de stratégies concurrentes, une décomposition précise des problèmes, des tournois internes pour sélectionner les meilleures solutions et un apprentissage continu des erreurs passées. Ce cadre transforme un groupe d'IA en une équipe de recherche rigoureuse, évitant les pièges de la pensée de groupe. L'article souligne que l'ère de la recherche par IA évolue. Le rôle humain glisse de la résolution de problèmes vers la formulation des questions et la validation finale des résultats produits par les machines. L'exemple de Donald Knuth, dont une preuve générée par Claude a été vérifiée par l'assistant Lean, illustre cette nouvelle dynamique de collaboration.

marsbitIl y a 1 h

Google laisse deux IA s'affronter pendant plusieurs jours, un petit modèle parvient à reproduire trois problèmes de niveau doctorat

marsbitIl y a 1 h

Chef de produit d'OpenAI : Ce document de 50 pages que vous avez écrit en veillant tard ne vaut plus rien

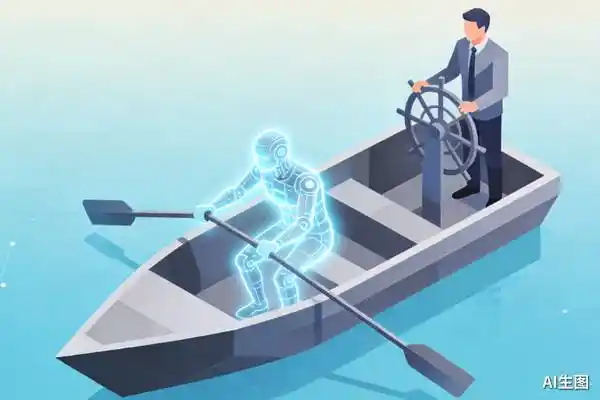
Peu importe à quel point vous êtes prêt à l'admettre, les longs documents sur lesquels vous avez peiné tard dans la nuit se dévalorisent à toute vitesse. Tara Seshan, responsable produit chez OpenAI, expose une réalité brutale pour les travailleurs du savoir : aujourd'hui, produire un document volumineux ne prouve plus que vous avez réfléchi en profondeur. L'IA, capable de générer en minutes un texte aussi long et soigné, bouleverse la donne. Dans un podcast, Seshan décrit l'évolution de l'IA vers un "agent" persistant, un collègue autonome qui prend en charge l'exécution des tâches. La nouvelle frontière ? L'IA rame, l'humain barre. Le rôle humain se concentre désormais sur cinq aspects cruciaux : définir la direction, assumer la responsabilité des résultats, juger de la qualité, insuffler une perspective et une voix uniques, et enfin, mobiliser et inspirer les équipes. Pour suivre ce rythme effréné, OpenAI a abandonné les feuilles de route annuelles, trop rigides face à l'évolution exponentielle des modèles. L'entreprise privilégie désormais une planification agile sur deux à trois mois, en parfaite synchronisation avec les avancées de l'équipe recherche. Seshan préconise aussi une réforme des méthodes de travail. Il faut distinguer deux types d'écriture : l'écriture de reporting (comptes-rendus, résumés), qui peut être automatisée, et l'écriture de réflexion (logique d'un projet, choix stratégiques), qui doit absolument rester humaine, car le processus d'écriture est intrinsèquement un processus de clarification de la pensée. À l'ère de l'agent IA, lorsque les outils de base sont accessibles à tous, le facteur différenciant ultime devient l'ambition. La vraie valeur ne réside plus dans l'exécution automatisable, mais dans la capacité à poser les bonnes questions, à viser plus haut et plus vite, et à diriger efficacement vers un objectif clair. La compétence fondamentale n'est plus de savoir ramer, mais de savoir où naviguer.

marsbitIl y a 1 h

Chef de produit d'OpenAI : Ce document de 50 pages que vous avez écrit en veillant tard ne vaut plus rien

marsbitIl y a 1 h

Trading

Spot
活动图片