Loups de Wall Street, arrêtez de foncer tête baissée sur les ETF à effet de levier 2x et 3x de SK Hynix

Odaily星球日报Publié le 2026-07-16Dernière mise à jour le 2026-07-16

Résumé

Si l'on devait nommer le concept le plus discuté des marchés financiers cette année, ce serait sans conteste le stockage. La frénésie autour de l'IA et la pénurie de mémoire HBM ont propulsé les actions des géants comme SK Hynix. Pour amplifier les gains, les investisseurs se tournent de plus en plus vers les ETF à effet de levier sur actions uniques, qui promettent des rendements doubles ou triples des mouvements quotidiens du titre sous-jacent. Cependant, ces produits présentent des risques extrêmes, comme l'a tragiquement illustré le cas du GraniteShares 2x Long LCID Daily ETF (LCDL). Lors d'une rumeur de faillite ayant fait chuter l'action Lucid de 57% en intraday, cet ETF à levier 2x a été liquidé, son fonds ayant atteint une valeur nette négative. Même après le redressement de l'action Lucid, les détenteurs du LCDL ont tout perdu, sans possibilité de rebond. Face à la popularité croissante de ces instruments spéculatifs, notamment en Corée du Sud où les investisseurs particuliers surfent sur la vague de l'IA, les régulateurs s'alarment. Les autorités financières sud-coréennes prévoient des réunions pour discuter de mesures comme l'augmentation des exigences de marge ou la limitation des effets de levier. Leur inquiétude est que la combinaison de produits à haut risque, des conseils boursiers sur les réseaux sociaux et des pertes importantes puisse transformer un risque financier en un problème social plus large, comme l'ont suggéré de récents incidents violents liés à...

Original | Odaily Planet Daily(@OdailyChina)

Auteur | Azuma(@azuma_eth)
Si l'on devait demander quel est le concept le plus discuté sur les marchés financiers mondiaux cette année, la réponse serait indéniablement le stockage.

Avec la poursuite de la construction des infrastructures d'IA, la HBM (mémoire à haute bande passante) est en situation de pénurie, faisant des fabricants de puces mémoire comme SK Hynix, Samsung et Micron des points de mire de l'attention du marché. Les capitaux affluant massivement ont propulsé la hausse fulgurante de leurs actions, et malgré une récente correction significative, leurs gains annuels restent considérables.

Lorsqu'une action ne cesse de monter, certains sur le marché trouvent toujours que "ça ne monte pas assez vite". C'est ainsi qu'un type de produit autrefois relativement niche a rapidement gagné en visibilité auprès des investisseurs — les ETF à effet de levier sur actions individuelles (Single Stock Leveraged ETF). Contrairement aux ETF traditionnels qui suivent un panier d'actions ou un indice, ces produits ne suivent qu'une seule action et amplifient sa variation quotidienne de 2 fois, voire 3 fois, grâce à des instruments financiers dérivés comme les swaps ou les contrats à terme. En d'autres termes, si l'action sous-jacente gagne 10 % dans la journée, l'ETF à levier 2x correspondant gagnerait théoriquement environ 20 % ; inversement, si l'action perd 10 %, le produit subirait une perte d'environ 20 %.

C'est pourquoi les ETF à effet de levier sur actions individuelles deviennent un nouvel outil pour de nombreux investisseurs agressifs souhaitant parier sur les actions populaires liées à l'IA. Cette année, avec l'afflux constant de capitaux à risque cherchant à amplifier leurs gains grâce à la tendance IA et au stockage, la taille des ETF à levier centrés sur des entreprises phares de l'IA comme SK Hynix n'a cessé de croître.

Cependant, ce que beaucoup d'investisseurs négligent, c'est que de l'autre côté de l'amplification des gains, le risque s'amplifie dans les mêmes proportions — dans des conditions de marché extrêmes, l'action sous-jacente peut encore connaître un rebond, mais l'ETF à levier sur action individuelle pourrait ne pas avoir la chance d'attendre ce rebond.

Un cas concret : le parcours vers la radiation d'un ETF à levier 2x

Ne croyez pas que ce soit exagéré. Un cas survenu avant-hier soir pendant la séance boursière américaine illustre parfaitement à quel point les ETF à levier sur actions individuelles peuvent être dangereux.
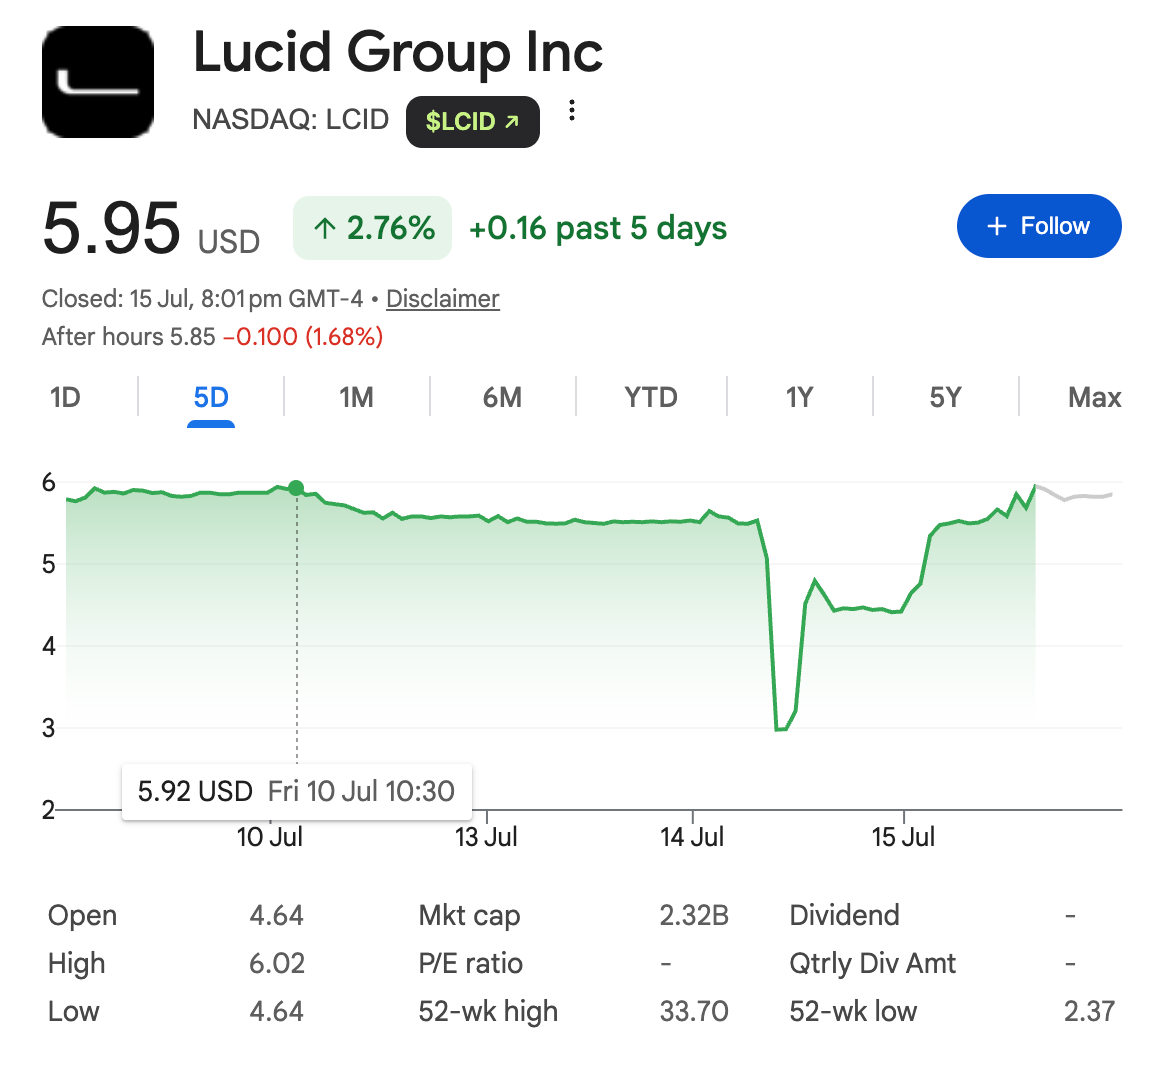
Le graphique ci-dessus montre l'évolution récente du cours de l'action du constructeur américain de véhicules électriques Lucid (LCID). Le 14 juillet, des rumeurs circulant pendant la séance ont prétendu que Lucid envisageait de déposer une demande de protection contre les faillites. Sous l'effet de cette mauvaise nouvelle, le cours de LCID a dégringolé de 57 %, déclenchant plusieurs fois les coupe-circuits pendant la séance, marquant la plus forte baisse intrajournalière depuis son introduction en bourse.

Cependant, la situation s'est rapidement renversée. Lucid a ensuite publié un communiqué indiquant que la société avait effectivement engagé le cabinet de conseil AlixPartners pour un examen complet de ses opérations, visant à optimiser l'exploitation, réduire les coûts et faire avancer le développement de nouveaux modèles, qualifiant les rumeurs de dépôt de bilan de "totalement infondées". Lucid a également souligné qu'elle disposait d'une liquidité suffisante pour soutenir ses opérations jusqu'à l'année prochaine, et qu'AlixPartners ne s'occupait que de l'optimisation opérationnelle, n'ayant soumis aucune suggestion de faillite à la direction ou au conseil d'administration.

Suite au démenti urgent de Lucid, le sentiment du marché s'est rapidement rétabli, et le cours de l'action de Lucid a remonté depuis son plus bas de la journée pour finalement clôturer avec une baisse d'environ 16 %. Pour les investisseurs détenant des actions Lucid, cela ressemblait davantage à un tour de montagnes russes palpitant.

Pourtant, pour un autre groupe d'investisseurs, l'histoire s'est arrêtée au moment du krach.

Pendant la chute vertigineuse de Lucid, l'ETF 2x Long (double effet de levier à la hausse) qui suit sa performance — le GraniteShares 2x Long LCID Daily ETF (LCDL) — a tout simplement explosé. Le gestionnaire du fonds, GraniteShares, a ensuite confirmé par communiqué que le fonds avait liquidé toutes ses positions sur LCID ce jour-là, et que, sa valeur nette étant devenue négative, il entamerait officiellement les procédures de radiation.
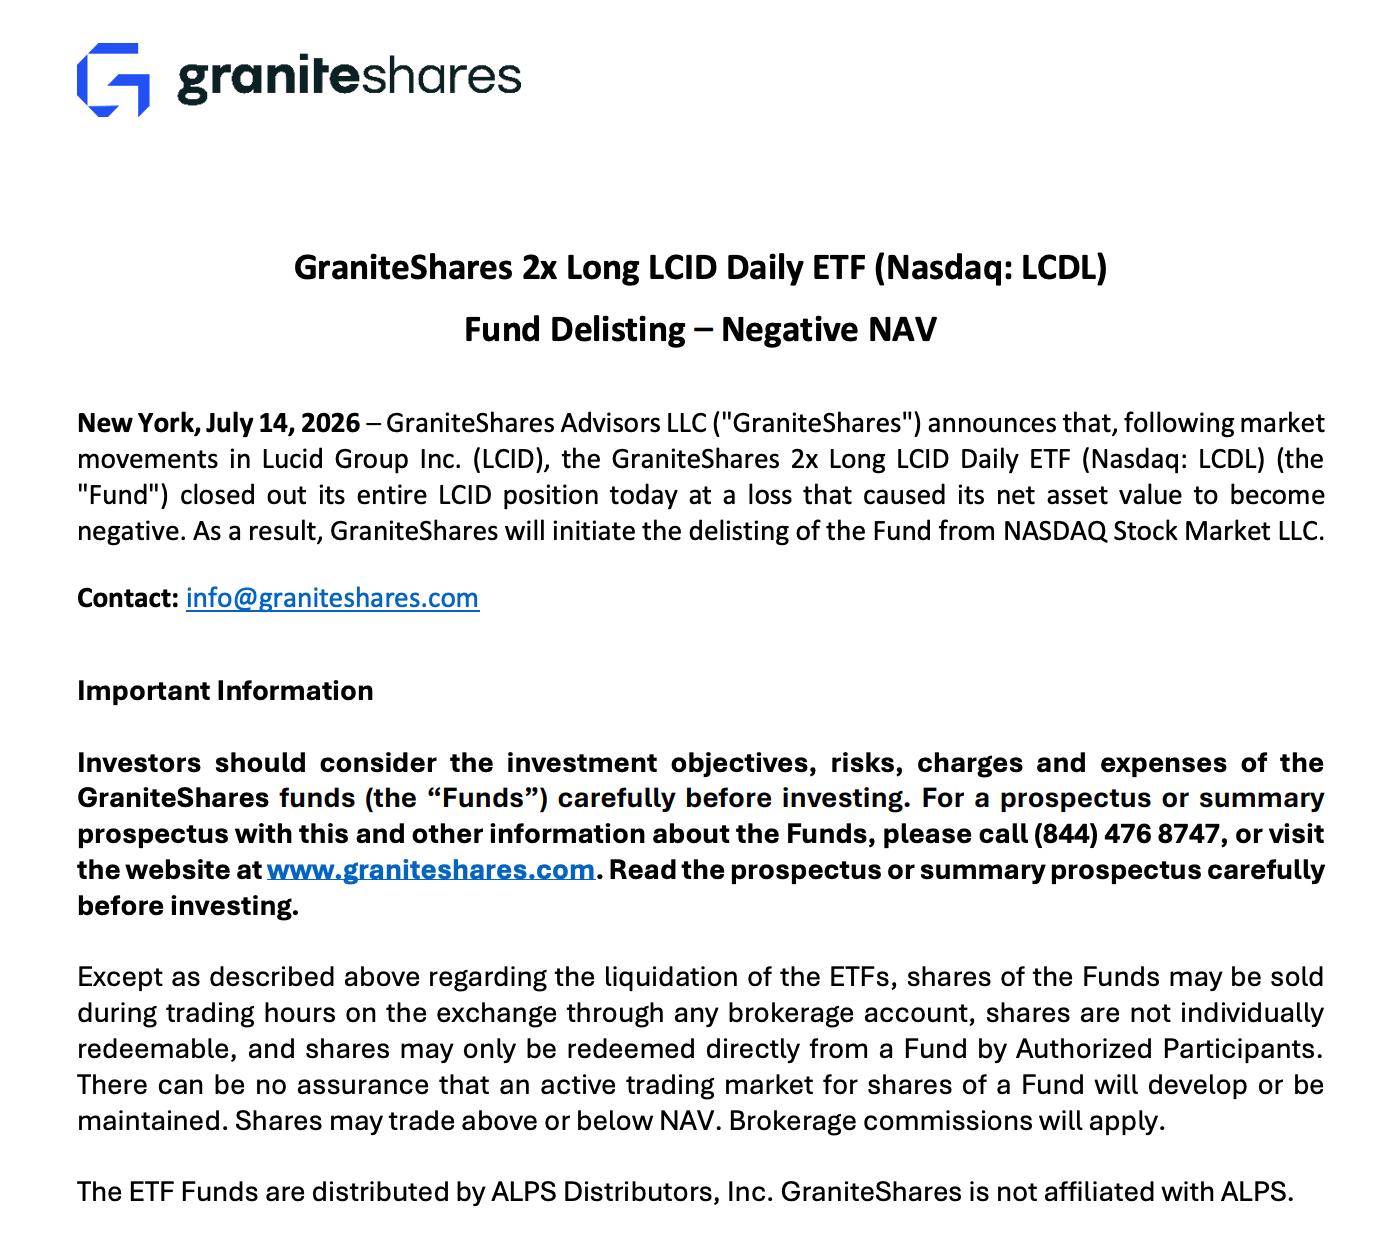
Autrement dit, lorsque le cours de Lucid a ensuite rebondi rapidement, cet ETF n'avait plus aucune position pour restaurer sa valeur nette. Pour tous les détenteurs de LCDL, il n'y a plus eu l'opportunité de participer à la hausse ultérieure de LCID.

C'est précisément la plus grande différence entre un ETF à levier sur action individuelle et une action ordinaire. Même si une action subit un krach, tant que l'entreprise existe encore, les investisseurs ont une chance d'attendre un rebond ; mais une fois qu'un ETF à levier sur action individuelle "déclenche son mécanisme de mort" lors d'une volatilité extrême, même si l'action sous-jacente récupère ensuite ses pertes, il est fort probable que les investisseurs n'attendent plus jamais ce jour.

L'émergence d'un problème social, le gouvernement sud-coréen commence à s'inquiéter

La radiation de LCDL n'est pas un cas isolé. En effet, avec la diffusion rapide des ETF à levier sur actions individuelles sur les actions populaires de l'IA, les régulateurs commencent à réexaminer les risques systémiques potentiels que ces produits pourraient entraîner.

À cet égard, la position de la Corée du Sud est particulièrement représentative.

À la mi-juillet, selon le Korea Times, les quatre principales autorités financières sud-coréennes — le ministère de l'Économie et des Finances, la Commission des services financiers, le Service de surveillance financière et la Banque de Corée — tiendront une réunion thématique dans le cadre du mécanisme de coordination gouvernemental sur les questions macroéconomiques et financières (F4) pour discuter des risques liés aux ETF à levier sur actions individuelles et des mesures de régulation potentielles. Les pistes de discussion sur le marché incluent le relèvement des exigences de marge, la limitation de l'amplitude quotidienne des fluctuations de prix et la réduction du niveau d'effet de levier.

Ces dernières années, avec l'afflux continu d'investisseurs particuliers sud-coréens sur le marché boursier, la tendance de l'IA s'est presque transformée en une frénésie d'investissement à l'échelle nationale. Des valeurs lourdes comme Samsung Electronics et SK Hynix sont devenues la cible des capitaux, et les ETF à levier centrés sur ces actions ont encore amplifié le sentiment du marché et la volatilité des cours. L'inquiétude des régulateurs réside dans le fait qu'avec de plus en plus d'investisseurs utilisant des produits à effet de levier élevé pour spéculer sur des actions en vogue, l'impact d'une seule fluctuation brutale ne se limite plus à des variations numériques sur les comptes d'investissement, mais pourrait évoluer vers un problème social.

Et avec la pression sur le concept de stockage entraînant une correction, le marché financier sud-coréen a connu plusieurs événements extrêmes consécutifs. D'une part, des rumeurs de suicides liés à des échecs d'investissement boursier ont émergé sur les réseaux sociaux ; The Chosun Ilbo a également rapporté hier qu'un YouTubeur basé à Busan, tenant une chaîne d'investissement boursier, avait été poignardé à plusieurs reprises dans la rue par un homme d'une vingtaine d'années. L'enquête policière préliminaire indique que le suspect était un abonné de la chaîne, qui, après avoir subi des pertes importantes en investissant selon les recommandations du blogueur, aurait agi par ressentiment.

Bien que ces incidents ne soient pas directement causés par des ETF à levier sur actions individuelles, pour les régulateurs, le signal qu'ils envoient est très clair — lorsque des outils d'investissement à haut risque abaissent constamment leur seuil d'accès et se combinent avec des canaux de diffusion comme les réseaux sociaux ou les recommandations d'actions en direct, les risques financiers peuvent finalement déborder et devenir des risques sociaux.

Pour le gouvernement sud-coréen, c'est cela qui est le plus effrayant.

Questions liées

QQuel est le concept le plus discuté sur les marchés financiers mondiaux cette année, selon l'article ?

ASelon l'article, le concept le plus discuté sur les marchés financiers mondiaux cette année est celui de la mémoire et du stockage, en particulier lié au HBM (mémoire à large bande passante) dans le contexte des infrastructures d'IA.

QQuel est le produit financier émergent utilisé par les investisseurs pour parier de manière agressive sur des actions populaires liées à l'IA ?

ALe produit financier émergent est l'ETF à effet de levier sur action unique (Single Stock Leveraged ETF), qui amplifie les variations quotidiennes du cours d'une action spécifique, généralement par un facteur de 2 ou 3.

QPourquoi l'ETF à levier LCDL a-t-il été liquidé et retiré du marché ?

AL'ETF à levier LCDL a été liquidé et retiré du marché parce que sa valeur nette est devenue négative après qu'une rumeur de faillite a provoqué une chute brutale de l'action Lucid (LCID). Le fonds a dû clôturer toutes ses positions et initier une procédure de radiation, privant les investisseurs de toute reprise ultérieure.

QQuelle est la principale différence de risque entre une action ordinaire et un ETF à effet de levier sur action unique en cas de volatilité extrême ?

ALa principale différence est qu'une action ordinaire, même après une chute brutale, permet aux investisseurs d'attendre une reprise potentielle tant que l'entreprise existe. En revanche, un ETF à effet de levier sur action unique peut déclencher un mécanisme de liquidation irréversible si sa valeur nette devient négative, empêchant ainsi les investisseurs de bénéficier d'un éventuel rebond.

QPourquoi les autorités de régulation sud-coréennes s'inquiètent-elles des ETF à effet de levier sur action unique ?

ALes autorités de régulation sud-coréennes s'inquiètent car la popularité de ces produits à haut risque, combinée à leur diffusion via les médias sociaux et les recommandations d'investissement en ligne, amplifie non seulement la volatilité des marchés, mais peut aussi faire déborder le risque financier en risque social, comme en témoignent des incidents violents liés à des pertes d'investissement.

Lectures associées

CryptoQuant, une entreprise spécialisée dans l'analyse des données de la blockchain, révèle à quel niveau le Bitcoin doit se positionner pour qu'un nouveau marché haussier commence ! Voici les détails

L'entreprise d'analyse blockchain CryptoQuant a indiqué que le Bitcoin conserve un sentiment haussier, mais qu'une percée au-dessus du niveau de résistance de 81 700 dollars est nécessaire pour confirmer le début d'un nouveau marché haussier. Selon Julio Moreno, responsable de la recherche, après une hausse de 24% en deux semaines, le prix évolue désormais dans une fourchette comprise entre 76 000 et 82 000 dollars. La première zone de résistance significative se situe entre 77 100 et 80 200 dollars, où les investisseurs à long terme ont vendu jusqu'à 539 000 BTC au cours des 30 derniers jours. Le niveau technique critique suivant est la moyenne mobile sur 365 jours, autour de 81 700 dollars. Historiquement, les marchés haussiers du Bitcoin ont officiellement commencé après une clôture au-dessus de ce niveau. Les prochaines résistances majeures identifiées sont à 83 600 dollars (selon la Bande Triple de Metcalf) puis à 88 700 dollars. À la baisse, le niveau des 70 000 dollars constitue un support important, les investisseurs à long terme ayant acheté environ 476 000 BTC dans la fourchette 62 000-65 000 dollars. La perspective globale reste haussière, mais le Bitcoin doit surmonter la pression actuelle de l'offre pour entamer une nouvelle phase de hausse.

cryptonews.ruIl y a 18 mins

CryptoQuant, une entreprise spécialisée dans l'analyse des données de la blockchain, révèle à quel niveau le Bitcoin doit se positionner pour qu'un nouveau marché haussier commence ! Voici les détails

cryptonews.ruIl y a 18 mins

L'UE oblige à signaler les vulnérabilités des portefeuilles cryptographiques dans les 24 heures

Les développeurs de portefeuilles cryptographiques basés dans l'Union européenne sont désormais tenus de signaler toute vulnérabilité dans leur logiciel dans les 24 heures suivant sa découverte. Cette nouvelle obligation, en vigueur depuis le 11 septembre, découle de la loi mise à jour « Cyber Resilience Act ». Elle s'applique aux fournisseurs de portefeuilles matériels et logiciels enregistrés dans l'UE. Le règlement exige une notification précoce à l'agence ENISA dans les 24 heures, suivie d'une déclaration complète sous 72 heures. Un rapport final doit être soumis dans les 14 jours après l'application des correctifs, ou dans le mois pour les incidents graves. Les fabricants doivent également informer tous les utilisateurs affectés ou potentiellement vulnérables. Cette initiative fait suite à plusieurs incidents de sécurité majeurs, dont le piratage des portefeuilles Coldcard, qui a conduit au vol de bitcoins pour une valeur estimée à environ 153 millions de dollars. D'autres acteurs comme Trezor, BitBox et SafePal ont également fait face à des fuites de données ou des attaques de phishing ces derniers mois. Parallèlement, des initiatives comme le « Bitcoin Red Team » ont identifié des milliers de vulnérabilités potentielles en scannant des centaines de projets, soulignant les défis de sécurité persistants dans l'écosystème.

cryptonews.ruIl y a 20 mins

L'UE oblige à signaler les vulnérabilités des portefeuilles cryptographiques dans les 24 heures

cryptonews.ruIl y a 20 mins

Seulement 14 % des universités et instituts de recherche russes ont approuvé des règles d'utilisation de l'IA

Seulement 14 % des universités et instituts de recherche russes ont approuvé des règles internes régissant l'utilisation de l'intelligence artificielle (IA), selon une enquête menée en mai-juin 2026 par l'Institut de recherche en statistique et économie de la connaissance de la Haute École d'Économie (HSE). L'étude, impliquant 424 établissements, révèle que 72 % n'ont aucun document officiel sur le sujet, tandis que 14 % se sont abstenus de répondre. Cette absence de cadre formel n'empêche pas l'usage pratique de l'IA, dont l'adopcion dépasse souvent la mise en place de régulations internes. Parallèlement, la Russie développe massivement la formation à l'IA dans l'enseignement scolaire : depuis septembre 2026, un programme de qualification forme 250 000 enseignants à l'utilisation des réseaux neuronaux pour préparer les cours, et un parcours dédié à l'IA a été créé pour les élèves. Ainsi, un écart notable persiste entre la rapidité du déploiement de l'IA (tant dans la pratique que dans la formation de base) et l'élaboration de règles institutionnelles dans le secteur académique supérieur. Cette situation reflète un schéma classique où les technologies deviennent usuelles avant d'être formellement encadrées. La question reste ouverte de savoir si les normes d'usage seront définies par les établissements eux-mêmes ou par les développeurs des outils d'IA déjà intégrés dans les processus éducatifs.

cryptonews.ruIl y a 35 mins

Seulement 14 % des universités et instituts de recherche russes ont approuvé des règles d'utilisation de l'IA

cryptonews.ruIl y a 35 mins

Trading

Spot
活动图片