Autor: Discusión sobre conocer lo grande a través de lo pequeño
Morgan Stanley ahora espera que la Fed suba las tasas en diciembre (anteriormente se esperaba para el tercer trimestre de 2027). Si la inflación vuelve a calentarse pronto, claramente existe riesgo de un aumento en septiembre.
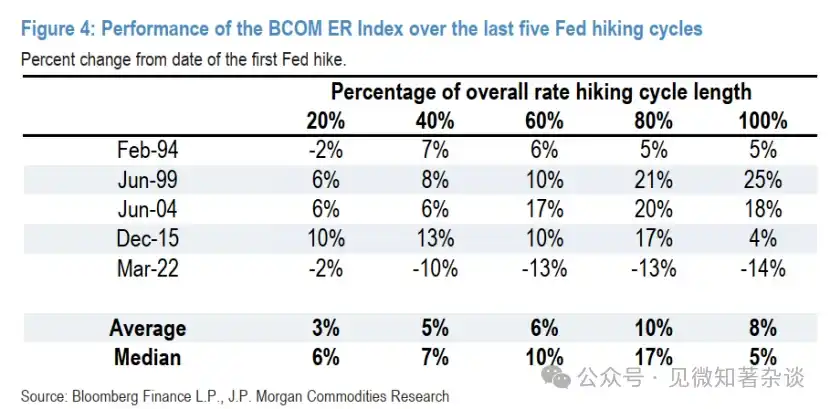
Desde 1990, los productos básicos han generado rendimientos positivos en cada ciclo de subidas de tasas de la Fed, excepto en el más reciente (de marzo de 2022 a julio de 2023).
En ese ciclo, el sector se desvió significativamente de la norma anterior, cayendo alrededor de un 14%, debido a que la prima de riesgo por oferta de Rusia se desvaneció y los factores adversos en el sector manufacturero agravaron una reacción más bajista en los precios de las materias primas.
Desde una perspectiva de tipos de interés, el ajuste de subida de tasas de mediados de 1999 a mayo de 2000 es similar a la situación actual.
Los productos básicos tuvieron un fuerte desempeño en este ciclo, aunque comenzó desde un punto de partida bajo tras la crisis financiera asiática, y fue impulsado principalmente por el reequilibrio del mercado petrolero liderado por la OPEP.
Aunque el contexto de la Fed puede parecerse al de 1999, el entorno del mercado de productos básicos se asemeja más al de 2022, enfrentando el riesgo de que:
El desvanecimiento nuevamente de la prima por disrupciones de oferta podría coincidir una vez más con factores adversos de un entorno financiero más severo, impulsando así un enfriamiento más contenido del sector de productos básicos en cualquier ciclo de subidas de tasas que se avecine.
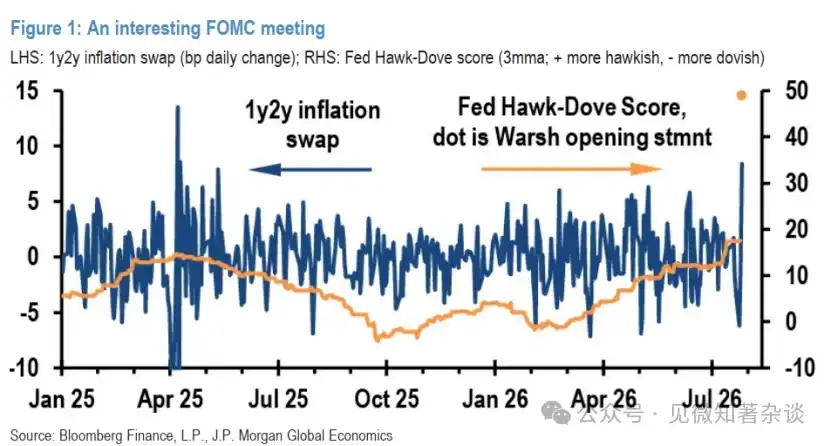
Una interesante reunión del FOMC.
El miércoles pasado, el FOMC mantuvo las tasas sin cambios, en línea con las expectativas de nuestros economistas, aunque tres miembros halcón disintieron, uno más de lo esperado, y la inclusión de Kashkari en el voto discrepante fue una sorpresa moderada.
Aunque en nuestro procesamiento de lenguaje natural (NLP), el discurso preparado del presidente Warsh fue de tendencia halcón, su falta de respaldo a un objetivo claro debilitó su credibilidad en la lucha contra la inflación (Figura 1).
Esto, sumado a los comentarios sobre la efectividad de las herramientas de la Fed para combatir la inflación, aceleró un pronunciamiento torcido de la curva de bonos del Tesoro de EE. UU., mientras que los niveles de equilibrio de inflación a medio plazo aumentaron abruptamente, una situación extremadamente inusual tras una reunión del FOMC.
Figura 1: Una interesante reunión del FOMC
La primera subida de tasas de la Fed ahora se espera para 2026. En general, a medida que el comité tiende hacia posturas más halcones, el FOMC ahora podría enfrentar presión del mercado, reflejando dudas sobre si la dura retórica inflacionaria de Warsh se traducirá en acciones.
Esto aumenta la urgencia de que otros miembros del comité actúen para cumplir su mandato, y refuerza la opinión de nuestros economistas de que la Fed se encamina hacia un aumento de tasas, y el riesgo de actuar antes también está aumentando.
Por lo tanto, adelantaron su expectativa del próximo aumento desde la segunda mitad de 2027 a diciembre de este año, y enfatizaron que si la inflación se recalienta pronto, claramente existe riesgo en septiembre. Esta corrección refleja más bien otro desafío que impulsa a la Fed a actuar para mantener su credibilidad, en lugar de que el mercado "presione" a la Fed.
Los productos básicos han ofrecido fuertes rendimientos en ciclos de subidas anteriores... hasta 2022
Desde 1990, la Fed ha iniciado cinco ciclos de subidas de tasas (febrero de 1994, junio de 1999, junio de 2004, diciembre de 2015 y marzo de 2022), cada uno con una duración de aproximadamente uno a tres años (Figura 2).
Los productos básicos generaron rendimientos positivos en todos estos ciclos de subidas de la Fed, excepto en el más reciente (de marzo de 2022 a julio de 2023), donde el sector se desvió significativamente de la norma anterior, cayendo alrededor de un 14% durante la duración del ciclo de subidas (Figuras 3 y 4).
No obstante, incluso en el último ciclo de subidas, el índice BCOM ER continuó el patrón previo de subir relativamente temprano en el ciclo de subidas, antes de que su desempeño divergiera notablemente de la historia.
Figura 2: Índice Bloomberg Commodity (BCOM) ER vs Tasa de Fondos Federales de EE. UU. (límite superior)
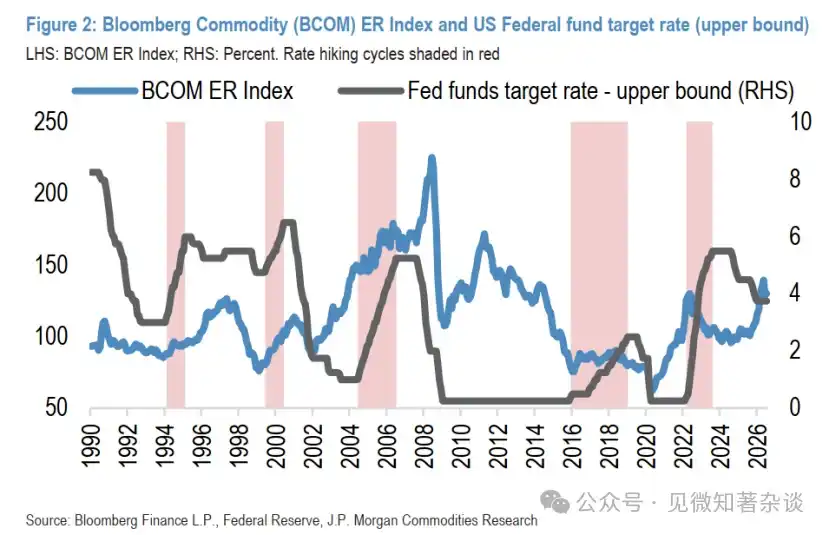
Figura 3: Desempeño del índice BCOM ER en los cinco ciclos de subidas de la Fed anteriores
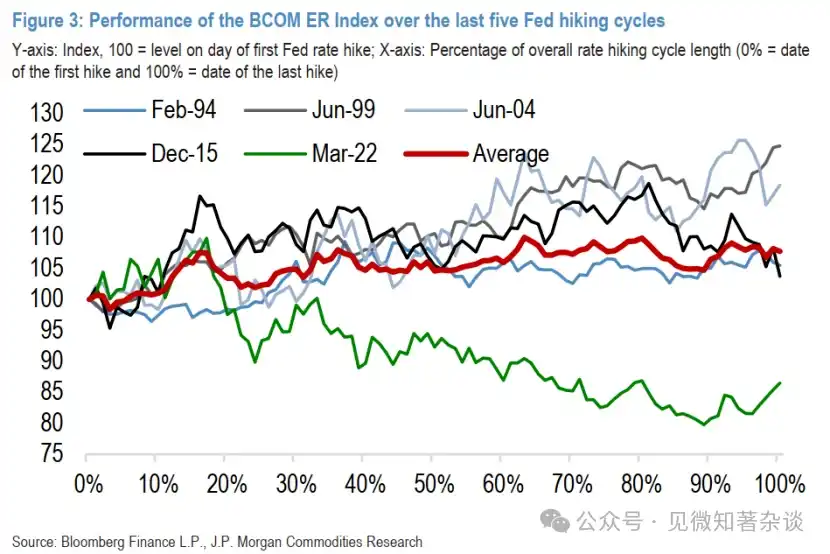
Figura 4: Desempeño del índice BCOM ER en los cinco ciclos de subidas de la Fed anteriores
¿Cómo explicar la divergencia del desempeño en 2022/23?
En análisis anteriores, inferimos que los rendimientos consistentemente sólidos de los productos básicos durante los ciclos de subidas de la Fed probablemente fueron impulsados por fundamentos macroeconómicos favorables que simultáneamente influyeron en la política de tasas de la Fed.
En otras palabras, la Fed generalmente inicia ciclos de subidas de tasas durante períodos de crecimiento económico sostenido y fuerte, lo que conduce al retorno de presiones inflacionarias y a una disminución del desempleo. Estos factores macro también coinciden con una fuerte demanda de productos básicos, y con inventarios agotados a niveles bajos en un contexto donde la oferta tiene dificultades para seguir el ritmo.
Sin embargo, el ciclo de subidas de 2022/23 fue diferente.
Llegó relativamente temprano tras la recesión inducida por el COVID, y la Fed se encontró muy rezagada respecto a la curva, ya que las presiones inflacionarias iniciales derivadas de las disrupciones en la cadena de suministro relacionadas con la pandemia y los estímulos fiscales y monetarios impulsados por la crisis se intensificaron aún más con el fuerte aumento de los precios de la energía, los fertilizantes y los alimentos tras la invasión rusa de Ucrania a principios de 2022.
Por lo tanto, las presiones del lado de la oferta jugaron un papel excesivo en llevar a la Fed a subir las tasas más de cinco puntos porcentuales con relativa rapidez.
Esto también significó que el sector de productos básicos entró en este ciclo de subidas más reciente desde niveles excepcionalmente altos.
La preocupación por las disrupciones en el suministro marítimo de productos básicos rusos debido a sanciones impulsó al índice BCOM ER un 25% en el primer trimestre de 2022.
Sin embargo, en general, las cadenas de suministro demostraron ser más resilientes de lo inicialmente temido, y para mediados de 2022 (incluso antes para algunos productos básicos), esta prima de riesgo por oferta comenzó a erosionarse gravemente.
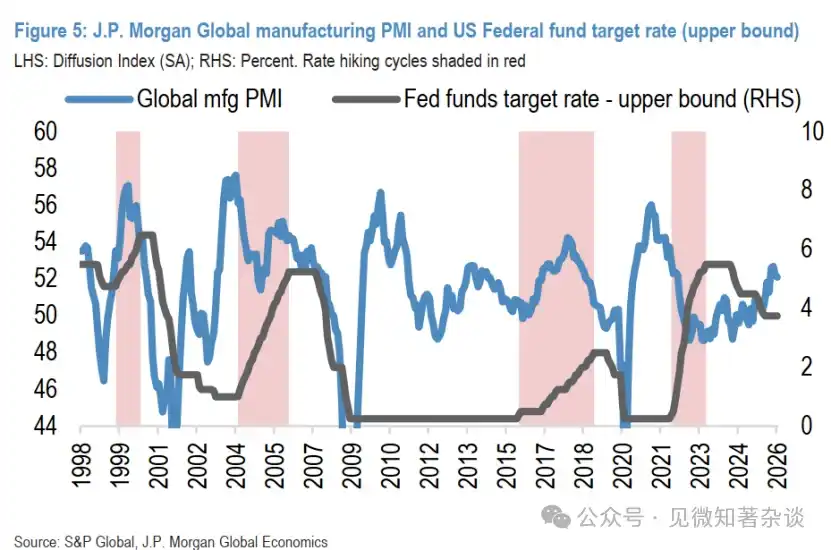
A partir de entonces, aunque los temores de recesión presagiados por la inversión de la curva de bonos nunca se materializaron, el PMI manufacturero global sí cayó por debajo de 50 en septiembre de 2022 (y se mantuvo en territorio contractivo durante todo 2023), lo que pesó sobre la demanda industrial más amplia y exacerbó la dinámica de precios de los productos básicos más bajista durante el ciclo de subidas de 2022/23 (Figura 5).
Figura 5: PMI manufacturero global de J.P. Morgan vs Tasa de Fondos Federales de EE. UU. (límite superior)
El ciclo de subidas puede parecerse a 1999, pero el riesgo de reacción de los productos básicos es repetir el guion de 2022
Como reflejaron las disidencias halcones de la semana pasada, los miembros de la Fed cuestionan la restrictividad de la postura política actual ante un mercado laboral ajustado y una inflación persistente.
Según nuestros estrategas de tasas de EE. UU., varias medidas de la tasa de interés real neutral indican que, sin una disminución de la inflación, se necesita un endurecimiento de la tasa de política de 50-100 puntos básicos para un ajuste de mediados de ciclo, a fin de restablecer una postura restrictiva.
En su opinión, esto hace que el ajuste de subidas de tasas de mediados de 1999 a mayo de 2000 (específicamente la fase de endurecimiento de noviembre de 1999 a mayo de 2000) sea una analogía similar a la actual.
Los rendimientos de productos básicos en 1999/2000 fueron sólidos, pero la configuración del mercado de productos básicos se ve muy diferente.
El ciclo de subidas de 1999/2000 generó los rendimientos acumulados más fuertes de productos básicos en nuestra pequeña muestra admitida, con el BCOM ER subiendo un 25% durante el ciclo, impulsado por un notable crecimiento de más del 70% en el subíndice de energía del BCOM.
Sin embargo, el contexto es importante.
En primer lugar, el amplio sector de productos básicos estaba severamente deprimido al entrar en este ciclo de subidas.
En la primera mitad de 1999, tras la crisis financiera asiática/rusa y el colapso de LTCM que golpearon la demanda y el sentimiento de riesgo, el BCOM se estabilizó en niveles aproximadamente un 35-40% más bajos que el pico de 1997.
En segundo lugar, y de manera crucial, el exceso de oferta y los bajos precios llevaron a la OPEP y a los países no OPEP participantes a comprometerse con importantes recortes de producción en 1998 y principios de 1999.
Por lo tanto, el significativo exceso de rendimiento de los productos básicos (impulsado principalmente por el repunte de los precios de la energía) se debió en gran medida a un reequilibrio sustancial del mercado petrolero bajo una mayor disciplina de oferta.
Con este contexto histórico, aunque el contexto de la Fed puede parecerse a 1999, el entorno del mercado de productos básicos se parece más a 2022.
Las renovadas presiones inflacionarias actuales coinciden con importantes disrupciones en la cadena de suministro, ya que el transporte marítimo a través del Estrecho de Ormuz sigue bloqueado.
Por lo tanto, con el aumento de los precios de la energía y los costos de producción en todo el sector, el índice BCOM en general sigue cerca de los máximos históricos del primer trimestre de 2022, en lugar de entrar en este ciclo de subidas desde un punto de partida deprimido.
Por lo tanto, aunque la magnitud de cualquier ciclo de subidas que se avecine pueda ser mucho menor que la de 2022/23 (cuando las tasas se movieron inicialmente 5 puntos porcentuales desde el límite inferior), el riesgo persiste:
El desvanecimiento nuevamente de la prima por disrupciones de oferta podría coincidir una vez más con factores adversos de un entorno financiero más severo, impulsando así un enfriamiento más contenido del sector de productos básicos en cualquier ciclo de subidas que se avecine.
En este contexto, los fundamentos micro y la sensibilidad específica de cada sector a las tasas de interés serán cruciales durante el resto de 2026:
· Energía:
Los flujos a través del Estrecho de Ormuz y la demanda de importaciones de petróleo de China podrían superar el impacto de las tasas de interés.
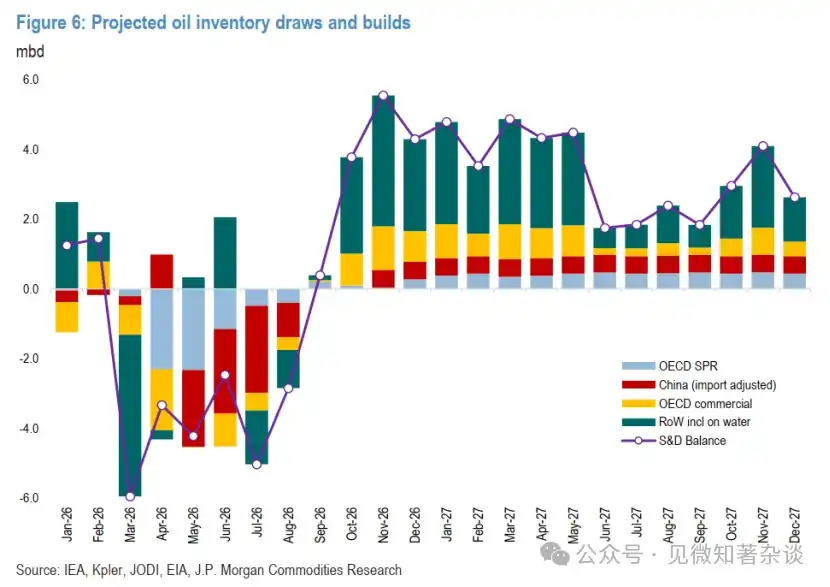
Nuestro pronóstico base fundamentalmente bajista para el petróleo es a 12 meses vista, aunque todavía existen importantes riesgos de cola alcistas a corto plazo si los colchones de inventario se tensan repentinamente nuevamente debido a interrupciones más prolongadas a través del Estrecho de Ormuz.
Nuestra predicción base asume una recuperación gradual del suministro de Oriente Medio durante el resto de 2026, proyectando un precio promedio del Brent de 80 USD/barril en el cuarto trimestre de 2026, antes de caer a un promedio de 63 USD/barril en 2027 cuando regrese el exceso de oferta.
Dicho esto, esta predicción depende en gran medida de la tasa de recuperación del flujo a través del Estrecho de Ormuz y la eventual normalización de inventarios (Figura 6).
Incluso con una baja demanda de importaciones de China, por cada mes adicional que se prolongue el conflicto y los flujos del estrecho sean menores a lo esperado, el valor razonable del Brent aumenta aproximadamente 7-8 USD/barril, alcanzando un precio promedio mensual de alrededor de 114 USD/barril si la interrupción se extiende a tres meses.
Figura 6: Consumo y acumulación de inventarios de petróleo proyectados
· Metales preciosos:
Expuestos de manera más bajista a posibles acciones adicionales de la Fed.
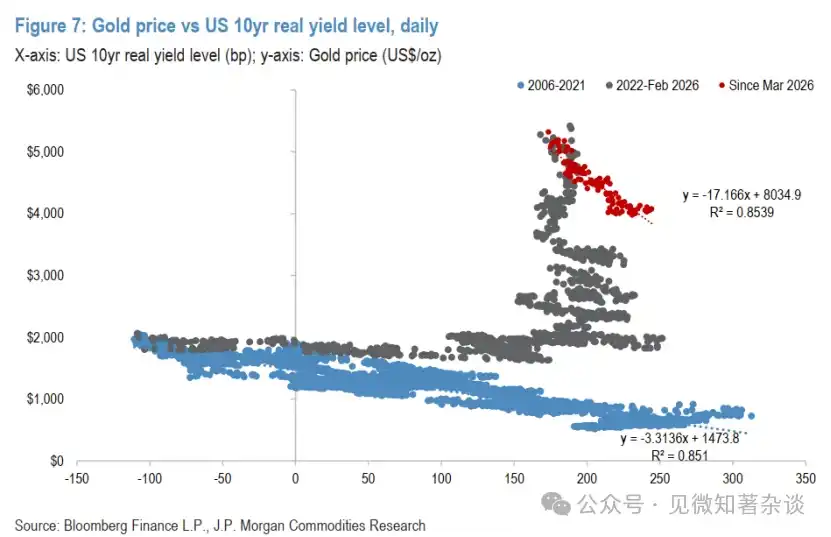
El precio del oro actualmente fluctúa entre 4000-4200 USD/onza, aproximadamente un 25% por debajo del pico de enero de 2026, y ya ha sentido una presión significativa por los mayores rendimientos reales y el giro hacia las expectativas de subidas de la Fed.
Aunque el sector tuvo un desempeño débil en el ciclo de subidas de 2022/23, el daño final fue sorprendentemente moderado dada la agresividad de las subidas.
Sin embargo, en ese momento, los precios recibieron un apoyo significativo de las compras emergentes de bancos centrales impulsadas por mercados emergentes, lo que compensó las salidas de ETF sensibles a las tasas y provocó una desvinculación entre el precio del oro y los rendimientos reales.
Ahora, la cuestión es que una congelación más amplia en otros segmentos de la demanda (un estrechamiento significativo en la amplitud de las compras de bancos centrales, el interés minorista concentrado en otros lugares, la baja demanda de bancos privados y la demanda física asiática) ha devuelto una vez más la demanda de ETF sensible a las tasas al asiento del conductor del precio del oro.
Por lo tanto, un giro más violento del mercado para descontar casi dos subidas más de lo ya esperado en los forwards OIS podría impulsar al oro significativamente por debajo de los 4000 USD/onza, desencadenando una ruptura técnica adicional que apuntaría a posibles caídas hacia 3500-3600 USD/onza.
Figura 7: Precio del oro vs nivel del rendimiento real a 10 años de EE. UU., diario
· Metales básicos:
Actualmente parecen sólidos, pero hay que vigilar el PMI. Aunque todavía por debajo de los máximos inducidos por la guerra alcanzados a principios de este año, los metales industriales se acercan a los niveles más altos desde 2022 al entrar en el próximo ciclo de subidas.
Actualmente, esto parece razonable.
El PMI manufacturero global subió por encima de 52 en marzo y, aunque se moderó ligeramente en junio y julio, todavía indica un ritmo de expansión manufacturera global actualmente fuerte.
En términos micro, en medio de la continua competencia entre China y EE. UU. por el cobre refinado, los inventarios registrados de cobre en la LME ahora han caído por debajo de las 100,000 toneladas, y nuestro análisis muestra que el comportamiento de los precios por debajo de este nivel ha sido asimétricamente alcista en el pasado.
Nuestro pronóstico base para los metales industriales en la segunda mitad de 2026 sigue siendo alcista, con la mayor confianza en el cobre. La tensión en el suministro minero, los bajos inventarios fuera de EE. UU. y esta competencia bipolar por las unidades de cobre mantienen el riesgo fundamental al alza, apuntando a 15000 USD/tonelada.
Dicho esto, en general, el riesgo de un ciclo de subidas más agresivo por parte de la Fed podría finalmente generar ecos similares a los de 2022 para el sector a principios del próximo año, especialmente si vemos un desvanecimiento de las tendencias manufactureras favorables resultantes, sumado a los continuos vientos en contra de un dólar potencialmente fuerte.