DeFi 保险为何没人买?

marsbit發佈於 2026-06-23更新於 2026-06-23

文章摘要

尽管DeFi保险有望通过智能合约自动赔付消除传统保险的恶意拒赔问题,但市场却几乎无人购买。文章分析了三大核心原因。 首先,保费过高侵蚀收益。以头部平台Nexus Mutual为例,为Aave等协议投保的费率可达1.5%-2.5%,而协议原生年化收益仅约3%-4%,投保后净收益微薄。对于收益更高的新兴平台,保费可能超过收益,导致投保后本金亏损。 其次,风险高度关联且承保能力不足。传统保险依赖风险分散,但DeFi中一个预言机或跨链桥漏洞可能同时冲击大量协议,导致连锁损失。同时,整个DeFi保险行业的资金池规模仅数亿美元,而待保障的锁仓资产高达数千亿,供需严重失衡。一旦发生如Kelp DAO被盗2.92亿美元的大型安全事件,可能直接耗尽行业储备。 最后,治理机制存在利益冲突。在Nexus Mutual等平台上,由持币会员投票决定是否理赔,而他们自身的资金会因赔付而受损,这天然催生了拒赔倾向。 因此,DeFi保险陷入了“公地悲剧”:其稳定市场的价值由所有人共享,但保费成本却由个人承担,导致无人愿意主动投保。目前,行业正尝试转向漏洞赏金等风险前置方案,并寻求引入外部再保险资金,以应对自有资本无法覆盖链上风险的根本困境。

撰文:Thejaswini M A

编译:Luffy,Foresight News

「保险纯就是骗局,」 这几乎是市场上所有人的共识。

大家这么想其实不无道理。美国信诺保险公司开发了一套算法,无需翻阅病历就能直接拒赔。联合健康保险公司在算法设定的时间到期后,直接停止护理费赔付,完全无视主治医生的诊疗意见。传统保险的商业模式从来都是:先收取客户资金,从中截留高额分成,再层层设置门槛阻碍理赔。

如今银行存款虽有联邦存款保险公司(FDIC)保障,但赔付上限仅 25 万美元,这一标准自 1934 年设立后几乎未曾调整。券商账户受证券投资者保护公司(SIPC)保障,限额 50 万美元,一旦账户资产超过该数值,保障形同虚设。大众认知里的保障力度远不及实际,赔付上限完全由保险公司单方面制定。

DeFi 保险本有望彻底解决这一痛点:剔除中介,只要智能合约预设条件触发,赔付自动执行,彻底消除人为恶意拒赔的空间。

但现实是几乎无人买单。保险保费会大幅侵蚀理财收益,扣除保费后,剩余收益根本无法匹配用户承担的投资风险。

本文将解释这一市场现状,以及为什么即使每个人都想解决这个问题,也难以扭转困局的核心根源。

Nexus Mutual 是目前规模最大的 DeFi 保险服务商,自 2019 年上线至今,累计理赔总额仅 1800 多万美元。
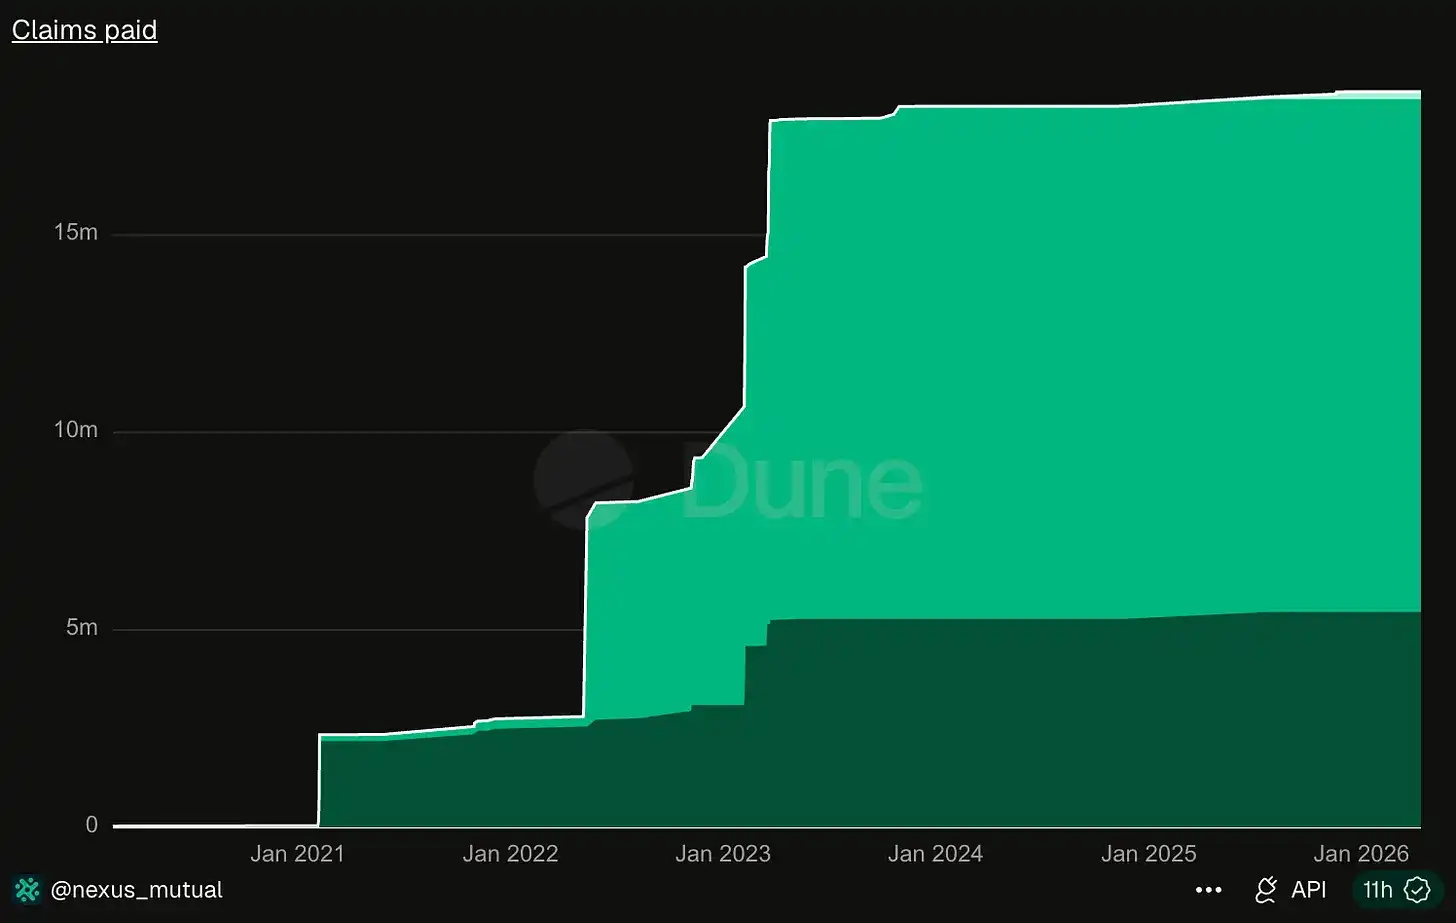
数据来源:Dune Analytics

2026 年 4 月,Kelp DAO 遭遇黑客攻击,损失高达 2.92 亿美元。 仅此一次被盗金额,就相当于这家头部保险机构七年总理赔额的 16 倍。

这和传统保险疯狂拒赔的现状形成极致反差。传统保险收取高额保费,却千方百计阻挠理赔;而 DeFi 保险保费收入微薄,根源是几乎没有投资者愿意投保。

传统保险能够稳定运转,核心在于风险彼此不相关。一户房屋失火,不会连带其他住户房屋受损。保险公司可以向 100 万用户售卖保单,单一火灾理赔完全可以用全体保费覆盖。 但 DeFi 不存在这种风险隔离机制:预言机故障、跨链桥漏洞等安全事件,会连锁冲击所有依托该底层资产搭建的资金池与借贷协议。2023 年 3 月 USDC 脱锚事件,当天所有将 USDC 作为抵押品的协议全部遭受波及。 对 DeFi 保险池而言,风险具备强关联性,承保方只能赌安全事故造成的损失可控,保险池资金足以兜底。

2023 年 3 月 Euler Finance 被盗 1.97 亿美元,连锁风险迅速扩散:Angle Protocol 因持有 Euler 流动性代币亏损 1700 万美元,Yield Protocol 紧急关停业务,Inverse Finance 等其他几家平台也受到影响。

一旦协议出现安全漏洞,往往会波及多个项目,单日极端事故甚至能直接耗尽保险池全部赔付储备。

我整理了 Nexus Mutual、InsurAce 当前保费费率,对比其承保协议的原生年化收益: Aave V3 的 USDC 存款年化收益约 3.14%,投保保费区间 1.5%–2.5%,扣除保费后净收益仅 0.6%–1.6%。投资者冒着链上安全风险,最终到手收益仅略高于普通银行储蓄。
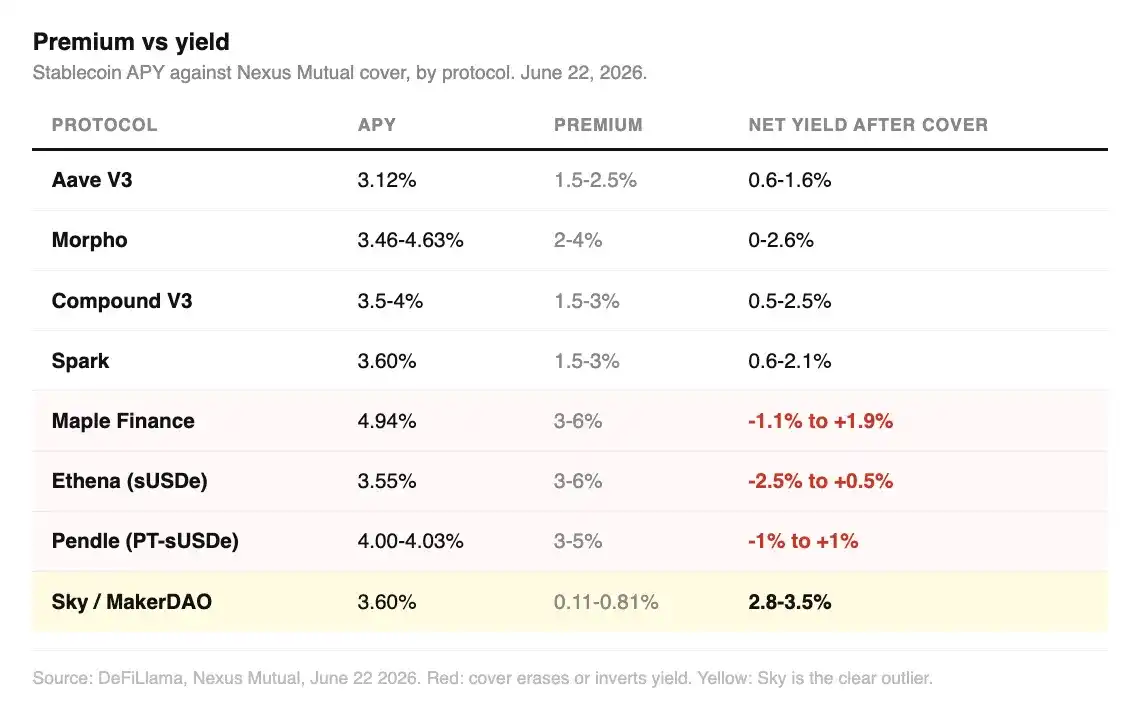
Morpho、Compound、Spark 收益情况相近,原生年化收益 3.5%–4%,保费会吃掉三分之一至一半收益,虽仍有微薄盈利,但性价比极低。

Maple Finance 机构借贷资金池年化收益 4.77%–4.90%,保险费率却高达 3%–6%,投保后净收益区间为 - 1.1% 至 1.9%。 Ethena 质押年化收益 3.6%–4%,保费同样 3%–6%,净收益 - 2.4% 至 1%。 在这两类平台购买保险,极端情况下投资者本金甚至会出现亏损。

唯有原 MakerDAO(Sky)表现亮眼。储蓄产品年化 3.6%,保险费率最低仅 0.11%,市场普遍认定其为 DeFi 内风险最低的标的,投保后净收益维持 2.8%–3.5%,绝大部分收益得以留存。

保费定价严格对应风险等级,但新兴平台保费过高,直接消耗掉用户入场追求的高收益。

加密投资者选择放弃投保,并非懒惰或鲁莽,他们清楚多数情况下购买保险等同于收益归零。 即便所有 DeFi 储户明天统一选择全额投保,整个行业也无力承接需求:Nexus Mutual 总资金池规模约 8156 万美元,全行业有效承保额度最多数亿美元,而各大协议锁仓资产规模高达数千亿,供需差距天差地别。

一旦出现 Kelp DAO 级别的大型安全事故,单一理赔就会直接掏空行业绝大部分保险储备。

1800 万美元的历史理赔总额,恰恰暴露了行业资金池的脆弱性,整个市场从未经历过足以击穿承保储备的特大风险事件。

用户向 Nexus Mutual 发起理赔申请后,需由全体平台持币会员投票裁定是否赔付。投票支持理赔的会员,若理赔最终兑付失败,自身资产会直接受损。这套机制天然催生拒赔倾向。传统保险专门设立核保员、理赔专员平衡矛盾,而 DeFi 保险设计上将所有权责合并至同一群体。

2008 年金融危机前,金融风险定价机构普遍认为全美房价崩盘不可能发生,毕竟他们从未亲历。保险巨头 AIG 大规模出售风险保障合约,当市场危机真正爆发,却完全无力兑付。

在美国政府推出 FDIC 银行存款保险前,普通储户没有任何资产安全兜底。大萧条倒逼政府强制推行银行保险,将投保设为银行经营的硬性成本。

放到 DeFi 领域,没人能强制 Aave、Morpho 等协议购买保险,智能合约部署行为完全无许可,不存在任何主体可以强制要求项目配置风险保障,这也导致行业缺少抵御极端行情的兜底机制。

Nexus Mutual 历史上三笔最大理赔分别是:FTX 暴雷分两批赔付约 730 万美元、TribeDAO 被盗赔付 500 万美元、Euler Finance 黑客攻击赔付 340 万美元。三笔金额相加,几乎等同于该平台七年累计 1860 万美元的理赔总额。

如今这家互助保险平台开始转向风险前置防控,联合 Immunefi、Cantina、Sherlock 等安全审计机构推出漏洞赏金保障产品,协议方仅需承担 20% 关键漏洞赏金,剩余资金由 Nexus Mutual 兜底,提前出资激励白帽黑客排查漏洞,从源头规避被盗事故。 与此同时,Nexus Mutual 正在布局合规保险分仓,试图将加密风险对接再保险资金池,引入更大体量外部资本补足承保能力。

Cantina 在 2025 年 3 月更进一步,推出独立原生协议保障产品,即便漏洞未被赏金猎人提前发现,协议遭遇黑客攻击后用户依旧可以获得理赔。

以上两项转型动作,本质都承认一个核心现实:链上自有资金不足以覆盖链上风险。保险池体量过小、风险高度关联、理赔裁决方与资金提供方为同一群体,三大硬伤无法根除。

Nexus Mutual 在 DeFiLlama 统计的锁仓资金达 8156 万美元,占整个 DeFi 保险赛道 85% 的市场份额。其余同行规模持续萎缩:InsurAce 峰值锁仓 1.5 亿美元,当前仅剩 13.2 万美元,2022 年 UST 脱锚后仅完成一笔重大理赔;Sherlock 资金池一年内从 6000 万美元缩水至 50.5 万美元;Unslashed Finance 数百万美元资金困在 2024 年末停止更新的老旧代码中。其余保险项目要么彻底关停,要么变更业务赛道。

灯塔为所有航船警示暗礁,却无法向途经船只收取使用费,因此很难有人自愿出资建造灯塔。收益由全体共享,成本却由建造者独自承担。

DeFi 保险的价值,正是阻止连锁清算踩踏危机扩散。加密市场资产高度互通,只有所有人同步投保,才能维持整体市场稳定。 可若人人都指望他人投保兜底,自身不愿承担保费成本,最终将不会有人配置保险,风险防护体系形同虚设。 无人主动托底的保障,终究无法守护任何资产。

熱門幣種推薦

相關問答

QDeFi保险与传统保险的核心商业模式有何不同?

A传统保险模式是先收取客户资金,截留高额分成后层层设槛阻碍理赔;而DeFi保险的理想模式是剔除中介,通过智能合约预设条件自动赔付,消除人为恶意拒赔空间。但在现实中,DeFi保险因保费过高侵蚀收益而难以推广。

Q为什么说DeFi领域的风险具有强关联性,这给保险带来了什么挑战?

ADeFi的风险强关联性体现在预言机故障、跨链桥漏洞或底层资产(如USDC)出问题会连锁冲击多个相关协议和资金池。这导致保险池面临的风险无法像传统保险那样分散,一次大型安全事件就可能耗尽整个保险池的储备资金,使得承保方难以有效定价和兜底。

Q根据文章,目前DeFi保险的保费与协议收益相比情况如何?

A目前DeFi保险的保费普遍过高,严重侵蚀了用户的投资收益。例如,Aave V3的USDC存款年化收益约3.14%,但保费就占1.5%-2.5%,净收益仅剩0.6%-1.6%。对于Maple Finance和Ethena等平台,保费甚至可能超过基础收益,导致投保后净收益为负。

Q当前DeFi保险行业在承保能力上存在哪些结构性缺陷?

A存在三大结构性缺陷:1. 保险资金池规模过小(全行业仅数亿美元),远不足以覆盖数千亿的DeFi锁仓资产。2. 风险高度关联,一次大型事故就可能击穿承保储备。3. 理赔裁决机制存在问题,Nexus Mutual等平台的投票成员同时也是资金提供者,其利益与赔付直接冲突,天然倾向于拒赔。

Q为了解决DeFi保险的困境,行业出现了哪些新的探索方向?

A行业正在向两个主要方向探索:1. 风险前置防控:例如Nexus Mutual联合安全审计机构推出漏洞赏金保障产品,协议方只需承担部分赏金,由保险池兜底剩余部分,激励白帽黑客提前发现漏洞。2. 引入外部资本:尝试通过合规保险分仓,将加密风险对接至传统再保险资金池,以引入更大体量的外部资本来补足承保能力。

你可能也喜歡

比特币的牛市信号重现?一个警告!

加密货币分析平台CryptoQuant指出,比特币的MVRV Z-Score指标正接近其365日移动平均线这一关键水平,该水平在过往市场周期中常标志着行情模式的转换。历史数据显示,当该指标能稳定突破并站上此均线时,往往预示着市场从复苏阶段进入扩张阶段,例如2015-2016年及2020年的突破分别领先于后续的牛市。 然而,目前该指标仍处于365日均线之下。CryptoQuant分析认为,若比特币能有效突破并站稳该均线,则可能意味着网络未实现利润重启和新一轮上涨的开始;反之,若从此处回落,则表明市场整体盈利水平尚不足以支撑更广泛的牛市行情。 此次市场周期与以往有一个关键不同:在过去的重大周期底部,MVRV Z-Score会跌破零进入低估区域,但近期调整中并未出现这种情况。这可能意味着比特币正在经历结构性更平缓的调整,或者类似历史宏观底部的彻底清盘尚未完成。 此外,数据显示MVRV Z-Score在每个周期形成的峰值逐渐降低,这表明即使比特币价格再创新高,市场在估值方面经历的偏离程度也正随时间变得越来越有限。 CryptoQuant的风险评估认为,要实现牛市,MVRV Z-Score指标必须回升并维持在365日均线之上。若从该水平回落,则意味着市场仍处于“复苏”模式;而指标若回归零值,可能强化当前调整尚未结束的观点。

cryptonews.ru16 分鐘前

比特币的牛市信号重现?一个警告!

cryptonews.ru16 分鐘前

Morpho 稳定币收益策略:同个策展人,3.96% 与 7.7% 的收益差

这篇文章分析了Morpho平台上稳定币收益策略的利差现象。同一家专业策展人(Steakhouse Financial)管理的不同金库,收益存在显著差距:其保守型金库7日平均年化收益为3.96%,而另一只高风险金库收益为5.09%。文章指出,用户若绕过金库,直接向高风险金库投资的特定资金池(如USDC / PT-reUSD-10DEC2026池)供给资金,可获得约7.7%的更高收益。 这种利差并非来自补贴或空投,而是借款人支付的真实利息,是用户为“自行承担抵押物风险”和“放弃专业团队的分散管理与监控”所获得的风险溢价。默认界面通常不引导用户直接进入单个资金池,这客观上保护了大多数用户,但也收回了其选择风险等级的权利。 文章详细拆解了操作流程与风险:用户在追求高收益时,需自行评估抵押物(如带期限的结构化资产)的脱锚、到期风险,以及资金池流动性(当前例中可随时撤出的资金仅占5%)和预言机失灵等潜在问题。收益计算应关注“7日平均年化”而非瞬时高利率,并需计算存入后因资金量增加导致利率下降的“落地利率”。 作者以10,000美元本金为例进行净值测算,在当前低Gas环境下,超额收益扣除成本后依然显著,但决定是否参与的关键应是风险承受能力,而非成本。文章最后强调了必须事先设定的退出纪律,包括抵押物到期前撤离、流动性枯竭时撤离以及收益溢价收窄至2%以内时撤离等信号。 文中所用数据均取自2026年9月8日的Morpho官方界面,并披露作者本人开发了相关辅助工具Vane。

marsbit29 分鐘前

Morpho 稳定币收益策略:同个策展人,3.96% 与 7.7% 的收益差

marsbit29 分鐘前

OpenAI的AI解决了数学界四分之一世纪未能攻克的纳维-斯托克斯难题

2026年9月8日,OpenAI宣布其基于人工智能的系统解决了纳维-斯托克斯方程解的存在性与光滑性问题。这是美国克雷数学研究所在2000年提出的七大“千禧年大奖难题”之一,悬赏一百万美元。该问题旨在探究描述流体运动的纳维-斯托克斯方程的解是否会始终保持光滑和可预测,抑或在特定条件下会出现导致速度在有限时间内趋于无穷的奇点。 OpenAI声称,其系统证明:处于静止的光滑流体在受到光滑外力作用时,确实能在有限时间内发展出速度趋于无穷的奇点,同时系统总能量保持有限。这对应于克雷研究所问题表述中的(C)和(D)情形。其证明过程已被形式化并录入计算机证明辅助语言Lean中,便于逐步验证。 此次工作由OpenAI内部一款尚未发布、据称能力远超当前旗舰模型GPT-6 Astra的新模型完成。研究始于2026年8月28日。9月1日,为应对外界传闻,OpenAI启动了由约一万个能协同工作的AI智能体组成的系统进行攻关。该团队在约88小时内(截至9月5日)得出了解决方案,又花费17小时进行形式化和额外验证。智能体间交换了270万条文本消息,生成了约1300亿个令牌(文本片段)。 同日,纽约大学的Tristan Buckmaster教授与Anthropic公司的Levent Alpöge独立发表了相关研究成果,他们证明了在另一组方程(如不可压缩多孔介质方程、布西内斯克系统、三维不可压缩欧拉方程)中也存在类似奇点。双方均表示工作独立,且证明细节存在差异。 目前,数学界和克雷研究所尚未正式认可该结果。专家仍需数月时间来验证证明是否完全符合千禧年难题的原始条件。若获证实,这将是首例由大规模并行AI系统解决此类顶级数学难题的案例。

cryptonews.ru31 分鐘前

OpenAI的AI解决了数学界四分之一世纪未能攻克的纳维-斯托克斯难题

cryptonews.ru31 分鐘前

交易

現貨

熱門文章

如何購買ONE

歡迎來到HTX.com!在這裡,購買Harmony (ONE)變得簡單而便捷。跟隨我們的逐步指南,放心開始您的加密貨幣之旅。第一步:創建您的HTX帳戶使用您的 Email、手機號碼在HTX註冊一個免費帳戶。體驗無憂的註冊過程並解鎖所有平台功能。立即註冊第二步:前往買幣頁面,選擇您的支付方式信用卡/金融卡購買:使用您的Visa或Mastercard即時購買Harmony (ONE)。餘額購買:使用您HTX帳戶餘額中的資金進行無縫交易。第三方購買:探索諸如Google Pay或Apple Pay等流行支付方式以增加便利性。C2C購買:在HTX平台上直接與其他用戶交易。HTX 場外交易 (OTC) 購買:為大量交易者提供個性化服務和競爭性匯率。第三步:存儲您的Harmony (ONE)購買Harmony (ONE)後,將其存儲在您的HTX帳戶中。您也可以透過區塊鏈轉帳將其發送到其他地址或者用於交易其他加密貨幣。第四步:交易Harmony (ONE)在HTX的現貨市場輕鬆交易Harmony (ONE)。前往您的帳戶,選擇交易對,執行交易,並即時監控。HTX為初學者和經驗豐富的交易者提供了友好的用戶體驗。

1.2k 人學過發佈於 2024.12.12更新於 2026.06.02

如何購買ONE

相關討論

歡迎來到 HTX 社群。在這裡,您可以了解最新的平台發展動態並獲得專業的市場意見。 以下是用戶對 ONE (ONE)幣價的意見。

活动图片