Ai đang đặt cược trái với lẽ thường trên thị trường dự đoán?

Odaily星球日报Xuất bản vào 2026-01-08Cập nhật gần nhất vào 2026-01-08

Tóm tắt

Bài viết khám phá hiện tượng người dùng đặt cược vào các sự kiện có vẻ phi lý trên thị trường dự đoán Polymarket, thay vì tuân theo "lẽ thường". Tác giả chỉ ra ba nhóm chính cung cợp tính thanh khoản cho những thị trường này: 1. **Người chơi xổ số (Lottery Players)**: Họ tìm kiếm lợi nhuận cao từ tỷ lệ cược lớn, sẵn sàng đặt cược vào sự kiện ít khả năng xảy ra như Tổng thống Putin từ chức trước năm 2026, với hy vọng thu về lợi nhuận gấp 10 lần nếu thắng. Họ chấp nhận rủi ro vì tin vào khả năng xảy ra "thiên nga đen" hoặc lỗi kỹ thuật trong quyết toán. 2. **Robot giao dịch**: Các bot tự động tham gia vào thị trường sớm, hưởng lợi từ chênh lệch giá nhỏ (ví dụ: mua ở 0.01 USD và bán ở 0.02 USD). Chúng tạo ra thanh khoản và khối lượng giao dịch, một phần để nhận phần thưởng từ Polymarket hoặc săn airdrop trong tương lai. 3. **Nền tảng dự đoán**: Polymarket trực tiếp cung cấp ưu đãi như thưởng đặt lệnh và thưởng nắm giữ (lên tới 4% lợi suất năm) để khuyến khích tính thanh khoản, thu hút người dùng tham gia ngay cả trong các thị trường "phi lý". Khoản đầu tư này lên tới 10 triệu USD, giúp các hợp đồng như vậy đạt khối lượng giao dịch đáng kể (ví dụ: 1.3 triệu USD cho hợp đồng về Putin). Tóm lại, những người đặt cược "ngược lẽ thường" không phải là ngẫu nhiên; họ có chiến lược rõ ràng để tối đa hóa lợi nhuận hoặc tận dụng cơ chế phần thưởng của nền tảng.

Bài gốc | Odaily 星球日报(@OdailyChina)

Tác giả|Golem(@web3_golem)
Tuần này, tôi đã viết một bài điểm lại các hợp đồng sự kiện kỳ lạ trên Polymarket, chỉ ra rằng một số hợp đồng có vẻ thực sự vô lý, nhưng đặt cược vào thời điểm này sẽ có lợi nhuận.

Điều này khiến tôi không ngừng suy nghĩ, rốt cuộc là ai đang chống lại "lẽ thường" để cung cấp "tiền miễn phí" cho thị trường?

Những người đặt cược đối lập với chúng ta - những người thông minh - không có nghĩa là hoàn toàn không có khả năng xảy ra, chắc chắn tồn tại một bộ phận người tin tưởng vững chắc vào phán đoán của họ (ví dụ, đến giờ vẫn có người tin rằng Trái đất là phẳng). Nhưng thị trường dự đoán không phải là một "thị trường ngu ngốc". Tôi cho rằng khi người chơi dùng tiền thật để dự đoán một sự việc có xảy ra hay không, họ sẽ cố gắng hết sức để suy nghĩ với vai trò "con người duy lý", tức là quyết định đưa ra là kinh tế nhất và có lợi nhuận nhất. Do đó, từ góc nhìn này, những người dùng đặt cược Yes vào các hợp đồng sự kiện trông có vẻ không thể xảy ra chắc chắn cũng có một chiến lược kiếm tiền nào đó, không phải là những kẻ ngốc cung cấp cơ hội "chắc thắng" cho chúng ta.

Sau khi suy nghĩ và thảo luận, tôi cho rằng, những người có thể cung cấp tính thanh khoản đối lập trong các hợp đồng sự kiện kỳ lạ này bao gồm ba loại người sau (bài viết này nhằm mục đích gợi mở, mong nhận được thảo luận và chỉnh sửa, X@web3_golem):

Người chơi xổ số (Lottery Players)

Logic của người chơi xổ số rất đơn giản, đó là chỉ nhìn vào tỷ lệ cược, tập trung đánh lớn thắng lớn với số vốn nhỏ.

Đôi khi, cuộc sống thực tế kỳ lạ hơn nhiều so với những gì chúng ta tưởng tượng, ngay cả những sự kiện có vẻ vô lý cũng có thể xảy ra. Hơn nữa, mặc dù thị trường dự đoán dựa trên thế giới thực để quyết toán, nhưng đôi khi cũng có thể do điều kiện quyết toán, sự cố hệ thống và các yếu tố khác khiến kết quả quyết toán hợp đồng bị bóp méo so với thực tế. Trước đây, Polymarket đã không chỉ một lần xảy ra kết quả quyết toán không phù hợp với thực tế do vấn đề cơ chế xử lý tranh chấp của UMA, ví dụ gần đây nhất là Polymarket phán quyết hành động của quân đội Mỹ ở Venezuela không cấu thành "xâm lược".

Do đó, độ lệch tỷ lệ cược đuôi dài (long-tail odds偏差) xuất hiện, ngay cả sự kiện có xác suất xảy ra cực nhỏ, phía Yes vẫn sẽ có giá trị 1%-3%. Chỉ cần tỷ lệ cược đủ cao, "người chơi xổ số" sẽ mua vào, trở thành một trong những hỗ trợ mua vào đáy vững chắc.

Nhưng thực ra tâm lý "người chơi xổ số" này cũng phù hợp với lý tính. Ví dụ, trong hợp đồng sự kiện "Putin có từ chức trước cuối năm 2026 hay không", dưới sự thúc đẩy của lẽ thường, đa số mọi người sẽ mua "No", và xác suất cũng đã thể hiện thái độ của mọi người, nhưng phía Yes vẫn tồn tại xác suất 10%, điều này có nghĩa là nếu đặt cược 10 đô la, thì nếu Putin thực sự từ chức trước cuối năm 2026, sẽ nhận được 100 đô la回报, lợi nhuận gấp 10 lần, vậy thì cứ đánh cược đi.
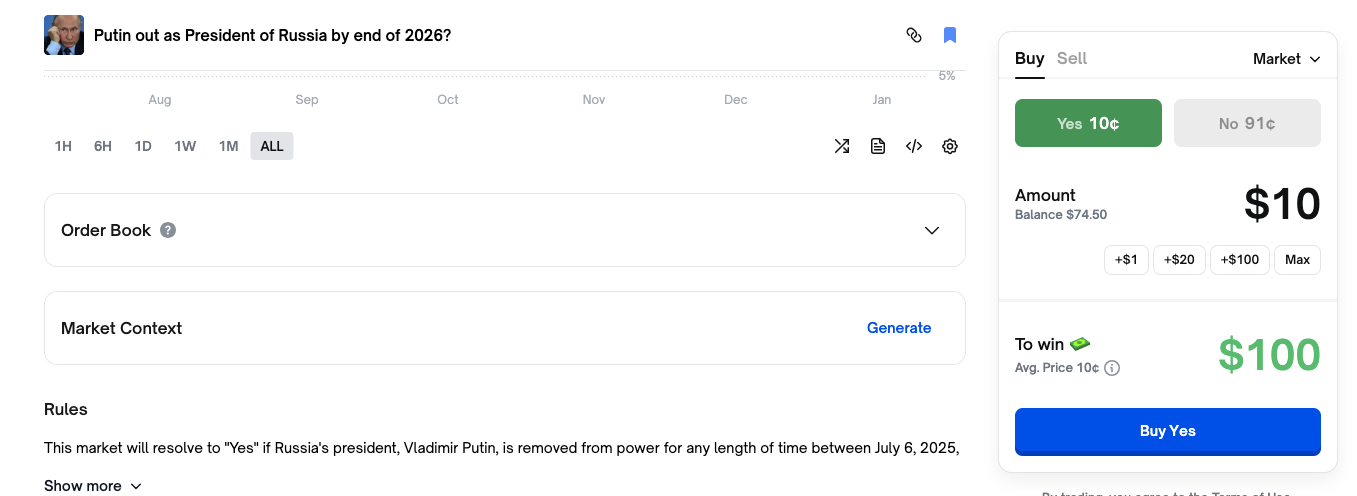
Ngoài ra, người chơi xổ số không nhất thiết chỉ đặt cược nặng vào một hợp đồng duy nhất, vì thị trường dự đoán không thiếu những sự kiện có tỷ lệ cược cao như vậy, chỉ cần gieo rộng lưới, trúng vài lần, vẫn có cơ hội thu hồi vốn thậm chí có lãi.

Họ kỳ vọng xảy ra thiên nga đen hơn người bình thường. Do đó, họ sẵn sàng cung cấp lệnh mua (buy order) ở phía Yes của các thị trường "trái lẽ thường" (trong một số thị trường, Polymarket sẽ cung cấp phần thưởng đặt lệnh và phần thưởng nắm giữ, nhưng đây không phải là yếu tố chính thúc đẩy người chơi xổ số).

Robot (Bots)

Nếu một hợp đồng sự kiện tự thân có tính chắc chắn cao, sự can thiệp của vốn từ những người chơi quét đuôi (sweeping the tail) càng khiến xác suất một bên đạt 99%-100% trước khi quyết toán. Sự tồn tại của "người chơi xổ số" có thể giải thích một phần tại sao những thị trường "trái lẽ thường" này vẫn có người chơi ăn lệnh bán (sell order) phía Yes (Chú thích của Odaily: Vì Polymarket sử dụng sổ lệnh chung, tức là khi phía No xuất hiện 1 lệnh mua 0.99 đô la, phía Yes sẽ tương ứng xuất hiện 1 lệnh bán 0.01 đô la), nhưng họ luôn là nhóm thiểu số, không thể giải thích tại sao những thị trường này vẫn có khối lượng giao dịch lớn và độ sâu tốt.

Vậy, ai là người bơm tính thanh khoản lớn vào những thị trường này? Câu trả lời là robot.

Các robot tạo lập thị trường (market-making bots) trên Polymarket phát triển khá nhanh chóng. Các robot giao dịch tự động thông qua Polymarket API sẽ tích cực giám sát tất cả các thị trường mới được tạo và thường trở thành những người tham gia đầu tiên. Những robot này có thể kiếm lời bằng cách giao dịch tích cực trong các thị trường này.

Trong những thị trường "trái lẽ thường" này, khi giá phía No là 0.99 đô la, do tồn tại sổ lệnh chung, phía Yes sẽ xuất hiện các lệnh bán treo (pending sell orders) 0.01 đô la, robot tạo lập thị trường cũng sẽ giống như "người chơi xổ số" ăn những lệnh bán treo 0.01 đô la này, nhưng ngay sau đó, họ sẽ treo lệnh bán phía Yes ở mức 0.02 đô la, 0.03 đô la hoặc thậm chí cao hơn, chờ "người chơi xổ số" hoặc robot khác đến khớp lệnh. Phía No cũng sẽ xuất hiện các lệnh mua ở mức 0.98 đô la, 0.97 đô la hoặc thậm chí thấp hơn (Chú thích của Odaily: vẫn là do sổ lệnh chung), do đó, sổ lệnh có độ sâu cực lớn.

Tuy nhiên, sau khi trao đổi với đội ngũ Jsquare - một VC crypto (họ đã đầu tư vào công cụ tổng hợp thị trường dự đoán Rocket), họ cho rằng số lượng robot thực hiện chiến lược này trên thị trường không nhiều, và trong các thị trường "trái lẽ thường" lần này, tâm lý đầu cơ của "người chơi xổ số" hoặc người chơi thông thường là đủ để hình thành phần lớn lệnh đối ứng.

Sự tồn tại của một số robot làm lượng (wash trading bots) cũng cung cấp tính thanh khoản thị trường và khối lượng giao dịch cho những thị trường "trái lẽ thường" và hơi thị trường ngách này (so với các sự kiện như bầu cử Mỹ). Một robot làm lượng treo lệnh mua phía Yes 0.02 đô la, sau đó một robot làm lượng khác sẽ treo lệnh mua phía No 0.98 đô la để khớp lệnh.

Hành vi này chủ yếu nhằm mục đích giành được Airdrop (phân phối token miễn phí) trong tương lai từ thị trường dự đoán. Trong các thị trường tần suất cao, lệnh có thể bị người chơi khác khớp, vì vậy các hợp đồng sự kiện "trái lẽ thường" này là công cụ làm lượng lý tưởng nhất.

Nền tảng dự đoán (Prediction Platforms)

Ngoài "người chơi xổ số" và robot ở trên, chính các nền tảng dự đoán cũng đóng góp to lớn vào tính thanh khoản của các thị trường này.

Polymarket trong cơ chế thiết lập đã có hai biện pháp khuyến khích thanh khoản là phần thưởng đặt lệnh (maker rewards) và phần thưởng nắm giữ (holding rewards). Phần thưởng đặt lệnh có nghĩa là, trong một số thị trường cụ thể, chỉ cần người chơi đặt lệnh trong chênh lệch giá quy định tối đa, sẽ nhận được thưởng; Phần thưởng nắm giữ có nghĩa là, trong một số thị trường cụ thể, chỉ cần người chơi nắm giữ cổ phần (share) Yes hoặc No đều có thể nhận được phần thưởng nắm giữ lãi suất năm 4%.
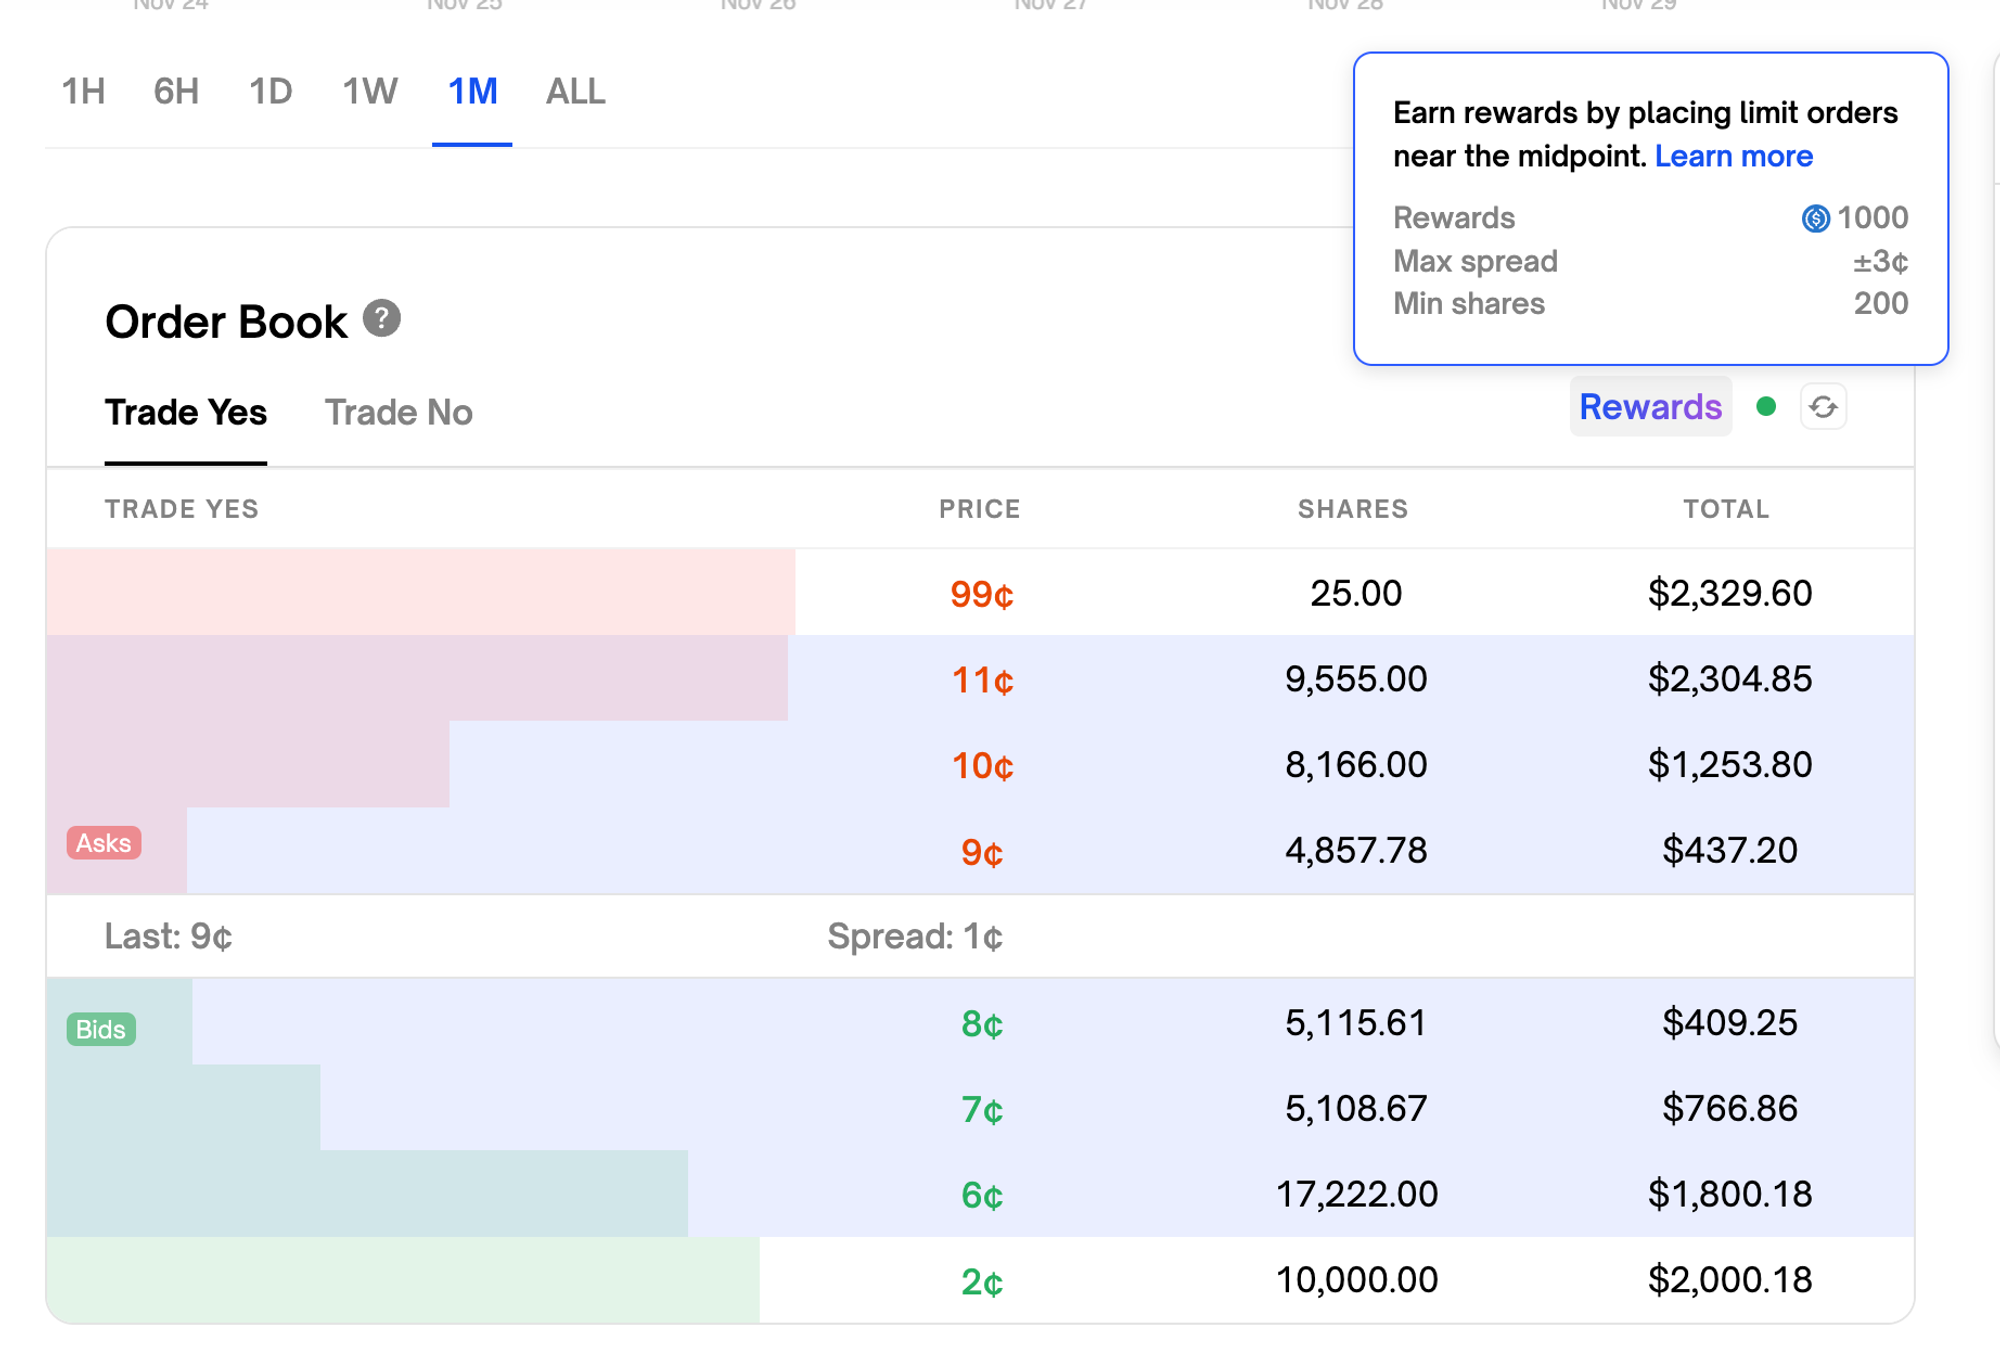
Phần được tô sáng là phạm vi chênh lệch giá tối đa cho phần thưởng đặt lệnh

Theo thống kê, Polymarket đã đầu tư khoảng 10 triệu đô la Mỹ vào khuyến khích tạo lập thị trường, cao điểm mỗi ngày chi trả hơn 5万 đô la Mỹ để duy trì tính thanh khoản sổ lệnh, hiện nay những ưu đãi này đã giảm xuống còn 0.025 đô la cho mỗi 100 đô la giao dịch.

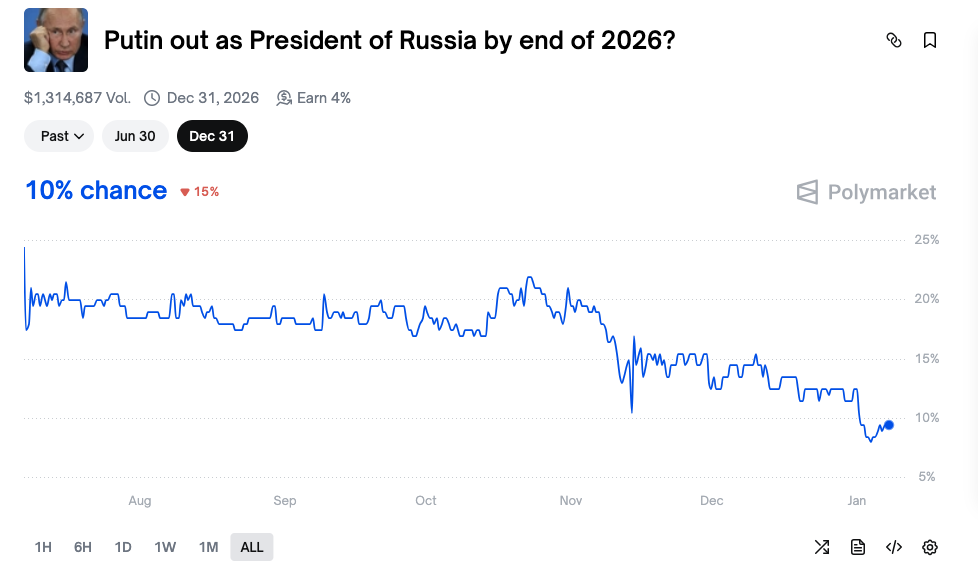
Những khoản đầu tư này thực sự có hiệu quả, thúc đẩy giao dịch của nhiều thị trường "trái lẽ thường". Ví dụ, hợp đồng sự kiện "Putin có từ chức trước cuối năm 2026 hay không" đã có khối lượng giao dịch hơn 1.3 triệu đô la Mỹ, nắm giữ cổ phần hợp đồng này sẽ nhận được lãi suất năm 4%, đối với người chơi có cổ phần Yes mà nói, tương đương với cuối cùng có lãi suất năm 14% (lợi nhuận quét đuôi 10% + phần thưởng nền tảng 4%), sức hấp dẫn cực lớn. Đối với người chơi nắm giữ cổ phần No, phần thưởng đặt lệnh và phần thưởng nắm giữ cũng phòng ngừa được một phần rủi ro.
Vẫn còn một suy đoán là, ngoài việc cung cấp ưu đãi thanh khoản công khai, chính thị trường dự đoán cũng xuống tiền làm nhà tạo lập thị trường, cung cấp tính thanh khoản cho những thị trường "trái lẽ thường", thị trường ngách này, để tạo hiệu quả quảng cáo marketing. Nhưng điểm này thuần túy là suy đoán, mở ra để thảo luận.


Câu hỏi Liên quan

QAi là người đặt cược ngược lại với 'kiến thức thông thường' trên thị trường dự đoán Polymarket?

ABa nhóm người chính: 'người chơi xổ số' (lottery people) tìm kiếm lợi nhuận cao từ tỷ lệ cược, robot giao dịch tự động tận dụng cơ hội và chính nền tảng Polymarket thông qua các chương trình khuyến khích thanh khoản.

QChiến lược của 'người chơi xổ số' (lottery people) là gì?

AHọ tập trung vào tỷ lệ cược cao, đặt cược vào các sự kiện có xác suất thấp nhưng phần thưởng tiềm năng lớn, với tâm lý 'đánh cược nhỏ để thắng lớn' và đa dạng hóa rủi ro bằng cách đặt cược vào nhiều sự kiện.

QRobot đóng vai trò gì trong các thị trường dự đoán 'ngược kiến thức thông thường'?

ARobot tự động giao dịch thông qua API của Polymarket, cung cấp thanh khoản bằng cách khớp lệnh mua/bán ở cả hai phía (Yes/No), tận dụng chênh lệch giá và tham gia để nhận phần thưởng từ các chương trình khuyến khích hoặc airdrop trong tương lai.

QPolymarket khuyến khích thanh khoản bằng cách nào?

ANền tảng cung cấp phần thưởng đặt lệnh (đặt lệnh trong phạm vi chênh lệch giá quy định) và phần thưởng nắm giữ (lợi suất hàng năm cho việc giữ cổ phần), với tổng đầu tư khoảng 10 triệu USD để duy trì tính thanh khoản.

QTại sao các sự kiện có vẻ phi lý vẫn thu hút khối lượng giao dịch lớn?

ASự kết hợp của 'người chơi xổ số' tìm kiếm lợi nhuận cao, robot giao dịch tạo thanh khoản, và các chương trình khuyến khích từ Polymarket giúp duy trì khối lượng giao dịch và độ sâu thị trường ngay cả cho các sự kiện có xác suất thấp.

Nội dung Liên quan

Founders Fund dẫn đầu góp 5 triệu USD mua ANVL: Giao thức DeFi 'không làm cho vay' này thực sự đang làm gì?

Vào ngày 6 tháng 10, Founders Fund dẫn đầu vòng mua token 5 triệu USD cho giao thức DeFi Anvil. Khác với các giao thức cho vay như Aave hay Compound, Anvil cho phép người dùng khóa tài sản (như ETH, USDC) trong kho bạc (Vault) để nhận một "Thư tín dụng chuỗi khối" (Letter of Credit - LOC). LOC này đóng vai trò như một bảo lãnh kinh tế có thể xác minh, chứng minh người dùng có đủ tài sản thế chấp để thực hiện cam kết tài chính, mà không cần phải đi vay. Ứng dụng thực tế bao gồm bảo lãnh thanh toán (tích hợp với mạng lưới thanh toán Flexa), nộp tiền ký quỹ tức thì cho sàn giao dịch (Bullish đang khám phá), và bảo lãnh tín dụng giữa các doanh nghiệp. Mô hình kinh tế của Anvil không thu phí giao dịch. Giá trị của token ANVL (tổng cung 1000 tỷ) hoàn toàn đến từ quyền quản trị giao thức. TVL hiện tại của Anvil là khoảng 14 triệu USD, đã giảm đáng kể từ mức đỉnh khoảng 109 triệu USD vào tháng 7/2025. Khoản đầu tư của Founders Fund được coi là một cược dài hạn vào tiềm năng của thị trường tín dụng thư chuỗi khối, với các yếu tố then chốt cần theo dõi bao gồm mức độ tích hợp thực tế của doanh nghiệp, tính bền vững của mô hình không phí và nhu cầu thực sự cho sản phẩm này trên chuỗi khối.

marsbit1 giờ trước

Founders Fund dẫn đầu góp 5 triệu USD mua ANVL: Giao thức DeFi 'không làm cho vay' này thực sự đang làm gì?

marsbit1 giờ trước

Vụ Nổ Toán Học, OpenAI Giải Quyết 722 Bài Toán Khó Chỉ Sau Một Đêm, Phỏng Đoán Riemann Đã Được Chứng Minh

Hôm nay, OpenAI gây chấn động giới toán học và AI khi công bố hàng loạt kết quả nghiên cứu mới do mô hình AI nội bộ tạo ra, đăng tải trực tiếp lên GitHub mà không qua bình duyệt. Bộ sưu tập với 722 bản thảo toán học này được cho là đã giải quyết 372 họ bài toán hóc búa từng tồn tại lâu nay. Đột phá gây sốc nhất là việc chứng minh "Giả thuyết Riemann mở rộng" (hay "chuẩn Riemann"), đưa ra kết quả về vùng không có điểm không cho hàm L Dirichlet và loại bỏ điểm không Landau-Siegel. Đây được coi là bước nhảy vọt chưa từng có trong nửa thế kỷ của lý thuyết số giải tích. OpenAI cũng công bố mã xác minh hình thức bằng Lean cho kết quả này. Một thành tựu mang tính đột phá khác nằm trong khoa học máy tính: chứng minh tính NP-khó thông thường của ngưỡng Basic-SDP mà không cần dựa vào "Giả thuyết Trò chơi Duy nhất" (UGC), chỉ dựa trên giả thiết P≠NP. Điều này thiết lập một giới hạn lý thuyết rõ ràng cho các thuật toán xấp xỉ hiệu quả. Ngoài ra, AI còn đạt được tiến bộ lớn đối với "Giả thuyết Hodge" cho các đa tạp Abel có phép nhân phức (CM) và tích của các mặt K3 phức, đồng thời giải quyết các phỏng đoán quan trọng khác như phỏng đoán hai điểm thông thường cho hàm nhân tính và phỏng đoán Mahler trong hình học lồi. Theo tiết lộ, hầu hết các chứng minh này được tạo ra tự động bởi một mô hình AI nội bộ chưa công bố, với thời gian suy nghĩ trung bình chỉ khoảng 3 giờ cho mỗi vấn đề. Sự kiện này đã gây ra làn sóng tranh cãi trong cộng đồng toán học, với cả cảm giác phấn khích lẫn lo ngại về sự độc quyền tri thức và tương lai của nghiên cứu toán học truyền thống. Các bản thảo cho thấy AI không chỉ vận dụng mà còn phát triển trực giác toán học phức tạp, đánh dấu sự khởi đầu của một kỷ nguyên khám phá mới dựa trên nền tảng silicon.

marsbit1 giờ trước

Vụ Nổ Toán Học, OpenAI Giải Quyết 722 Bài Toán Khó Chỉ Sau Một Đêm, Phỏng Đoán Riemann Đã Được Chứng Minh

marsbit1 giờ trước

Bầu cử giữa nhiệm kỳ đến gần, thị trường chứng khoán Mỹ không thực sự giao dịch ai thắng

Tạm dịch sang tiếng Việt: **Bầu cử giữa kỳ Mỹ đang đến gần, thị trường không thực sự giao dịch dựa trên việc bên nào thắng** Kỳ bầu cử giữa kỳ Mỹ vào ngày 3/11 đang đến gần. Trong lịch sử, năm bầu cử giữa kỳ không đồng nghĩa với việc thị trường chứng khoán Mỹ giảm. Dữ liệu thống kê từ J.P. Morgan Asset Management cho thấy, từ năm 1937 đến nay, S&P 500 trung bình tăng 9,2% trong các năm bầu cử giữa kỳ (thấp hơn mức 13,3% của các năm khác) và thường biến động mạnh hơn. Đặc điểm điển hình là thị trường yếu trong ba quý đầu năm và phục hồi mạnh vào quý thứ tư, sau khi kết quả bầu cử dần trở nên rõ ràng. Tuy nhiên, cần thận trọng khi áp dụng quy luật lịch sử này. Ví dụ, năm 2018 và 2022 (cũng là năm bầu cử), S&P 500 đều giảm, nhưng nguyên nhân chủ yếu đến từ việc Fed thắt chặt chính sách và lạm phát cao. Thị trường giao dịch dựa trên kỳ vọng chính sách hơn là nhãn mác đảng phái. Việc kiểm soát Quốc hội thay đổi có thể ảnh hưởng đến môi trường lập pháp, nhưng về lâu dài, mối tương quan giữa cấu trúc chính trị và hiệu suất thị trường chứng khoán không rõ ràng. Bài viết nhấn mạnh rằng, yếu tố quyết định chu kỳ thị trường cuối cùng vẫn là các biến số cơ bản như lợi nhuận doanh nghiệp, lãi suất và chu kỳ kinh tế, chứ không phải bản thân cuộc bầu cử. Bầu cử có thể ảnh hưởng đến kỳ vọng chính sách, nhưng thị trường cuối cùng sẽ quay lại định giá dựa trên cơ bản. Do đó, liệu thị trường cuối năm 2026 có lặp lại mô hình tăng trưởng lịch sử hay không, yếu tố quyết định không phải là kết quả bầu cử, mà là liệu ba yếu tố sau có tiếp tục hỗ trợ giá tài sản hay không: 1) Áp lực từ lãi suất (lợi tức trái phiếu); 2) Triển vọng tăng trưởng lợi nhuận doanh nghiệp; 3) Liệu chính sách sau bầu cử có thực sự thay đổi kỳ vọng về dòng tiền (thông qua thuế, chi tiêu, quy định...). Trước bầu cử, thị trường giao dịch sự không chắc chắn; sau bầu cử, thị trường giao dịch lại cơ bản.

marsbit1 giờ trước

Bầu cử giữa nhiệm kỳ đến gần, thị trường chứng khoán Mỹ không thực sự giao dịch ai thắng

marsbit1 giờ trước

AI không thay đổi được 'DNA', SanDisk còn "bò" được bao lâu nữa?

Bài viết phân tích chu kỳ siêu tăng giá NAND hiện tại và triển vọng của SanDisk (Western Digital). Trọng tâm là hai câu hỏi: chu kỳ tăng giá này kéo dài bao lâu và liệu SanDisk vẫn còn dư địa tăng trưởng. **1. Chu kỳ "siêu tăng giá" còn kéo dài bao lâu?** - Ngành NAND đang trải qua chu kỳ tăng giá mạnh hiếm thấy, với giá bán lẻ tăng 5-8 lần từ giữa 2025. Lợi nhuận gộp của SanDisk đạt ~85% trong Q4/2026. - **Về phía cung:** Các hãng sản xuất chính (Samsung, SK Hynix, Kioxia/SanDisk) hạn chế đầu tư mở rộng dây chuyền mới cho NAND, thay vào đó tập trung nâng cấp công nghệ (tăng số lớp 3D) để tăng sản lượng. Cung mới chủ yếu đến từ Trung Quốc (YMTC) giai đoạn 2026-2028. Nguồn cung toàn cầu dự kiến chỉ tăng trưởng ~24%/năm, chủ yếu nhờ tăng hiệu suất kỹ thuật. - **Về phía cầu:** Nhu cầu chủ đạo chuyển từ điện thoại/PC sang trung tâm dữ liệu, được AI thúc đẩy. Cầu từ AI (máy chủ, kho dữ liệu QLC) dự báo tăng trưởng ~75%/năm từ 2026-2028, trong khi cầu tiêu dùng suy yếu. - **Cân bằng cung-cầu:** Dự kiến thâm hụt nguồn cung ~4-6% trong 2026-2027. Đến **2028**, cung từ các nhà máy mới (đặc biệt là Trung Quốc) tăng mạnh có thể dẫn đến dư thừa và kết thúc chu kỳ tăng giá. **2. Triển vọng giá trị của SanDisk** - SanDisk hưởng lợi nhờ hợp đồng dài hạn (NBM) và tỷ trọng cao trong thị trường trung tâm dữ liệu AI. - Tuy nhiên, bản chất chu kỳ của ngành vẫn tồn tại. Phân tích giả định: - Giá trung bình (ASP) đạt đỉnh vào năm tài chính 2028 (khoảng 0.38 USD/GB) trước khi giảm dần vào 2029-2030. - Lợi nhuận gộp đỉnh (~87%) vào 2028 và giảm xuống ~72% vào 2030 khi giá giảm. - Mâu thuẫn giữa kỳ vọng của nhà quản lý (lợi nhuận cao ổn định nhờ hợp đồng dài hạn) và phân tích chu kỳ (lợi nhuận sẽ giảm khi cung vượt cầu sau 2028). Giá trị cổ phiếu hiện tại có thể đã phản ánh kỳ vọng trung tính. Việc tiếp tục tăng giá phụ thuộc vào khả năng thị trường tin rằng giá sẽ không sụt giảm mạnh sau 2028.

marsbit2 giờ trước

AI không thay đổi được 'DNA', SanDisk còn "bò" được bao lâu nữa?

marsbit2 giờ trước

Giao dịch

Giao ngay
活动图片




