Tác giả: Heechang Kang, Four Pillars CSO
Biên dịch: Giai Hoan, ChainCatcher
Phân tích trong bài viết này dựa trên dữ liệu thanh toán địa lý từ Allium, bao phủ 15,2 tỷ USD giao dịch chuyển tiền trên chuỗi đã xác định được quốc gia gửi và nhận. Vì phần lớn giao dịch trên chuỗi hiện nay vẫn không thể xác định cụ thể quốc gia, nên dữ liệu trong bài viết này chỉ phản ánh mẫu đã được xác định.
Trong 15,2 tỷ USD khối lượng giao dịch stablecoin có thể xác định này, chuyển tiền trong nước chiếm 62.6%; trong tổng khối lượng giao dịch có thể xác định, lại có 73.0% vốn cuối cùng chảy về khu vực mà người gửi đang ở. Do đó, chuyển tiền xuyên biên giới thực tế chỉ là một phần nhu cầu stablecoin hiện nay.
Khu vực Châu Á - Thái Bình Dương đang dẫn đầu, chiếm 41.0% tổng khối lượng giao dịch gửi đi, 41.6% khối lượng giao dịch nội địa toàn cầu, đồng thời thể hiện dòng vốn ròng chảy vào, đặc biệt rõ rệt tại Indonesia, Singapore và Hàn Quốc.
Đối với các tổ chức đang đánh giá nhu cầu thanh toán bằng stablecoin, dịch vụ thanh toán nội địa và kênh thanh toán xuyên biên giới khu vực Châu Á - Thái Bình Dương, là cơ hội thị trường đáng chú ý nhất hiện nay.
1. Giao dịch stablecoin trước hết là một "công việc kinh doanh nội địa"
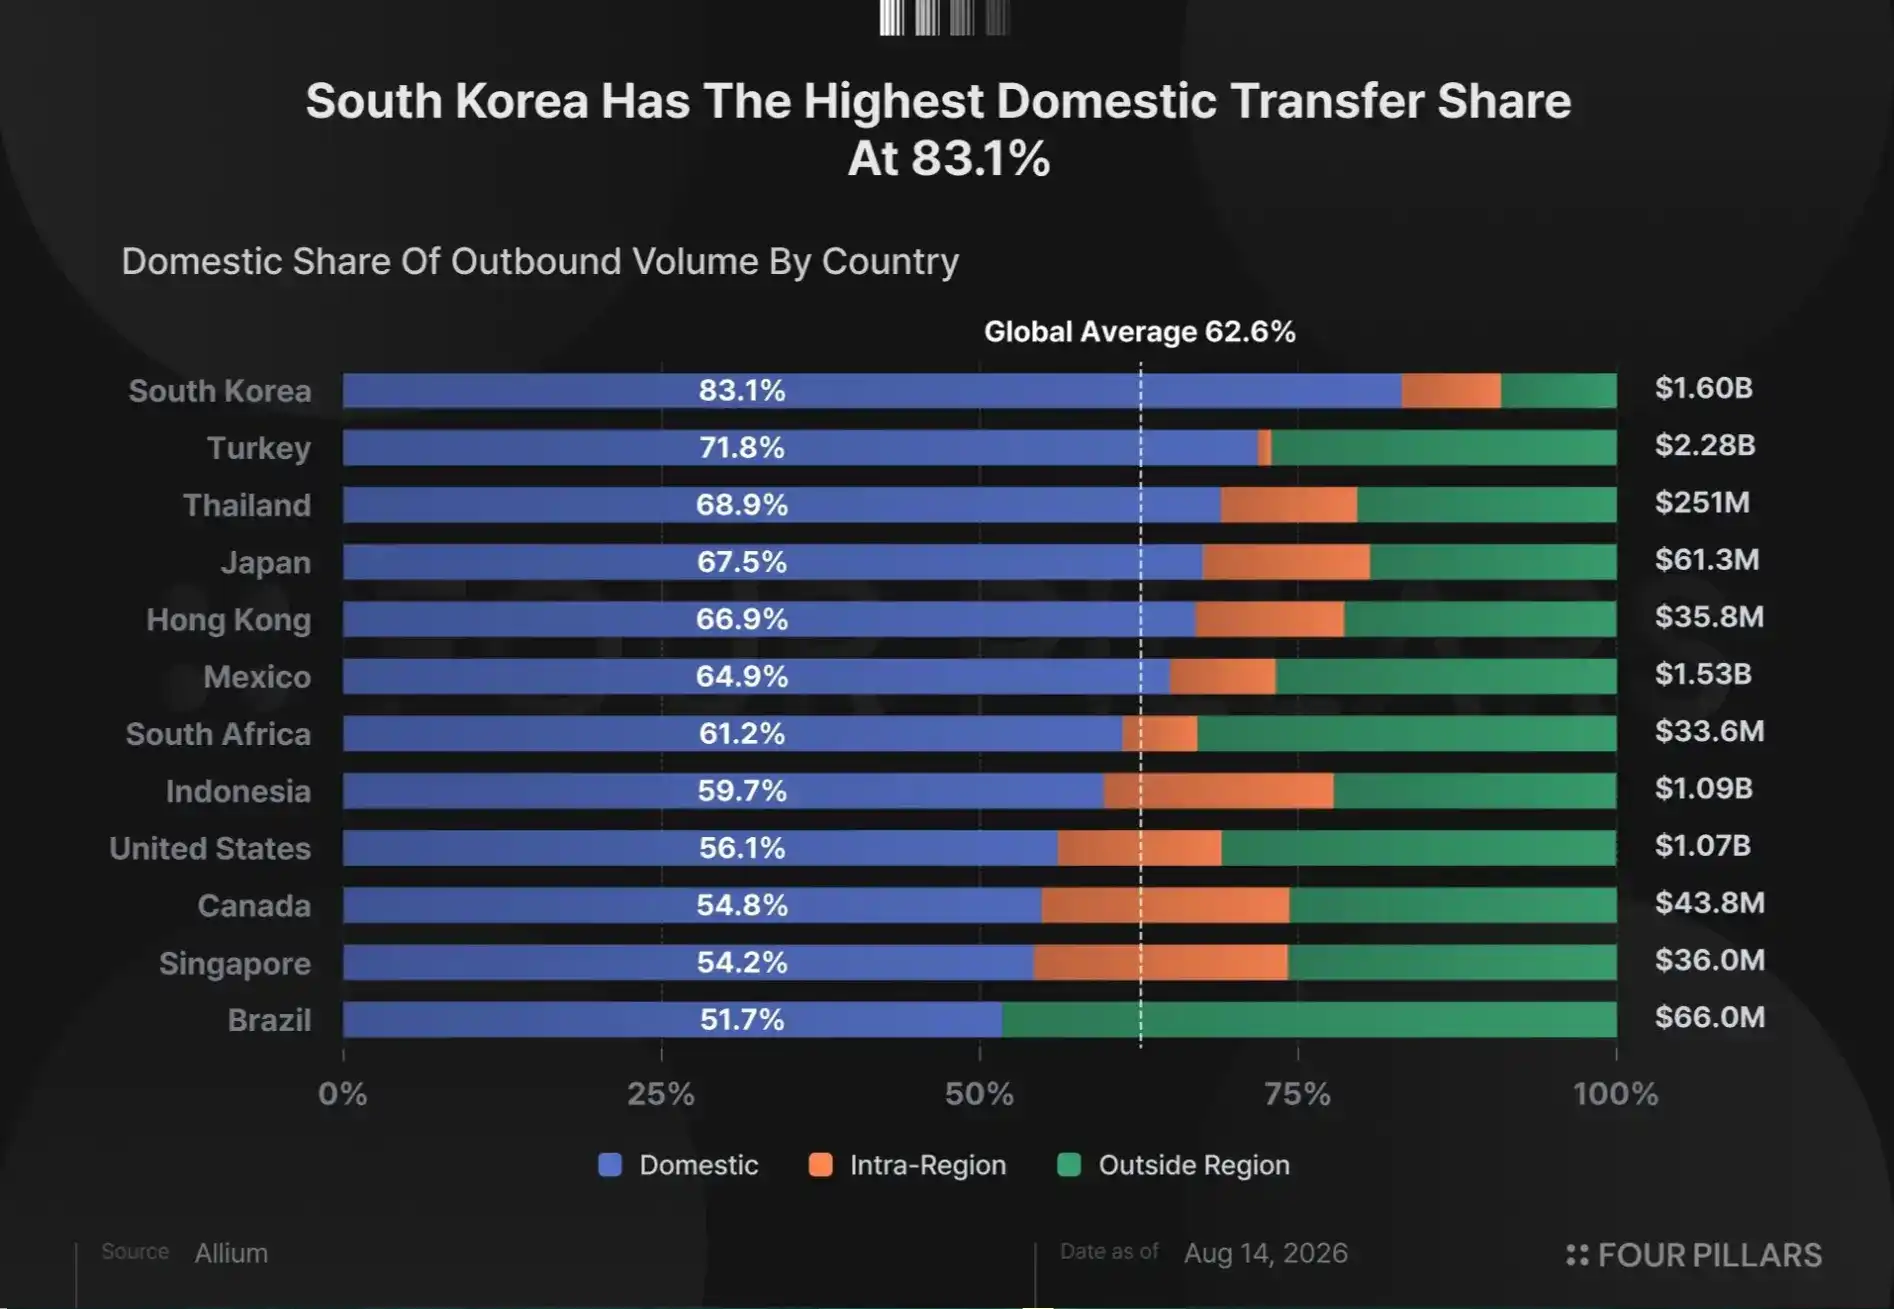
Chuyển tiền trong nước, tức là các giao dịch chuyển tiền xảy ra giữa các ví nằm trong cùng một quốc gia, đạt quy mô 9,5 tỷ USD, chiếm 62.6% trong 15,2 tỷ USD khối lượng giao dịch có thể xác định.
Dù đang ở khu vực nào, hay quy mô thị trường lớn nhỏ thế nào, tại hầu hết các thị trường có hoạt động dòng vốn chảy ra, chuyển tiền trong nước vẫn là điểm đến lớn nhất của dòng vốn.
Thổ Nhĩ Kỳ (2,28 tỷ USD), Hàn Quốc (1,6 tỷ USD), Mexico (1,53 tỷ USD), Indonesia (1,09 tỷ USD) và Mỹ (1,07 tỷ USD), cùng nhau đóng góp 79.5% khối lượng giao dịch stablecoin nội địa toàn cầu.
Các giao dịch này được thực hiện trực tiếp giữa các ví trên chuỗi công khai, không cần thông qua mạng lưới thẻ ngân hàng hoặc hệ thống thanh toán ngân hàng.
Khối lượng giao dịch nội địa lớn như vậy cho thấy, người dùng đang sử dụng stablecoin trong thị trường nội địa của họ cho các mục đích thanh toán, giao dịch và tiết kiệm định giá bằng USD. Do đó, chuyển tiền xuyên biên giới chỉ là một phần trong các kịch bản sử dụng stablecoin.
Đối với các tổ chức đang thiết kế dịch vụ stablecoin, so với việc chỉ phát triển sản phẩm xoay quanh chuyển tiền xuyên biên giới, thanh toán và thanh toán bù trừ nội địa hiện đang tương ứng với quy mô giao dịch thực tế lớn hơn.
2. Sau khi xuyên biên giới, dòng vốn cũng có xu hướng ở lại trong nội bộ khu vực
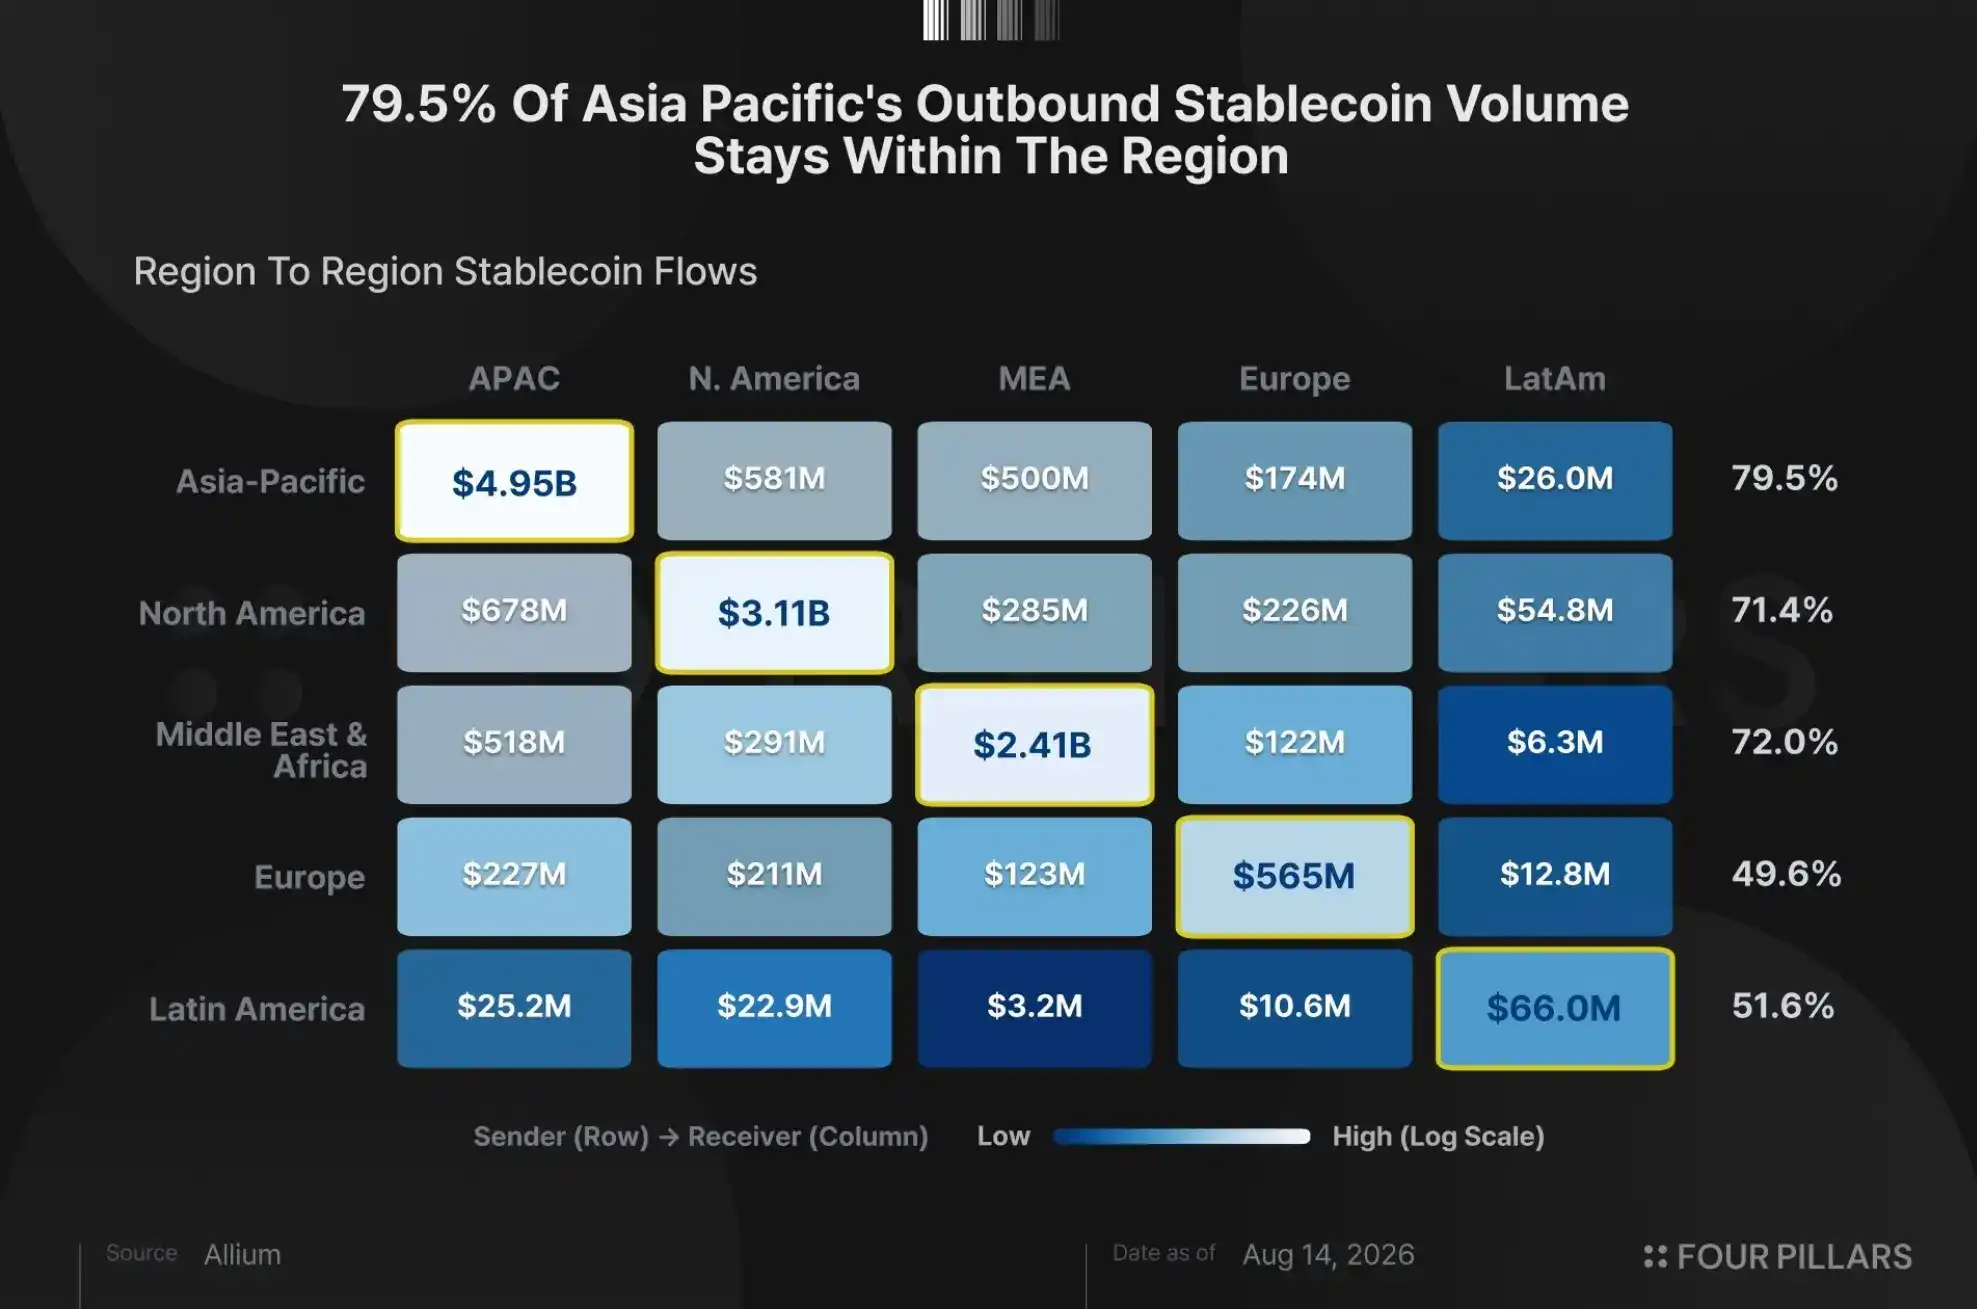
Nếu tính cả chuyển tiền trong nước, 73.0% khối lượng giao dịch đều xảy ra trong nội bộ khu vực của người gửi, tức là trong cùng một châu lục.
Trong đó, khu vực Châu Á - Thái Bình Dương có 79.5% vốn vẫn chảy về khu vực này, Trung Đông và Châu Phi là 72.0%, Bắc Mỹ là 71.4%, Châu Âu là 49.6%.
Nhìn vào dòng vốn giữa các khu vực, giao dịch tập trung rõ ràng vào nội bộ khu vực, điều này có nghĩa là, phần lớn các giao dịch stablecoin hiện có thể xác định nguồn gốc và đích đến, vẫn xảy ra trong khu vực của người gửi.
Nếu loại trừ chuyển tiền trong nước, trong 5,68 tỷ USD khối lượng giao dịch xuyên biên giới, tỷ lệ giao dịch trong khu vực sẽ giảm xuống 27.8%.
Trong đó, tỷ lệ giao dịch trong khu vực của Châu Á - Thái Bình Dương vẫn đạt 43.7%, tức là 995 triệu USD trong 2,28 tỷ USD giao dịch xuyên biên giới. Ngược lại, Bắc Mỹ là 27.0%, Trung Đông và Châu Phi chỉ là 6.3%.
Là thị trường lớn nhất khu vực Trung Đông và Châu Phi, phần lớn dòng vốn stablecoin xuyên biên giới của Thổ Nhĩ Kỳ chảy đến Châu Á và Châu Mỹ.
Trong nội bộ khu vực Châu Á - Thái Bình Dương, quy mô giao dịch từ Đài Loan đến Indonesia (138 triệu USD), từ Indonesia đến Đài Loan (124 triệu USD), và từ Indonesia đến Hàn Quốc (89 triệu USD) đã khá đáng kể.
Khối lượng giao dịch hiện tại đã cung cấp nền tảng cho việc xây dựng cơ sở hạ tầng thanh toán stablecoin khu vực tại Châu Á - Thái Bình Dương.
Indonesia, Đài Loan, Hàn Quốc, Australia và Thái Lan cùng tham gia vào khoảng 1 tỷ USD giao dịch xuyên biên giới trong khu vực, đồng thời cũng tạo ra 3,96 tỷ USD khối lượng giao dịch nội địa.
Các tổ chức có thể dựa trên tính thanh khoản và nhu cầu song phương đã tồn tại này để đánh giá nên ưu tiên triển khai những kênh thanh toán xuyên biên giới nào.
Đối với các tổ chức có kế hoạch xây dựng cơ sở hạ tầng thanh toán khu vực, các kênh thanh toán xuyên biên giới như Đài Loan đến Indonesia, Indonesia đến Hàn Quốc đã hình thành nhu cầu song phương có thể định lượng, cung cấp cơ sở thị trường cho đầu tư ban đầu.
Hiện tại, khối lượng giao dịch mà Allium có thể xác định quốc gia gửi và nhận chỉ chiếm 2.9% tổng khối lượng giao dịch quan sát được. Khi thông tin quốc gia của nhiều giao dịch hơn được xác định, thứ hạng của các kênh thanh toán xuyên biên giới hiện tại vẫn có thể thay đổi.
3. Châu Á - Thái Bình Dương đã trở thành thị trường giao dịch stablecoin lớn nhất
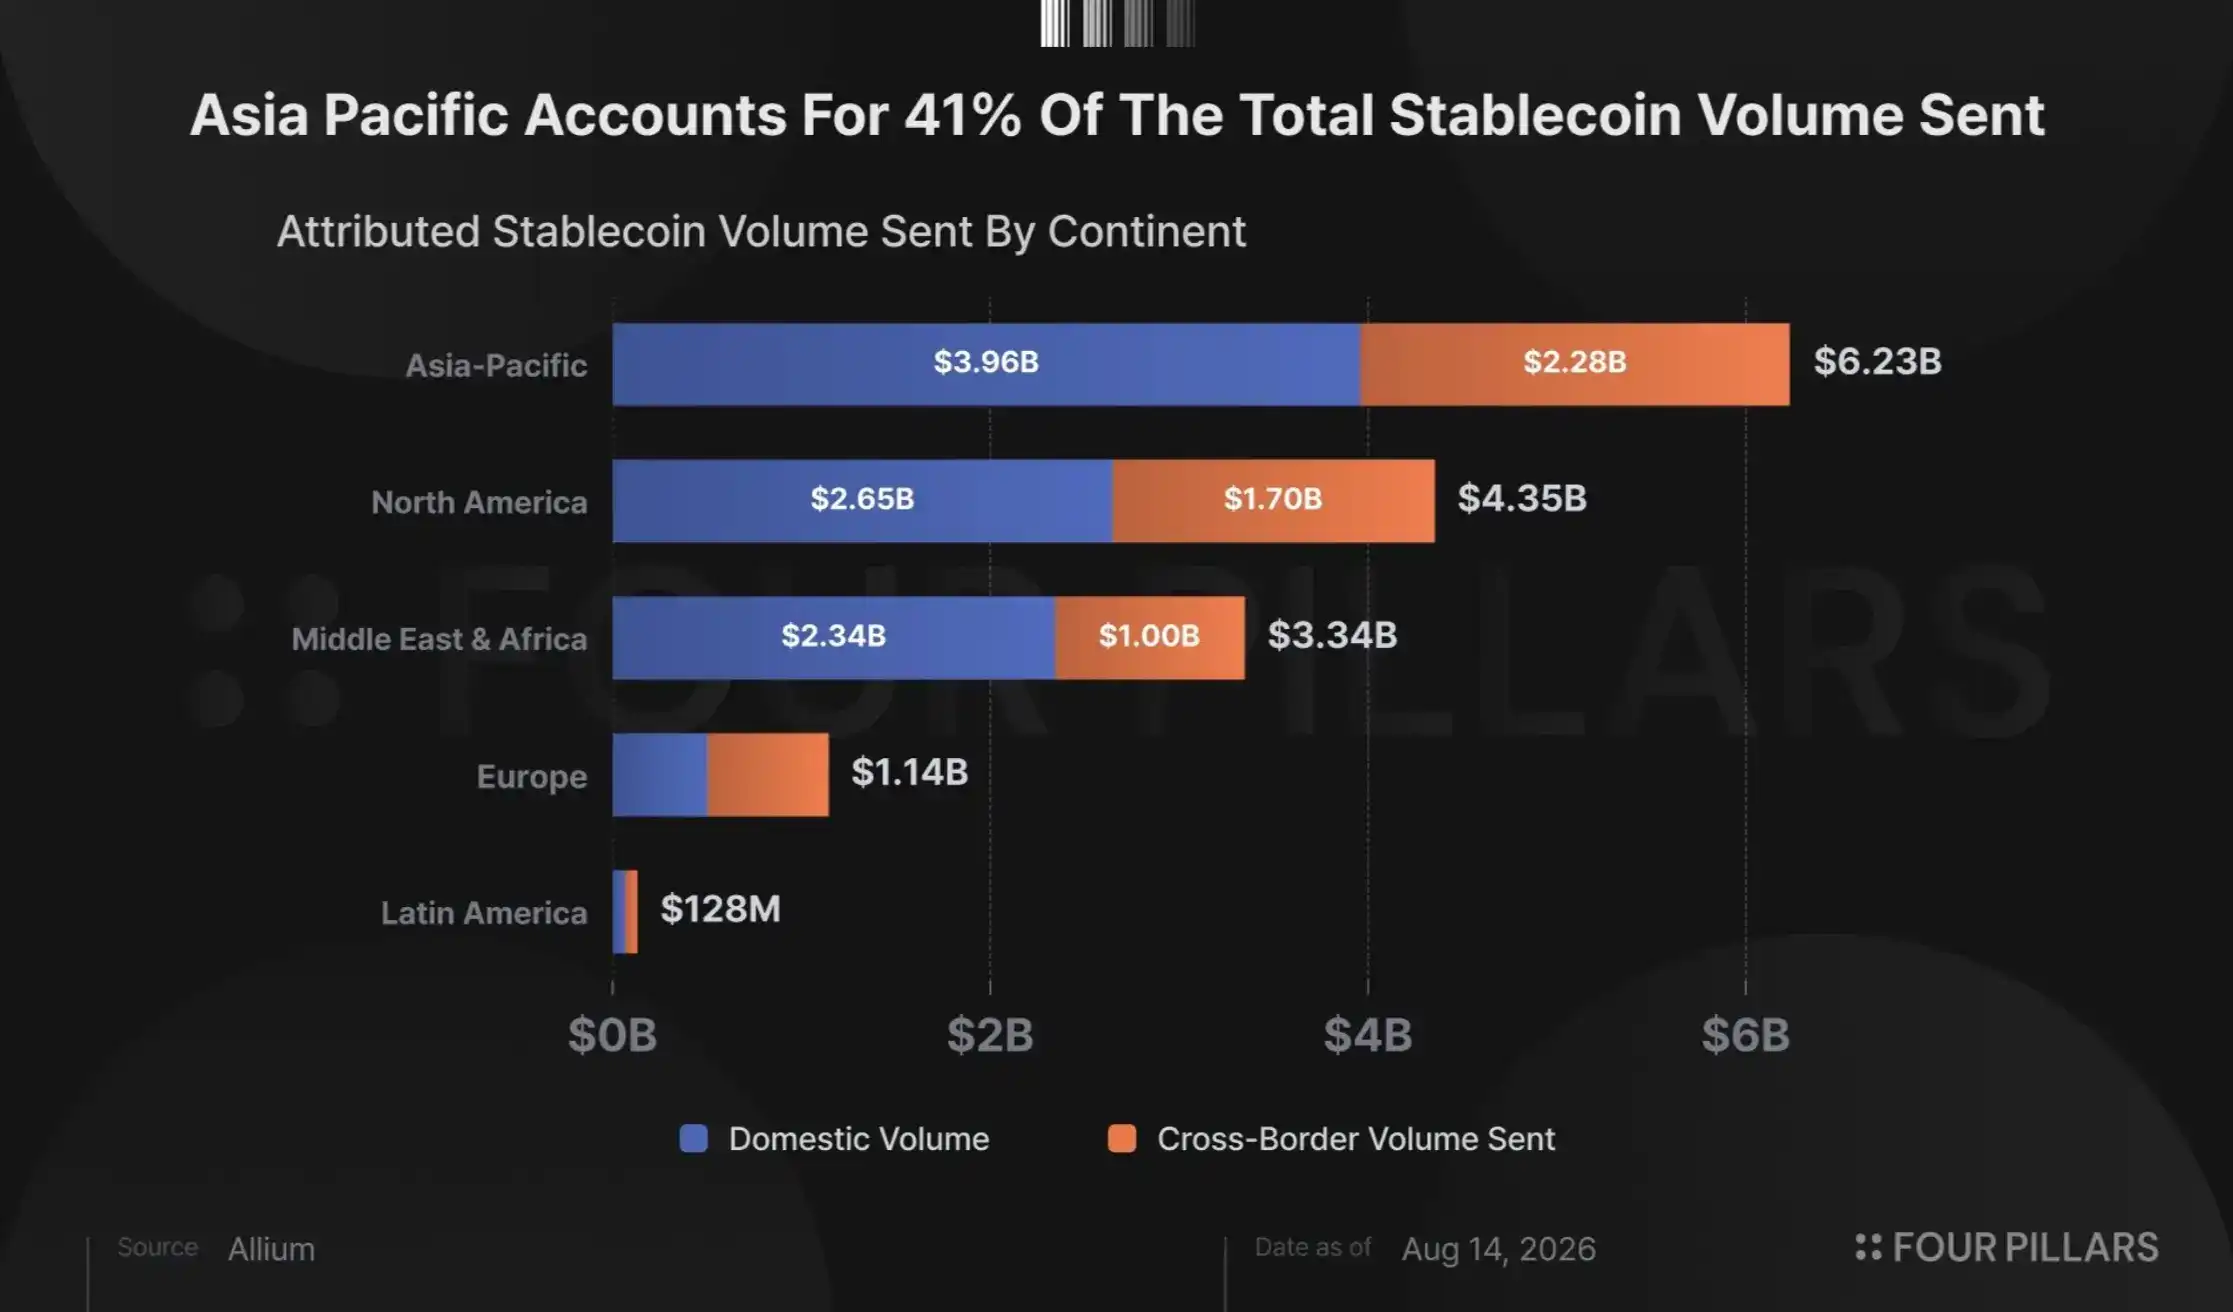
Khu vực Châu Á - Thái Bình Dương là khu vực có quy mô lớn nhất trong tập dữ liệu này, đã gửi đi tổng cộng 6,23 tỷ USD stablecoin, chiếm 41.0% khối lượng giao dịch có thể xác định; nhận về 6,4 tỷ USD, chiếm 42.1%.
Xét về khối lượng giao dịch gửi đi, khu vực Châu Á - Thái Bình Dương cao hơn rõ rệt so với Bắc Mỹ (28.6%), Trung Đông và Châu Phi (22.0%), Châu Âu (7.5%), và Mỹ Latinh (0.8%).
Đồng thời, khu vực Châu Á - Thái Bình Dương còn tạo ra 3,96 tỷ USD khối lượng giao dịch nội địa, tương đương 41.6% tổng khối lượng giao dịch stablecoin nội địa toàn cầu.
Sự tập trung này cũng rõ ràng trong các giao dịch xuyên biên giới chính. Trong 15 kênh thanh toán stablecoin xuyên biên giới lớn nhất toàn cầu, có 9 kênh ít nhất liên quan đến một thị trường Châu Á - Thái Bình Dương, chỉ riêng Indonesia đã xuất hiện trong 6 kênh trong số đó.
Thổ Nhĩ Kỳ đến Indonesia (206 triệu USD)và Mỹ đến Mexico (206 triệu USD), là hai kênh thanh toán xuyên biên giới một chiều lớn nhất.
Nếu tính tổng khối lượng giao dịch theo cả hai chiều, khối lượng giao dịch song phương giữa Indonesia và Thổ Nhĩ Kỳ đạt 363 triệu USD, giữa Indonesia và Đài Loan đạt 262 triệu USD, giữa Hàn Quốc và Thổ Nhĩ Kỳ đạt 190 triệu USD.
Những dữ liệu này cho thấy, giữa các thị trường châu Á và các thị trường ngoài châu Á có tỷ lệ sử dụng stablecoin cao, đã hình thành dòng vốn qua lại với quy mô đáng kể.
Dữ liệu dòng vốn ròng chảy vào cũng thể hiện đặc điểm tương tự.
Khu vực Châu Á - Thái Bình Dương nhận về nhiều hơn số tiền gửi đi là 167 triệu USD, tổng thể thể hiện dòng vốn ròng chảy vào; đồng thời, Mỹ ghi nhận dòng vốn ròng chảy ra lớn nhất trong mẫu.
Indonesia (+111 triệu USD), Singapore (+57,9 triệu USD) và Hàn Quốc (+31,7 triệu USD), đều là một trong những thị trường có quy mô dòng vốn ròng chảy vào lớn nhất trong mẫu này.
Do đó, đối với các tổ chức đang đánh giá nhu cầu thanh toán stablecoin hiện tại, khu vực Châu Á - Thái Bình Dương đồng thời sở hữu quy mô giao dịch có thể xác định lớn nhất, khối lượng giao dịch nội địa cao nhất, và dòng stablecoin ròng chảy vào dương.