Les actions américaines et l'or montent, le Bitcoin manque à l'appel de la reprise : des signaux de fond sont-ils apparus ?

marsbitPublié le 2026-08-12Dernière mise à jour le 2026-08-12

Résumé

Alors que les actions américaines et l'or affichent une reprise, le Bitcoin continue de stagner dans une fourchette de 62 000 à 66 000 USD, ne suivant pas le mouvement haussier des actifs traditionnels. Malgré un retour des flux nets vers les ETF spot américains et une activité on-chain élevée (stimulée par des préoccupations de sécurité), le prix n'a pas réagi positivement. Cette absence de rebond s'explique par des pressions de vente persistantes : les mineurs et certaines sociétés cryptographiques vendent des BTC pour leurs liquidités, et la demande d'achat aux États-Unis reste faible, comme l'indique la prime négative prolongée sur Coinbase. Des signaux partiels de potentiel bas de cycle émergent. Certains indicateurs de long terme, comme le Reserve Risk, le prix par rapport à la moyenne mobile sur 2 ans et l'AHR999, ont atteint des zones historiquement propices. Cependant, la plupart des métriques clés (MVRV, indice Peur & Cupidité, pourcentage de l'offre en profit, liquidités des stablecoins) ne sont pas encore dans des extrêmes typiques des creux de marché profonds. En résumé, bien que certaines conditions d'achat à long terme se mettent en place, le marché du Bitcoin manque encore de confirmations solides pour déclarer un bas de cycle définitif. Une reprise durable nécessitera une amélioration soutenue des flux de capitaux, une diminution des pressions de vente et une détérioration plus marquée des indicateurs de sentiment et de profitabilité.

Auteur : Nancy, PANews

Après avoir atteint un sommet historique d'environ 126 000 $ en octobre dernier, le Bitcoin est resté en phase de correction, sans pouvoir reprendre sa tendance haussière. Récemment, les actifs traditionnels comme les actions américaines et l'or ont été les premiers à amorcer une reprise, l'appétit pour le risque sur les marchés se réchauffant progressivement, mais le Bitcoin maintient toujours une évolution en dents de scie, sans synchroniser sa reprise.

Alors que les flux des ETF reviennent et que certains indicateurs à long terme atteignent également des niveaux historiquement bas, pourquoi le Bitcoin n'a-t-il pas encore lancé sa reprise ? La correction actuelle approche-t-elle du fond du cycle ?

Actions et or montent, pourquoi le Bitcoin reste à la traîne ?

Après la forte volatilité et la correction rapide sur les marchés boursiers américains fin juillet, les capitaux sont revenus vers les actifs à risque, et les actions américaines ont rapidement amorcé une reprise. L'indice S&P 500 et le Dow Jones ont largement récupéré leurs pertes précédentes, atteignant tous deux des sommets historiques cette semaine. Les actions technologiques ont été le moteur central de cette reprise, avec les secteurs des semi-conducteurs et de l'IA en forte hausse, dopant considérablement le sentiment du marché.

Parallèlement, les métaux précieux ont regagné la faveur des investisseurs. L'or spot a récemment connu des hausses consécutives, franchissant brièvement le seuil des 4400 $ l'once, atteignant un plus haut depuis près de deux mois ; l'argent a suivi la même tendance, l'argent spot atteignant temporairement l'intervalle des 66 $ l'once, un plus haut depuis près de sept semaines.

Cependant, le Bitcoin n'a pas bénéficié d'une reprise synchrone. Lorsque les actifs à risque étaient sous pression, le Bitcoin a également été faible ; et maintenant que les actions américaines et l'or reprennent des couleurs, le Bitcoin maintient une évolution indépendante en dents de scie.

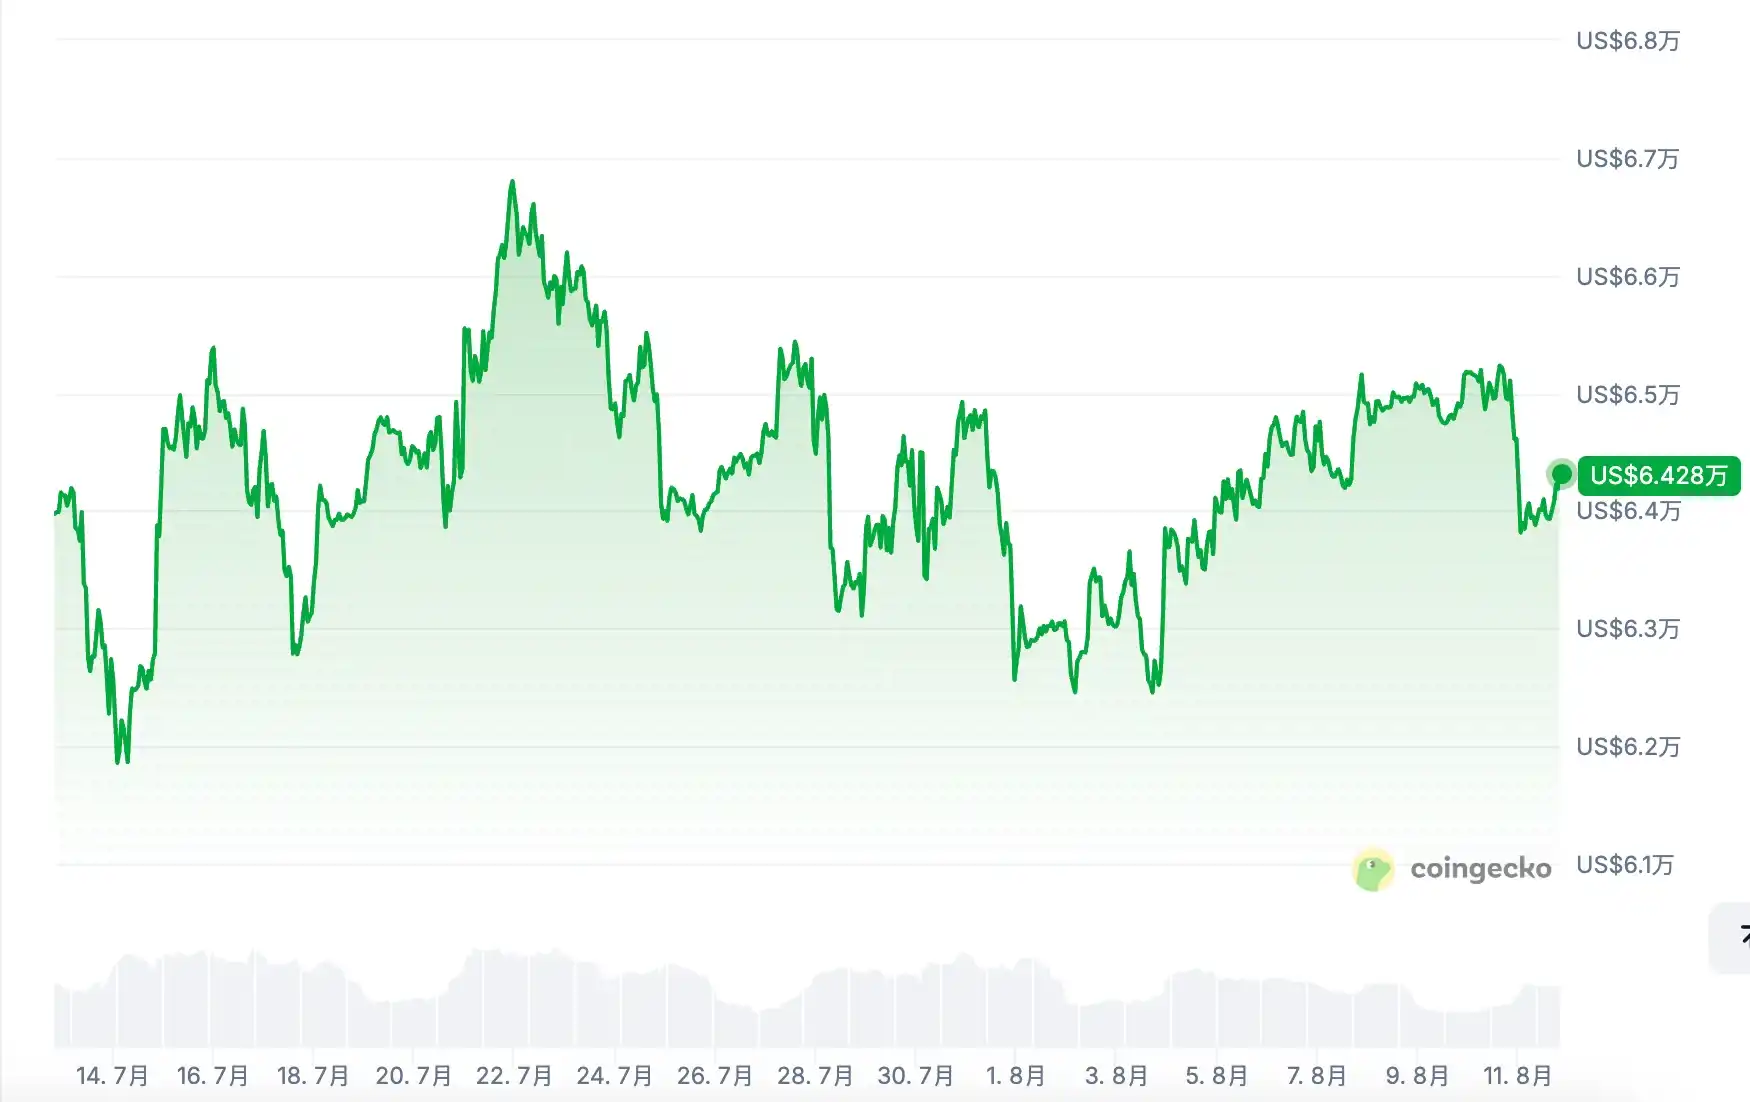
Selon les données de CoinGecko, au cours des 30 derniers jours, le prix du Bitcoin s'est maintenu en consolidation latérale, oscillant de manière répétée dans une fourchette de 62 000 $ à 66 000 $.
Glassnode note que sur les 90 derniers jours, l'indice S&P 500 a augmenté d'environ 5 %, tandis que le Bitcoin a chuté de 20 %, montrant également une divergence sur les 7 derniers jours. Tant que le Bitcoin ne rétablit pas une performance relative plus forte face aux actions américaines, le marché reste dominé par l'évolution de ces dernières.

Malgré une forte augmentation récente des volumes sur la blockchain et une nette amélioration des flux des ETF spot, ces entrées de capitaux ne se sont pas encore transformées en carburant efficace pour une hausse des prix.

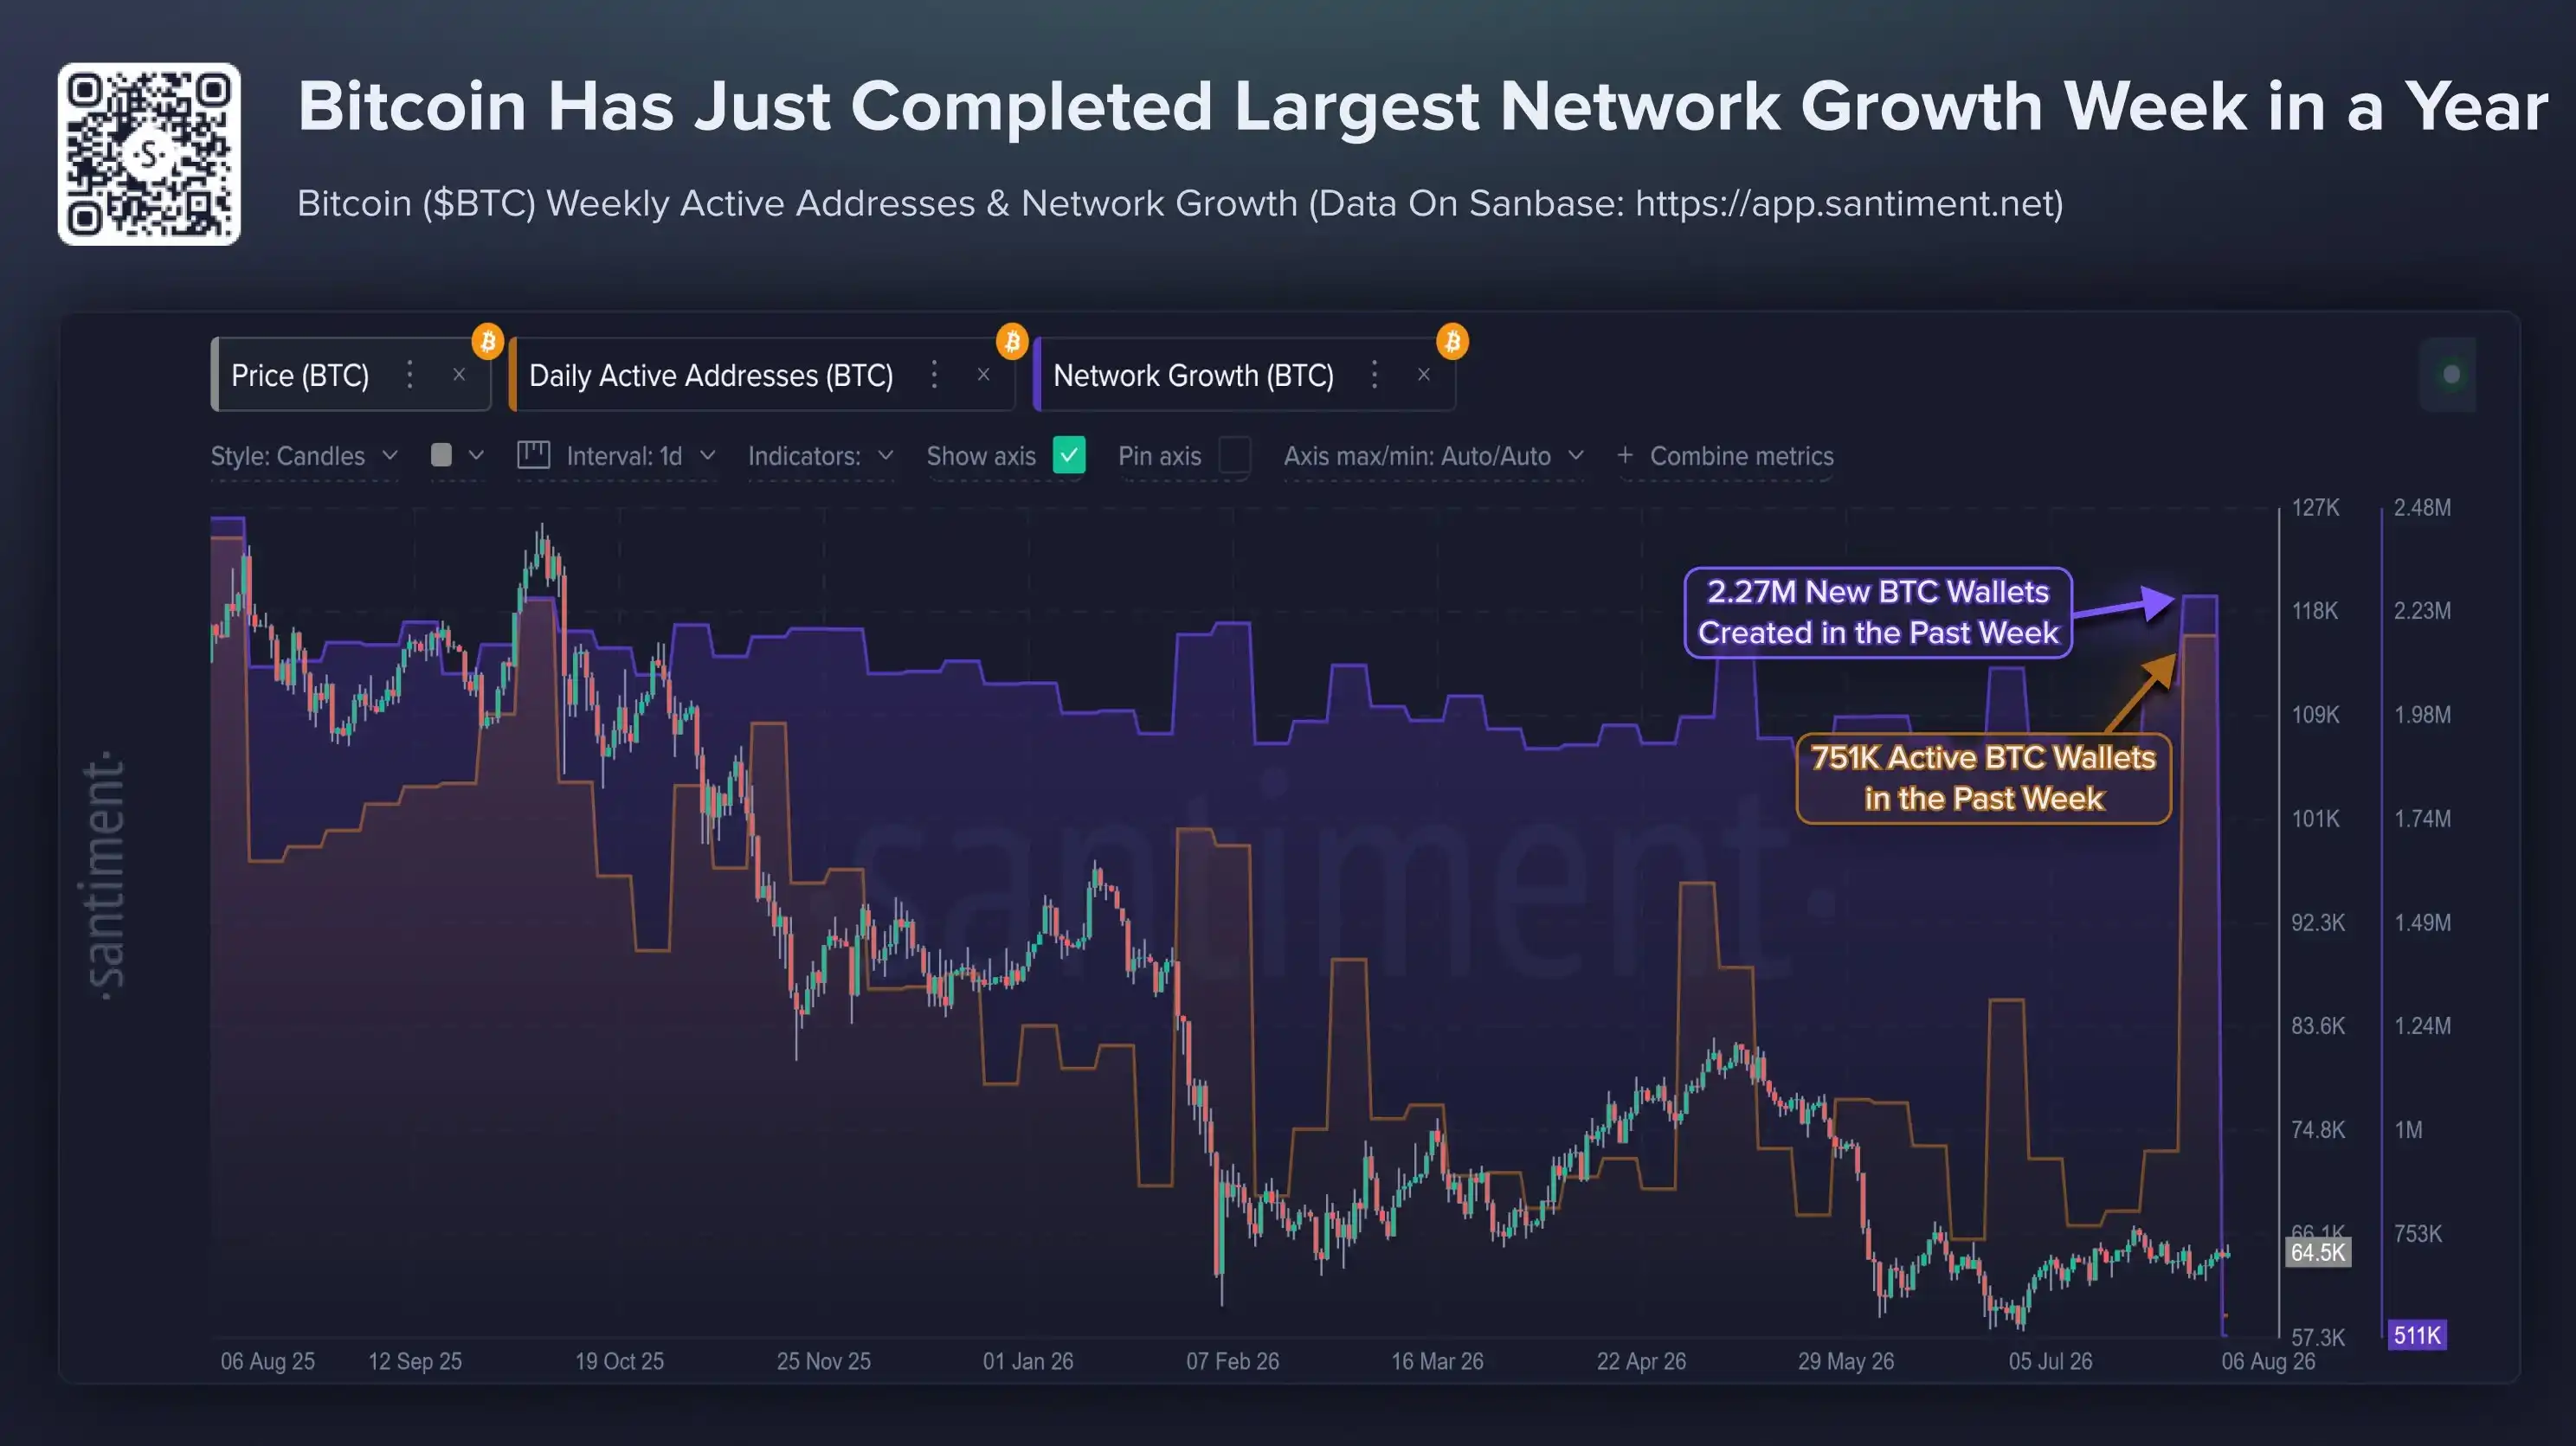
En termes d'activité sur la blockchain, les données de Santiment Intelligence montrent que la semaine dernière, le nombre de nouveaux portefeuilles BTC créés sur le réseau a atteint 2,27 millions, un plus haut depuis près d'un an ; le nombre de portefeuilles actifs a atteint 751 000, un record sur 10 mois. Cependant, un facteur important de cette croissance d'activité est lié aux préoccupations de sécurité déclenchées par l'incident du portefeuille Coldcard. Cet événement a poussé certains utilisateurs à transférer des fonds, créer de nouveaux portefeuilles, ajuster leurs solutions de garde et réévaluer les risques de sécurité de leurs actifs, entraînant une augmentation notable des créations de portefeuilles et des interactions sur la blockchain.
En ce qui concerne les flux des ETF, les données de SoSoValue montrent que la semaine de trading précédente, les ETF spot américains sur Bitcoin ont enregistré des entrées nettes de capitaux pendant cinq jours consécutifs, avec un afflux net cumulé de 854 millions de dollars, leur meilleure performance hebdomadaire depuis le 17 avril. Depuis début août, l'afflux net cumulé des ETF spot sur Bitcoin a déjà dépassé 4 fois le niveau de juillet dans son ensemble. Ce changement a inversé la pression de sorties continues observée précédemment. Entre mai et juillet, les ETF spot américains sur Bitcoin ont enregistré des sorties nettes cumulées de plus de 6,59 milliards de dollars, le marché ayant connu huit semaines consécutives de retraits à un moment donné. Cependant, l'ampleur de la reprise des flux des ETF reste insuffisante pour entraîner un rebond du prix du Bitcoin. Les analyses de marché estiment que les récents afflux sont principalement motivés par des changements dans les besoins de garde et des données d'emploi faibles améliorant les anticipations de baisse des taux, l'ampleur actuelle des achats étant difficilement capable de compenser pleinement la pression de vente persistante sur le marché.

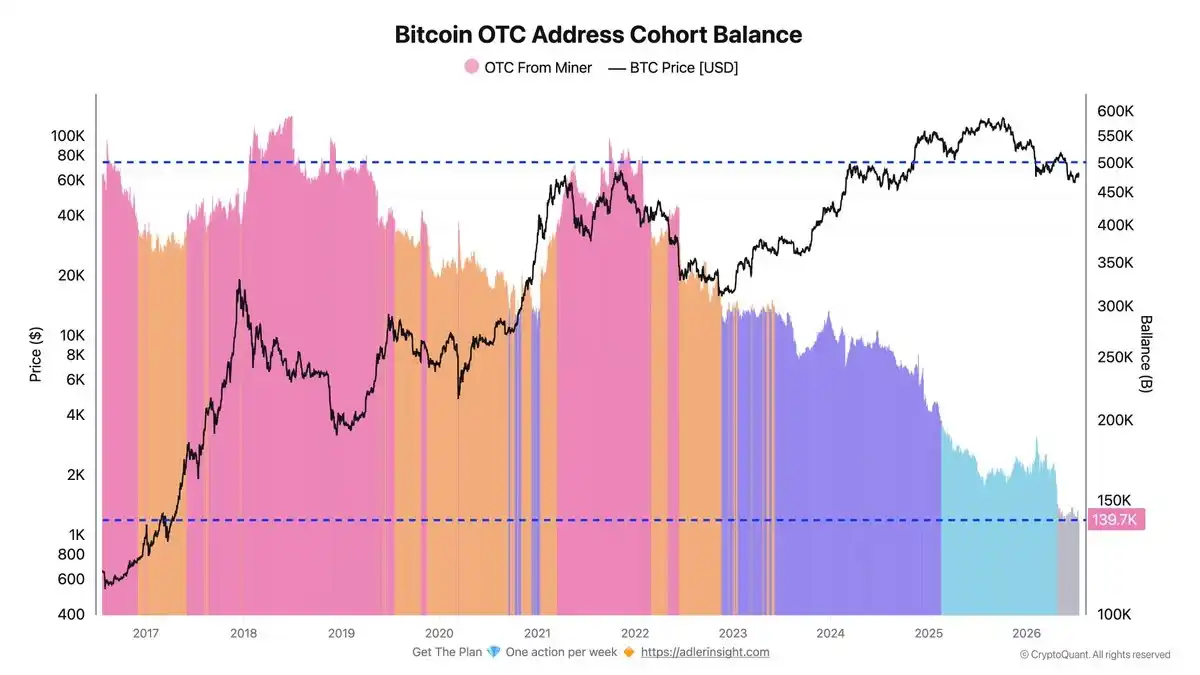
Actuellement, le marché du Bitcoin fait face à une pression de vente continue des mineurs et des sociétés de crypto-dat. Avec la réduction des marges bénéficiaires, l'augmentation des coûts opérationnels et les besoins croissants de transformation vers les centres de données IA, certaines entreprises minières commencent à vendre leurs actifs en Bitcoin pour couvrir leurs besoins de trésorerie, rembourser des dettes ou réorienter leurs activités. Les données de CryptoQuant montrent que depuis novembre 2021, le solde de BTC détenu par les adresses OTC associées aux mineurs est passé d'environ 500 000 à 139 700, soit une baisse de près de 72 %.
Parallèlement, les sociétés de crypto-dat ajustent également leurs stratégies de détention de Bitcoin, en vendant une partie de leurs actifs pour compléter leur liquidité, racheter des actions ou rémunérer leurs actionnaires, voire en liquidant totalement pour survivre. Par exemple, Strategy a vendu 6 948 BTC depuis fin juin, pour un montant d'environ 432 millions de dollars.

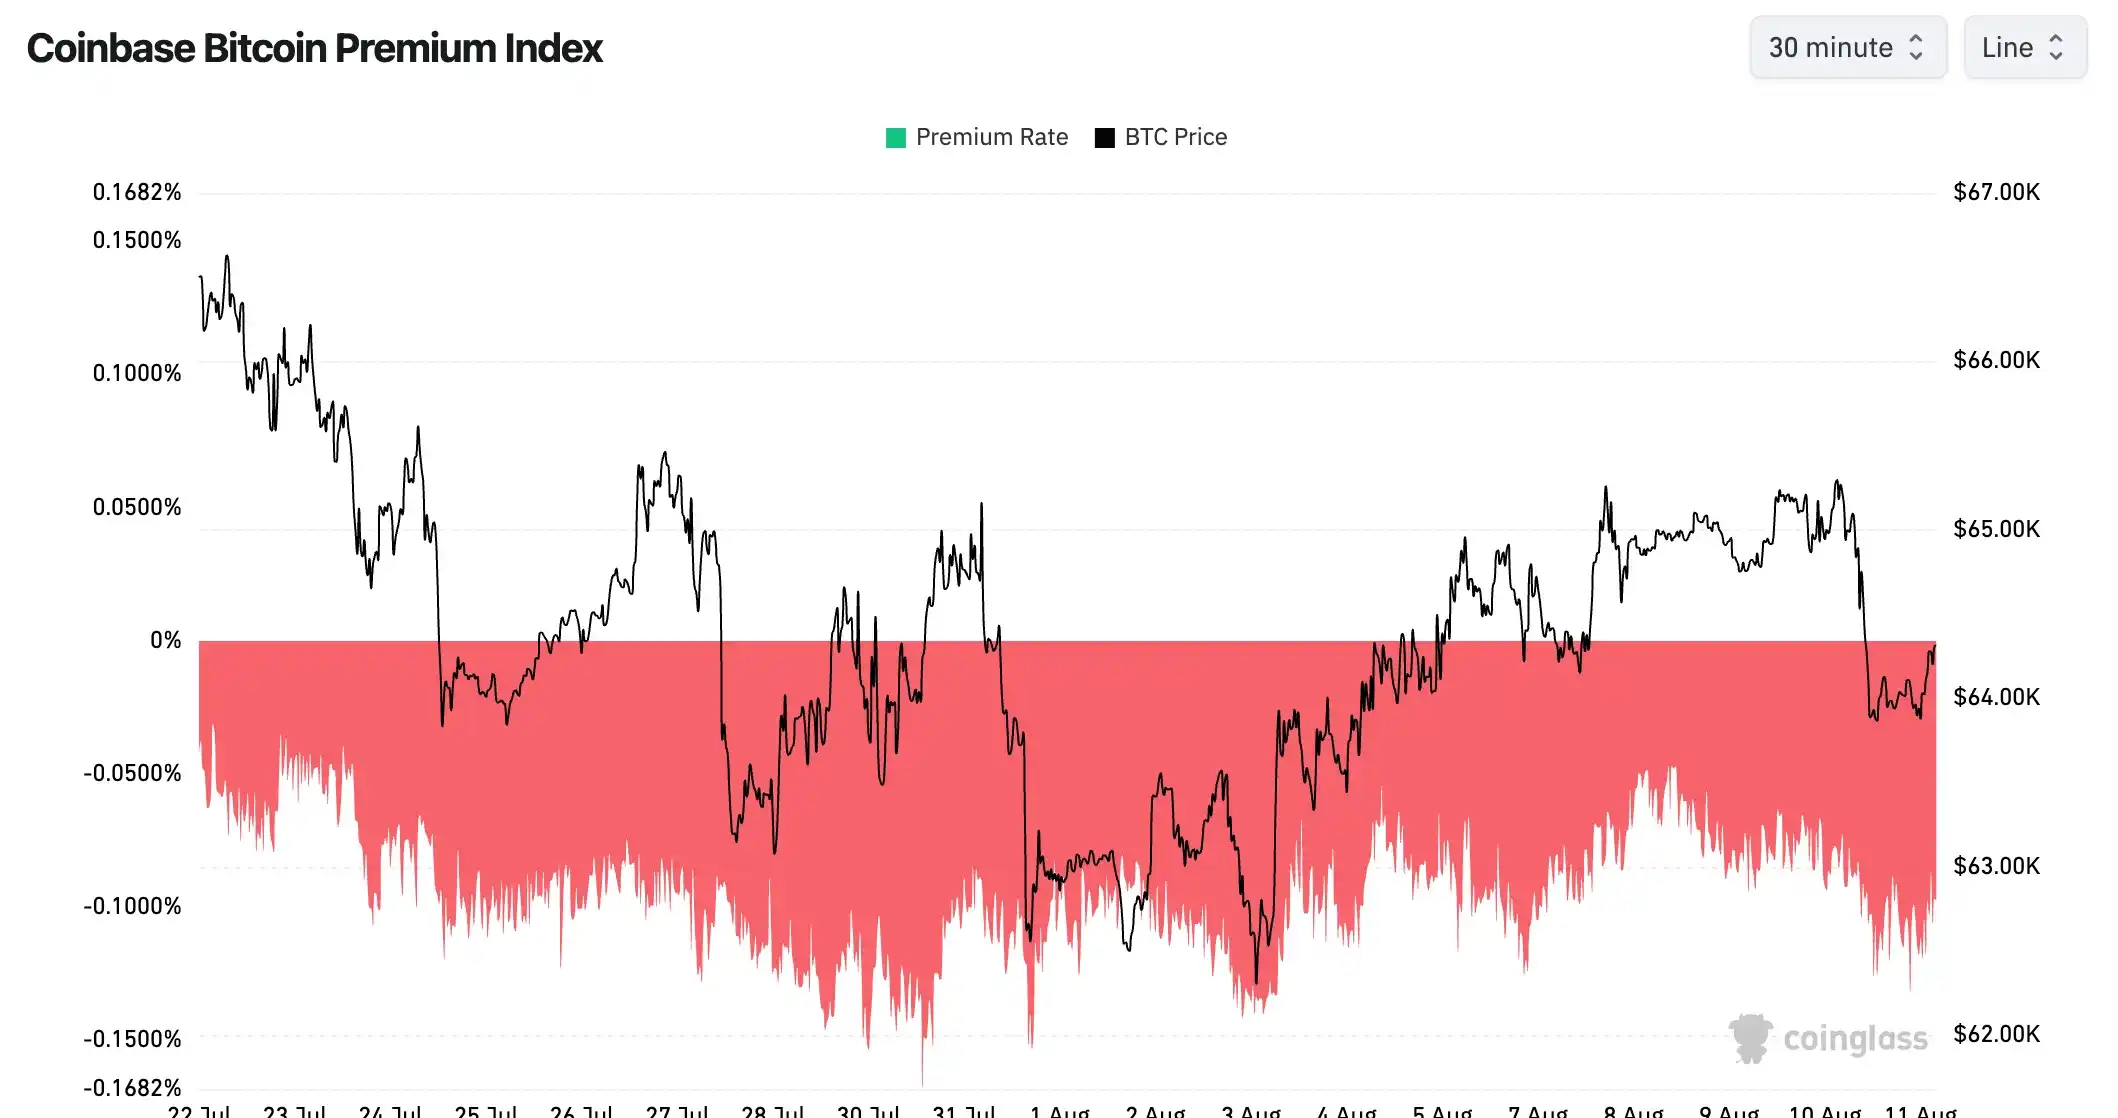
De plus, le pouvoir d'achat sur le marché spot américain reste faible. Les données de Coinglass montrent que l'indice de prime Bitcoin de Coinbase est resté en territoire négatif pendant 80 jours consécutifs (depuis le 19 mai jusqu'à présent), avec une dernière valeur de -0,0868 %, établissant le cycle de prime négative le plus long de l'histoire, soit le double du précédent record de 40 jours. Les données historiques montrent qu'une prime négative persistante sur Coinbase signifie généralement une faible demande d'achat des investisseurs américains, ou une pression de vente encore forte sur le marché.
Des signaux d'achat au plus bas apparaissent localement, le fond du cycle reste à confirmer

Historiquement, après l'apparition d'un sommet de cycle, le Bitcoin a généralement besoin d'environ 12 à 13 mois pour atteindre son fond définitif. Si ce cycle suit ce rythme historique, le point bas du cycle de marché pourrait devoir attendre le quatrième trimestre 2026. Pour l'instant, des signaux d'achat au plus bas sont-ils apparus pour le Bitcoin ?

La liste d'indicateurs d'achat au plus bas suivie par PAData, la plateforme de données et d'indicateurs cycliques du marché crypto de PANews, montre que le Bitcoin ne présente actuellement que quelques signaux de constitution de fond.
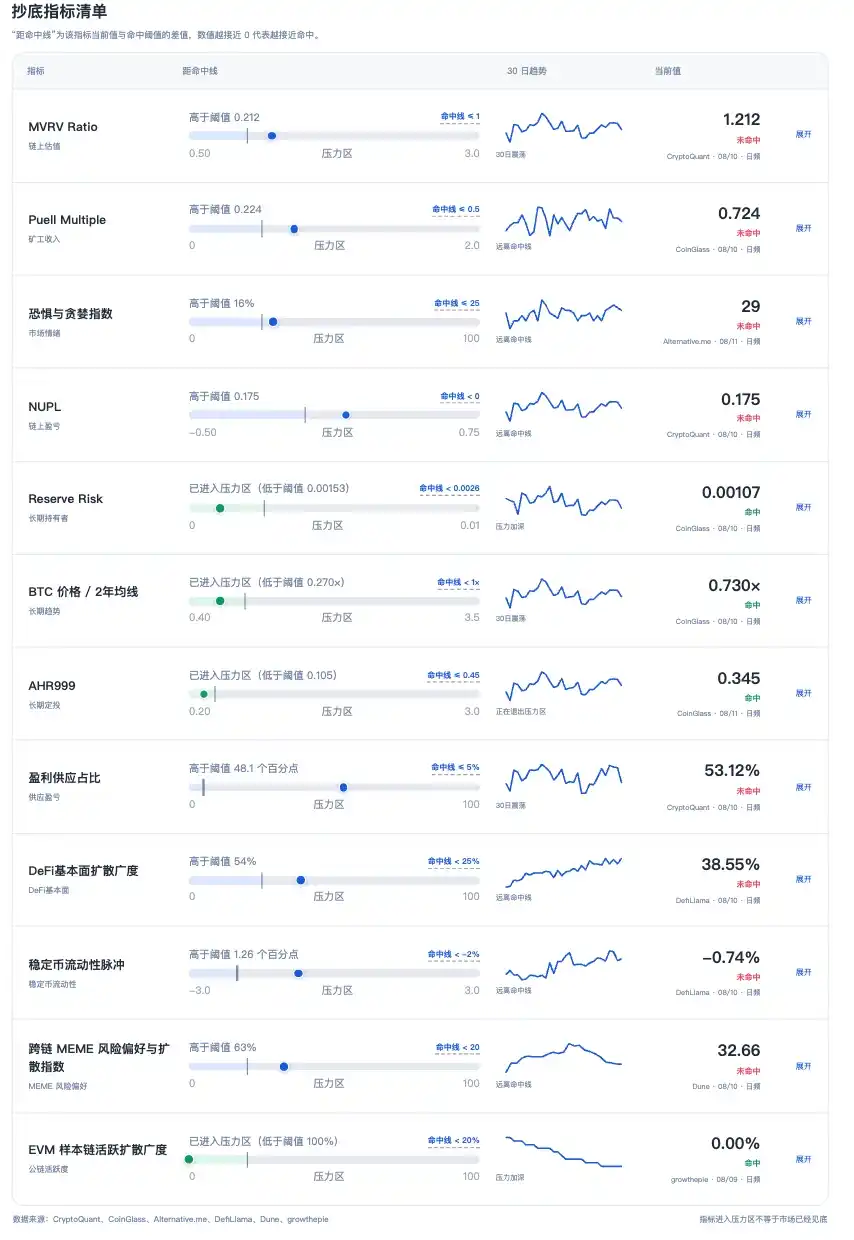
Ces indicateurs couvrent plusieurs sources de données telles que CryptoQuant, CoinGlass, Alternative.me, DefiLlama, Dune, growthepie, etc. Parmi eux, "Distance à la ligne de déclenchement" mesure la distance entre la valeur actuelle de l'indicateur et le seuil historique d'achat au plus bas. Plus la valeur est proche de 0, plus elle est proche de déclencher un signal historique d'achat au plus bas.

Parmi les 12 indicateurs clés d'achat au plus bas, quatre sont actuellement dans la zone de déclenchement : le Reserve Risk (détenteurs à long terme), le prix du BTC / moyenne mobile sur 2 ans, l'AHR999 (investissement régulier à long terme) et l'ampleur de diffusion de l'activité sur les chaînes de l'échantillon EVM.

Parmi ceux-ci, le Reserve Risk est actuellement tombé à 0,00108, l'indicateur prix du BTC / moyenne mobile sur 2 ans est tombé à 0,73 fois, l'AHR999 a atteint 0,345, et l'ampleur de diffusion de l'activité sur les chaînes de l'échantillon EVM est tombée à 0. Ces indicateurs reflètent principalement la confiance des détenteurs à long terme, la position dans le cycle des prix et le niveau d'activité de l'écosystème sur la blockchain. Ils sont actuellement entrés dans des zones de pression historiques, ce qui signifie que le prix actuel du Bitcoin présente un décote notable par rapport à sa tendance à long terme, et que sa valeur de configuration à long terme est en train d'augmenter.

Cependant, l'entrée des indicateurs dans une zone de pression ne signifie pas que le marché a touché le fond. Les cycles historiques montrent que le fond du Bitcoin n'est généralement pas déclenché par un indicateur unique, mais apparaît après que plusieurs dimensions atteignent simultanément des niveaux extrêmes.

Actuellement, en observant les indicateurs de valorisation, de sentiment de marché, de liquidité des capitaux et d'état des profits sur la blockchain, le marché reste à une certaine distance des fonds historiques extrêmes.

En termes de valorisation, le MVRV Ratio (valorisation sur la blockchain) est actuellement de 1,212, n'ayant pas encore franchi la ligne de sous-évaluation historique de 1. Le MVRV compare la relation entre la valeur de marché du Bitcoin et sa valeur réalisée pour juger de l'état global des profits du marché. Les données historiques montrent que lorsque cet indicateur tombe en dessous de 1, cela signifie généralement que le marché entre dans une phase de correction profonde, correspondant souvent à la phase d'accumulation en fin de marché baissier.

En ce qui concerne l'état des profits sur la blockchain, le NUPL est actuellement de 0,175, n'étant pas encore négatif. Cet indicateur mesure la valeur nette des profits et pertes non réalisés du marché. Lorsque le NUPL est inférieur à 0, cela signifie que l'ensemble des détenteurs de pièces est en perte. Parallèlement, l'indicateur de revenus des mineurs Puell Multiple est actuellement de 0,755, restant à distance de la zone de pression historique en dessous de 0,5. Les données historiques montrent que d'importants fonds macro sont apparus lorsque le Puell Multiple était inférieur à 0,5.

En termes de sentiment de marché, l'indice Fear & Greed est actuellement à 29, le marché est en état de panique, mais reste éloigné d'un niveau de panique extrême. Cela indique que l'appétit pour le risque des investisseurs diminue, mais qu'il n'y a pas encore eu les ventes paniques massives typiques des phases de fond de cycle.

En termes de structure de l'offre, la part de l'offre profitable reste à 53,12 %, ce qui signifie que plus de la moitié de l'offre de Bitcoin est toujours en profit. Lors des phases de fond historiques, cet indicateur tombe généralement en dessous de 5 %, le marché ayant souvent besoin d'une libération plus complète des pertes et d'un transfert des jetons.

En termes de liquidité, l'impulsion de liquidité des stablecoins est actuellement de -0,74 %, ce qui signifie que l'environnement des capitaux en stablecoins s'est contracté. Les observations historiques montrent que lorsque cet indicateur descend en dessous de -2 %, cela correspond généralement à une réduction significative de l'offre de stablecoins adossés à des réserves fiduciaires sur 30 jours, aggravant la pression sur la liquidité du marché. Actuellement, cet indicateur reste à une certaine distance de la zone de contraction extrême.

De plus, certains indicateurs de l'écosystème sur la blockchain ne montrent pas non plus de signaux de fond complets. Actuellement, l'ampleur de diffusion des fondamentaux DeFi est de 38,55 %, restant éloignée de la zone de contraction profonde (0-25 %). Cet indicateur mesure le degré de diffusion des activités opérationnelles DeFi, son entrée dans des niveaux bas signifiant généralement une contraction généralisée des activités du secteur. L'indice d'appétit pour le risque des memes multichaînes est de 32,66, supérieur à la limite de déclenchement de la zone de refroidissement (0-20), indiquant que si l'appétit pour le risque du marché a nettement diminué, les capitaux ne sont pas encore entrés dans un état de calme plat extrême.

Globalement, le Bitcoin présente actuellement quelques signaux de fond de marché, mais le marché manque encore de confirmations suffisantes d'un renversement de cycle. La capacité future du Bitcoin à amorcer une reprise dépendra encore de la pérennité des entrées de capitaux, de la libération de la pression de vente et de l'évolution ultérieure des indicateurs clés sur la blockchain.

Questions liées

QPourquoi le bitcoin n'a-t-il pas suivi la hausse des actions américaines et de l'or récemment ?

ALe bitcoin n'a pas suivi la hausse des actions américaines et de l'or car il reste principalement influencé par la vente continue des mineurs et des sociétés de cryptomonnaies, ainsi que par une faible demande d'achat sur le marché au comptoir américain, malgré une amélioration des flux de capitaux des ETF.

QQuels sont les quatre indicateurs principaux mentionnés dans l'article qui signalent actuellement un potentiel de retournement pour le bitcoin ?

ALes quatre indicateurs sont : le Reserve Risk (pour les détenteurs à long terme), le ratio prix du BTC/moyenne mobile sur 2 ans, l'indicateur AHR999 (pour l'investissement régulier à long terme) et l'indicateur de diffusion de l'activité des chaînes EVM.

QSelon l'article, quel facteur spécifique a contribué à l'augmentation récente du nombre de portefeuilles Bitcoin actifs ?

AL'augmentation récente du nombre de portefeuilles Bitcoin actifs est principalement due à des inquiétudes concernant la sécurité liées à l'incident du portefeuille Coldcard, qui a poussé les utilisateurs à transférer des fonds, créer de nouveaux portefeuilles et réévaluer leurs risques.

QPourquoi l'article suggère-t-il que le marché du bitcoin n'a pas encore atteint son creux de cycle, malgré certains signaux positifs ?

AL'article suggère que le marché n'a pas encore atteint son creux de cycle car plusieurs indicateurs clés, comme le MVRV Ratio, le NUPL, l'indice de peur et d'avidité et la part de l'offre rentable, ne se situent pas dans les zones extrêmes typiques des fonds de marché historiques.

QQuelle tendance historique concernant la Prime Coinbase est mentionnée comme indicateur de la faiblesse actuelle du marché du bitcoin ?

AL'article mentionne que la Prime Coinbase (indicateur de prime Coinbase) est restée négative pendant 80 jours consécutifs, ce qui est la période la plus longue de son histoire, indiquant une faible demande d'achat ou une forte pression de vente persistante de la part des investisseurs américains.

Lectures associées

Non-farm aux États-Unis étonnamment robuste, la probabilité d'une hausse des taux en septembre monte à environ 60%, le marché fixé sur l'IPC de la semaine prochaine

Les données sur l'emploi aux États-Unis pour le mois d'août ont nettement dépassé les attentes, avec 162 000 nouveaux emplois non agricoles, soit environ trois fois les prévisions des économistes. Cette résilience du marché du travail a accru les anticipations de hausse des taux de la Réserve fédérale, la probabilité d'une augmentation en septembre étant désormais estimée à environ 60% par les marchés à terme. En réaction, les rendements des obligations d'État américaines ont augmenté, le taux des bons du Trésor à 2 ans atteignant son plus haut niveau depuis janvier 2025. Les principales actions américaines ont clôturé en baisse vendredi. Cependant, la réaction des actifs à risque reste mesurée pour l'instant, les écarts de crédit restant bas et les coûts de financement des entreprises ne semblant pas encore exercer de pression significative malgré la hausse des taux. La vigueur économique est en partie soutenue par les investissements dans les infrastructures d'intelligence artificielle, ce qui se reflète dans la création d'emplois dans des secteurs comme la construction et la fabrication. À l'inverse, des secteurs comme la finance et l'information ont enregistré des pertes d'emplois, esquissant un possible "effet de substitution" de l'IA. Les analystes soulignent que le prochain point d'attention crucial sera la publication des données sur l'indice des prix à la consommation (IPC) la semaine prochaine. Ces données seront déterminantes pour affiner les prévisions concernant la décision de politique monétaire de la Fed lors de sa réunion de septembre, d'autant plus que celle-ci précède les élections de mi-mandat.

marsbitIl y a 25 mins

Non-farm aux États-Unis étonnamment robuste, la probabilité d'une hausse des taux en septembre monte à environ 60%, le marché fixé sur l'IPC de la semaine prochaine

marsbitIl y a 25 mins

La fin de l'ère de la distillation pour les grands modèles : Fable 5.1 modifie l'API, coupant définitivement la voie à la distillation

L'ère de la distillation massive des grands modèles de langage touche à sa fin. Le 2 septembre, Anthropic a modifié les règles de son API pour Claude Fable 5.1, introduisant un mécanisme anti-distillation strict. La mesure clé verrouille les "blocs de pensée" (thinking tokens) qui exposent le processus de raisonnement (Chain-of-Thought) du modèle. Auparavant, des acteurs malveillants exploitaient une vulnérabilité : en modifiant subtilement le contexte (prompt système, historique) autour de ces blocs dans des conversations multi-tours, ils pouvaient contourner les défenses et extraire la logique de raisonnement sous-jacente du modèle pour entraîner des modèles plus petits ("distillation"). La nouvelle règle de "vérification de cohérence contextuelle" de Fable 5.1 exige que les blocs de pensée renvoyés par le client correspondent exactement au contexte qui les a générés. Toute modification entraîne une erreur. Un "mode non strict" est offert pour les développeurs légitimes nécessitant de modifier le contexte (ex: compression), mais il supprime silencieusement tous les blocs de pensée, forçant le modèle à répondre sans ce contexte. Cette décision radicale répond à un abus industriel, où des "pirates de la distillation" utilisaient des milliers de comptes et des scripts automatisés pour extraire des données à grande échelle, érodant la valeur intellectuelle et, surtout, créant un risque majeur de sécurité. La distillation illégale clone les capacités de raisonnement sans transférer les garde-fous de sécurité et l'alignement éthique coûteux des modèles originaux comme Claude, conduisant à une "découplage des capacités et de la sécurité". La règle s'applique d'abord aux nouveaux comptes API créés après le 31 août 2026, épargnant les comptes existants et les utilisateurs finaux. Anthropic prévoit de l'étendre à tous les comptes à l'avenir. Pour les développeurs affectés, des guides de migration sont disponibles. Un avantage inattendu pour les développeurs légitimes est une réduction potentielle des coûts et de la latence, grâce à une mise en cache plus efficace des prompts rendue possible par la cohérence contextuelle imposée. Cette réforme marque un tournant pour l'industrie, visant à protéger la propriété intellectuelle et la sécurité des modèles d'IA de pointe.

marsbitIl y a 52 mins

La fin de l'ère de la distillation pour les grands modèles : Fable 5.1 modifie l'API, coupant définitivement la voie à la distillation

marsbitIl y a 52 mins

À l'instant, Claude prouve pour la première fois le dernier théorème de Fermat, le génie de la classe Yao de Tsinghua est intervenu

Une avancée majeure en mathématiques vient d'être annoncée : Claude, l'IA d'Anthropic, a réalisé la première preuve vérifiée par machine du dernier théorème de Fermat. Dirigé par Peng Tianyi, un ancien du prestigieux "Yao Class" de l'Université Tsinghua, le projet a formalisé la preuve en seulement 11 jours. Ce travail colossal a généré 13 millions de lignes de code en Lean, produit 30 300 théorèmes intermédiaires (dont 29 500 utilisés) et consommé 60 milliards de tokens. Il a nécessité de formaliser de nombreuses branches mathématiques auparavant non couvertes. La clé de ce succès a été la plateforme Prove2Me, qui a coordonné des dizaines d'agents IA pour une collaboration efficace, évitant les pièges des hallucinations et de l'oubli. Alors que la preuve humaine historique d'Andrew Wiles en 1995 faisait 129 pages et a requis des années de vérification par des experts, cette démonstration formelle est vérifiable de manière déterministe par un compilateur. Les experts saluent cette percée comme un grand pas vers l'automatisation de la formalisation des mathématiques. Anthropic démontre également l'accessibilité potentielle de cet outil en formalisant un autre théorème célèbre (celui des trois nombres premiers de Vinogradov) en seulement trois jours avec des comptes standards. Cette innovation ne vise pas à remplacer les mathématiciens, mais à transformer fondamentalement la discipline en éliminant l'incertitude dans la vérification des preuves complexes et en ouvrant la voie à une exploration mathématique assistée par IA à grande échelle.

marsbitIl y a 55 mins

À l'instant, Claude prouve pour la première fois le dernier théorème de Fermat, le génie de la classe Yao de Tsinghua est intervenu

marsbitIl y a 55 mins

La Corée du Sud dévoile un calendrier pour la tokenisation des titres : premières classes d'actifs tokenisés - obligations, fonds et actions non cotées

La Corée du Sud a dévoilé une feuille de route en trois phases pour l'émission de titres tokenisés (jetons de titres financiers), devenant ainsi la première grande économie à encadrer ce secteur par une législation dédiée. Les amendements à la "Loi sur les titres électroniques" entreront en vigueur en février 2027. La Phase 1 débutera à cette date et se concentrera sur les marchés privés et institutionnels. Les premiers actifs éligibles seront les fonds du marché monétaire privés pour investisseurs institutionnels, les obligations d'entreprise privées et les actions non cotées via des certificats de bénéfice de fiducie tokenisés. Les sociétés de titres existantes n'auront pas besoin de nouvelle licence. Des limites d'investissement seront appliquées pour les particuliers. La Phase 2 étendra le champ aux titres émis publiquement, y compris les actions cotées, une fois que la stabilité des systèmes et la maturité du marché seront confirmées. La Phase 3 visera à mettre en place un règlement entièrement sur chaîne (on-chain) utilisant des stablecoins comme moyen de paiement, sous réserve de l'adoption d'un cadre légal pour ces derniers. Cette approche réglementaire prudente, construisant d'abord l'infrastructure légale et technique, contraste avec le modèle plus agressif de plateformes comme Robinhood. Le plan coréen privilégie la sécurité juridique et la stabilité du système à la rapidité, avec l'objectif de développer un marché dont la valeur pourrait atteindre 2490 milliards de dollars d'ici 2030.

marsbitIl y a 56 mins

La Corée du Sud dévoile un calendrier pour la tokenisation des titres : premières classes d'actifs tokenisés - obligations, fonds et actions non cotées

marsbitIl y a 56 mins

Raoul Pal : Pourquoi le portefeuille d'investissement traditionnel ne fonctionne plus ?

L'auteur, Raoul Pal, explique pourquoi les portefeuilles d'investissement traditionnels (obligations, immobilier, or, actions) sont devenus inefficaces. La croissance économique repose désormais principalement sur l'endettement, entraînant une expansion monétaire d'environ 8% par an. Combinée à l'inflation courante, cela crée un seuil de rentabilité de 11% requis pour préserver et accroître son pouvoir d'achat. La plupart des actifs traditionnels échouent à atteindre ce seuil : les obligations sont rongées par la dévaluation monétaire, l'immobilier a perdu son effet de levier optimal, et l'or, bien qu'utile pour préserver la valeur, ne génère pas de nouvelle richesse. Même l'indice S&P 500 n'atteint que ~13% sur une décennie exceptionnelle. Les seuls actifs dépassant régulièrement ce seuil sont les actifs technologiques et cryptographiques, car ils suivent une courbe de croissance en S basée sur l'adoption utilisateur (Loi de Metcalfe). De plus, la diversification traditionnelle a perdu son sens car tous ces actifs sont désormais corrélés et dépendants d'une seule variable macro : la liquidité. L'auteur souligne le potentiel à long terme de la cryptographie, notamment avec l'arrivée des agents IA qui nécessiteront des systèmes de paiement et de règlement programmables, fonctionnant 24h/24. Il met cependant en garde contre les risques : ne pas tout miser sur un seul actif, éviter absolument l'effet de levier, et adopter une perspective à long terme. La conclusion est qu'il faut réévaluer ses avoirs à l'aune du seuil de 11%. Les actifs qui ne l'atteignent pas grignotent votre temps et votre liberté financière future. La stratégie consiste à allouer une partie significative de son capital à des actifs de croissance à fort potentiel (comme les crypto-monnaies), tout en maintenant un coussin de sécurité avec des actifs traditionnels, selon sa situation personnelle.

marsbitIl y a 2 h

Raoul Pal : Pourquoi le portefeuille d'investissement traditionnel ne fonctionne plus ?

marsbitIl y a 2 h

Trading

Spot
活动图片