Wall Street Wolves, dejen de apostar a las acciones 2x y 3x de SK Hynix

Odaily星球日报Publicado a 2026-07-16Actualizado a 2026-07-16

Resumen

El autor advierte sobre los riesgos de los ETF de apalancamiento sobre acciones individuales, tomando como ejemplo el reciente caso del ETF de doble apalancamiento LCDL vinculado a Lucid Motors (LCID). Durante una caída brusca del 57% en las acciones de Lucid debido a rumores falsos de bancarrota, el LCDL se liquidó por completo y entró en proceso de baja, eliminando cualquier posibilidad de recuperación para sus inversores incluso cuando el valor subyacente se estabilizó. El artículo subraya que, a diferencia de las acciones ordinarias, estos productos apalancados pueden sufrir pérdidas totales durante volatilidad extrema, sin oportunidad de rebote. La creciente popularidad de estos ETF, especialmente en acciones relacionadas con la IA y la memoria como SK Hynix, ha llamado la atención de los reguladores. En Corea del Sur, las autoridades financieras están discutiendo medidas de control, como aumentar los requisitos de garantía o limitar el apalancamiento, ante la preocupación de que las pérdidas masivas puedan convertirse en un problema social, tras reportes de eventos trágicos vinculados a inversiones fallidas. La conclusión es una advertencia clara: los "lobos de Wall Street" deben ser conscientes de que el apalancamiento magnifica tanto las ganancias como los riesgos de forma irreversible.

Original | Odaily Planet Daily (@OdailyChina)

Autor | Azuma (@azuma_eth)
Si tuviera que preguntar cuál es el concepto más comentado en los mercados de capitales globales este año, la respuesta sería, sin duda, la memoria.

Con la construcción de infraestructura de IA avanzando continuamente, la memoria HBM (High Bandwidth Memory) escasea. Los tres principales fabricantes de memoria, SK Hynix, Samsung y Micron, se convirtieron en el foco de la atención del mercado. La afluencia masiva de capital impulsó el rápido aumento de sus precios de las acciones, e incluso después de recientes correcciones significativas, sus ganancias anuales siguen siendo bastante notables.

Cuando una acción sube constantemente, siempre habrá gente en el mercado que piense que "no sube lo suficientemente rápido". Así, un tipo de producto relativamente nicho en el pasado ha comenzado a entrar rápidamente en la vista de los inversores: los ETF de apalancamiento sobre acciones individuales (Single Stock Leveraged ETF). A diferencia de los ETF tradicionales que siguen una canasta de acciones o un índice, este tipo de producto rastrea solo una acción única y, mediante el uso de derivados financieros como swaps o futuros, amplifica las ganancias o pérdidas diarias de la acción a 2 o incluso 3 veces. En otras palabras, si la acción subyacente sube un 10% en un día, el ETF con apalancamiento 2x teóricamente subirá aproximadamente un 20%; por el contrario, si la acción cae un 10%, el producto también incurrirá en una pérdida de aproximadamente un 20%.

Precisamente por esto, los ETF de apalancamiento sobre acciones individuales se están convirtiendo en una nueva herramienta para que inversores más agresivos apuesten por acciones populares de IA. Este año, a medida que el capital especulativo que busca amplificar los rendimientos aprovechando la tendencia de la IA y la memoria continúa fluyendo, el tamaño de los ETF de apalancamiento sobre acciones individuales centrados en empresas populares de IA como SK Hynix también se ha expandido constantemente.

Sin embargo, lo que muchos inversores pasan por alto es que la otra cara de la amplificación de ganancias es que el riesgo también se amplifica en la misma proporción; en condiciones extremas del mercado, la acción subyacente aún podría recuperarse, pero el ETF de apalancamiento sobre acciones individuales podría no tener siquiera la oportunidad de esperar esa recuperación.

Un caso vivo: El camino hacia la deslistación de un ETF de apalancamiento 2x

No crean que es alarmismo. Un caso ocurrido durante la sesión del mercado estadounidense la noche antes de ayer es suficiente para revelar cuán peligrosos pueden ser estos ETF.
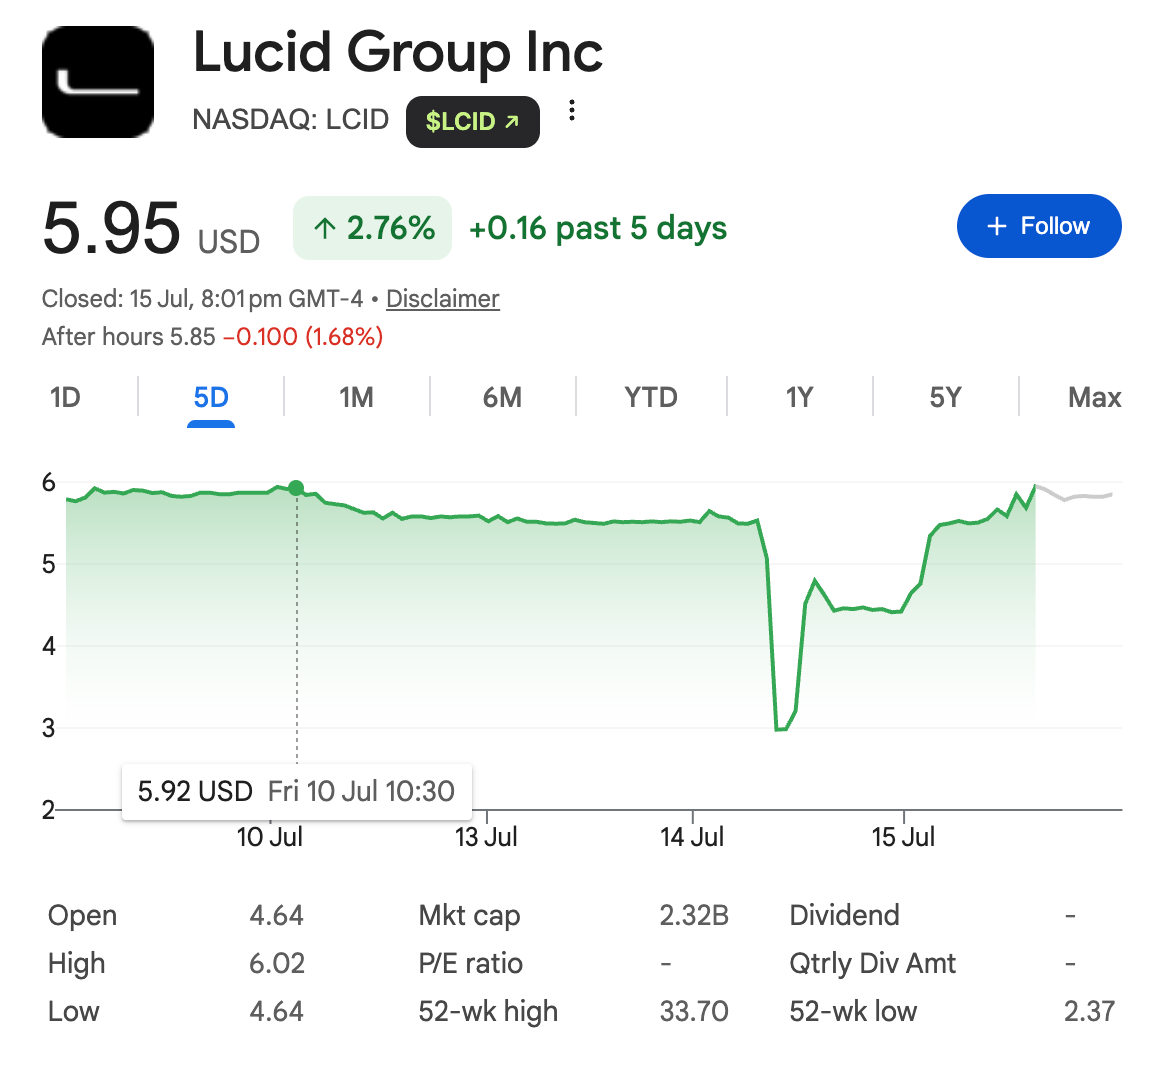
El gráfico anterior muestra el movimiento reciente del precio de las acciones del fabricante estadounidense de vehículos eléctricos Lucid (LCID). El 14 de julio, hora local, surgió un rumor durante la sesión bursátil de que Lucid estaba considerando solicitar protección por bancarrota. Bajo la influencia de esta noticia negativa, las acciones de LCID cayeron hasta un 57%, desencadenando múltiples suspensiones de cotización durante la sesión y registrando su mayor caída intradía desde que salió a bolsa.

Sin embargo, la trama pronto dio un giro. Lucid emitió posteriormente una declaración indicando que la empresa había contratado efectivamente a la firma consultora AlixPartners para realizar una revisión integral de sus operaciones, con el fin de optimizarlas, reducir costes y avanzar en el desarrollo de nuevos modelos, y que los rumores sobre una solicitud de bancarrota eran "totalmente falsos". Lucid también enfatizó que actualmente cuenta con liquidez suficiente para mantener sus operaciones hasta el próximo año, y que AlixPartners solo estaba a cargo del trabajo de optimización operativa y no había presentado ninguna sugerencia de bancarrota a la gerencia o a la junta directiva.

A medida que Lucid desmentía los rumores, el sentimiento del mercado se recuperó rápidamente, y el precio de las acciones de Lucid se recuperó desde el mínimo intradía, cerrándose finalmente con una caída reducida a aproximadamente un 16%. Para los inversores que tenían acciones de Lucid, esto fue más como una emocionante "montaña rusa".

Sin embargo, para otro grupo de inversores, la historia se detuvo en el momento de la caída.

Durante la caída de Lucid, el ETF de apalancamiento 2x largo que rastrea su rendimiento, el GraniteShares 2x Long LCID Daily ETF (LCDL), directamente hizo implosión. El gestor del fondo, GraniteShares, confirmó posteriormente mediante un anuncio que el fondo había liquidado todas sus posiciones en LCID ese mismo día y, dado que su valor neto se había vuelto negativo, iniciaría formalmente el proceso de deslistación.
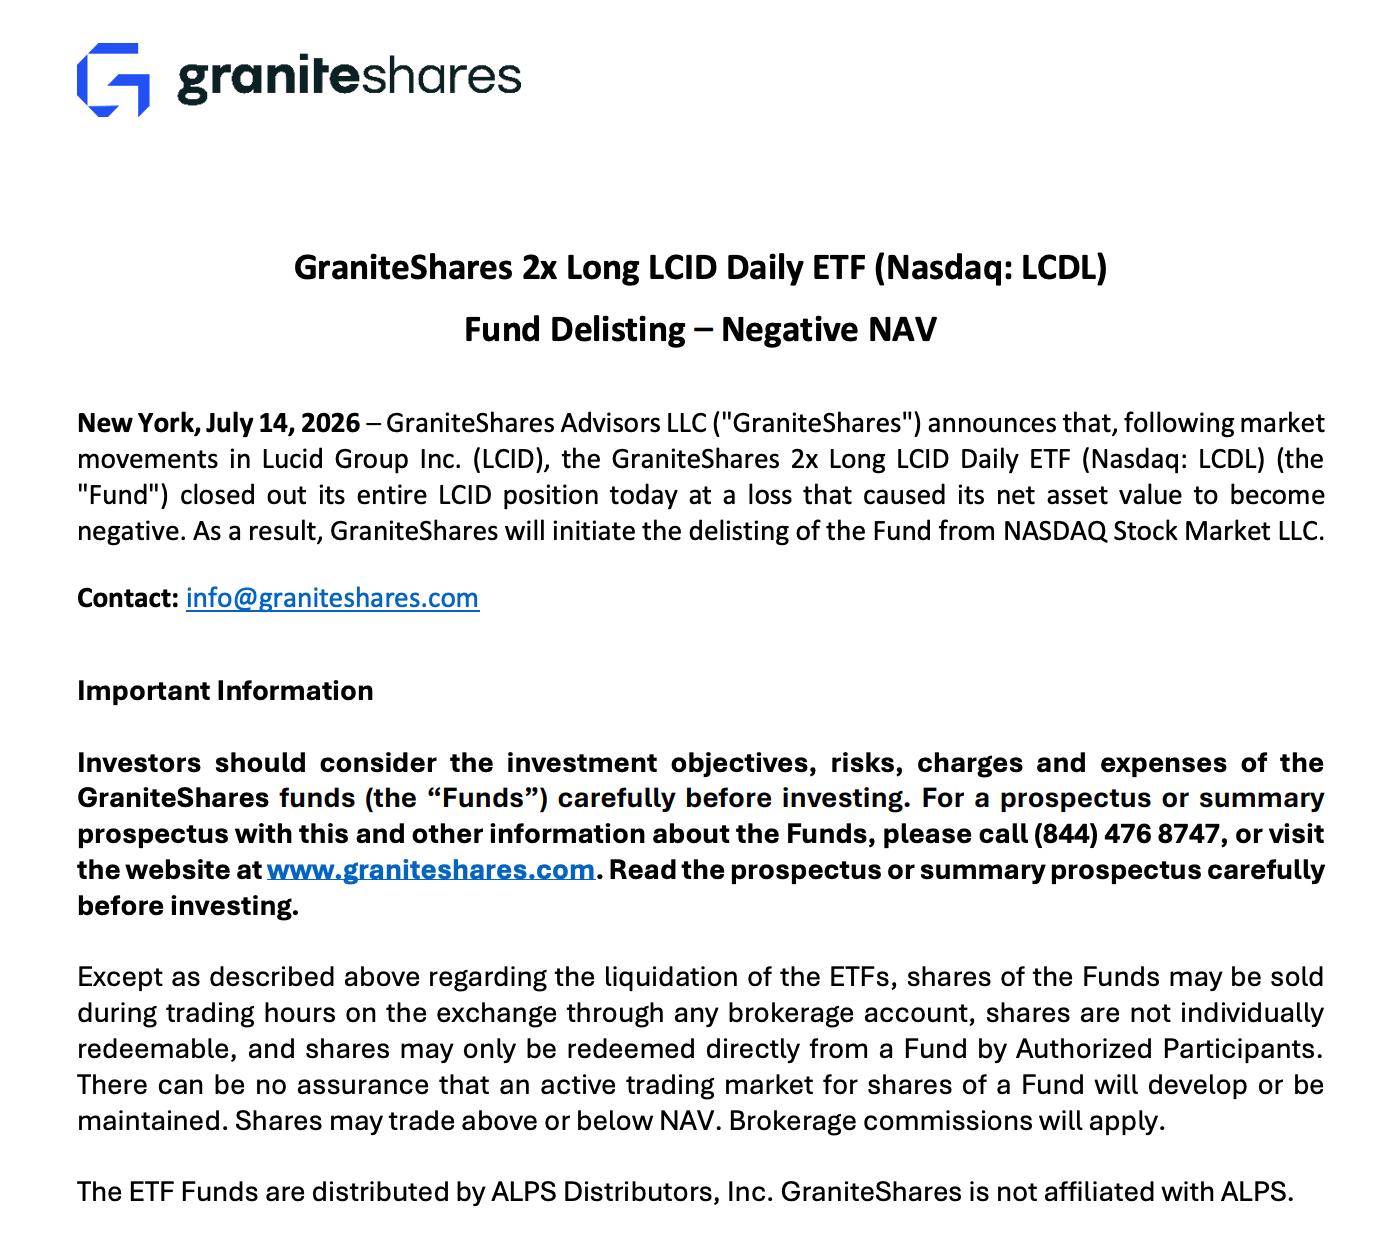
Es decir, cuando el precio de las acciones de Lucid se recuperó rápidamente después, este ETF ya no tenía ninguna posición para reparar su valor neto. Para todos los tenedores de LCDL, ya no hubo oportunidad de participar en la subida posterior de LCID.

Esta es precisamente la mayor diferencia entre los ETF de apalancamiento sobre acciones individuales y las acciones ordinarias. Una acción, incluso si sufre una caída brusca, siempre que la empresa siga existiendo, los inversores aún tienen la oportunidad de esperar una recuperación; pero un ETF de apalancamiento sobre acciones individuales, una vez que "activa el mecanismo de muerte" en condiciones de volatilidad extrema, incluso si la acción subyacente posteriormente recupera el terreno perdido, es muy probable que los inversores ya no vivan para ver ese día.

Surge un problema social, el gobierno coreano comienza a asustarse

La deslistación de LCDL no es un caso aislado. De hecho, a medida que los ETF de apalancamiento sobre acciones individuales se popularizan rápidamente en las acciones calientes de IA, los reguladores han comenzado a reevaluar los riesgos sistémicos que este tipo de productos pueden generar.

Entre ellos, la actitud de Corea del Sur es particularmente representativa.

A mediados de julio, según informó The Korea Times, los cuatro principales departamentos financieros de Corea del Sur, el Ministerio de Economía y Finanzas, la Comisión de Servicios Financieros, la Autoridad de Supervisión Financiera y el Banco de Corea, celebrarán una reunión temática bajo el marco del mecanismo de coordinación de problemas macroeconómicos y financieros del gobierno (F4) para discutir los riesgos y las medidas regulatorias de los ETF de apalancamiento sobre acciones individuales. Las direcciones de discusión del mercado incluyen aumentar los requisitos de margen, limitar el rango diario de fluctuación de precios y reducir el nivel de apalancamiento.

En los últimos años, con la continua afluencia de inversores minoristas coreanos al mercado de valores, la tendencia de la IA casi se ha convertido en una fiebre de inversión en la que participa toda la nación coreana. Acciones ponderadas como Samsung Electronics y SK Hynix se han convertido en el foco de la persecución de capital, y los ETF de apalancamiento centrados en estas acciones individuales han amplificado aún más el sentimiento del mercado y la volatilidad de los precios. La preocupación de los reguladores es que, a medida que más y más inversores utilizan productos de alto apalancamiento para perseguir acciones populares, el impacto de una sola fluctuación violenta ya no se limita a cambios numéricos en las cuentas de inversión, sino que puede evolucionar aún más hacia un problema social.

Y a medida que el concepto de memoria se ve presionado y corrige, el mercado de capitales coreano ha experimentado múltiples incidentes extremos. Por un lado, en las redes sociales han circulado rumores de suicidios supuestamente relacionados con fracasos en inversiones bursátiles; ayer, The Chosun Ilbo también informó que un YouTuber de Busán que dirige un canal sobre inversión en acciones fue apuñalado repetidamente en la calle por un hombre de unos 20 años. La investigación policial preliminar indica que el sospechoso era un suscriptor del canal y, tras creer en las recomendaciones de inversión del creador y sufrir grandes pérdidas, actuó por resentimiento.

Aunque los incidentes anteriores no fueron causados directamente por ETF de apalancamiento sobre acciones individuales, para los reguladores, la señal que emiten es altamente consistente: cuando las herramientas de inversión de alto riesgo reducen continuamente el umbral de participación y se superponen con canales de difusión como las redes sociales y las recomendaciones de acciones en transmisiones en vivo, el riesgo financiero eventualmente puede desbordarse hacia un riesgo social.

Para el gobierno coreano, eso es lo más aterrador.

Preguntas relacionadas

Q¿Qué es un ETF de apalancamiento de acciones individuales y cómo funciona?

AUn ETF de apalancamiento de acciones individuales (Single Stock Leveraged ETF) es un producto financiero que rastrea el rendimiento de una única acción, en lugar de una canasta de acciones o un índice. Utiliza derivados financieros como swaps y futuros para amplificar la fluctuación diaria del precio de la acción subyacente, generalmente a 2x o 3x. Por ejemplo, si la acción sube un 10% en un día, un ETF con apalancamiento 2x debería subir aproximadamente un 20%. Por el contrario, si la acción cae un 10%, el producto perdería alrededor de un 20%.

Q¿Qué sucedió con el ETF LCDL (GraniteShares 2x Long LCID Daily ETF) y por qué es un ejemplo del riesgo de estos productos?

AEl ETF LCDL, que apalancaba 2x la acción de Lucid (LCID), fue liquidado y entró en proceso de deslistado tras la caída brusca de las acciones de Lucid. Durante una sesión, un rumor falso sobre una posible bancarrota hizo que el precio de LCID cayera hasta un 57%. Esta caída extrema hizo que el valor neto del LCDL cayera por debajo de cero, lo que activó su mecanismo de liquidación. El fondo cerró todas sus posiciones en ese momento. El hecho clave es que, aunque el precio de Lucid se recuperó parcialmente después, los tenedores del LCDL ya no pudieron beneficiarse de esa recuperación, mostrando el riesgo de pérdida total e irreversible en condiciones de alta volatilidad.

Q¿Por qué las autoridades financieras de Corea del Sur están preocupadas por los ETF de apalancamiento de acciones individuales?

ALas autoridades financieras de Corea del Sur, incluidos el Ministerio de Economía y Finanzas, la Comisión de Servicios Financieros y el Banco de Corea, están preocupadas porque el uso generalizado de estos ETF de alto riesgo, especialmente en acciones populares de IA como Samsung y SK Hynix, puede amplificar la volatilidad del mercado. Su mayor temor es que los riesgos financieros se desborden y se conviertan en un problema social. Han ocurrido eventos extremos, como rumores de suicidios y un ataque físico relacionado con pérdidas bursátiles, lo que indica que las pérdidas masivas en inversiones de alto riesgo, facilitadas por estos productos y propagadas a través de redes sociales, pueden tener consecuencias graves más allá del ámbito financiero.

QSegún el artículo, ¿cuál es la diferencia clave entre mantener una acción directamente y un ETF de apalancamiento sobre esa acción en caso de una caída brusca?

ALa diferencia clave es la posibilidad de recuperación. Si una acción cae bruscamente, el inversor que la posee directamente aún tiene la oportunidad de esperar a que se recupere en el futuro, siempre que la empresa siga operando. Sin embargo, un ETF de apalancamiento sobre esa acción tiene un 'mecanismo de muerte': si la caída es lo suficientemente extrema como para que su valor neto llegue a cero o se vuelva negativo, el fondo se liquidará automáticamente, cerrando todas las posiciones. En ese punto, incluso si la acción subyacente se recupera más tarde, el inversor en el ETF ya no tendrá exposición a esa recuperación y su inversión se habrá perdido por completo.

Q¿Qué conceptos o sectores están impulsando la popularidad de los ETF de apalancamiento de acciones individuales mencionados en el texto?

ALa popularidad de estos ETF de apalancamiento de acciones individuales está siendo impulsada principalmente por el hype en torno a la inteligencia artificial (IA) y el sector de la memoria/almacenamiento. Conceptos como la infraestructura de IA y la memoria de alto ancho de banda (HBM), que está experimentando una escasez de oferta, han hecho que acciones como SK Hynix, Samsung y Micron sean focos de atención del mercado. Los inversores que buscan amplificar sus ganancias en estas tendencias de IA están utilizando estos ETF de apalancamiento como una herramienta para aumentar su exposición y rendimiento potencial (y riesgo) en estas acciones específicas.

Lecturas Relacionadas

25 galardonados con la Medalla Fields advierten: la carrera de la IA perjudica a las matemáticas

El 11 de septiembre de 2026, 25 ganadores de la Medalla Fields publicaron una declaración abierta titulada 'El desajuste profundo de la IA con los objetivos de las matemáticas'. Advierten que la carrera de las empresas tecnológicas por usar la resolución de problemas matemáticos para medir el rendimiento de sus redes neuronales está dañando la ciencia matemática. Los firmantes argumentan que las matemáticas investigan la comprensión de estructuras fundamentales, y que resolver problemas es solo un indicador indirecto del objetivo principal: la comprensión conceptual. La producción masiva y acelerada de afirmaciones 'verdaderas/falsas' por parte de la IA, sin la debida integración en el conocimiento humano, podría destruir el terreno donde nacen nuevas ideas y romper la cadena de transmisión del entendimiento. Critican la prisa por publicar resultados sin describir adecuadamente los métodos, lo que genera problemas de atribución y posible plagio. La declaración se produce tras el anuncio de OpenAI del 8 de septiembre, en el que afirmó que su modelo interno, con 10.000 agentes, encontró en 88 horas una prueba sobre la posibilidad de singularidades en las ecuaciones de Navier-Stokes. OpenAI aclaró que no busca el Premio del Milenio del Clay Institute. Resultados similares en ecuaciones relacionadas fueron obtenidos por matemáticos de NYU y Anthropic. Los firmantes, que incluyen a matemáticos destacados como Terence Tao, Maryna Viazovska y Peter Scholze, no niegan el potencial de la IA para acelerar la comprensión matemática genuina. Sin embargo, enfatizan que si los cambios serán beneficiosos o destructivos depende de las decisiones humanas que controlan la tecnología, no de los algoritmos en sí. Exigen un debate urgente dentro de la comunidad matemática y con las empresas de IA. Desde una perspectiva más amplia, esta prisa por los logros matemáticos de la IA se enmarca en la carrera corporativa por alcanzar la AGI (Inteligencia General Artificial). Un riesgo técnico clave es la discrepancia entre la velocidad de generación de pruebas por la IA y el lento proceso histórico de verificación humana, lo que podría devaluar los propios avances.

cryptonews.ruHace 2 hora(s)

25 galardonados con la Medalla Fields advierten: la carrera de la IA perjudica a las matemáticas

cryptonews.ruHace 2 hora(s)

Anthropic, OpenAI y el Departamento del Tesoro de EE.UU. sobre la desaceleración de la IA: tres posturas y un miedo común

El CEO de Anthropic, Dario Amodei, publicó el 12 de septiembre de 2026 un ensayo en el que pidió ralentizar el desarrollo de modelos de IA más potentes por motivos de seguridad, citando la aceleración del progreso gracias a la "automejora recursiva". Propuso un plan de tres etapas para mitigar riesgos: evaluación externa independiente, coordinación entre desarrolladores y cooperación internacional. En contraste, el Secretario del Tesoro de EE. UU., Scott Bessent, declaró que el país debe mantener su ventaja sobre China en IA a toda costa y no puede permitirse desacelerar. Por su parte, el científico jefe de OpenAI, Jakub Pachocki, expresó dudas similares a las de Amodei y admitió que las empresas podrían tener que coordinar una pausa para garantizar medidas de seguridad adecuadas, enumerando riesgos como agentes autónomos que evadan la supervisión humana o realicen ciberataques. Mientras que las posiciones difieren, las tres partes reconocen que la autonomía de los agentes de IA ya plantea amenazas prácticas a la ciberseguridad. Un análisis adicional sugiere que una desaceleración voluntaria afectaría principalmente a las empresas que la cumplan, mientras que China, aunque frenada por las restricciones a la exportación de chips de EE. UU., podría utilizar ese tiempo para reducir la brecha. La "automejora recursiva" también plantea el problema fundamental de la transparencia y la capacidad humana para evaluar las nuevas generaciones de IA creadas por sistemas anteriores.

cryptonews.ruHace 4 hora(s)

Anthropic, OpenAI y el Departamento del Tesoro de EE.UU. sobre la desaceleración de la IA: tres posturas y un miedo común

cryptonews.ruHace 4 hora(s)

Trading

Spot
活动图片