Hyperliquid đang dùng sức giết chết HyperEVM

marsbitXuất bản vào 2026-08-11Cập nhật gần nhất vào 2026-08-11

Tóm tắt

Trong bối cảnh thảo luận về việc HyperEVM đã "chết" hay chưa ngày càng sôi nổi, bài viết phân tích sự chênh lệch lớn giữa hai động cơ của Hyperliquid: HyperCore (động cơ giao dịch độc quyền, hiệu suất cao) và HyperEVM (động cơ ứng dụng mở, tương thích EVM). Dữ liệu cho thấy HyperCore, nơi xử lý phần lớn khối lượng giao dịch phái sinh chuỗi, tạo ra phí giao dịch gấp gần 10 lần toàn bộ hệ sinh thái DeFi trên HyperEVM. Trong khi TVL tổng thể của chuỗi tương đối ổn định, TVL trên HyperEVM chiếm tỷ lệ nhỏ và đang co lại. Các ứng dụng chính tồn tại được chủ yếu là các dịch vụ xoay quanh thanh khoản lệnh như đặt cược thanh khoản (LST) và cho vay, trong khi các sàn giao dịch phi tập trung (DEX) gần như không có đất sống do chức năng khớp lệnh đã bị HyperCore độc quyền. Bài viết chỉ ra bốn nguyên nhân chính khiến HyperEVM khó phát triển: 1. **Cơ chế khớp lệnh độc quyền:** HyperCore nắm giữ toàn bộ thanh khoản và khớp lệnh, khiến DEX trên HyperEVM trở nên thừa thãi. 2. **Kiến trúc chia sẻ thanh khoản dẫn đến độc quyền tự nhiên:** Tính năng chia sẻ thanh khoản dẫn đến sự tập trung cao độ, như trường hợp PRJX chiếm 92.3% khối lượng giao dịch DEX. 3. **Triết lý "công bằng" thái quá:** Hyperliquid không có chính sách hỗ trợ, tài trợ hay tiếp thị cho các nhà phát triển trên HyperEVM, khiến hệ sinh thái thiếu động lực phát triển ban đầu. 4. **Trải nghiệm phát triển phức tạp:** Việc tương tác không đồng bộ giữa HyperEVM và HyperCore qua CoreWriter tạo ra rào cản kỹ thuật, đòi hỏi cách t...

Gần đây, cuộc thảo luận xoay quanh việc HyperEVM đã chết hay chưa đã rõ ràng gia tăng. KOL tiền mã hóa katexbt thẳng thừng cho rằng nó là một thất bại lớn, với 13 trong số 18 dự án được coi là lãng phí thời gian.
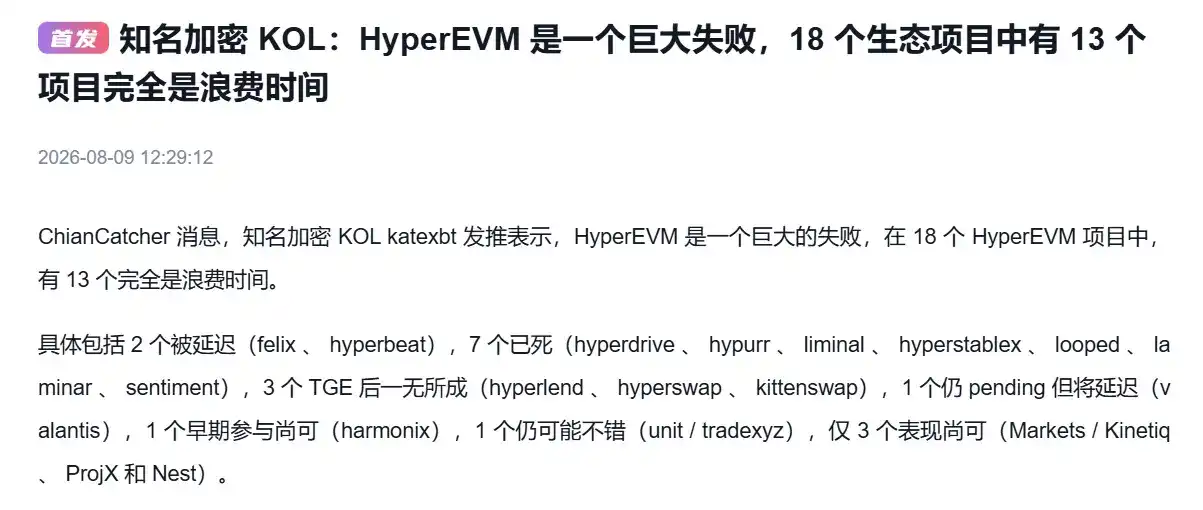
Bài trước chúng ta đã viết về việc trade.xyz gần như độc quyền tại thị trường perpetual HIP-3 của Hyperliquid, bài này xem xét một mặt khác của nền tảng, lý do tại sao lớp ứng dụng của nó không phát triển.

Cổng giao dịch liên tục hút tiền, lớp ứng dụng mất máu

Hyperliquid là một blockchain độc lập, vận hành bằng cơ chế tốc độ cao tự nghiên cứu, tập trung vào giao dịch trên chuỗi.

Trongbối cảnh thị trường tiền mã hóa điều chỉnh giảm tổng thể năm 2026, theo số liệu từ Defillama ,TVL toàn ngành DeFi đã co lại từ khoảng 115 tỷ USD xuống khoảng 70 tỷ, giảm khoảng 39%. TVL của hầu hết các blockchain co lại theo thị trường, Hyperliquid là một trong số ít blockchain giữ được sự ổn định tương đối.
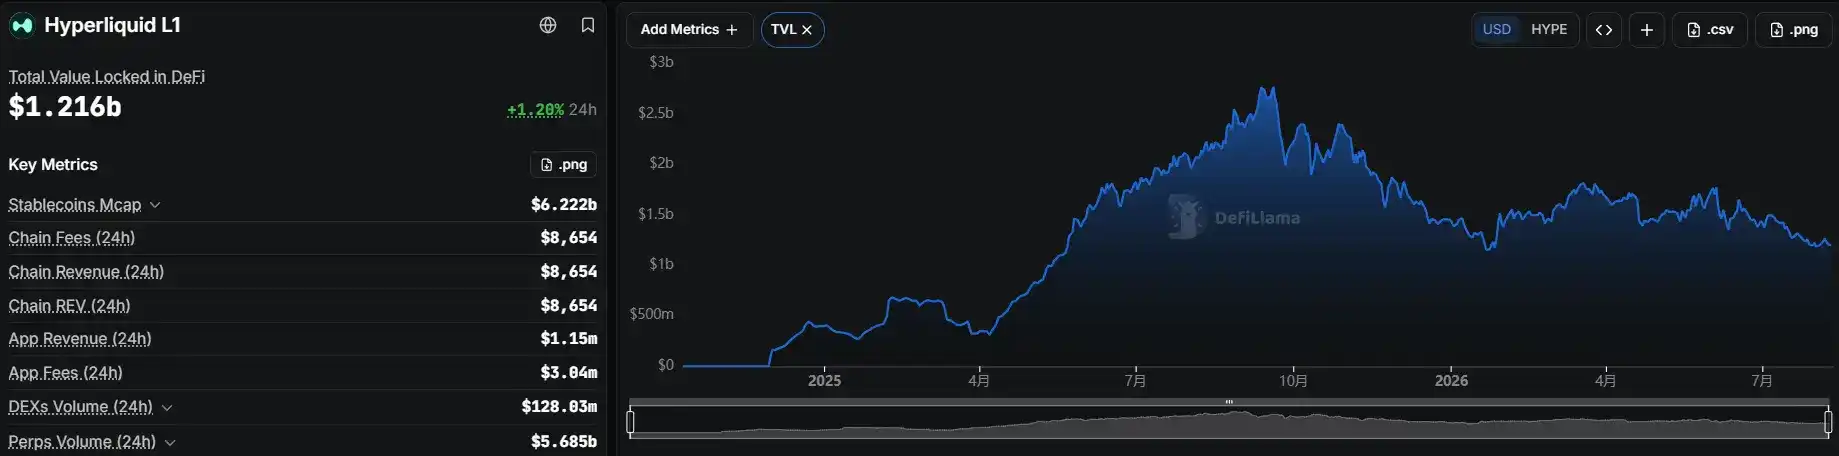
Bên trong chuỗi này thực tế có hai động cơ, dùng chung một nhóm trình xác thực, nhưng chức năng hoàn toàn khác nhau.

Cái đầu tiên gọi là HyperCore, là động cơ giao dịch. Sàn giao dịch order book hiệu suất cao trên chuỗi chính là nó, hợp đồng perpetual và giao dịch spot đều được hoàn thành ở đây. Nó không mở cửa cho bên ngoài, người khác không thể xây dựng ứng dụng trên đó, tất cả logic giao dịch đều được viết cố định bên trong.

Cái thứ hai gọi là HyperEVM, là động cơ ứng dụng. Ra mắt vào tháng 2 năm 2025, tương thích với Ethereum, nhà phát triển có thể xây dựng các ứng dụng DeFi như cho vay, staking, sàn giao dịch phi tập trung trên đó. Các ứng dụng trên HyperEVM có thể gọi từ xa đến giao dịch và thanh khoản của HyperCore, nhưng việc khớp lệnh thực sự luôn nằm trong tay HyperCore.
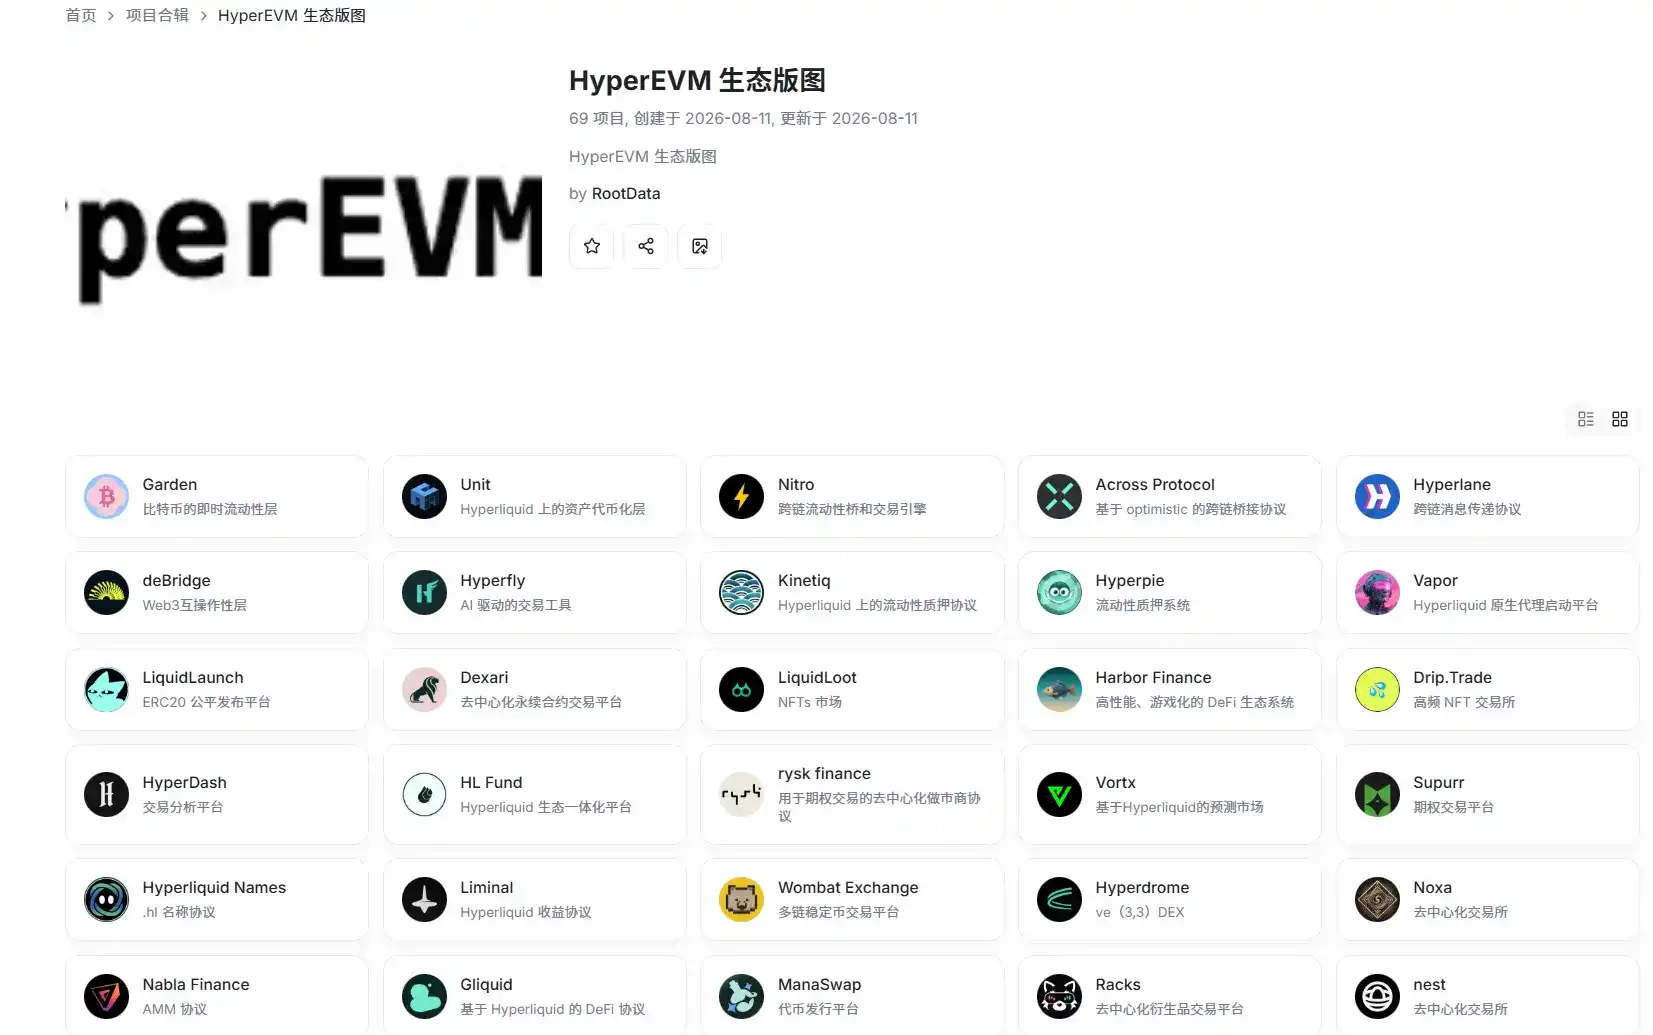
Nguồn ảnh:RootData

Nói đơn giản, Hyperliquid khóa nghiệp vụ giao dịch sinh lời nhất trong một động cơ đóng, và đẩy phần mở cho nhà phát triển sang HyperEVM bên cạnh.

Hiệu suất của hai động cơ chênh lệch rất lớn.

Ở phía động cơ giao dịch, Hyperliquid trong phần lớn các ngày giao dịch năm 2026 đã chiếm hơn một nửa khối lượng giao dịch perpetual trên chuỗi. Theo DeFiLlama, tính đến ngày 10 tháng 8, trong 30 ngày, chính sàn giao dịch Hyperliquid tạo ra khoảng 46.17 triệu USD phí giao dịch, cộng với trade.xyz xếp sau, tổng phí liên quan đến giao dịch vào khoảng 56 triệu USD.

Phía động cơ ứng dụng thì yếu hơn nhiều. Tổng phí của tất cả giao thức DeFi trên toàn bộ HyperEVM cộng lại, chưa đến 6 triệu USD, chênh lệch gần mười lần.

Quy mô vốn cũng chênh lệch rõ rệt. Theo báo cáo quý 2 năm 2026 của HRC, tổng lượng tiền khóa (TVL) của toàn chuỗi Hyperliquid vào cuối quý 2 là khoảng 1.44 tỷ USD, đến đầu tháng 8 giảm xuống còn khoảng 1.2 tỷ USD(bao gồm cổng giao dịch). Trong khi đó, lượng vốn thực sự lắng đọng ở lớp ứng dụng HyperEVM chiếm tỷ lệ không cao, và vẫn đang co lại.
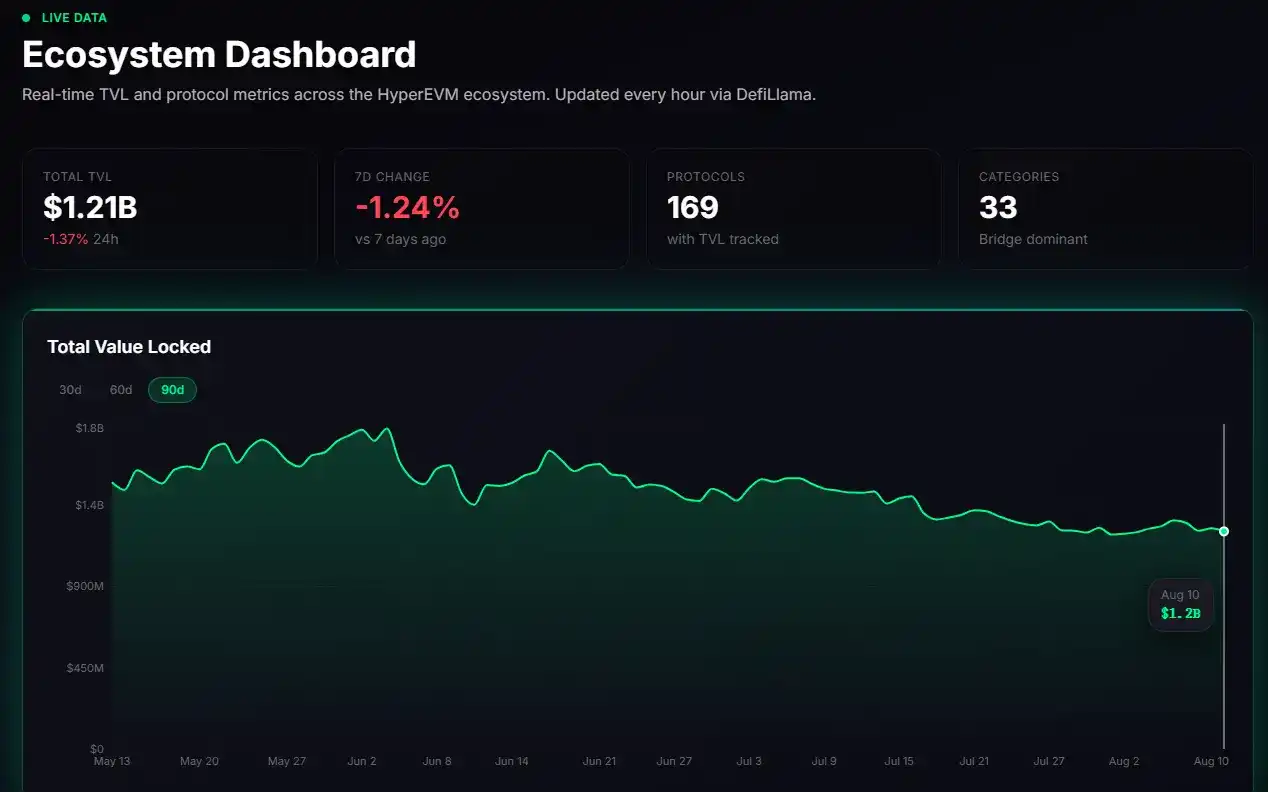
Theo dữ liệu công khai, số lượng địa chỉ gửi hoạt động hàng ngày trung bình của HyperEVM chỉ vào khoảng 8,000, trong khi cùng kỳ Base vượt 250,000, Arbitrum vượt 110,000. Một nền tảng đã chiếm ưu thế trong phân khúc giao dịch perpetual, có vẻ không thiếu tiền cũng không thiếu người dùng, nhưng lớp ứng dụng lại chỉ có quy mô ở mức thứ cấp, sự chênh lệch này khó có thể giải thích bằng "ngành vẫn còn sớm".

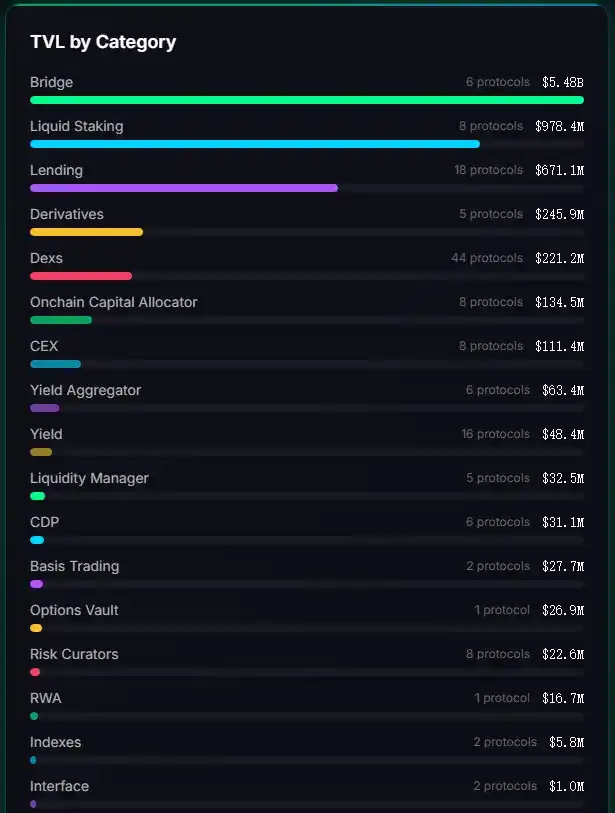
Nhìn sâu hơn vào bên trong HyperEVM. Tính đến đầu tháng 8, sau khi loại bỏ tài sản từ cầu nối chuỗi, vốn ứng dụng cơ bản bị hai loại chiếm dụng: liquid staking khoảng 978 triệu USD, cho vay khoảng 671 triệu USD.

Đứng đầu là giao thức liquid staking HYPE Kinetiq, quy mô khoảng 780 triệu USD.
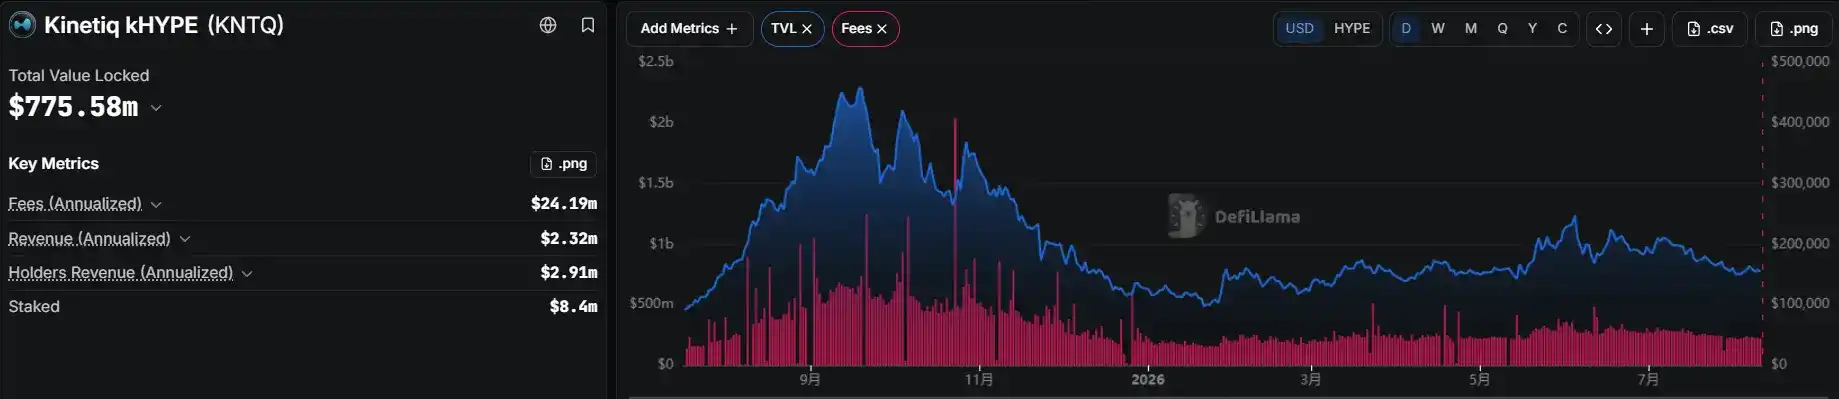
Trong khi đó, sàn giao dịch phi tập trung đáng lẽ phải thịnh vượng nhất lại suy thoái toàn diện. Trên các blockchain khác,DEX thường là cốt lõi của DeFi, các dự án hàng đầu dễ dàng có quy mô hàng chục đến hàng trăm tỷ USD. Trong khi trên HyperEVM, 44 giao thức liên quan cộng lại chỉ vào khoảng 221 triệu USD, nền tảng giao dịch gốc lớn nhất cũng chỉ ở mức vài chục triệu USD.
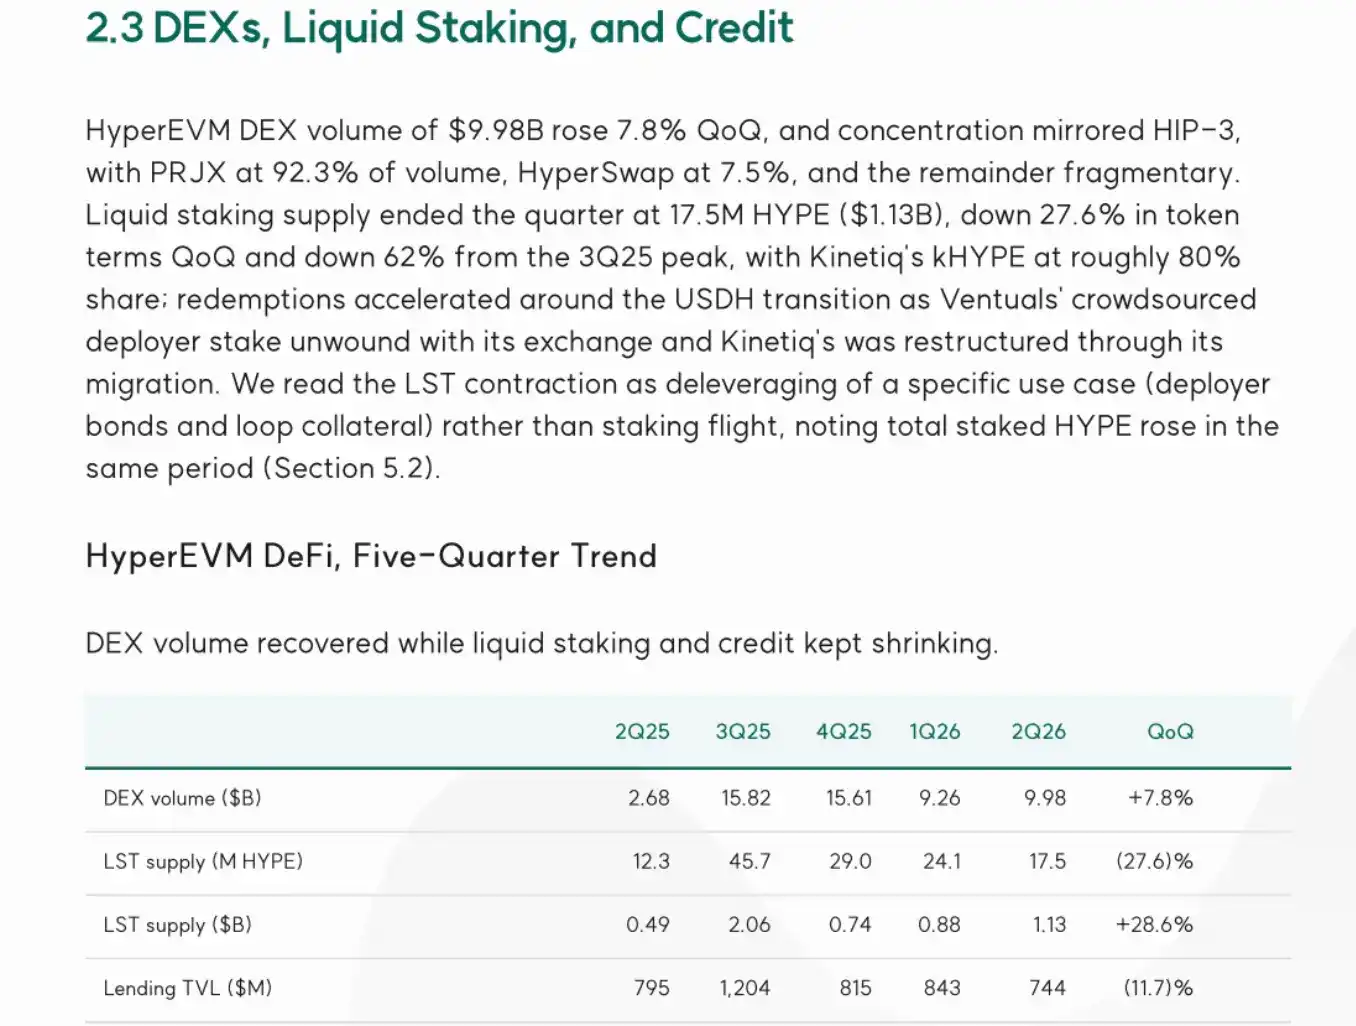
Theo HRC, trong khối lượng giao dịch phi tập trung quý 2 của HyperEVM, chỉ riêng PRJX đã chiếm 92.3%, HyperSwap chiếm 7.5%, hơn bốn mươi cái còn lại hầu như không có lượng.

Động cơ giao dịch liên tục hút đi vốn và sự chú ý, lớp ứng dụng giữ không được dự án, cũng giữ không được người dùng.
Tại sao HyperEVM không phát triển

Sự tương phản này không phải là vấn đề vận hành đơn giản, nó được viết trong kiến trúc và lựa chọn của chuỗi này.

1. Việc khớp lệnh bị độc chiếm bởi lõi, DEX trở thành thừa thãi

Điểm hấp dẫn lớn nhất của HyperEVM, là ứng dụng có thể gọi trực tiếp đến order book của HyperCore. Khả năng này rất mạnh, nhưng đồng thời cũng khoanh vùng phạm vi ứng dụng có thể tồn tại.

Việc khớp lệnh và thanh khoản bị độc chiếm bởi HyperCore, môi trường triển khai không mở cửa cho bên ngoài. Tức là, nhà phát triển bên thứ ba chỉ có thể xây nhà trên HyperEVM, sau đó gọi ngược lại thanh khoản của HyperCore.

Kết quả là, ở đây các ứng dụng thực sự có lý do tồn tại, tập trung vào một số ít loại phụ thuộc vào order book: liquid staking, cho vay, giao dịch chênh lệch (basis trading), tạo lập thị trường.

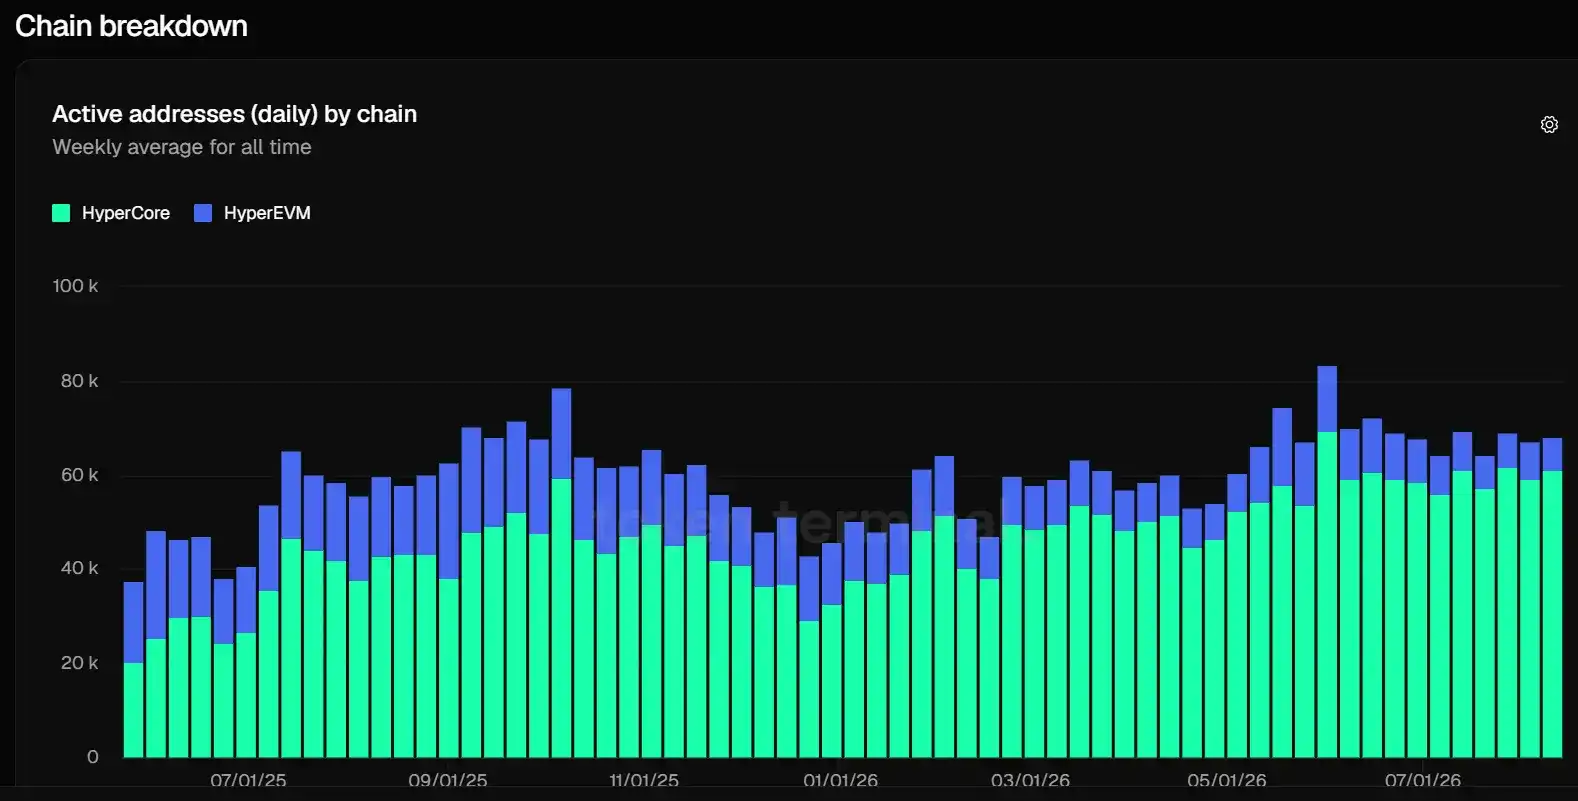
Theo Token Terminal, tổng số địa chỉ hoạt động hàng ngày của Hyperliquid duy trì lâu dài ở mức cao từ sáu đến bảy vạn, trong đó HyperEVM chỉ chiếm khoảng một đến hai phần mười, đa số người dùng hoạt động tập trung ở cổng giao dịch HyperCore.
DEX mất ý nghĩa ở đây, là vì việc khớp lệnh đã được HyperCore hoàn thành bằng một động cơ hiệu quả hơn nhiều so với AMM, việc triển khai một sàn giao dịch phi tập trung trên HyperEVM, tương đương với việc tạo lại bánh xe.

2. Độc quyền không phải do cạnh tranh không đủ, mà là tất yếu của kiến trúc

Theo báo cáo HRC, việc chia sẻ thanh khoản đã loại bỏ không gian sống sót của các nền tảng nhỏ dựa vào order book độc lập. Khi nhà giao dịch trong cùng một giao diện, thấy cùng một tài sản được niêm yết ở hai nơi, anh ta sẽ ngay lập tức gửi lệnh đến order book có thanh khoản sâu hơn, việc niêm yết trùng lặp gần như ngay lập tức sẽ được định tuyến đến nơi có thanh khoản tốt hơn.

Điều này giải thích tại sao giao dịch phi tập trung trên HyperEVM lại hội tụ về một nhà là PRJX, cũng giải thích hiện tượng tương tự ở lớp giao dịch. Lớp niêm yết HIP-3 trong năm tháng đã hội tụ về một nhà điều hành, tradeXYZ đến tháng 7 đã chiếm gần như toàn bộ khối lượng giao dịch.

Việc vào không cần cấp phép và độc quyền cuối cùng, tồn tại song song một cách tự nhiên dưới thanh khoản được chia sẻ. Sự tập trung cao độ ở lớp ứng dụng, là kết quả toán học của cơ cấu này, chứ không phải do cạnh tranh không đủ.

3. Tư tưởng công bằng, tự tay tắt cỗ máy phân phối

Một điểm yếu khác của hệ sinh thái HyperEVM, đến từ tư tưởng công bằng mà Hyperliquid luôn nhấn mạnh.

Chính thức thừa nhận, HyperEVM trong thời gian dài đang ở trạng thái tiến triển chậm, vì nó kiên trì nguyên tắc "không có người trong cuộc": không ai được thông báo trước, cũng không trả phí để tích hợp hoặc marketing.

Cái giá phải trả là, công cụ phát triển và hệ thống hỗ trợ khi nó ra mắt, không hoàn thiện bằng các chuỗi khác.

Kiên trì công bằng bản thân không có vấn đề gì. Nhưng một giao thức đã thu về hàng triệu USD phí giao dịch mỗi ngày, sở hữu lượng vốn và người dùng lớn, hoàn toàn có khả năng, mà không phá vỡ sự công bằng, sử dụng tài trợ, hợp tác thương mại, marketing để hỗ trợ lớp ứng dụng. Nó lại chọn không làm gì cả.

Đến với quy mô hiện tại của Hyperliquid, "không có người trong cuộc" đã từ nguyên tắc ban đầu, trở thành cái cớ cho sự không hành động. Nó có tài nguyên để đốt cháy hệ sinh thái, thiếu chỉ là ý chí.

KOL @Ace_da_Book chỉ ra, chuỗi này không có khuyến khích nào cho người xây dựng, cũng không có người tạo ra vương giả, nhưng vẫn thu hút các đội ngũ trình độ cao tin vào cạnh tranh công bằng. HyperEVM phù hợp với những đội ngũ có thể phối hợp với order book của HyperCore, làm RWA token hóa và tài sản chất lượng, chứ không phải các dự án làm thị trường chú ý.

Tuy nhiên, nhìn từ góc độ khác, đây cũng là một sàng lọc khắc nghiệt. Không có trợ cấp và sự bảo vệ của câu chuyện, dự án ngay khi ra mắt đã đối mặt trực tiếp với nhà giao dịch chuyên nghiệp, thất bại tất nhiên đến nhanh.

4. Ghi chép xuyên động cơ không đảm bảo khớp lệnh, trải nghiệm phát triển vẫn vướng víu

Lớp cản trở cuối cùng đến từ trải nghiệm phát triển.

HyperEVM sử dụng thiết kế khối kép, khối nhỏ tần suất cao phụ trách giao dịch hợp đồng độ trễ thấp, khối lớn khoảng một giây phụ trách thanh toán với HyperCore. Ưu điểm là nhanh, cái giá phải trả là thao tác hợp đồng và khớp lệnh lõi ở các giai đoạn khác nhau, không hoàn thành đồng bộ trong cùng một giao dịch.

Giữa HyperEVM và HyperCore có hai kênh. Kênh đọc đi qua pre-compiled, hợp đồng có thể đọc trực tiếp giá order book, vị thế, số dư, kênh này rất thuận. Kênh ghi đi qua một hợp đồng hệ thống gọi là CoreWriter, đã được kích hoạt trên mainnet vào giữa năm 2025, hợp đồng có thể mượn nó để đặt lệnh, chuyển khoản đến HyperCore.

Vấn đề nằm ở tính chất của kênh ghi này, nó không đồng bộ. Sau khi hợp đồng gọi CoreWriter, giao dịch EVM đó lập tức hoàn thành, trong khi hành động lõi thực sự phải xếp hàng đến khối lõi tiếp theo mới thực hiện, và có thể thất bại âm thầm vì lý do như không đủ ký quỹ, lệnh không khớp được, lúc này giao dịch EVM đó sẽ không rollback.

Đối với nhà phát triển, điều này có nghĩa là không thể giả định một bước hoàn thành như trên Ethereum. Để làm ổn định một kho tiền hoặc ứng dụng cho vay, phải chia thành hai bước, trước tiên gửi chỉ thị, sau đó quay lại dùng kênh đọc để xác nhận xem bên lõi cuối cùng có thành công hay không, giữa chừng còn phải để đường lui cho trạng thái bị kẹt. Những cái bẫy xuyên động cơ loại này, không tồn tại trong phát triển EVM thông thường.

Vì vậy, đối với các nhà phát triển thông dụng muốn chuyển đến, đây là một rào cản không thấp. Những người sẵn sàng vào, phần lớn đã là các đội ngũ xoay quanh thanh khoản HyperCore làm bài, chứ không phải là nhà phát triển theo đuổi kịch bản ứng dụng độc lập.

Sự vắng vẻ của HyperEVM là suy tàn, hay là một dạng thành công khác?

Báo cáo HRC đề cập, đợt giảm TVL này là sự điều chỉnh cấu trúc. Cùng kỳ quy mô stablecoin trên chuỗi tăng gấp bốn lần, tiêu thụ gas và số lượng giao dịch đều tăng, việc sử dụng thực tế đang tăng trưởng, co lại chỉ là tài sản thế chấp DeFi đang mắc kẹt trong vòng lặp đòn bẩy và LST. Vốn trên Hyperliquid ngày càng nhiều là để giao dịch chứ không phải farming.

Giải thích này miễn cưỡng có thể đứng vững, nhưng nó lại đúng là nói rõ vấn đề, một cái gọi là hệ sinh thái chỉ còn lại giao dịch và vòng lặp đòn bẩy, bản thân nó đã là bằng chứng thất bại, chứ không phải là một hình thái thành công khác.

KOL tiền mã hóa Cain O'Sullivan cho biết, những người hát bài ca suy tàn đã dùng sai khung. Theo ông, HyperEVM chưa bao giờ có ý định làm một chuỗi thông dụng, nó là lớp token hóa thanh khoản của HyperCore, là kênh để giá trị ra vào hệ sinh thái này. Không có lớp EVM tương thích này, trên HyperCore sẽ không có USDC gốc, việc đội ngũ bỏ Core vaults chuyển sang phiên bản EVM cũng là bằng chứng.

Tuy nhiên, ngay cả theo định nghĩa của ông, giá trị của HyperEVM cũng hoàn toàn phụ thuộc vào HyperCore, nó giống với vùng ngoại vi có thể lập trình của động cơ giao dịch hơn, chứ không phải một nền kinh tế có thể phát triển độc lập.

Việc định nghĩa HyperEVM là lớp token hóa có thể thông suốt, nhưng điều này cũng cho thấy đội ngũ ngay từ đầu đã không thực sự muốn làm một hệ sinh thái thông dụng. Những nhà phát triển lao vào vì câu chuyện thông dụng, đã trở thành bên bị phụ bạc.

Phần thịnh vượng trông có vẻ trong hệ sinh thái HyperEVM, vốn là ngọn lửa ảo được đắp bằng đòn bẩy. Sau khi lửa tàn, lộ ra nền móng, chính là vòng nhỏ thực sự xoay quanh giao dịch và order book.

Kết luận

HyperEVM cuối cùng chết hay chưa, có thể là một câu hỏi bị đặt sai. Trên chuỗi vẫn có dòng vốn thực sự đang lưu động, cũng có tài sản giá trị cao đang vận hành. Nhưng nó cũng thực sự không thể mọc ra phạm vi rộng và sự lưu giữ mà một hệ sinh thái ứng dụng thông dụng nên có.

Hyperliquid đã đặt gần như tất cả tài nguyên và sự chú ý vào động cơ giao dịch, khóa việc khớp lệnh và thanh khoản trong hệ thống hiệu suất cao đóng. Lựa chọn này đã giúp nó thiết lập ưu thế rõ ràng trong thị trường perpetual, đồng thời cũng quyết định lớp ứng dụng bên cạnh chỉ có thể phát triển thành vai trò phụ thuộc. Đây không phải là số phận của kiến trúc, mà là sự đánh đổi chủ động.

Hơn một năm qua, cái giá đã khá rõ ràng: cổng giao dịch liên tục hút tiền, lớp ứng dụng giữ không được dự án, cũng giữ không được người dùng. Những cái sống sót, phần lớn là ứng dụng tài chính xoay quanh order book; nhu cầu thông dụng thực sự độc lập, hầu như không mọc lên.

Thay vì tiếp tục tranh luận nó chết hay chưa, tốt hơn nên trước tiên hỏi rõ một vấn đề cơ bản hơn: chúng ta cuối cùng yêu cầu Hyperliquid trở thành một chuỗi như thế nào?

Câu hỏi Liên quan

QTại sao HyperEVM được coi là một "thất bại lớn" theo quan điểm của các KOL trong ngành?

ATheo bài viết, KOL katexbt đã chỉ ra rằng HyperEVM bị coi là một thất bại lớn vì trong số 18 dự án ban đầu, có đến 13 dự án bị đánh giá là lãng phí thời gian. Hệ sinh thái ứng dụng (application layer) của nó không phát triển được, trong khi động cơ giao dịch độc quyền (HyperCore) lại hút hết thanh khoản và sự chú ý, khiến các ứng dụng trên HyperEVM khó có thể tồn tại và phát triển độc lập.

QSự khác biệt chính về hiệu suất giữa HyperCore và HyperEVM là gì?

ACó sự chênh lệch rất lớn về hiệu suất giữa hai động cơ. HyperCore (động cơ giao dịch độc quyền) tạo ra khoảng 46,17 triệu USD phí giao dịch trong 30 ngày và chiếm hơn một nửa khối lượng giao dịch phái sinh trên chuỗi. Trong khi đó, toàn bộ các giao thức DeFi trên HyperEVM chỉ tạo ra chưa đến 6 triệu USD phí, chênh lệch gần mười lần. Phần lớn TVL của toàn chuỗi cũng nằm ở HyperCore, còn TVL thực sự trên các ứng dụng HyperEVM rất thấp và đang co lại.

QBài viết đưa ra những lý do chính nào khiến hệ sinh thái ứng dụng HyperEVM không phát triển được?

ABài viết chỉ ra bốn lý do chính: 1) Khớp lệnh và thanh khoản bị độc quyền bởi HyperCore, khiến các DEX trên HyperEVM trở nên thừa thãi. 2) Kiến trúc chia sẻ thanh khoản dẫn đến sự tập trung và độc quyền tự nhiên, không phải do thiếu cạnh tranh. 3) Nguyên tắc 'không ưu tiên nội bộ' (no insider) của Hyperliquid dẫn đến việc thiếu hỗ trợ, tài trợ và marketing cho các nhà phát triển. 4) Trải nghiệm phát triển phức tạp do kiến trúc hai lớp, giao dịch không đồng bộ giữa HyperEVM và HyperCore tạo ra rào cản kỹ thuật.

QCó quan điểm nào cho rằng tình trạng hiện tại của HyperEVM không phải là thất bại mà là một hình thức thành công khác không?

ACó. Một số ý kiến, như từ KOL Cain O'Sullivan, cho rằng HyperEVM không bao giờ có ý định trở thành một chuỗi thông dụng (general-purpose chain). Thay vào đó, nó được thiết kế như một 'lớp mã hóa tài sản' (tokenization layer) cho thanh khoản của HyperCore, là cầu nối để giá trị ra/vào hệ sinh thái. Theo góc nhìn này, việc nó chỉ phát triển các ứng dụng xoay quanh giao dịch và đòn bẩy (như staking, lending) là phù hợp với mục tiêu ban đầu, chứ không phải là một hệ sinh thái DeFi đa dạng và độc lập.

QTheo bài viết, câu hỏi cốt lõi mà cộng đồng nên đặt ra về tương lai của Hyperliquid là gì?

ABài viết kết luận rằng thay vì tranh cãi HyperEVM 'đã chết' hay chưa, câu hỏi cơ bản hơn cần đặt ra là: 'Chúng ta thực sự mong đợi Hyperliquid trở thành một loại chuỗi nào?'. Điều này phản ánh sự lựa chọn có chủ đích của đội ngũ: tập trung mọi nguồn lực vào động cơ giao dịch hiệu suất cao (HyperCore) và chấp nhận hệ sinh thái ứng dụng (HyperEVM) chỉ đóng vai trò phụ trợ. Tương lai của nó phụ thuộc vào việc cộng đồng và đội ngũ có cùng kỳ vọng về một 'sàn giao dịch có thể lập trình' hay một 'nền tảng hợp đồng thông minh đa dụng'.

Nội dung Liên quan

Kẻ lừa đảo tiền mã hóa mất 4,8 triệu USD Bitcoin bị đánh cắp vào tay một nhóm trộm khác

Một kẻ lừa đảo tiền mã hóa được cho là đã đánh cắp tiền từ các nạn nhân của một chiêu trò việc làm trực tuyến, nhưng sau đó lại bị một nhóm tội phạm khác lấy mất số tiền thu được. Cụ thể, khoảng 60 Bitcoin, trị giá khoảng 4,8 triệu USD, liên quan đến kế hoạch lừa đảo nhiệm vụ trực tuyến đã được chuyển vào các ví cứng phần cứng rồi bị rút sạch. Số Bitcoin này vào thời điểm đó có giá xấp xỉ 4,8 triệu USD. Chiêu trò ban đầu được cho là đã dụ nạn nhân nạp tiền với lời hứa kiếm lợi nhuận từ các hoạt động trực tuyến đơn giản. Kẻ vận hành sau đó dùng các ví liên kết với thiết bị phần cứng Ledger để lưu trữ số tiền, nhưng tài sản này đã bị chuyển đến địa chỉ do kẻ tấn công kiểm soát. Vụ việc nằm trong bối cảnh có nhiều tiết lộ rằng một số ví cứng bán qua bên thứ ba đã bị chỉnh sửa vật lý trước khi đến tay người mua. Những thay đổi như vậy có thể làm suy yếu cơ chế bảo vệ của thiết bị bằng cách can thiệp vào cụm từ khôi phục hoặc thông tin nhạy cảm khác cần để kiểm soát tiền. Cuộc điều tra không chứng minh hệ thống sản xuất của Ledger bị xâm phạm; công ty phân biệt các kênh đại lý bị ảnh hưởng với thiết bị cung cấp qua kênh chính thức. Ví cứng được thiết kế để tách khóa riêng tư khỏi thiết bị kết nối internet hằng ngày, nhưng bảo vệ đó kém hiệu quả nếu kẻ tấn công đã sửa thiết bị trước khi chủ sở hữu nhận được. Điểm bất thường là nạn nhân của vụ trộm thứ hai được cho là đã đánh cắp số tiền trước đó. Bài học thực tế vẫn quen thuộc: nguồn gốc thiết bị, tính toàn vẹn vật lý và thiết lập cẩn thận vẫn là phần thiết yếu của bảo mật tiền mã hóa.

bitcoinist12 phút trước

Kẻ lừa đảo tiền mã hóa mất 4,8 triệu USD Bitcoin bị đánh cắp vào tay một nhóm trộm khác

bitcoinist12 phút trước

Solana hủy bỏ sự kiện lớn tại Thượng Hải khi lượng người tham dự tăng vọt gây ra vấn đề

Sự kiện Solana Accelerate tại Thượng Hải đã bị hoãn đột ngột ngay trước khi diễn ra, dự kiến vào ngày 16 tháng 10. Ban tổ chức cho biết số lượng đăng ký đã vượt quá sức chứa cho phép của địa điểm, khiến sự kiện dành cho các nhà phát triển và doanh nghiệp blockchain trong khu vực không thể tổ chức như kế hoạch. Chủ tịch Quỹ Solana, Lily Liu, xác nhận nhu cầu tham dự tăng mạnh so với khả năng của hội trường. Sự việc diễn ra trong bối cảnh Trung Quốc vẫn áp đặt nhiều hạn chế đối với các hoạt động thương mại liên quan đến tiền mã hóa. Điều này làm dấy lên suy đoán về khả năng can thiệp từ phía chính quyền. Tuy nhiên, ban tổ chức khẳng định nguyên nhân là vấn đề tuân thủ về sức chứa và lượng người tham dự, không phải lệnh cấm toàn diện từ nhà chức trách. Việc phân biệt này có ý nghĩa quan trọng, bởi phát triển kỹ thuật blockchain và hoạt động kinh doanh tiền mã hóa bất hợp pháp có thể được đối xử khác nhau theo từng khung pháp lý. Trung Quốc vẫn là nguồn nhân lực kỹ thuật phần mềm quan trọng, và các tổ chức blockchain quốc tế tiếp tục nỗ lực duy trì quan hệ với cộng đồng nhà phát triển tại đây. Tại thời điểm hoãn, ban tổ chức chưa công bố ngày thay thế chính thức. Với những người đã đến Thượng Hải, đây là sự bất tiện trước mắt; với Solana, tác động lớn hơn nằm ở uy tín và vận hành. Quỹ muốn chứng minh hệ sinh thái của mình có thể phát triển quốc tế, nhưng sự việc cho thấy tham vọng đó có thể gặp trở ngại thực tế khi kỳ vọng pháp lý và lượng khán giả tăng nhanh va chạm. Mối quan tâm phát triển Solana có thể vẫn mạnh, nhưng việc tổ chức sự kiện tiếp theo sẽ cần chuẩn bị kỹ lưỡng hơn.

bitcoinist1 giờ trước

Solana hủy bỏ sự kiện lớn tại Thượng Hải khi lượng người tham dự tăng vọt gây ra vấn đề

bitcoinist1 giờ trước

Coinbase cảnh báo Bitcoin phải chuẩn bị cho điện toán lượng tử trước khi quá muộn

Coinbase khuyến nghị hệ sinh thái Bitcoin cần bắt đầu chuẩn bị cho bảo mật kháng lượng tử trước khi các cuộc tấn công thực tế trở nên khả thi. Bitcoin không đối mặt với tình trạng khẩn cấp lượng tử ngay lập tức, nhưng chờ đợi đến khi có thì sẽ là sai lầm nguy hiểm. Sàn giao dịch này đang thúc đẩy các nhà nghiên cứu, nhà phát triển ví và thành viên mạng thảo luận về việc chuyển đổi sang mật mã kháng lượng tử. Một máy tính lượng tử đủ mạnh cuối cùng có thể đe dọa một số hệ thống chữ ký mà Bitcoin hiện dựa vào để xác thực giao dịch, dù máy móc hiện nay chưa thể thực hiện các cuộc tấn công ở quy mô thực tế. Khó khăn nằm ở thời gian Bitcoin cần để chuẩn bị. Bảo mật của Bitcoin đến một phần từ sự thận trọng khi đưa ra thay đổi; các nhà phát triển không thể triển khai hệ thống mật mã mới cho mọi người dùng qua đêm. Thay đổi cần kiểm thử kỹ thuật và sự chấp nhận rộng rãi từ nhà cung cấp ví, vận hành nút, thợ đào và toàn mạng. BIP-360 là một trong các đề xuất đang được xem xét. Ngay cả giải pháp tốt về kỹ thuật cũng đặt ra câu hỏi về cách xử lý ví cũ và coin chưa chi tiêu lâu năm. Bitcoin trong các loại ví cũ, đặc biệt của người dùng không còn hoạt động, có thể đặc biệt khó bảo vệ qua migration tương lai, gây tranh cãi về phi tập trung và quyền sở hữu. Lập luận của Coinbase là về chuẩn bị, không phải hoảng loạn. Ngành có thời gian thiết kế bảo vệ mạnh hơn nhưng không nên cho rằng thời gian là vô hạn. Nếu Bitcoin cần nhiều năm để đồng thuận thay đổi lớn, công việc hữu ích phải bắt đầu từ lâu trước khi kẻ tấn công sở hữu máy tính lượng tử đủ mạnh.

bitcoinist2 giờ trước

Coinbase cảnh báo Bitcoin phải chuẩn bị cho điện toán lượng tử trước khi quá muộn

bitcoinist2 giờ trước

Cảnh báo sớm của Ledger về thiết bị cấy ghép đáng lẽ phải được xử lý triệt để hơn, Karpelès nói

Nhà sản xuất ví phần cứng Ledger của Pháp đã nhận được nhiều báo cáo về thiết bị bị can thiệp phần cứng độc hại từ nhiều tháng trước cuộc khủng hoảng bảo mật mới nhất. Mark Karpelès, cựu CEO sàn Bitcoin Mt. Gox, cho biết ông biết ít nhất hai người đã liên hệ với Ledger về thiết bị bị sửa đổi từ tháng 12/2025, nhưng không thấy cảnh báo công khai nào từ Ledger. Chuyên gia bảo mật Joe Grand cũng báo cho Ledger ngày 4/3/2026 về một thiết bị Nano X mua qua Lazada Thái Lan có cấy ghép độc hại. Ledger thừa nhận và đang điều tra nội bộ, nhưng bị chỉ trích vì không chủ động cảnh báo khách hàng. Khủng hoảng bảo mật của Ledger bộc lộ ngày 9/10 khi có tổn thất tiền mã hóa liên quan ví bán qua CryptoBilis, một nhà bán lại được ủy quyền ở Đông Nam Á. Ledger xác nhận một thiết bị bị ảnh hưởng có cấy ghép trái phép. Ledger từ chối bình luận về cách xử lý báo cáo của Grand, chỉ dẫn đến các tuyên bố công khai trên X. Karpelès nói rằng việc không phản hồi một sự việc đơn lẻ có thể là bình thường, nhưng số báo cáo ngày càng tăng và công nghệ ngày càng tinh vi lẽ ra phải khiến Ledger hành động, ít nhất là nhắc khách hàng cẩn trọng. Grand xác định người bán thiết bị bị can thiệp là "LedgerXXX" trên Lazada, không nằm trong danh sách nhà bán lại được ủy quyền ở Thái Lan. OneKey cho biết các sàn như Lazada có nhiều người bán độc lập, khiến khách khó phân biệt cửa hàng chính thức. Sau sự việc, OneKey đã gỡ các danh sách nhà bán lại để chờ kiểm tra chặt hơn, cho rằng nhà sản xuất phải chịu trách nhiệm bảo vệ khách hàng. Grand cũng cảnh báo Trezor vào tháng 8/2026 về ví Trezor One và Model T bị can thiệp mua từ người bán trái phép trên TikTok và Facebook. Trezor cho biết ví giả đôi khi xuất hiện qua người bán không được ủy quyền, từng cảnh báo năm 2022 về thiết bị bị sửa đổi bán trên thị trường Nga. Trezor nói tuyên bố gần đây về việc không có bằng chứng thiết bị bị xâm phạm chỉ áp dụng cho ví mới bán qua nhà bán lại được ủy quyền, nhưng vẫn coi báo cáo từ người bán trái phép là cảnh báo sớm để cải thiện kiểm tra bảo mật.

cointelegraph2 giờ trước

Cảnh báo sớm của Ledger về thiết bị cấy ghép đáng lẽ phải được xử lý triệt để hơn, Karpelès nói

cointelegraph2 giờ trước

SUI Đối Mặt Áp Lực Bán Mới Khi Mức Giảm 4% Đẩy Phe Bò Vào Thế Phòng Ngự

SUI đang chịu áp lực bán mới khi giá giảm 4%, khiến phe mua phải phòng thủ. Hiện SUI giao dịch quanh 1,00 USD, khối lượng giao dịch đạt 832,436 triệu USD. Trong 24 giờ, giá dao động từ 0,9956 đến 1,06 USD; trong 7 ngày từ 0,9609 đến 1,14 USD. Với động lượng giảm, SUI có thể tiếp tục mất giá và tìm vùng hỗ trợ quan trọng tại 0,88 USD. Nếu xảy ra death cross, giá có thể kiểm tra lại các mức thấp trước đó và rơi về vùng 0,70 USD hoặc thấp hơn. Ngược lại, nếu đảo chiều, phe mua có thể đẩy giá lên kháng cự gần nhất khoảng 1,12 USD; nếu áp lực tăng đủ mạnh, golden cross có thể xuất hiện và đưa giá vượt mốc 1,20 USD. Trên biểu đồ kỹ thuật, động lượng đang yếu: đường MACD nằm dưới đường tín hiệu và cả hai dưới mức 0, xác nhận xu hướng giảm và áp lực bán ngắn hạn gia tăng. Chỉ số RSI hàng ngày ở 39,90 cho thấy động lượng giảm vừa phải, bên bán chiếm ưu thế nhưng chưa vào vùng quá bán. RSI dưới 50 cho thấy áp lực giảm đang lớn hơn nhu cầu mua; nếu phá dưới 30 sẽ là đợt bán cực mạnh, còn nếu trở lại trên 45–50 có thể báo hiệu áp lực bán đang suy yếu.

TheNewsCrypto2 giờ trước

SUI Đối Mặt Áp Lực Bán Mới Khi Mức Giảm 4% Đẩy Phe Bò Vào Thế Phòng Ngự

TheNewsCrypto2 giờ trước

Giao dịch

Giao ngay
活动图片