Chiến lược Wheel có thực sự vượt qua được thị trường bò và gấu? Kiểm tra lại 6 năm đưa ra câu trả lời

marsbitXuất bản vào 2026-02-27Cập nhật gần nhất vào 2026-02-27

Tóm tắt

Tóm tắt: Bài viết phân tích hiệu quả của chiến lược "Double Income" (Wheel Strategy) trên Bitcoin và Ethereum trong chu kỳ thị trường 6 năm (2020-2026). Kết quả backtest cho thấy: - Phiên bản tiêu chuẩn (Rolling Strike): Bán call option ở mức 105% so với giá hiện tại, đạt lợi nhuận 859.43% (BTC) và 1835.21% (ETH), với mức drawdown giảm đáng kể (-42.74% và -54.27%) và Sharpe Ratio cao (0.929 và 0.971). - Phiên bản cố định giá mua (Fixed Anchor): Khóa giá thực hiện tại mức giá mua ban đầu, chỉ đạt 558.81% (BTC) và 626.74% (ETH), drawdown sâu hơn (-61.19% và -64.87%) và Sharpe Ratio thấp hơn. Kết luận: Chiến lược Rolling vượt trội nhờ điều chỉnh linh hoạt theo xu hướng thị trường, trong khi Fixed Anchor thất bại do tâm lý "neo đậu vào giá cost", khiến nhà đầu tư bỏ lỡ cơ hội tăng trưởng. Kỷ luật quan trọng hơn việc cố gắng hòa vốn.

Tác giả: Michel Athayde

Chiến lược Wheel có thực sự vượt qua được thị trường bò và gấu?

Khi kiểm tra lại dữ liệu thực tế từ 2020-2026, chúng tôi phát hiện:

Cùng là chiến lược Wheel, chỉ khác cách bán Call, nhưng chênh lệch lợi nhuận cuối cùng gần như gấp đôi.

Dữ liệu cho thấy, vấn đề không nằm ở chiến lược, mà nằm ở tâm lý con người.

Trong thị trường tiền mã hóa, "Chiến lược Wheel" (Wheel Strategy) thường được xem như một công cụ thu lợi nhuận ổn định xuyên suốt các chu kỳ thị trường. Nhưng những logic thực thi nền tảng khác nhau rốt cuộc sẽ định hình lại sự phân bố lợi nhuận dài hạn như thế nào?

Để tìm kiếm sự thật, chúng tôi đã đưa BitcoinEthereum vào kiểm tra lại trong chu kỳ bò gấu hoàn chỉnh từ 2020-2026. Trong mẫu này, bao gồm cả giai đoạn sụp đổ và thị trường bò lớn mang tính sử thi, chúng tôi so sánh hai cách chơi Chiến lược Wheel hoàn toàn khác biệt:

  • Chiến lược Wheel tiêu chuẩn (Rolling Strike): Theo sát thị trường. Sau khi nhận spot, mỗi lần đều bán quyền chọn mua (Covered Call) động theo giá hiện tại ở mức 105%.

  • Chiến lược Wheel neo giá gốc (Fixed Anchor): Neo vào chi phí. Một khi nhận spot ở vị trí cao, bất kể giá hiện tại giảm xuống bao nhiêu, luôn bám chặt vào "giá thực hiện của lần nhận spot trước đó" để bán Call, không bán tháo nếu chưa hòa vốn.

Đây không còn là cuộc đối kháng đơn giản giữa "chiến lược bán vs nắm giữ spot", mà là một bài kiểm tra sâu về "tâm lý giao dịch thay đổi sự phân bố lợi nhuận dài hạn như thế nào".

Dữ liệu cốt lõi: Đánh giá lại rủi ro và lợi nhuận

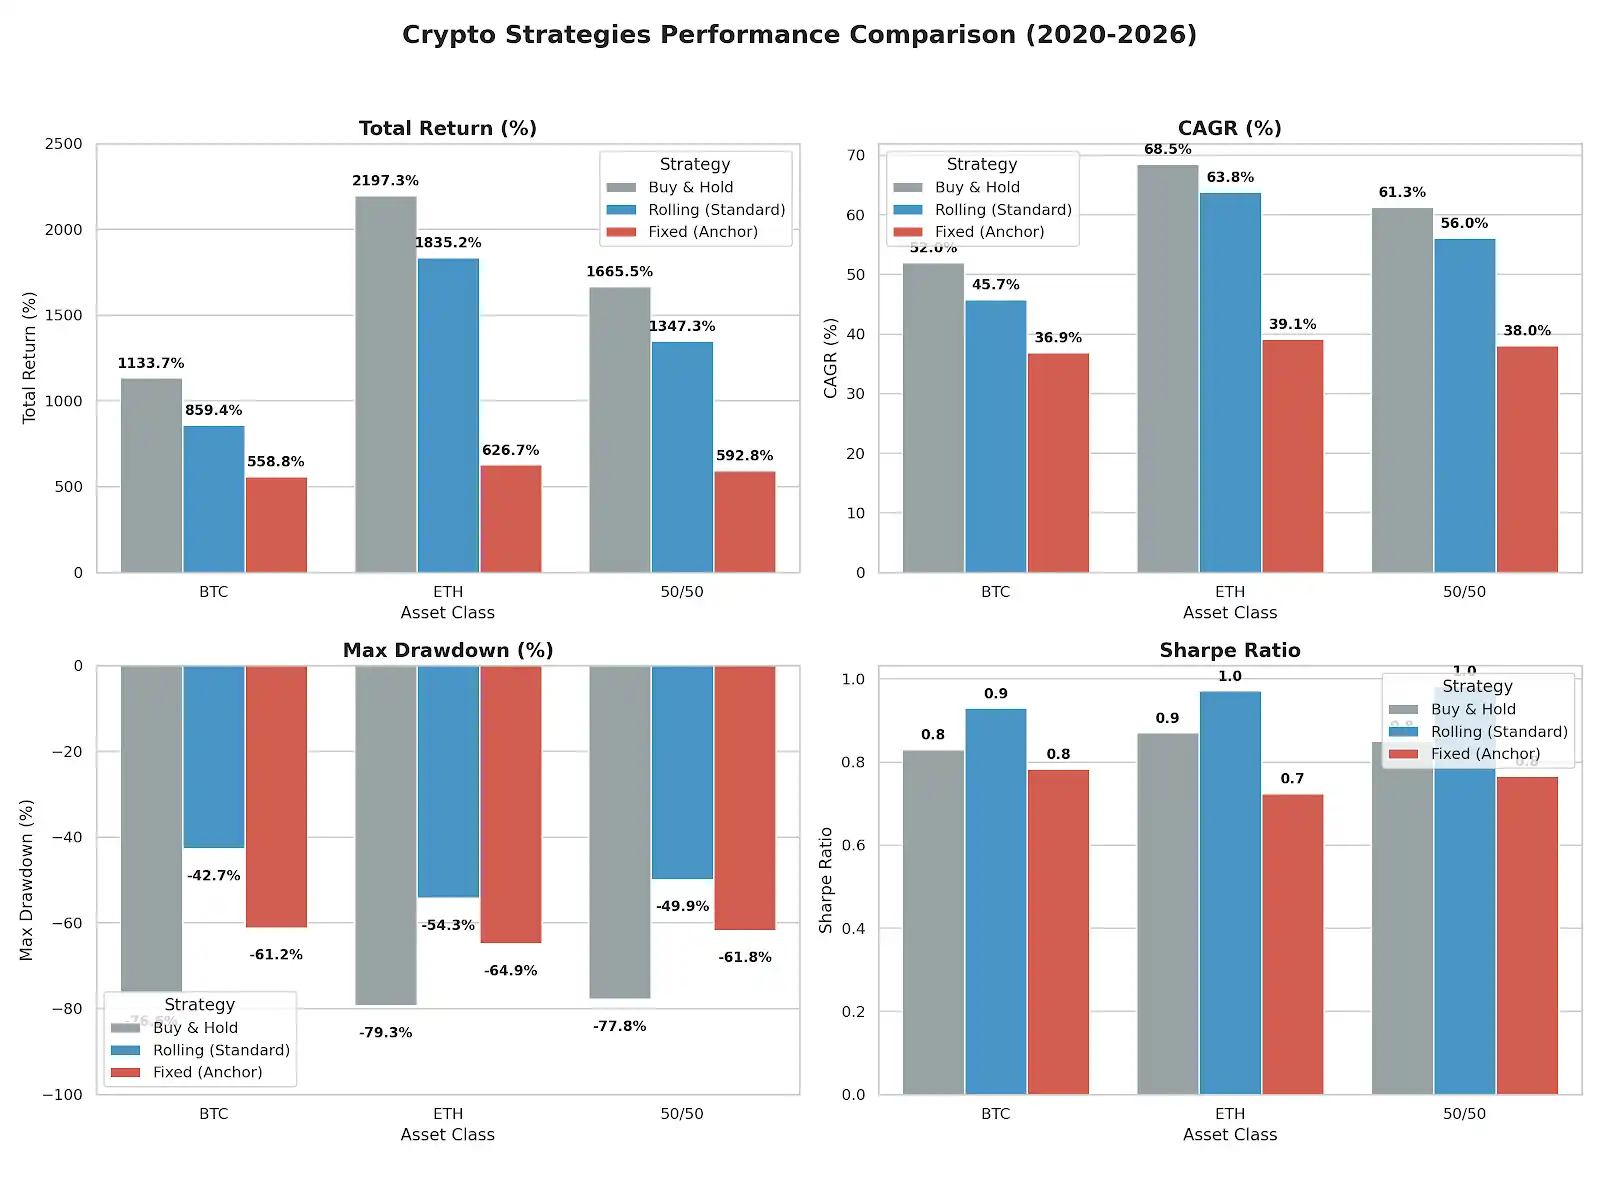
(Chú thích: Kiểm tra lại giai đoạn 2020-2026, Put đều theo tỷ lệ hàng năm 30%, Call đều theo tỷ lệ hàng năm 25%, 7 ngày một kỳ)

Chiến lược đầu tư Tổng lợi nhuận Hàng năm (CAGR) Mức sụt giảm tối đa Chỉ số Sharpe
Nắm giữ BTC (Buy & Hold) +1133.73% 51.95% -76.63% 0.83
BTC tiêu chuẩn (Rolling) +859.43% 45.72% -42.74% 0.929
BTC neo giá gốc (Fixed) +558.81% 36.88% -61.19% 0.783
--- --- --- --- ---
Nắm giữ ETH (Buy & Hold) +2197.31% 68.52% -79.30% 0.87
ETH tiêu chuẩn (Rolling) +1835.21% 63.78% -54.27% 0.971
ETH neo giá gốc (Fixed) +626.74% 39.13% -64.87% 0.724
--- --- --- --- ---
Danh mục nắm giữ 50/50 +1665.52% 61.30% -77.80% 0.85
Danh mục tiêu chuẩn 50/50 +1347.32% 56.05% -49.90% 0.983
Danh mục neo giá gốc 50/50 +592.77% 38.03% -61.80% 0.766

Đối mặt với dữ liệu thực tế này, chúng ta cần xem xét lại hai mệnh đề cốt lõi trong giao dịch.
Nghệ thuật cân bằng rủi ro lợi nhuận của Chiến lược Wheel tiêu chuẩn

Nhiều người từng lầm tưởng rằng Chiến lược Wheel tiêu chuẩn sẽ bỏ lỡ đà tăng nghiêm trọng trong thị trường bò, nhưng dữ liệu chứng minh, chỉ cần giữ lại đệm tăng 5% (giá spot * 1.05), nó đã thể hiện khả năng cân bằng rủi ro lợi nhuận cực mạnh trong chu kỳ bò gấu hoàn chỉnh.

Trong danh mục tài sản 50/50, chỉ số Sharpe của nó (0.983) hoàn toàn áp đảo so với nắm giữ không bán (0.85), và đã nén mức sụt giảm sâu gần -78% xuống còn -49.9%.

Lợi thế của nó không đến từ việc dự đoán xu hướng, mà đến từ cơ chế "liên tục nâng giá thực hiện một cách động".

Mỗi lần biến động giá hiện tại, phiên bản tiêu chuẩn đều điều chỉnh mục tiêu một cách không thương tiếc. Rolling về bản chất là liên tục "thiết lập lại chi phí" trong thị trường bò, trong khi Fixed Anchor lại là liên tục "xác nhận sai lầm". Phiên bản tiêu chuẩn dùng cái giá hy sinh một phần nhỏ lợi nhuận tối đa, để đổi lấy chiều sâu chiến lược lớn trong việc làm phẳng đường cong vốn.

"Neo chi phí" là liều thuốc an thần tâm lý đắt đỏ nhất

Điều đáng suy ngẫm nhất trong dữ liệu, là sự thất bại toàn diện của "neo giá gốc (Fixed Anchor)". Dù là lợi nhuận hay kiểm soát sụt giảm, nó đều không bằng phiên bản tiêu chuẩn.

Điều này tiết lộ điểm yếu tâm lý phổ biến nhất trong giao dịch: Hiệu ứng neo. Nếu bạn nhận spot ở vị trí cao 60k, khi giảm xuống 30k vẫn cố treo Call ở mức 60k, bạn không chỉ mất khả năng "cầm máu" từ phí quyền chọn trong thị trường gấu kéo dài, mà còn khi thị trường đảo chiều hình chữ V, tại vị trí 60k, bạn sẽ nhìn thấy筹码 bị清空 bằng mắt, hoàn toàn bỏ lỡ làn sóng tăng chính tiếp theo.

Chiến lược neo giá gốc trông có vẻ thận trọng, nhưng thực ra là đang dùng thời gian để chống lại xu hướng. Mà trong thị trường nơi xu hướng là vua, thời gian thường đứng về phía xu hướng. Bám víu vào "không rời khỏi thị trường với lỗ", thực chất là con đường nhanh nhất để bạn hoàn toàn bỏ lỡ cơ hội của chu kỳ lớn.

Kết luận

Thị trường đầy biến động, nhưng dữ liệu không biết nói dối.

Trong các tài sản có xu hướng như Bitcoin và Ethereum, rủi ro thực sự, không phải là sụt giảm, mà là bị giới hạn không gian tăng bởi neo tâm lý của chính mình.

Chiến lược Wheel tiêu chuẩn nói với chúng ta:

Chỉ cần duy trì điều chỉnh động, liên tục lăn, chiến lược bán cũng có thể cùng tồn tại với xu hướng.

Và chiến lược neo giá gốc nhắc nhở chúng ta:

Thị trường sẽ không thay đổi hướng đi vì giá gốc của bạn.

Kỷ luật, quan trọng hơn nhiều so với hòa vốn.

Câu hỏi Liên quan

QChiến lược Bán Quyền chọn Kiểu Hai Tiền tệ (Wheel Strategy) có thực sự vượt qua được các chu kỳ thị trường tăng và giảm không?

ATheo dữ liệu backtest 6 năm (2020-2026), phiên bản tiêu chuẩn (Rolling Strike) của chiến lược Hai Tiền tệ đã chứng minh khả năng vượt qua chu kỳ thị trường. Mặc dù tổng lợi nhuận thấp hơn so với nắm giữ (HODL), nhưng nó giảm thiểu đáng kể mức rút vốn tối đa (từ -77.8% xuống -49.9% với danh mục 50/50) và cải thiện tỷ lệ Sharpe, cho thấy sự cân bằng rủi ro và lợi nhuận tốt hơn.

QSự khác biệt chính giữa phiên bản tiêu chuẩn (Rolling) và phiên bản neo giá thành (Fixed Anchor) là gì?

ASự khác biệt chính nằm ở cách thiết lập giá thực hiện (strike price) khi bán quyền chọn mua (Covered Call). Phiên bản tiêu chuẩn (Rolling) luôn điều chỉnh giá thực hiện theo giá thị trường hiện tại (thường là 105%). Trong khi đó, phiên bản neo giá thành (Fixed Anchor) luôn bám vào giá thực hiện của lần bán quyền chọn trước đó (giá mua vào ban đầu) cho đến khi 'hoàn vốn', bất chấp biến động giá thị trường.

QTại sao phiên bản neo giá thành (Fixed Anchor) lại cho kết quả kém hơn đáng kể?

APhiên bản Fixed Anchor thể hiện điểm yếu tâm lý 'Hiệu ứng Neo' (Anchoring Effect). Bám vào giá thành cũ trong một thị trường giảm điểm khiến nhà đầu tư mất đi khả năng thu phí quyền chọn một cách hiệu quả để 'cầm máu' và quan trọng hơn, khi thị trường phục hồi mạnh mẽ, họ sẽ bị mất tài sản (bị call away) ngay tại mức giá neo đó, do đó bỏ lỡ toàn bộ đợt tăng giá tiếp theo. Nó chống lại xu hướng thị trường.

QLợi thế lớn nhất của phiên bản tiêu chuẩn (Rolling) là gì?

ALợi thế lớn nhất của phiên bản Rolling là khả năng 'cân bằng rủi ro và lợi nhuận' thông qua cơ chế 'điều chỉnh động và liên tục'. Bằng cách luôn di chuyển giá thực hiện lên theo xu hướng thị trường, nó tạo ra 'chiều sâu chiến lược' để làm phẳng đường cong vốn, giảm mạnh mức rút vốn tối đa và cải thiện tỷ lệ Sharpe, dẫn đến hiệu suất điều chỉnh theo rủi ro tốt hơn so với việc chỉ nắm giữ.

QBài học chính từ dữ liệu backtest này là gì?

ABài học chính là: 1) Vấn đề không nằm ở bản thân chiến lược mà nằm ở tâm lý giao dịch (như Hiệu ứng Neo). 2) Rủi ro thực sự không phải là sự sụt giảm giá trị, mà là bị giới hạn khoản lợi nhuận tiềm năng bởi chính tâm lý của mình. 3) Kỷ luật (như việc điều chỉnh động theo phiên bản Rolling) quan trọng hơn nhiều so với việc cố gắng 'hoàn vốn'. Thị trường không quan tâm đến giá thành của bạn.

Nội dung Liên quan

Hai nhà phân tích đưa ra cảnh báo gay gắt về Bitcoin: 'Đáy chưa được xác định, thị trường tăng giá chưa bắt đầu'. Đây là lý do tại sao

Bitcoin đã tăng từ 62.000 lên hơn 80.000 USD vào tháng 8, dấy lên hy vọng rằng mức đáy 58.000 USD vào tháng 7 là đáy chu kỳ. Tuy nhiên, việc giá gần đây giảm một lần nữa đặt ra câu hỏi về điều này. Nhà phân tích on-chain Willy Woo chỉ ra rằng chỉ số HODL Waves cho thấy hoạt động mua vào trong đợt giảm giá tháng 7 rất thấp, có thể chỉ do một "cá voi" lớn thực hiện. Ông lập luận rằng trong các đợt giảm sâu trước đây, nhà đầu tư thường mua vào tích cực hơn. Do đó, mức 58.000 USD có thể chưa phải là đáy cuối cùng của chu kỳ hiện tại. Mặt khác, Julio Moreno từ CryptoQuant lưu ý rằng chỉ số "nhu cầu hiển thị" của Bitcoin đã quay trở lại vùng dương, cho thấy sự cân bằng cung-cầu đang được cải thiện. Tuy nhiên, sự phục hồi nhu cầu này vẫn còn yếu, tương tự giai đoạn đầu năm 2024, và chưa đủ mạnh để báo hiệu sự bắt đầu của một thị trường giá lên (bull market) mạnh mẽ và bền vững. Ông nhấn mạnh rằng thị trường hiện đang trong giai đoạn ổn định, nơi áp lực bán đã giảm nhưng lực mua vẫn chưa đủ mạnh. Để chuyển sang thị trường giá lên thực sự, cần có dòng tiền mới mạnh mẽ và liên tục đổ vào.

cryptonews.ru9 phút trước

Hai nhà phân tích đưa ra cảnh báo gay gắt về Bitcoin: 'Đáy chưa được xác định, thị trường tăng giá chưa bắt đầu'. Đây là lý do tại sao

cryptonews.ru9 phút trước

Dự luật CLARITY đề xuất bổ sung yêu cầu cho các nhà phát triển nền tảng tiền điện tử

Trong dự luật CLARITY, một đề xuất đã được đưa ra nhằm bổ sung các yêu cầu mới đối với các nhà phát triển nền tảng tiền điện tử. Đề xuất này thiết lập một danh mục mới gọi là "giao thức giao dịch tài chính không phi tập trung", áp dụng cho các cá nhân hoặc nhóm có quyền kiểm soát trực tiếp hoặc gián tiếp đối với các chức năng, hoạt động hoặc quy tắc đồng thuận của giao thức. Những thực thể này sẽ phải đăng ký với Ủy ban Giao dịch Hàng hóa Tương lai (CFTC). Mục tiêu của sửa đổi, theo tác giả Thượng nghị sĩ Lummis, là phân biệt rõ ràng giữa các dự án thực sự phi tập trung và những nền tảng chỉ danh nghĩa phi tập trung nhưng vẫn duy trì khả năng kiểm soát thông qua cộng đồng nắm giữ lượng token lớn, quỹ kho bạc hoặc các cơ chế khác. Sửa đổi này cũng nhằm giải quyết tranh cãi trước đây về việc liệu các nhà phát triển và cộng đồng quản trị có phải chịu trách nhiệm tuân thủ hay không, ngay cả khi không trực tiếp lưu giữ tiền của khách hàng, bằng cách quy định trách nhiệm của họ đối với số tiền đó. Phiên bản mới của dự luật còn đề xuất bảo vệ pháp lý cho các nhà phát hành stablecoin và sàn giao dịch khỏi các vụ kiện dân sự nếu họ đóng băng tài sản do nghi ngờ hoạt động bất hợp pháp. Đồng thời, tất cả nền tảng tiền điện tử sẽ phải tuân theo các quy định tương tự như ngân hàng. Thượng nghị sĩ Lummis kỳ vọng các sửa đổi của bà sẽ thúc đẩy các thượng nghị sĩ đảng Dân chủ bỏ phiếu thông qua CLARITY vào ngày 15 tháng 9. Dự luật cần ít nhất 60 phiếu để tiến tới giai đoạn xem xét các sửa đổi, bao gồm đề xuất chính thức của bà. Phiên bản của bà vẫn giữ lại điều khoản đạo đức cấm quan chức chính phủ và vợ/chồng của họ tham gia phát hành, quảng bá tài sản số hoặc kinh doanh tiền điện tử.

cryptonews.ru50 phút trước

Dự luật CLARITY đề xuất bổ sung yêu cầu cho các nhà phát triển nền tảng tiền điện tử

cryptonews.ru50 phút trước

Novo Holdings chỉ ra sự thiếu hụt đầu tư vào các ứng dụng lượng tử

Báo cáo của Novo Holdings chỉ ra rằng từ năm 2014 đến 2025, khoảng 70% trong tổng số 13,9 tỷ USD đầu tư tư nhân vào ngành công nghiệp lượng tử đã tập trung vào thiết bị và linh kiện, trong khi đầu tư cho các ứng dụng kinh doanh vẫn chưa tương xứng với tiềm năng giá trị của chúng. Giai đoạn phát triển tiếp theo của ngành đòi hỏi vốn đầu tư vào các thuật toán và dịch vụ chuyên biệt, bên cạnh việc cải thiện máy tính lượng tử. Các ứng dụng tiềm năng nhất nằm trong lĩnh vực khoa học đời sống và dược phẩm. Tuy nhiên, ngay cả những máy tính lượng tử chịu lỗi đầu tiên cũng chỉ xử lý các phần công việc then chốt mà máy tính cổ điển không thể giải quyết, chứ không đảm nhận toàn bộ quy trình. Các ứng dụng trong khoa học vật liệu, năng lượng và hóa học có thể xuất hiện sớm hơn. Báo cáo cũng cảnh báo về rủi ro khi tiến bộ của điện toán cổ điển và AI có thể thu hẹp lợi thế của phương pháp lượng tử, đồng thời các công ty dược và nhà cung cấp đám mây có thể tự phát triển giải pháp. Đến ngày 2/9/2026, tổng vốn tư nhân được tiết lộ cho các công ty lượng tử đã đạt 4,797 tỷ USD, vượt tổng cả năm 2025.

cryptonews.ru52 phút trước

Novo Holdings chỉ ra sự thiếu hụt đầu tư vào các ứng dụng lượng tử

cryptonews.ru52 phút trước

Khoản mua lại trái phiếu 10 năm trị giá hơn 5 tỷ USD của Bộ Tài chính Mỹ không thể ngăn cản đợt bán tháo

Bộ Tài chính Mỹ đã tiến hành đợt mua lại trái phiếu chính phủ dài hạn mở rộng đầu tiên với quy mô 5,2 tỷ USD vào ngày 10/9, nhưng hoạt động này không thể ngăn chặn đà tăng của lợi suất trái phiếu, theo FT. Lợi suất trái phiếu 10 năm thậm chí tăng lên trên 4,85% và chạm mức gần 4,98% – cao nhất trong gần ba năm. Các nhà đầu tư cho rằng quy mô can thiệp là quá nhỏ so với thị trường nợ công Mỹ 32 nghìn tỷ USD. Dù Bộ Tài chính tuyên bố sẵn sàng mua lại tối đa 6 tỷ USD trái phiếu, họ chỉ chấp nhận 5,2 tỷ USD trong tổng số hơn 10 tỷ USD đặt mua. Thị trường coi đây là tín hiệu cho thấy can thiệp trực tiếp vẫn chưa đủ sức đảo ngược các yếu tố cơ bản đang đẩy lợi suất lên cao. Nhiều yếu tố gây áp lực lên trái phiếu Mỹ: giá dầu tăng mạnh làm trầm trọng thêm rủi ro lạm phát và kỳ vọng Fed duy trì lãi suất cao; nợ công kỷ lục vượt 40 nghìn tỷ USD cùng thâm hụt ngân sách lớn; khối lượng phát hành mới lớn; và kỳ vọng tăng trưởng kinh tế mạnh từ AI. Một tuyên bố có thể về chương trình hỗ trợ 5.000 USD cho cử tri của cựu Tổng thống Trump cũng làm dấy lên lo ngại về chi tiêu trong tương lai. Giới đầu tư tỏ ra thất vọng với quy mô can thiệp, cho rằng Bộ trưởng Scott Bessent nên hành động mạnh mẽ hơn ngay từ đầu. Một số chuyên gia nhận định động thái này thậm chí có thể phản tác dụng, thể hiện sự "lo lắng" của chính phủ và mang tính chất can thiệp khác thường đối với nền kinh tế Mỹ.

cryptonews.ru53 phút trước

Khoản mua lại trái phiếu 10 năm trị giá hơn 5 tỷ USD của Bộ Tài chính Mỹ không thể ngăn cản đợt bán tháo

cryptonews.ru53 phút trước

Giao dịch

Giao ngay
活动图片