Акции США находятся в «чрезвычайно уязвимом» состоянии, открывается сезон отчетности

链捕手Опубликовано 2026-07-11Обновлено 2026-07-11

Введение

Индекс волатильности американского фондового рынка кажется спокойным, но внутреннее давление нарастает. На фоне геополитической напряженности, неопределенности в отношении монетарной политики и сигналов кредитного рынка уязвимость рынка достигла рекордного уровня. Показатель рыночной хрупкости "Turbu-lens" команды стратегов по деривативам UBS достиг 0.9 — самого высокого значения с середины сентября 2025 года. Это указывает на "крайнюю рыночную хрупкость" и совпадает с началом сезона корпоративной отчетности. Ожидания рынка высоки: прогнозируется рост прибыли компаний индекса S&P 500 во втором квартале на 24%. Если результаты окажутся слабее, это может привести к резкой коррекции. Несмотря на низкий уровень индекса волатильности VIX, это состояние может быть недолгим — публикация отчетов способна снова его поднять. Важно отметить, что волатильность отдельных акций значительно превышает волатильность индекса, что указывает на сильную внутреннюю дивергенцию. Рост цен на нефть (Brent около $80) поддерживает инфляционные ожидания и может вынудить ФРС сохранять осторожность. Рост доходности 10-летних казначейских облигаций до 4,6% и волатильность рынка облигаций также создают давление на акции. Европейский рынок считается особенно уязвимым к росту цен на энергоносители. Кредитный рынок также не подтверждает уверенный бычий тренд акций: сужение спредов CDS было ограниченным. Для поддержания роста акций необходимы более явные сигналы укрепления на кредитном рынке. В этих условиях...

Автор: Чжан Яци, Wall Street Insights

Волатильность на уровне фондовых индексов кажется спокойной, но внутреннее давление нарастает. Под тройным давлением геополитической ситуации, ожиданий денежно-кредитной политики и сигналов кредитного рынка рыночная уязвимость достигла максимума за последние годы — и именно в этот момент начинается сезон отчетности с высокими ожиданиями и высокими рисками.

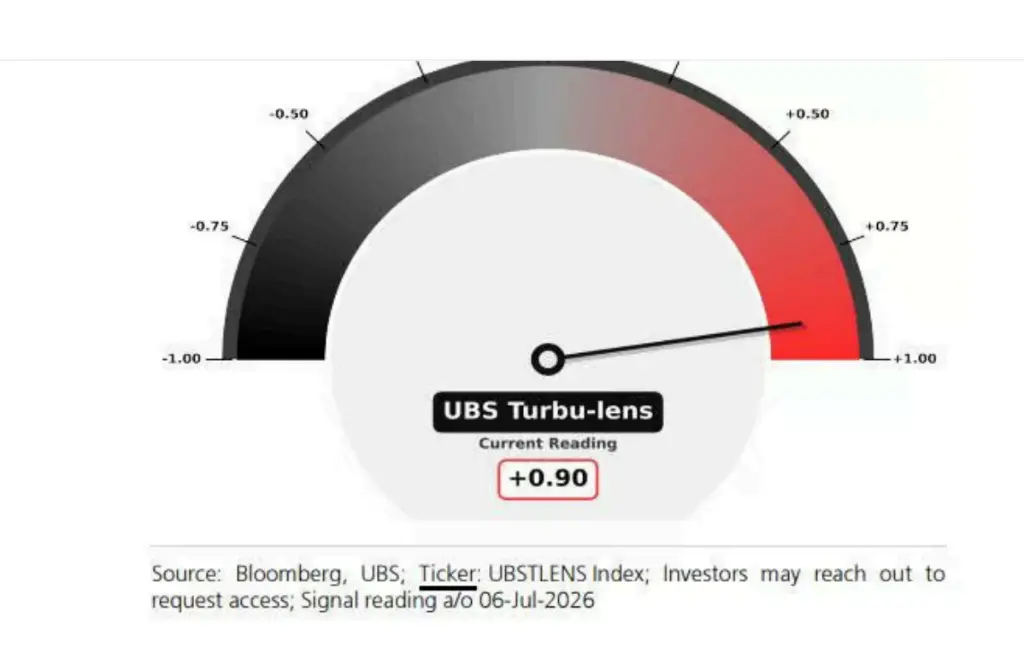
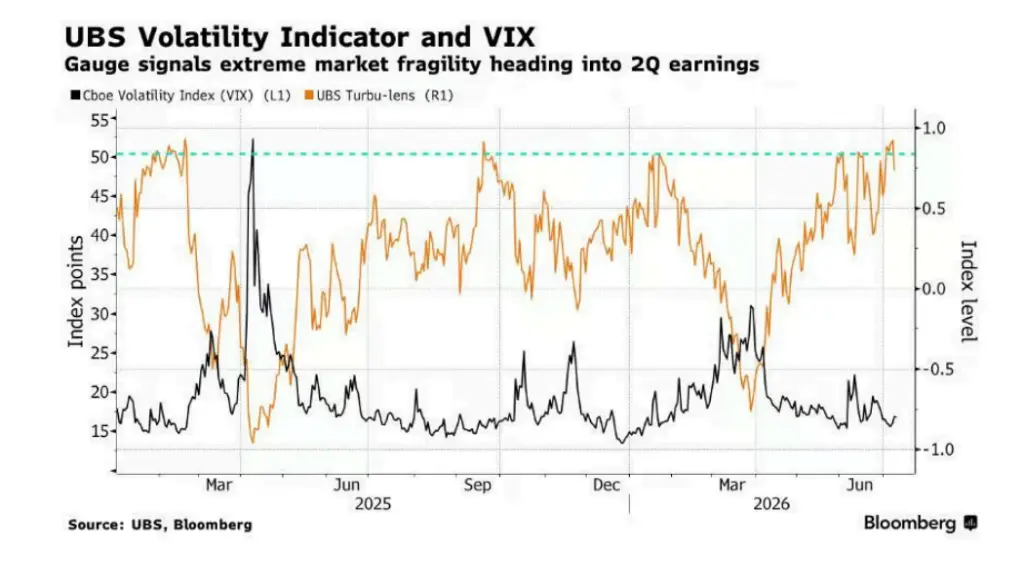
Показатель уязвимости рынка «Turbu-lens» команды стратегов деривативов UBS в настоящее время составляет 0,9 (шкала от -1 до 1), что является самым высоким уровнем с середины сентября 2025 года. В истории подобные показатели часто предвещали фазу резкого роста VIX. Команда стратегов деривативов UBS во главе с Максвеллом Гринакоффом предупреждает, что этот показатель указывает на «чрезвычайную уязвимость рынка», и как раз в этот момент начинается сезон отчетности. Кроме того, команда отмечает, что если системные стратегии полностью увеличат леверидж, этот показатель «может по-настоящему достичь +1».
Высокие ожидания рынка еще больше усиливают риск. Аналитики прогнозируют рост прибыли для компаний индекса S&P 500 во втором квартале на целых 24%, а для индекса Stoxx Europe 600 — на 12%. В отличие от предыдущих сезонов отчетности, аналитики продолжают повышать прогнозы накануне отчетного периода. Такая сильная уверенность означает, что в случае разочарования результаты оставят рынку больше пространства для корректировки.
В настоящее время VIX находится на низком уровне, но это спокойствие обманчиво. Команда стратегов Barclays под руководством Аншула Гупты отмечает, что недавнее снижение VIX совпало с календарным периодом, когда сезонная ценовая волатильность обычно сужается, что является «кратким сладким периодом» с ограниченной устойчивостью, а начало сезона отчетности может снова подтолкнуть VIX вверх.

Более того, низкая волатильность индексов скрывает экстремальную дивергенцию внутри рынка — волатильность отдельных акций превысила волатильность индекса более чем в три раза. Гринакофф заявляет, что вероятность сокращения этого разрыва летом высока, и тогда либо переоценка денежно-кредитной политики, либо геополитические потрясения могут вызвать резкий скачок волатильности на уровне индексов.

В отношении хеджирования Гринакофф советует, что из-за возможного продолжения дисперсионных сделок и ротации секторов в течение следующих недель сезона отчетности, хеджирование на уровне индексов может иметь ограниченный эффект. «На тактическом уровне опционы на отдельные акции, возможно, предоставляют лучшие возможности».
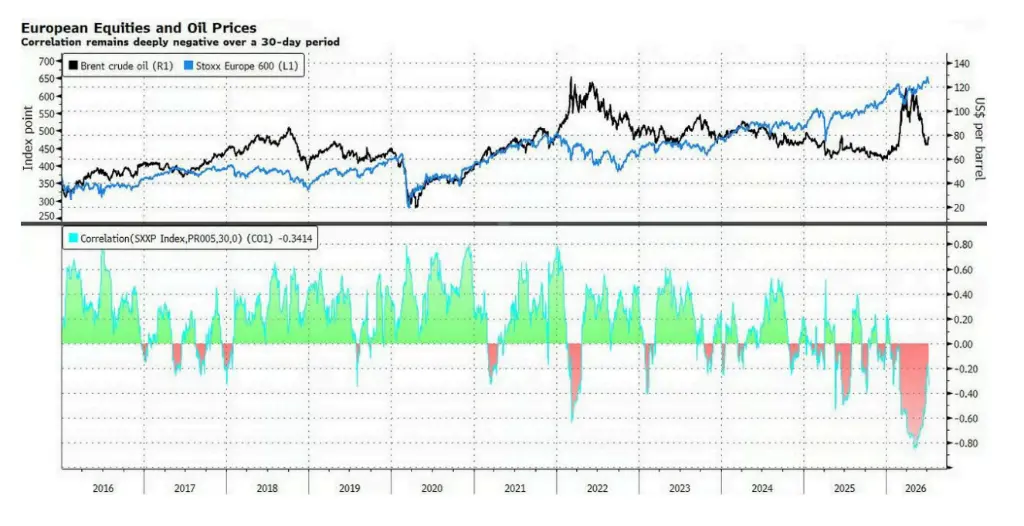
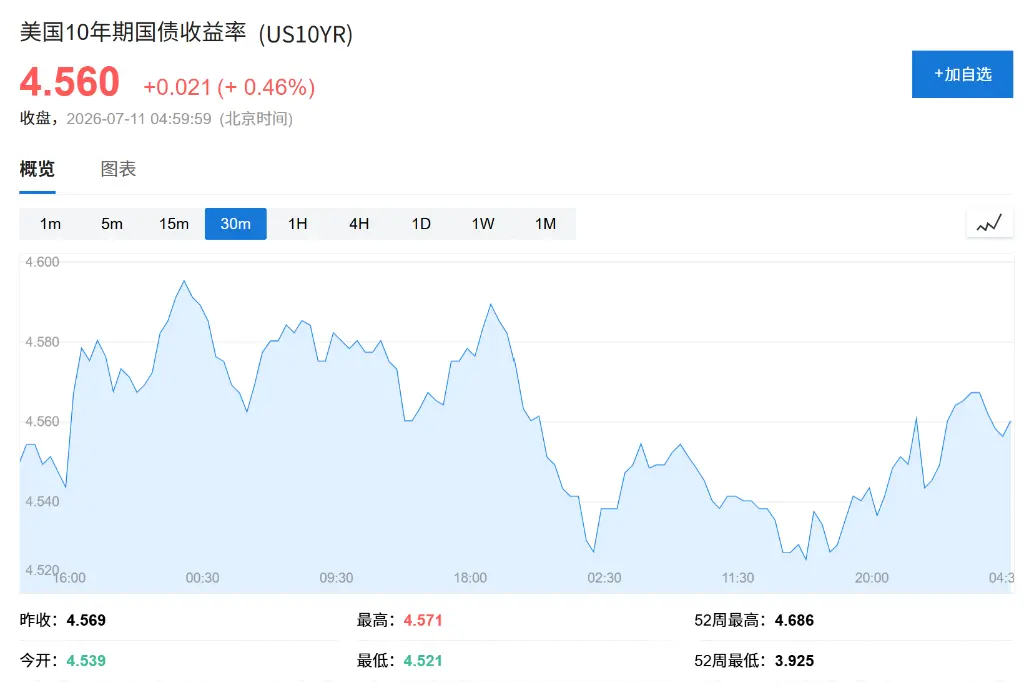
Волатильность цен на нефть, вызванная геополитической ситуацией, оказывает постоянное давление на мировые фондовые рынки. Цена на нефть марки Brent поднялась до уровня чуть ниже 80 долларов за баррель, что может удержать инфляционные ожидания на высоком уровне и заставить ФРС сохранять выжидательную позицию. Хотя ожидания повышения процентных ставок после публикации протоколов ФРС изменились незначительно, доходность 10-летних казначейских облигаций США незаметно выросла до уровня, близкого к 4,6%. Рост волатильности на рынке облигаций посылает негативный сигнал для мировых фондовых рынков или, по крайней мере, сдерживает дальнейшее пространство для роста.
Команда стратегов Citigroup (включая Алис Чжэн) отмечает, что в настоящее время на рынке существует дисбаланс в позиционировании относительно роста цен на нефть, и Европа особенно уязвима — из-за высокой зависимости от импорта энергии и низкой доли активов, выигрывающих от ИИ. «Если рост цен на нефть продолжится, коррекция на европейском фондовом рынке может быть весьма значительной, учитывая, что рынок уже в значительной степени учел ожидания окончания конфликта», — пишут стратеги.

Ситуация на кредитном рынке бьет тревогу по поводу текущего импульса роста на фондовом рынке. В сравнении с недавним достижением фондовыми индексами рекордных максимумов, сужение спредов по кредитно-дефолтным свопам (CDS) было весьма ограниченным — кредитный рынок не дал фондовому рынку достаточной поддержки. С недавней коррекцией на фондовом рынке оба показателя снова сошлись, но аналитики считают, что для поддержки более сильного роста фондового рынка необходимо увидеть более четкие сигналы ужесточения на кредитном рынке.

Столкнувшись с вышеуказанными рисками, UBS рекомендует инвесторам использовать стратегии парной корреляционной торговли (pair-wise correlations trades), чтобы воспользоваться возможностями волатильности на уровне отдельных акций. Что касается секторов, UBS считает, что на американском рынке лучше всего подходят для реализации стратегий парной волатильности технологии, энергетика и финансы, а на европейском рынке рекомендуются энергетика, технологии и потребительские товары дискреционного спроса.

Связанные с этим вопросы

QЧто такое индикатор "Turbu-lens" от UBS, и какое его текущее значение указывает на рынке?

AИндикатор "Turbu-lens" от команды деривативных стратегов UBS измеряет степень хрупкости (уязвимости) рынка. Его текущее значение составляет 0.9 по шкале от -1 до 1, что является самым высоким показателем с середины сентября 2025 года. Такие высокие значения исторически часто предшествуют резкому скачку индекса волатильности VIX.

QПочему текущий отчетный сезон представляет повышенный риск для фондового рынка США согласно статье?

AОтчетный сезон представляет повышенный риск из-за чрезвычайно высоких ожиданий инвесторов. Аналитики прогнозируют рост прибыли для компаний индекса S&P 500 во втором квартале на 24%. Поскольку эти ожидания были последовательно повышены перед сезоном, любое разочарование в результатах может привести к значительным коррекциям, так как запас для негативных сюрпризов очень мал.

QКакие три основных фактора давления создают хрупкость на рынке, упомянутые в статье?

AСогласно статье, хрупкость рынка создается тремя основными факторами: 1) Геополитическая ситуация (особенно колебания цен на нефть). 2) Ожидания относительно монетарной политики (позиция ФРС). 3) Сигналы с кредитного рынка (например, ограниченное сужение спредов CDS, которое не подтверждает бычий настрой на фондовом рынке).

QЧто советует стратег UBS Максвелл Гринакофф в отношении хеджирования рисков в предстоящий период?

AМаксвелл Гринакофф из UBS советует, что хеджирование на уровне индекса может иметь ограниченную эффективность из-за ожидаемой дивергенции в движении отдельных акций и ротации между секторами. Вместо этого он рекомендует рассматривать опционы на отдельные акции (single-stock options) как тактическую возможность, которая может предоставить лучшие возможности для управления рисками в течение отчетного сезона.

QПочему европейский фондовый рынок может быть особенно уязвим к росту цен на нефть, согласно аналитикам Citigroup?

AАналитики Citigroup, включая Элис Чжэн, считают, что европейский рынок особенно уязвим к росту цен на нефть по двум основным причинам: 1) Высокая зависимость Европы от импорта энергоресурсов, что делает экономику и корпоративные прибыли чувствительными к росту энергозатрат. 2) Относительно низкая доля активов, выигрывающих от развития искусственного интеллекта (AI), которые могли бы компенсировать давление от дорогих энергоносителей. Рынки уже сильно отыграли ожидания завершения конфликтов, поэтому в случае продолжения роста нефти коррекция может быть значительной.

Похожее

Revolut и OpenReserve получили предварительное одобрение в США на создание банков с планами работы с криптовалютой

Revolut и поддерживаемый Andreessen Horowitz крипто-банковский стартап OpenReserve получили предварительное одобрение регулятора США (OCC) на создание национальных банков в Коннектикуте и Юте соответственно. Оба планируют предлагать услуги, связанные с криптовалютами и стейблкоинами. Revolut нацелен на снижение издержек и повышение эффективности, предлагая кастодиальные услуги для цифровых активов, кросс-граничные переводы с использованием криптоактивов и стейблкоины под своим брендом. OpenReserve, основанный в 2025 году, создает банк на блокчейне для предоставления традиционных банковских услуг, токенизированных депозитов и услуг с цифровыми активами, включая выпуск стейблкоинов. Окончательное открытие банков зависит от выполнения предстартовых требований OCC.

cointelegraph6 мин. назад

Revolut и OpenReserve получили предварительное одобрение в США на создание банков с планами работы с криптовалютой

cointelegraph6 мин. назад

Выкупы токенов набирают обороты. Но полезны ли они для криптопроектов?

Криптопроекты всё чаще используют выкуп собственных токенов (buyback) за счёт выручки, следуя примеру традиционных финансов. В 2026 году на эту практику было потрачено около $640 млн. Основная цель — создание спроса на токен и сокращение его предложения (burn), что может оказывать повышательное давление на цену и наглядно связывать успех протокола со стоимостью токена. Такие проекты, как Hyperliquid и Pump.fun, активно применяют эту модель. Однако у медали есть и обратная сторона: средства, потраченные на выкуп, не идут на развитие — найм разработчиков, расширение бизнеса или улучшение продукта. Эксперты отмечают, что выкуп не гарантирует роста цены (примеры с UNI и PUMP) и не может сделать неустойчивый протокол устойчивым. Ключевой вопрос: является ли выкуп токенов наилучшим использованием следующего доллара прибыли или средства стоит реинвестировать в развитие. Кроме того, существуют юридические нюансы. Хотя механизм buyback делает токен похожим на акцию, у держателей токенов обычно нет таких же юридических прав, как у акционеров. Регуляторы могут рассматривать подобные схемы как признак того, что токен является ценной бумагой, особенно если его стоимость зависит от усилий команды, а не от функциональности сети. В итоге, выкуп токенов может быть эффективным инструментом tokenomics, создающим ценность для держателей, но он не заменяет фундаментальную ценность протокола. Инвесторам стоит задаться вопросом: останется ли причина держать токен, если выкуп прекратится? Если ответ «нет», проблема лежит глубже финансовой инженерии.

cointelegraph10 мин. назад

Выкупы токенов набирают обороты. Но полезны ли они для криптопроектов?

cointelegraph10 мин. назад

Шокирующий скандал: ближневосточные шейхи выпустили «чистокровную» большую модель, а её основа оказалась от MiniMax?

Крупная сенсация: саудовский фонд PIF, возглавляемый наследным принцем, представил «чистокровную» модель ИИ HUMAIN M3, позиционируемую как национальная модель с «100% саудовской кровью». Однако выяснилось, что её основой является китайская модель M3 от компании MiniMax. Это не просто «оболочка» — HUMAIN M3 прошла глубокое дообучение на более чем 1 триллионе токенов арабского языка, что позволило ей превзойти GPT-5.6 Sol и Claude Opus 5 в семи тестах на арабском языке. Данное сотрудничество знаменует новый этап выхода китайского ИИ на глобальный уровень: китайские модели становятся технологическим фундаментом («цифровой инфраструктурой») для национальных ИИ-систем других стран. Для Саудовской Аравии, стремящейся к «цифровому суверенитету» в рамках «Видения 2030», это решение обеспечивает безопасность данных и культурную адаптацию, которые не могут предложить американские закрытые модели. Китайские открытые модели, такие как MiniMax, Qwen, DeepSeek и GLM, набирают популярность в мире, предлагая странам мощную базовую архитектуру для создания собственных локализованных решений. Это стратегическое партнёрство демонстрирует, как Китай переходит от роли пользователя чужих технологических платформ к роли поставщика ключевых инфраструктурных решений в эпоху ИИ.

marsbit33 мин. назад

Шокирующий скандал: ближневосточные шейхи выпустили «чистокровную» большую модель, а её основа оказалась от MiniMax?

marsbit33 мин. назад

Хун Хао «расшифровывает» ситуацию с ИИ: Почему корейские полупроводниковые акции обрушились быстрее, чем когда-либо в истории?

Экономист Хун Хао анализирует резкий обвал акций полупроводниковых компаний Южной Кореи в 2026 году, связывая его с формированием классического рыночного пузыря. Пузырь лопнул всего за 40 дней, что стало самым быстрым падением в истории. Ключевыми факторами стали массовое использование инвесторами неупорядоченного левериджа (включая запуск новых ETF с плечом на пике рынка), поведенческие искажения («правило большого пальца») и единообразие действий участников рынка, которые следовали единому тренду. Хао подчеркивает, что традиционные экономические модели (эффективный рынок, рациональность) не работают, о чем свидетельствует уникальная ситуация одновременного роста акций и золота. Он также предупреждает об иллюзии диверсификации, когда портфель из многих акций одной отрасли лишь увеличивает риск. Несмотря на разрушительность, пузыри, по его мнению, являются мощным инструментом прогресса, мобилизуя ресурсы для инвестиций в будущее, как в случае с ИИ.

marsbit35 мин. назад

Хун Хао «расшифровывает» ситуацию с ИИ: Почему корейские полупроводниковые акции обрушились быстрее, чем когда-либо в истории?

marsbit35 мин. назад

Pencil Finance завершает цикл ончейн-студенческого кредитования в размере $1 млн по всей Юго-Восточной Азии

Компания Pencil Finance завершила цикл ончейн-кредитования для студентов на сумму 1 миллион долларов в Юго-Восточной Азии. Этот проект, первый в своем роде на блокчейне, предоставил финансирование примерно 6600 студентам из 118 учебных заведений, при этом 1050 студентов получили прямые займы. Целью инициативы была поддержка учащихся, традиционно не имеющих доступа к кредитам: 93% заемщиков — из малообеспеченных семей, 50% — женщины. Финансовая структура сделки была поддержана Animoca Brands, Open Campus и New Campus (июль 2025 г.). Средства в размере $1 млн были распределены между студентами, а возвращенные заемщиками деньги использовались для погашения капитала и процентов инвесторам. Использование блокчейн-технологии позволило прозрачно отследить весь цикл кредитования — от выделения средств до возврата долга. Данный случай также иллюстрирует растущую тенденцию использования токенизированных реальных активов (RWA) в кредитовании, что позволяет соединять традиционные финансовые системы с блокчейном. В качестве примера подобного подхода в статье упоминается кредит бразильской фондовой биржи B3, обеспеченный токенизированными коровами. Проект Pencil Finance демонстрирует, как аналогичная технология может быть применена для образовательного кредитования.

TheNewsCrypto36 мин. назад

Pencil Finance завершает цикл ончейн-студенческого кредитования в размере $1 млн по всей Юго-Восточной Азии

TheNewsCrypto36 мин. назад

Торговля

Спот
活动图片