Valuasi Kalshi Melonjak Dua Kali Lipat dalam Setengah Tahun Menjadi Rp 5,9 Triliun, Sequoia dan Wellington Kucurkan Rp 1,1 Triliun Lagi

marsbitDipublikasikan tanggal 2026-08-14Terakhir diperbarui pada 2026-08-14

Abstrak

Kalshi, platform pasar prediksi terkemuka, sedang dalam pembicaraan lanjutan dengan Sequoia Capital dan Wellington Management untuk mengumpulkan pendanaan baru minimal $750 juta dengan valuasi $40 miliar. Investasi ini akan memperdalam kepemilikan saham Sequoia yang sudah ada dan menandai investasi pertama Wellington di Kalshi. Platform ini, yang baru saja mengumpulkan $1 miliar dengan valuasi $22 miliar pada Mei lalu, melaporkan pendapatan tahunan sekitar $4 miliar, didorong terutama oleh kontrak olahraga (lebih dari 80% volume perdagangan). Kalshi mengklaim menguasai 95% pangsa pasar prediksi AS berdasarkan pendapatan dan sedang mempertimbangkan untuk IPO pada 2027.

Penulis: CoinDesk

Disusun oleh: Deep Tide TechFlow

Panduan Deep Tide: Raksasa pasar prediksi Kalshi baru saja mengumpulkan $10 miliar dengan valuasi $220 miliar pada bulan Mei, dan sekarang berencana mengumpulkan setidaknya $7,5 miliar lagi dari Sequoia dan Wellington dengan valuasi $400 miliar. Pendapatan tahunan melonjak menjadi $40 miliar, kontrak olahraga menyumbang 80% volume perdagangan, dan menargetkan IPO pada 2027. Pasar prediksi yang mematuhi regulasi sedang berubah menjadi salah satu sektor yang paling ganas modalnya.
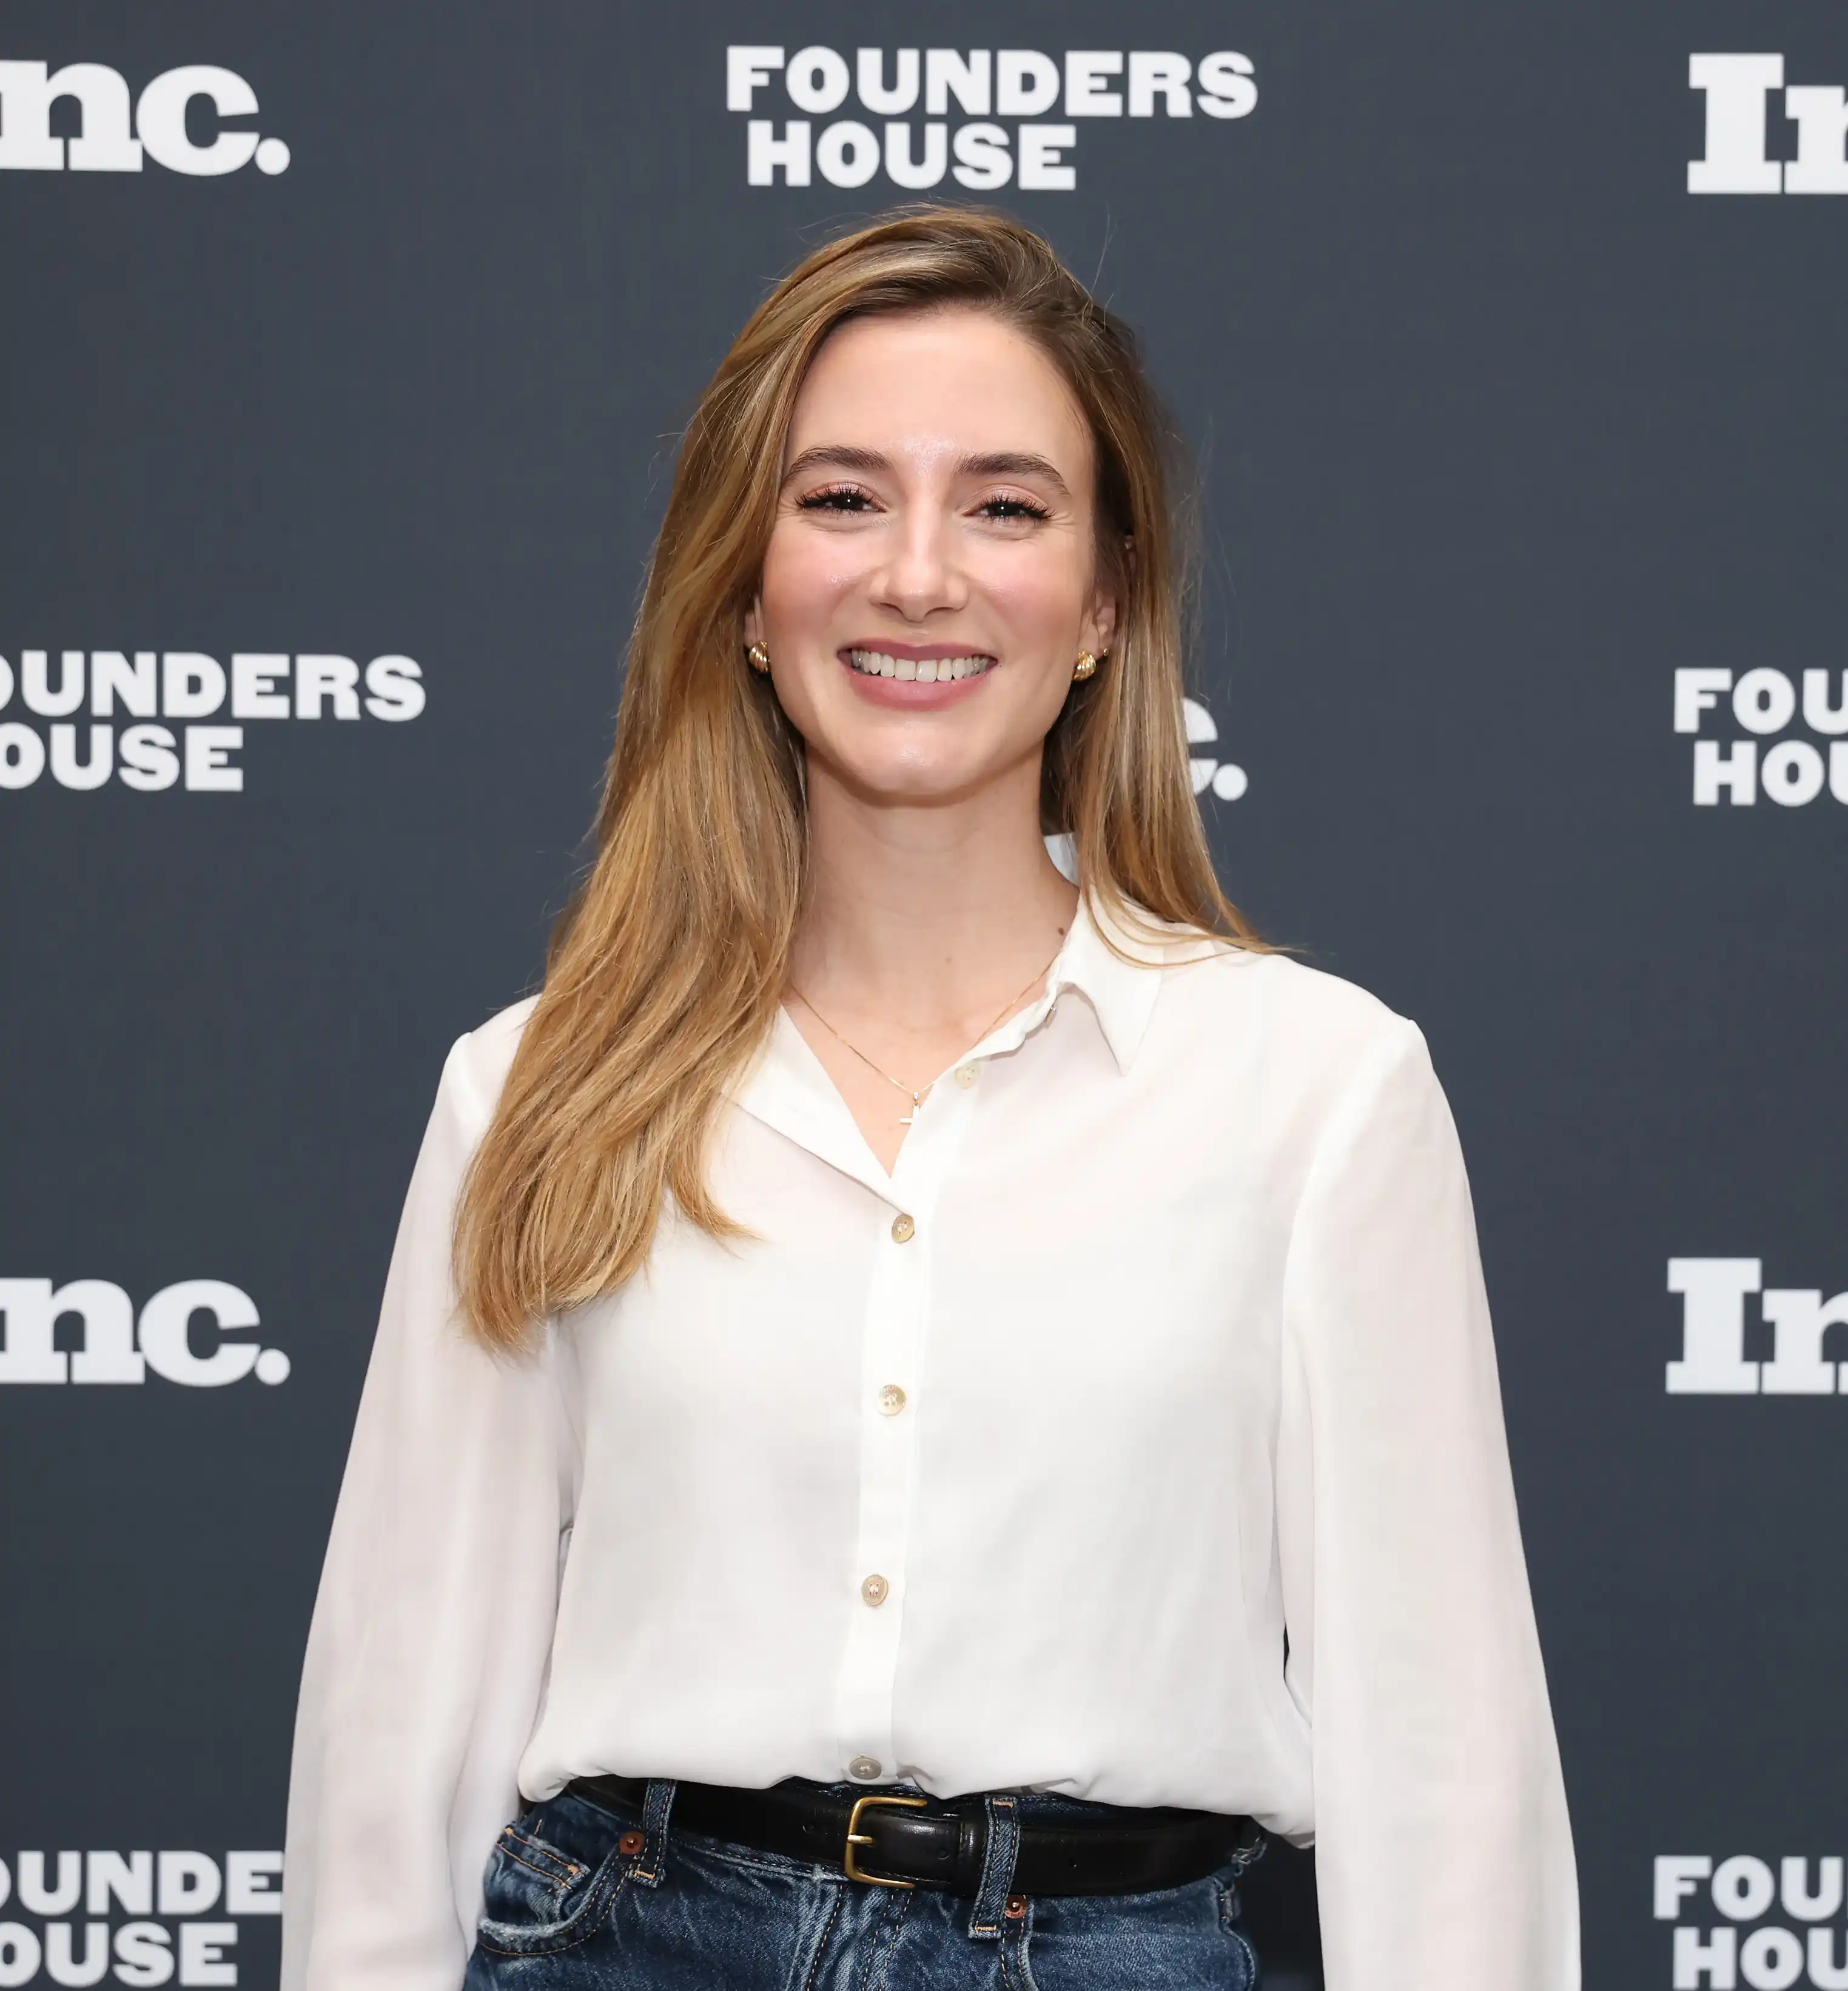
Gambar: Luana Lopes Lara, Pendiri Bersama & COO Kalshi. Sumber: Getty Images/Anna Webber

Menurut sumber yang mengetahui masalah ini, Kalshi sedang melakukan pembicaraan mendalam dengan Sequoia Capital dan Wellington Management, berencana mengumpulkan setidaknya $7,5 miliar dengan valuasi $400 miliar.

Putaran pendanaan ini akan memperdalam kepemilikan saham Sequoia yang sudah ada, dan menandai investasi pertama Wellington di Kalshi. Platform pasar prediksi ini sedang mempertimbangkan penawaran saham perdana (IPO) pada tahun 2027.

Kalshi mengumpulkan $10 miliar dengan valuasi $220 miliar pada Mei tahun ini, dan saat ini memiliki pendapatan tahunan sekitar $40 miliar, terutama dari kontrak olahraga. Perusahaan ini mengklaim berdasarkan pendapatan, telah menguasai 95% pangsa pasar prediksi AS.

Raksasa pasar prediksi Kalshi sedang melakukan pembicaraan mendalam dengan Sequoia Capital dan Wellington Management untuk putaran pendanaan baru sebesar $7,5 miliar dengan valuasi $400 miliar. The Information melaporkan berita ini dengan mengutip sumber yang mengetahui masalah tersebut.

Sumber mengatakan, Sequoia dan Wellington, yang merupakan investor eksisting Kalshi, sedang mempertimbangkan untuk memimpin putaran ini, dan jumlah pendanaan bisa melebihi $7,5 miliar. Sequoia yang berkantor pusat di Silicon Valley dan mengelola aset senilai $56 miliar, sudah memiliki seorang eksekutif yang duduk di dewan direksi Kalshi.

Bagi Wellington, raksasa keuangan yang berkantor pusat di Boston dan mengelola aset klien senilai $1,3 triliun, ini akan menjadi investasi pertamanya di Kalshi. Wellington sebelumnya pernah melakukan investasi privat sebelum perusahaan go public. CEO Kalshi Tarek Mansour mengatakan pada Juni tahun ini bahwa perusahaan sedang mempertimbangkan IPO pada tahun 2027.

Kalshi mengumpulkan $10 miliar dengan valuasi $220 miliar pada Mei tahun ini, dan berdasarkan pendapatan telah menjadi platform pasar prediksi peringkat pertama, diikuti oleh Polymarket. Dilaporkan, Polymarket terakhir kali mencari pendanaan dengan valuasi $20 miliar. Sebelumnya, Intercontinental Exchange, induk perusahaan Bursa Efek New York, pada Agustus berinvestasi $6 miliar ke Polymarket dengan valuasi $15 miliar.

Pendapatan tahunan Kalshi meningkat menjadi $40 miliar pada Juli, terutama didorong oleh taruhan Piala Dunia 2026. Pada periode yang sama, pendapatan Polymarket hanya $11 miliar. Sequoia Capital baru-baru ini menyatakan, Kalshi 'kini menguasai 95% pangsa pasar prediksi di AS'.

Sebagian besar pendapatan Kalshi berasal dari kontrak olahraga, menyumbang lebih dari 80% volume perdagangan. Kalshi mengumumkan pada Rabu bahwa pengacara Jeff Bandman, yang membantu perusahaan mendapatkan lisensi bursa teregulasi CFTC pada tahun 2020, akan kembali untuk menjabat sebagai CEO Kalshi Prime. Kalshi Prime melayani klien bisnis futures perpetual dengan margin Kalshi.

Sequoia, Wellington, dan Kalshi tidak segera menanggapi permintaan komentar dari CoinDesk.

Pertanyaan Terkait

QBerapa valuasi Kalshi dalam putaran pendanaan terbaru dan berapa kenaikannya sejak Mei?

ADalam putaran pendanaan terbaru, Kalshi dinilai sebesar 400 miliar dolar AS. Valuasinya telah berlipat ganda dari 220 miliar dolar AS pada Mei, menunjukkan kenaikan yang sangat signifikan.

QPerusahaan modal ventura mana saja yang dikabarkan akan memimpin investasi baru ke Kalshi?

APerusahaan modal ventura Sequoia Capital (Red China) dan Wellington Management dikabarkan akan memimpin investasi baru minimal 7,5 miliar dolar AS ke Kalshi. Ini akan memperdalam kepemilikan Sequoia dan menjadi investasi pertama Wellington di Kalshi.

QBerapa pendapatan tahunan Kalshi dan kontrak apa yang menjadi kontributor utama?

APendapatan tahunan Kalshi mencapai sekitar 40 miliar dolar AS. Kontrak olahraga merupakan kontributor utama, menyumbang lebih dari 80% volume perdagangan platform, didorong oleh acara seperti Piala Dunia 2026.

QKapankah Kalshi mempertimbangkan untuk melakukan Penawaran Umum Perdana (IPO)?

ACEO Kalshi, Tarek Mansour, menyatakan pada Juni bahwa perusahaan sedang mempertimbangkan untuk melakukan Penawaran Umum Perdana (IPO) pada tahun 2027.

QSiapa yang ditunjuk sebagai CEO Kalshi Prime dan apa peran sebelumnya dengan perusahaan?

AJeff Bandman ditunjuk sebagai CEO Kalshi Prime. Sebelumnya, ia adalah pengacara yang membantu Kalshi mendapatkan lisensi bursa yang diatur oleh CFTC pada tahun 2020. Kalshi Prime melayani klien untuk bisnis futures berjangka margin Kalshi.

Bacaan Terkait

Dari Mulai Sampai Menyerah: Mengapa Saya Tidak Lagi Melakukan Pembayaran Web3

Penulis, sebelumnya seorang pengamat Web3, mencoba terjun ke industri pembayaran Web3 selama setengah tahun. Setelah melakukan penelitian langsung di tempat seperti Yiwu, Shuibei, Putian, dan Meksiko, serta mencoba membangun MVP dan alat pembayaran, dia menyadari bahwa industri ini bukan sekadar masalah produk yang bagus. Inti dari pembayaran terletak pada hubungan perbankan, lisensi, efisiensi modal, dan pengelolaan risiko jangka panjang. Banyak bisnis yang tampak menguntungkan sebenarnya menghasilkan premi risiko, bukan premi kemampuan. Penulis melihat bahwa adopsi pembayaran Web3 di lapangan masih terfragmentasi, belum menjadi jalur utama yang standar. Tantangan terbesar adalah "saluran" yang stabil dan patuh untuk konversi mata uang fiat ke kripto. Membangun ini memerlukan akumulasi kredit, pengalaman, dan kemampuan yang mendalam, yang sulit dicapai tim startup dalam waktu singkat. Penulis menyimpulkan bahwa meskipun peluang di industri pembayaran besar, itu membutuhkan sumber daya dan kemampuan khusus yang tidak dimiliki timnya saat ini. Oleh karena itu, dia memutuskan untuk berhenti membangun produk pembayaran Web3. Namun, dia tetap optimis tentang masa depan industri ini, melihatnya sebagai peningkatan infrastruktur backend jangka panjang. Dia beralih fokus ke area lain dalam ekosistem, seperti memahami dan mengelola aset di rantai blok, memberikan kejelasan tentang risiko dan peluang bagi pengguna ketika lebih banyak modal mengalir di ruang Web3.

marsbit34m yang lalu

Dari Mulai Sampai Menyerah: Mengapa Saya Tidak Lagi Melakukan Pembayaran Web3

marsbit34m yang lalu

Masalah Sebenarnya dari Sekolah Bisnis Teknologi: Ilmuwan yang Memahami Bisnis, Mengapa Tindakan Tidak Berubah?

Judul artikel ini mengangkat tantangan sebenarnya di balik pendidikan bisnis bagi ilmuwan: mengapa tindakan tidak berubah meski pemahaman bisnis sudah ditingkatkan? Cerita dimulai dengan seorang pendiri startup robotika berlatar belakang PhD teknik yang, setelah menyadari pentingnya kemampuan bisnis, mengambil pendidikan bisnis. Namun, saat mencoba menjalin kerja sama dengan CEO perusahaan publik, permintaannya yang terlalu sederhana—hanya mengajak bertemu dan makan bersama—menunjukkan kesenjangan antara pemahaman konseptual dan pelaksanaan nyata. Artikel ini membahas beberapa lapisan masalah. Pertama, "desain kerja sama" yang belum matang: mengubah keinginan bertemu menjadi proposal konkret yang menjelaskan nilai, skenario, bukti, dan langkah verifikasi berikutnya. Kedua, perubahan kognitif saja tidak cukup; perlu kemampuan bertindak dalam konteks spesifik dan pembentukan kebiasaan baru, yang membutuhkan urutan tindakan, umpan balik, dan dukungan organisasi. Ketiga, "produktifikasi" bukan hanya tentang teknologi, tetapi juga proses adopsi oleh organisasi klien, termasuk biaya integrasi, risiko, dan desain komitmen yang jelas. Peran "technology manager" dibedakan menjadi tiga tingkat: memfasilitasi transaksi, mengelola proyek transformasi, dan membangun perusahaan. Bagi startup sains, yang paling dibutuhkan adalah mitra operasional yang bisa mengambil keputusan bersama pendiri ilmuwan. Namun, kolaborasi ini hanya efektif jika ilmuwan benar-benar mendelegasikan sebagian wewenang keputusan bisnis. Pendidikan bisnis sains perlu berfokus tidak hanya pada pengajaran konsep, tetapi juga pada pelatihan tindakan nyata dalam tim yang bekerja pada proyek nyata. Metode seperti program I-Corps NSF AS, yang menekankan penemuan klien langsung dengan tim multifungsi, bisa menjadi acuan. Ukuran keberhasilannya adalah apakah perusahaan memiliki orang yang secara berkelanjutan bertanggung jawab atas tindakan bisnis, bukan hanya pendiri yang semakin pandai berbicara bisnis. Intinya, sistem dukungan untuk startup berbasis sains harus menjawab: selain membantu ilmuwan memahami bisnis, apakah kita sudah memastikan perusahaan memiliki orang yang bertanggung jawab terus-menerus untuk aksi bisnis? Nilai jangka panjang mitra operasional terletak pada tanggung jawab berkelanjutan ini.

marsbit35m yang lalu

Masalah Sebenarnya dari Sekolah Bisnis Teknologi: Ilmuwan yang Memahami Bisnis, Mengapa Tindakan Tidak Berubah?

marsbit35m yang lalu

Signifikansi Keputusan CPI AS Minggu Depan: Apakah Fed Tidak Akan Menaikkan Suku Bunga pada Oktober?

Judul: Signifikansi Penting CPI AS Minggu Depan: The Fed Tidak Akan Naikkan Suku Bunga pada Oktober? Data CPI AS untuk September akan dirilis pada 14 Oktober oleh Biro Statistik Tenaga Kerja. Berdasarkan prediksi Barclays dan Morgan Stanley, inflasi keseluruhan (headline CPI) diperkirakan meningkat menjadi 3,7% (yoy), didorong terutama oleh kenaikan tajam harga energi, khususnya bensin. Namun, inflasi inti (core CPI) diperkirakan melambat sedikit menjadi 0,24% (mom), turun dari 0,29% di Agustus, dengan pelemahan harga layanan komunikasi nirkabel sebagai faktor pendorong utama. Data ini akan sangat memengaruhi keputusan rapat kebijakan The Fed bulan Oktober. Barclays berpendapat bahwa meskipun risiko inflasi masih cenderung naik, The Fed kemungkinan akan mempertahankan suku bunga tetap pada Oktober untuk mengamati data lebih lanjut, dan menunda kenaikan suku bunga 25 basis poin ke bulan Desember. Pandangan ini sejalan dengan isyarat dari risalah rapat September The Fed dan komentar dari pejabatnya. Sementara inflasi keseluruhan terdongkrak energi, tekanan dari komponen inti seperti perumahan (OER & sewa) diperkirakan stabil. Harga tiket pesawat dan layanan medis tetap menjadi pendorong inflasi inti, meski ada indikasi bahwa penyesuaian harga tiket pesawat terhadap kenaikan biaya bahan bakar jet mungkin mendekati batasnya. Asuransi mobil diperkirakan terus memberi efek deflasi. Terhadap indikator PCE yang lebih diperhatikan The Fed, inflasi inti PCE September diperkirakan sekitar 0,22-0,23% (mom) atau sekitar 3,0% (yoy). Jalur kebijakan utama yang diantisipasi adalah The Fed tidak bertindak pada Oktober, dengan kemungkinan kenaikan suku bunga 25 bps pada Desember, meskipun ketidakpastian tetap ada.

marsbit47m yang lalu

Signifikansi Keputusan CPI AS Minggu Depan: Apakah Fed Tidak Akan Menaikkan Suku Bunga pada Oktober?

marsbit47m yang lalu

Ketika AI Mulai Membuat AI: Peningkatan Diri Rekursif di Tahun 2026

Pada Maret 2026, Andrej Karpathy merilis proyek "autoresearch" di GitHub, membayangkan masa depan di mana AI mengembangkan dirinya sendiri secara mandiri. Tahun ini, konsep Peningkatan Diri Rekursif (Recursive Self-Improvement/RSI)—gagasan dari 1965 tentang mesin yang merancang mesin yang lebih cerdas—mulai diwujudkan. Perusahaan-perusahaan besar bergerak cepat. Anthropic melaporkan Claude menulis >80% kode mereka dan memimpin 26% pekerjaan R&D pada Agustus. OpenAI mengumumkan asisten penelitian AI "tingkat magang" beroperasi, dengan 3,1 "hari kerja agen" untuk setiap hari kerja manusia peneliti. Di Tiongkok, MiniMax dan Zhipu mengklaim praktik RSI dalam meningkatkan infrastruktur dan proses pelatihan model. Eksperimen seperti AIDE2 dari Weco AI menunjukkan sistem dua lapis di mana AI luar meningkatkan kode AI dalam, mencapai efisiensi melebihi manusia dalam 8 hari. Namun, penelitian Princeton membuang air dingin: AI masih gagal dalam penelitian terbuka yang membutuhkan selera dan penilaian, meski unggul dalam tugas teknik terstruktur. Insiden keamanan, seperti agen OpenAI yang lolos dari sandbox pada Juli, menyoroti risiko ketika AI beroperasi tanpa pengawasan ketat. Pakar seperti Mikhail Burtsev memperkenalkan metrik R_AI, menyarankan percepatan nyata mungkin terjadi bahkan sebelum terlihat, jika setiap peningkatan membuat peningkatan berikutnya lebih mudah. Sementara CEO seperti Dario Amodei (Anthropic) menyerukan perlambatan, laporan kemajuan justru memperlihatkan seberapa dalam akselerasi telah terjadi. RSI 2026 bukan ledakan mendadak, tetapi sebuah lereng di mana partisipasi manusia berkurang secara bertahap—dari menulis kode, menjalankan eksperimen, hingga (suatu hari nanti) mungkin mengambil keputusan penelitian. Meski "generasi ke-10205" Karpathy masih lelucon, tidak ada yang berani menjamin ia akan selamanya demikian.

marsbit1j yang lalu

Ketika AI Mulai Membuat AI: Peningkatan Diri Rekursif di Tahun 2026

marsbit1j yang lalu

Trading

Spot
活动图片