85% de la liquidité concentrée est sous-utilisée — Quelles conséquences pour la DeFi ?

ambcryptoPublié le 2026-07-18Dernière mise à jour le 2026-07-18

Résumé

Une analyse récente de Dune révèle qu'une part importante de la liquidité sur les plateformes d'échange décentralisées (DeFi) n'est pas effectivement utilisée. Bien que conçue pour optimiser l'efficacité du capital, environ 29,4 % de la liquidité concentrée (soit près de 542 millions de dollars par semaine) était hors de la fourchette de prix active au premier semestre 2026, ne générant ainsi aucun frais pour les fournisseurs de liquidités (LP). En considérant l'ensemble de la liquidité techniquement disponible mais jamais utilisée, ce taux de sous-utilisation atteint même 85 %. Le problème concerne principalement les investisseurs individuels, qui détiennent la majeure partie de cette liquidité inactive, contrairement aux gestionnaires automatisés qui maintiennent des positions plus efficaces. Par exemple, sur Ethereum, les portefeuilles personnels détenaient 94 % des capitaux inactifs. De plus, l'étude note que la dernière version d'Uniswap (v4) n'a pas résolu ce problème, avec toujours environ 30,5 % de sa liquidité hors fourchette, et que ses nouvelles fonctionnalités (« hooks ») sont encore peu utilisées pour générer des rendements sur ces fonds inactifs. En résumé, ces données soulignent les difficultés persistantes de gestion active des positions par les LP individuels et un important gaspillage de capital potentiel au sein du système DeFi actuel.

Une quantité importante de la liquidité que les utilisateurs apportent aux échanges décentralisés n'est pas vraiment utilisée pour accélérer les transactions, selon un récent rapport de Dune.

Pour mettre les choses en perspective, la liquidité concentrée a été créée pour accroître l'efficacité du capital des échanges décentralisés. Cela a été réalisé en permettant aux fournisseurs de liquidités (LP) de répartir leurs fonds dans des fourchettes de prix spécifiques où les transactions sont les plus susceptibles d'avoir lieu.

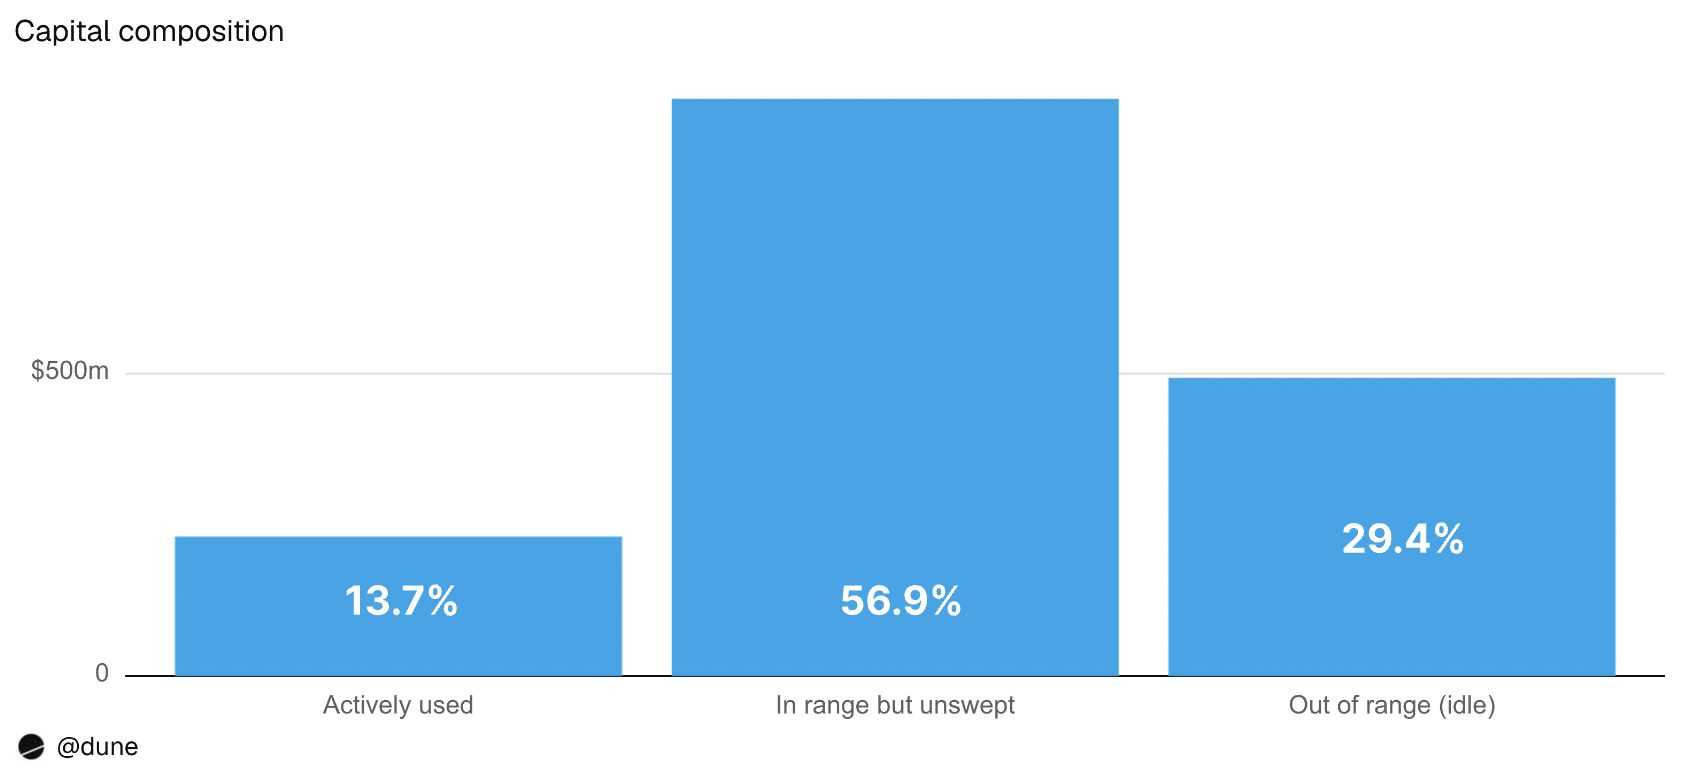
Cependant, l'étude a révélé qu'au premier semestre 2026, en moyenne 29,4 % de la liquidité se trouvait en dehors de la fourchette de négociation active. De ce fait, aucun frais de transaction n'a été généré.
Source : Dune

Cela représentait environ 542 millions de dollars de capitaux inactifs par semaine et une perte estimée à 150 millions de dollars de revenus annuels provenant des frais pour les fournisseurs de liquidités sur les quatre protocoles.

Pour information, les 4 protocoles inclus étaient Uniswap v3, Uniswap v4, PancakeSwap v3 et Aerodrome Slipstream.

Liquidité concentrée sous-utilisée

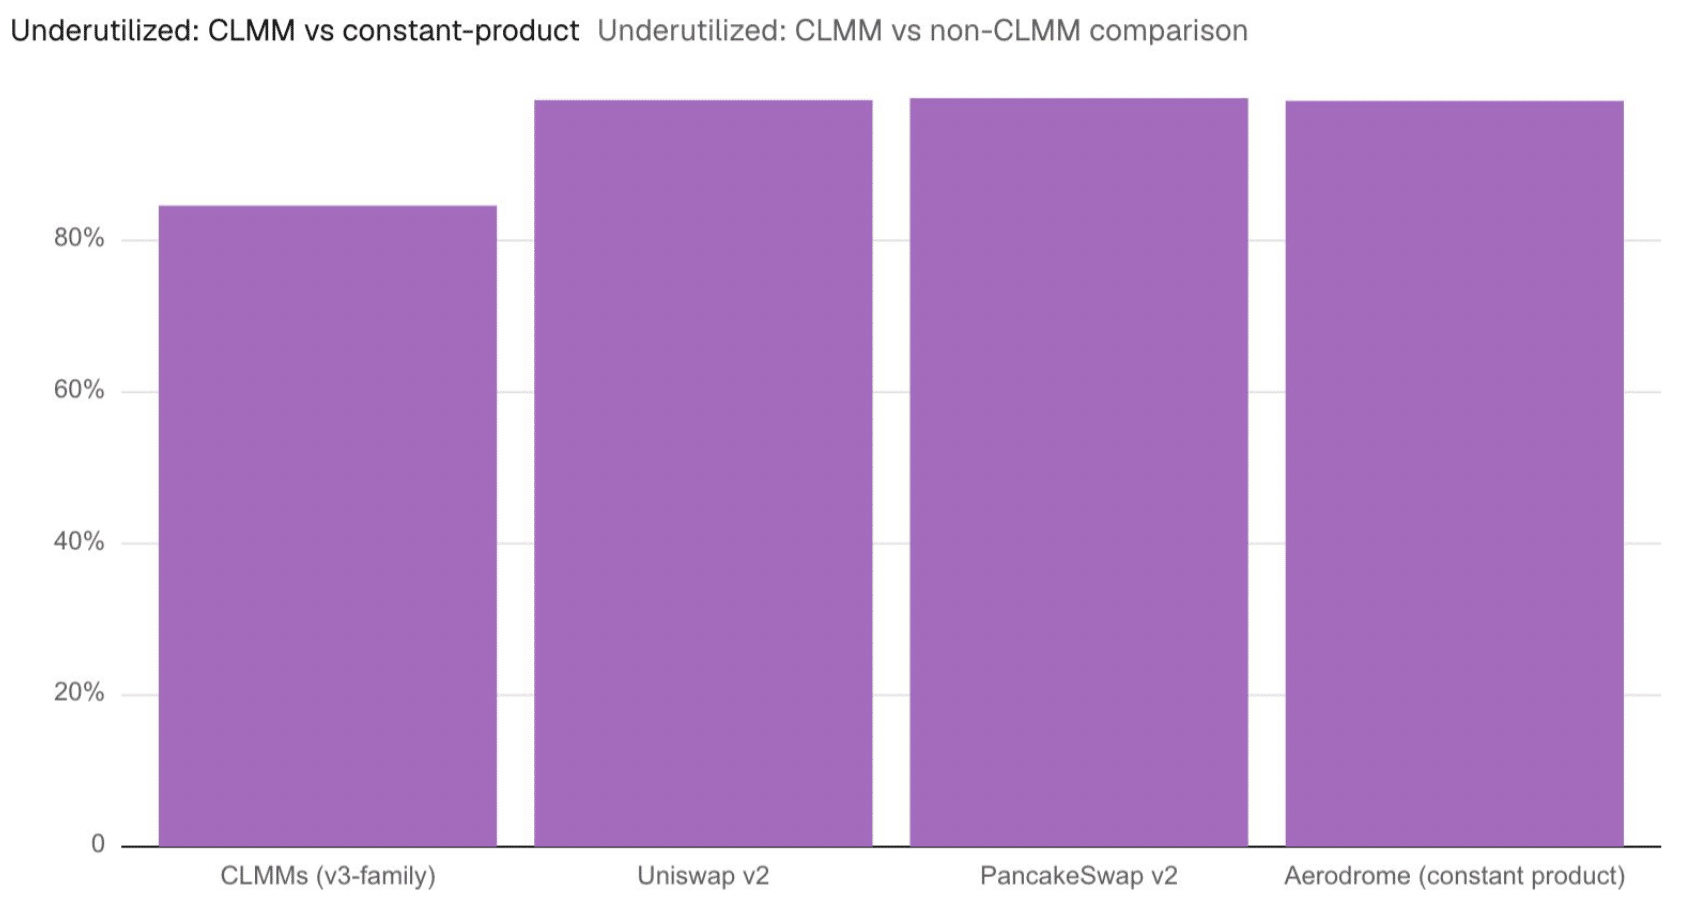
En tenant compte de la liquidité techniquement disponible mais jamais utilisée, environ 85 % du capital était sous-utilisé.
Source : Dune

Le fait que plus de 200 millions de dollars de liquidité inactive n'aient pas été repositionnés depuis plus de 90 jours peut être la preuve que de nombreux LP ne gèrent pas activement leurs avoirs.

Cela suggère également que même si la liquidité concentrée est censée accroître l'efficacité, de nombreux LP éprouvent encore des difficultés à maintenir leurs positions en phase avec les prix du marché.

Les investisseurs individuels sont les plus touchés

De plus, l'étude a révélé que les gestionnaires automatisés maintenaient l'activité du capital, tandis que les investisseurs individuels détenaient la majorité de la liquidité inactive.

Les portefeuilles sur Ethereum, par exemple, détenaient 94 % des capitaux inactifs et 91 % de la liquidité d'Uniswap v3. Sur Arbitrum, 92 % de la liquidité inactive et 78 % de la liquidité totale étaient sous contrôle d'investisseurs individuels. Sur Base, les utilisateurs individuels géraient 82 % des capitaux inactifs, même si les contrats intelligents détenaient environ 50 % de la liquidité.
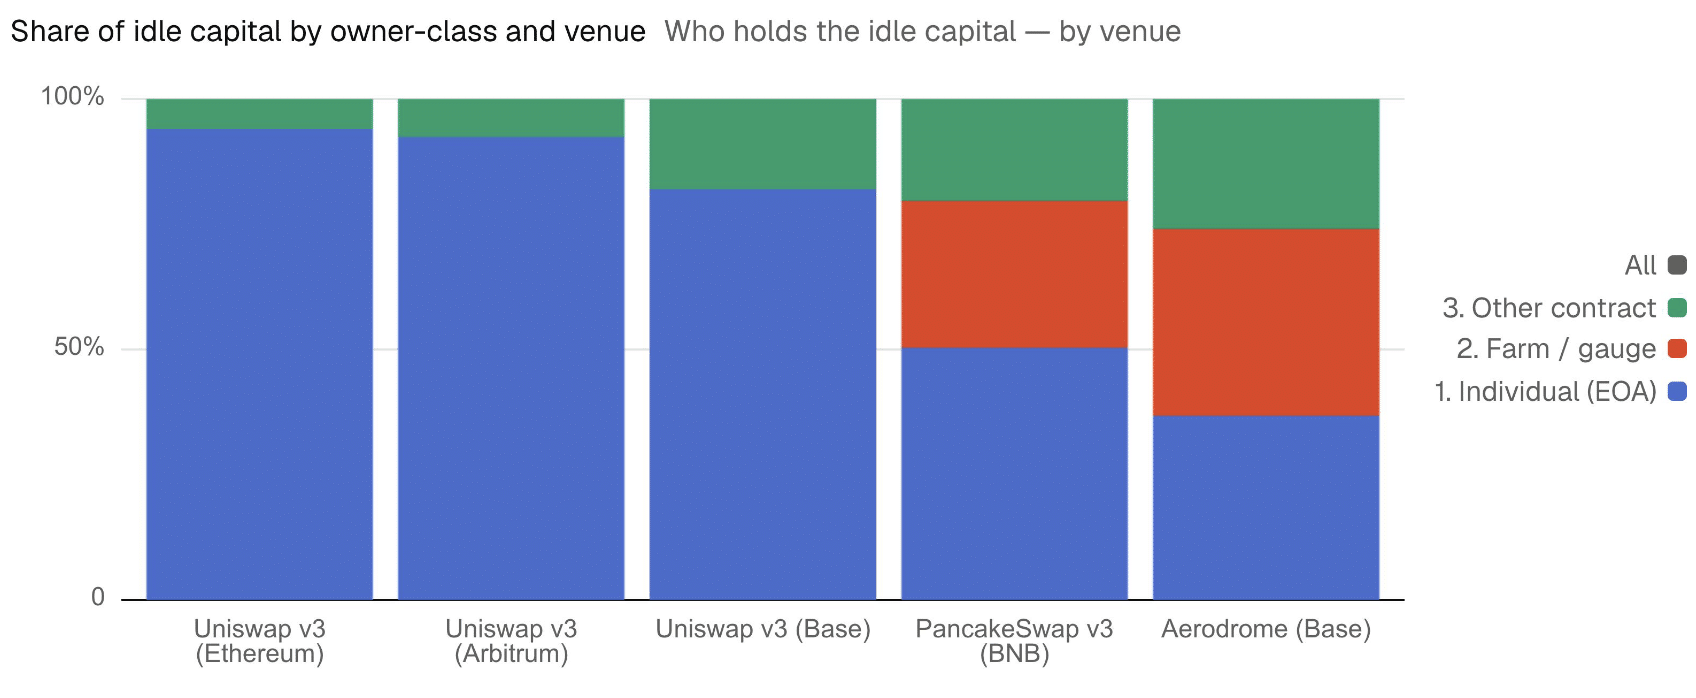
Source : Dune

En effet, seulement 6,5 % de leurs positions étaient hors fourchette, contre environ 30 % pour les portefeuilles individuels. Cela indique également que les gestionnaires automatisés ont été bien plus efficaces que les LP individuels pour maintenir la liquidité.

Failles supplémentaires

Enfin, l'étude a constaté que le problème de liquidité inactive n'a pas été résolu par Uniswap v4.

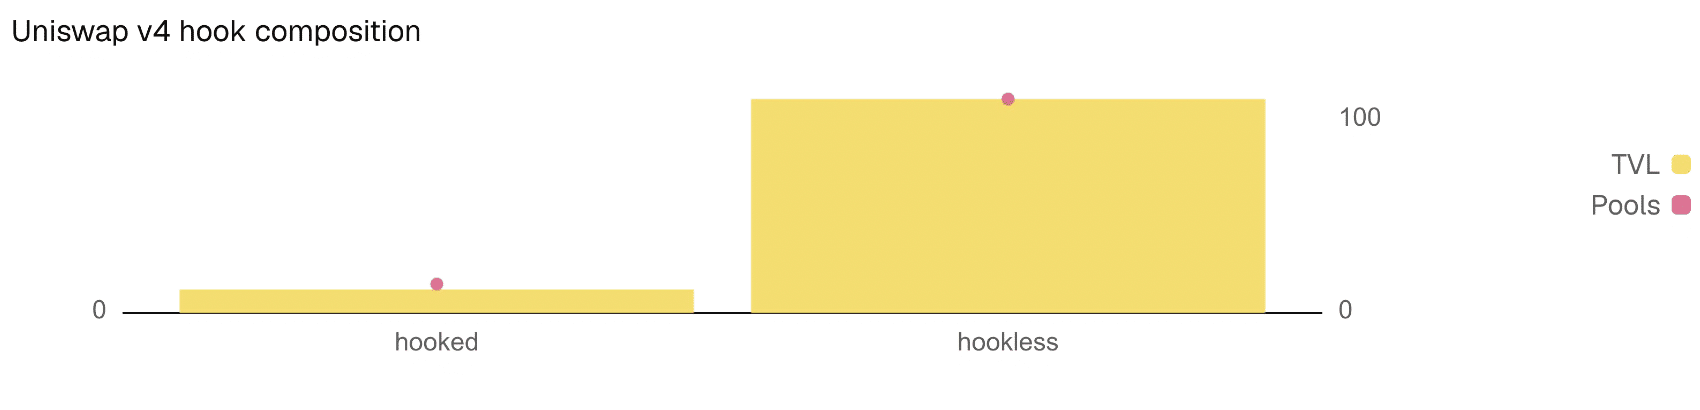
Comme pour Uniswap v3, environ 30,5 % de sa liquidité est toujours hors fourchette, même après l'ajout de hooks qui pourraient permettre d'utiliser les capitaux inactifs dans des stratégies de rendement externes.

De plus, seulement 10 % du TVL de v4 utilise réellement des hooks, et aucun d'entre eux ne génère actuellement de rendement à partir de la liquidité inactive.
Source : Dune

Résumé final

  • Au premier semestre 2026, environ 29,5 % de la liquidité était en dehors de la fourchette de négociation active.
  • Contrairement aux AMM, les investisseurs individuels détenaient la majorité de la liquidité inactive.

Questions liées

QQuel est le principal problème révélé par l'étude de Dune concernant la liquidité concentrée sur les DEX ?

AL'étude révèle qu'une part importante (environ 29,4 % en moyenne sur le premier semestre 2026) de la liquidité concentrée est hors de la fourchette de prix active, ce qui signifie qu'elle ne génère pas de frais de transaction et est sous-utilisée.

QQuelle est la conséquence financière estimée de cette liquidité inactive pour les fournisseurs de liquidité ?

ACette liquidité inactive représente environ 542 millions de dollars de capital inutilisé par semaine, entraînant une perte estimée à 150 millions de dollars de revenus annuels en frais pour les fournisseurs de liquidité sur les quatre protocoles étudiés.

QQuel groupe d'utilisateurs est le plus touché par le problème de la liquidité inactive et pourquoi ?

ALes investisseurs individuels sont les plus touchés, car ils détiennent la majorité de la liquidité inactive. Les gestionnaires automatisés (smart contracts) sont beaucoup plus efficaces pour maintenir leurs positions dans la fourchette de prix active.
QLa version 4 d'Uniswap a-t-elle résolu le problème de la liquidité inactive selon l'article ?

ANon, Uniswap v4 n'a pas résolu le problème. Environ 30,5 % de sa liquidité reste hors de la fourchette active, et bien que les "hooks" puissent théoriquement permettre d'utiliser ce capital inactif, seuls 10 % de son TVL les utilisent actuellement, et aucun ne génère de rendement à partir de cette liquidité.

QQuel pourcentage de la liquidité concentrée est considéré comme 'techniquement sous-utilisé' dans l'étude ?

AEn considérant le capital techniquement disponible mais jamais utilisé, environ 85 % du capital est considéré comme sous-utilisé.

Lectures associées

Kaiko, société de données cryptographiques, lève 110 millions de dollars dans un tour de financement dirigé par S&P Global

La société de données cryptographiques Kaiko a annoncé le 14 septembre 2026 avoir levé 110 millions de dollars dans le cadre d'un tour de financement de série B mené par S&P Global. Cette levée de fonds implique également un large éventail d'investisseurs, dont des banques (BNP Paribas, RBC), des bourses (Nasdaq Ventures), des maisons de commerce (DRW, Susquehanna) et des acteurs de la cryptographie (Coinbase Ventures, Stellar). Les investisseurs historiques Anthemis, Point Nine et Revaia participent également à ce tour. Fondée en 2014, Kaiko fournit des données de marché, des analyses et des indices cryptographiques de niveau institutionnel à des clients tels que des banques et des gestionnaires d'actifs. La société, qui est certifiée SOC 1 et SOC 2 et enregistrée comme administrateur de benchmarks dans l'UE, prévoit d'utiliser ces nouveaux fonds pour développer ses activités existantes de données sur les actifs numériques et pour lancer un nouveau produit d'infrastructure destiné aux marchés de capitaux sur blockchain. Ce tour, d'un montant environ deux fois supérieur à celui de la série B de 2022 (53 millions de dollars), reflète l'intérêt croissant des institutions traditionnelles pour le secteur des actifs numériques. Les investisseurs ont également rejoint un groupe de travail stratégique dirigé par Kaiko pour contribuer à façonner l'infrastructure nécessaire au déploiement des produits tokenisés.

cryptonews.ruIl y a 59 mins

Kaiko, société de données cryptographiques, lève 110 millions de dollars dans un tour de financement dirigé par S&P Global

cryptonews.ruIl y a 59 mins

Pourquoi le marché des cryptomonnaies a déjà anticipé la hausse des taux de la Fed et l'échec du CLARITY Act

Cette semaine, deux événements majeurs pourraient influencer les cours des cryptomonnaies : le vote au Sénat américain sur le projet de loi CLARITY Act mardi 15 septembre, et la décision de la Réserve fédérale américaine (Fed) sur les taux d'intérêt mercredi 16 septembre. Les analystes de Santiment notent que le marché a déjà anticipé ces événements en réduisant les positions risquées. L'intérêt ouvert (OI) pour les dérivés du Bitcoin est passé de 321 000 BTC le 3 septembre à 278 000 le 11 septembre, soit une baisse de 13,5 %, non liée au léger recul de 5 % du prix du Bitcoin sur la même période. Cette diminution de l'OI indique que les investisseurs ferment plus de positions qu'ils n'en ouvrent, signe d'un retrait des capitaux et d'un déclin de l'appétit pour le risque. Le nombre de positions ouvertes est actuellement inférieur d'environ 20 % à celui observé avant le rallye de mi-août. Selon les outils FedWatch et Polymarket, le marché estime à plus de 90 % et 83 % respectivement la probabilité d'une hausse des taux de la Fed de 25 points de base. Par ailleurs, les chances de voir le CLARITY Act adopté en 2026 sont évaluées à seulement 27 % par Polymarket, en baisse par rapport aux 35 % du matin. L'échec de ce projet de loi, soutenu par le président et les républicains, pourrait retarder de plusieurs années l'expansion du secteur de la cryptographie aux États-Unis, surtout si les démocrates remportent les élections de mi-mandat en novembre.

cryptonews.ruIl y a 1 h

Pourquoi le marché des cryptomonnaies a déjà anticipé la hausse des taux de la Fed et l'échec du CLARITY Act

cryptonews.ruIl y a 1 h

Huit des plus grandes institutions bancaires s'expriment fermement en soutien au marché haussier des cryptomonnaies et contre la Loi sur la clarté du marché !

Huit des plus grandes institutions bancaires américaines ont exprimé de vives critiques à l'encontre du projet de loi CLARITY Act, actuellement en attente au Sénat. Elles estiment que ce projet de loi ne fournit pas un cadre réglementaire adéquat pour les stablecoins et pourrait menacer la stabilité du système bancaire traditionnel. Dans une lettre adressée aux leaders du Sénat, ces groupes bancaires, dont l'American Bankers Association, ont mis en garde contre les dispositions du projet de loi qui permettraient d'offrir des rendements sur les stablecoins orientés vers les paiements. Selon eux, cela pourrait provoquer un exode massif des dépôts bancaires, réduisant ainsi la capacité de prêt des banques, en particulier les établissements locaux et communautaires. Les banques critiquent sévèrement le mécanisme de "disjoncteur automatique" prévu par le texte, le jugeant inefficace car il ne s'activerait qu'après un retrait significatif des dépôts, et non en prévention. Elles soulignent également que les émetteurs de stablecoins pourraient contourner l'interdiction de verser des intérêts en utilisant d'autres formes de récompenses. Par conséquent, les institutions demandent un renforcement du texte de loi, notamment l'interdiction explicite de tout rendement direct ou indirect sur les soldes en stablecoins et la fermeture de toutes les failles potentielles. Bien qu'elles affirment soutenir une régulation complète du marché des actifs numériques, elles jugent que la version actuelle du CLARITY Act ne protège pas suffisamment le système bancaire traditionnel.

cryptonews.ruIl y a 1 h

Huit des plus grandes institutions bancaires s'expriment fermement en soutien au marché haussier des cryptomonnaies et contre la Loi sur la clarté du marché !

cryptonews.ruIl y a 1 h

Trading

Spot
活动图片