作者:深潮 TechFlow
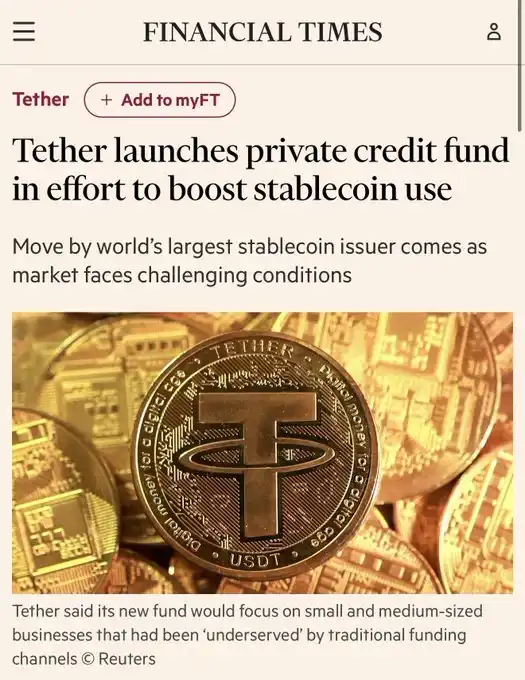
在凭借发行 USDT 成为全球利润率最高、现金流最充沛的“非典型金融机构”之后,Tether 终于跨出了脱虚向实的最关键一步。
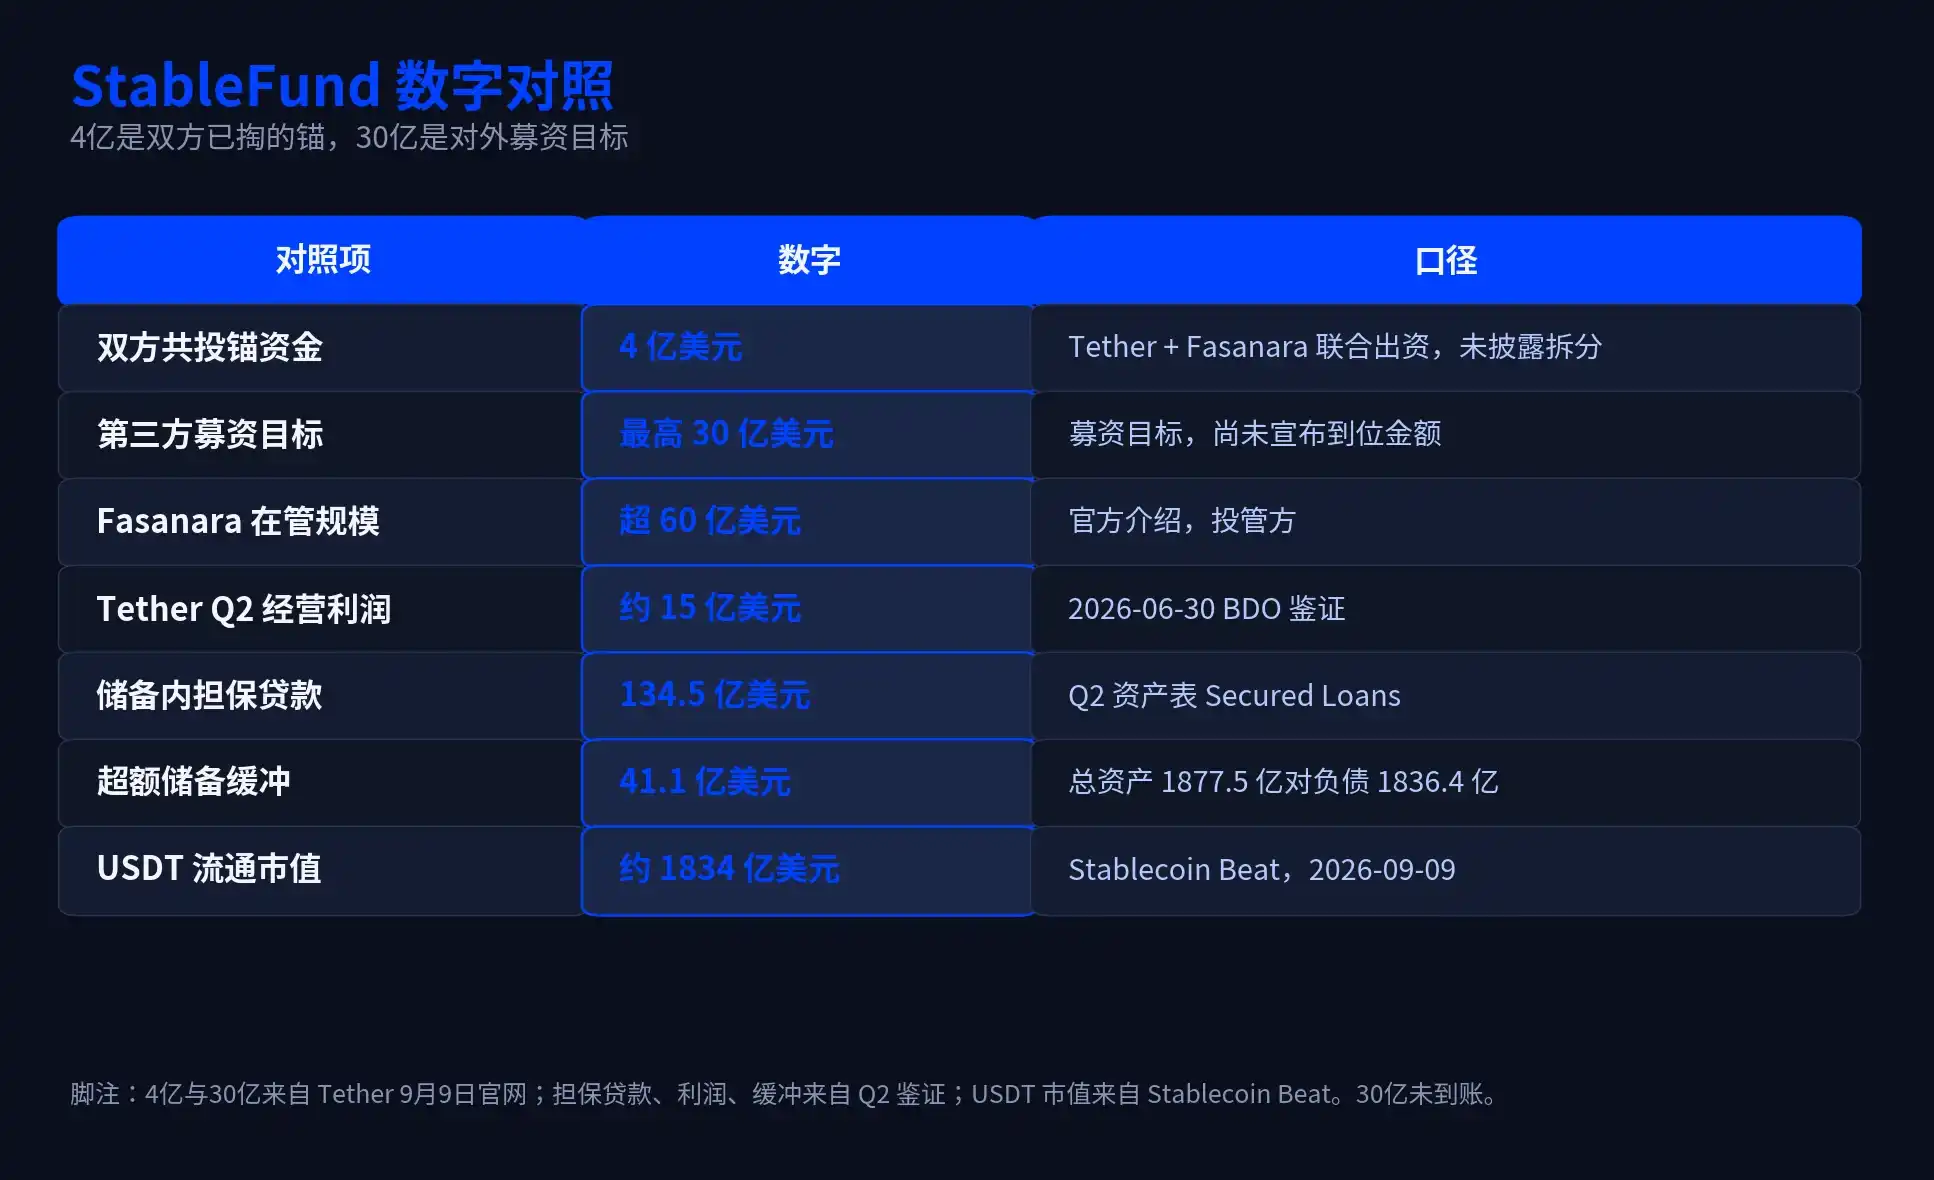
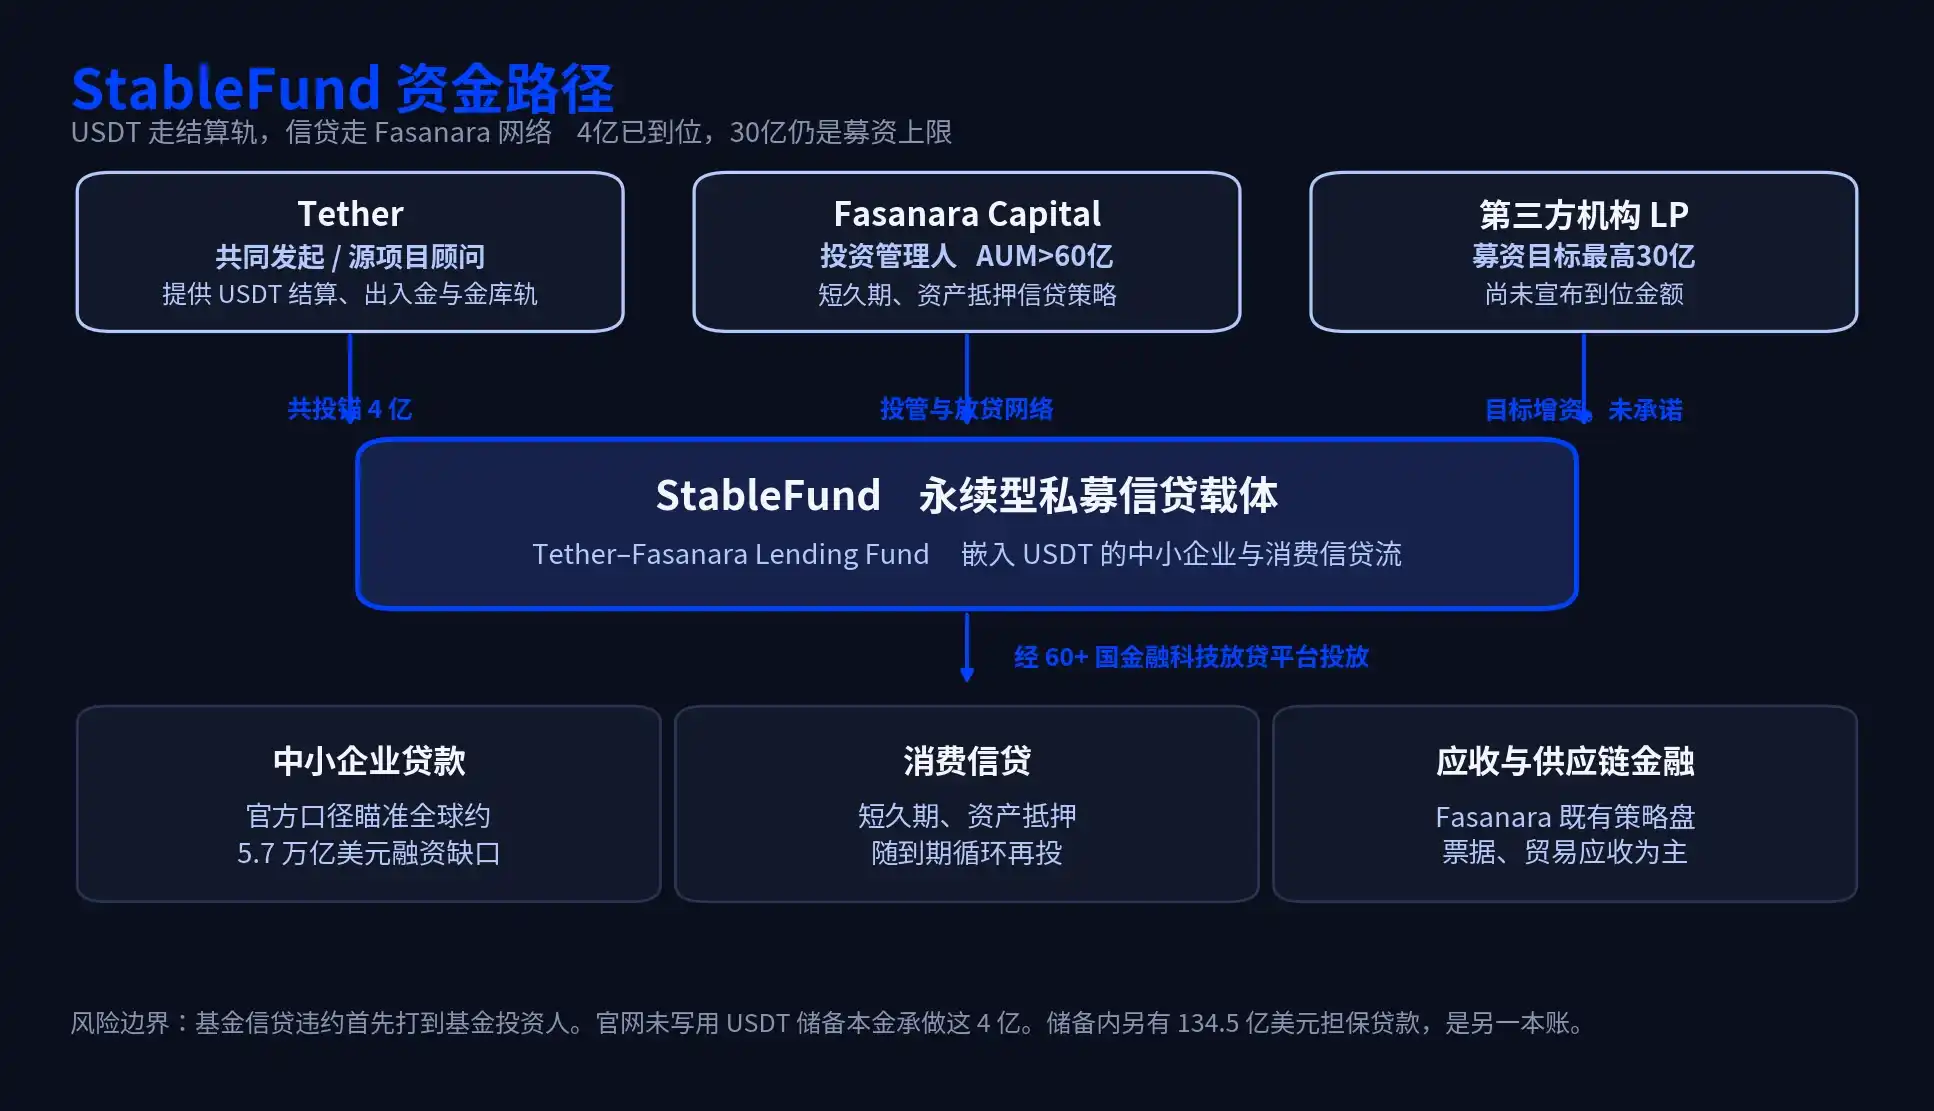
9 月 9 日,Tether 联手伦敦另类资产管理机构 Fasanara Capital,推出规模最高达 30 亿美元的永续型私募信贷基金 StableFund。双方首期拿出 4 亿美元共投资金作为底仓,正式向外部机构开放募资。
这一次,Tether 瞄准的不再是加密交易所里的流动性,而是分布在 60 多个国家的实体中小企业借贷与消费信贷。当硅谷还在争论加密货币的真实落地场景时,手握巨额美债利息的 Tether,已经悄然化身传统金融最具野心的“链上影子银行”。
资本飞轮:从无风险利差,到华尔街的“抢食者”
过去两年,Tether 的商业逻辑极其简单粗暴:一边承揽无息的稳定币铸币需求,一边将上千亿美元的储备金砸进无风险的美债资产。
这种稳赚息差的“印钞机”模式,让 Tether 在今年二季度轻松录得约 15 亿美元的经营利润。
然而,伴随全球宏观降息周期的逼近,坐吃无风险利差的黄金窗口期正在收窄。Tether 庞大的利润储备,必须寻找下一个能吞吐巨量资本、且具备更高收益弹性的蓄水池。
私募信贷(Private Credit)成了最佳落脚点。
在欧美传统商业银行收缩资产负债表、全球中小企业融资缺口高达 5.7 万亿美元的背景下,华尔街的 Blackstone、Apollo 等巨头早已在此布下重兵。但与传统华尔街机构不同,Tether 怀揣着降维打击的武器:它不仅出钱,还出“路”。
在这场 30 亿美元的局里,资金通道被彻底重构了。借款人拿到的不再是需要经过多层代理行、耗时数天清算且手续费高昂的电汇美元,而是秒级到账的 USDT。
用 USDT 绕开传统银行的放贷铁轨
在这个名为 StableFund 的新载体中,Tether 与 Fasanara 的分工极其明确,这是一种典型的“前店后厂”模式。
总部位于伦敦的 Fasanara 扮演的是“承销商”与“风控官”。这家管理着逾 60 亿美元资产的专科资管机构,早已在全球 60 多个国家的金融科技平台上铺设了放贷网络。他们负责将资金精准地滴灌进短久期、有资产抵押的中小企业和消费信贷策略中。
而 Tether 扮演的,则是最核心的资金源与结算轨道。Tether CEO Paolo Ardoino 对此有着极度克制的清醒:Tether 不亲自下场催收,而是提供让跨境放贷跑起来的稳定币基础设施。
至此,USDT 的叙事发生了根本性偏移。它不再仅仅是币圈玩家用来对冲波动的“交易对”,而是变成了一条直接插入新兴市场实体经济的放贷水泵。Tether 正在把原本封闭在加密赌场里的流动性,变成改造全球实体企业融资效率的美元替代品。
表内外双轨博弈,影子银行的风控深水区
进军实体信贷,意味着 Tether 正式踏入了传统银行最畏惧的风控雷区:
借款人还不出来,谁先赔?
按照目前的架构,新设立的 StableFund 是一只表外基金。理论上,它的信贷违约损失将停留在基金净值和 LP(有限合伙人)身上,从而与 USDT 1:1 的兑付储备相隔离。
但外界的审视从未停止。因为在 Tether 自己的资产负债表内,信贷业务早已是一个庞然大物。截至今年二季度,Tether 的储备资产中依然趴着高达 134.5 亿美元的担保贷款(Secured Loans)。相比之下,新基金这 4 亿美元的初始锚资金,仅仅是一个试水的零头。
真正令华尔街和监管层忌惮的是:当一家缺乏极度透明审计的稳定币巨头,既在表内握有百亿级质押借贷,又开始在表外通过 60 个国家的金融科技平台向中小微实体放贷时,它事实上已经成为了一家规避了所有资本充足率约束的超级影子银行。
在这个 30 亿美元的目标募满之前,StableFund 还只是一场火力侦察。但一旦 Tether 凭借其极低的资金成本和 USDT 的结算优势,真正在全球私募信贷市场撕开一条口子,任何大面积的跨国催收失败与抵押物贬值,都有可能演化为对整个加密流动性底座的压力测试。
届时,这只游离于监管之外的“无牌全球央行”,必将迎来华盛顿最严厉的目光。