撰文:Rita
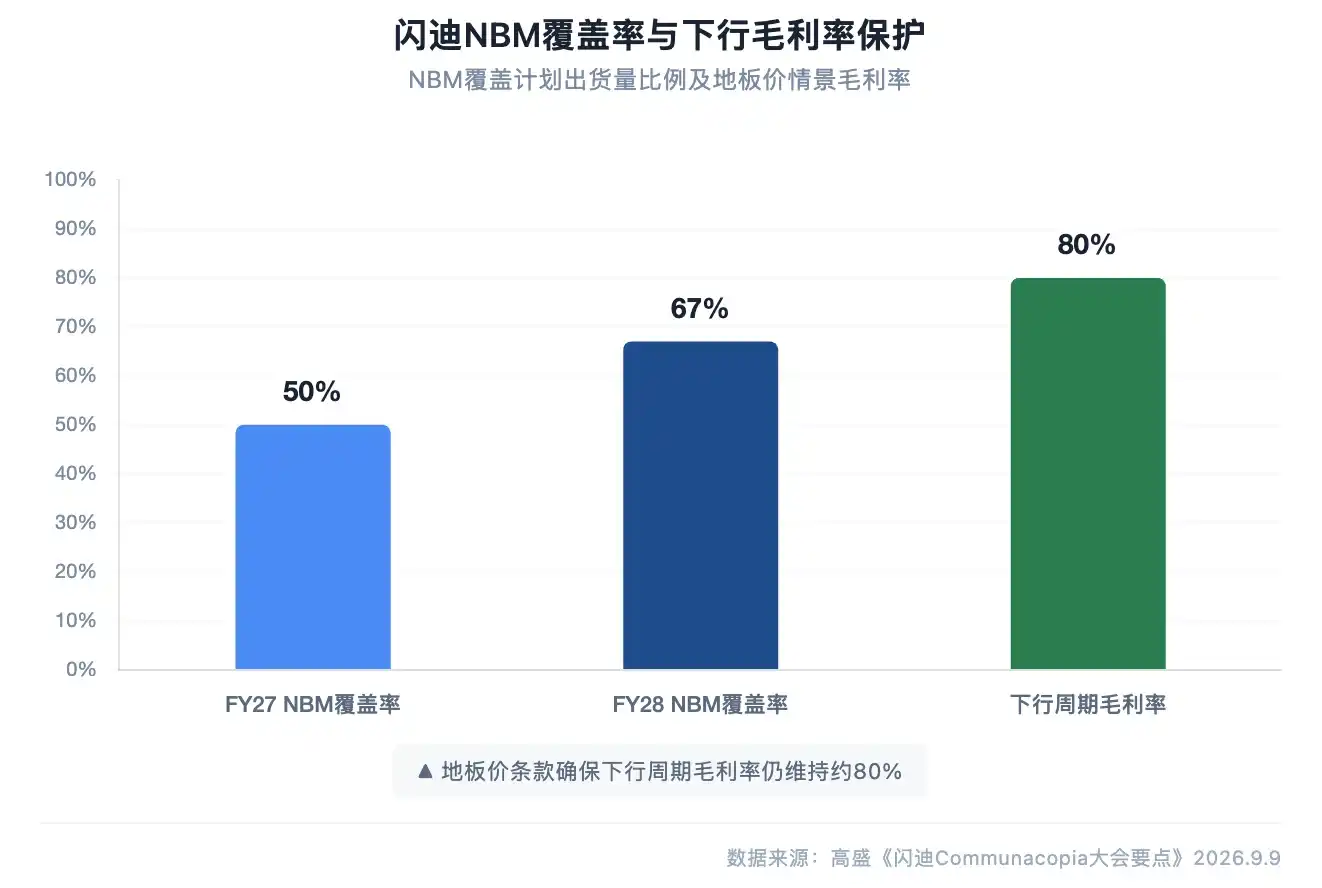
闪迪在 Communacopia 大会上透露,长期协议(NBM)已覆盖 FY27 和 FY28 计划出货量的 50%和 67%。即便在 NAND 价格下行的悲观情景中,这些协议的地板价仍能支撑约 80%的毛利率。高盛在 9 月 9 日发布的会议要点报告中,维持买入评级,12 个月目标价 2200 美元,较当前股价 1738 美元隐含 26.6%的上行空间。
高盛认为,闪迪的核心逻辑正在从周期博弈转向结构升级。NAND 市场从短期现货定价向长期协议转移,数据中心需求成为主要驱动力。供应端增长受限,需求端受 AI 推理推动持续扩张,闪迪凭借与铠侠的合资平台和低资本强度,在这一轮周期中具备更强的盈利可见性。
NBM 锁定八成毛利率
闪迪管理层在大会上详细解释了 NBM 的财务要素。地板价条款是核心,它确保在 NAND 价格大幅下跌的极端情景下,公司大部分业务的毛利率仍能维持在约 80%的水平。这一保护机制改变了闪迪的盈利结构,使其不再完全暴露于现货价格的剧烈波动中。
从覆盖比例看,FY27 计划出货量的 50%已被 NBM 覆盖,FY28 提升至 67%。高盛认为,这一覆盖率意味着闪迪未来两年的收入可见性显著提高。管理层对长期财务目标的信心,正是建立在这些协议带来的确定性之上。
供应受限,中国产能自消
闪迪对 NAND 供应端的判断偏紧。管理层认为,可预见未来内 NAND 供应增长将保持低迷,而 AI 推理的普及正在推动需求持续增加。这一供需格局为价格提供了支撑。
针对中国竞争对手的产能扩张,闪迪认为其新增供应主要被本地市场吸收,对全球市场的冲击有限。高盛在报告中也提到,YMTC 的路线图迭代是潜在风险,但当前判断其影响可控。
HBF 打开长期空间
闪迪管理层对 HBF 和 KV Cache 的长期前景表示乐观。HBF 被视为解决 AI“内存墙”问题的潜在方案,其更高密度可以满足 AI 计算对内存带宽和容量的双重需求。KV Cache 对 AI 推理至关重要,管理层此前曾将其描述为 AI 数据中心内存 TAM 的关键组成部分。
高盛援引管理层的测算,到 2032 年,KV Cache 将占 1.2 ZB AI 数据中心内存 TAM 的约 35%。这一数据意味着闪迪在 AI 存储领域拥有远超传统 NAND 的长期增长空间。
低资本强度支撑 bit 增长
闪迪与铠侠的合资协议已延长至 2034 年。管理层强调,这一安排结合 IP 所有权和研发投资,使合资公司具备高效的制造能力,bit 增长份额与资本开支不成比例。闪迪的资本强度约为 5%,远低于行业平均水平。
管理层还表示,通过 BiCS 平台,公司已能看到未来数年的技术路径,可以在同样的低资本强度下支持进一步的 bit 增长。高盛认为,这一成本优势是闪迪区别于同行的关键差异化因素。
回购主导资本回报
闪迪重申股票回购是向股东返还多余资本的主要方式。公司已执行约 45 亿美元的回购。管理层对未来引入股息持开放态度,但当前阶段回购仍是核心工具。
高盛的目标价 2200 美元基于 20 倍市盈率乘以正常化每股收益 110 美元。当前股价 1738 美元,隐含 26.6%上行空间。高盛认为,NBM 带来的盈利稳定性、供应受限的行业格局以及低资本强度,共同支撑这一估值。
下行风险包括:NAND 定价的长期结构性变化未能实现;YMTC 持续迭代其技术路线图;闪迪未能获得 eSSD 市场份额。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 9 月 9 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。