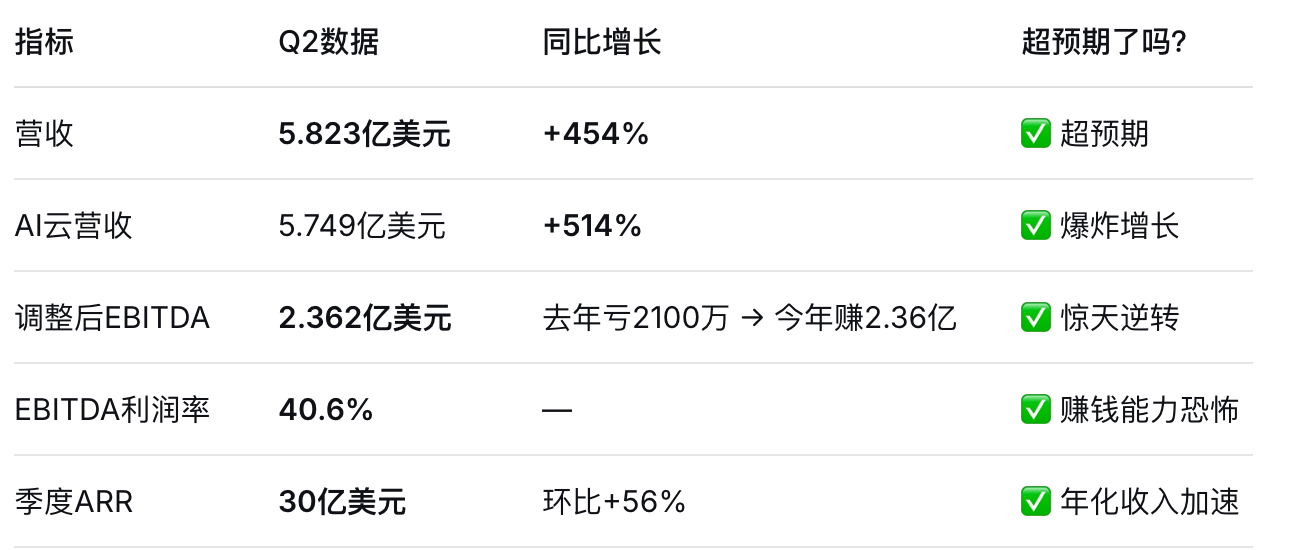
一、先看一张表:Q2数据有多炸?
二、400亿订单在手,2027年产能已经不够卖了
散户最关心的永远是一个问题:这公司未来还能不能涨?
看三个数据你就懂了:
① 客户总承诺金额超400亿美元
第二季度签了4份大合同,平均每份超10亿美元,合同总价值环比翻了近4倍。单季新客户合同价值增长超9倍。
② 2027年产能已经可以全部售罄
管理层原话:按当前合同条款,公司完全有能力把2027年计划投产的产能全部卖光。但他们"故意"留了一部分不卖——等涨价。
③ 年底签约电力目标上调至5吉瓦(GW)
比此前指引再上一个台阶,从2027年起每年新增超1GW产能。电力就是AI算力的"土地",谁占得多谁就是地主。
三、第四季度是关键:下一轮暴涨的起爆点?
第四季度末,多个超10亿美元大单将集中上线。
这意味着什么?
公司2026年全年营收指引是30-34亿美元。上半年干了约9.8亿,下半年需要干20-24亿才能达标。而大单集中在下半年尤其是Q4上线,Q4就是验证逻辑的时刻。
如果Q4顺利放量,2027年营收预期会被进一步上调,估值倍数会快速下降,股价自然会往上走。
四、估值贵不贵?算笔账就清楚了
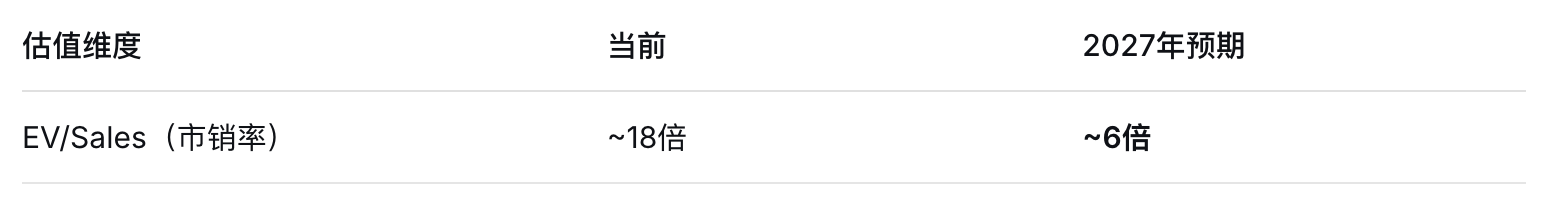
18倍的市销率确实不便宜,但如果2027年收入达到约137亿美元(目前订单储备完全支撑这个数),估值会快速消化到6倍左右。
说白了:贵不贵,取决于它能不能把订单变成收入。 Q2已经证明它能,Q4会再次证明。
五、还有一个细节:老GPU也能持续赚钱
文里提到一个挺有意思的事:英伟达2020年出的A100 GPU,2026年还在签新合同,合同一直签到2029年。
什么意思?
很多人以为GPU两年就淘汰,但实际上老芯片照样能在推理场景持续赚钱。Nebius投下去的几百亿美元资本支出,不是一次性烧掉,而是能持续产生5-8年的现金流。长期投资回报率可能比市场预期的要高得多。
六、风险也得看一眼
没有股票是完美的。几个需要盯住的风险:
资本支出猛:Q2干了57亿美元,全年还要继续砸钱
GAAP口径还在亏:折旧和利息费用拖累,账面利润还没转正
内部人士减持:有董事抛了超50%持股,这是个信号
激烈竞争:CoreWeave、AWS都在抢同一块蛋糕
核心结论
Q2业绩已经把"NBIS能赚钱"这件事板上钉钉了。400亿订单在手、5GW电力在手、2027年产能被抢光——增长的确定性比大多数AI概念股都高。Q4大单集中上线的催化还没兑现,这可能是下一轮股价上行的核心催化剂。