作者:Alea Research
编译:深潮 TechFlow
深潮导读:LayerZero 想成为所有交易平台底下的那个交易所:把撮合、清算、结算和风险全揽到 Zero 上,前端只负责获客。75% 的费用拿去销毁 ZRO,这个经济设计会直接改变交易赛道的价值分配,平台方和代币持有者都需要重新理解自己的位置。
LayerZero 于 2026 年 8 月 25 日宣布推出 ATLAS,旨在成为众多交易场所底层的交易所引擎。
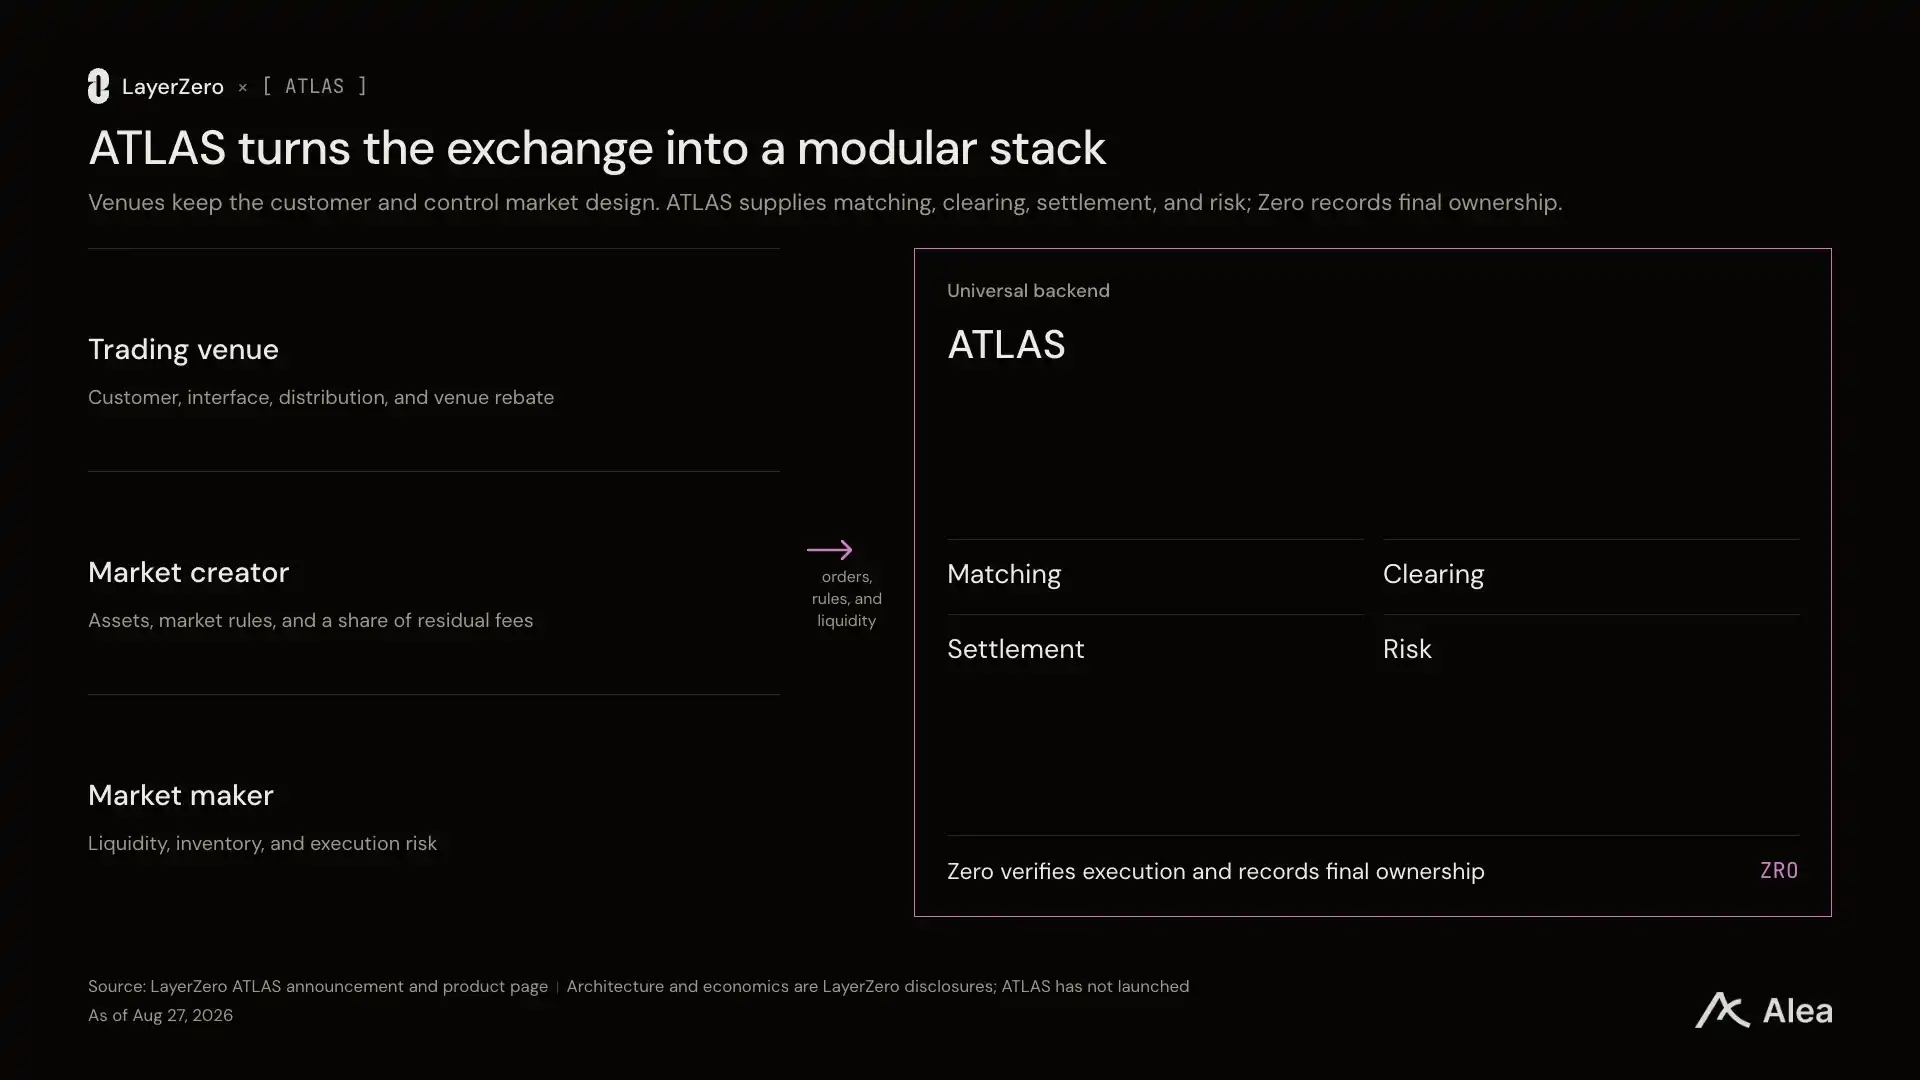
ATLAS 全称 Aggregated Trading Liquidity and Settlement(聚合交易流动性与结算),是一个构建在 Zero 上的无头交易所。它没有消费级应用。交易场所通过界面保留自己的用户和分发渠道。
市场创建者决定交易内容。
做市商提供流动性。
ATLAS 负责撮合、清算、结算和风险,Zero 则记录最终所有权并验证执行。
这把采用问题从交易者转移到了市场运营者。交易所、经纪商、钱包和市场运营者必须信任 LayerZero 的后端,而不是直接竞争对手控制的基础设施。
ATLAS 能够覆盖远超加密永续合约的市场,大型机构需求理应转化为 ZRO 经济价值。计划于 2026 年晚些时候上线。
为什么现在:代币化资产已经超出了市场基础设施的承载能力
LayerZero 最初的判断是资产和账本将变成多链。ATLAS 把这个判断从资产转移扩展到了价格发现和结算。
这个时机反映了一个真实的基础设施缺口。稳定币、代币化股票、预测市场、永续合约和私募市场债权现在全天候交易。然而,撮合买卖双方的系统常常将风险管理与清算和最终结算分开。因此,每一次交接都会增加对账成本和资产负债表依赖。
现有加密市场已经将分发与交易所基础设施分开。Orderly 于 2026 年 7 月 24 日报告称,超过 400 个品牌永续合约 DEX 使用其共享订单簿。Hyperliquid 发布 HIP-3,允许构建者在质押 500,000 枚 HYPE 后部署独立的永续合约市场。Injective 推出了一个模块,从执行到结算全程管理订单簿。
这些系统证明了分发和交易所基础设施是可以分离的。ATLAS 将这种模式推广到更广泛的交易生命周期,并进入由机构配置的市场。
商业前提是,分发方会构建在中立基础设施上,保留客户和足够的经济利益。这笔交易将决定采用率;吞吐量只设定技术门槛。
机制:交易场所成为交易所的原生路径
交易场所掌握用户体验和订单流:
市场创建者选择资产和预言机,然后设定市场规则。
流动性提供者报价并承担库存风险。
ATLAS 提供共享交易所引擎。
Zero 将区块生产者的执行与结算层验证者的证明验证分开。
这种架构产生两种配置:
开放型 ATLAS 服务于无需许可的产品,包括加密原生应用和预测市场。
机构型 ATLAS 使用相同引擎,同时允许机构执行访问控制并定义产品和市场规则。

无头设计消除了削弱许多交易所构建者项目的冲突。构建在交易所之上的前端通常会在交易所自身费用之上加收一层费用,然后与交易所的原生应用争夺同一批成熟用户。ATLAS 没有原生应用。交易场所就是原生路径。
LayerZero 报告永续合约延迟中位数为 965 微秒。其公告称,在模拟公开部署的环境中,p95 延迟为 1.418 毫秒,p99 延迟为 2.641 毫秒。ATLAS 上线时将按每秒 20 万笔交易进行配置。
每笔交易都会通过零知识证明在链上验证。更多细节可在 2026 年 2 月 10 日发布的 Zero 论文中找到,该论文称 Jolt Pro 实现了简洁证明,并将零知识证明列入近期路线图。
运营经济学:75% 变成毛费用的 26.25% 至 60%
ATLAS 收取一笔全包交易费。开放型 ATLAS 交易场所根据 ZRO 质押量和总交易量的组合获得 20% 至 65% 的返佣。最高档可能要求最多 1% 的 ZRO 供应量。剩余费用按 25% 分配给市场创建者,75% 用于购买并销毁 ZRO。
以 100 个毛费用单位、20% 的交易场所返佣计算,交易场所获得 20。创建者获得 20,剩下 60 用于 ZRO 的购买和销毁。
在 65% 返佣下,交易场所获得 65。创建者获得 8.75,剩下 26.25 给 ZRO。
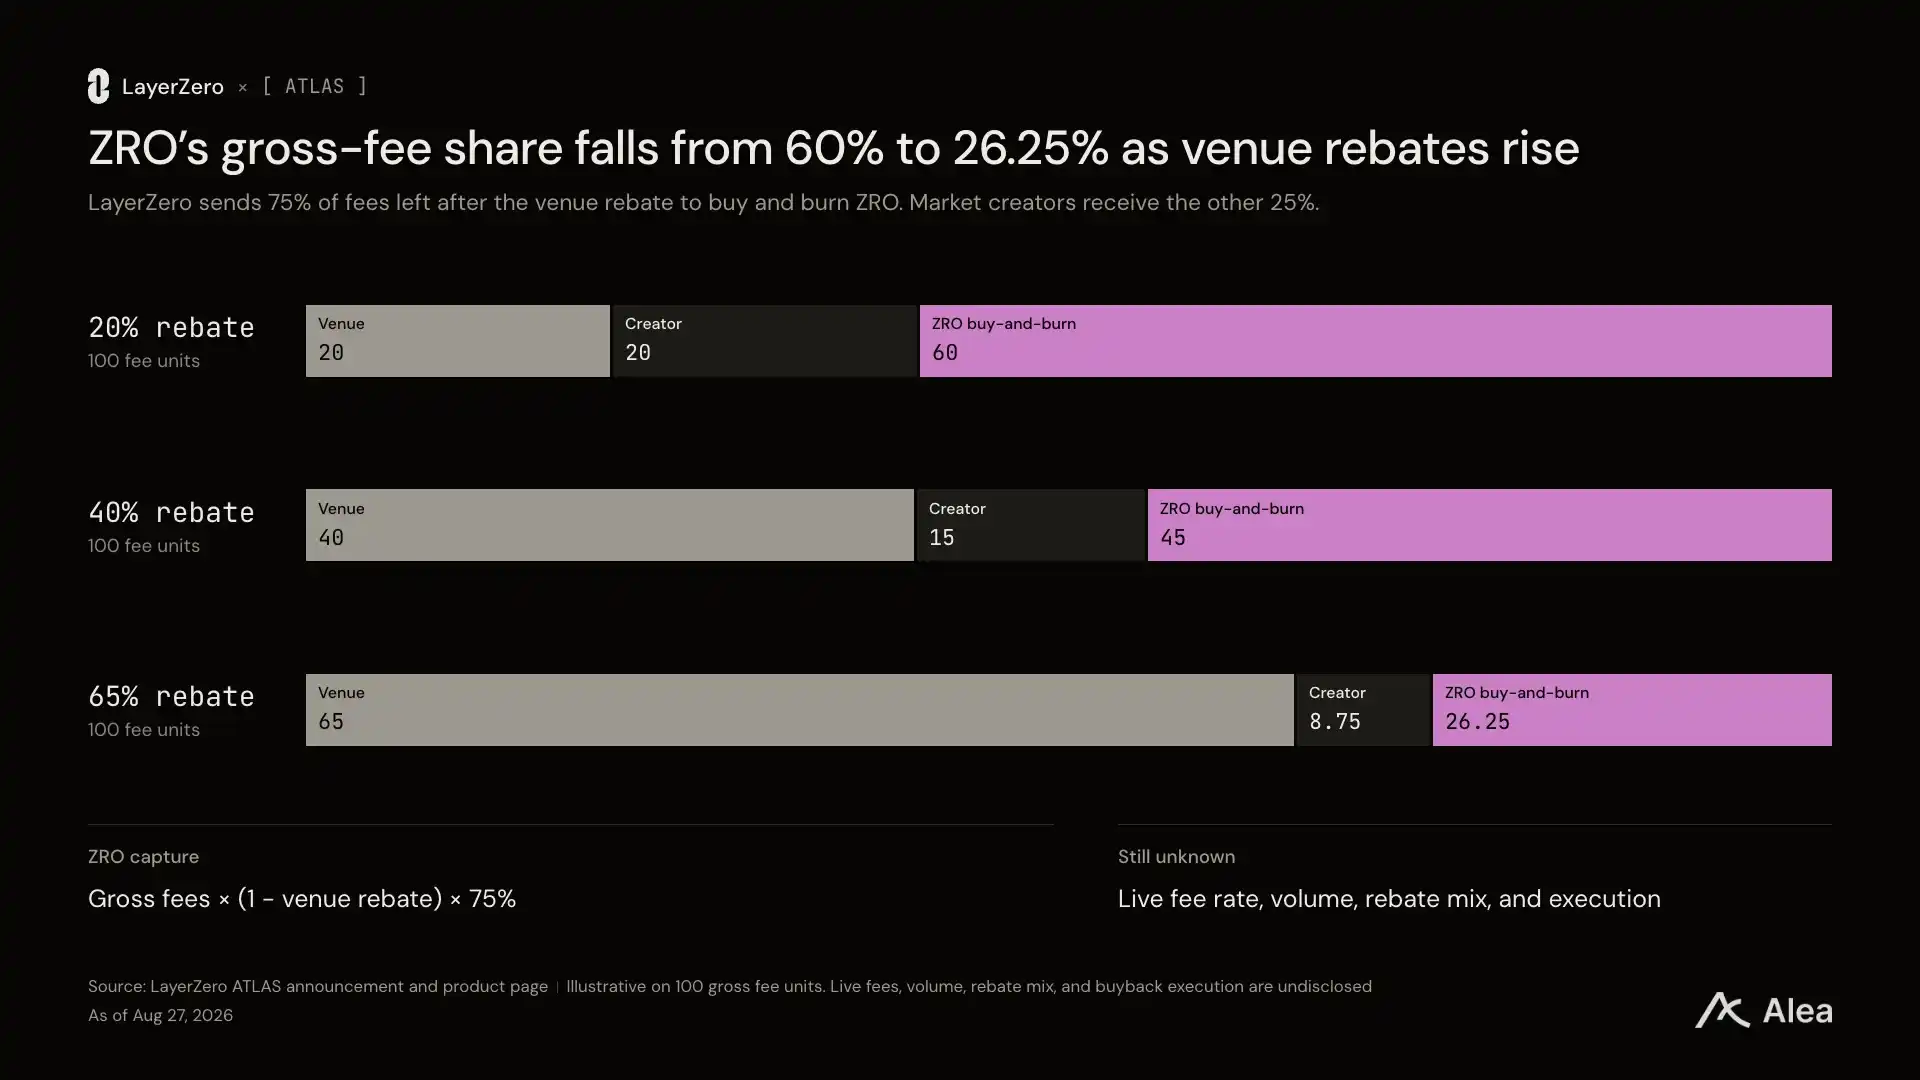
75% 的分配仅适用于交易场所返佣之后。因此,在已披露的返佣范围内,ZRO 实际捕获毛费用单位的 26.25% 至 60%。实际捕获比例取决于四个未披露变量:实际费率、交易量、交易场所在各返佣档位中的分布,以及购买并销毁的执行情况。
该模型将收入与每个角色对齐。交易场所靠分发赚钱,创建者靠市场专长赚钱,购买并销毁则将 ZRO 需求与共享基础设施挂钩。更高的交易场所返佣可以改善分发和流动性,但会降低每笔毛费用中可用于 ZRO 的比例。
ATLAS 赋予 ZRO 直接作用。该代币通过委托权益证明保护 Zero、支付 gas、管理升级和区域、使交易场所有资格获得返佣,并从剩余交易费中获得购买并销毁需求。这创造了一条清晰的价值捕获路径,前提是有足够的活动和执行。
在积极情形下,质押 ZRO 能让交易场所获得更好的经济效益。更好的经济效益吸引分发方,然后是做市商和创建者。更多的交易量增加购买并销毁需求,也提高进入更高档位的价值。
不利路径也来自同一机制。大型交易场所要求最高返佣。流动性集中,小型交易场所无法匹敌主导订单簿;剩余代币捕获下降。系统获得活动量,但 ZRO 的实际捕获低于表面数字所暗示的水平。
共识忽略了什么:LayerZero 的优势是中立的
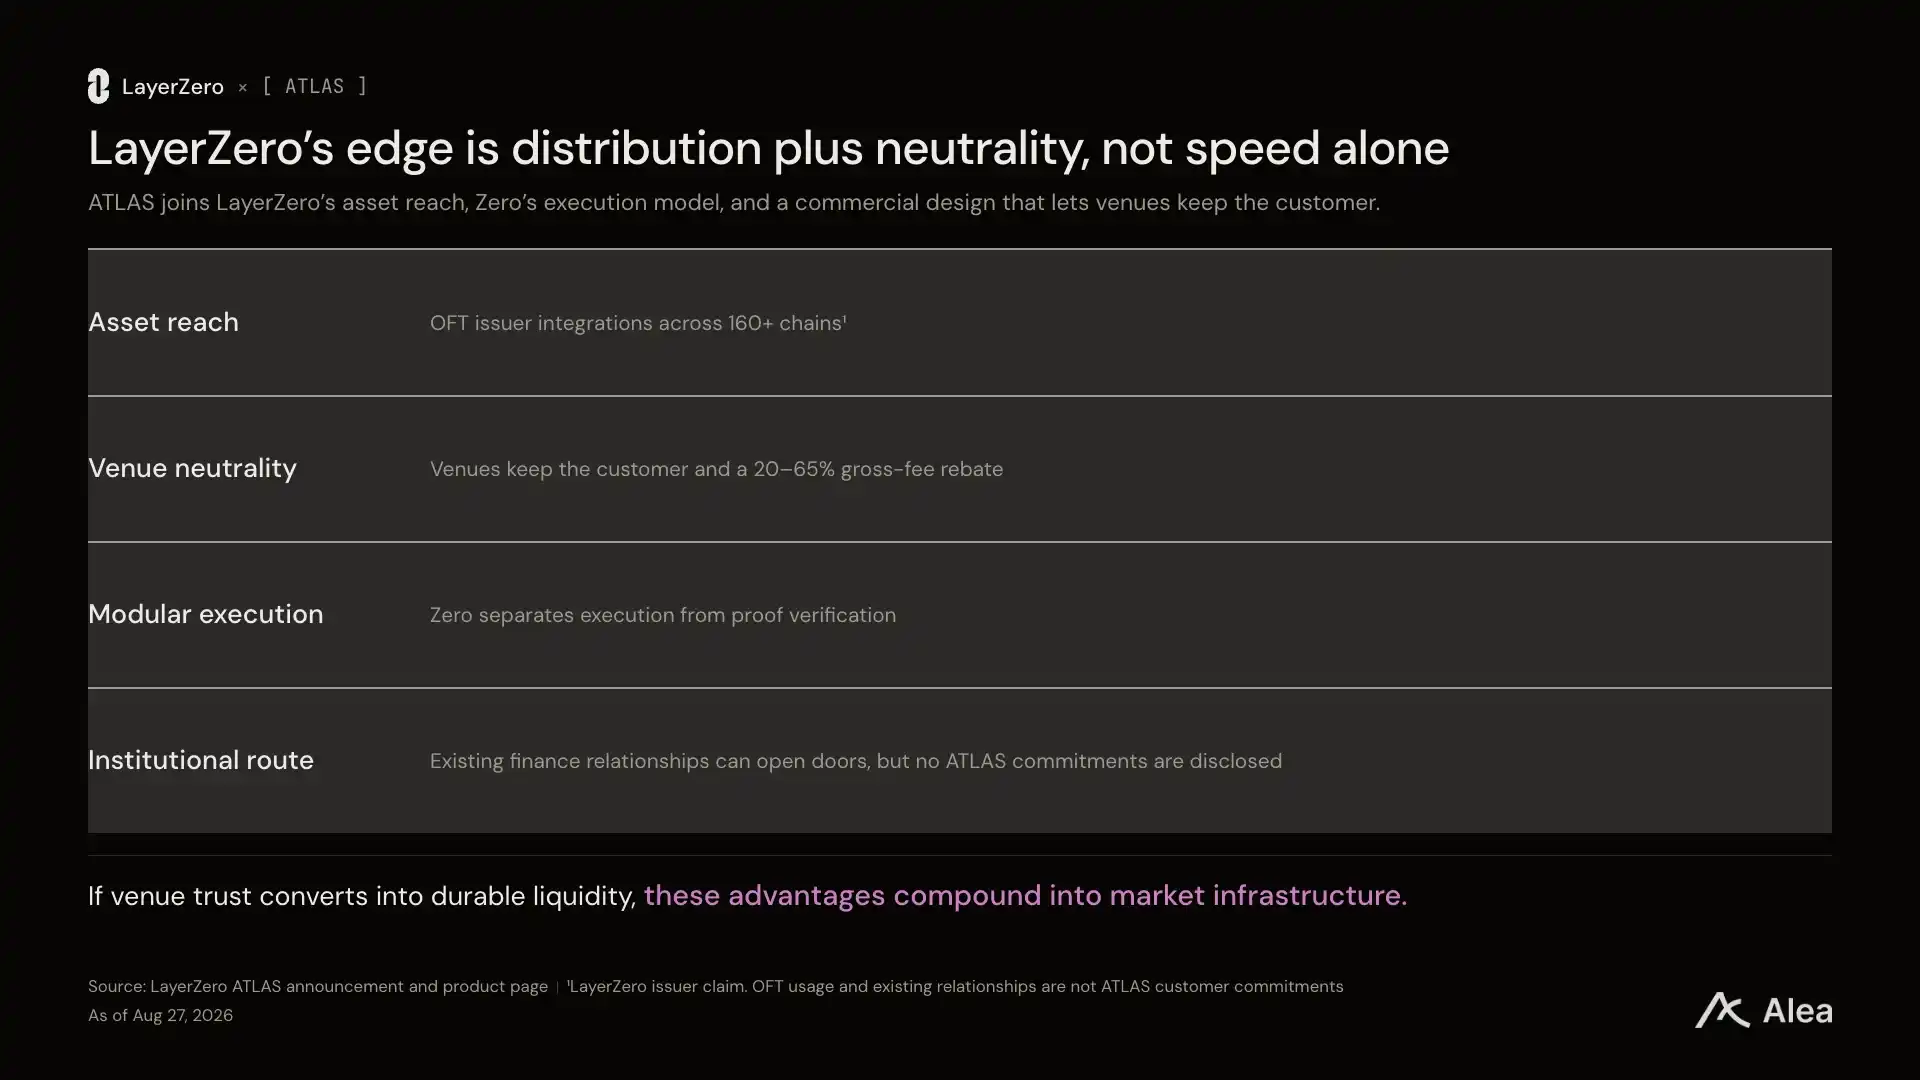
性能只是入场门槛。LayerZero 的战略优势来自中立性加上分发能力。
LayerZero 已经生活在应用之下,而不是站在它们用户面前。它已经整合了跨链资产,与发行方和金融机构建立了关系,并将其商业身份设计为基础设施。
无头交易所延续了这一姿态。GTE、Bullish、defined.fi 和 TrueNorth 为 Open ATLAS 提供了首批场所。LayerZero 称机构合作伙伴将跟进。
该公司将每笔交易经济收益的 20% 至 65% 分给场所。这一选择承认了交易所常常抗拒的教训:赢得客户信任并拥有客户关系的一方需要可持续商业模式。
接下来值得关注的事
ATLAS 预计于 2026 年晚些时候推出。LayerZero 尚未披露确切上线日期。
压缩交易生命周期消除了交接环节。这也集中了责任。匹配、风险、证明生成、数据可用性、治理或结算中的故障,可能影响使用共享后端的每个场所。
另一层风险来自市场创建者。新资产需要可靠的预言机和保证金规则,以及从清算到最终结算的清晰路径。开放访问也会扩大产品范围,并提高弱控制带来的代价。
机构版 ATLAS 面临另一项约束。机构需要可配置规则。对手方和监管机构则需要明确:谁运营市场,谁承担损失,资产位于何处,哪个机构逆转或升级系统。技术可验证性无法回答这些法律问题。
总体而言,ATLAS 检验对 LayerZero 消息层的信任能否转移到交易所运营。成功将推动 LayerZero 从在市场间传递消息和资产,转向运营市场内部机制。