原文作者:赵颖
原文来源:华尔街见闻
日本国债收益率 30 年来首次突破 3%,野村研究所警告,这一轮全球长端利率上行的源头正是日本,而非外部输入。日本财政风险与货币政策正常化预期的叠加,正通过债券市场向全球蔓延,对科技股、AI 投资乃至实体经济构成系统性威胁。
10 年期日本国债(JGB)收益率在东京市场盘中一度突破 3.0%,为 1996 年 9 月以来首次。据追风交易台,野村研究所执行经济学家 Takahide Kiuchi 在最新报告中指出,过去一年 10 年期日债收益率累计上行约 1.4 个百分点,同期美国 10 年期国债收益率的涨幅仅约为日本的一半,这表明日债收益率的上行主要由国内因素驱动,而非受海外市场传导。
Takahide Kiuchi 认为,从收益率绝对水平来看,日债已创 30 年新高,而美债仅回到 2025 年 1 月以来高位,德国 10 年期国债收益率为 2011 年以来最高,英国 10 年期国债收益率为 2008 年以来最高。综合比较,日本更可能是推动全球长端利率上行的源头,而非被动跟随者。与此同时,特朗普政府已开始罕见地介入日本经济政策,向日本央行施压加息、向高市政府施压收缩财政扩张。
三重因素推动日债收益率破 3%
据野村研究所报告,10 年期日债收益率在 8 月已逼近 3%关口,最终于 9 月 1 日盘中突破这一整数位,背后有三重驱动力。
其一,美联储加息预期升温。美联储主席 Kevin Warsh 在近期杰克逊霍尔年会上的表态强化了市场对美联储 9 月联邦公开市场委员会(FOMC)会议加息的预期,带动全球债市承压。
其二,日本央行加息预期升温。市场普遍预期日本央行将在 9 月货币政策会议上上调政策利率,进一步推高日债收益率。
其三,日本财政扩张风险加剧。截至 8 月底,日本各省厅提交的 2027 财年一般会计预算申请总额较 2026 财年预算高出约 20 万亿日元,大幅加剧市场对日本财政状况恶化的担忧。
财政风险是收益率上行的主因
野村研究所对过去一年 10 年期日债收益率上行 1.4 个百分点的成因进行了分解分析,结果显示,通胀预期上升贡献约 0.49 个百分点,日本央行持有日债比例变化贡献约 0.08 个百分点,美国 10 年期国债收益率上行贡献约 0.08 个百分点,实际政策利率预期变化贡献约 0.15 个百分点,而"其他"因素贡献高达 0.60 个百分点——这一项被认为主要反映日本财政状况恶化的风险溢价。
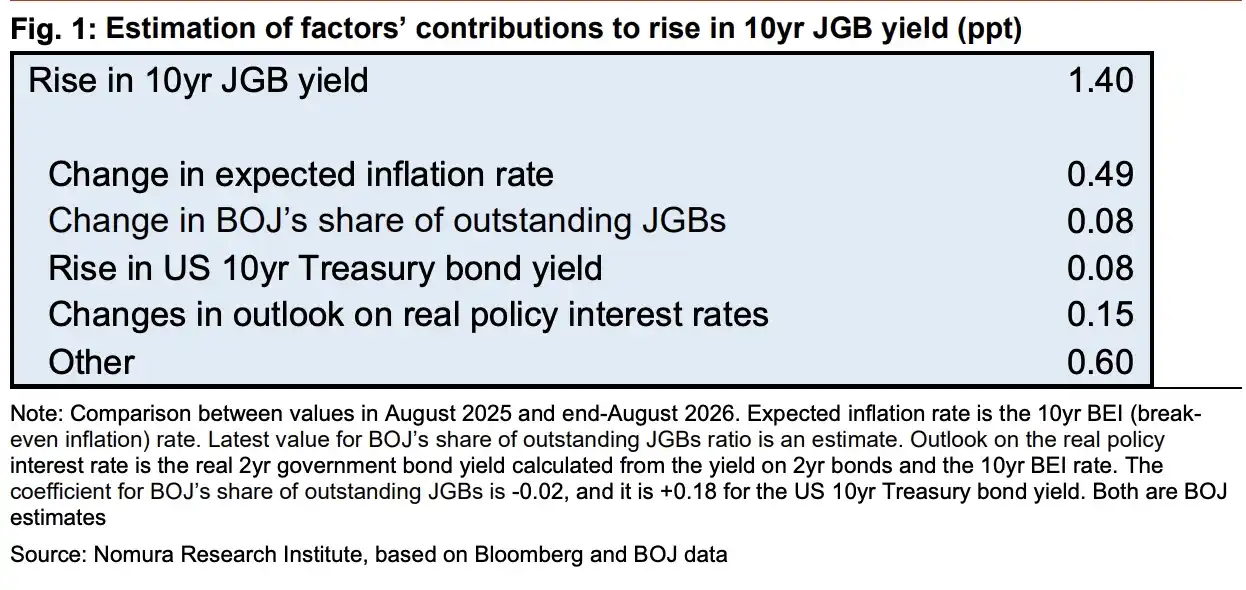
这意味着,在推动日债收益率上行的所有因素中,财政风险溢价是最大的单一贡献项,远超通胀预期和货币政策预期的影响。
Takahide Kiuchi 指出,长端利率上行并非总是"坏事"——若源于经济增长潜力提升或通胀预期上行,实际利率未必随之走高,对经济的负面冲击有限。但若上行主要源于财政风险,则往往对经济活动产生实质性负面影响,且这种冲击通常比短端利率上行更为滞后、更难察觉。
特朗普政府罕见介入日本经济政策
特朗普政府已开始以不寻常的方式介入日本经济政策。美国财政部长贝森特在近期 G20 财长及央行行长会议上,向日本财务大臣片山皋月及日本央行行长植田和男明确表示,日本需要清晰传达其财政可持续性路径及加息计划。
此前,贝森特在 7 月底日美联合外汇干预结束后,已公开表达对日本央行加息的期待。野村研究所认为,特朗普政府此举的背后逻辑在于:日元持续贬值与日债价格下跌(收益率上行)可能对美国乃至全球市场造成负面冲击,因此华盛顿正寻求更主动地干预日本的经济政策走向,推动日本央行加息并促使高市政府收缩财政扩张立场。
报告指出,若高市政府逐步调整其积极财政政策立场,日本财政恶化风险将有所下降,10 年期日债收益率的上行压力也将随之减轻。
日债收益率上行或引爆全球金融市场动荡并冷却 AI 热潮
野村研究所警告,以日本为震源的全球长端利率上行,对经济和金融体系的潜在冲击不容低估。
从宏观层面看,长端利率上行将推高各国政府利息支出,可能引发“财政恶化—收益率上行”的负向螺旋,同时压低金融机构资产组合中债券的市场价值,动摇其资产负债表稳定性。此外,利率上行还将对房地产和股票等风险资产价格形成压制。
尤为值得关注的是科技和 AI 相关股票。这类资产对利率上行尤为敏感。Takahide Kiuchi 在报告中指出,若以日本为核心的长端利率上行持续,可能触发股市中 AI 热潮的降温。AI 相关股票价格的下调,将进一步削弱相关企业通过股权或债务融资筹集大规模投资资金的能力,从而对 AI 基础设施的实物资产投资扩张踩下刹车。
“这可能不仅仅是全球经济活动的渐进式降温,而是有可能引发突然性的经济减速,”报告写道。野村研究所认为,这在一定程度上也解释了为何特朗普政府选择采取罕见的直接干预行动,敦促日本远离可能进一步压低日元、推高长端收益率的政策路径。