作者:赵颖,华尔街见闻
美股当前“氛围完美”,但历史记录并不乐观。
BTIG首席技术市场策略师在最新报告中发出警告,市场正以全时高位、极低波动率的姿态步入年度最危险的季节性窗口——中期选举年的8月至10月。他直言,当下一个极具吸引力的时机,投资者应主动削减风险敞口或对冲广泛股票头寸。
等权重标普500指数(SPW)年内累计涨幅约16%,所有板块均录得正收益,市场"广度扩张"已然实现。然而,历史数据显示,自1990年以来,标普指数在中期选举年的8月18日至10月11日期间,除2006年外每年均经历至少7%的回调。当前市场以历史高位入场,VIX处于年内低点,保护性需求几近缺失,多重技术信号同步发出预警。
季节性规律:中期选举年的"魔咒窗口"
BTIG的数据显示,自1990年以来,SPW在中期选举年平均于8月18日前后见顶,随后进入一段相当艰难的下行区间,直至10月中旬。
1990年、1998年、2002年、2010年、2014年、2018年及2022年,均在8月至10月期间出现至少7%的回调。1994年跌幅为5%,但至当年12月进一步扩大至8%。唯一的例外是2006年,但该年已在5月至7月提前录得9%的跌幅,某种程度上只是将调整时间前移。
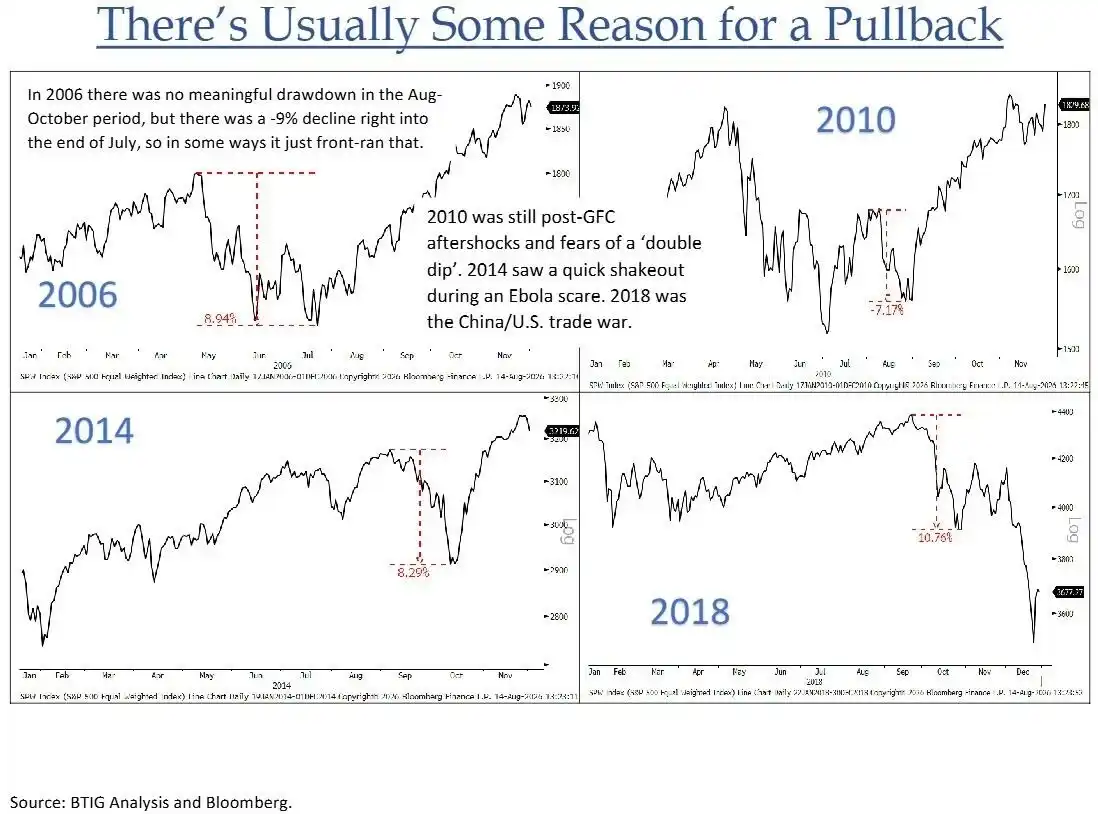
值得注意的是,中期选举本身并非总是引发波动的直接原因。BTIG指出,往往是某个事先未知的外部事件触发了下跌——例如1990年科威特被入侵、1998年长期资本管理公司(LTCM)危机,以及2014年埃博拉疫情。这意味着当前市场面临的潜在风险同样难以预判。
技术面:多重指标同步亮起黄灯
除季节性规律外,当前多项技术指标均指向市场脆弱性上升。
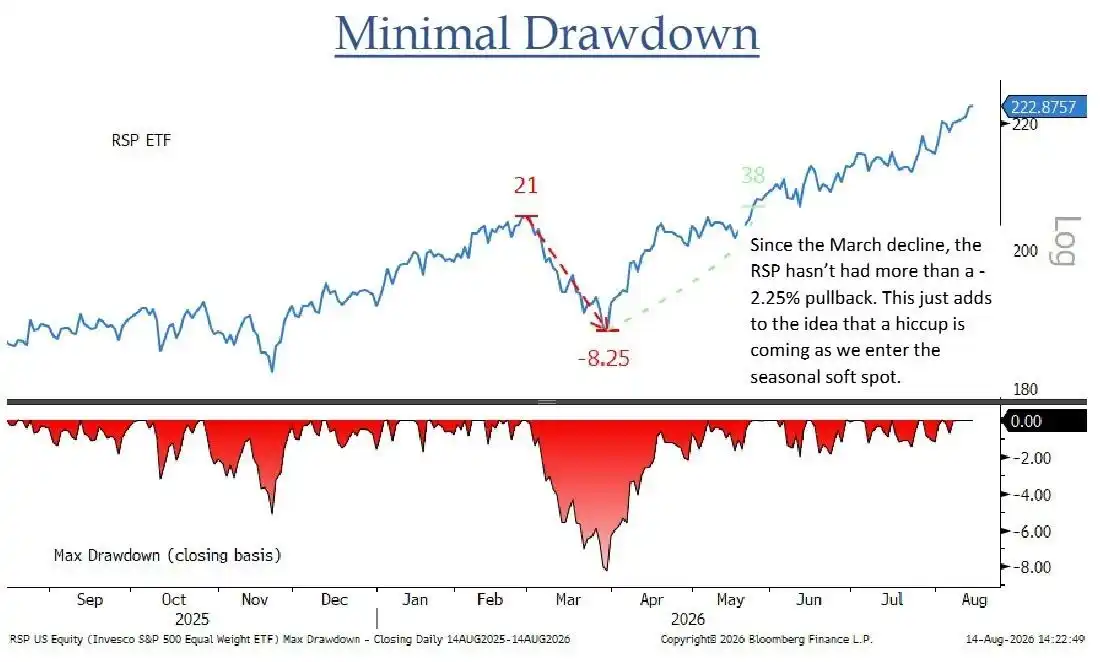
自3月回调以来,RSP(等权重标普500 ETF)最大回撤幅度不超过2.25%,这一异常平静本身即是风险积聚的信号。与此同时,RSP当前价格较200日均线高出约11%,BTIG指出,除新冠疫情后的特殊行情外,RSP与200日均线的偏离幅度通常不会超过当前水平,趋势虽强,但拉伸程度已处于历史高位区间。
下行成交量信号的缺失同样引人关注。今年迄今,纽交所尚未出现哪怕一个"80%下行成交量日"——即下行成交量占总成交量80%以上的交易日。历史平均水平为每年21个此类交易日,且自1996年有记录以来,从未有任何一年少于5个。BTIG表示,当前已是有记录以来最长的无80%下行成交量日连续纪录,且差距悬殊。
情绪面:市场保护需求降至极低水平
投资者对下行风险的漠视在期权市场上同样有所体现。CBOE综合看跌/看涨比率的10日移动均线已降至0.82,处于过去数年的低位区间,显示市场参与者几乎没有为潜在回调购买保护。
BTIG将这一现象与市场处于历史高位、VIX处于年内低点并列,认为三者共同构成了当前市场自满情绪高涨的完整图景。
长端利率异动:债市发出背离信号
宏观层面亦出现值得警惕的背离。尽管过去一周非农就业、CPI、PPI及零售销售数据均呈现偏鸽派特征,美国长端国债收益率却收于本轮周期的最高水平附近。
这一"利率无视利好数据"的走势,与股市当前的乐观定价形成明显矛盾,进一步增加了市场的不确定性。
在板块配置上,BTIG指出,历史数据显示医疗保健板块在中期选举年8月至10月期间表现相对抗跌,或具备一定防御价值。
半导体方面,费城半导体ETF(SOXX)在50日均线处遭到精准阻力,BTIG认为这与"繁荣/崩溃顶部"后的初步反弹走势相符,预计年内仍将寻底至200日均线。能源板块虽出现多月期突破,但BTIG对追涨持谨慎态度,认为单一头条新闻即可逆转涨势,不建议主动追高。
BTIG策略师Krinksy总结认为,当前是削减风险或对广泛股票敞口进行对冲的极佳时机,"时钟正在滴答作响"。