‘令人失望’ — 加密倡导者对CLARITY法案投票延迟作出反应

cointelegraph发布于2026-08-10更新于2026-08-10

文章摘要

《数字资产市场清晰法案》(CLARITY法案)的表决被推迟至9月,令许多加密货币倡导者和行业领袖感到失望与沮丧。该法案原本有望在参议院进入审议,但因议员们进入为期一个月的休会期而未能推进。 参议院多数党领袖约翰·图恩已就该法案提出终结辩论的动议,预计将在9月中旬复会后进行表决,届时需获得60名参议员的支持才能通过。然而,考虑到距离2026年中期选举仅剩50天,法案通过的可能性被认为已降低。 包括参议员辛西娅·卢米斯在内的多位人士对延迟表示 frustration,并誓言继续推动。Coinbase首席执行官布莱恩·阿姆斯特朗等业界代表也称此举“令人失望”,但期待9月能“完成工作”。与此同时,一些银行业倡导者则质疑法案可能允许稳定币发行者在某些情况下向持有者支付利息,认为这会让加密公司规避传统银行的监管。 尽管在国会遇阻,部分预测市场平台上的合约仍显示用户对该法案在今年内通过抱有期待。例如,Kalshi上的合约押注显示,用户在10月1日前看到参议院表决的概率为88%;Polymarket上的合约则给出该法案在今年内签署成法的概率为26%。若参议院通过,法案仍需返回众议院投票,才可能提交总统签署。

随着《数字资产市场明确性法案》现已确定在九月进行终止辩论投票,许多倡导者和行业领袖对立法者在美国参议院休会一个月前未能采取行动感到沮丧和失望。

上周六,《参议院每日新闻》报道称,多数党领袖约翰·图恩已就CLARITY法案提交了终止辩论的动议,以便该法案进入全院审议程序,这结束了外界关于议员们是否会在众议院通过该法案一年多后着手处理的猜测。CLARITY法案的投票预计将在参议院于九月中旬复会后进行,并且需要60名参议员的支持才能通过。

整个加密行业,许多高管和倡导者对参议院的不作为表示了失望,因为法案被推迟到九月进行审议,届时距离2026年中期选举仅剩50天,这很可能会降低CLARITY法案通过的可能性。

“你可以想象我有多么沮丧,”参议员辛西娅·鲁米斯周五在参议院未安排就CLARITY法案进行投票后表示,并补充道:“我将继续与我的同事们合作,以完成这项工作——这场斗争远未结束。”
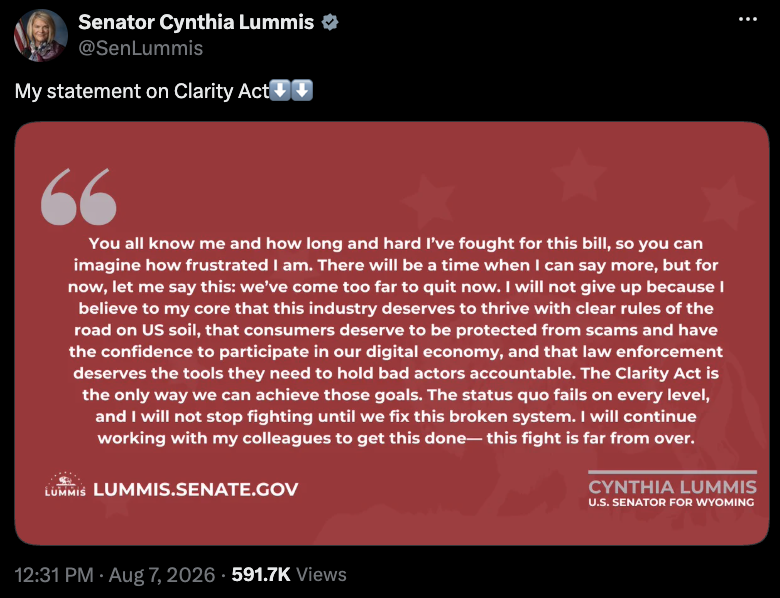
来源:辛西娅·鲁米斯

包括Coinbase首席执行官布莱恩·阿姆斯特朗和该交易所首席政策官法里亚尔·希尔扎德在内的其他人则称参议院的行为“令人失望”,但表示九月将是“完成工作”的时机。Bitmine董事长汤姆·李在公司周报中指出,“金融市场似乎更关注近期较为温和的通胀和就业数据”,而非CLARITY法案若不通过可能带来的任何潜在影响。

尽管有报道称关于加密货币市场结构法案的两党谈判取得了进展,但参议院的立法者并未宣布解决方案,以回应许多民主党人推动更严格道德条款的要求,特别是影响美国总统唐纳德·特朗普加密货币投资的相关规则。特朗普因其家族的加密货币业务“世界自由金融”以及他自己的项目(包括他就职前几日推出的迷因币)继续面临国会许多人的审查。

相比之下,一些银行业倡导者一直在推动立法者解决CLARITY法案如何仍可能在特定情况下允许公司向稳定币持有者支付利息的问题,这对该行业构成了挑战。在图恩提交终止辩论动议之前,《华尔街日报》编辑委员会于周四发表的一篇专栏文章中表示,根据CLARITY法案,小型银行将错失良机,“因为它们依赖利息支付来吸引存款”。该社论继续写道:

“‘明确性法案’经过一些措辞修改后可以起到有益的作用,”编辑委员会表示。“加密行业及其在华盛顿的支持者将自己描绘成自由市场的捍卫者。他们真正想要的是成为准银行,却不必遵守同样的监管规定。”

相关阅读:CLARITY法案延迟为亚洲金融中心带来机遇:First Digital首席执行官

预测市场用户仍预计CLARITY法案将在2027年前通过

尽管该法案在国会遭遇挫折,但一些预测市场平台上的事件合约仍为用户提供了CLARITY法案在年底前通过的有利赔率。

在Kalshi平台上,一份涉及123万美元赌注的事件合约为用户提供了该法案在10月1日前在参议院进行投票的88%的概率,而Polymarket平台上的一份类似合约为该法案在今年签署成为法律提供了26%的概率。后一份合约的总赌注额超过579万美元。如果该法案在参议院获得通过,将需要回到众议院进行投票,然后才可能提交到特朗普的办公桌上。

杂志报道:BIP-110黯然落幕,CLARITY法案投票被推迟:《Hodler文摘》,8月9日

相关问答

QCLARITY法案的投票被推迟到了什么时候?为什么行业人士对此感到失望?

ACLARITY法案的投票被推迟到了9月参议院复会之后。行业人士感到失望,一方面是因为国会未能在休会前采取行动,导致法案被搁置;另一方面,9月投票距离2026年中期选举仅剩50天,这大大降低了法案通过的可能性,令等待已久的加密倡导者和行业领袖感到沮丧。

Q参议员Cynthia Lummis对CLARITY法案投票推迟一事有何反应?

A参议员Cynthia Lummis对投票推迟表示非常沮丧。她表示将继续与同事合作,推动法案获得通过,并强调这场斗争远未结束。

Q除了加密行业,《华尔街日报》社论对CLARITY法案提出了什么主要批评?

A《华尔街日报》社论批评CLARITY法案允许公司在某些情况下向稳定币持有者支付利息,而这可能使小型银行处于不利地位,因为它们依赖利息支付来吸引存款。社论认为,加密行业及其在华盛顿的支持者表面上是自由市场的捍卫者,实际上是想成为准银行,却无需遵守同样的监管规定。

Q根据文章,预测市场平台对CLARITY法案在今年内通过的可能性给出了怎样的预测?

A预测市场平台给出了不同的预测。在Kalshi上,一个赌注金额达123万美元的合约显示,用户认为参议院在10月1日前对该法案进行投票的可能性为88%。而在Polymarket上,一个赌注金额超过579万美元的类似合约则显示,用户认为该法案在今年内签署成为法律的可能性为26%。

QCLARITY法案在参议院通过后,还需要经过哪些步骤才能成为法律?

A如果CLARITY法案在参议院获得通过,它还需要返回众议院进行再次投票(因为参议院版本可能与众议院最初通过的版本不同)。只有在两院都通过后,法案才会被送到总统(文中指特朗普)的办公桌上,由总统签署后才能成为法律。

你可能也喜欢

渣打银行将稳定币市场规模预测推迟至2030年达到2万亿美元,因交易量持续增长

渣打银行在一份最新报告中指出,尽管稳定币整体市值在今年停滞于约3090亿美元,但其交易活动仍在持续增长。这表明增长主要由现有稳定币流通频率提升驱动,而非新增供应。 该行将稳定币总市值达到2万亿美元的预测时间推迟至2030年,比最初预期晚两年。其数字资产研究主管Geoffrey Kendrick表示,尽管供应增长放缓,但稳定币的使用场景正趋于多样化,推动了流通速度。 报告分析了四个主要市场:Tether(USDT)主导新兴市场的储蓄需求;Circle(USDC)在发达市场支付领域领先;USDC与Ethena的USDe在加密货币交易中占据强势地位;USDC也在规模较小的AI代理间交易市场中领先。预计竞争将最激烈地集中在发达市场支付领域,USDG、M^0及多银行稳定币网络等挑战者正在寻求替代现有支付基础设施。 此外,美国监管与会计政策的变化可能影响稳定币的应用。2025年通过的《GENIUS法案》及相关提案正在规范稳定币发行、储备要求与消费者保护。美国财政部也提议将稳定币发行权限限定于联邦或州授权机构,相关许可要求预计于2027年1月生效。同时,美国财务会计准则委员会(FASB)的会计准则更新提案,可能简化企业使用稳定币进行支付与结算的会计处理。

cointelegraph5分钟前

渣打银行将稳定币市场规模预测推迟至2030年达到2万亿美元,因交易量持续增长

cointelegraph5分钟前

美联储理事鲍曼:不认为联储迫切需要加息,可观望经济走势

美联储理事、负责监管的副主席鲍曼表示,在9月加息后,联储当前无需急于进一步行动,应观望经济走势再作决策。她承认通胀仍高于目标,但强调需全面评估数据变化。此表态与近期多位官员基调一致,但内部分歧犹存,部分官员仍倾向于年内再次加息。市场预期联储在10月会议上急于行动的可能性降低,后续政策将取决于通胀数据表现。 鲍曼指出,决策者需要时间理解此前加息效果在经济中的传导,目前没有采取进一步行动的紧迫性。她认为政策应基于对全部数据的综合评估,并保持对风险的警惕。 与此同时,其他官员态度略有不同。纽约联储主席威廉姆斯认为今年再加息一次可能合适,而波士顿联储主席柯林斯则称年底前有必要再次加息以抑制通胀。即将发布的9月CPI数据将成为决策关键参考,有经济学家预计若核心通胀未异常强劲,最后一次加息可能推迟至12月。 除货币政策外,鲍曼还对金融监管议题发表看法。她指出部分危机后监管规则存在问题,将大量金融活动推出正规体系,并呼吁对联储内部监管体系进行“全面重组”以提升效能。她还提及需关注人工智能对金融监管的网络安全风险,以及数据中心建设的资本需求,同时强调允许银行参与创新和探索AI在监管中的应用同样重要。

marsbit8分钟前

美联储理事鲍曼:不认为联储迫切需要加息,可观望经济走势

marsbit8分钟前

重新思考 Neobank 新兴银行

文章探讨了在区块链和AI时代,新兴银行(neobank)的门槛降低,变得像可组装的模块。传统的neobank如Nubank和Revolut通过多年发展整合了金融服务的全链条,而如今Stripe等公司通过API将银行能力拆解,结合稳定币和公链,使得创建银行服务变得更加快捷。 文章将neobank的商业模式分为三层: 1. **底层(资产负债表)**:持有资金、承担风险,如持牌银行和稳定币发行方(如Circle),靠利差盈利。 2. **中间层(账户与交易)**:组织账户、支付、产品接口,如Stripe,争夺账户控制权和交叉销售机会。 3. **上层(客户与分发)**:掌握用户入口和场景,如KAST、Félix等直接面向特定客群,或Whop等将金融嵌入原有平台。 关键观点包括:起步公司应租用基础设施快速验证客户需求;规模扩大后,需收回影响利润和生存的关键环节(如信贷能力、低成本负债);进入新市场需重新评估策略。此外,随着AI代理(agent)时代到来,谁掌握用户的交易授权和支付凭证,谁就可能成为新的价值节点。 最终,文章指出,当任何有用户的产品都能嵌入银行服务时,“neobank”将不再是一个特定行业分类,而是一种普遍的能力。组装银行的成本虽降,但经营金融风险的门槛并未降低,价值仍归属于掌握核心控制权的环节。

marsbit14分钟前

重新思考 Neobank 新兴银行

marsbit14分钟前

交易

现货
活动图片