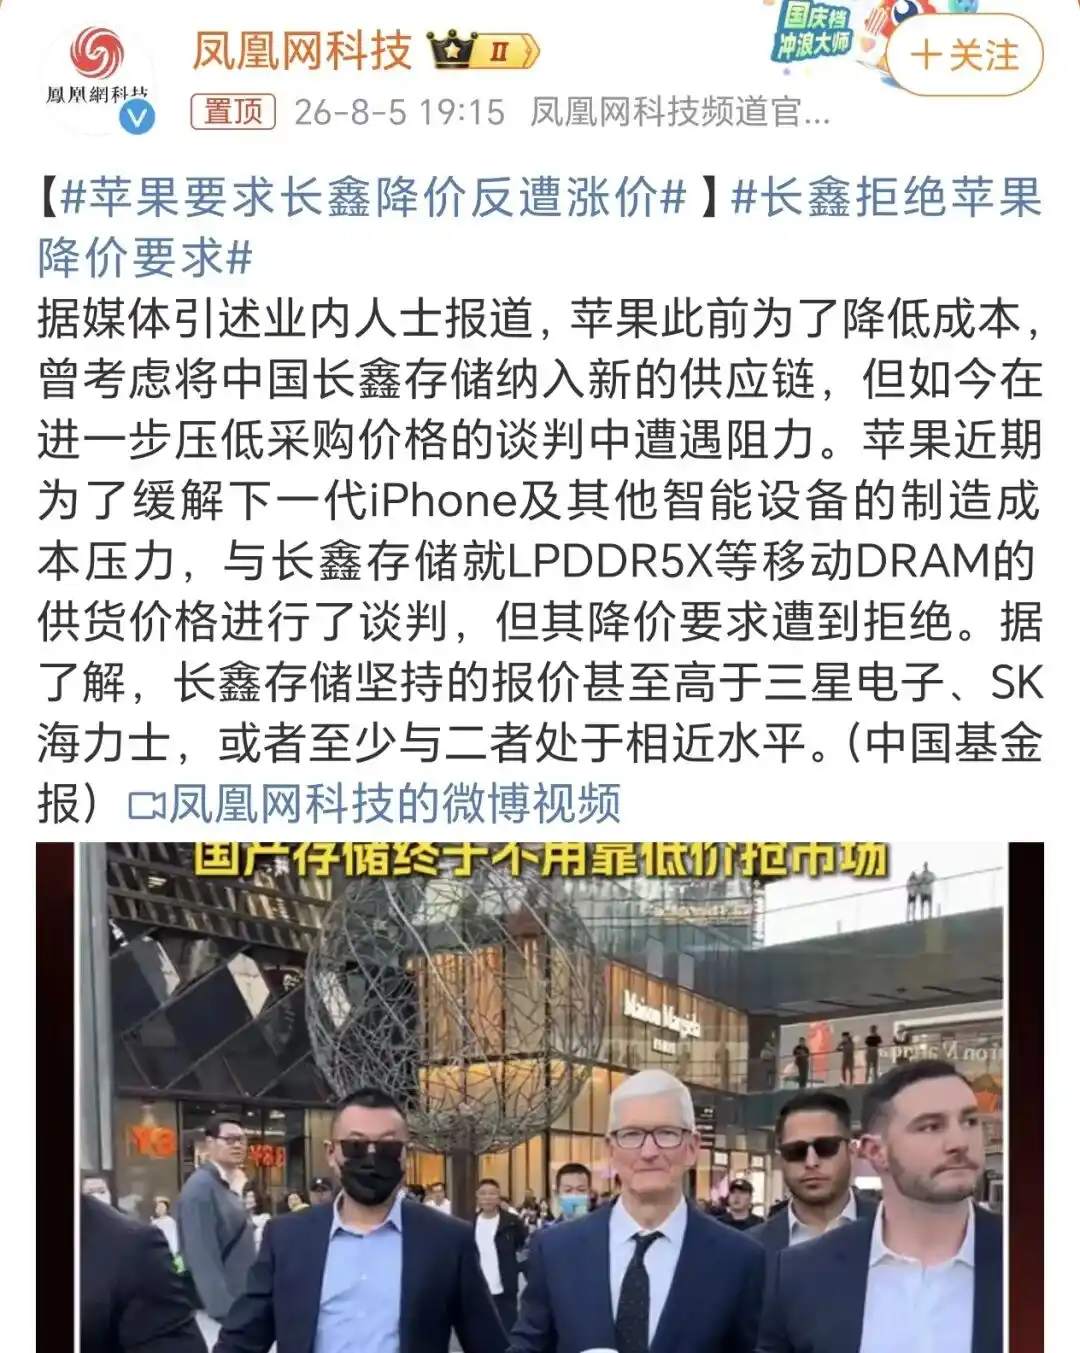
韩媒《Digital Daily》最近爆出的消息,苹果主动找长鑫存储谈DRAM采购,想拿到比三星、SK海力士更低的价格,被长鑫直接拒绝了。长鑫态度很明确:报价不会低于韩企,甚至更高。
原因很简单,华为和小米等中国本土企业已通过长期合同锁定了长鑫存储的产能,因此长鑫存储无需迁就苹果公司苛刻的条件。
放在五年前,这简直是天方夜谭。凭借一年超过2亿部iPhone,以及Mac、iPad等庞大的出货规模,苹果长期是全球消费电子产业链上最强势的买家。
能进入苹果供应链,是无数国内厂商梦寐以求的事,为了拿到订单,降价、建专属产线、配合苛刻要求都是常规操作。
立讯、歌尔、蓝思科技,都是靠着果链从小厂做到行业龙头。可如今,长鑫连价格让步都不肯做,这不是狂妄,是游戏规则与议价权变了。
苹果为什么急着找长鑫?被涨价逼出来的替代选项
苹果放下身段主动接触中国存储厂,本质是被这波存储涨价潮逼的。
AI大模型爆发,HBM成了算力服务器的刚需,利润是普通DRAM的好几倍,为了赚更多的钱,三星SK海力士开始把越来越多的产能转向HBM,也就是AI服务器最需要的高带宽存储。客户还愿意签三五年长协锁产能。
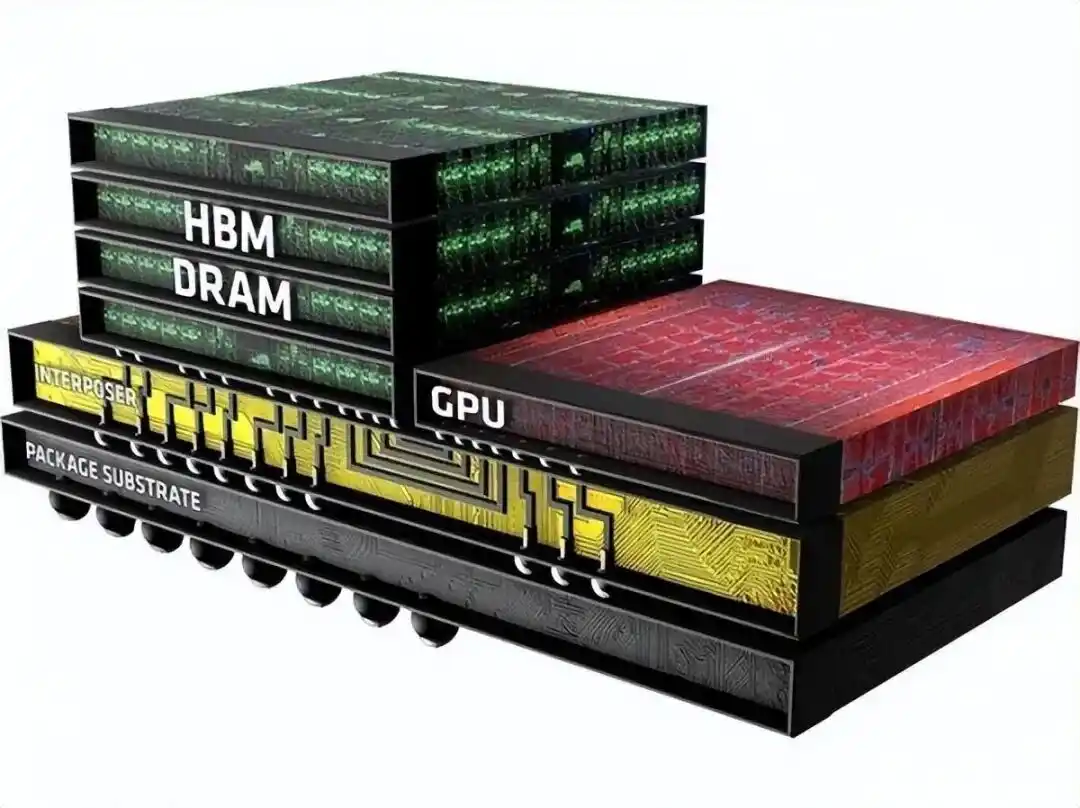
数据显示,SK海力士HBM晶圆占比已经冲到29.2%,三星23.4%,美光也有18.8%。结果就是,传统DRAM的供应越来越紧张。随后,整个存储市场重新进入涨价周期。
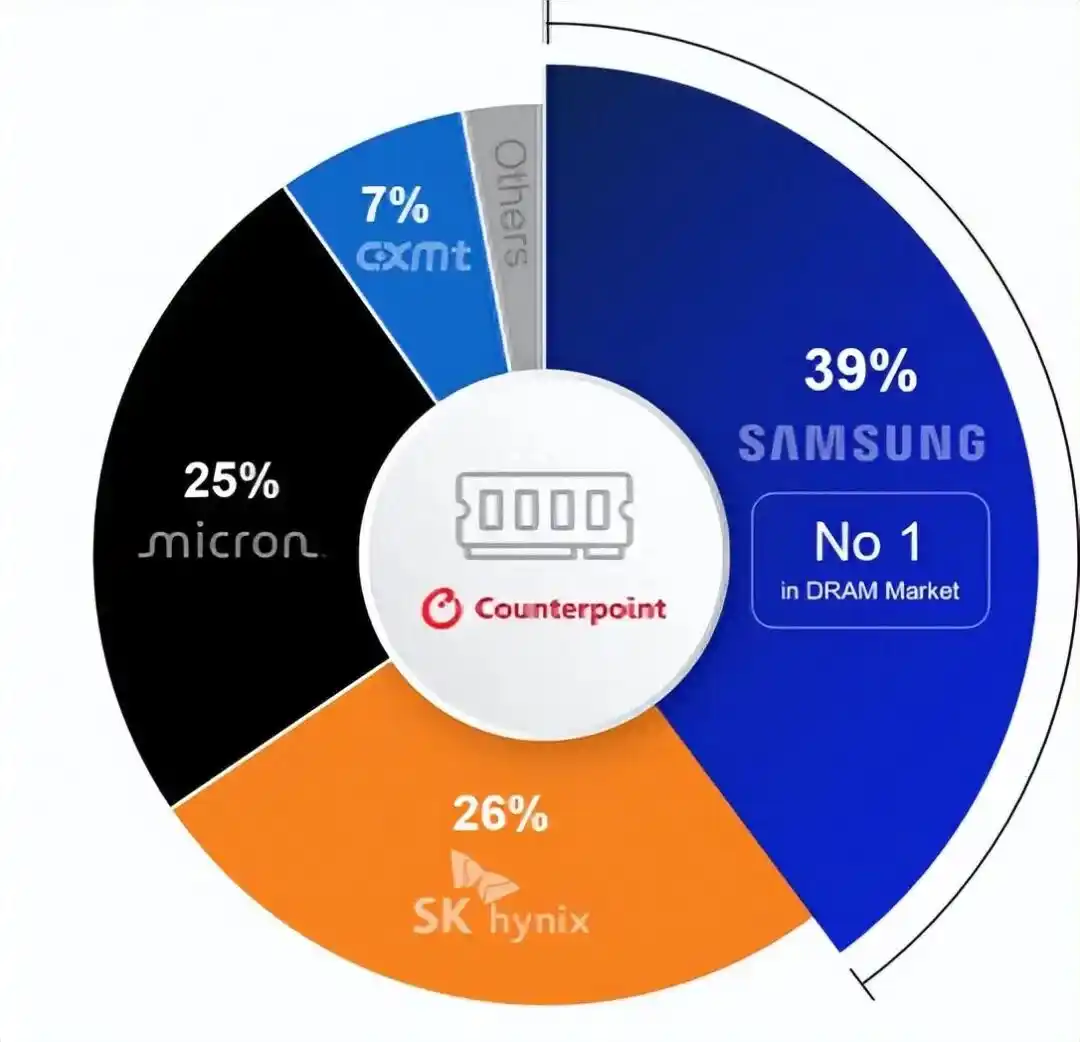
通用DRAM价格涨了多少?Counterpoint的数据显示:64GB服务器内存从2025年三季度到2026年一季度,价格翻了3.5倍,全年累计涨幅接近490%。
移动端LPDDR5X更夸张,单季度涨幅最高达到83%,一颗12GB内存的成本,比一年前贵了近90%。
涨价的直接后果,就是存储在BOM成本里的占比彻底失控。以前手机里存储芯片只占总成本的10%到15%,现在直接飙升到30%到40%,部分大内存机型甚至逼近50%。
iPhone顶配版内存翻番,售价直接涨了三千多,背后很大一部分就是存储成本在推。苹果利润再厚,也扛不住这样涨。
苹果以前的玩法是:三家供应商竞标,谁报价低拿谁的订单,还能拿"中国供应商"当筹码压价。现在三巨头心思都在赚AI的钱,苹果的订单再大,也不如英伟达的HBM订单香。手里的替代选项越来越少,议价权自然就弱了。
找长鑫,本来是苹果想多一个供应商,多一个压价的筹码,顺便分散供应链风险。苹果原以为中国厂商会像以前一样,为了进果链主动降价。可没想到,长鑫却拒绝了。
长鑫拒绝苹果压价背后
长鑫不是赌一口气,首先是产能早就被国内客户锁满了。
华为、小米、OPPO、vivo这些手机厂商,腾讯、阿里、字节这些互联网大厂,早就通过长期协议把长鑫的主流产能订走了,有大厂签了几百亿三到五年的服务器DRAM长单,根本不需要靠降价抢苹果的订单。
另一方面是,今天长鑫完成了从DDR4到DDR5、从LPDDR4到LPDDR5X的完整产品布局。
进入2025年下半年之后,长鑫DDR5产品的良率已经突破90%。17纳米工艺的大规模量产良率,也稳定在90%以上,在华为、小米的旗舰机上大规模验证过。
行业普遍认为,大规模量产的及格线大约是85%。而三星同代工艺的良率,大概在92%到93%。也就是说,双方之间的差距已经缩小到一个非常小的范围。
以前国产存储靠便宜20%抢市场,是因为技术有代差;现在性能拉平了,凭什么还要卖更便宜?
韩媒自己都承认的,几年前还在说中国存储靠低价冲击市场,现在反过来要讨论长鑫报价比韩企还高,本身就是行业地位的反转。
长鑫拒绝苹果压价背后,或还算了一笔风险账。
果链的光环有多耀眼,坑就有多深。欧菲光巅峰时苹果订单占营收两成,市值逼近七百亿,2021年被踢出供应链后,三年累计亏了97.5亿,至今未弥补亏损超过实收资本的三分之一。
闻泰科技花巨资拿下苹果MacBook代工业务,后来被列入实体清单,所有投入打了水漂,最后把整条代工线折价卖给了立讯。
这些案例摆在眼前,有实力有海量订单的企业,会重新掂量果链的分量。为了一个客户,降价建专属产线、改专属工艺、把产能高度绑定,但说不准哪天一纸清单,几十亿的投入就打了水漂。
长鑫本就是美国重点关注的半导体企业,进入苹果供应链的政治风险就大于商业收益。为了不确定的订单降价、扩产、承担政策风险,不如稳扎稳打把定价权、技术迭代和产能扩张握在自己手里。
换句话说,以前企业挤破头进果链,是因为能赚大钱、能快速成长;现在收益和风险已经完全不对等了。
AI让苹果失去议价权,从买方市场到卖方市场的反转
长鑫拒绝苹果背后,意味着AI浪潮把苹果的议价权打没了。
过去二十年,消费电子的规则是终端厂商制定的。苹果定义产品,供应商负责制造;苹果定价格,供应商互相压价抢订单。谁掌握了品牌和渠道,谁就掌握了产业链的利润分配权。
代工厂毛利率能有10%就不错了,苹果拿走八成以上的利润,是行业常态。
可AI浪潮一来,这套规则直接被改写了,AI需求爆发的速度,远快于产能扩张的速度。
现在最稀缺的不是终端品牌,是上游核心产能。一条产线要投几十亿,建设周期两三年起。
以前是客户挑供应商,现在是供应商挑客户;以前签合同锁价格锁产能,现在是锁产能不锁价格,涨价随行就市。
三星、SK海力士敢把产能转去做HBM,不怕得罪苹果,就是因为AI客户出价更高、付款更爽快、长协更稳定。长鑫敢不迁就苹果,也是因为国内的需求足够支撑它的发展,没必要为了苹果承担额外风险。
中国半导体企业,正在从"低价替代者",变成"平等的供应商"。
以前我们讲国产替代,默认就是比国外便宜20%,靠性价比抢市场。现在变了,性能差不多,价格也差不多,甚至在供需紧张的时候还能更贵。
原因是中企能更加稳定的供货、靠技术和产能拿到定价权。
在高端HBM、最先进制程上,我们还有三到四年的代差,全球市占率目前也只有8%左右,路还很长。
但这件事说明我们的存储产业,已从"能不能造出来"走到了"能不能平等议价"的阶段;说明中国半导体企业,不再把进入果链当成终极目标。
而苹果主动去游说美国政府,争取采购资格。某种程度上,也是在向长鑫释放一个信号。苹果希望证明,这次合作并不是短期利用,而是真正希望建立长期合作关系。
但问题在于,苹果过去最重要的一张牌——用长期订单和巨大采购量去换取低价、换取优先供货——正在慢慢失效。
果链神话的褪色,是中国产业升级的必然结果。
当中企有了自己的核心技术与稳定的基本盘客户,就无需再把某个大客户当成救命稻草,从跪着抢订单,到站着做生意,是实力的进阶与话语权的转换。
产业链的终极逻辑从来没变:谁掌握了稀缺的核心产能与技术,谁就掌握了定价权。而苹果,在面对大陆供应商,这是第一次失去了议价权,时代可能真的变了。
本文来自微信公众号“热点微评”(ID:redianweiping),作者:王新喜