区块链上的代币化实物资产(RWA)总量已超过380亿美元,但这个数字远不及我们未来将面临的挑战。在2026年9月14日星期一发布的一份报告中,Castle Labs公司声称,行业的未来取决于代币化资产是否能在交易所间流转、能否作为贷款抵押品以及能否在高流动性下交易,而不在于其上架数量的多寡。
对于探索代币化的机构以及旨在获得有收益抵押品的DeFi协议来说,这一区别至关重要。它将决定代币化资产是能够带来实质性效益,还是仅仅作为传统金融系统中的数字外壳而存在。
国债构成了380亿美元基础的支柱
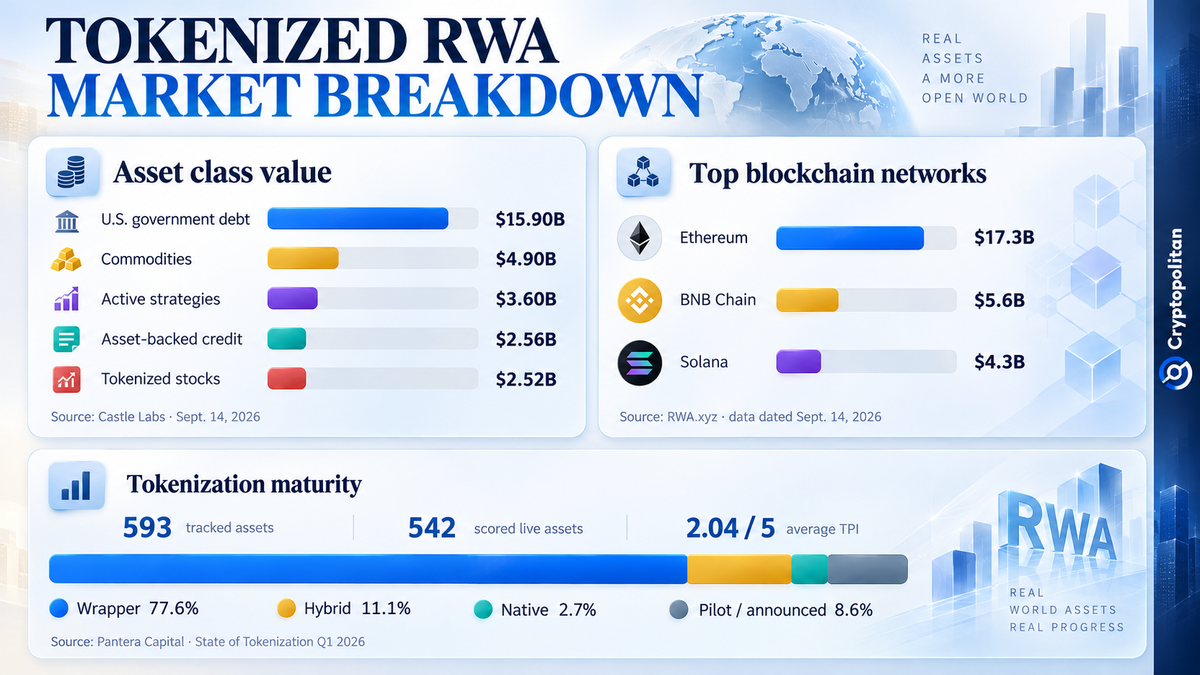
截至2026年9月15日,RWA.xyz报告称,资产分布总值达到388.6亿美元,过去30天增长了1.00%,持有者大约有424万人。根据Castle Labs的数据,美国国债占比超过159亿美元。其他资产类别包括:价值49亿美元的大宗商品,价值36亿美元的主动策略,价值25.6亿美元的资产支持贷款以及价值25.2亿美元的代币化股票。
市场也按进行交易的区块链进行了划分。根据RWA.xyz 9月14日的排名,前三大网络分别是:以太坊(173亿美元)、BNB链(56亿美元)和Solana(43亿美元)。所提供的信息表明,代币化资产分散在不同区块链的问题依然存在,导致了流动性的挑战。
根据CoinGecko 2026年的报告,风险加权代币化资产(RWA)的规模在第一季度末超过了193亿美元,比2025年1月增长了两倍多。
资产上架现在已是简单任务
Castle Labs公司声称,供应方面的问题已不再突出。像Kraken、Robinhood、Ondo、Securitize、Franklin Templeton和BlackRock这样的公司已经能够以某种方式提供代币化接入。
更关键的问题是资产持有者实际上能用他们的资产做什么。Castle Labs将实用性分为两类:可及性和可组合性。代币化扩展了交易场所的可及性,但只有当资产能够在不同场所间流转、在高流动性下交易、用作抵押品并与区块链交易高效互动时,它们才变得真正有用。
随着交易场所延长运营时间,这一点变得尤为重要,幸运的是,这也使得传统市场失去了它们在过去几年里享有的24/7全天候接入优势。
监管与机构开始行动
该行业找到了支持其长期发展的有利政府政策。根据TRM Labs的数据,到2025年,稳定币监管已在超过70%的30个司法管辖区取得进展,大约80%的金融机构已就其数字资产举措发表了声明。
对银行业的影响正在结构层面显现。在国际货币基金组织(IMF)于2026年4月发布的一份简报中,经济学家托比亚斯·阿德里安指出,代币化可以促进原子结算、连续的流动性管理以及监管合规的嵌入。然而,如果没有适当的法律框架和安全的结算资产,代币化可能会加剧不稳定性,加速银行挤兑并增加集中度和碎片化。
BCG在5月的报告中指出,如今数字风险加权资产(RWA)规模尚小;但在未来十年,数字RWA很可能对银行业产生最大的结构性影响。
为何流动性水平仍然滞后?
Pantera Capital在其第一季度报告中记录总共有593项资产,其中542项是活跃的。季度平均代币化进展指数仅为2.04(满分5分)。根据Pantera的数据,在追踪的资产中,77.6%被归类为“包装器”,11.1%为“混合型”,只有2.7%为“原生”。
Pantera将RWA市场比作互联网的早期阶段,那时“报纸只是被放到了网站上”:这意味着知名产品转移到了另一个技术平台,但其中大多数尚未能充分发挥其潜力。实际上,许多代币化资产在很大程度上仍然表现得像其传统对应物一样,这部分解释了为什么流动性和市场基础设施难以跟上发展的步伐。
经济合作与发展组织(OECD)也得出了同样的结论,将流动性不足、缺乏支付网络、证券托管方面的空白、法律上的不确定性以及缺乏互操作性等因素视为阻碍更广泛采用的障碍。
Cryptopolitan也指出,仅仅实现代币化不足以确保流动性,做市商、双向订单流以及可靠的定价过程仍然是必要的。
代币化的未来将不再仅仅关乎有多少价值被代币化,而更关乎这些价值是否能够真正地在金融环境中流转和使用。
end-content