Robinhood Chain费用引发商业模式之辩:当租客还是房东?

marsbit发布于2026-09-07更新于2026-09-07

文章摘要

2026年7月,Robinhood Chain基于Arbitrum Orbit上线,其高昂的Gas费(约0.4美元)引发了一场关于区块链商业模式的核心辩论。 Solana联合创始人Anatoly Yakovenko批评该模式,认为若基于Solana,成本可极低,应用应自行收费,底层网络则应追求低成本。而Arbitrum联合创始人Steven Goldfeder反驳称,Arbitrum模式让Robinhood掌控大部分收入(约90%),成为“房东”而非“租客”,这才是可持续的商业闭环。 争论揭示了两种路径:一是Solana代表的“极致低成本+生态飞轮”,依赖应用自身变现;二是Arbitrum等代表的“可定制应用链+收入分成”,为应用提供清晰的收入模式。BNB Chain增长主管Nina Rong指出,行业优先级已从单纯降费转向寻找可持续商业模式。 更深层问题在于价值捕获。Robinhood Chain的大部分价值留存于自身,仅极小部分流向以太坊主网,凸显了以太坊作为安全底层却难以捕获L2繁荣价值的结构性挑战。 最终,共识显现:行业已超越“拼低Gas”的技术竞赛,进入需平衡用户体验、基础设施盈利与底层安全激励的深水区。可持续的商业模式成为决定未来的关键。

撰文:Eric,Foresight News

从 9 月 5 日开始的周末,一场围绕 Robinhood Chain 费用模型的公开争论,将 Solana 与 Arbitrum 两大阵营「拼低 Gas」与「寻找可持续商业模式」的理念冲突推到了台前。

故事的起点是 Robinhood Chain。2026 年 7 月 1 日,这家曾经的「网红券商」正式上线基于 Arbitrum Orbit 的独立 L2 Robinhood Chain,主打代币化美股、永续合约等金融产品。这条 L2 自上线后热度一天高过一天,日手续费一度突破数百万美元。

随着交易量的攀升,9 月初,这条 L2 上的平均 Gas 费升至约 0.4 美元,是 Solana 上交易成本的百倍以上,甚至是以太坊主网上交易成本的两倍。
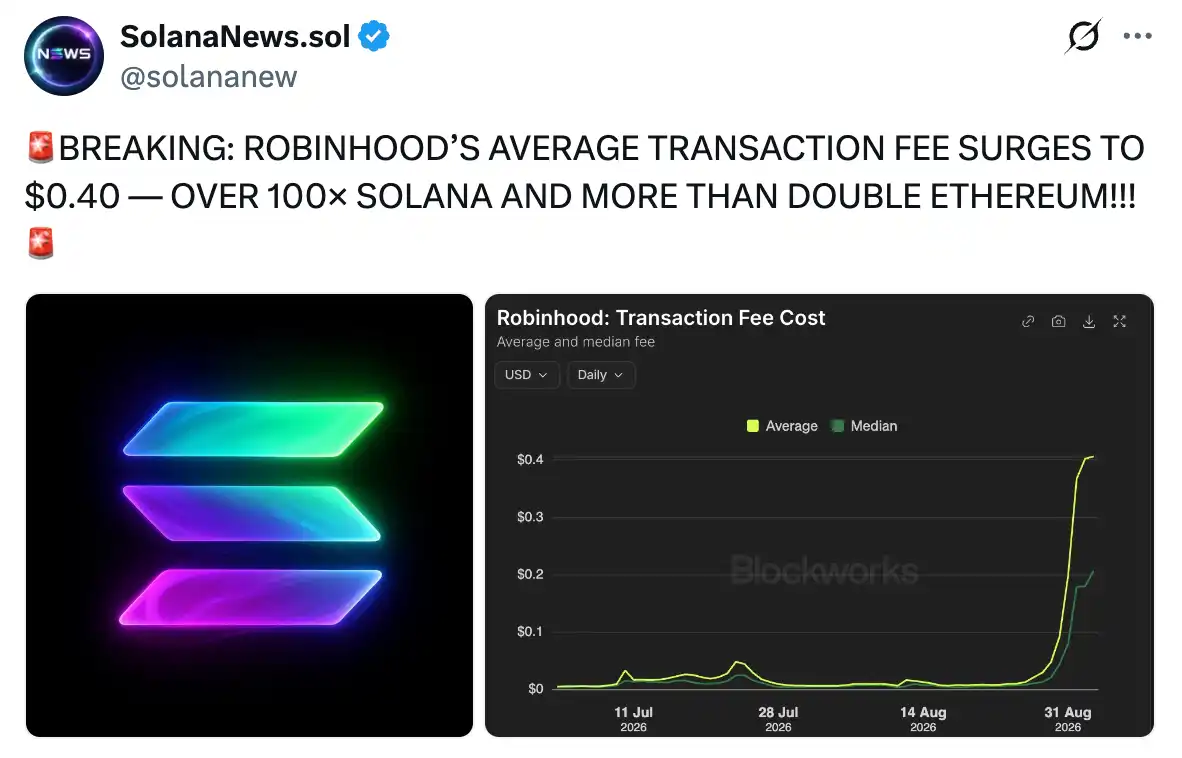
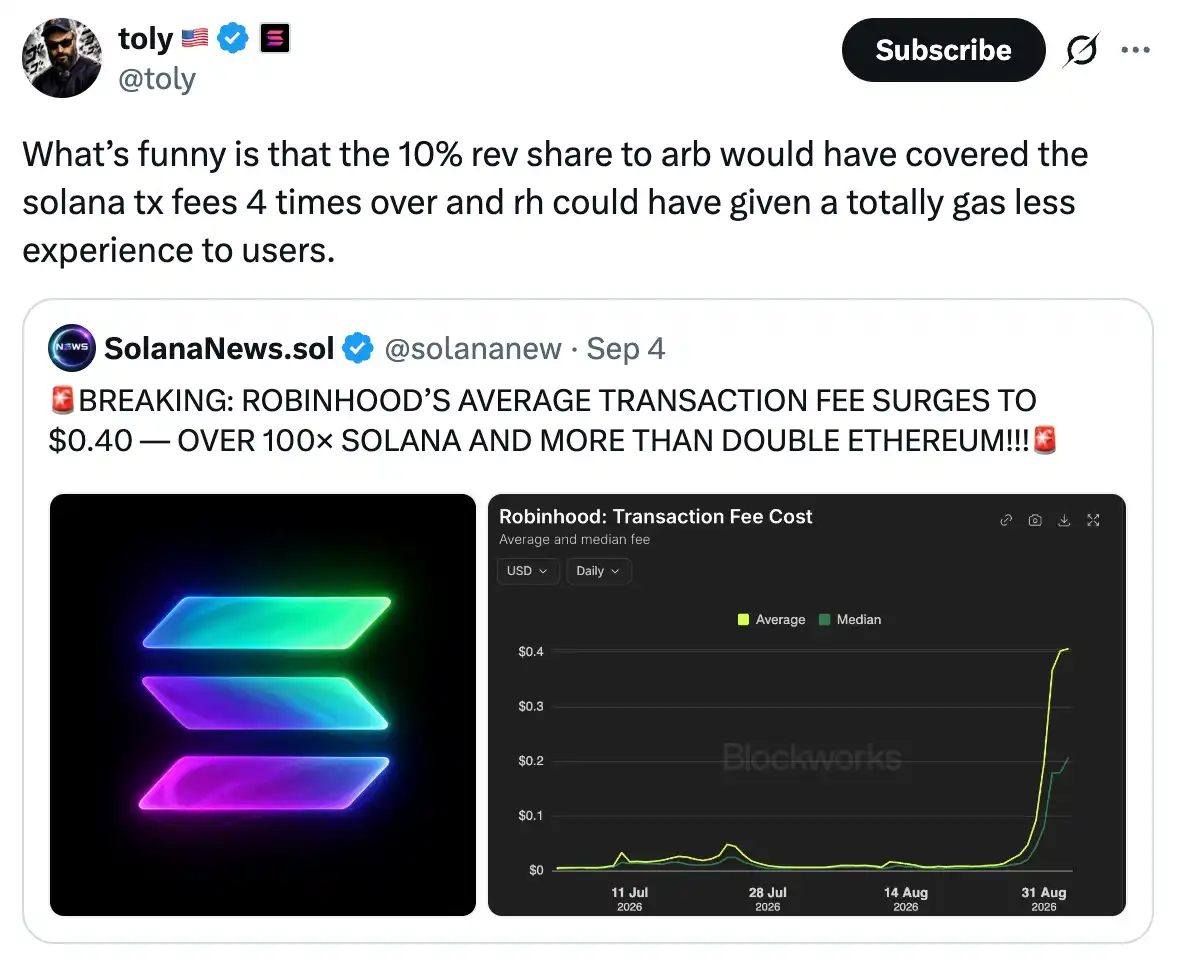
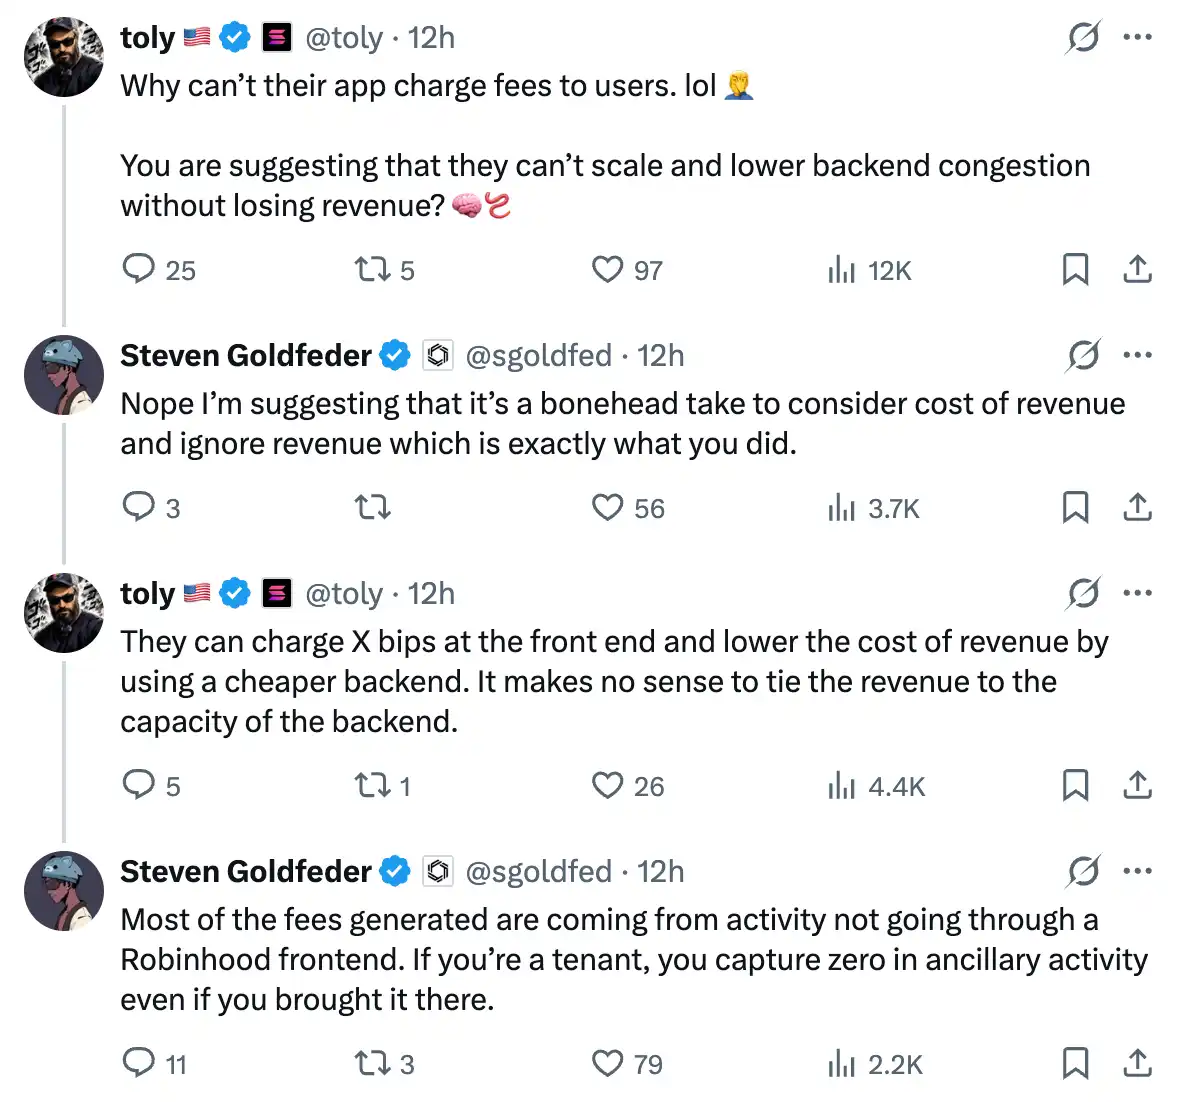
Solana 联创 Anatoly Yakovenko 转发了这条推文,并表示,Robinhood Chain 按协议向 Arbitrum 生态分出 10% 净协议收入(其中 8% 进 DAO 金库,2% 给开发基金),而 Robinhood 自身保留约 90%。Toly 计算后表示,这 10% 的分成足以覆盖同等交易量在 Solana 上四倍的手续费。如果当初建在 Solana 上,Robinhood 完全可以为用户提供近乎免 Gas 的体验,而不是让用户为网络拥堵买单。他批评这种「靠底层拥堵赚钱」的模式不划算,前端应用本应自己向用户收费,底层则应追求极致低成本。
Offchain Labs 联创 Steven Goldfeder 迅速回应。他表示尊重 Toly,但认为这个观点「荒谬」。在 Arbitrum 架构下,Robinhood 能保留 90% 的 Gas 收入;如果部署在 Solana 上,底层手续费归验证者,Robinhood 一分都拿不到,若还想补贴用户 Gas,就得自己掏腰包。Goldfeder 一针见血地总结:Robinhood 选择 Arbitrum,是为了当「房东」,而不是「租客」。自己运营排序器、掌控大部分收入,才能真正把基础设施变成可持续的业务。
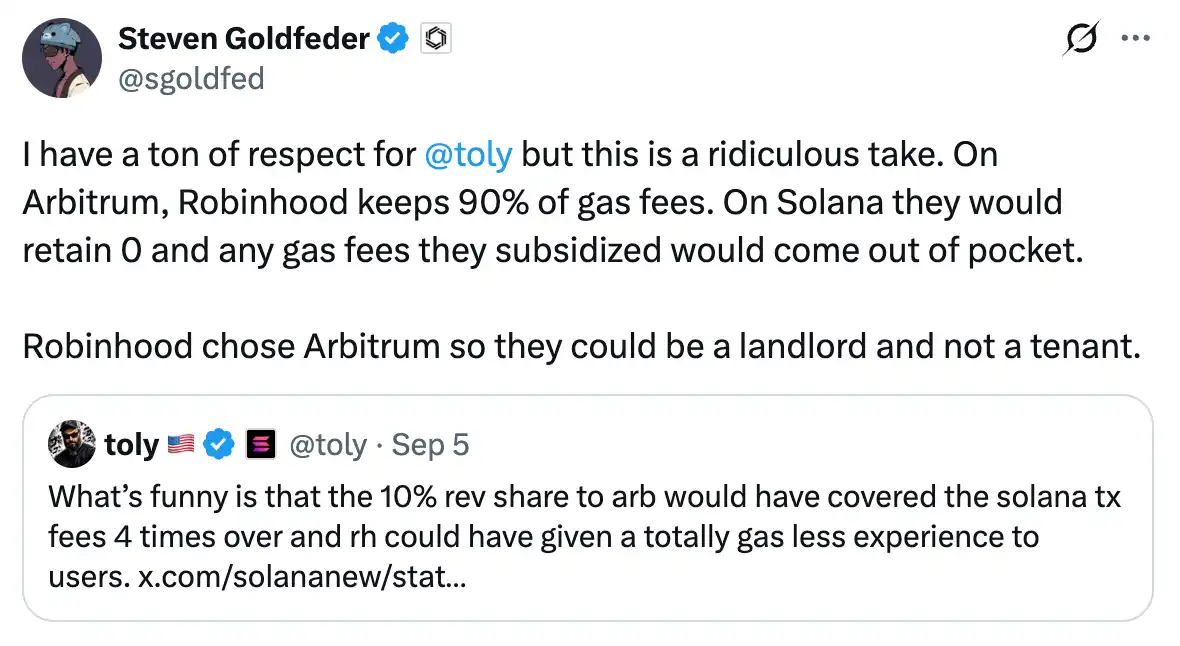
在 Steven Goldfeder 的回复下,二人继续就应该由「链本身进行收费」还是「链免费,而通过应用收费」的模式进行了讨论。
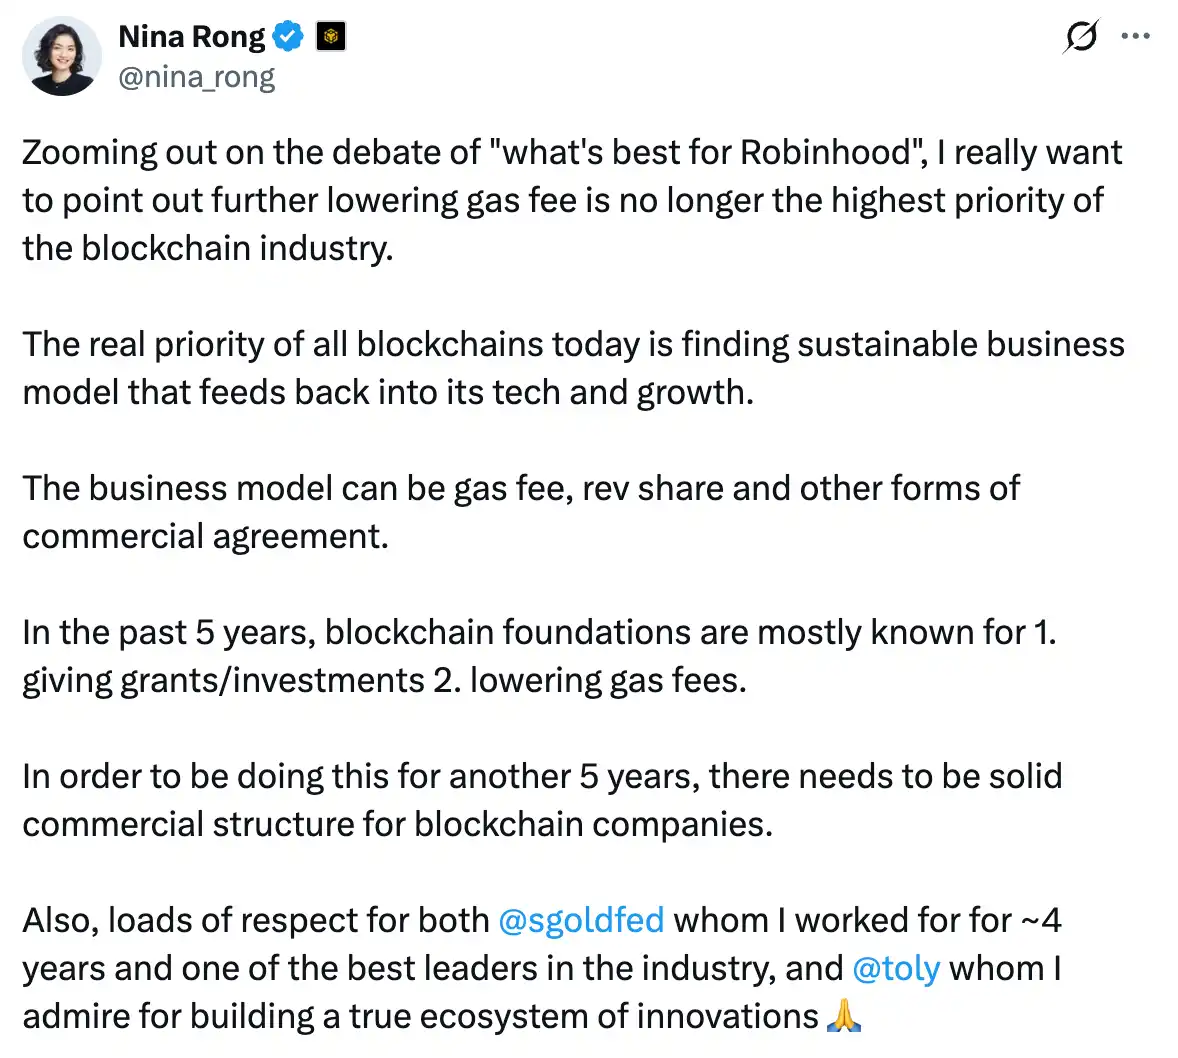
随后,BNB Chain 增长主管,曾在 Arbitrum 工作了约四年的 Nina Rong 跳出具体「对 Robinhood 谁更有利」的争论。她指出,进一步降低 Gas 费已不再是区块链行业的最高优先级。真正的优先事项是找到能反哺技术与增长的可持续商业模式,无论是 Gas 费、收入分成,还是其他商业协议。过去五年,区块链基金会大多以发放 Grant 和降低 Gas 费为主要标签;但如果要想再撑五年,必须建立扎实的商业结构。
中文区用户 @lanyihou 则用更直接的数据回应 Nina:在 Robinhood Chain 上交易一笔约 200U 的代币,可能要支付 21U 的 Gas 加税,这样的环境谈商业模式「比贩毒还狠」。Nina 回应称,费用只要想降立刻就能降(改个数字的问题),但这解决不了行业根本问题——正是在这种环境下,才更需要找到用户能接受、平台也不亏甚至能盈利的模式。她举例 GMGN 等产品,说明用户愿意为真正有价值的服务付费。

链本身的可持续发展

这场争论的核心,其实是两种不同的价值捕获路径。

一种是「极致低成本 + 生态飞轮」。Solana 长期坚持高吞吐、低费用,吸引大量应用与用户,网络本身通过基础费用与 MEV 等机制维持安全与激励。应用方如果要给用户免 Gas,就需要自己承担成本,或者通过前端收费、广告、订阅等方式变现。优点是用户体验极致,缺点是应用方难以从底层拥堵中直接获益。

Solana 确实依靠低成本与交易快速确认,在过去几年的 meme 大战中一骑绝尘,也在流量狂欢中诞生了诸如 propAMM 等创新产品。这是一条已经被验证过的路径。

另一种是「可定制的应用链 + 收入分成」。Arbitrum Orbit 允许项目方启动专属链,自己掌控排序器与大部分费用收入,同时向母生态支付固定比例分成。对像 Robinhood 这样的大型实体而言,这相当于把自己的用户流量和交易行为转化为可预期的基础设施收入,同时仍能借助以太坊安全与 Arbitrum 技术栈。优点是商业闭环更清晰,缺点则是用户侧费用可能偏高。

不仅是 Arbitrum,Optimism 和 ZKsync,甚至 Avalanche 最早的子网(现在的独立 L1)也都是基于这套逻辑在发展。

单纯靠基金会烧钱发 Grant、无限压低 Gas 的打法固然可行,但链要长期活下去,必须有正向的现金回流机制,去支撑研发、安全审计、生态激励与市场拓展。无论是 L1 还是 L2,最终都要回答同一个问题:谁为网络的长期维护买单?用户、应用方、还是协议本身通过合理定价?

这是 Arbitrum 的观点,也是现在 BNB Chain 增长负责人的底层逻辑。

可持续并不等于高费用。关键在于费用结构是否透明、是否与真实价值匹配、以及是否能形成正向循环。过高的费用会赶走用户,过低的费用则让基础设施沦为公共品悲剧。Robinhood Chain 当前的高费用,既是早期补贴结束后真实需求的体现,也暴露了动态定价与容量管理仍需优化的空间。

这两种思路没有绝对的对错。在市场整体繁荣时,Solana 因为低成本而聚集了注意力和流动性;而在市场整体下行的时间里,用户不介意为难得的赚钱机会多付出一些成本。Solana 的模式可能更依赖于运营的能力,而以太坊生态的闭环机制则保证了「荒年饿不死手艺人」。

「只有以太坊在挨揍」

这场争辩中有一个可能被忽略但很扎心的事实:Robinhood Chain 虽然结算到以太坊,但大部分价值并未回流到以太坊主网。

根据公开数据与协议安排,用户支付的 Gas 费中,绝大部分被 Robinhood 作为链运营方保留(约 90%),约 10% 分给 Arbitrum 生态(DAO 与开发基金),真正用于以太坊数据可用性与结算的部分占比极低,最低时甚至仅仅略高于万分之一。换句话说,以太坊提供了安全底座,却只拿到极薄的一层「过路费」。

这正是当前以太坊 L2 生态的结构性现实:应用链与专用 L2 把大部分执行层价值截留在自己手里,主网更多扮演「结算与数据可用性层」的角色。对以太坊本身而言,这既是扩展的成功(交易被分流,主网拥堵缓解),也是价值捕获的挑战:安全预算最终仍依赖主网自身的费用与质押收益。当大量高价值活动迁移到 L2 甚至独立应用链后,主网如何持续获得足够激励,成为长期必须面对的问题。

相关的讨论持续了数年,Robinhood Chain 的出现则又将这一问题推到了台前。

事实上以太坊很早就关注到了这一问题,但并没有急于「捕获价值」,而是保持战略定力,押注 blob 需求的长期增长趋势。对以太坊而言,只要还在用 ETH 交 Gas 费,只要 L2 们的最终性依然需要主网结算,就永远可以期待长期价值的兑现。

结语

Toly 与 Goldfeder 的交锋,、指向一个行业共识的形成:区块链已经过了「只要更便宜就好」的纯技术竞赛阶段,进入商业模式与生态可持续性的深水区。

对应用方来说,选择当房东还是租客,取决于自身流量规模与变现能力;对公链与 L2 来说,如何设计既能吸引建设者、又能形成正向现金流的机制,将决定下一个五年的生死。而以太坊作为最大的安全提供者,也需要持续思考如何在 L2 繁荣的同时,让主网本身获得更合理的价值回流。

这场争论没有绝对赢家,核心是用户体验、基础设施盈利与底层安全激励之间的三角平衡,已经远比「谁的 Gas 更低」复杂得多。真正的赢家,将是那些能在这三者之间找到可持续解法的参与者。

相关问答

Q根据文章,Robinhood Chain选择基于Arbitrum Orbit构建L2的核心商业考量是什么?

ARobinhood选择基于Arbitrum Orbit构建其独立L2,核心商业考量是为了成为“房东”而非“租客”。具体而言,在Arbitrum架构下,Robinhood可以自己运营排序器,并掌控交易产生的大部分(约90%)Gas费用收入,将其转化为可预期的基础设施收入,形成更清晰的商业闭环和可持续的业务模式。相比之下,如果部署在Solana上,底层手续费将全部归验证者所有,Robinhood无法直接从中获利。

QSolana联创Anatoly Yakovenko对Robinhood Chain费用模型的主要批评是什么?

AAnatoly Yakovenko的主要批评是,Robinhood Chain通过向底层协议(Arbitrum生态)支付10%的净协议收入分成,导致用户需要为网络拥堵支付高额Gas费(约0.4美元/笔)。他认为,如果Robinhood Chain建在Solana上,这10%的分成足以覆盖在Solana上进行四倍交易量的手续费,从而能为用户提供近乎免费的Gas体验。他指责Robinhood是在“靠底层拥堵赚钱”,并主张底层协议应追求极致低成本,而前端应用自己向用户收费。

QOffchain Labs联创Steven Goldfeder是如何反驳Anatoly Yakovenko的观点的?

ASteven Goldfeder反驳称,Yakovenko的观点是“荒谬的”。他指出,在Arbitrum的模式下,Robinhood可以保留90%的Gas收入,这使其能够将基础设施运营本身转变为一项可持续的业务。相反,如果部署在Solana上,所有底层手续费都归验证者,Robinhood一分钱也拿不到,如果还想补贴用户Gas费,就必须自己额外掏钱。因此,他认为Robinhood选择Arbitrum是为了当掌控收入和业务的“房东”,而不是依赖他人基础设施的“租客”。

Q文章中提到,当前区块链行业在商业模式上面临的核心挑战是什么?

A文章指出,当前区块链行业的核心挑战已不再是单纯追求降低Gas费,而是需要找到能够反哺技术发展与生态增长的可持续商业模式。这涉及到如何设计费用结构或商业协议,使得链(无论是L1还是L2)能够获得正向的现金回流,以支撑长期的研发、安全、生态激励和市场拓展。过去的“基金会烧钱发Grant、无限压低Gas”模式不可持续,行业必须建立扎实的商业结构,平衡用户体验、基础设施盈利和底层安全激励。

Q文章指出,以太坊在当前的L2繁荣中面临一个怎样的“结构性现实”挑战?

A文章指出的结构性现实挑战是:以太坊作为安全底座,在当前的L2生态中捕获的价值极低。以Robinhood Chain为例,用户支付的高额Gas费绝大部分(约90%)被应用链自身保留,分给Arbitrum生态的约占10%,而真正用于支付以太坊主网数据可用性与结算的成本占比极低,有时仅略高于万分之一。这意味着大量高价值活动迁移到L2或应用链后,以太坊主网虽然提供了最终的安全保障,却只获得了微薄的“过路费”,这对主网长期的安全预算和激励构成了挑战。

你可能也喜欢

Karpelès 称 Ledger 早期的植入物警告本应促使采取更多行动

法国硬件钱包制造商Ledger在最新安全危机发生前数月,就已收到多起关于恶意硬件植入的报告。Mt. Gox前CEO Mark Karpelès向Cointelegraph表示,他知晓至少两人早在2025年12月就联系Ledger,反映设备被篡改,但他未见Ledger发布任何公开警告。安全研究员Joe Grand称,他于2026年3月4日提醒Ledger,一台2025年8月通过泰国Lazada购买的Nano X存在恶意植入。Ledger确认收到并内部调查,但被批评未主动警告客户。 Ledger当前的安全危机于10月9日浮现,涉及东南亚授权经销商CryptoBilis售出的钱包出现加密资产损失,Ledger已确认一台受影响设备含未授权植入。Ledger拒绝就Grand的披露置评,仅让媒体参考其X平台公开声明。Karpelès认为,单起事件或属正常,但报告数量和技术水平不断上升,本应促使Ledger采取行动,至少提醒客户保持警惕。 Grand指出,篡改设备卖家为Lazada上的“LedgerXXX”,该卖家并非泰国授权经销商。OneKey销售负责人Archie表示,Lazada等平台独立卖家众多,消费者难以分辨授权店铺。事件后,OneKey已下架经销商列表,等待更严格审查,并称制造商应承担保护客户责任。 Grand还于2026年8月就TikTok和Facebook上未授权卖家销售的篡改Trezor One和Model T提醒Trezor。Trezor表示,仿冒钱包偶现于未授权卖家,其“无设备受损证据”的说法仅适用于授权渠道新钱包,但仍将未授权卖家报告视为预警并用于改进安全检查。Trezor称,若出现新技术或授权渠道首例,将最快行动,包括直接警告客户。

cointelegraph1小时前

Karpelès 称 Ledger 早期的植入物警告本应促使采取更多行动

cointelegraph1小时前

沉寂数月后的起飞。本周增长最快的3种加密货币

截至10月16日的一周内,市值前100的加密货币中仅不到40%上涨,比特币和以太坊分别下跌1%和2%。本文介绍了涨幅前三的币种,它们此前均经历长期下跌,近期因团队活动增加和市场回暖而反弹。 Celestia($TIA)周涨35%,现价约0.69美元,市值约6.3亿美元,较2024年2月的历史高点低约97%。上涨始于9月22日团队发布升级提案,包括修改代币发行和销毁手续费以降低通胀;10月1日又宣布其Fibre模块创下吞吐量纪录,但网络使用率并未同步上升。 Injective($INJ)周涨30%,现价约9.16美元,市值超9.15亿美元,较2024年3月高点低约83%。上涨与9月24日协议升级有关,新增资产代币化(RWA)功能、受监管代币标准及隐私交易平台CypherOS。此外,Canary Capital向SEC提交质押ETF申请修正案,团队发布新白皮书,计划推进RWA、代理经济和代币回购,并与美国监管机构及香港峰会互动。 Aerodrome Finance($AERO)周涨15%,现价约0.94美元,市值约9.45亿美元,较2024年2月高点低约59%。主要催化剂是10月21日将与Velodrome合并为统一协议Aero,并扩展至七个区块链网络。其次,其代币化股票交易量在DEX中占比超20%,部分日期超过Uniswap。项目还将部分收入用于代币回购,9月以来每周回购金额超过200万美元。

cryptonews.ru3小时前

沉寂数月后的起飞。本周增长最快的3种加密货币

cryptonews.ru3小时前

交易

现货
活动图片