撰文:Surf
核心发现
以下结论基于 Polymarket 国际市场 2026 年 1—6 月去重后的 7.87 亿笔成交、1,733,011 个钱包,并结合 Polymarket US 的场级数据。
- 第二个 Polymarket 正在快速增量:受 CFTC 监管的美国市场月度成交量占国际市场的比例,从 1 月的 5% 升至 6 月的 47%,7 月进一步达到 67%。
- 高周转类别是手续费发动机:体育和加密市场贡献了国际市场上半年约 1.84 亿美元毛手续费的 98%;加密市场以约一半的成交量产生 9,630 万美元手续费,超过体育市场的 8,350 万美元。
- 用户数量与成交量高度错位:零售钱包约占用户的 90%,但机器人和专业用户合计贡献约 80% 的 taker 成交量;仅占 5.9% 的机器人钱包就完成了约三分之二的成交。
- 拉新并非押注单一爆款:上半年最大的单个引流市场带来的新钱包不足 7,000 个,而全部新钱包约 113 万个;任何一个月,前 15 个引流市场也只占当月新钱包的 8%—19%。
- 任何一个单一市场类别并没有明显拉高平台留存率:月度活跃钱包约有 51%—57% 会在下月回来,但用户往往离开最初进入的类别,转去平台上的其他类别。
- 机器人群体整体赚钱,但中位数仍在亏损:机器人样本合计实现约 1.08 亿美元净收益,可盈利的钱包只有 27%;在约 175 万个钱包中,仅 146 个钱包连续六个月保持正现金流。
第一部分 两个 Polymarket 市场的全景
Polymarket US:第二个市场正在成形
2026 年上半年,Polymarket 实际上变成了两个交易场所,而讨论大多只盯着其中一个。面向非美国用户的国际市场仍运行在 Polygon 结算的链下 CLOB 上,六个月单边成交量达到 179 亿美元;与此同时,2025 年底上线、受 CFTC 监管的 Polymarket US 从 1 月国际市场月度成交量的 5%,爬升到 6 月的 47%,7 月已达到 67%(约 20 亿美元对 30 亿美元)。
两个市场共享品牌和基本的订单簿机制,却不共享订单簿、用户群或收入结构。它们与 Kalshi 一样,采用链下撮合、中央限价订单簿,并对 taker 使用同一条随价格变化的手续费曲线:fee = Θ·C·p(1−p)。区别在结算轨道:国际市场把每笔成交公开结算在 Polygon 上,美国市场则通过私有、受监管的账本清算。
跨平台比较时必须先统一口径。本文的 volume 指单边、taker 侧、只计一次的实际交易美元;名义金额和双边计数通常会高出 2—3 倍。按这个口径重算 7 月数据,常见的 410 亿 / 70 亿 / 50 亿美元口径,分别对应约 133 亿 / 30 亿 / 20 亿美元。
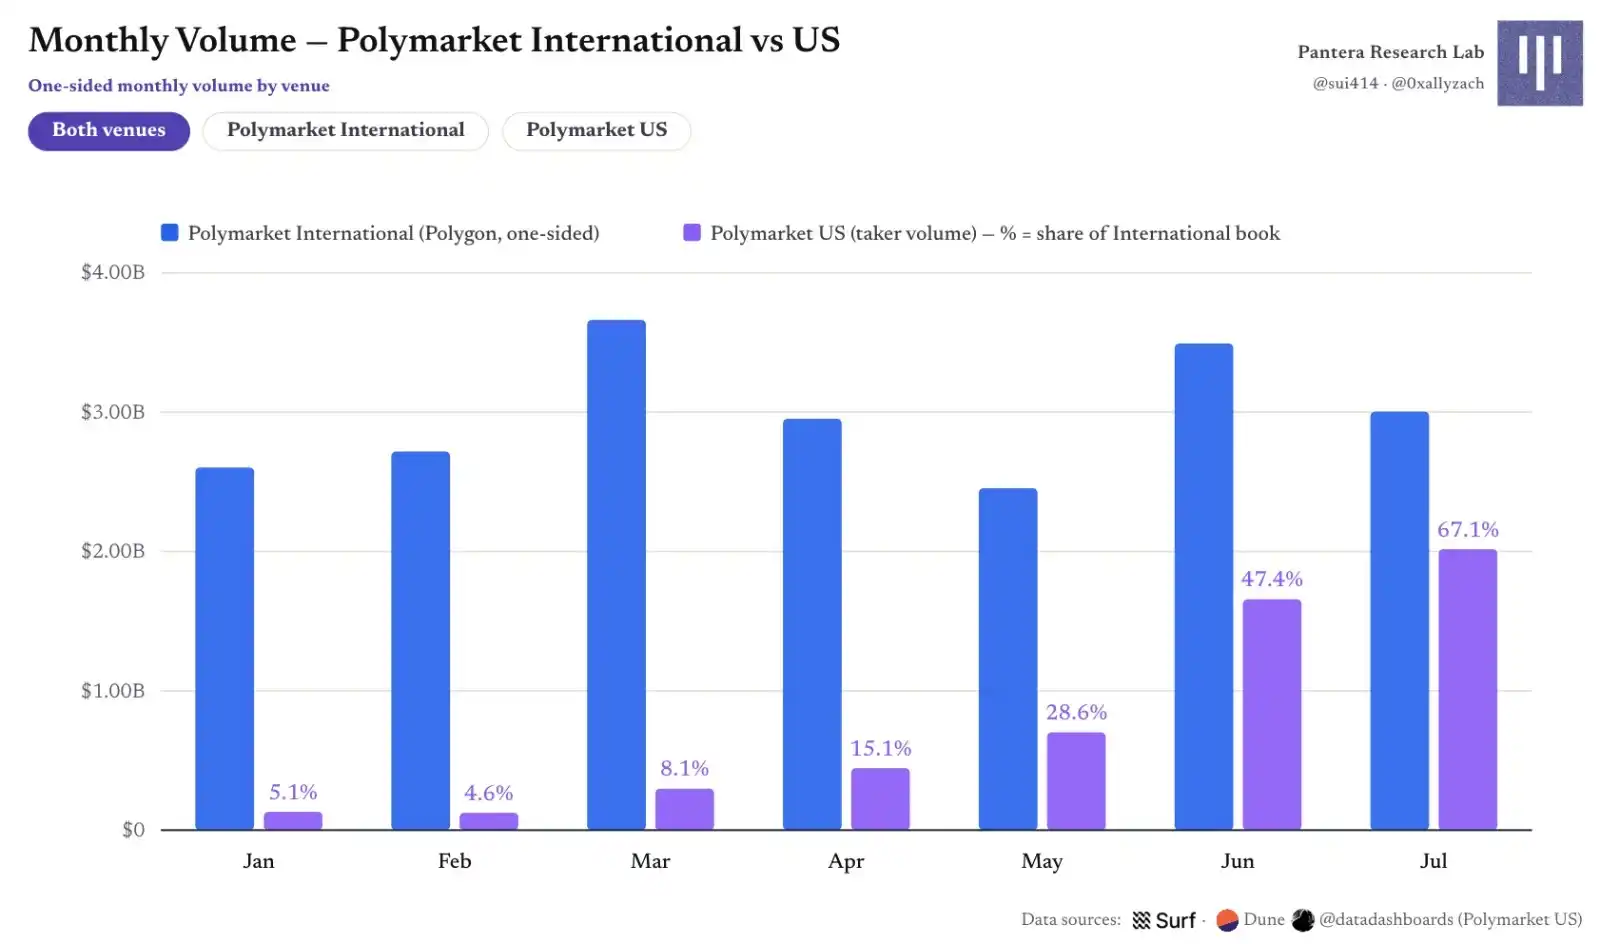
图 1|Polymarket 国际市场与美国市场的月度单边成交量
美国市场的日成交量从上线初期约 100 万美元,增至 7 月的 5,000 万—1 亿美元;日交易笔数越过 100 万,未平仓量一度超过 1.5 亿美元。手续费从 1 月的固定基点模式,转为 4 月启用的价格敏感公式。
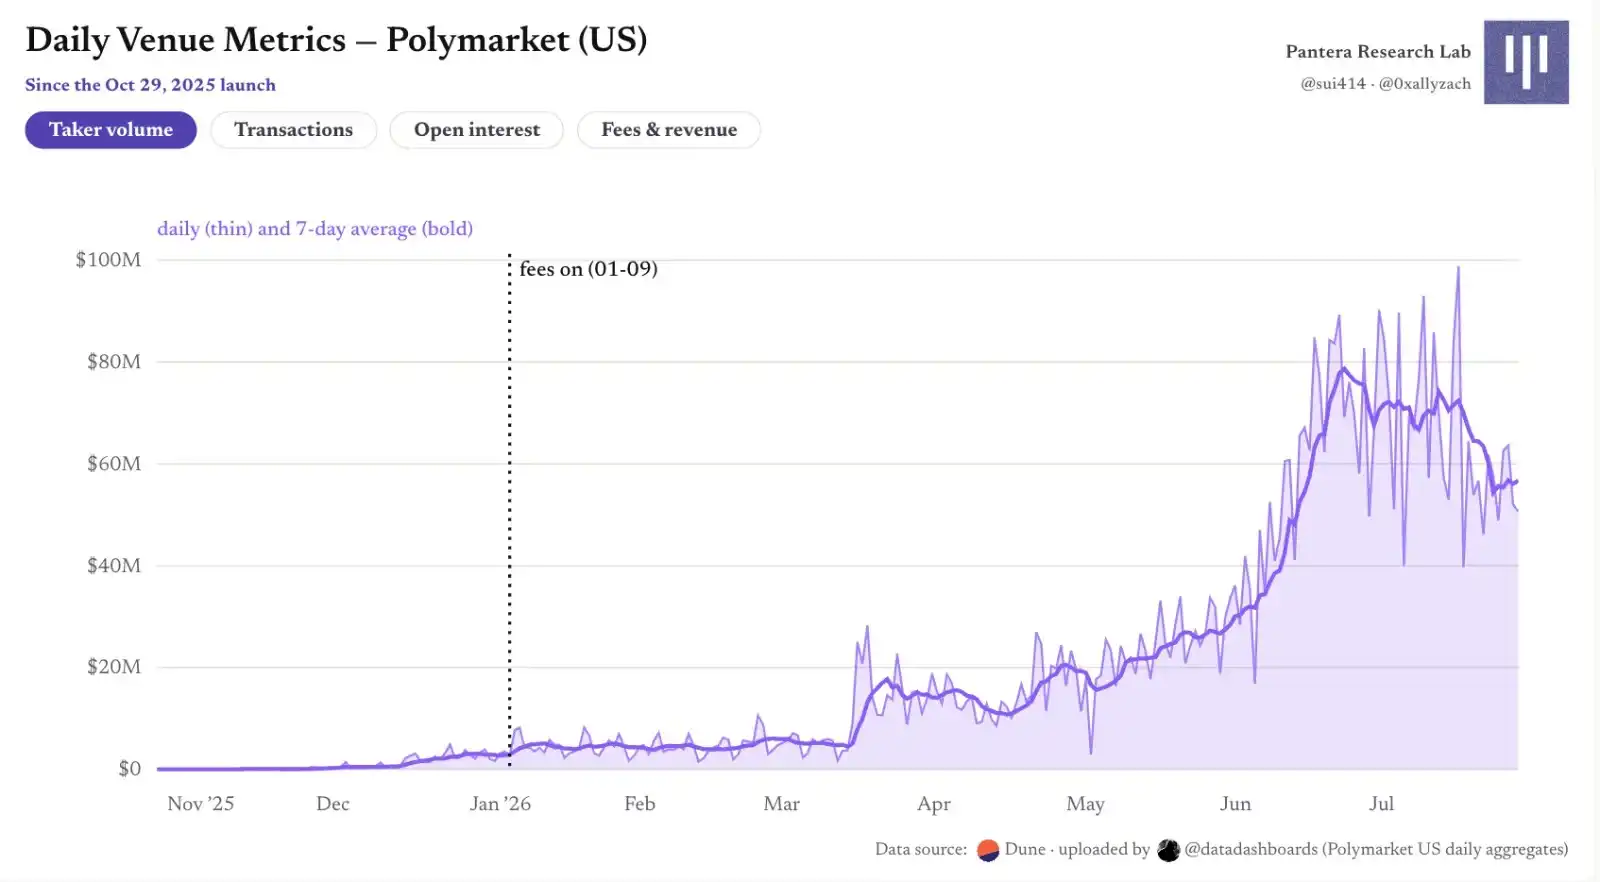
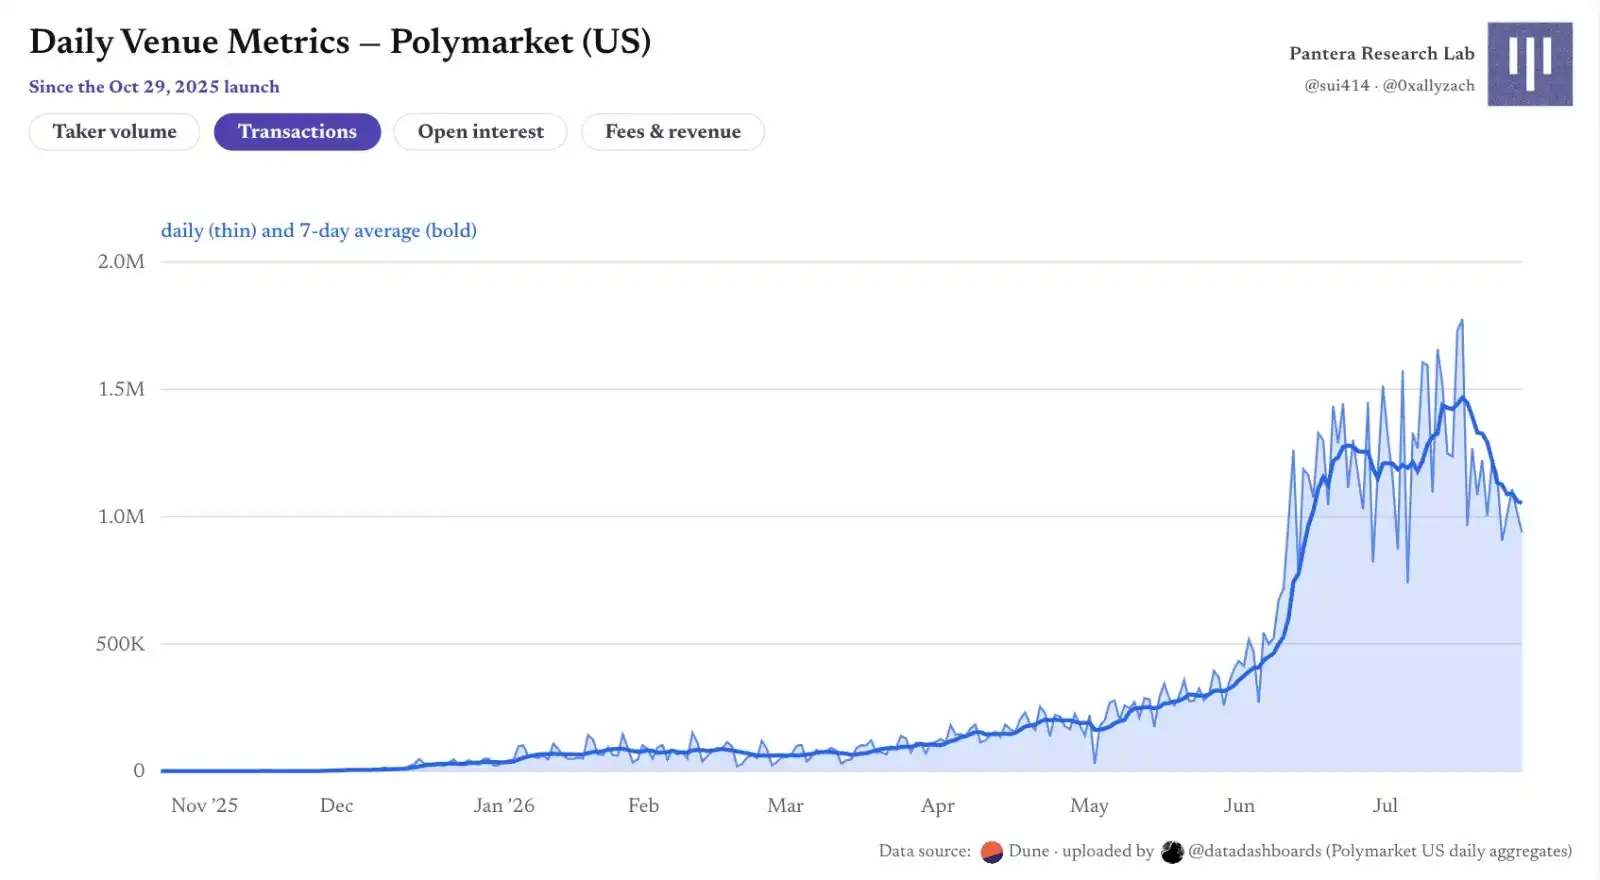
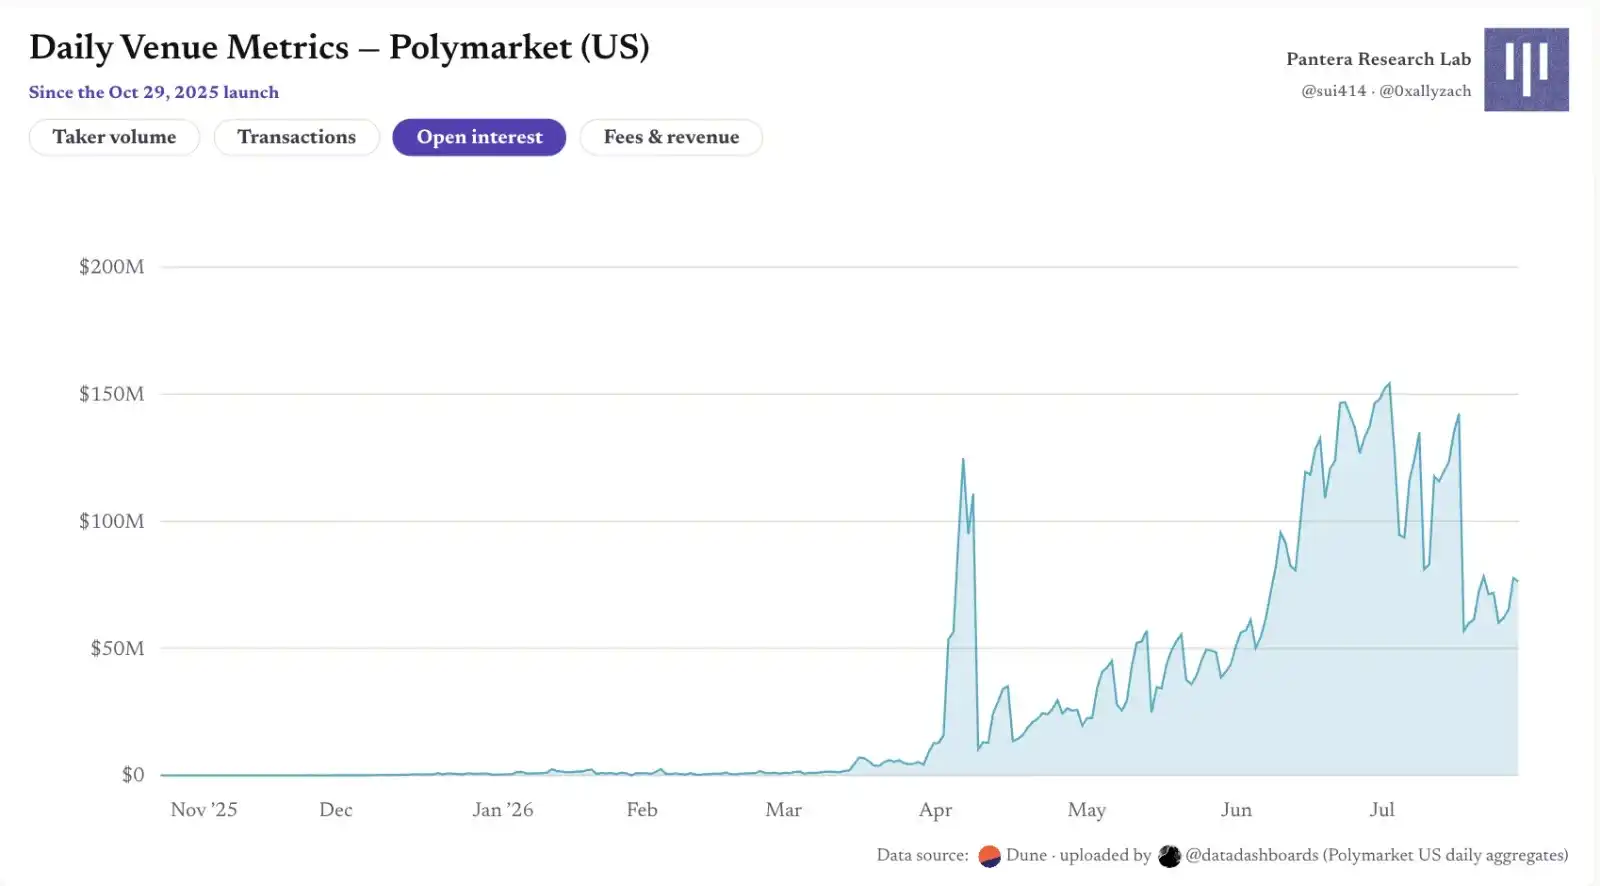
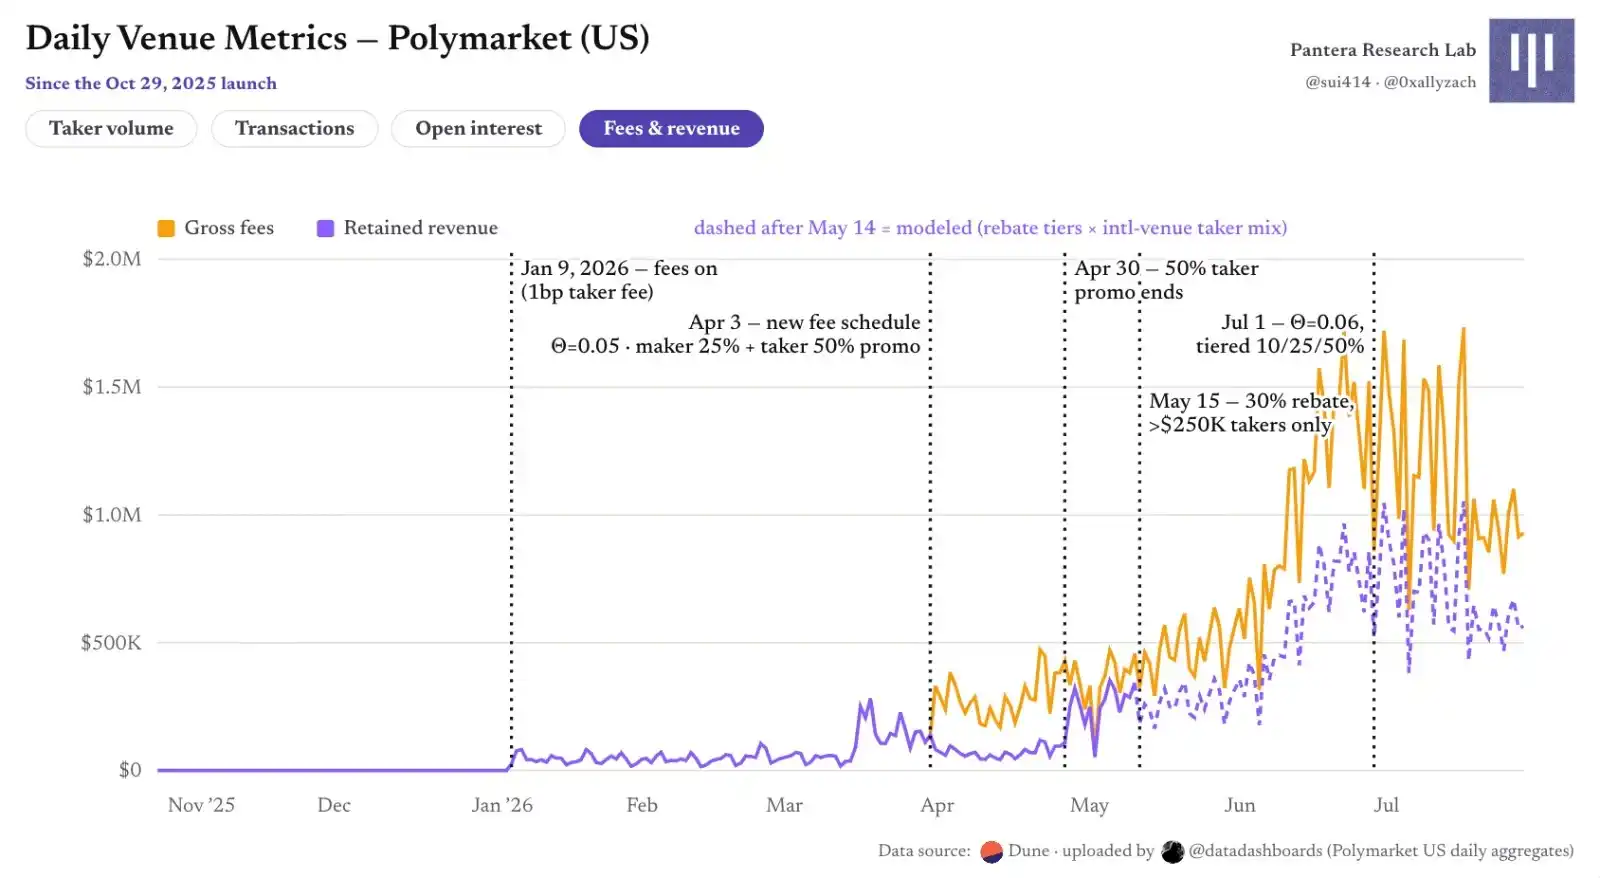
图 2|Polymarket US:上线以来的每日场级指标
手续费的规模也比社区数据集所估测的更大:仅 6 月,taker 毛手续费就约 3,000 万美元。按官方返佣计划估算——成交时返还给 maker 25%,4 月 30 日结束一项全 taker 促销返佣,之后再按成交量分层返还——6 月可留存收入约 1,700 万美元,约为许多追踪器所采用的固定 25% 假设的两倍。由于美国市场没有用户级数据,大 taker 的分层资格只能参考国际市场中头部 0.3% taker 贡献约 63% 成交量的结构。
国际市场的手续费经济学
国际市场到底在交易什么?体育约占全部成交量的一半;加密约占 30%,其中绝大多数是五分钟级的涨跌微型市场;世界 / 地缘政治约占 15%。类别之间的集中度差异更大:体育最大市场只占本类别的 0.27%,而科学与技术类别中,一个「美国会在 2027 年前确认外星人存在吗?」的市场就占到约四分之一。
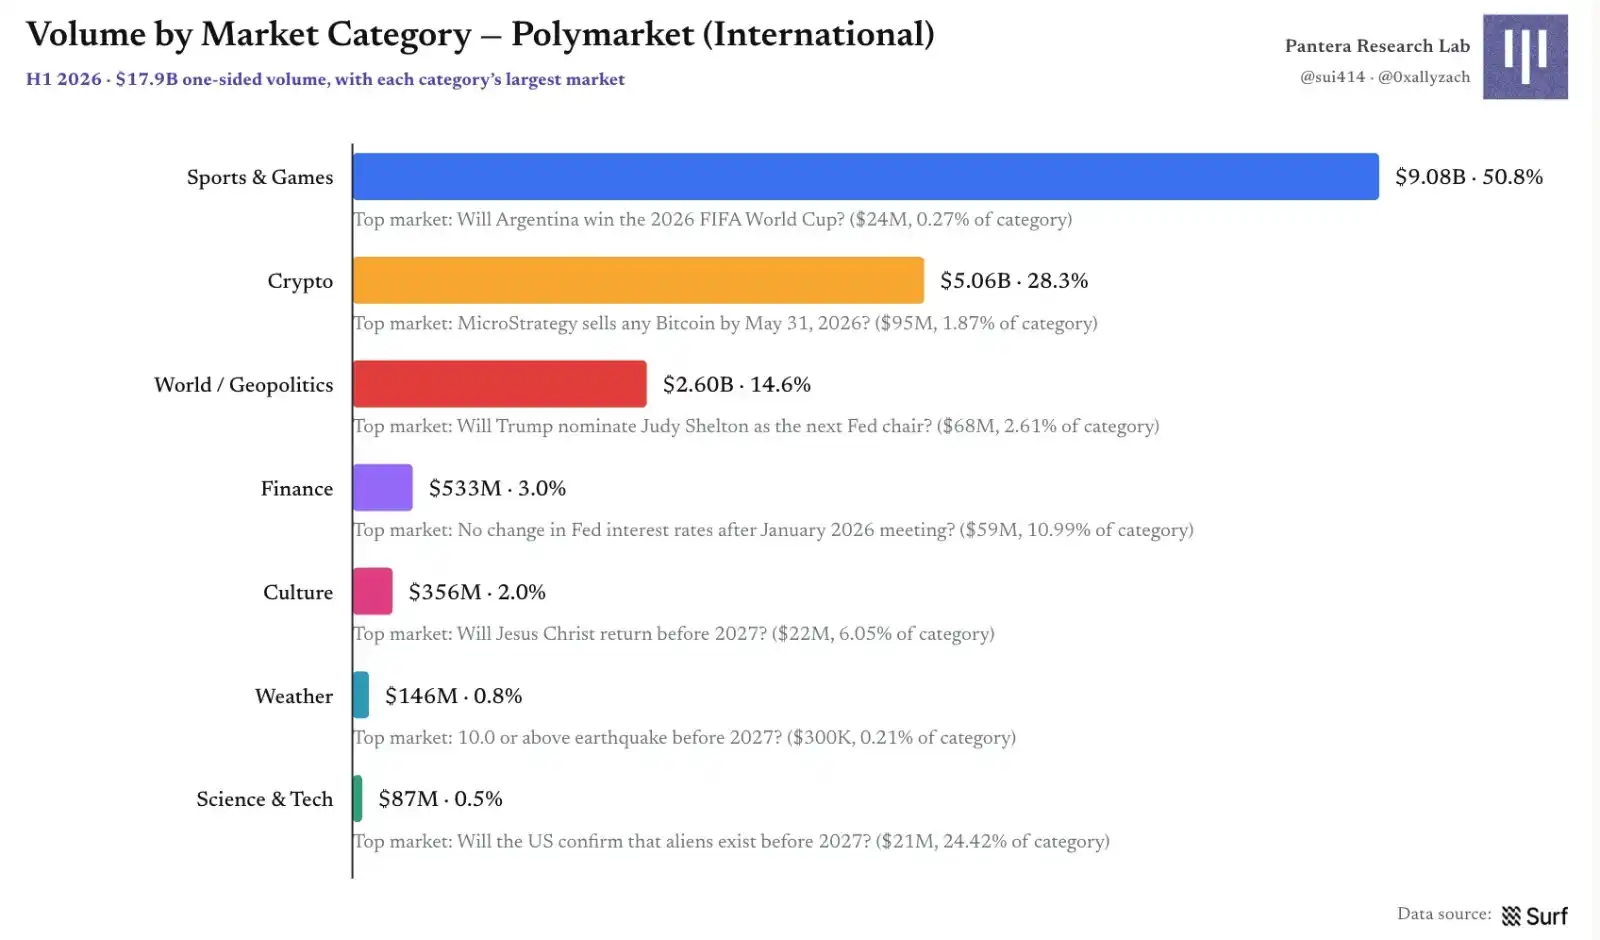
图 3|Polymarket 国际市场:按市场类别拆分的成交量
国际市场上半年产生约 1.84 亿美元毛手续费,但这不是扣除 maker 返佣和激励后的净收入。加密市场虽然只有体育一半左右的成交量,却产生 9,630 万美元手续费,超过体育的 8,350 万美元;两类合计占总手续费的 98%。世界 / 地缘政治则采用有意的零手续费策略。
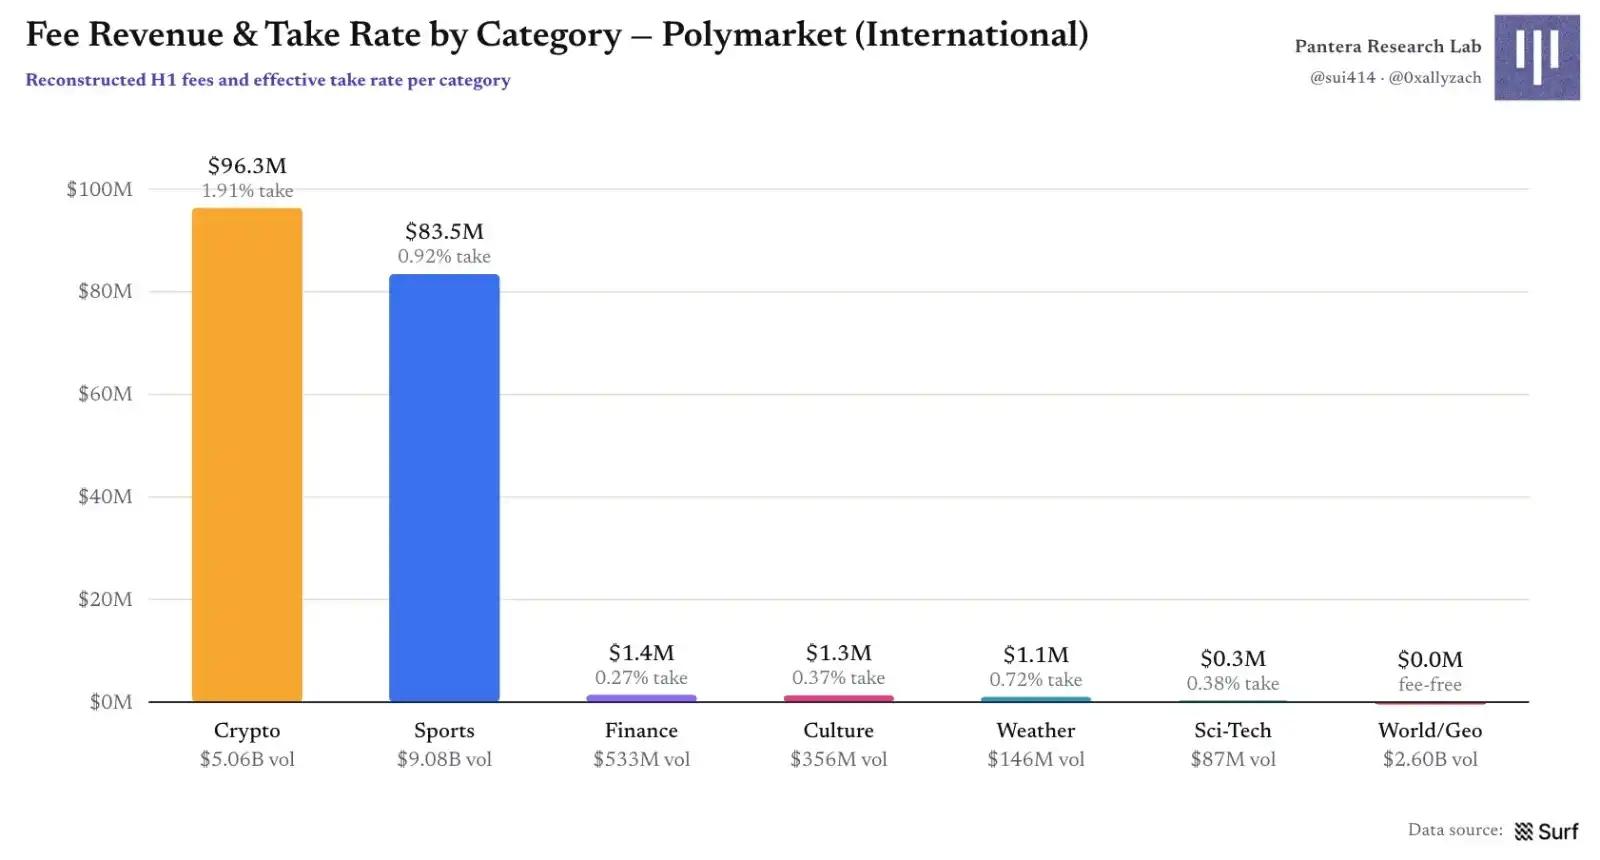
图 4|Polymarket 国际市场:各类别手续费收入与有效 take rate
高周转类别就是手续费发动机
7 月,Kalshi 的未平仓量约为 Polymarket 国际市场的 2.3 倍,但成交量约为 4.4 倍;对应的日周转率约为 0.44× 对 0.23×。Polymarket US 的资本池最小,却以约 0.64× 的日周转率跑得最快。答案不在平台名称,而在市场目录由什么组成。
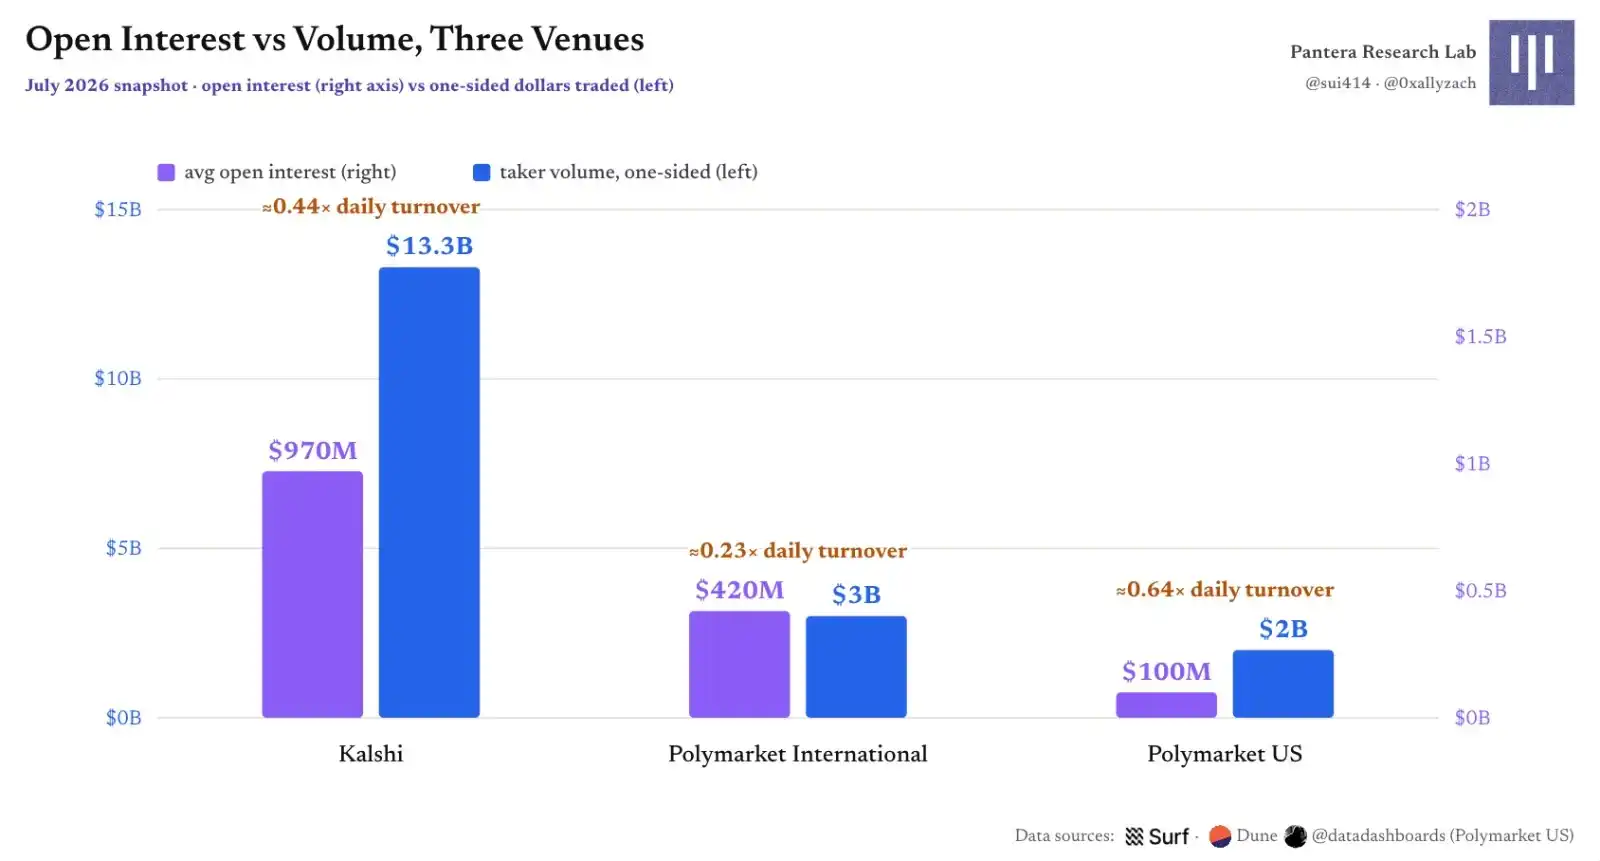
图 5|三家市场的未平仓量与成交量:资本规模不等于资金转速
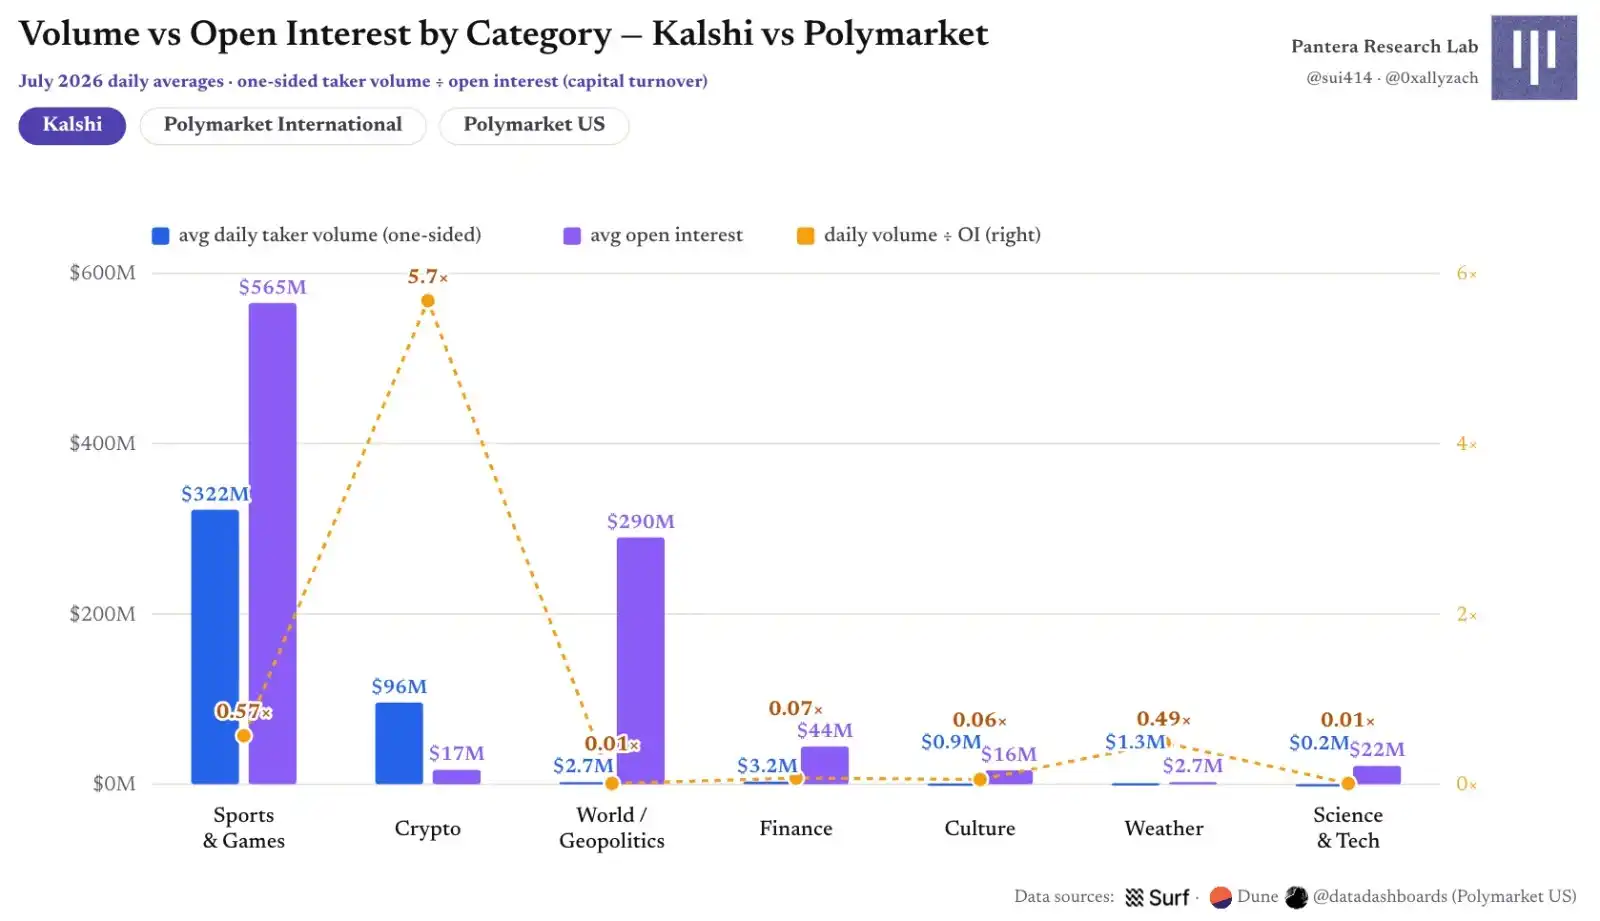
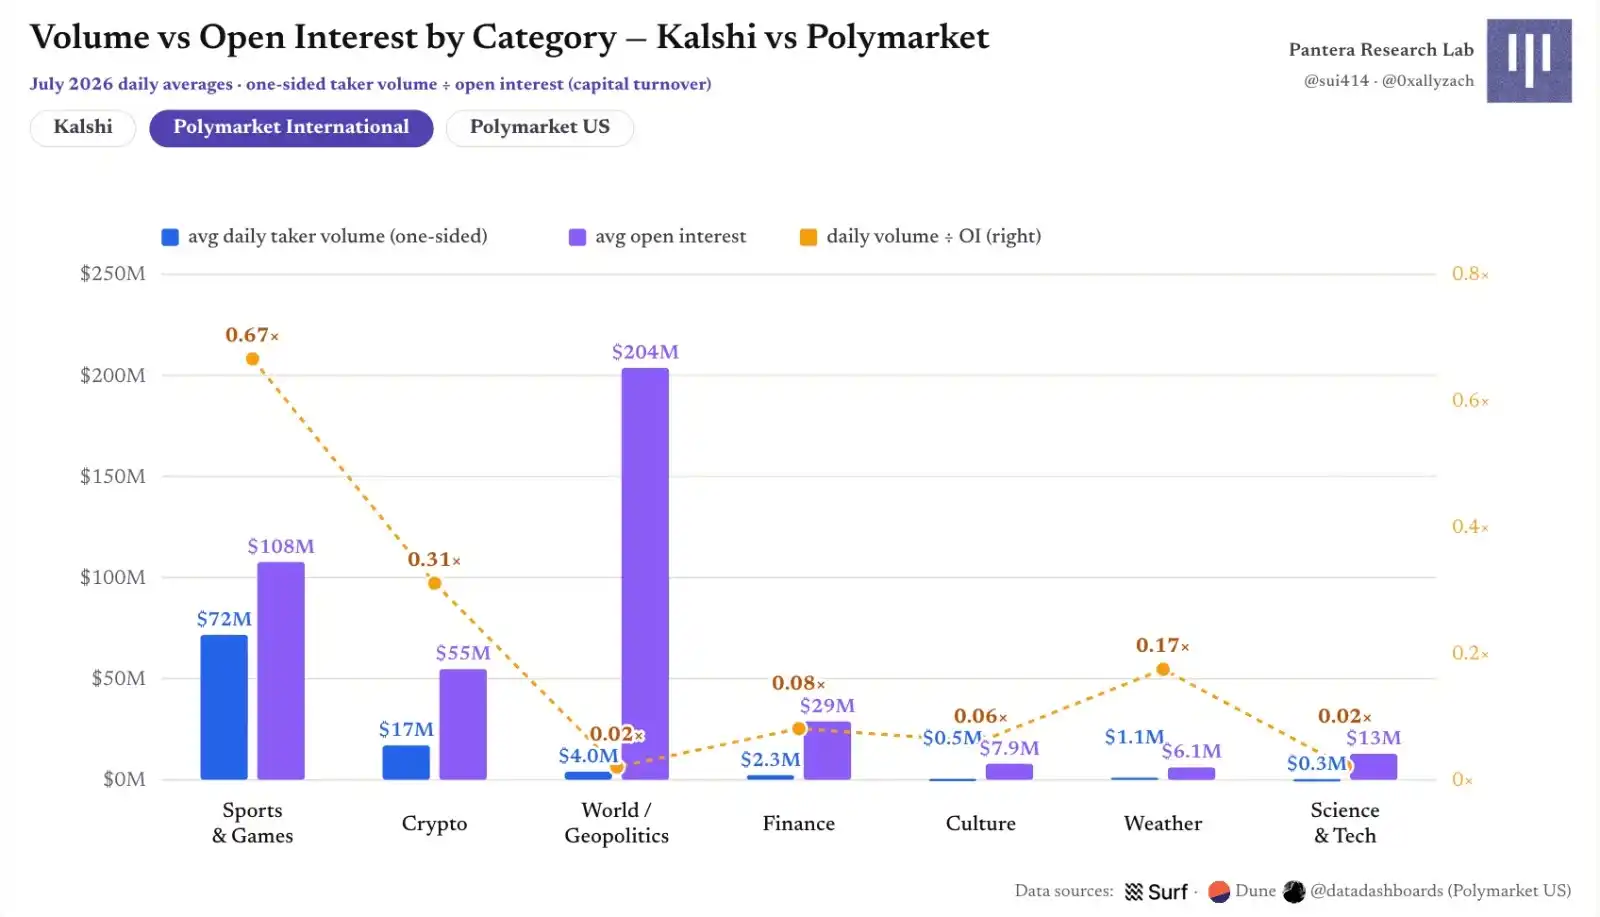
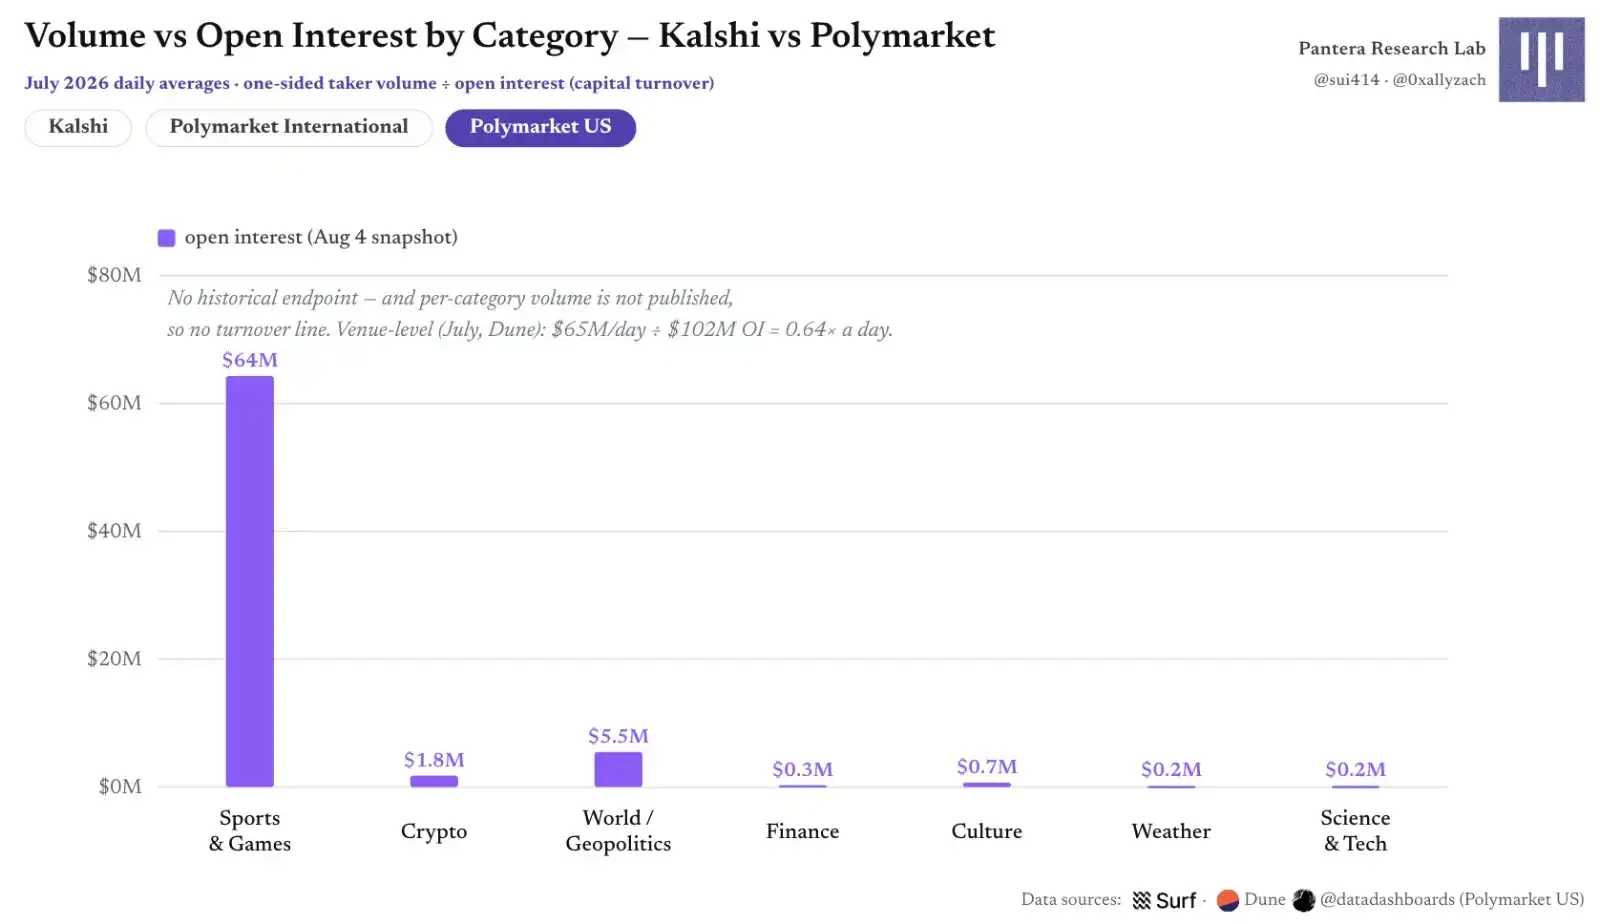
图 6|按类别比较 Kalshi 与 Polymarket 的成交量 / 未平仓量
体育和加密是周转最快的类别,世界 / 地缘政治最慢,日周转仅约 0.01—0.03×。两个国际市场各自有约 2 亿—3 亿美元资本沉淀,却只打印出 200 万—300 万美元日成交,因此都把该类别设为零手续费。Polymarket US 的未平仓量中约 88% 集中在体育,解释了它为何能以更少的资金做出更高的周转。
Kalshi 的加密市场是明显的离群点:约 1,700 万美元未平仓量对应约 9,600 万美元日成交,日周转接近 6×,其中 98% 的市场期限不超过一小时。Polymarket 的加密周转看起来只有 0.31×,是因为长期到期的阈值型市场承接了大部分未平仓量,而五分钟涨跌市场占据约 90% 的成交量,却几乎不锁定资本;平均每个这样的市场只锁约 2,800 美元抵押品。
同一类别在不同平台上会趋向相近的速度:体育在 Kalshi、Polymarket 国际市场和 Polymarket US 的日周转率分别约为 0.57×、0.67× 和 0.64×。这更像是类别属性,而不是平台属性。
第二部分 Polymarket 国际市场的用户增长
以下用户分析只覆盖国际市场的 Polygon CTF / NegRisk 合约,时间范围为 2026 年 1 月 1 日至 6 月 30 日。Polymarket US 和 Kalshi 都在内部账本中清算,公开交易流经过匿名化处理,因此无法做同等深度的钱包画像。
Maker 与 Taker:订单簿两侧不是同一群人
上半年有 1,733,011 个钱包在国际市场交易。几乎所有钱包都至少主动吃过一次流动性,但真正挂过限价单的不足一半。maker 侧明显更专业,也更小;头部一千个 maker 提供了大部分静态流动性。需求侧同样高度集中:约 6% 的高活跃钱包完成了 80% 的 taker 成交量,而三分之一的钱包在六个月里只交易五次或更少。
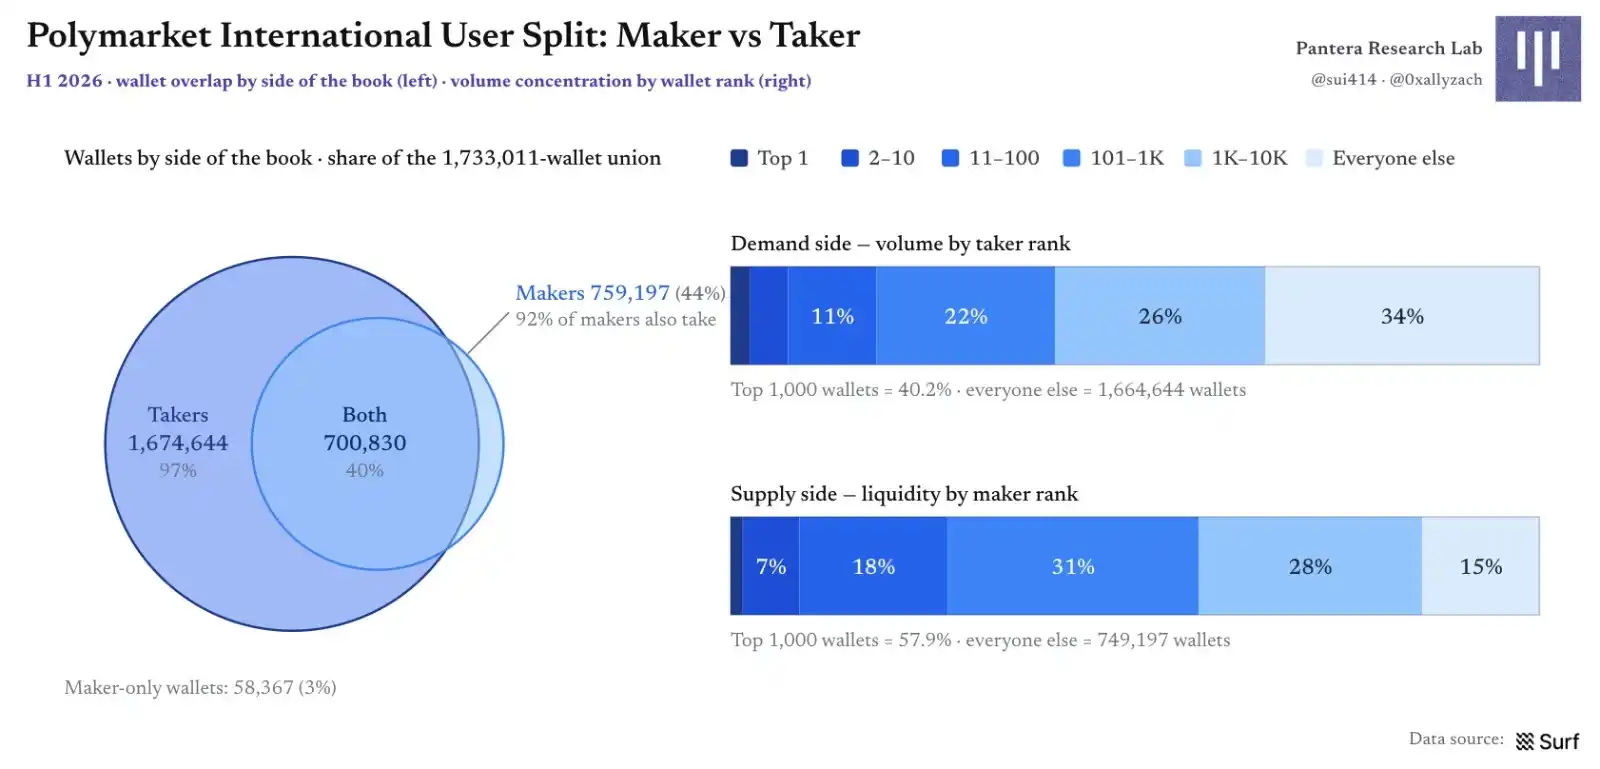
图 7|Polymarket 国际市场的钱包结构:Maker 与 Taker 的重叠及集中度
用户增长核算:活跃度几乎横盘
用户增长比成交量更不乐观:月活钱包从 1 月的 58 万到 6 月的 59.4 万,基本横盘,尽管同期有约 110 万个钱包首次交易。每月有 43%—49% 的前月活跃钱包停止交易,4 月流失达到 35.8 万,平台必须持续用新钱包和回流钱包补上漏斗。
这里有三个重要限定。钱包不等于用户;一部分所谓流失,可能只是用户换了新钱包;而本文的 churn 只表示钱包停止交易,不表示账户被关闭或不再有资金。
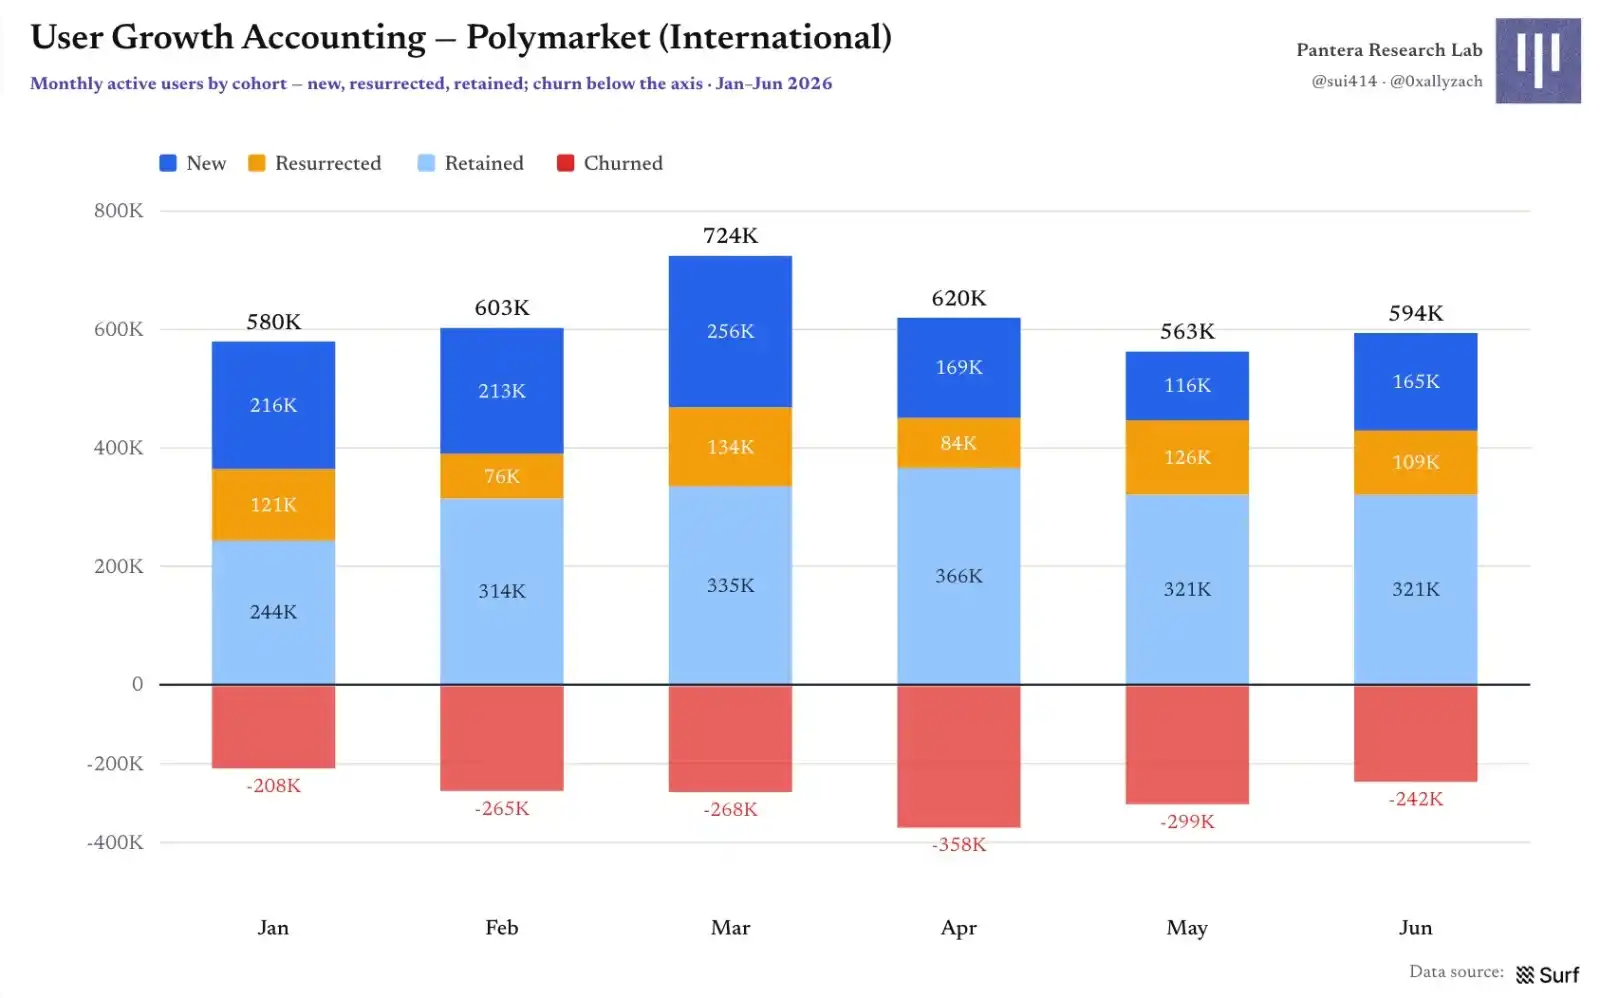
图 8|用户增长核算:新用户、回流用户、留存用户与流失
新用户从哪里来:不是一场单点爆发
当我们把每个新钱包归因到它第一次接触的市场,可以看见拉新机器的季节性:加密市场在 3 月达到约 9.9 万个新钱包,地缘政治在 1 月达到约 6.8 万,体育在世界杯开赛的 6 月达到约 9.1 万。事件会带来波峰,但没有单一市场承担全部拉新。
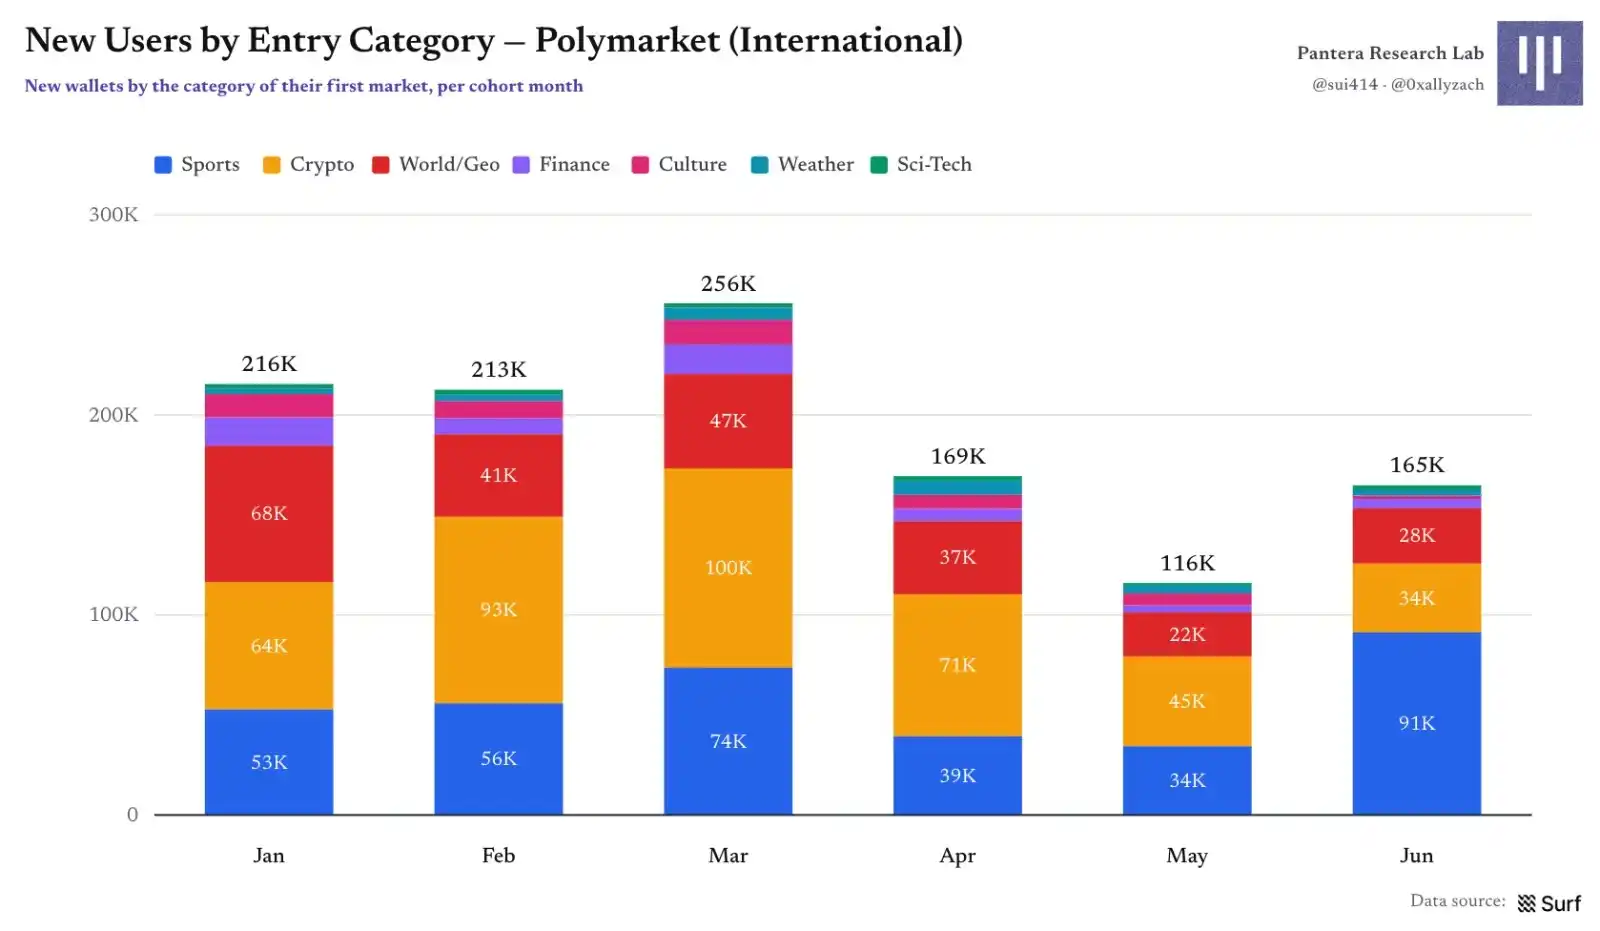
图 9|按首次进入类别统计的新钱包
上半年最强的单个引流市场是「中国会在 2026 年底前入侵台湾吗?」,但也只带来约 7,000 个新钱包。前十名里既有地缘政治,也有世界杯、利率和文化事件,说明有效拉新来自市场组合,而不是一枚爆款。
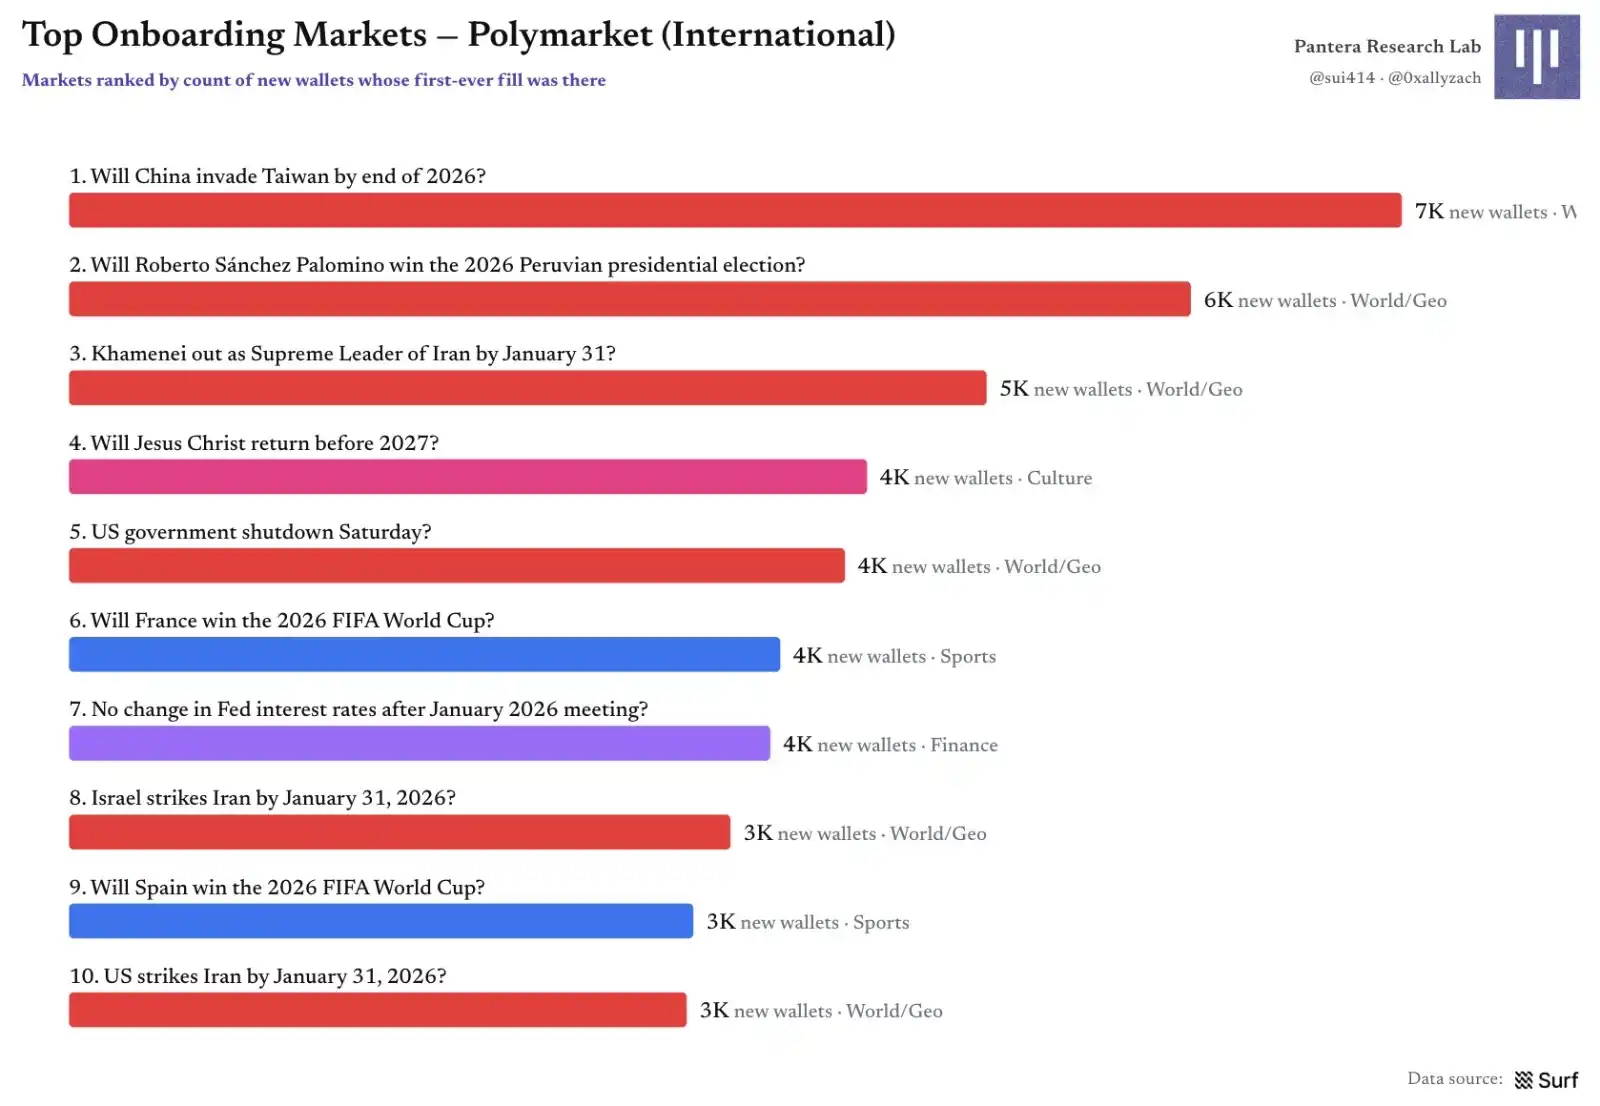
图 10|上半年新钱包最多的前十大引流市场
按月看,前 15 个引流市场只占当月新钱包的 8%—19%,第一名从未超过约 3%。最集中的是 1 月和 6 月,分别对应伊朗新闻、台湾市场与世界杯。
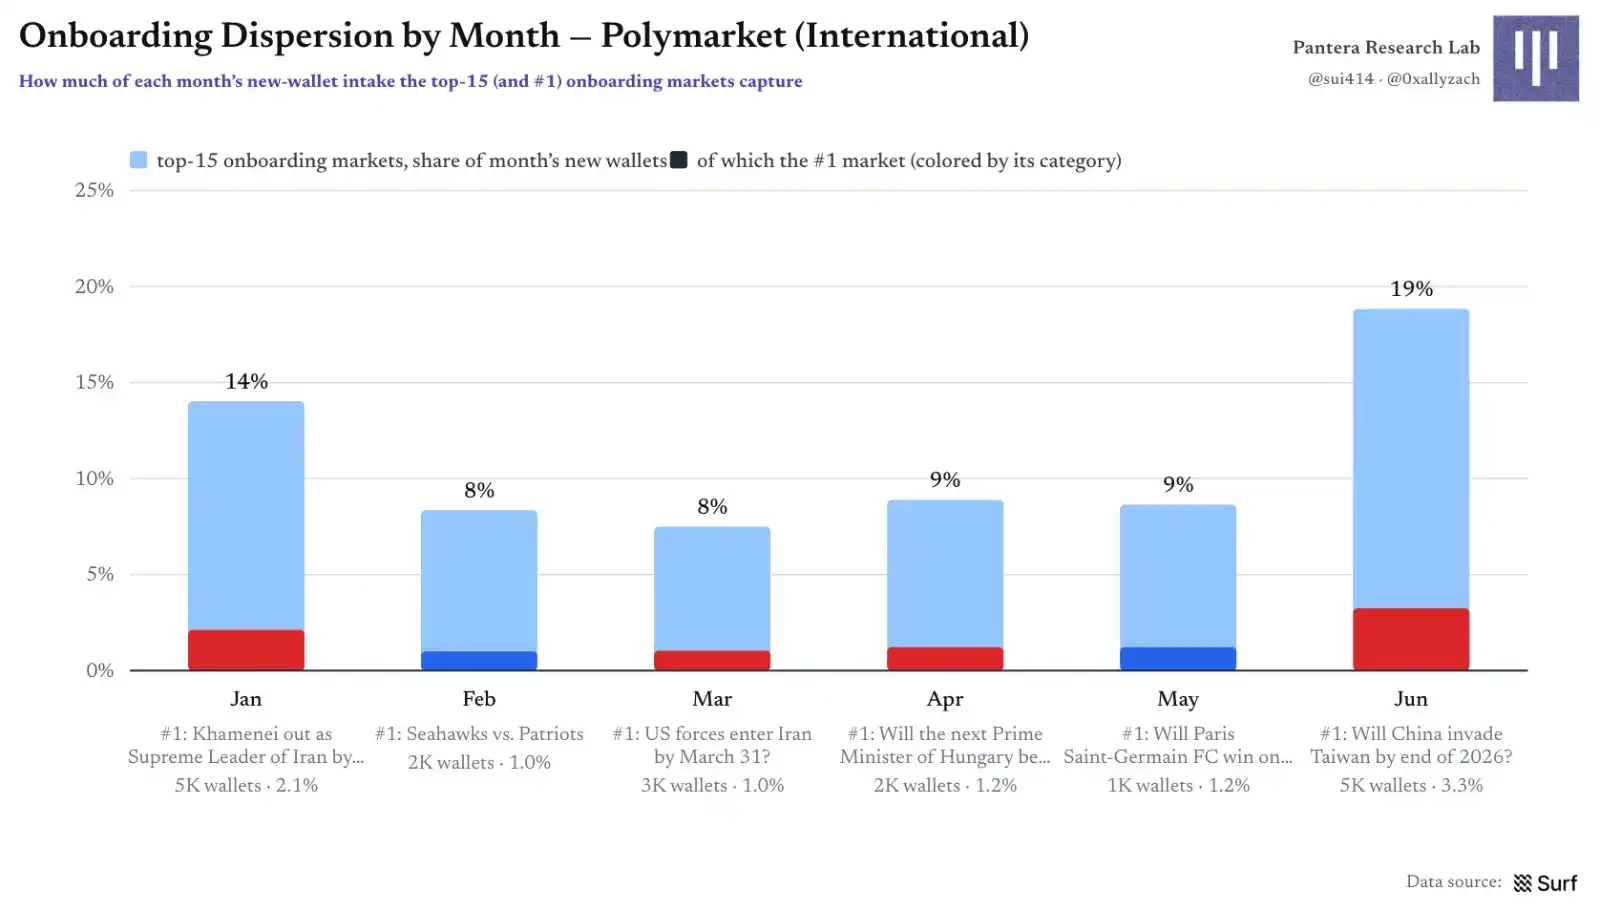
图 11|每月拉新分散度:前 15 个市场与第一名市场的贡献
留存:用户留在平台,不一定留在原类别
约一半的月活钱包会在下月回来,平台月度留存约为 51%—57%;但对某个类别的忠诚明显更弱。用户可能离开最初进入的类别,却在另一个类别重新出现,这意味着跨品类推荐和交叉销售可能正在起作用。
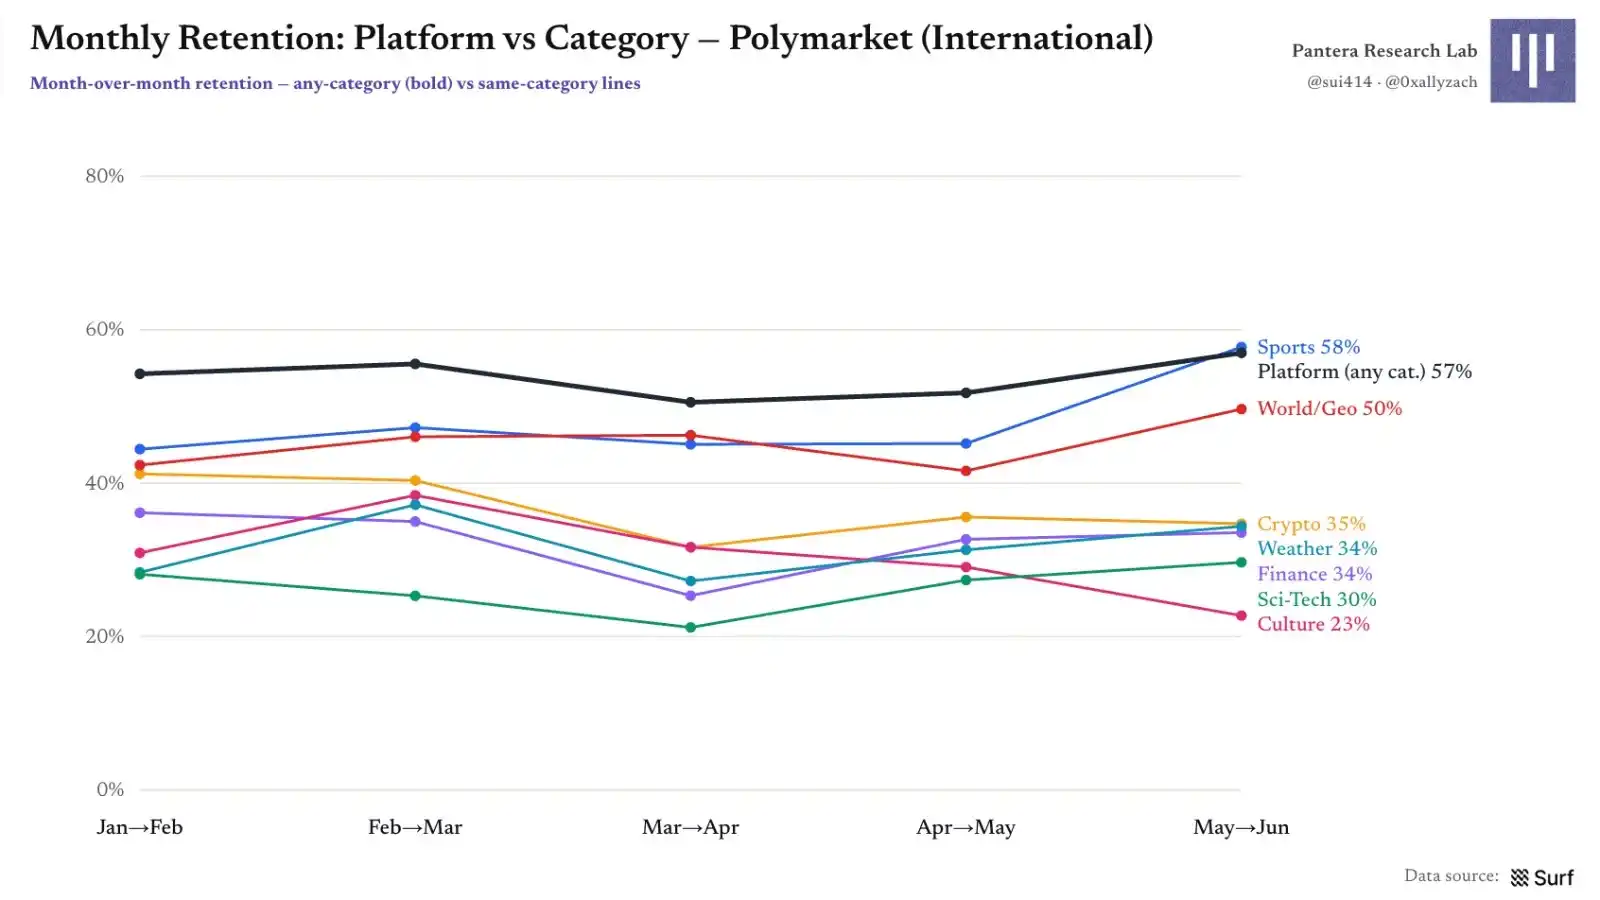
图 12|平台留存与类别留存的对比
不同入口类别的一月留存高度聚集在 44%—49%,三个月留存约为 25%—32%。唯一明显的低点是加密入口,一月留存约 37%,比其他类别低约三成;一种可能的解释和推测是,加密交易中的自动化操作更常轮换新钱包,令表面留存率被压低。
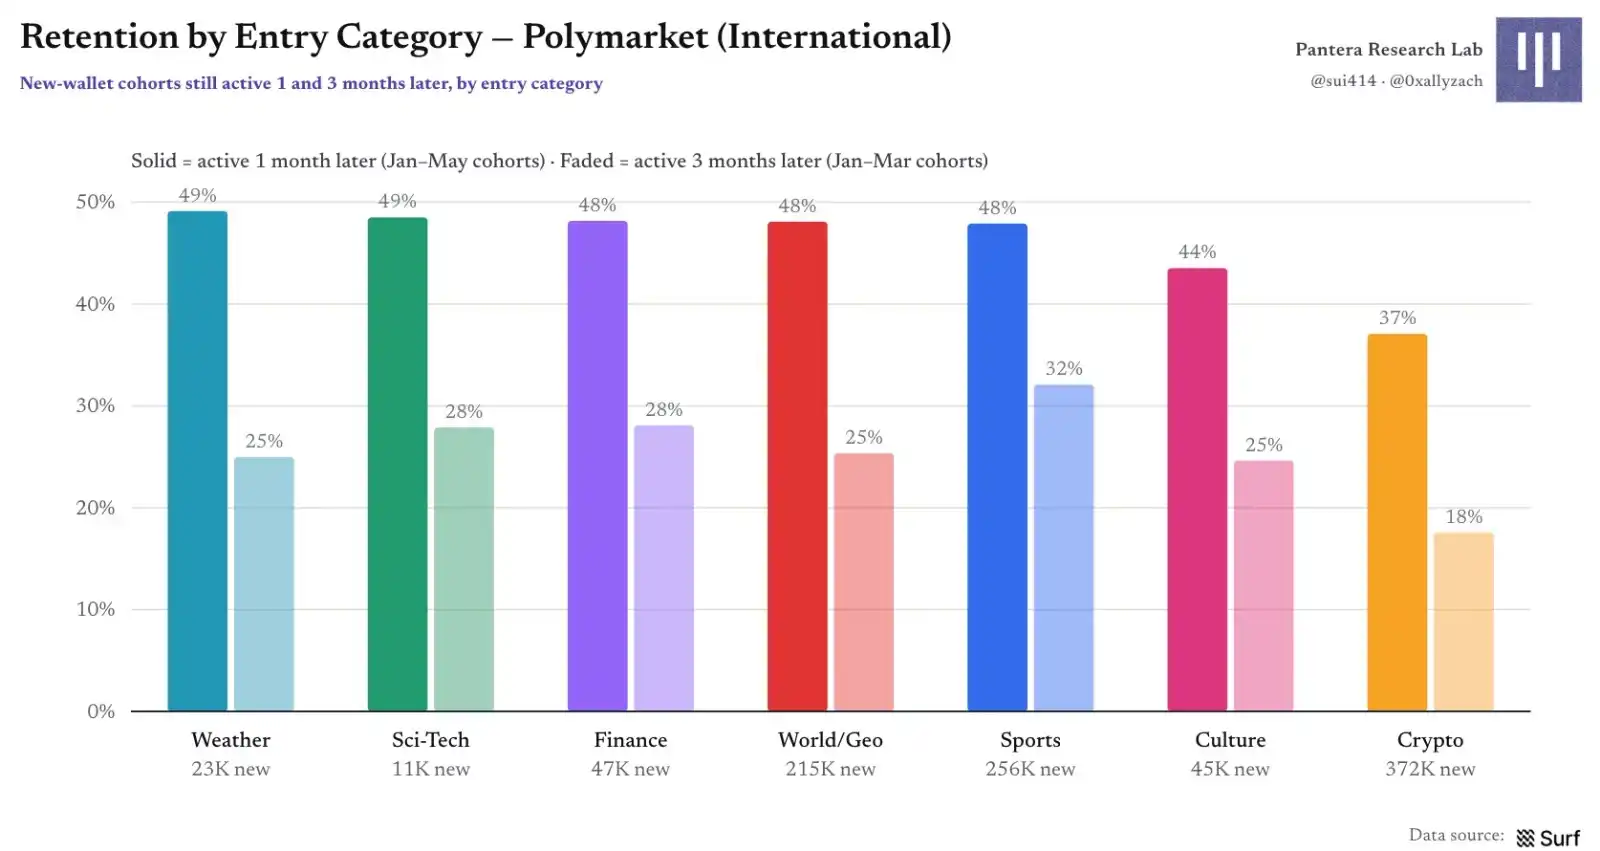
图 13|按入口类别比较的新钱包留存
用户市场参与类别矩阵:地缘政治是连接层
矩阵对角线表示每个类别的独立钱包数,非对角线百分比表示较小类别中同时交易另一类别的比例。体育与加密虽是最大的两组用户,但重叠只有 49%,是两个有实质差异的受众。世界 / 地缘政治与其他类别的重叠普遍更高(天气除外),像一层把平台各类兴趣连接起来的核心产品。
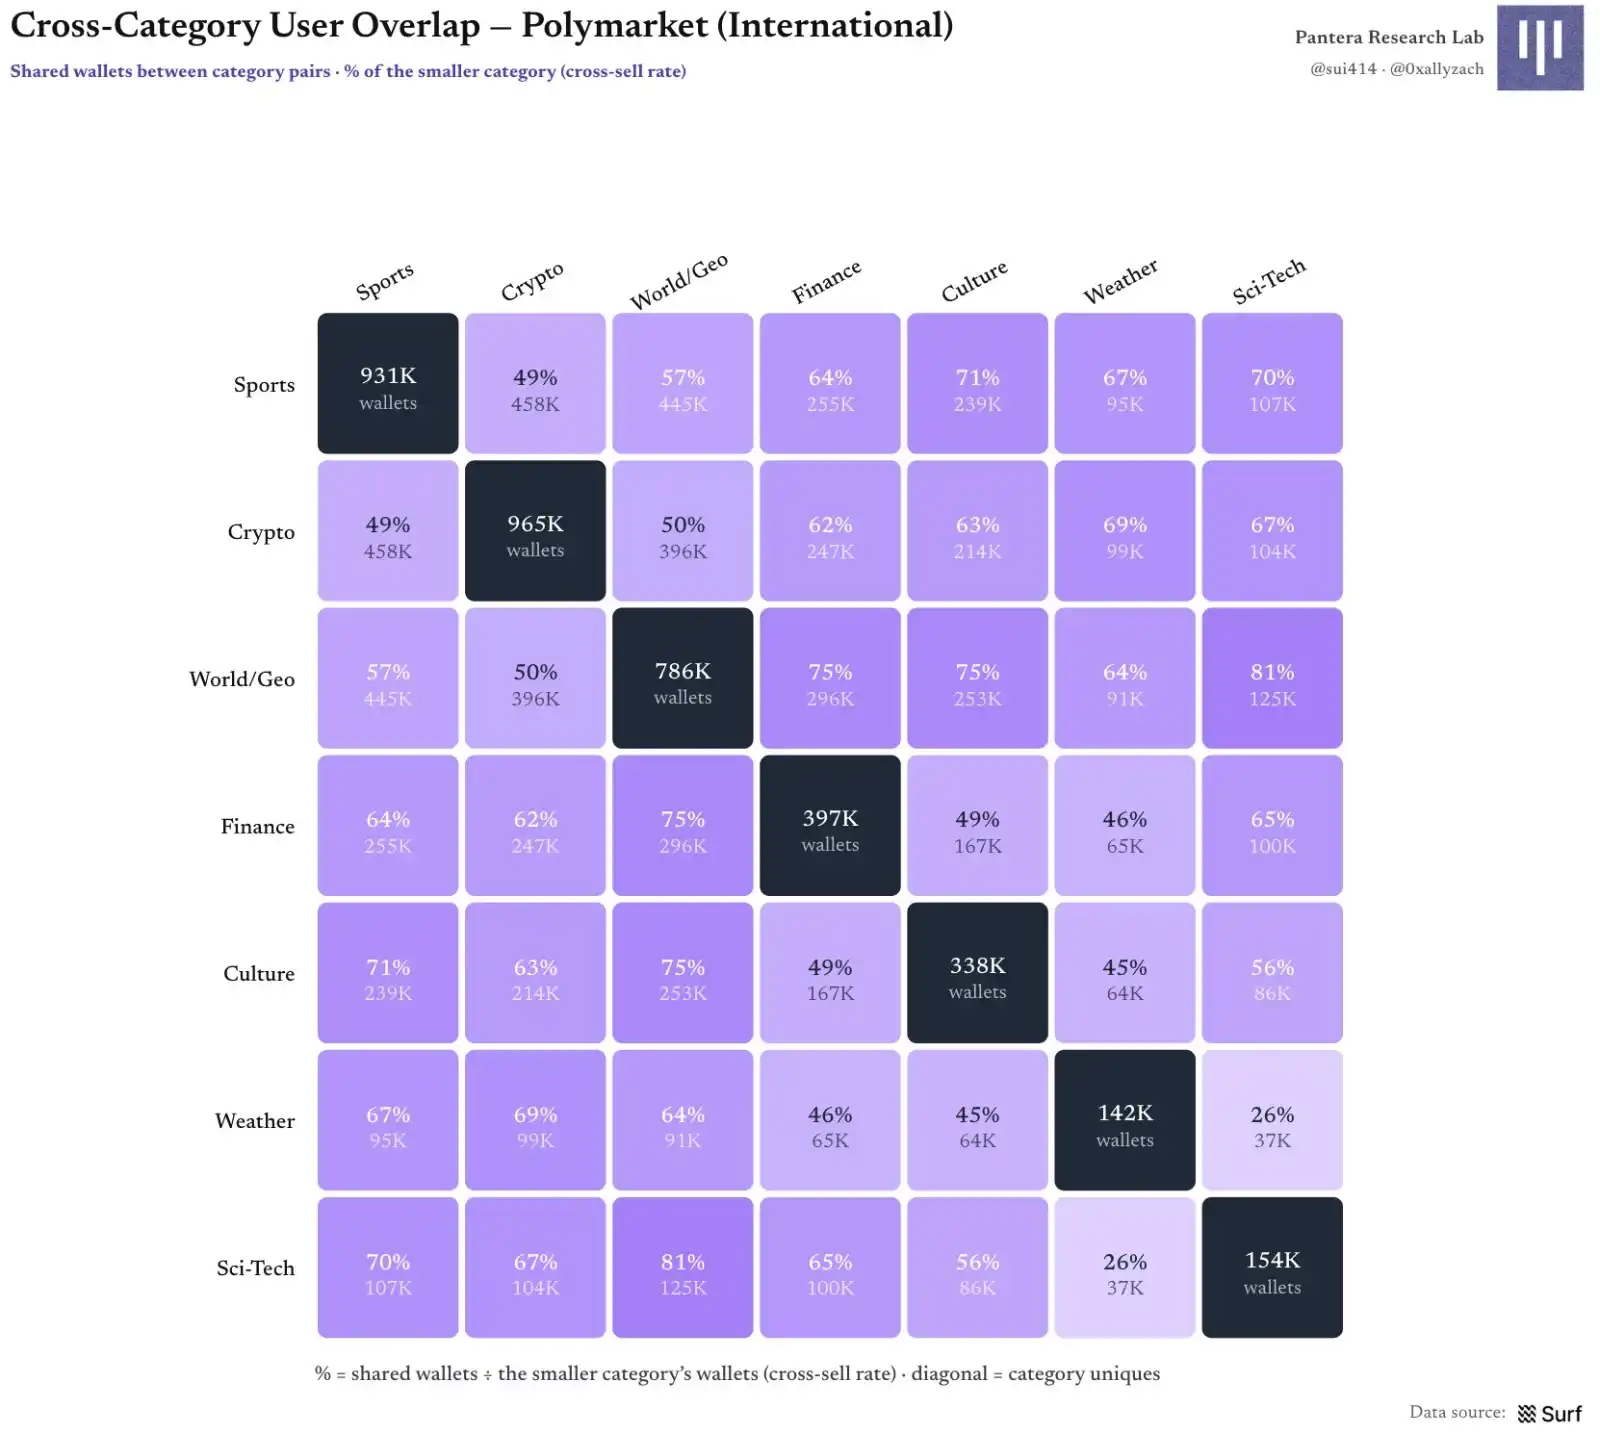
图 14|跨类别用户重叠与交叉销售率
用户类别粘性 × 扩散图:不同入口买来的是不同质量的用户
把入口留存与跨类别扩张放到同一张图上,六个类别聚集在 43%—49% 的忠诚区间,但扩张能力不同:体育更像留在主场的稳定用户,科学与技术则吸引平均会探索 3.6 个其他类别的用户。加密落在左下角:一月留存约 37%,扩张也最低。五分钟赌场带来的是成交量,而不是长期留存或跨品类探索。
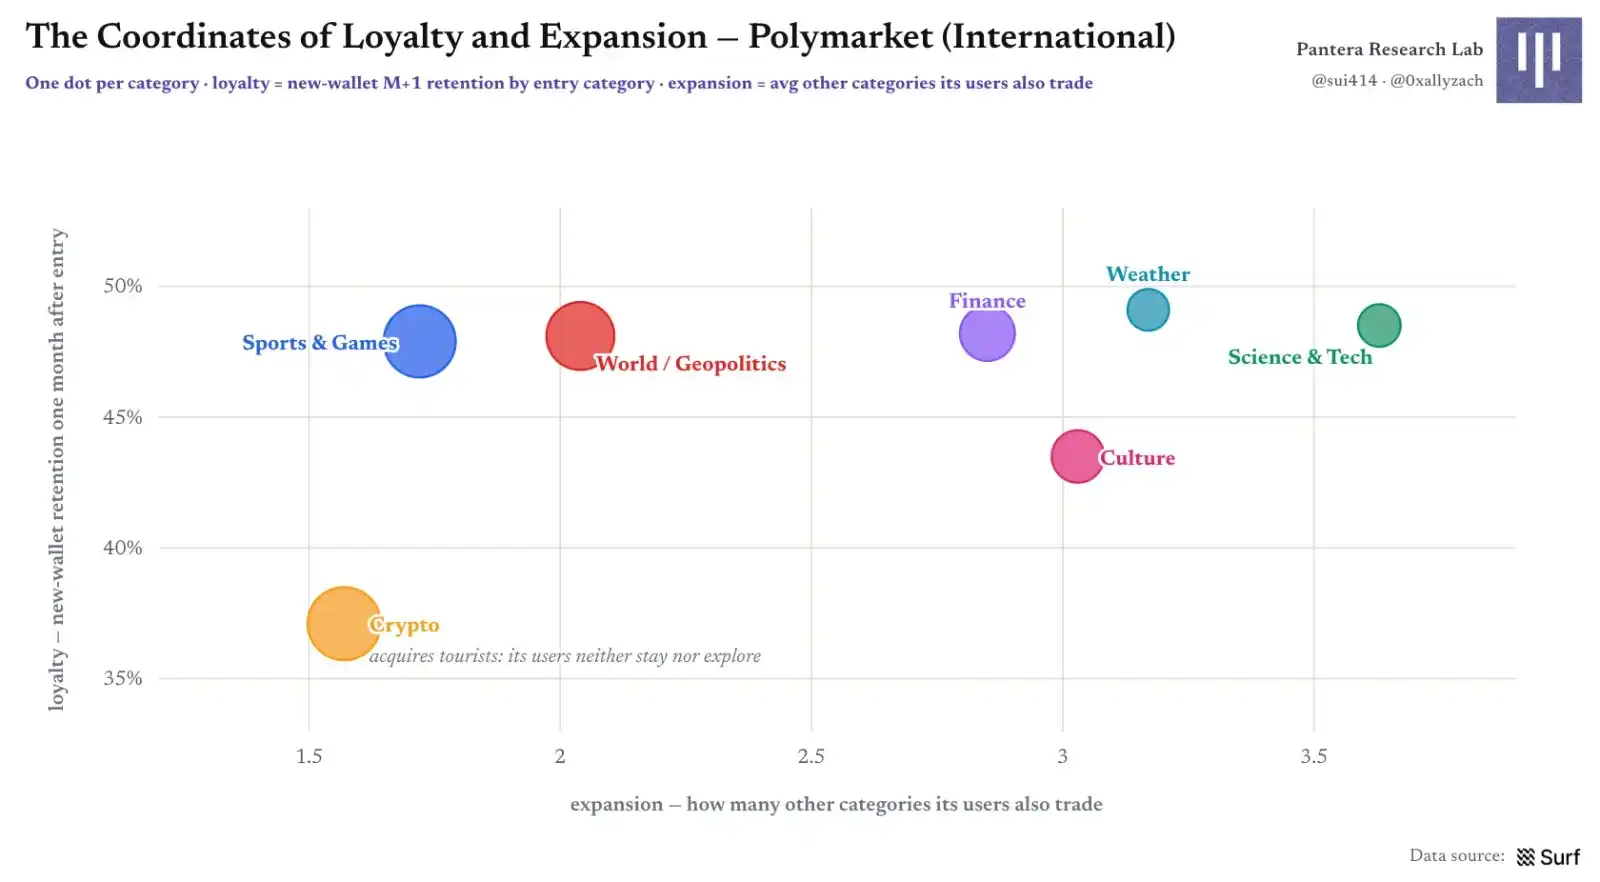
图 15|各类别在「忠诚度 × 扩张度」上的坐标
第三部分 市场微观结构:用户画像、入场时机与盈利
用户画像的分布:市场类别广度与频率与交易规模挂钩
我们用三个视角描绘用户:覆盖多少类别、单笔交易有多大、交易有多频繁。覆盖类别越广,钱包平均成交量越高;交易全部七个类别的钱包只占约 1%,但人均上半年 taker 成交量约 5.9 万美元,是纯单一类别钱包 8,300 美元的七倍。
频率维度则呈现典型的 80/20:约 6% 的「高频用户」贡献 79% 的成交量,而只交易一笔的游客型钱包约占用户基数的 8%。
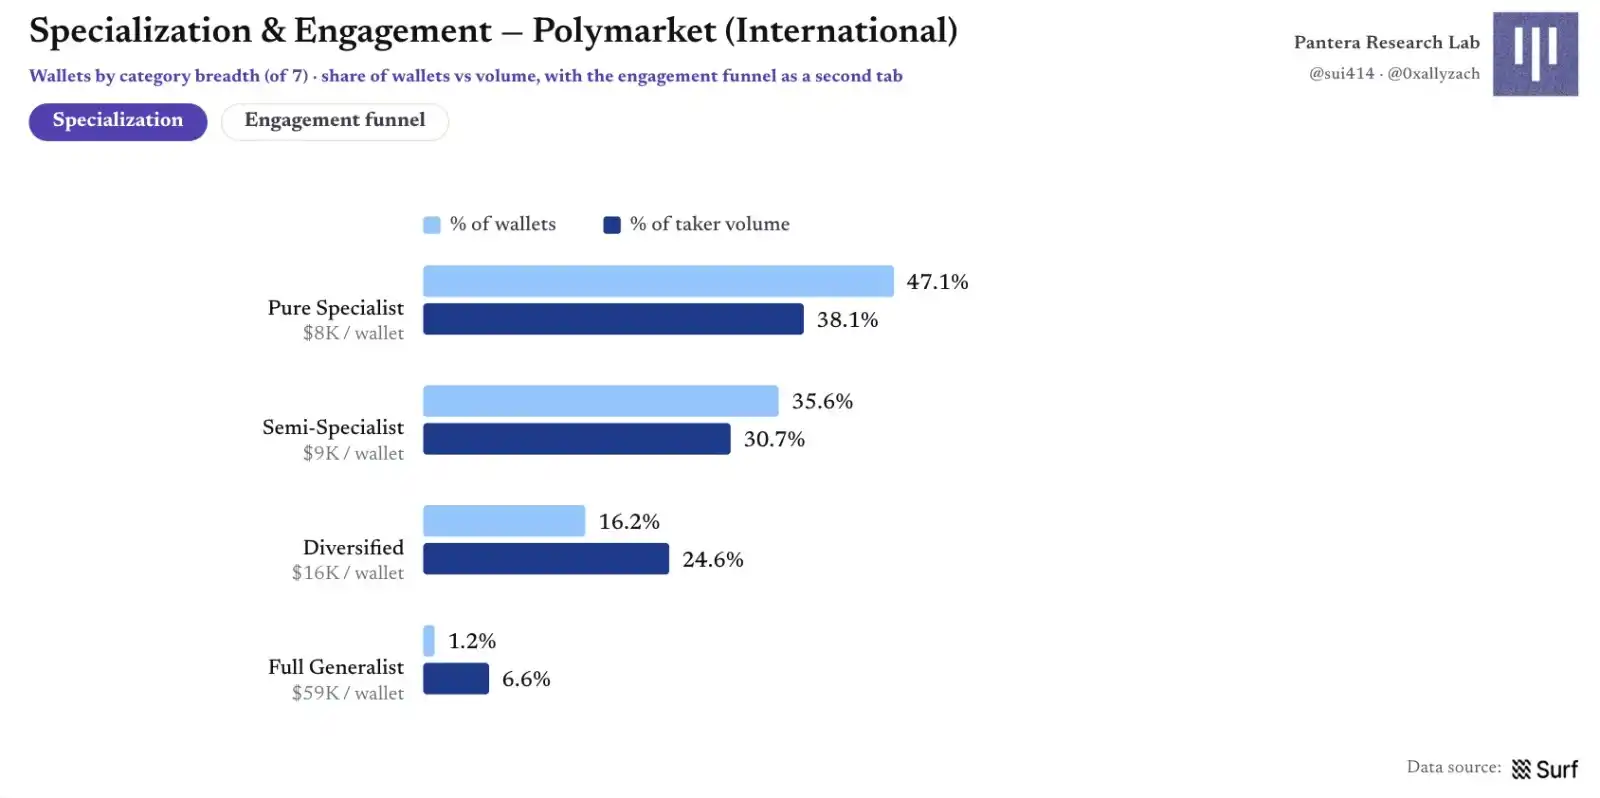
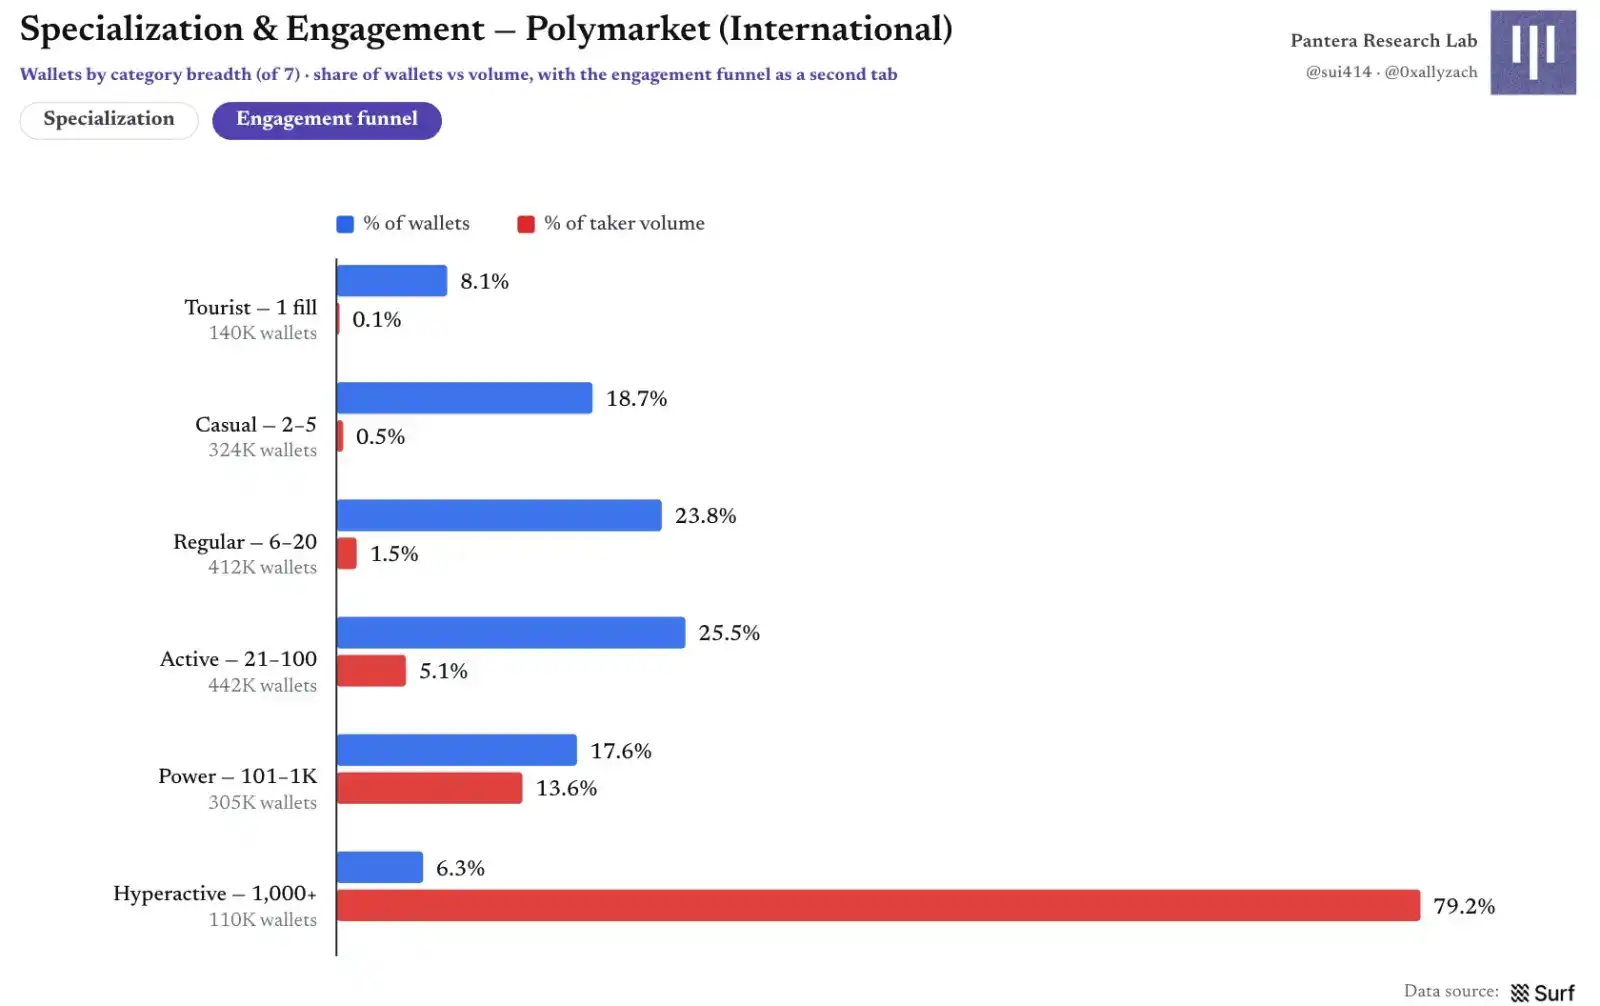
图 16|专业化与参与度:类别广度、钱包占比与成交量
在大多数类别中,钱包与单个市场的关系以一到两笔成交为主;体育的一笔成交占比最高,达到 46%。世界 / 地缘政治则相反,只有 20% 的关系是一笔成交,说明用户会随着新闻推进反复回到同一市场。
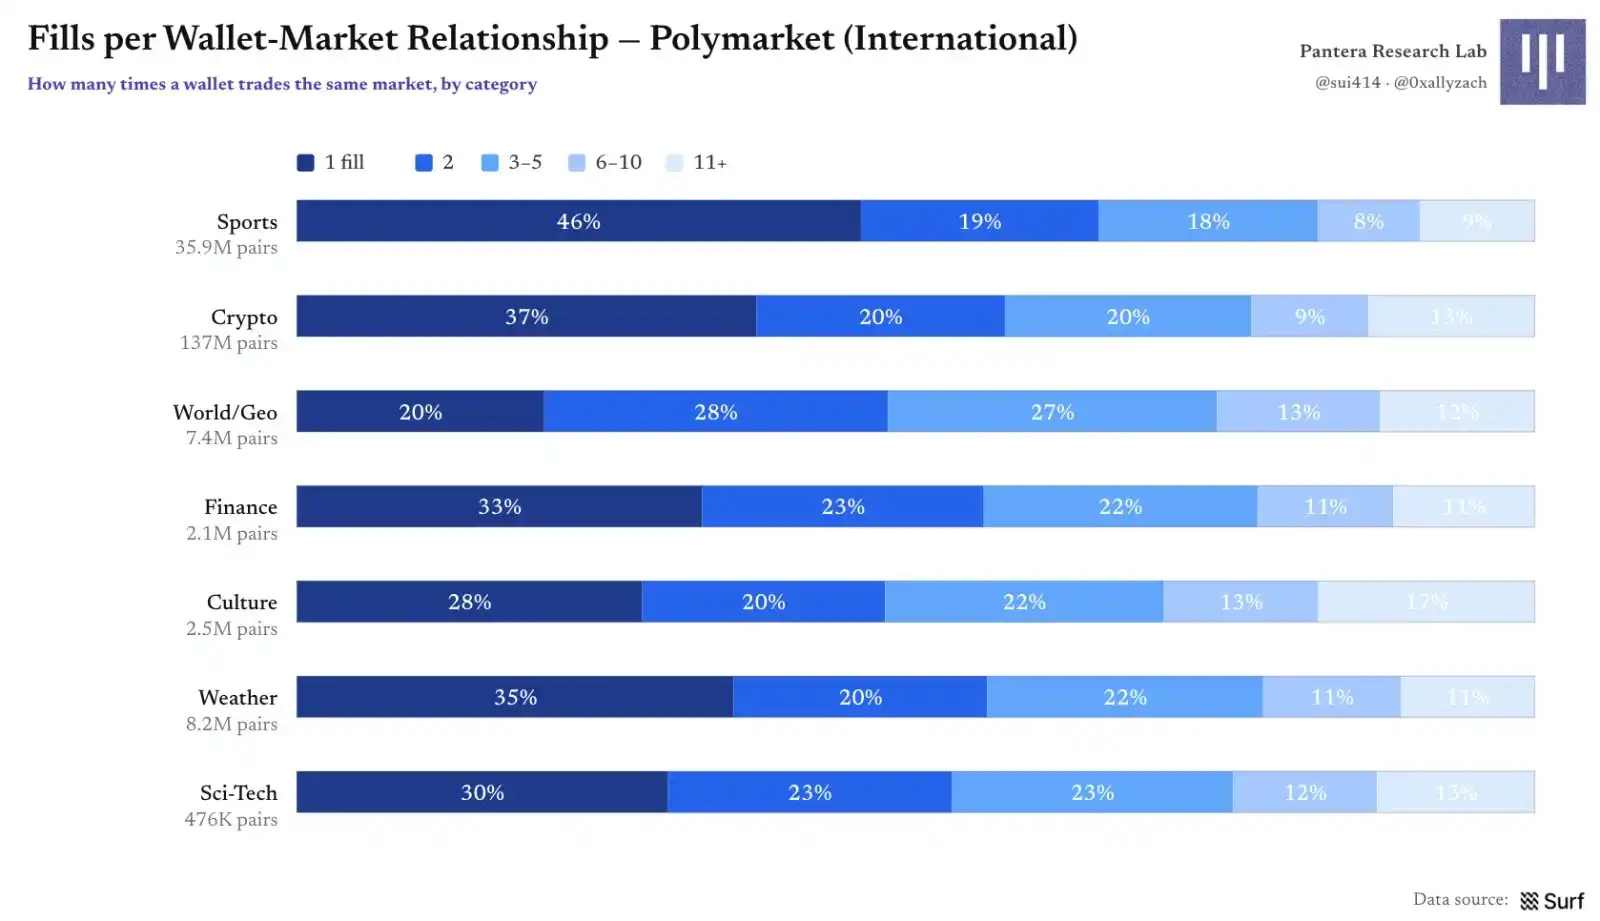
图 17|每个钱包—市场关系的成交次数
三类参与者:机器人、专业用户与零售用户
我们用交易频率、下单金额的一致性、覆盖广度和平均票面等行为信号做启发式分类。分类不是对真实身份的确定性判断,阈值变化也会影响分布;它更适合回答「谁在用什么方式交易」而不是「谁到底是谁」。
机器人样钱包约占用户的 5.9%,却完成约三分之二的成交量:约 10.2 万个钱包贡献 119 亿美元成交和 89% 的成交事件;约 154 万个零售钱包贡献 41 亿美元。专业 / 知情用户约占 5%,贡献 6.6% 的 taker 成交量,符合其更多提供流动性、较少主动吃单的特征。
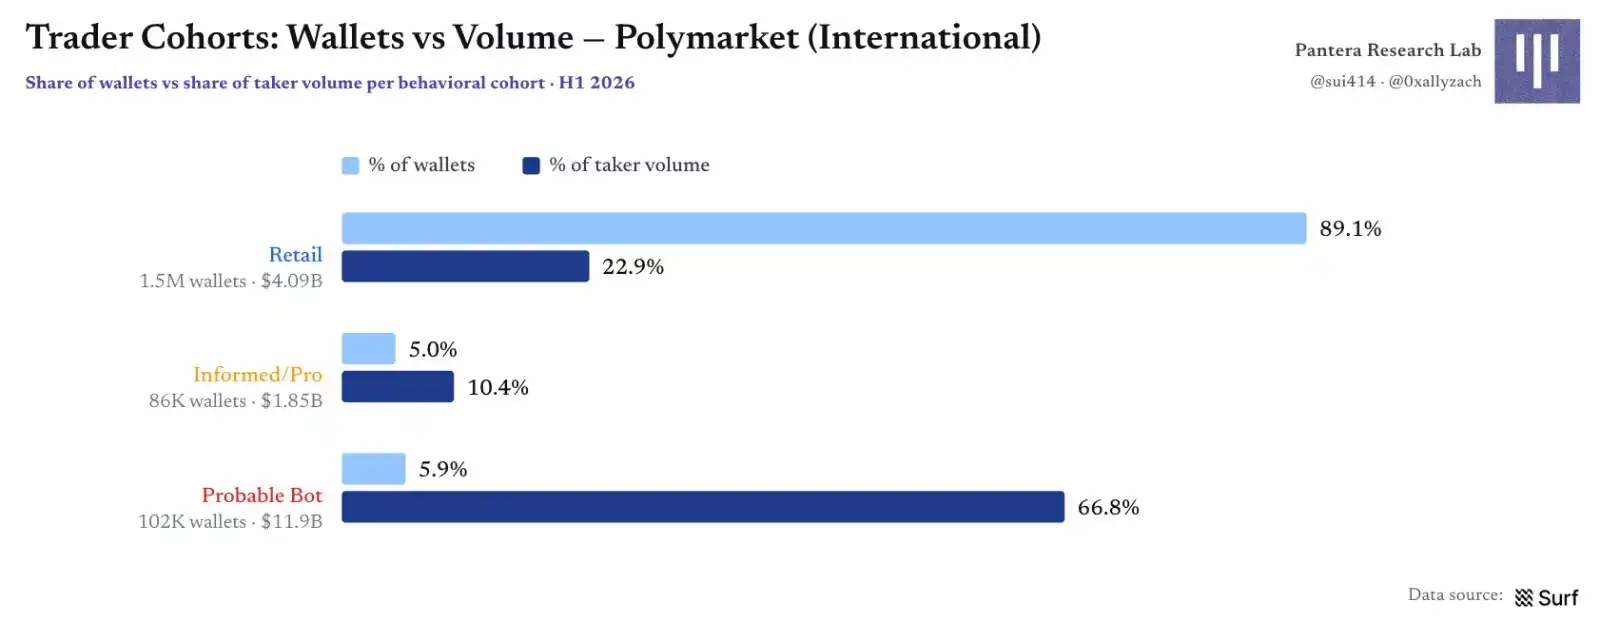
图 18|交易者群体:钱包数量与成交量的错位
按类别看,机器人几乎完全占据加密与体育两大市场,分别拿下约 80% 和 72% 的成交量;在人类仍更能影响价格的中间地带——地缘政治、金融、文化——三类群体的份额更接近。
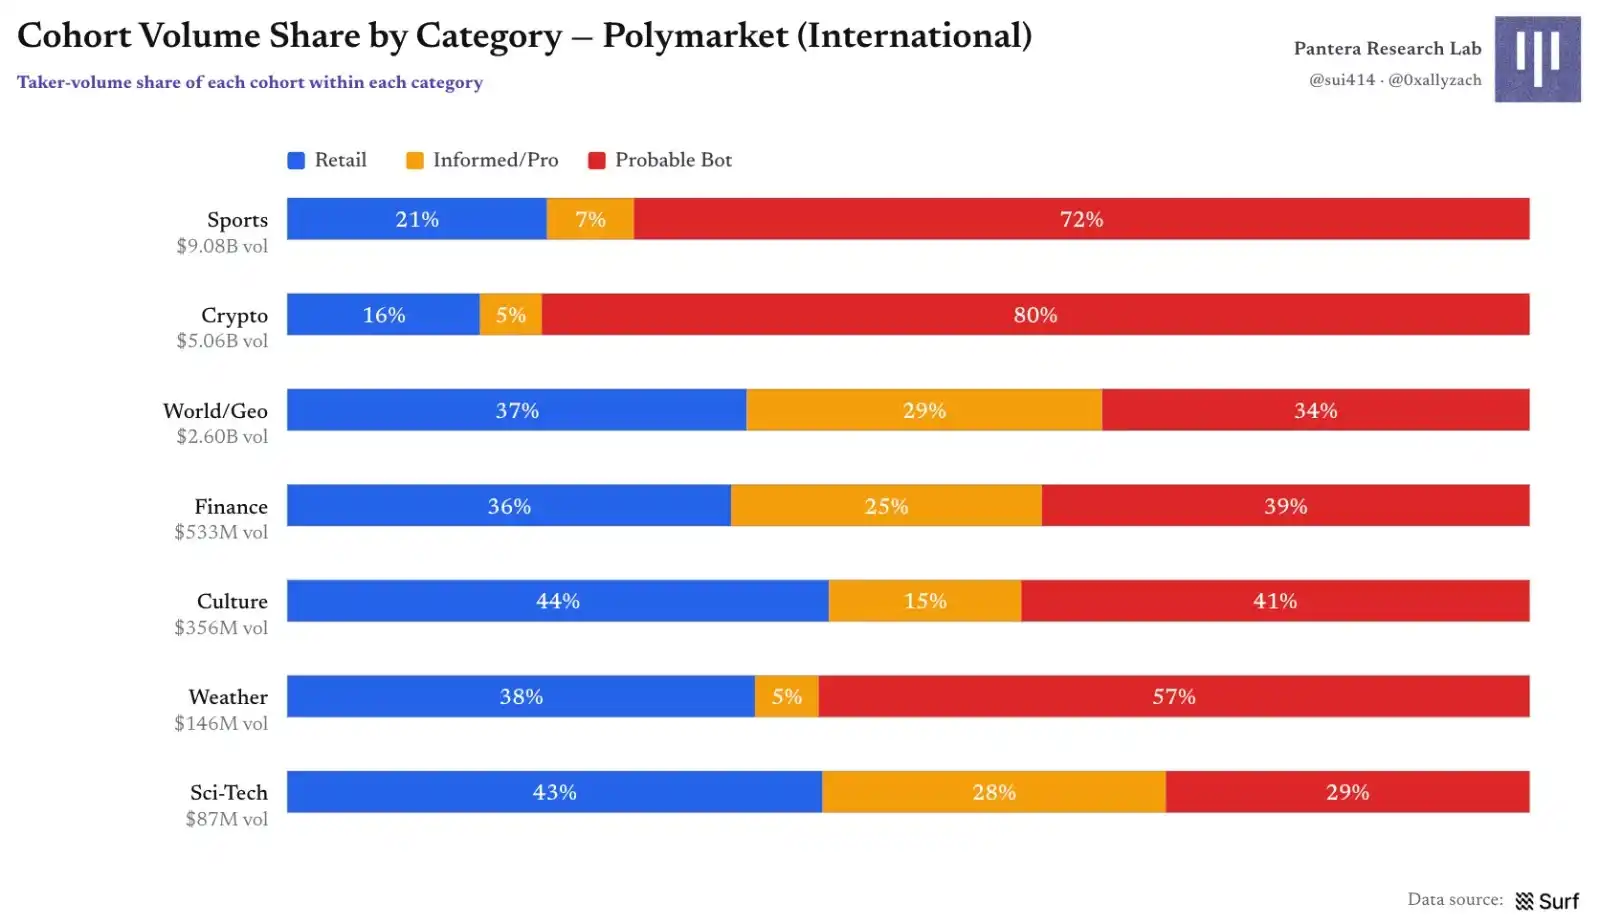
图 19|各类别的群体成交量份额
不过,成交量优势来自一个很薄的机器人层。按钱包数量看,每个类别仍由零售用户压倒性占据;加密和天气市场的机器人占比明显更高,约 5% 的人口份额被自动化行为替代。
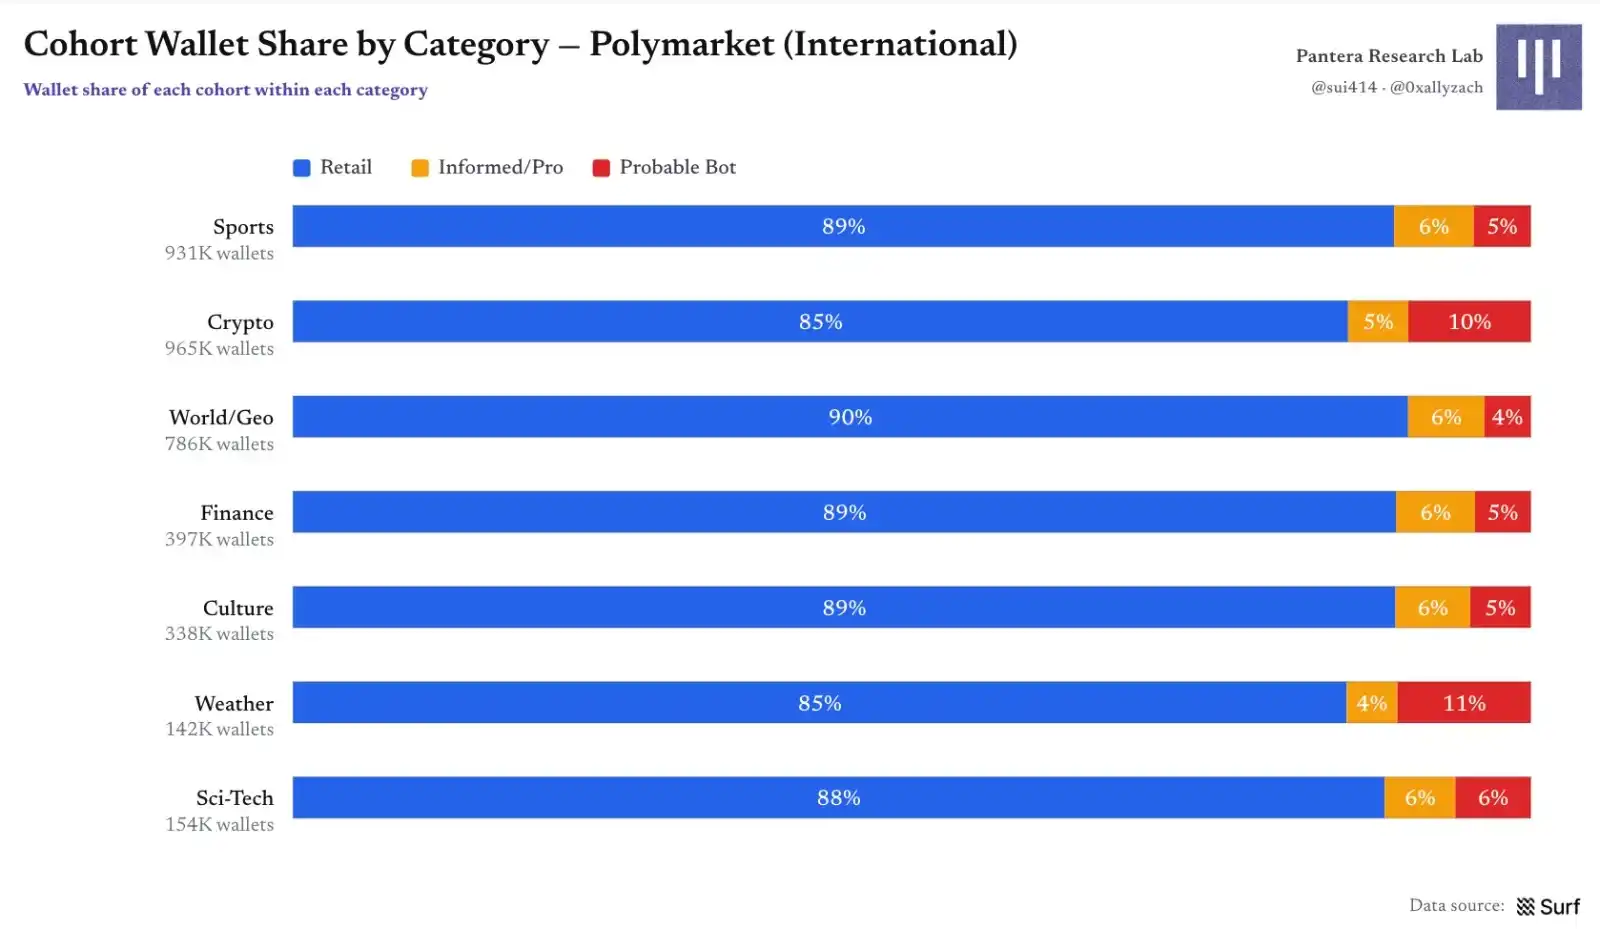
图 20|各类别的钱包群体份额
预测市场用户对手续费敏感吗?
不同类别在不同时间启用手续费,构成了一场天然实验;零手续费的世界 / 地缘政治可作为控制组。结果显示,手续费上线后,成交量构成会明显变化,尤其是加密、文化和天气市场:专业 / 知情用户的成交量份额快速下降,而零售与机器人份额相对稳定,表现出更强的费用不敏感性。
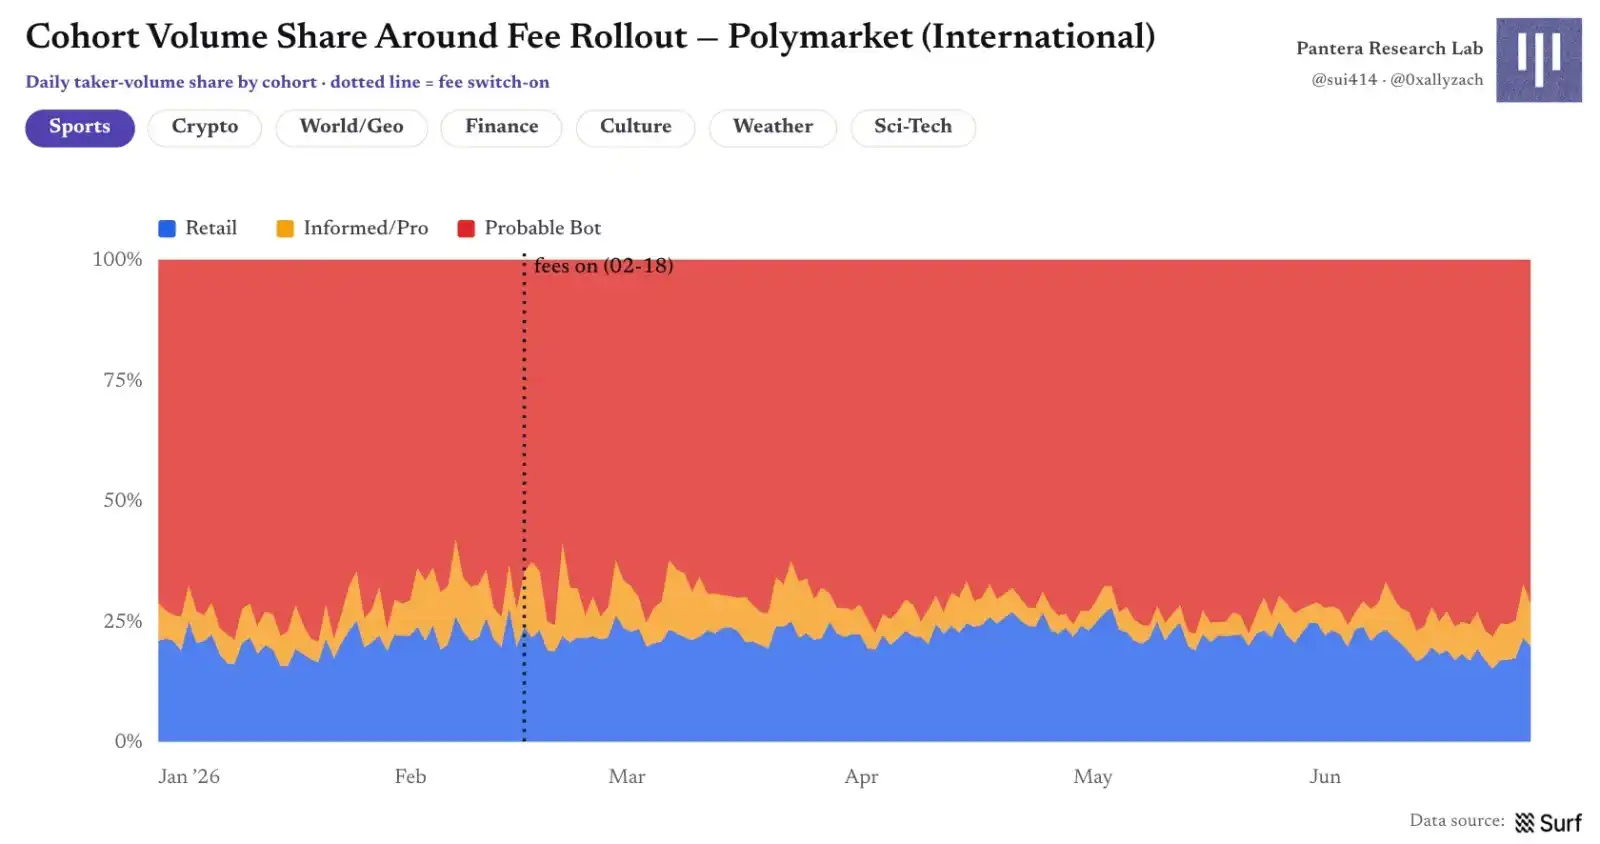
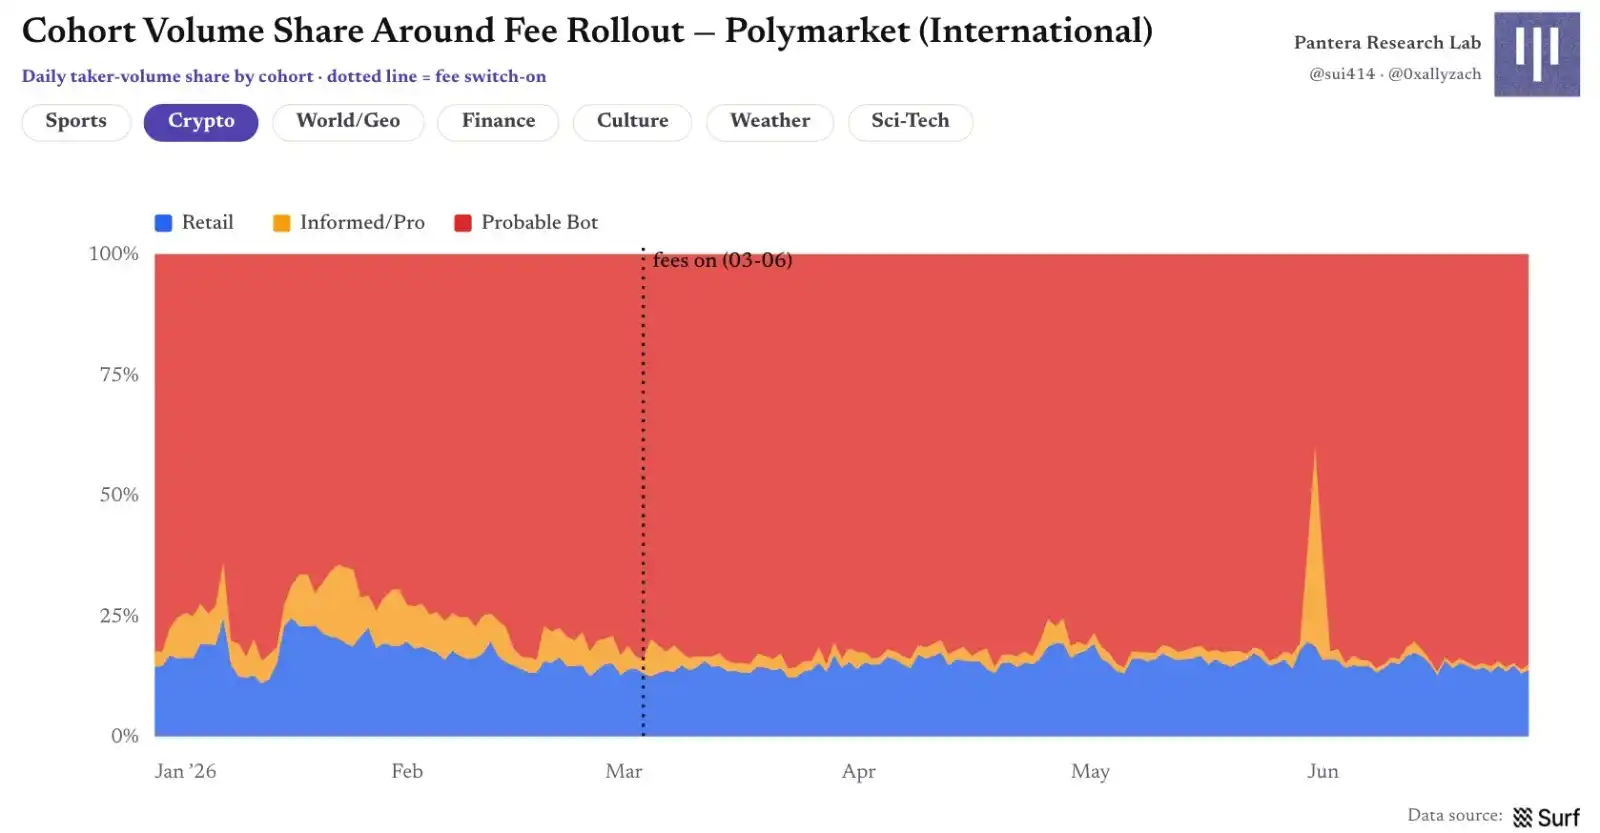
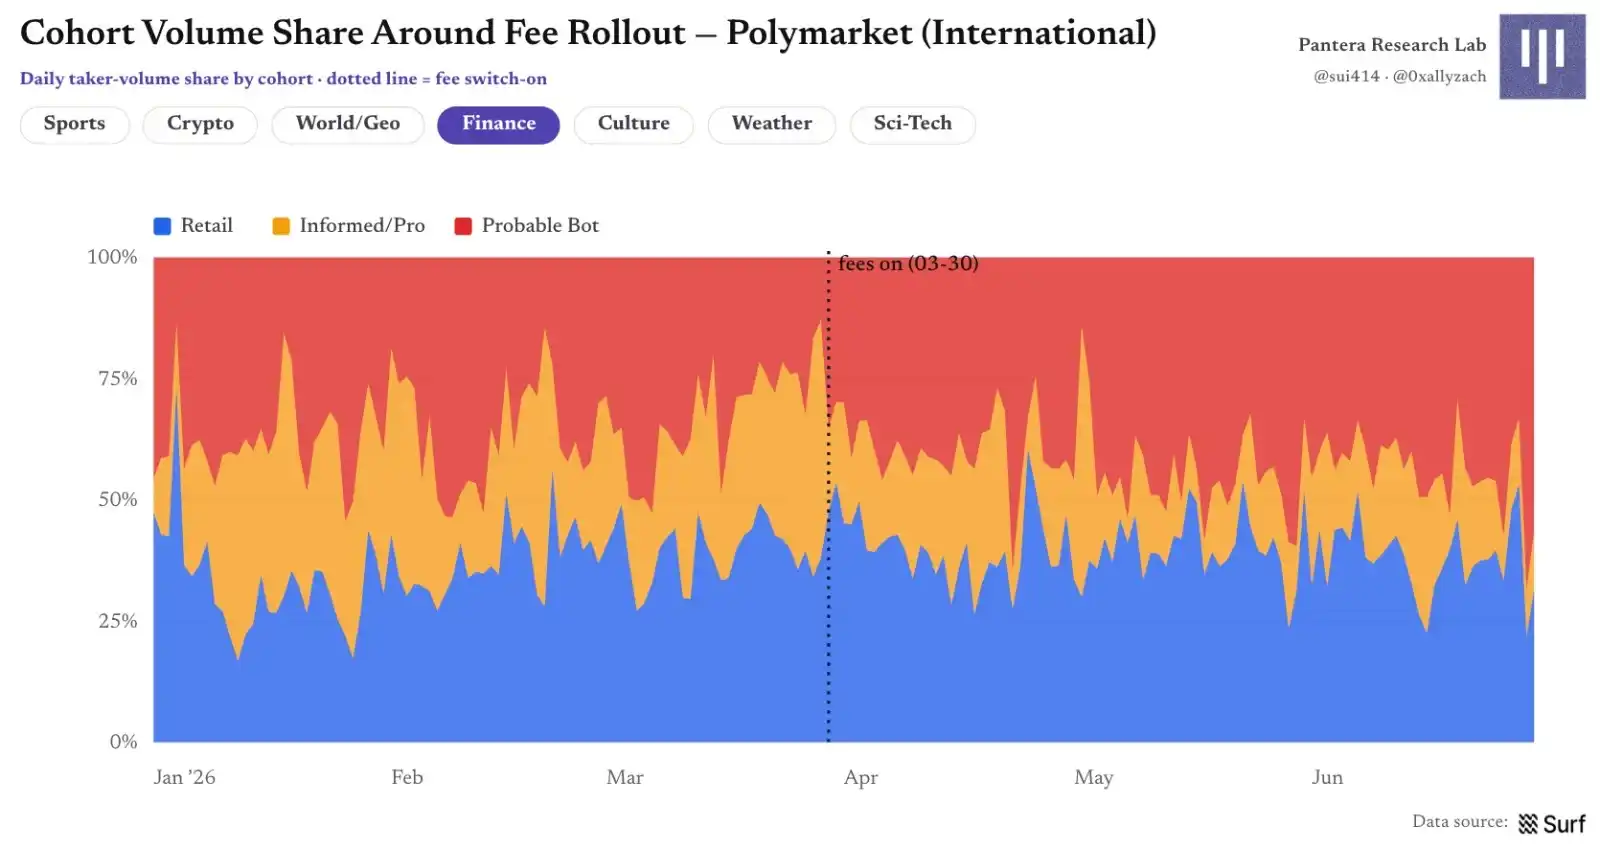
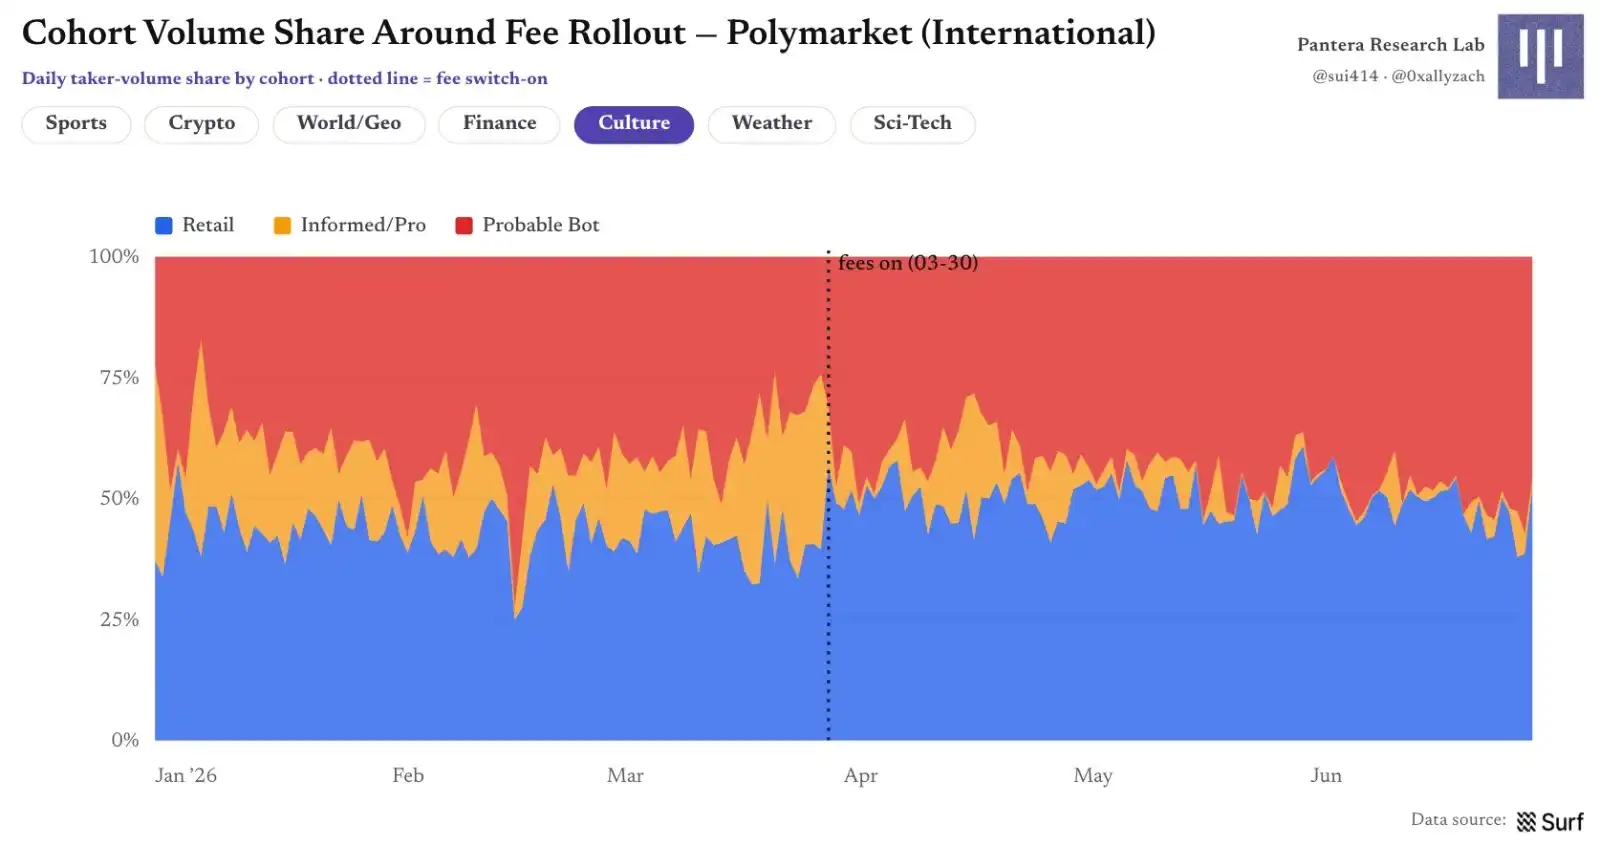
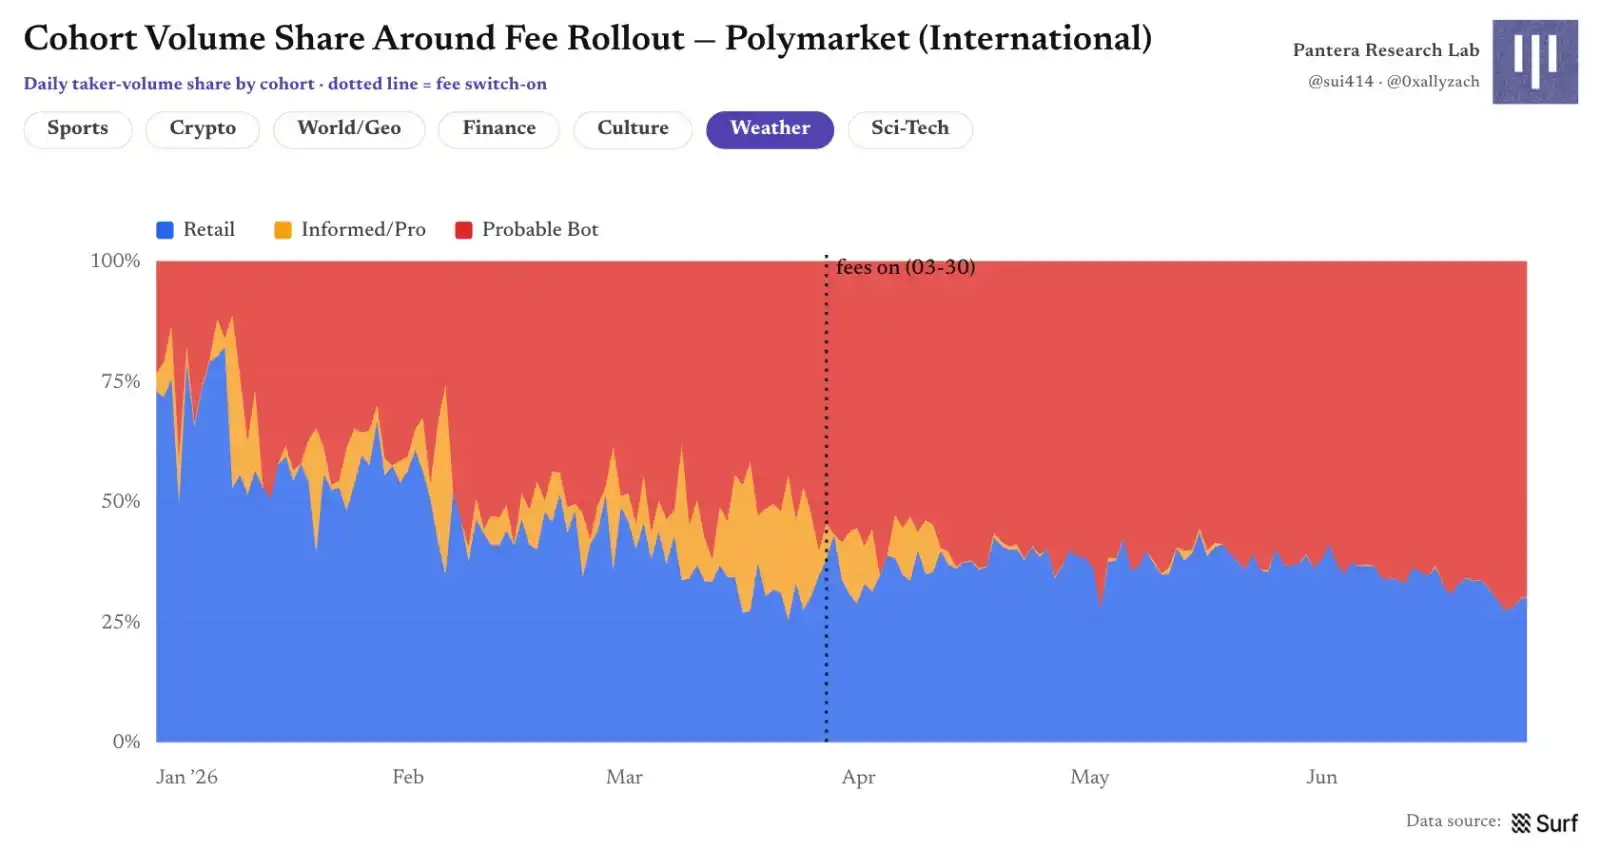
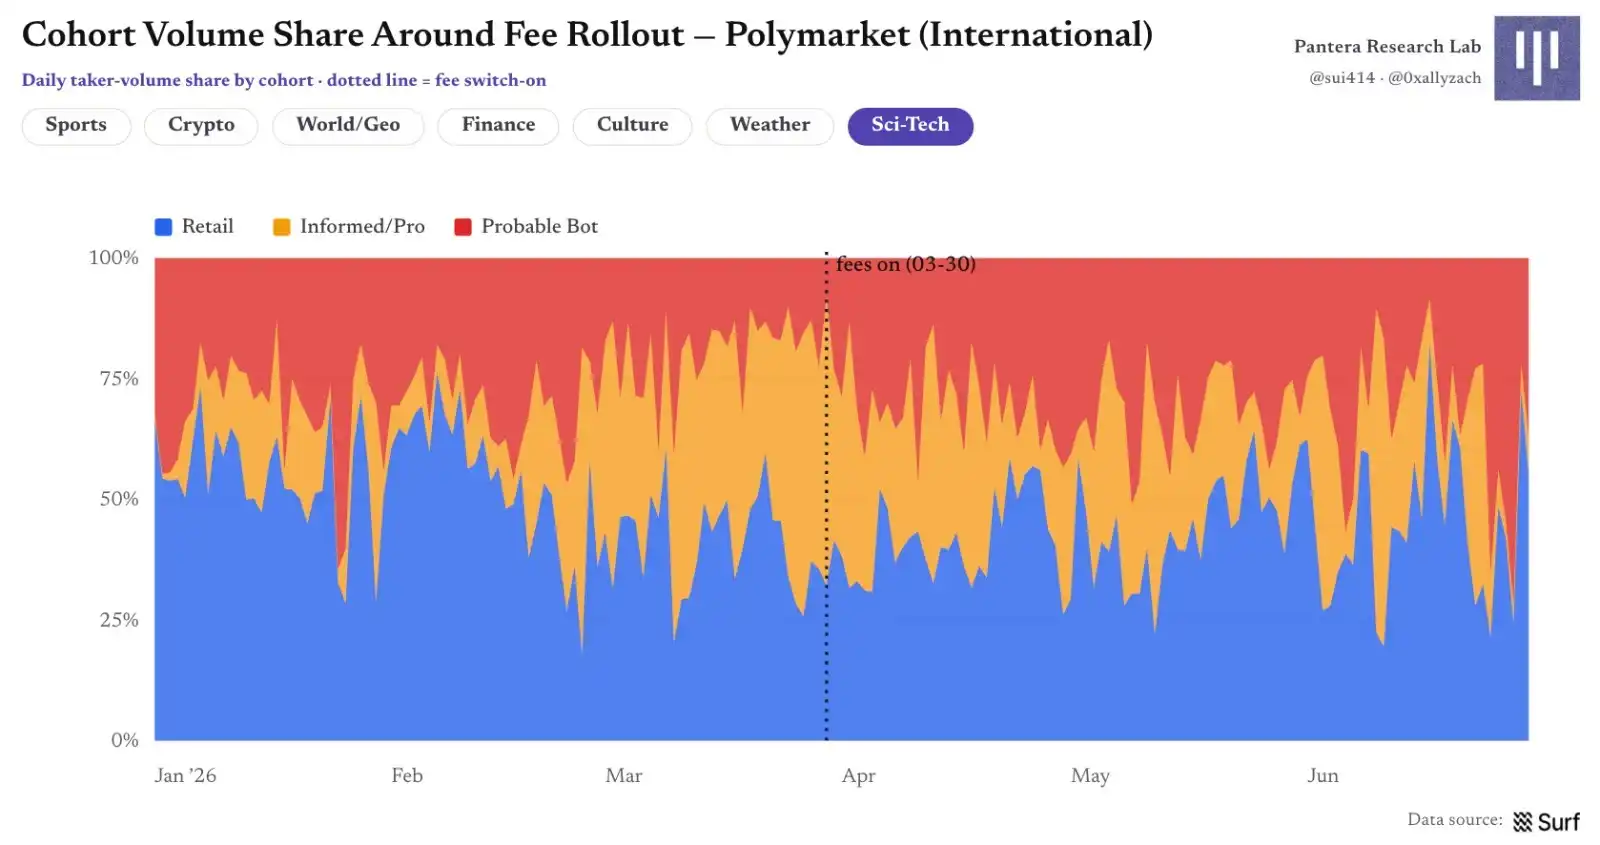
图 21|手续费上线前后,各群体的成交量份额
钱包份额的变化幅度远小于成交量份额,但模式一致:上述三个类别的专业 / 知情钱包流失最明显。费用改变的是「谁在加大下注」,不一定立即改变「谁还在场」。
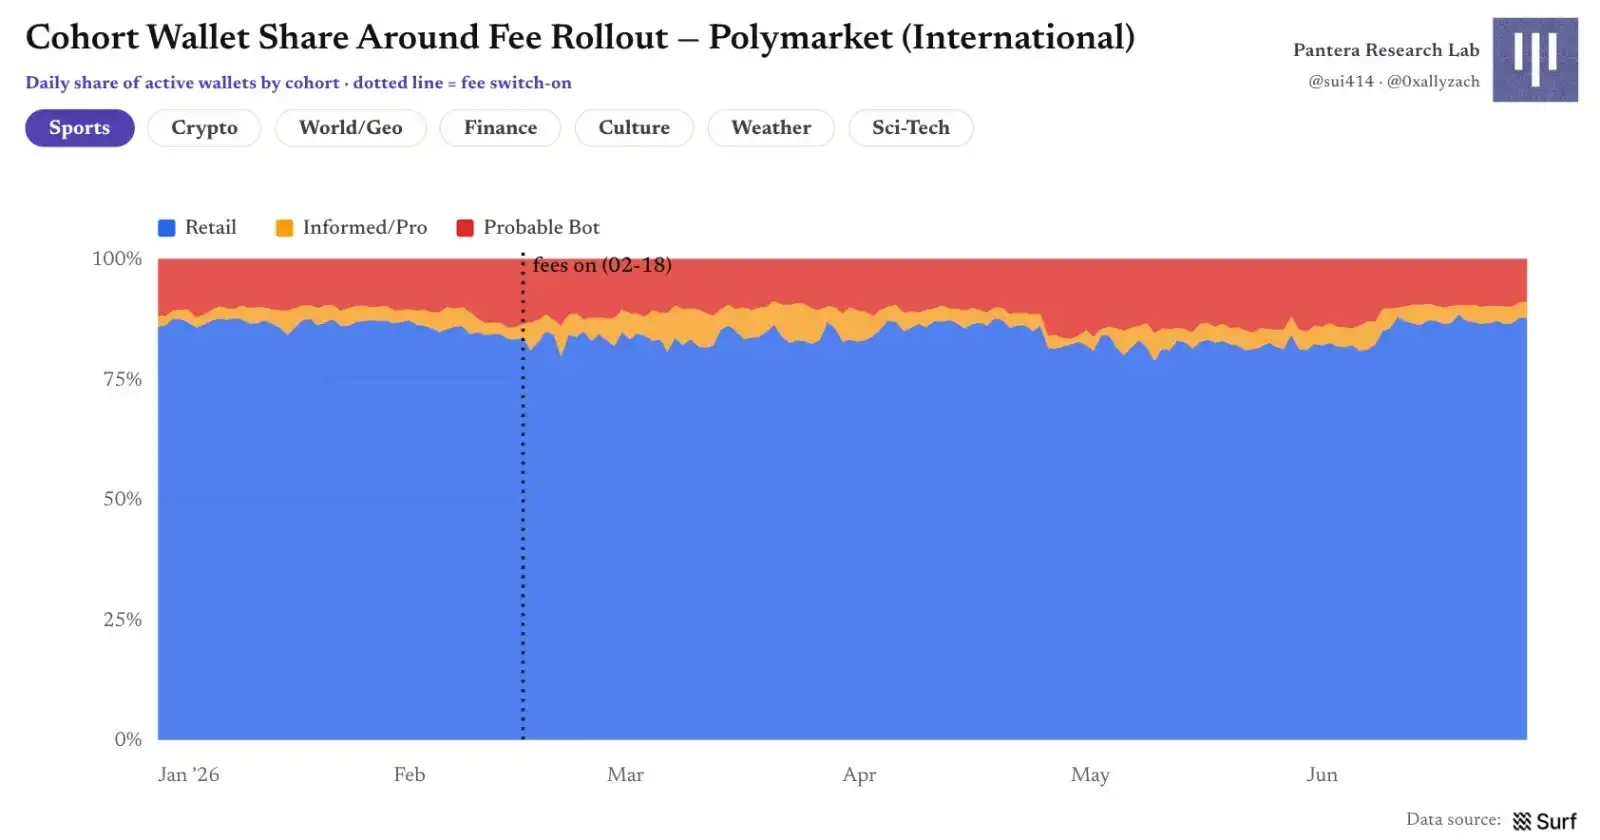
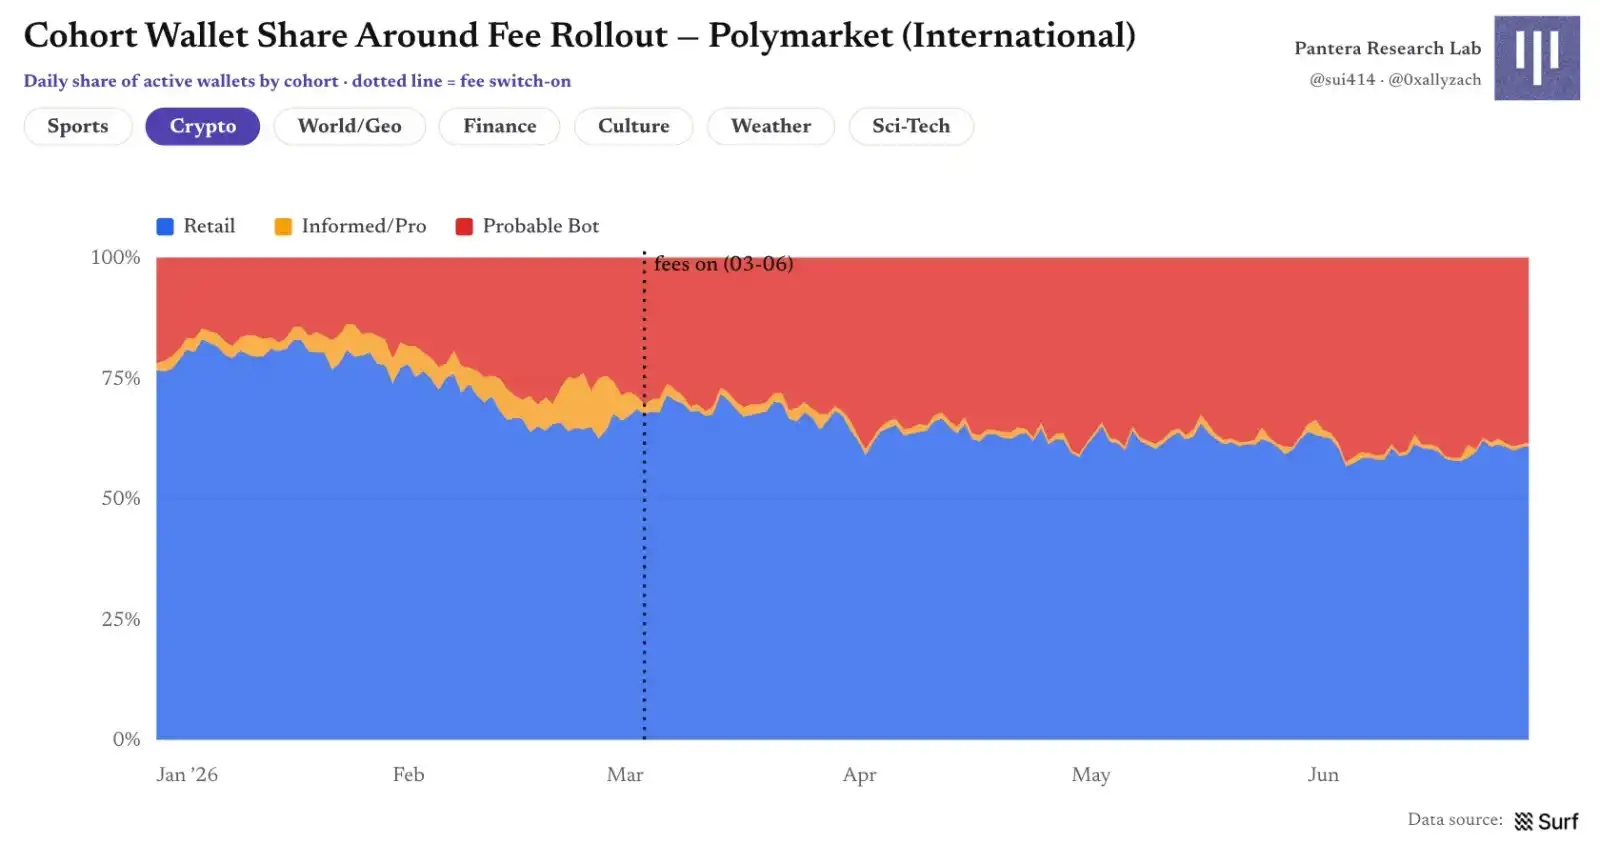
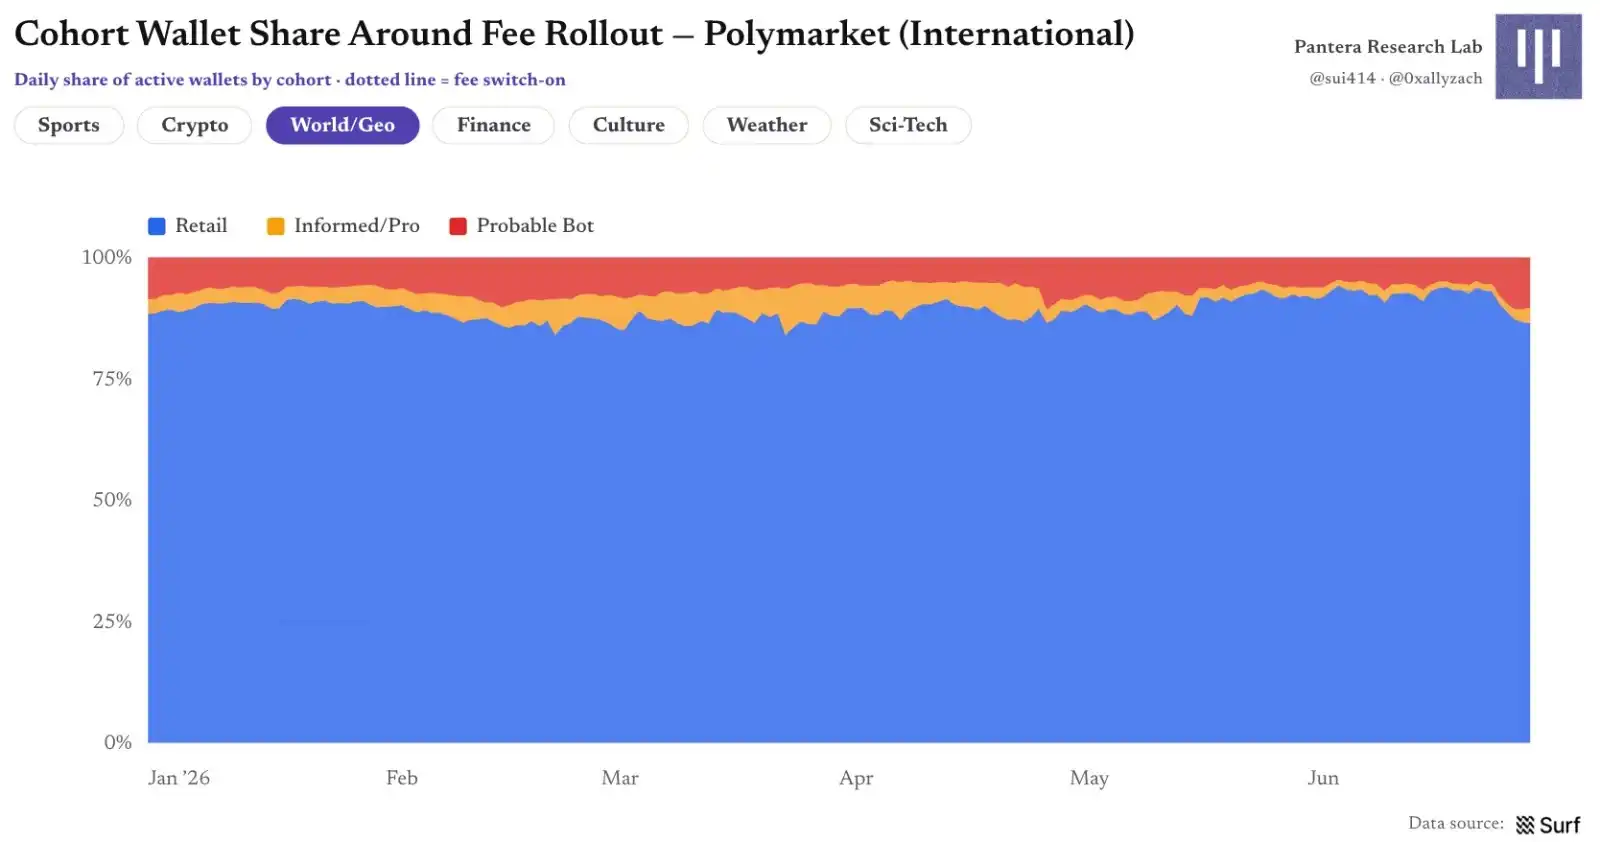
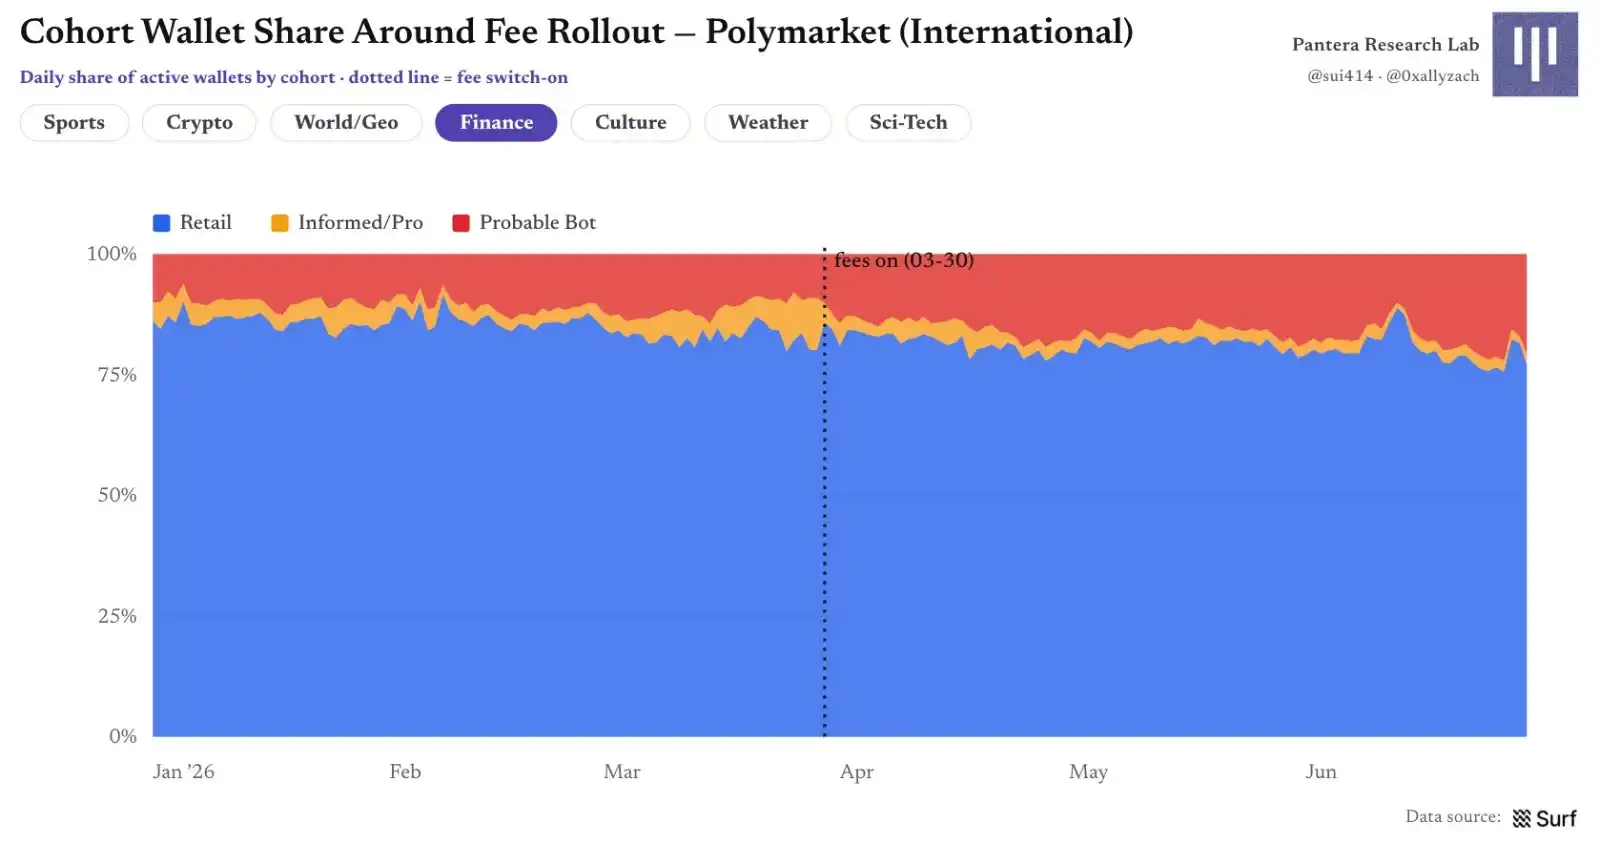
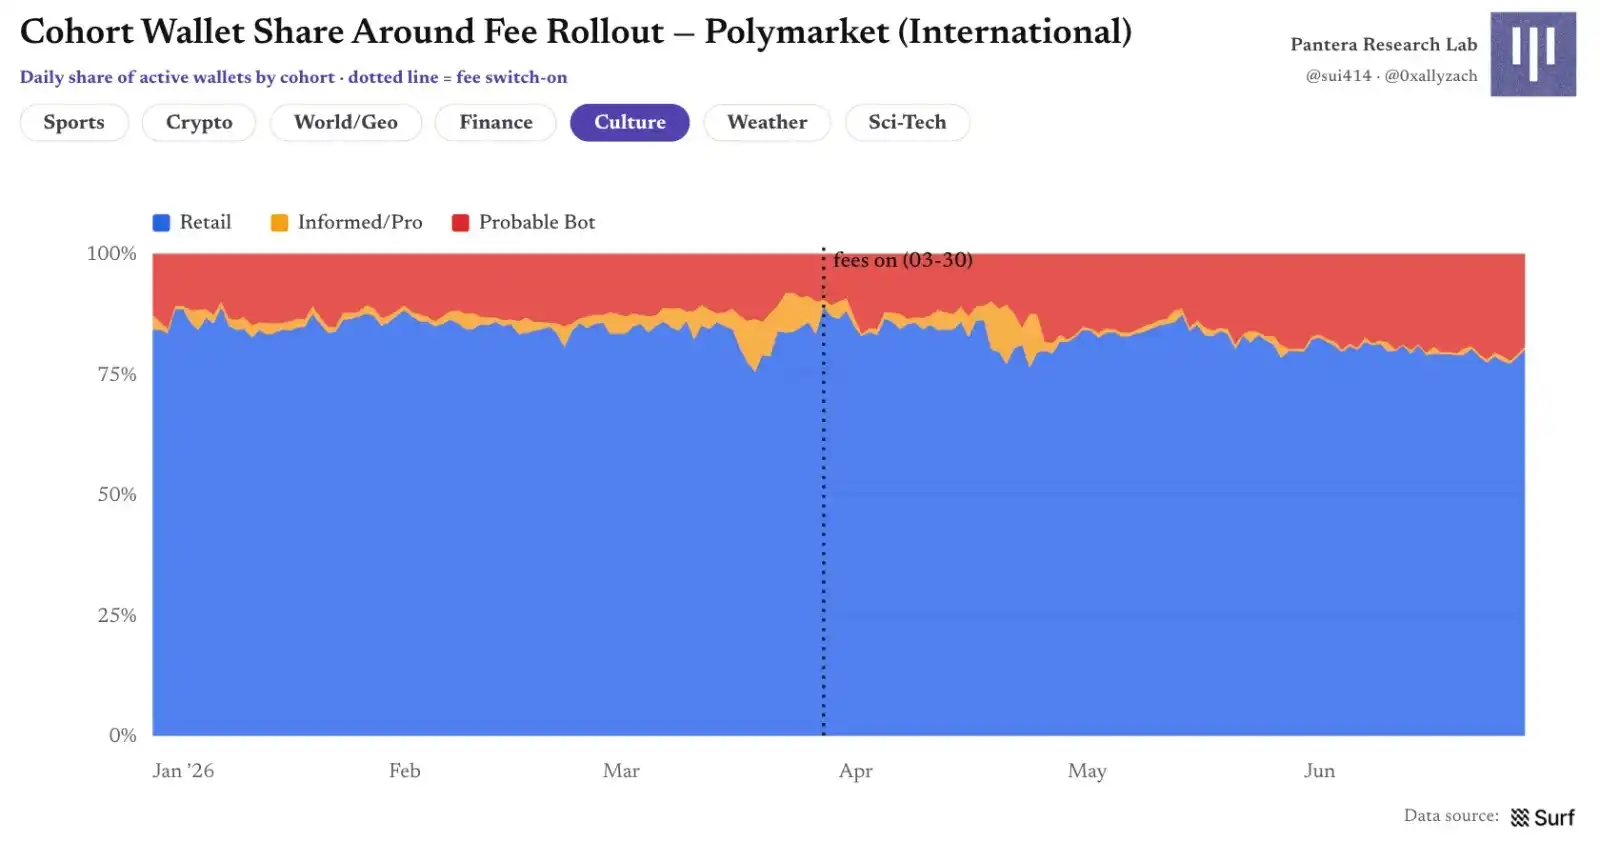
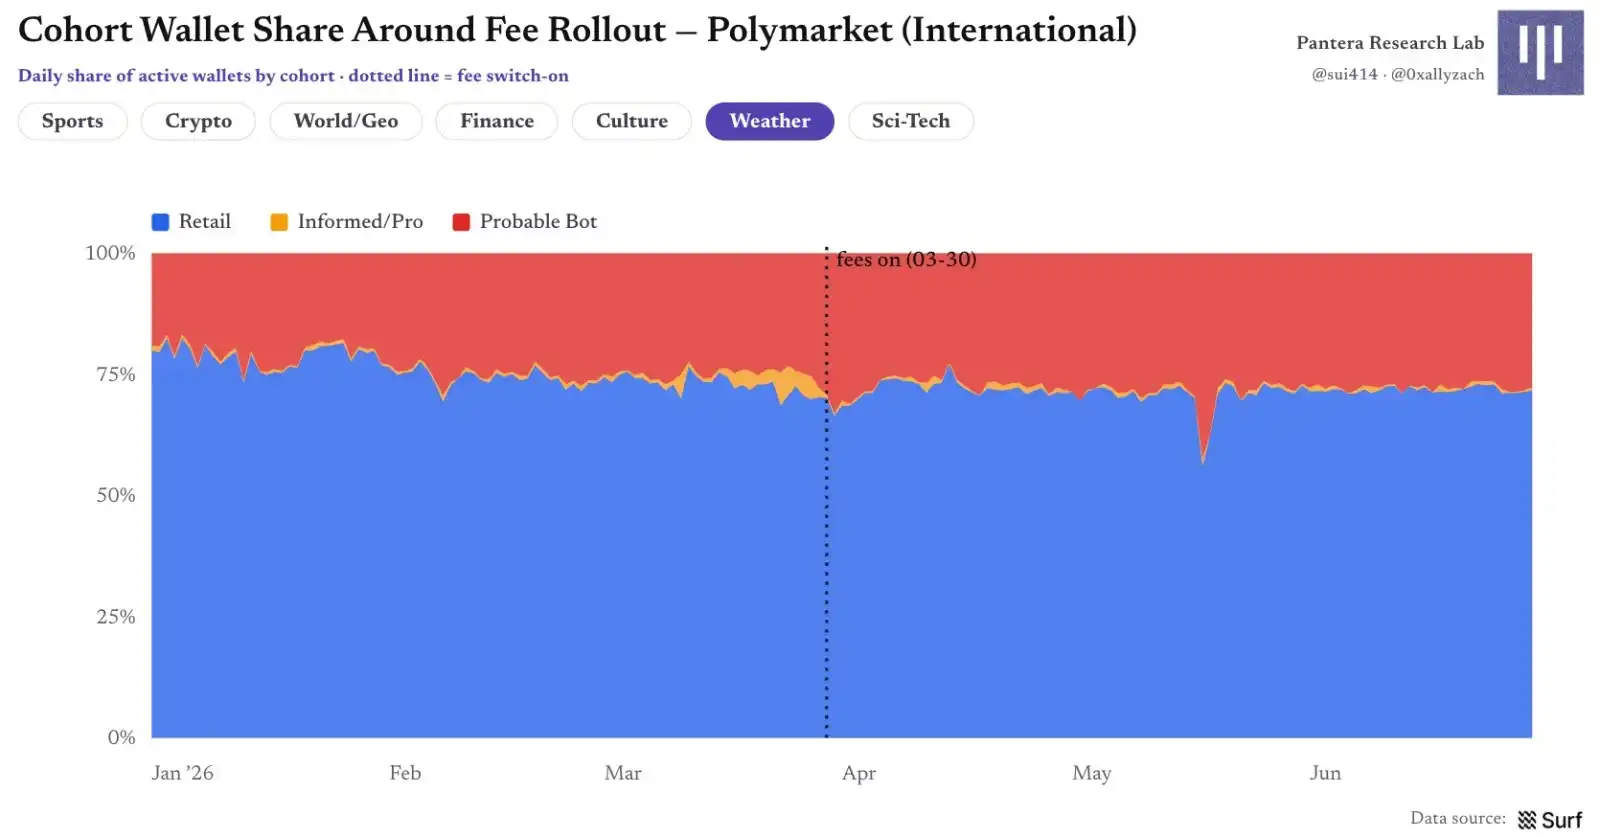
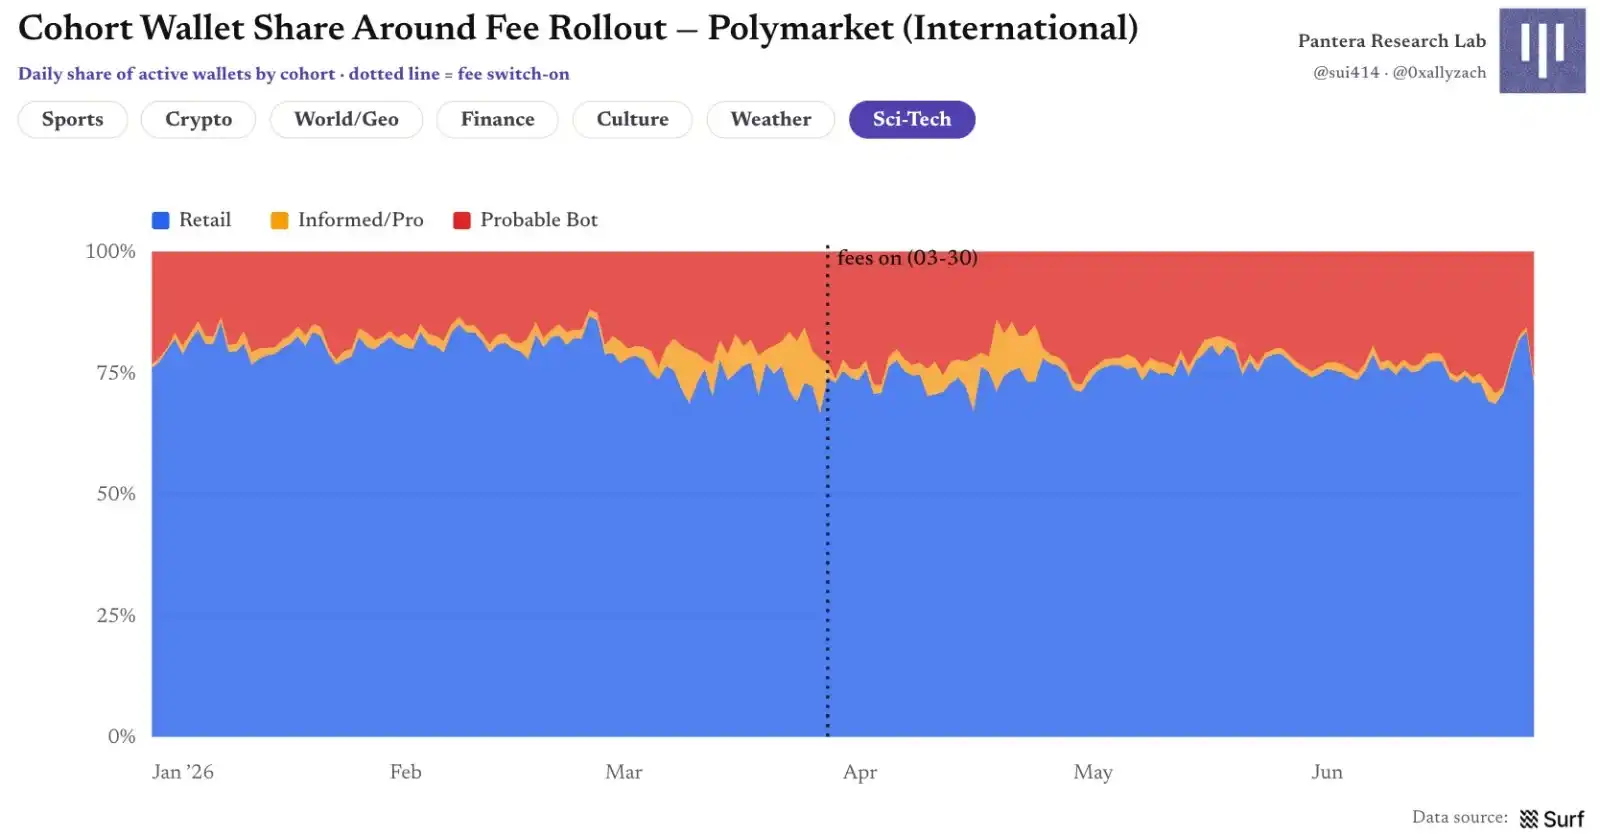
图 22|手续费上线前后,各群体的钱包份额
入场时机:多数人来得很晚
在一个市场的生命周期里,晚入场是常态,但不同信息游戏的迟到程度不同。体育和加密最具延迟竞争性:各群体的入场中位数都落在市场生命周期的 92%—95% 位置,对零售用户形成明显的逆向选择压力。文化约为 85%—90%;天气则相反,入场最早,零售中位数约 61%、机器人约 51%,与模型可以较早定价的结果型市场一致。天气市场也是专业用户相对最晚入场的类别,中位数约 83%。
入场时机分析只纳入完整生命周期可见的市场:市场在上半年结算,且从第一次成交开始追踪钱包,包括 2026 年以前已进入的仓位。
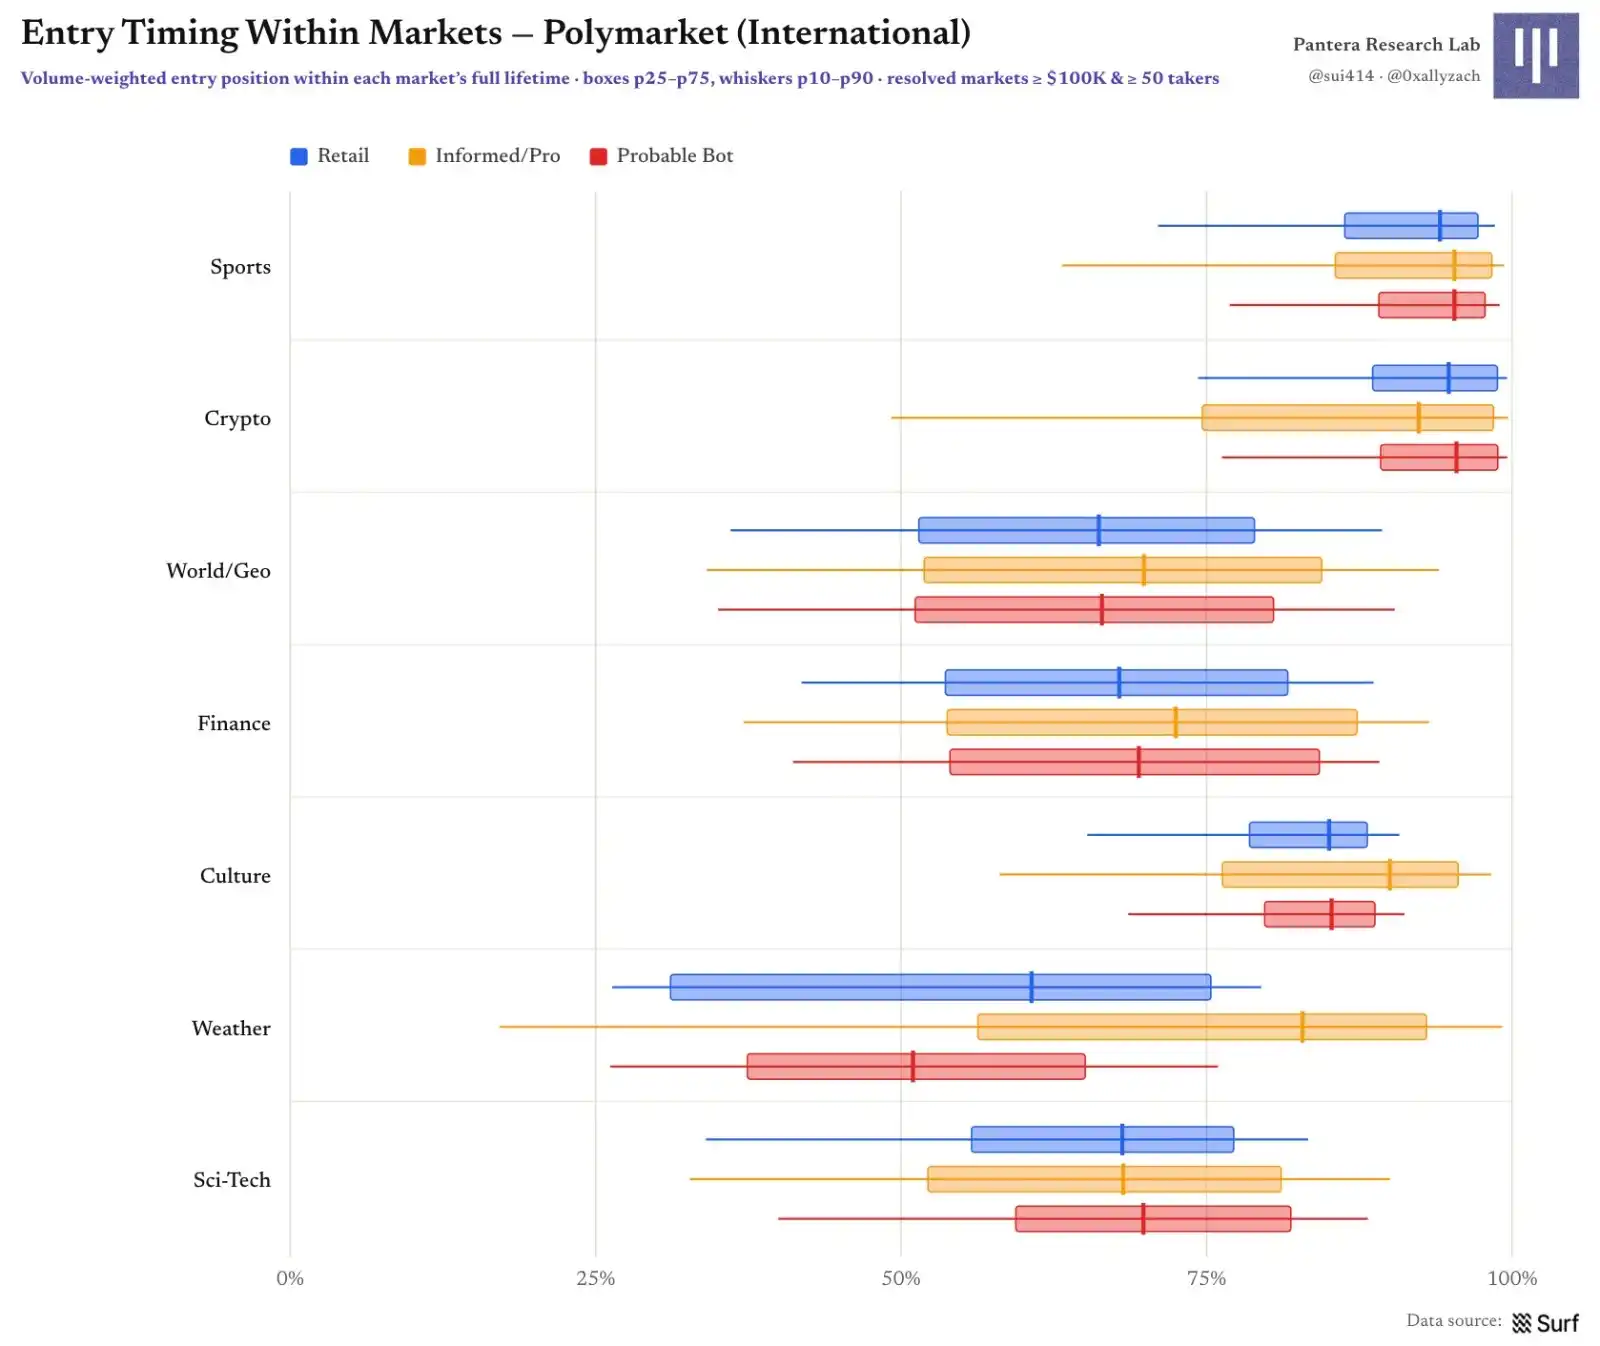
图 23|各群体在市场生命周期中的加权入场位置
各类别成交量最大的市场,呈现出更直观的日内节奏:零售用户成交往往贯穿市场全周期;专业 / 知情用户和机器人则更容易在信息到来时突然放量,或在接近结算时集中下注。
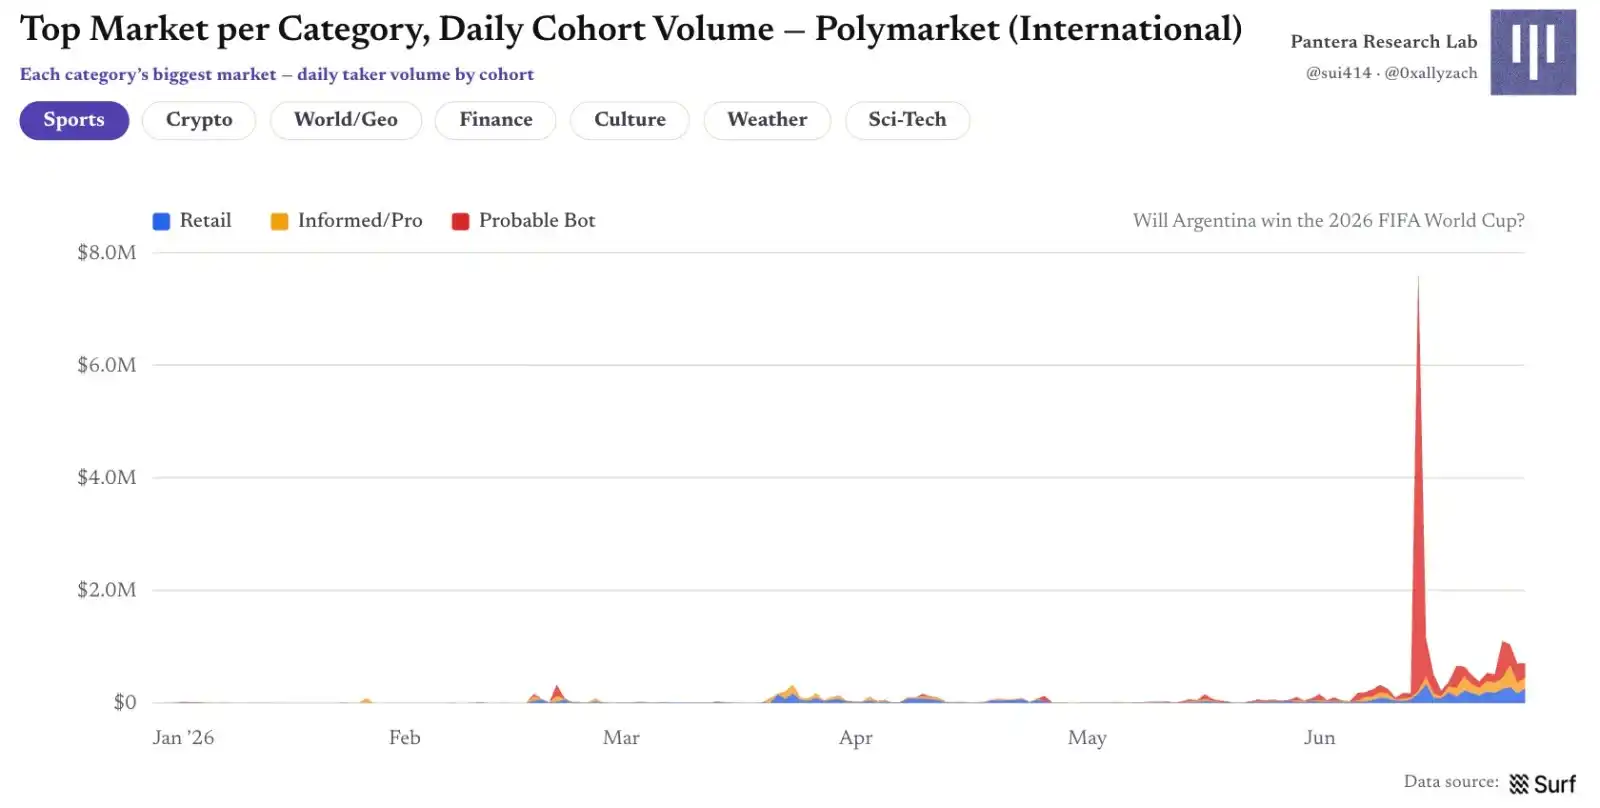
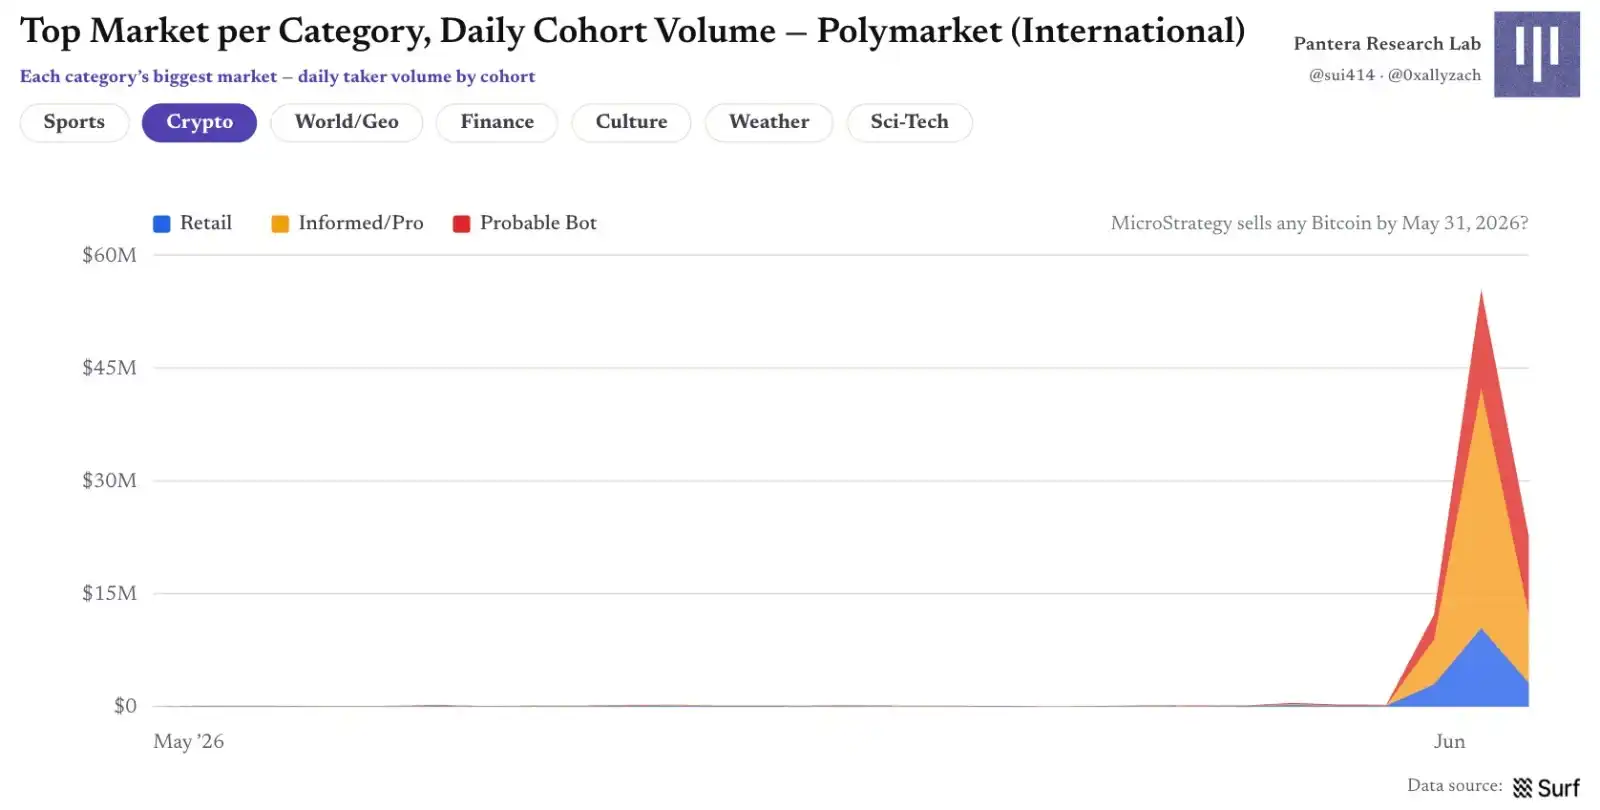
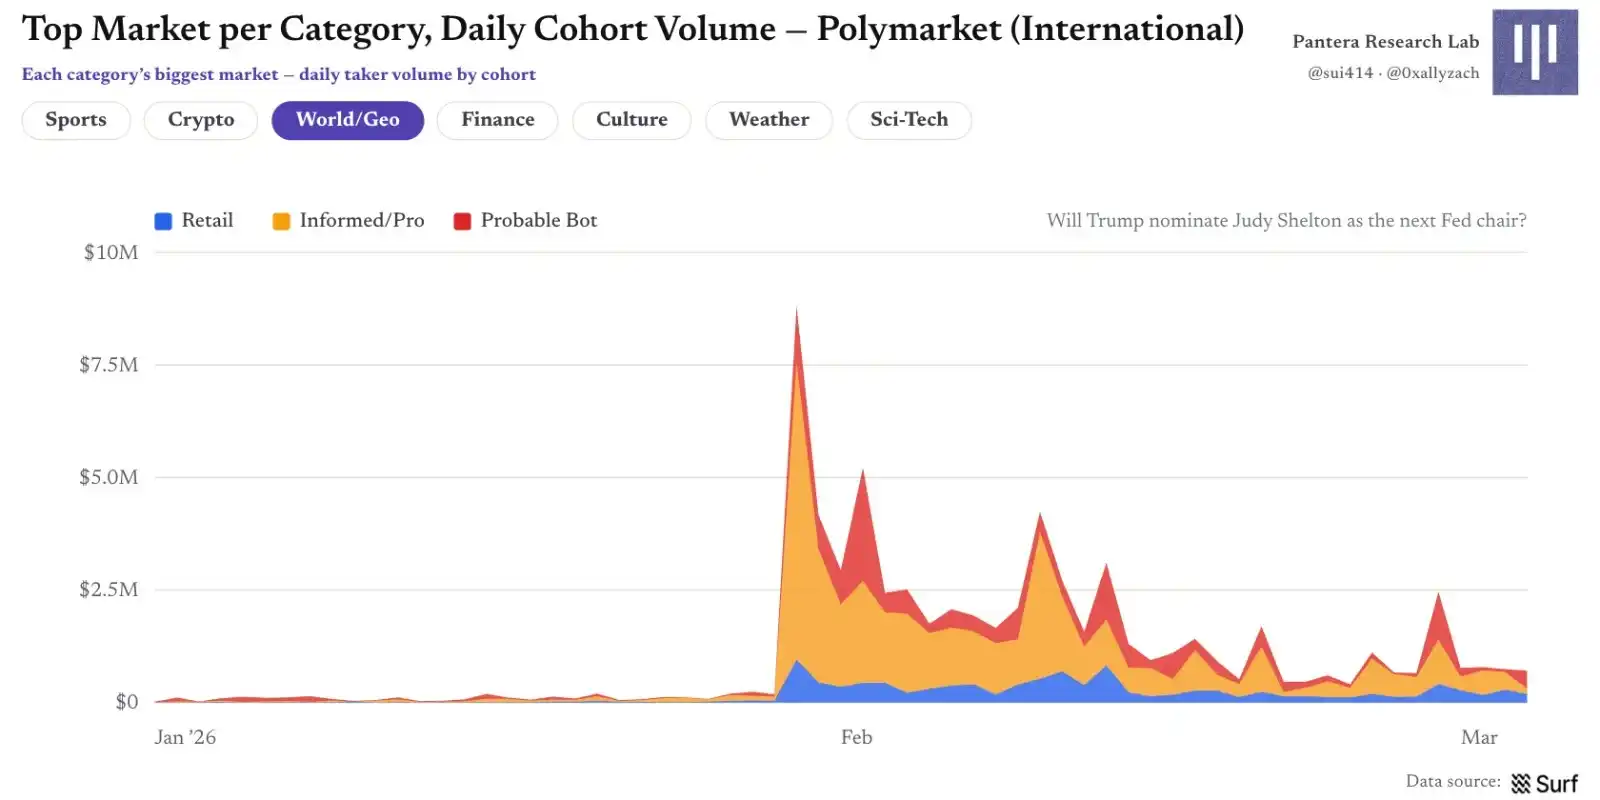
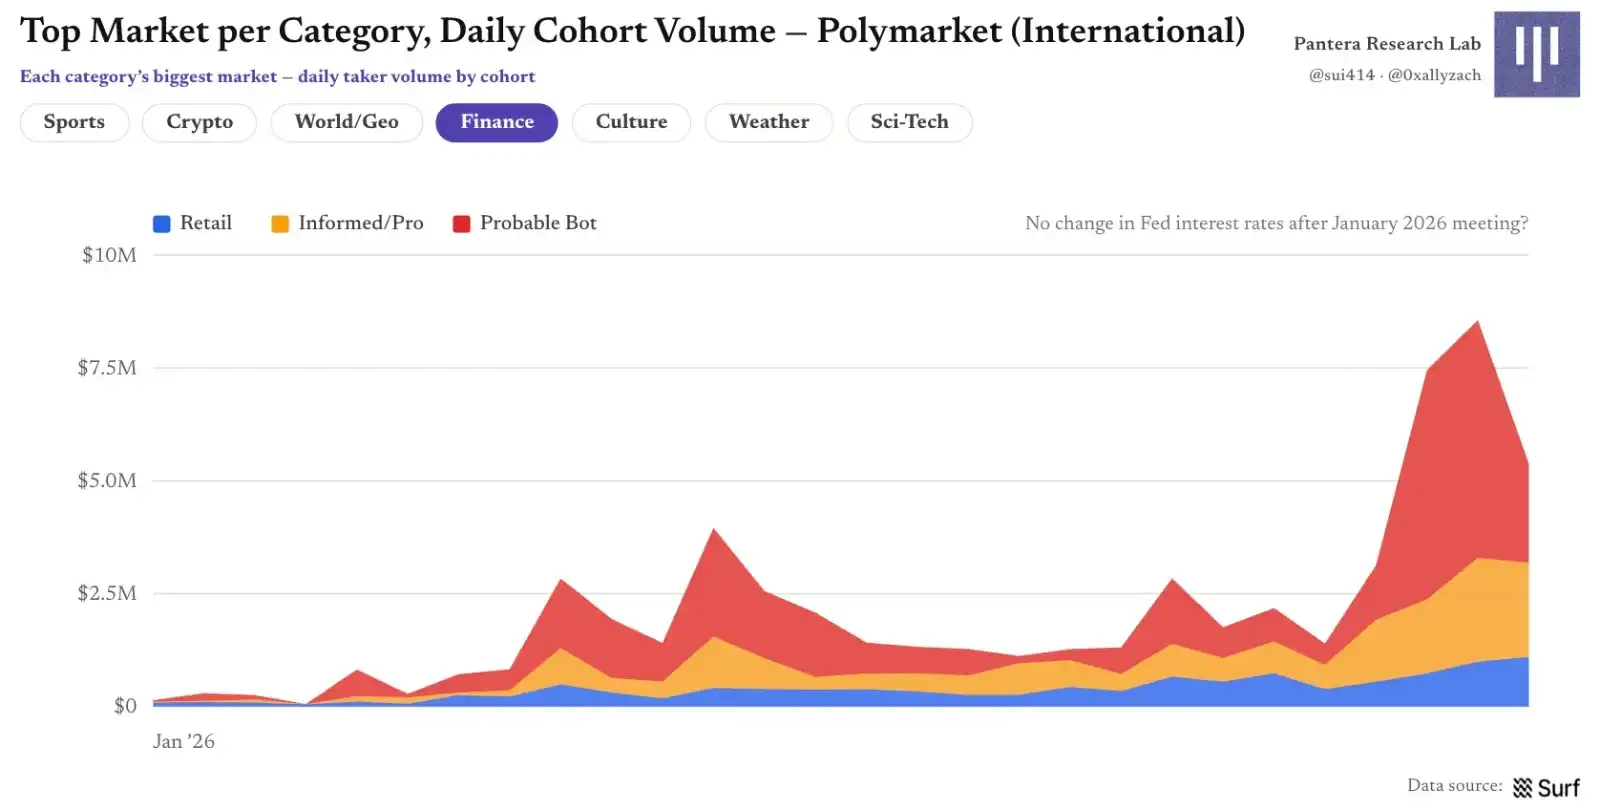
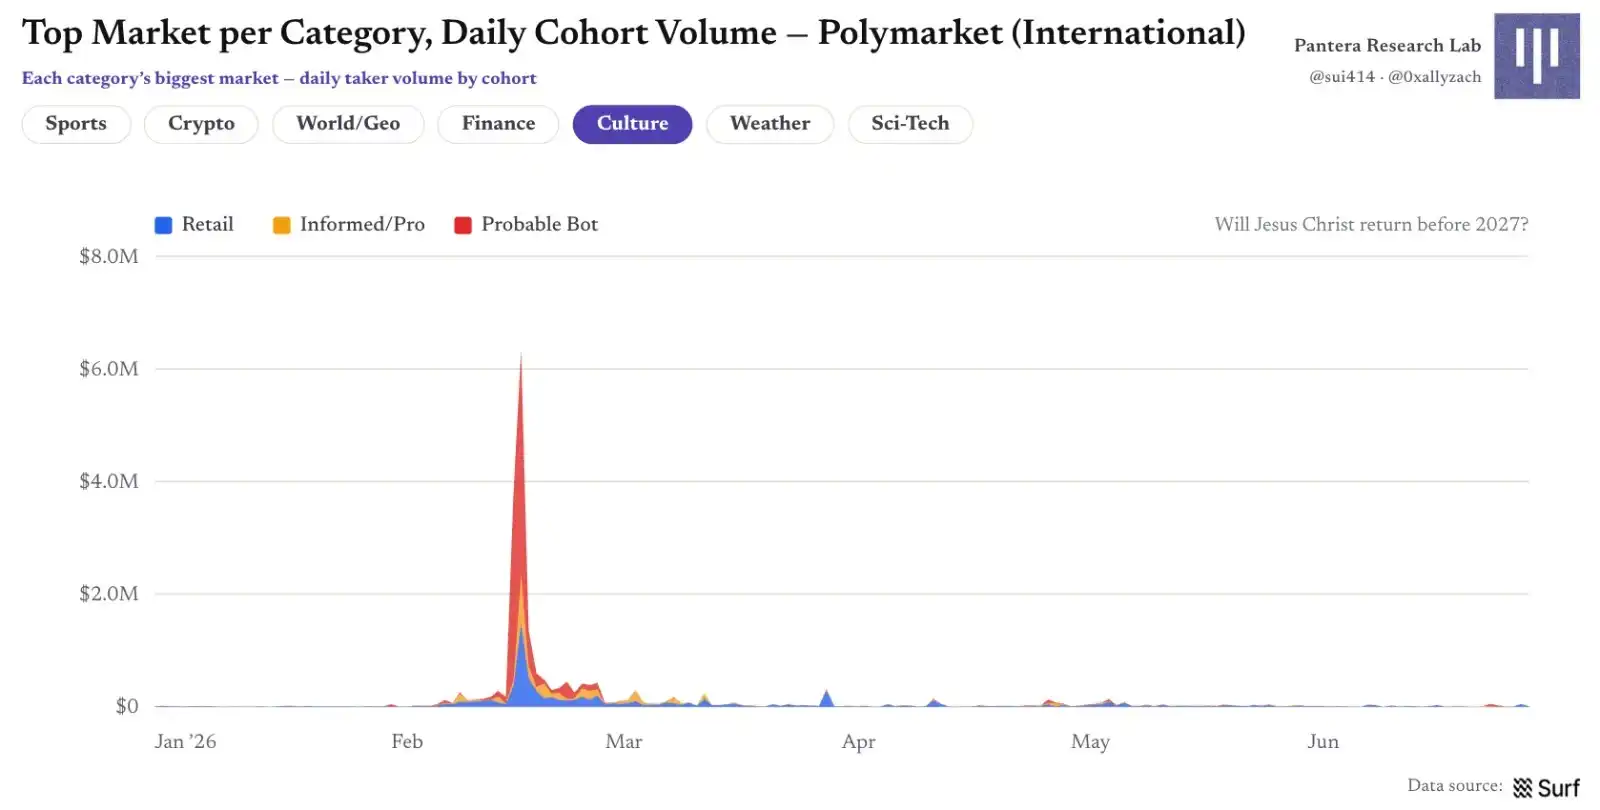
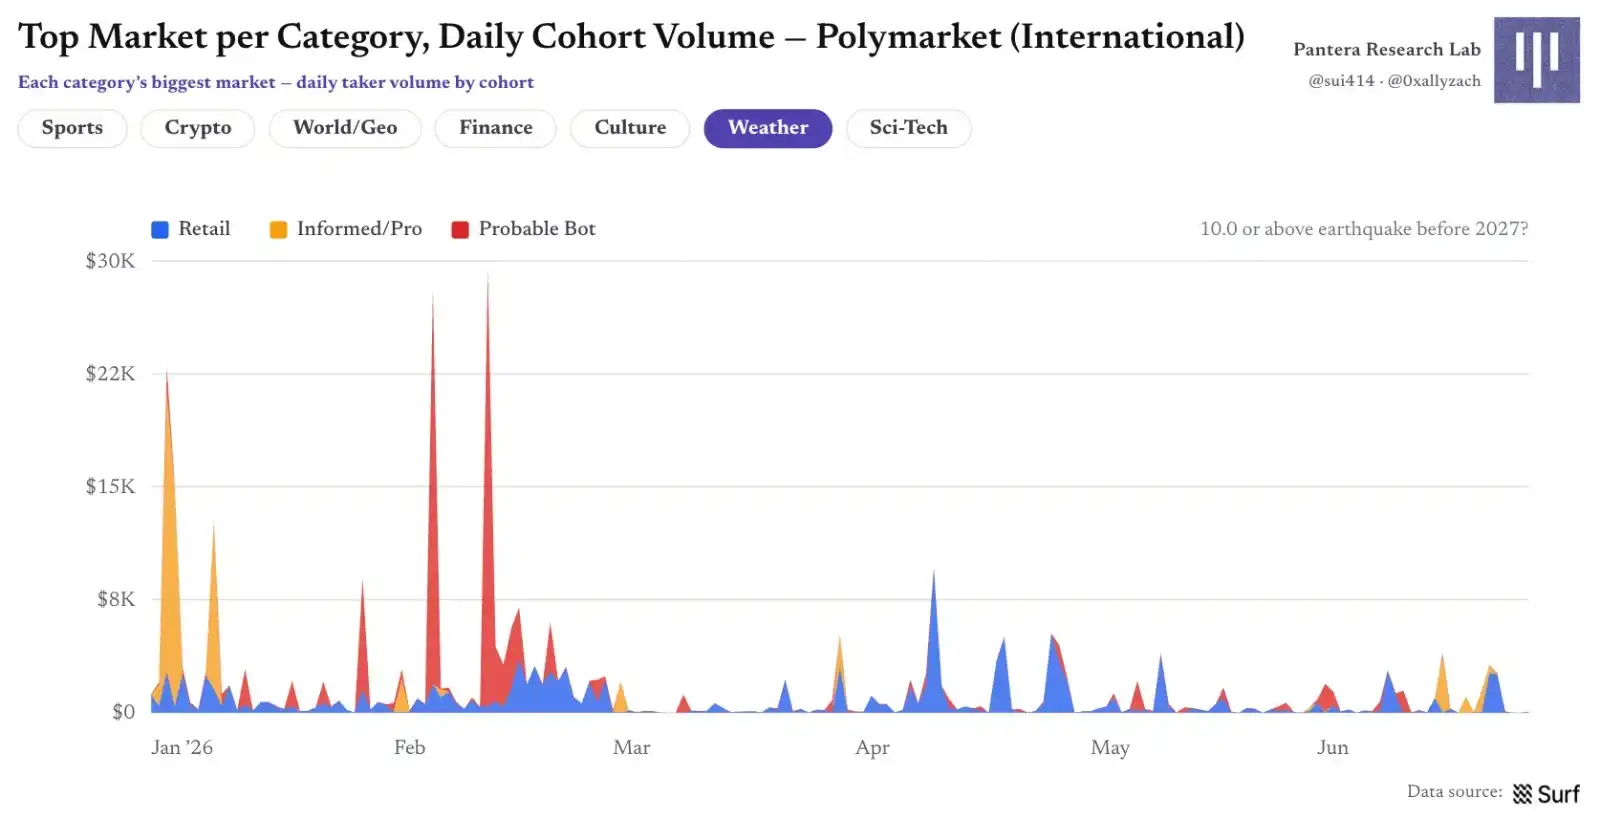
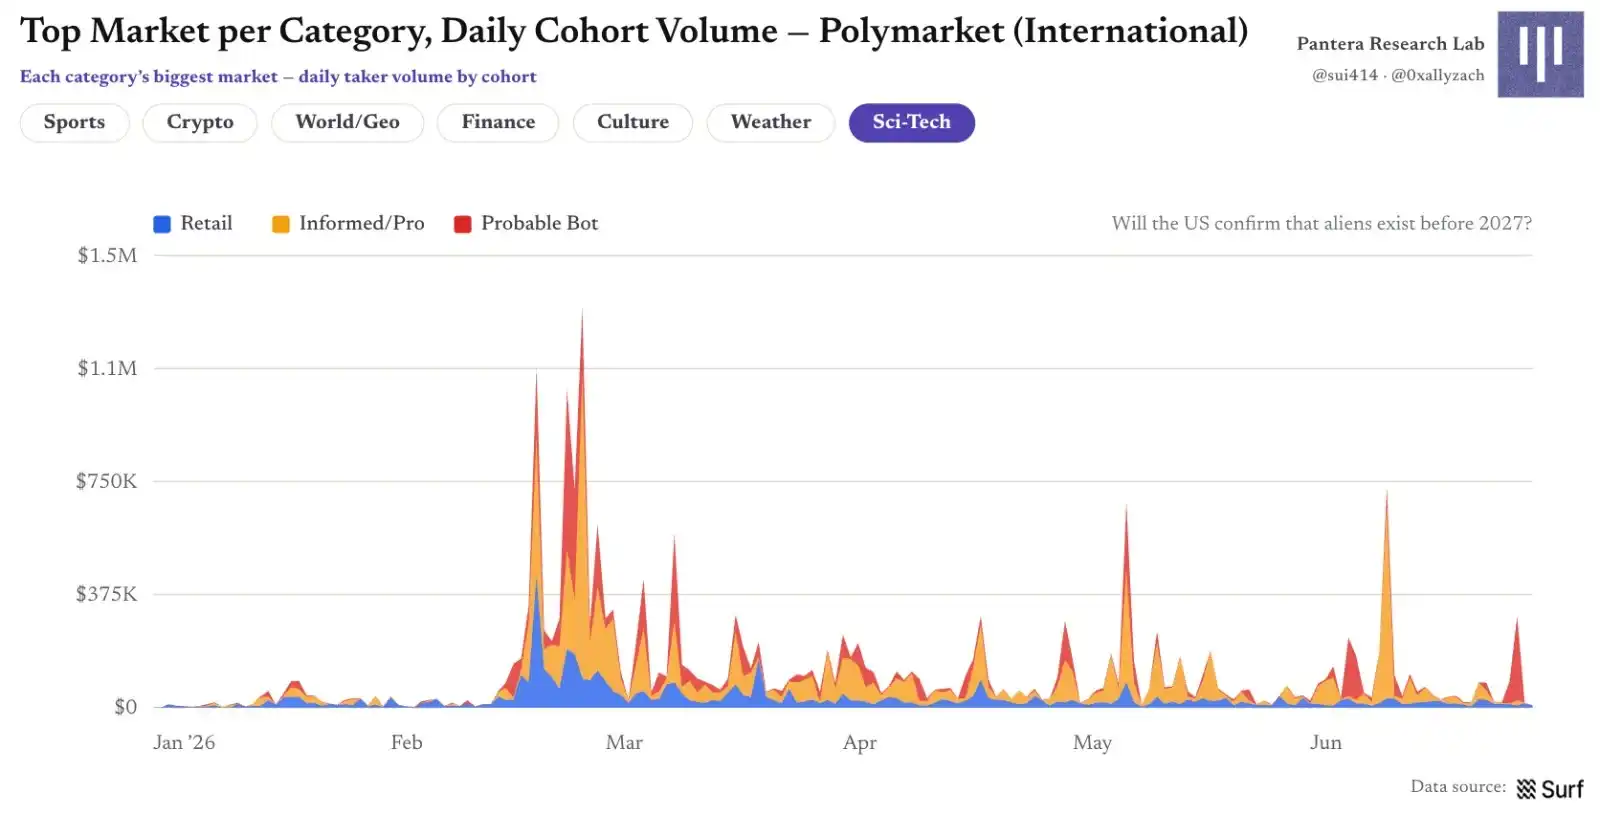
图 24|各类别头部市场的每日群体成交量
到底是谁在赚钱?
把所有在上半年结算市场中的仓位现金流加总,费用前的账本接近零:约 197 万个有结算仓位的钱包中,34% 最终为正。大赢家合计约 +6.66 亿美元,大输家合计约 −5.30 亿美元,所有组别合计约为零。这验证了这里计算的是费用前的 gross PnL;扣除上半年约 1.84 亿美元手续费后,聚合结果将转为负值。
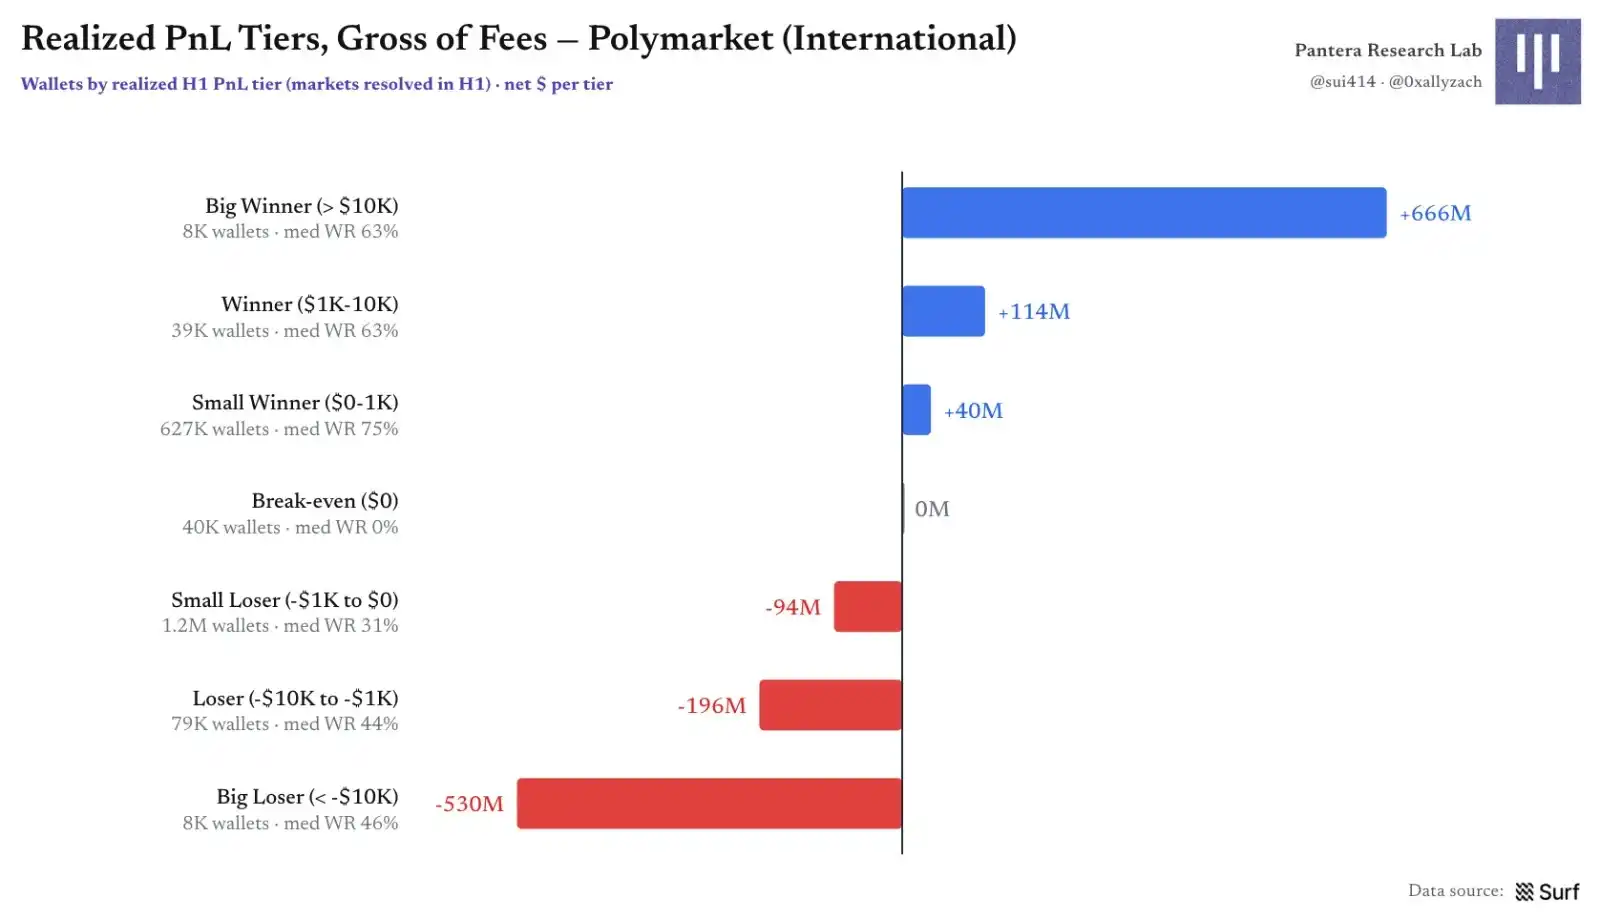
图 25|费用前的已实现 PnL 分层
按群体拆分,资金流向很明确:零售和专业用户共同为机器人群体的正收益提供对手盘。机器人是唯一整体净盈利的群体,合计约 +1.08 亿美元,但只有 27% 的机器人钱包赚钱,中位数机器人钱包仍然亏损。利润由少数大规模操作承载,持续盈利极其罕见。
专业用户的盈利命中率最高,约 42% 的钱包为正;零售约 35%,机器人约 27%。但专业用户合计仍亏损约 2,600 万美元。由于这里未计入多类激励与返佣,不能据此断言专业用户的最终净收益为负。零售群体合计约 −7,400 万美元。
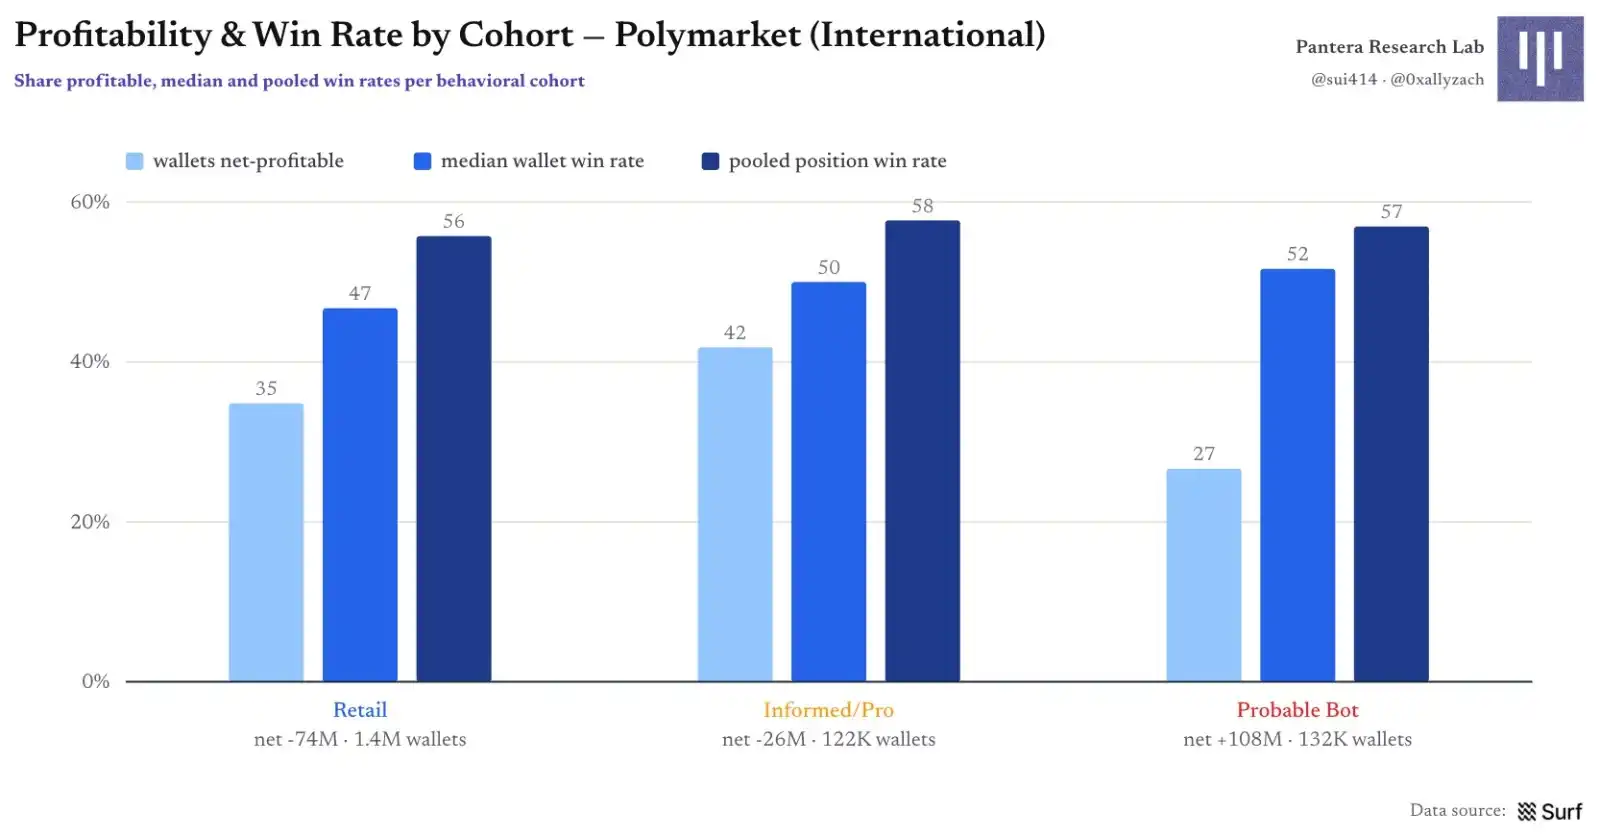
图 26|各群体的盈利比例与胜率
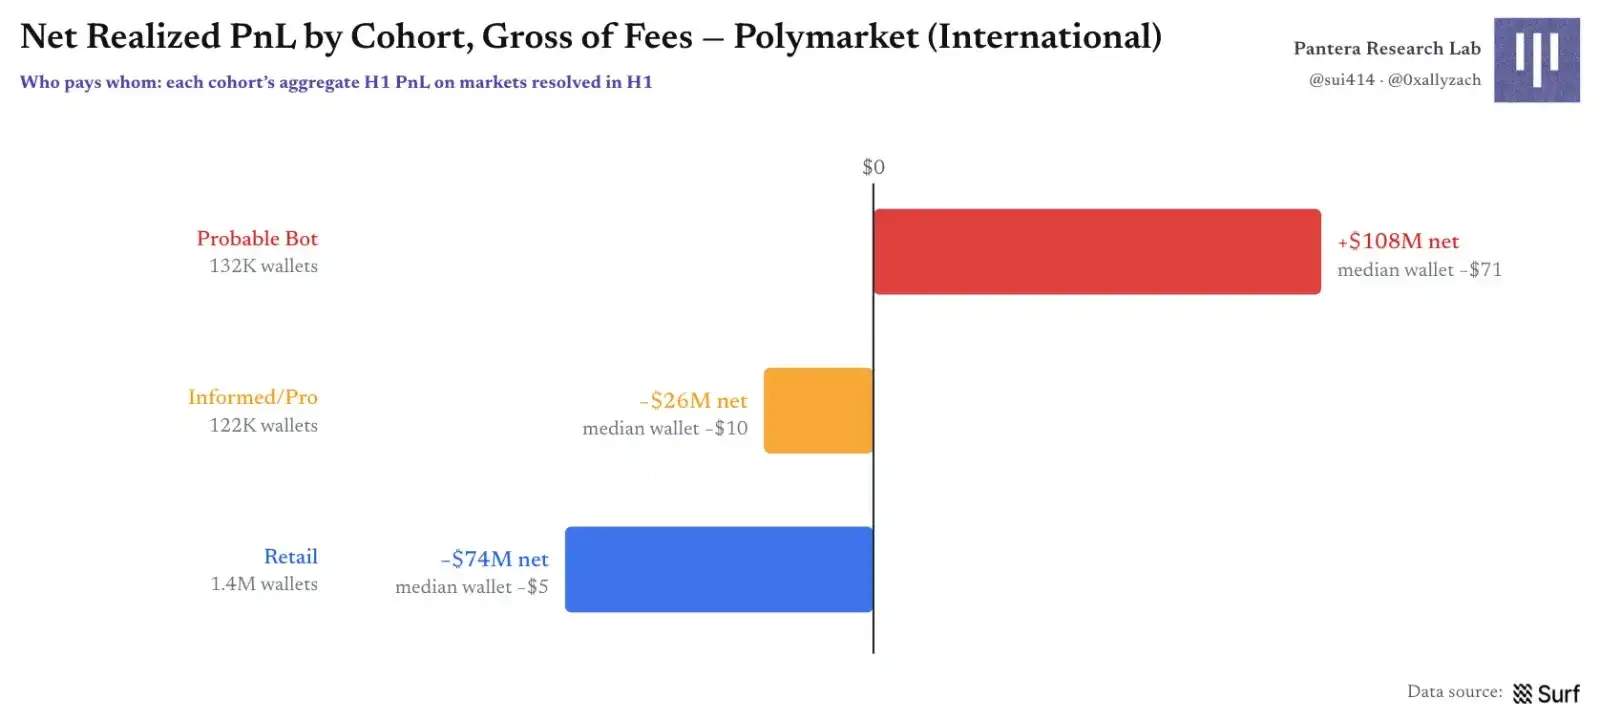
图 27|各群体的净已实现 PnL:谁在付钱,谁在收钱
在约 175 万个钱包中,只有 146 个钱包连续六个月保持正现金流;即使在曾经盈利过的钱包里,很多人的 90% 以上利润也集中在单独一个月。预测市场的盈利更像偶发的尖峰,而不是稳定的工资流。
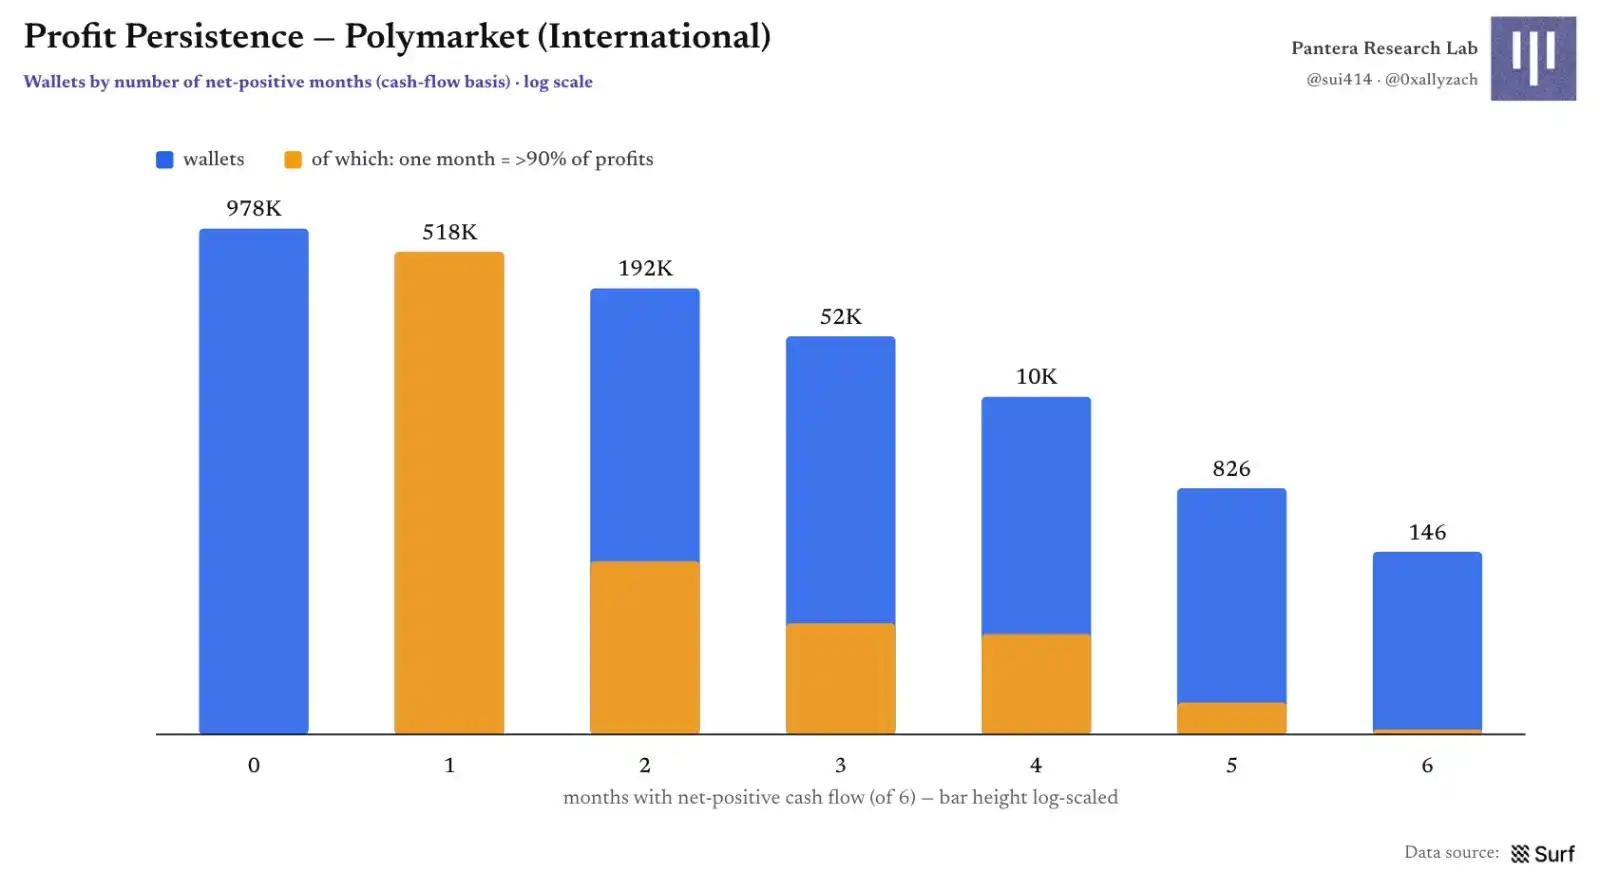
图 28|盈利持续性:连续正现金流月份的分布
方法与口径:
本文数据由 Surf AI 提供计算。PnL 只统计在 2026 年上半年结算的市场,并按钱包在这些市场中的现金流计算费用前的已实现结果;未把 maker 返佣、促销激励和其他计划性补贴纳入 gross PnL。群体标签为行为启发式分类,用于比较交易风格,不应解读为对钱包实际所有者身份的确定识别。